Por qué la revisión manual del SPED cuesta a los contadores brasileños
Más tiempo del que la mayoría imagina
Cada año, en las semanas previas a la fecha límite del 30 de junio para la Escrituración Contábil Digital y la del 31 de julio para la Escrituración Contábil Fiscal (ECF), los equipos de contabilidad de todo Brasil adoptan el mismo ritmo: abrir el archivo ECD en el programa validador oficial (Programa Validador e Assinador, o PVA), exportar una copia .txt, importarla a Excel con delimitadores de tubería y comenzar la revisión manual. El objetivo no es el análisis. Es la confirmación: comprobar que los datos que el sistema está a punto de enviar no contengan inconsistencias materiales que puedan desencadenar una auditoría fiscal, una multa o una corrección de última hora que retrase la presentación.
Este artículo no trata sobre cómo presentar el SPED. Trata sobre por qué existe el paso de revisión manual —ese que toma de 40 a 80 horas cada año en una empresa de tamaño mediano—, qué características estructurales del formato SPED lo hacen inevitable con las herramientas estándar, y por qué "simplemente empezar antes" no es una respuesta completa.
El Reloj que Sigue Avanzando: La Cuenta Regresiva Anual del SPED
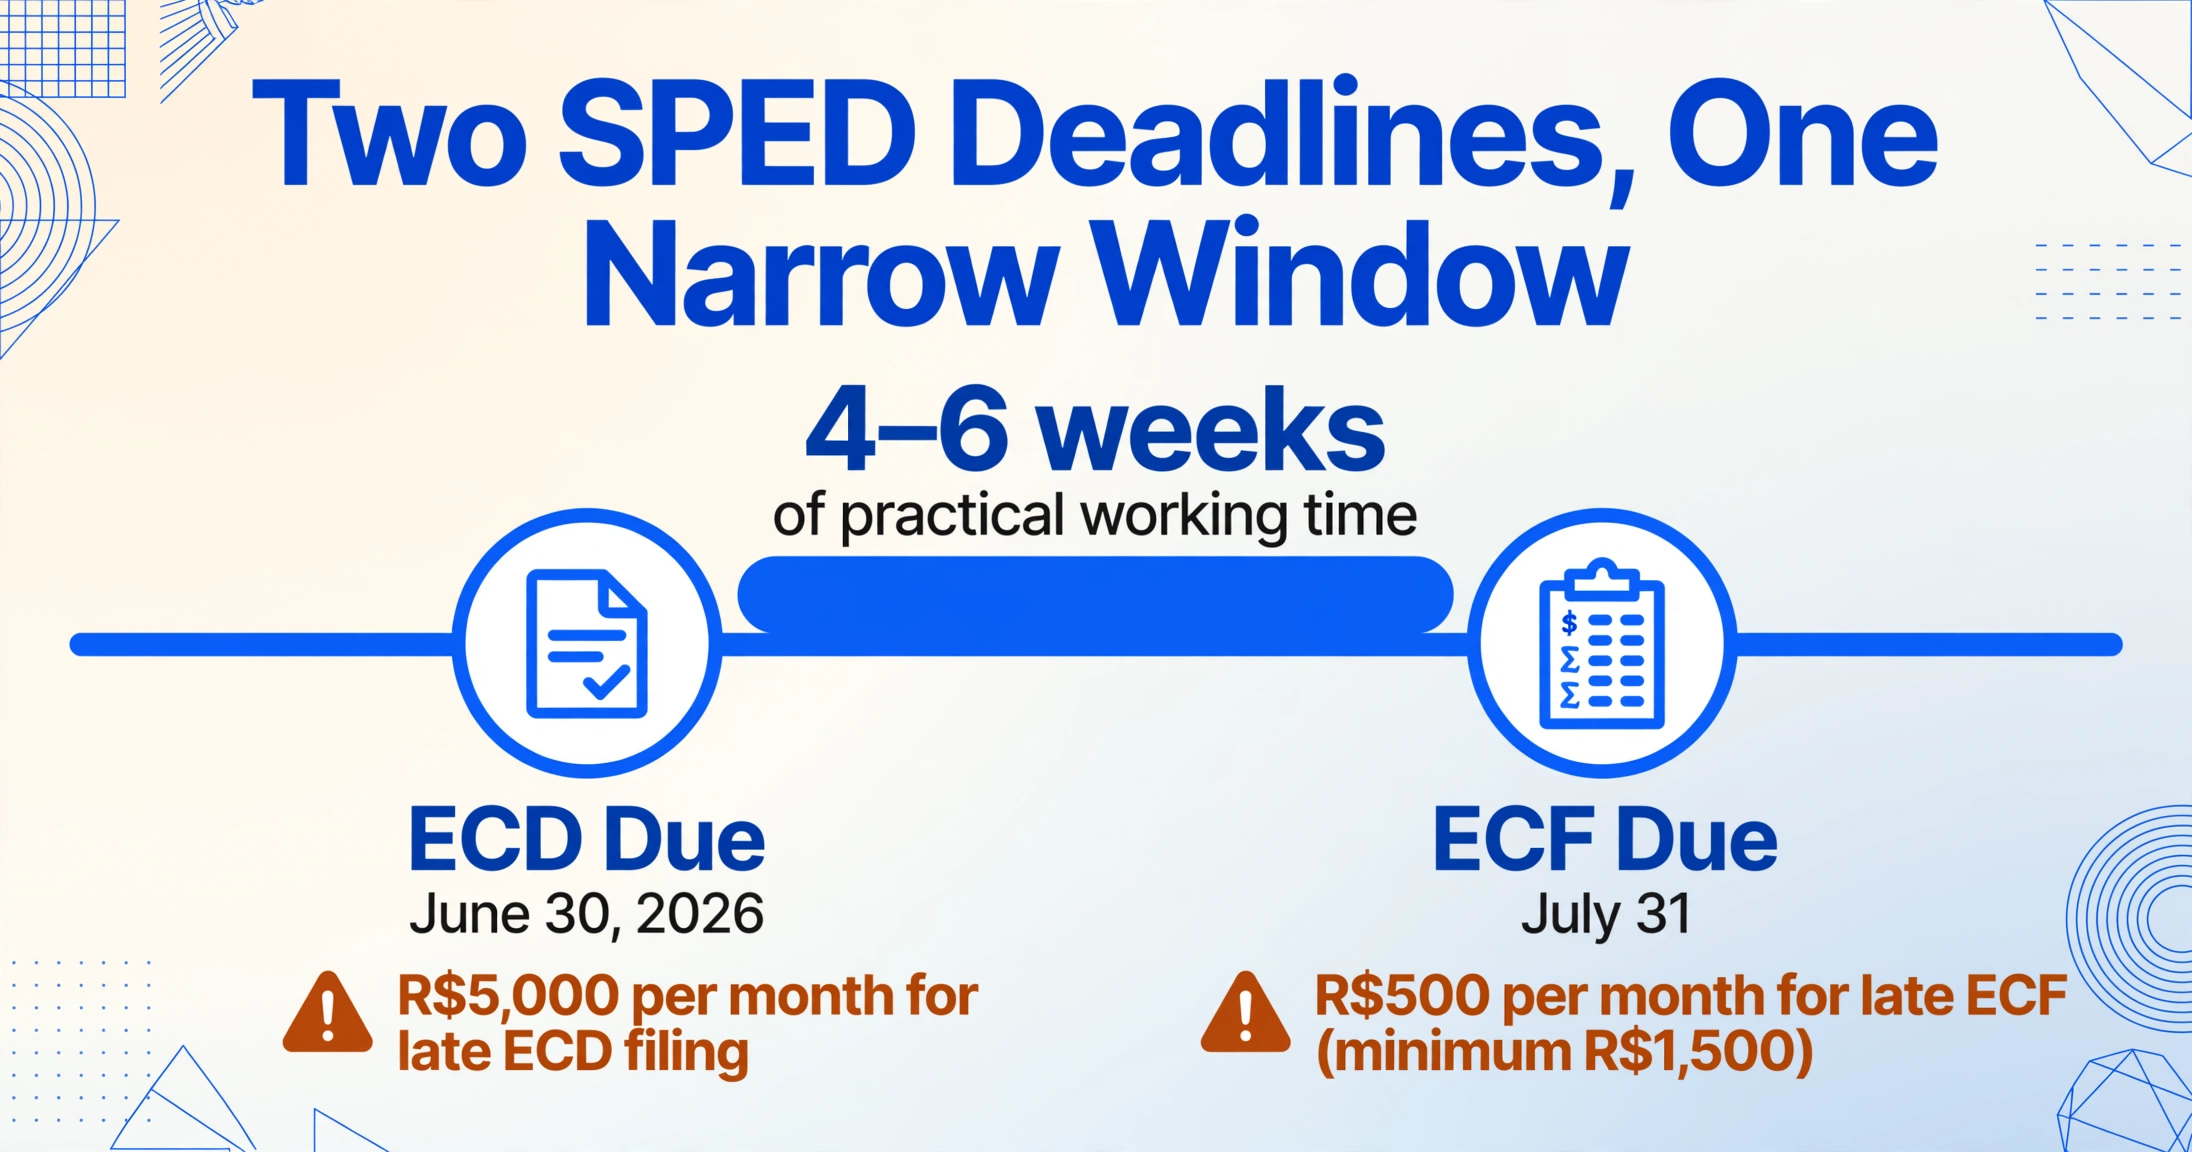
El cronograma es ajustado por diseño. La ECD vence el último día hábil de junio del año siguiente al año calendario correspondiente —30 de junio de 2026, para los datos del año calendario 2025. La ECF vence un mes después, el 31 de julio. Entre ambas fechas límite, el equipo de contabilidad de una empresa debe cerrar los libros del año anterior, generar y validar el archivo de la ECD, presentarlo y luego utilizar la salida de la ECD como base para el cálculo de impuestos de la ECF. Esto deja aproximadamente de cuatro a seis semanas de tiempo de trabajo práctico entre la presentación de la ECD y la fecha límite de la ECF —y durante esas semanas, el equipo también realiza la revisión manual que confirma que los datos de la ECD son consistentes y que los ajustes de la ECF se derivan correctamente de ellos.
La consecuencia de no cumplir con cualquiera de las dos fechas límite es automática: R$5.000 por mes por la presentación tardía de la ECD, más R$500 por mes (mínimo R$1.500) por la presentación tardía de la ECF según la Ley nº 10.426/2002. Pero las multas cuentan solo parte de la historia. Una presentación tardía o inconsistente aumenta la probabilidad de ser señalado para una auditoría fiscal —un resultado cuyo costo supera con creces la multa mensual, tanto en honorarios profesionales directos como en distracción indirecta de la gestión.
La presión, entonces, no es artificial. Es estructural: las fechas límite dejan poco margen, las multas son reales y la revisión manual es la única salvaguarda entre los datos tal como están en el archivo y los datos tal como los verá la Receita Federal.
Por qué "los datos están correctos" requiere de 40 a 80 horas para confirmarse
Para entender por qué la revisión manual del SPED consume tanto tiempo, hay que observar lo que realmente contiene el archivo ECD de una empresa de tamaño mediano. El archivo es un documento de texto plano estructurado según la especificación de diseño del Sistema Público de Escrituração Digital — actualmente Leiaute 9 para ECD y Leiaute 12 para ECF. Cada línea comienza con un código de Registro que identifica el tipo de registro que contiene. Un archivo típico tiene entre 80.000 y 150.000 líneas.
La tarea de un revisor manual no es leer cada línea. Es verificar que los grupos clave de Registro — el balance de comprobación (C155), el plan de cuentas (C050), los saldos de cierre (C157), los resúmenes de asientos contables (I200/I250) — sean internamente consistentes y que los ajustes fiscales del ECF (M300 para e-Lalur, M350 para e-Lacs) coincidan con los datos subyacentes del ECD. En la práctica, esto significa extraer subconjuntos de datos del archivo, cotejar totales y rastrear saldos de cuentas específicos de una sección a otra.
Tres características estructurales del formato SPED hacen que este trabajo consuma mucho más tiempo del que debería.
Problema estructural 1: texto de ancho fijo que Excel no puede leer como datos estructurados
Un archivo ECD no es una hoja de cálculo. Es un archivo de texto de ancho fijo donde cada tipo de Registro tiene su propio diseño de campos en posiciones de caracteres específicas, delimitados por caracteres de barra vertical. Cuando se abre en Excel usando el asistente de importación de texto con delimitador de barra vertical, cada línea se convierte en una fila — pero el significado de cada columna depende completamente de qué código de Registro aparezca en la primera columna.
Un Registro C155 (detalle del balance de comprobación) tiene campos para código de cuenta, saldo inicial, movimiento de débito, movimiento de crédito y saldo final en posiciones específicas dentro de su estructura de 390 caracteres. Un Registro I200 (asiento contable) tiene campos para fecha del asiento, número del asiento y monto total — un diseño completamente diferente. En la importación bruta de Excel, ambos están en la misma hoja de cálculo, y la columna G podría significar "saldo inicial" para una fila C155 y "total del asiento" para una fila I200. La hoja de cálculo no tiene forma de tratarlos de manera diferente.
Para extraer solo el balance de comprobación, el revisor filtra la hoja de cálculo por filas donde la columna A sea igual a "C155". Esto reduce los datos visibles a registros de balance de comprobación, pero los encabezados de columna siguen siendo genéricos — el revisor debe recordar o consultar que la columna H en una fila C155 corresponde al saldo inicial, mientras que la columna I corresponde al movimiento de débito. Un solo error tipográfico en el filtro o una columna mal ubicada durante la importación produce un conjunto de datos que parece plausible pero que está estructuralmente mal. El costo de tiempo no es solo el filtrado. Es la carga mental de mantener el diseño de campos en la cabeza mientras se revisan miles de filas.
Problema Estructural 2: Más de 40 Tipos de Registro en un Solo Archivo
El layout del ECD define más de 40 tipos distintos de Registro en seis Blocos (0, C, I, J, K y 9). Cada tipo de Registro tiene un layout de campos diferente. Un revisor que necesite cruzar el balance de comprobación (C155) con los asientos del diario (I200) y las asignaciones del centro de costos (C100) debe extraer tres subconjuntos diferentes del mismo archivo, cada uno con su propio mapeo de columnas, y luego conciliar manualmente los totales entre ellos.
El ECF añade otra capa de complejidad. Su estructura de Registro incluye el Bloco E (datos del ECD recuperados), el Bloco M (ajustes de e-Lalur y e-Lacs) y el Bloco Y (información de partes relacionadas y precios de transferencia). El Registro M300 del ECF (ajustes de la Parte A del e-Lalur) hace referencia a códigos de cuenta específicos del plan de cuentas C050 del ECD — una dependencia entre archivos que requiere que el revisor abra dos archivos .txt independientes, extraiga subconjuntos coincidentes de cada uno y verifique la consistencia manualmente.
Ninguna validación realizada por el PVA verifica esta consistencia entre archivos. El PVA valida que cada archivo individual cumpla con la especificación del layout. No verifica que el saldo de cierre del ECD para la cuenta 4.01.01 coincida con el saldo de apertura incorporado en el registro de recuperación E010 del ECF. Esa verificación queda enteramente al revisor humano.
Problema Estructural 3: Sin Validación Entre Archivos Incorporada en el PVA
Esta es la brecha más consecuente en el ecosistema del SPED. Los Programas Validadores e Assinadores (PVAs) para ECD y ECF son independientes. Validan sintaxis, rangos de campos y secuencia de Registro dentro de cada archivo. No cruzan datos entre los dos archivos. No señalan una inconsistencia cuando el saldo de cierre del ECD para una cuenta determinada difiere del saldo de apertura que el ECF recuperó en el Bloco E. No verifican que los ajustes M300 en el ECF correspondan a provisiones contables en el ECD.
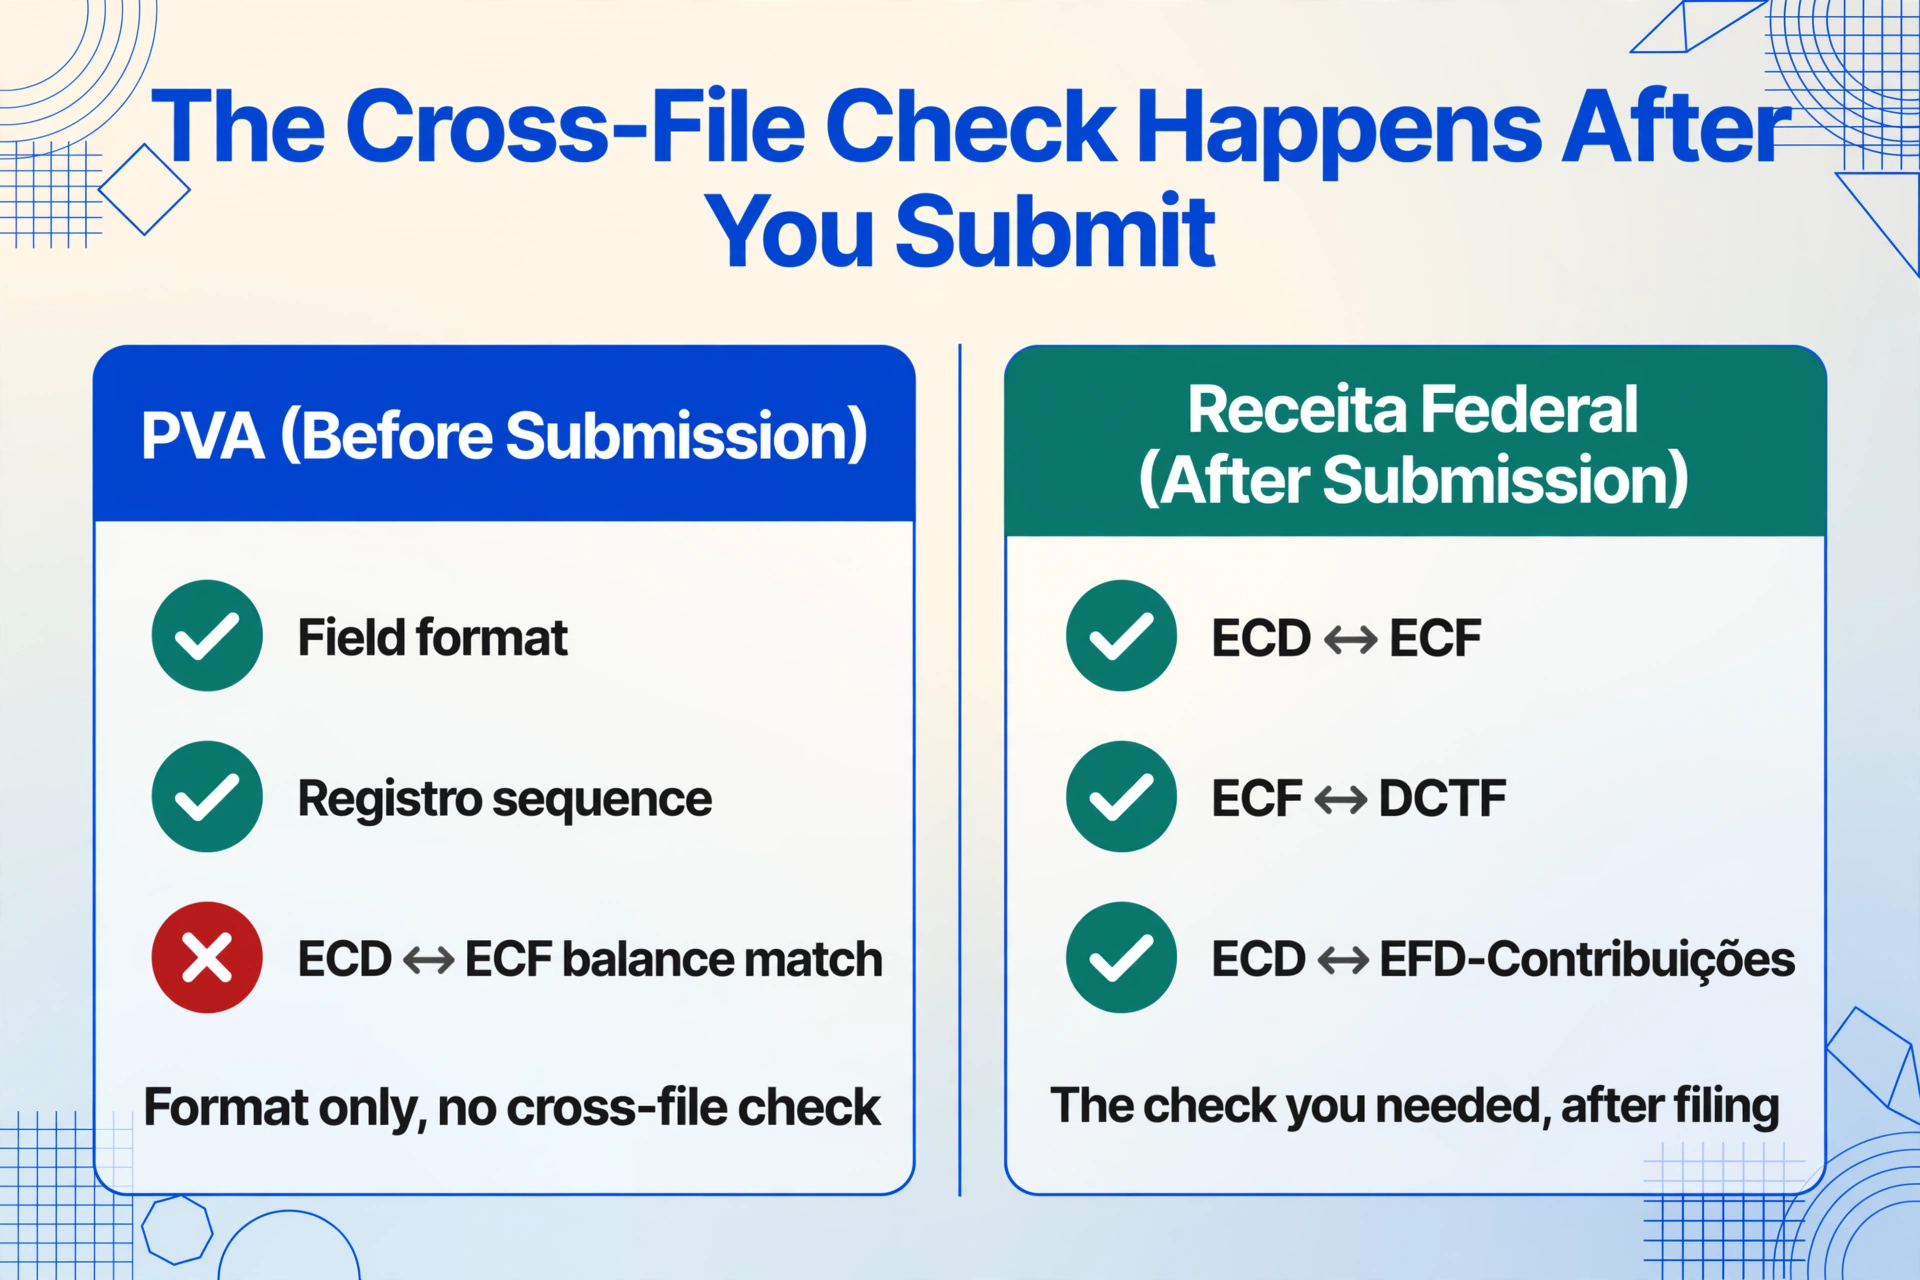
La Receita Federal, por supuesto, sí realiza esta referencia cruzada — después de la entrega. Los sistemas de la RFB comparan los datos del ECD con los del ECF, el ECF con la DCTF y el ECD con el EFD-Contribuições, utilizando una verificación cruzada automatizada cada vez más sofisticada que se ha mejorado con capacidades de inteligencia artificial desde 2026. Cuando se encuentra una discrepancia después de la entrega, la empresa recibe una notificación, el ajuste se registra y el riesgo de auditoría aumenta. La revisión manual es la única oportunidad para detectar y corregir estas discrepancias antes de que formen parte del registro permanente.
El resultado: un proceso en el que el contador dedica horas a un trabajo que un motor de referencia cruzada automatizado podría hacer en segundos — y la RFB ya tiene ese motor de su lado de la frontera de entrega.
El Efecto Cascada: Cuando la Revisión de la ECD Retrasa la Entrega de la ECF
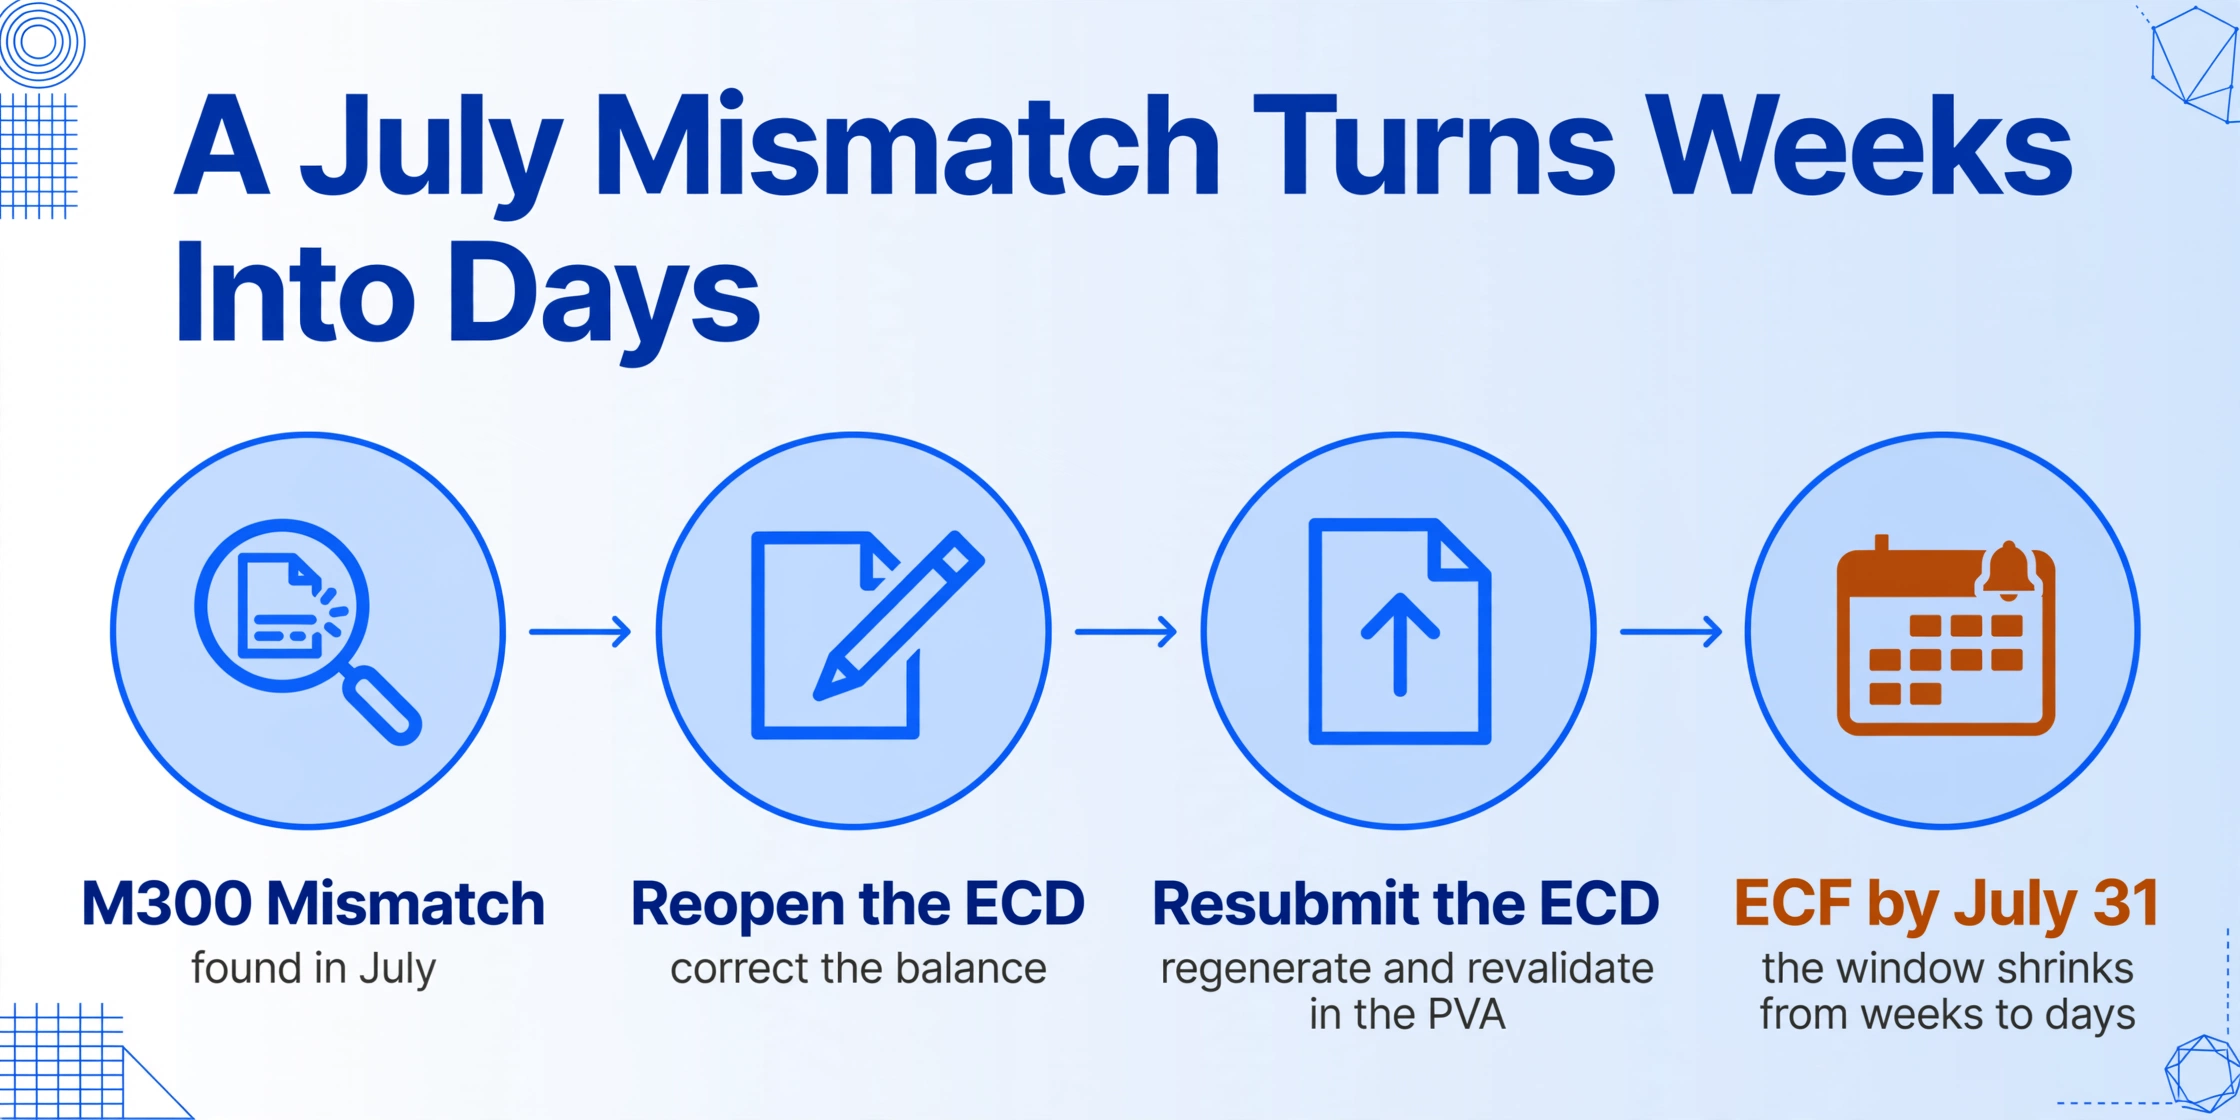
Debido a que la ECF depende de la ECD como base contable (el Bloco E recupera los saldos finales y las cuentas mapeadas de la ECD), cualquier retraso o error en la revisión de la ECD se propaga directamente al cronograma de la ECF. Una corrección detectada durante la preparación de la ECF — "este ajuste M300 no coincide con la cuenta correspondiente de la ECD" — requiere reabrir el archivo de la ECD, realizar la corrección, generar un archivo sustituto de la ECD, revalidarlo en el PVA y reenviarlo antes de que la ECF pueda continuar. Este retrabajo en cascada es la mayor fuente de estrés de última hora en el ciclo del SPED.
En la práctica, una empresa que descubre una inconsistencia ECD↔ECF en la segunda semana de julio enfrenta un cronograma comprimido en el que la corrección de la ECD debe procesarse antes de que la ECF pueda finalizarse, y ambas deben presentarse antes del 31 de julio. La ventana de trabajo se reduce de semanas a días, y cada corrección conlleva el riesgo de introducir una nueva inconsistencia en otra parte del archivo.
Hacia Dónde se Dirige la Industria (y por Qué Persiste la Revisión Manual)
La Receita Federal está invirtiendo en sus capacidades de análisis entre archivos. La introducción en 2026 del cruce de datos mejorado con IA (reportada por múltiples firmas de asesoría brasileñas) indica que la brecha entre lo que las herramientas del lado de la presentación pueden hacer y lo que el análisis posterior a la presentación de la RFB puede hacer se está ampliando. Sin embargo, del lado del contribuyente, las herramientas disponibles para la revisión previa a la presentación no han seguido el ritmo. El PVA valida el formato. Excel filtra por código de Registro. Todo lo demás — la verificación real de que los datos sean consistentes, completos y comparables de un archivo a otro — sigue siendo manual.
Esta asimetría es la razón fundamental por la que los contadores dedican semanas a la revisión del SPED. No porque sean lentos o estén mal preparados, sino porque el formato distribuye los datos financieros más importantes de una empresa en múltiples archivos de texto con estructuras divergentes, y las herramientas disponibles esperan que el lector mantenga los diseños de campos y las relaciones entre archivos en su cabeza mientras escanea decenas de miles de líneas. Es un problema de formato que desde fuera parece un problema de preparación — y la diferencia importa porque la solución es estructural, no motivacional.
Conclusión clave: El problema de la revisión manual del SPED no es un problema de "poco tiempo antes de la fecha límite". Es un problema de demasiados tipos de Registro, demasiadas pocas referencias entre archivos y cero herramientas analíticas entre la validación de formato del PVA y los ojos del revisor humano. Una herramienta que pueda leer múltiples tipos de Registro por significado — no por desplazamiento de bytes — y producir tablas estructuradas a partir de cualquier archivo SPED en la misma sesión no es una conveniencia. Es una respuesta estructural a un problema estructural.
Preguntas Frecuentes
P: ¿Cuánto tiempo suele tomar una revisión manual completa de ECD para una empresa de tamaño mediano?
Según los flujos de trabajo reportados por firmas contables, una revisión completa de referencias cruzadas ECD↔ECF para una empresa con 80,000 a 150,000 líneas de datos ECD toma de 8 a 12 horas por año. Para una ventana de comparación de tres años, el tiempo total de revisión supera las 30 horas solo para el paso de referencias cruzadas, sin incluir la extracción inicial de datos y el trabajo de formato.
P: ¿El PVA detecta inconsistencias en los datos?
El PVA valida el cumplimiento de sintaxis y formato — tipos de campo, Registros requeridos, orden de secuencia. No realiza verificaciones semánticas cruzadas entre diferentes tipos de Registro ni entre archivos ECD y ECF. Un registro C155 con un saldo inicial que no coincide con el saldo final del año anterior pasará la validación del PVA siempre que el formato del campo sea correcto.
P: ¿Cuáles son las inconsistencias más comunes encontradas durante la revisión manual?
Los problemas más frecuentes son los desajustes entre los saldos finales del ECD y los saldos recuperados del ECF en el Bloco E (E010), errores en los montos de ajuste M300 en relación con la provisión contable subyacente, y referencias cruzadas faltantes en la tabla de cuentas mapeadas E015. Todas estas son inconsistencias entre archivos que el PVA no detecta.
P: ¿Sigue siendo necesaria la revisión manual si la empresa utiliza un ERP importante con módulos SPED?
Sí. Los módulos de ERP (SAP TDF, Oracle NetSuite Brazil Localization, Senior, Domínio) generan los archivos ECD y ECF a partir de los datos transaccionales de la empresa. No realizan verificaciones de consistencia entre archivos entre las salidas ECD y ECF generadas. La generación de archivos está automatizada; la verificación de datos no lo está. El paso de revisión manual no es una función de la herramienta de generación, sino una función del propio formato SPED.
P: ¿Qué sucede si se encuentra una inconsistencia después de presentar el ECF?
La empresa presenta un ECF sustituto (ECF retificadora) con los datos corregidos. La Receita Federal compara las presentaciones original y corregida como parte de su proceso de puntuación de riesgo. Las correcciones frecuentes o las que implican cambios de gran magnitud aumentan la puntuación de riesgo de auditoría de la empresa. El motor de referencias cruzadas de la RFB señala automáticamente las discrepancias entre los datos presentados de ECD, ECF, DCTF y EFD-Contribuições.
P: ¿Pueden las herramientas de extracción con IA ayudar a reducir el tiempo de revisión manual de SPED?
Herramientas como ImageToTable.ai que utilizan Extracción de Columnas Personalizadas pueden reducir la parte de preparación de datos de la revisión — extrayendo el balance de comprobación, los ajustes de e-Lalur y las tablas de referencias cruzadas de los archivos ECD y ECF en tablas estructuradas de Excel — de horas a minutos. El revisor sigue aplicando su juicio profesional, pero lo hace sobre datos limpios en lugar de texto bruto separado por tuberías con tipos de Registro mixtos. El ahorro de tiempo proviene de eliminar los pasos de filtrado, reasignación de columnas y limpieza estructural que actualmente consumen la mayor parte del ciclo de revisión.
Más Allá del Plazo — Un Proceso Que Merece Mejores Herramientas
El ciclo anual de revisión del SPED revela una discrepancia fundamental: el formato en el que residen sus datos y la herramienta que utiliza para verificarlos fueron diseñados para propósitos distintos. El formato SPED fue diseñado para la validación automatizada — campos de ancho fijo, códigos de Registro, delimitadores de tubería, todo optimizado para un analizador sintáctico. La herramienta que la mayoría de los contadores utiliza para revisarlo es una hoja de cálculo de uso general, que trata cada fila por igual independientemente del tipo de Registro. El revisor debe tender un puente entre ambos — y ese trabajo de conexión es lo que toma de 40 a 80 horas cada año.
Salvar esta brecha no es difícil en un sentido técnico. Es mecánicamente repetitivo: filtrar, verificar, mapear, confirmar, volver a filtrar con un código de Registro diferente, repetir. El trabajo desaparece cuando la etapa de extracción comprende los tipos de Registro por su significado en lugar de por un filtro. Para los equipos de contabilidad brasileños que enfrentan el ciclo de plazos de junio-julio, la pregunta no es si la revisión manual es necesaria — es si la preparación de datos que la precede necesita ocupar la mayor parte del tiempo disponible.