Por que a Revisão Manual do SPED Custa aos Contadores Brasileiros
Mais Tempo do que a maioria imagina
Todos os anos, nas semanas que anteceden o prazo de 30 de junho para a Escrituração Contábil Digital e o de 31 de julho para a Escrituração Contábil Fiscal (ECF), as equipes de contabilidade em todo o Brasil adotam o mesmo ritmo: abrir o arquivo ECD no programa validador oficial (Programa Validador e Assinador, ou PVA), exportar uma copia .txt, importá-la no Excel com delimitadores de pipe e iniciar a revisão manual. O objetivo não é análise. É confirmação — verificar que os dados que o sistema está prestes a enviar não apresentam inconsistências materiais que possam desencadenar uma auditoria fiscal, uma penalidade ou uma correção de última hora que atrase a apresentação.
Este artigo não trata de como apresentar o SPED. Trata de por que existe a etapa de revisão manual — aquella que leva de 40 a 80 horas por ano para uma empresa de tamanho médio —, quais características estruturais do formato SPED a tornam inevitável com as ferramentas padrão, e por que "simplemente começar antes" não é uma resposta completa.
O Relógio que Não Para: A Contagem Regressiva Anual do SPED
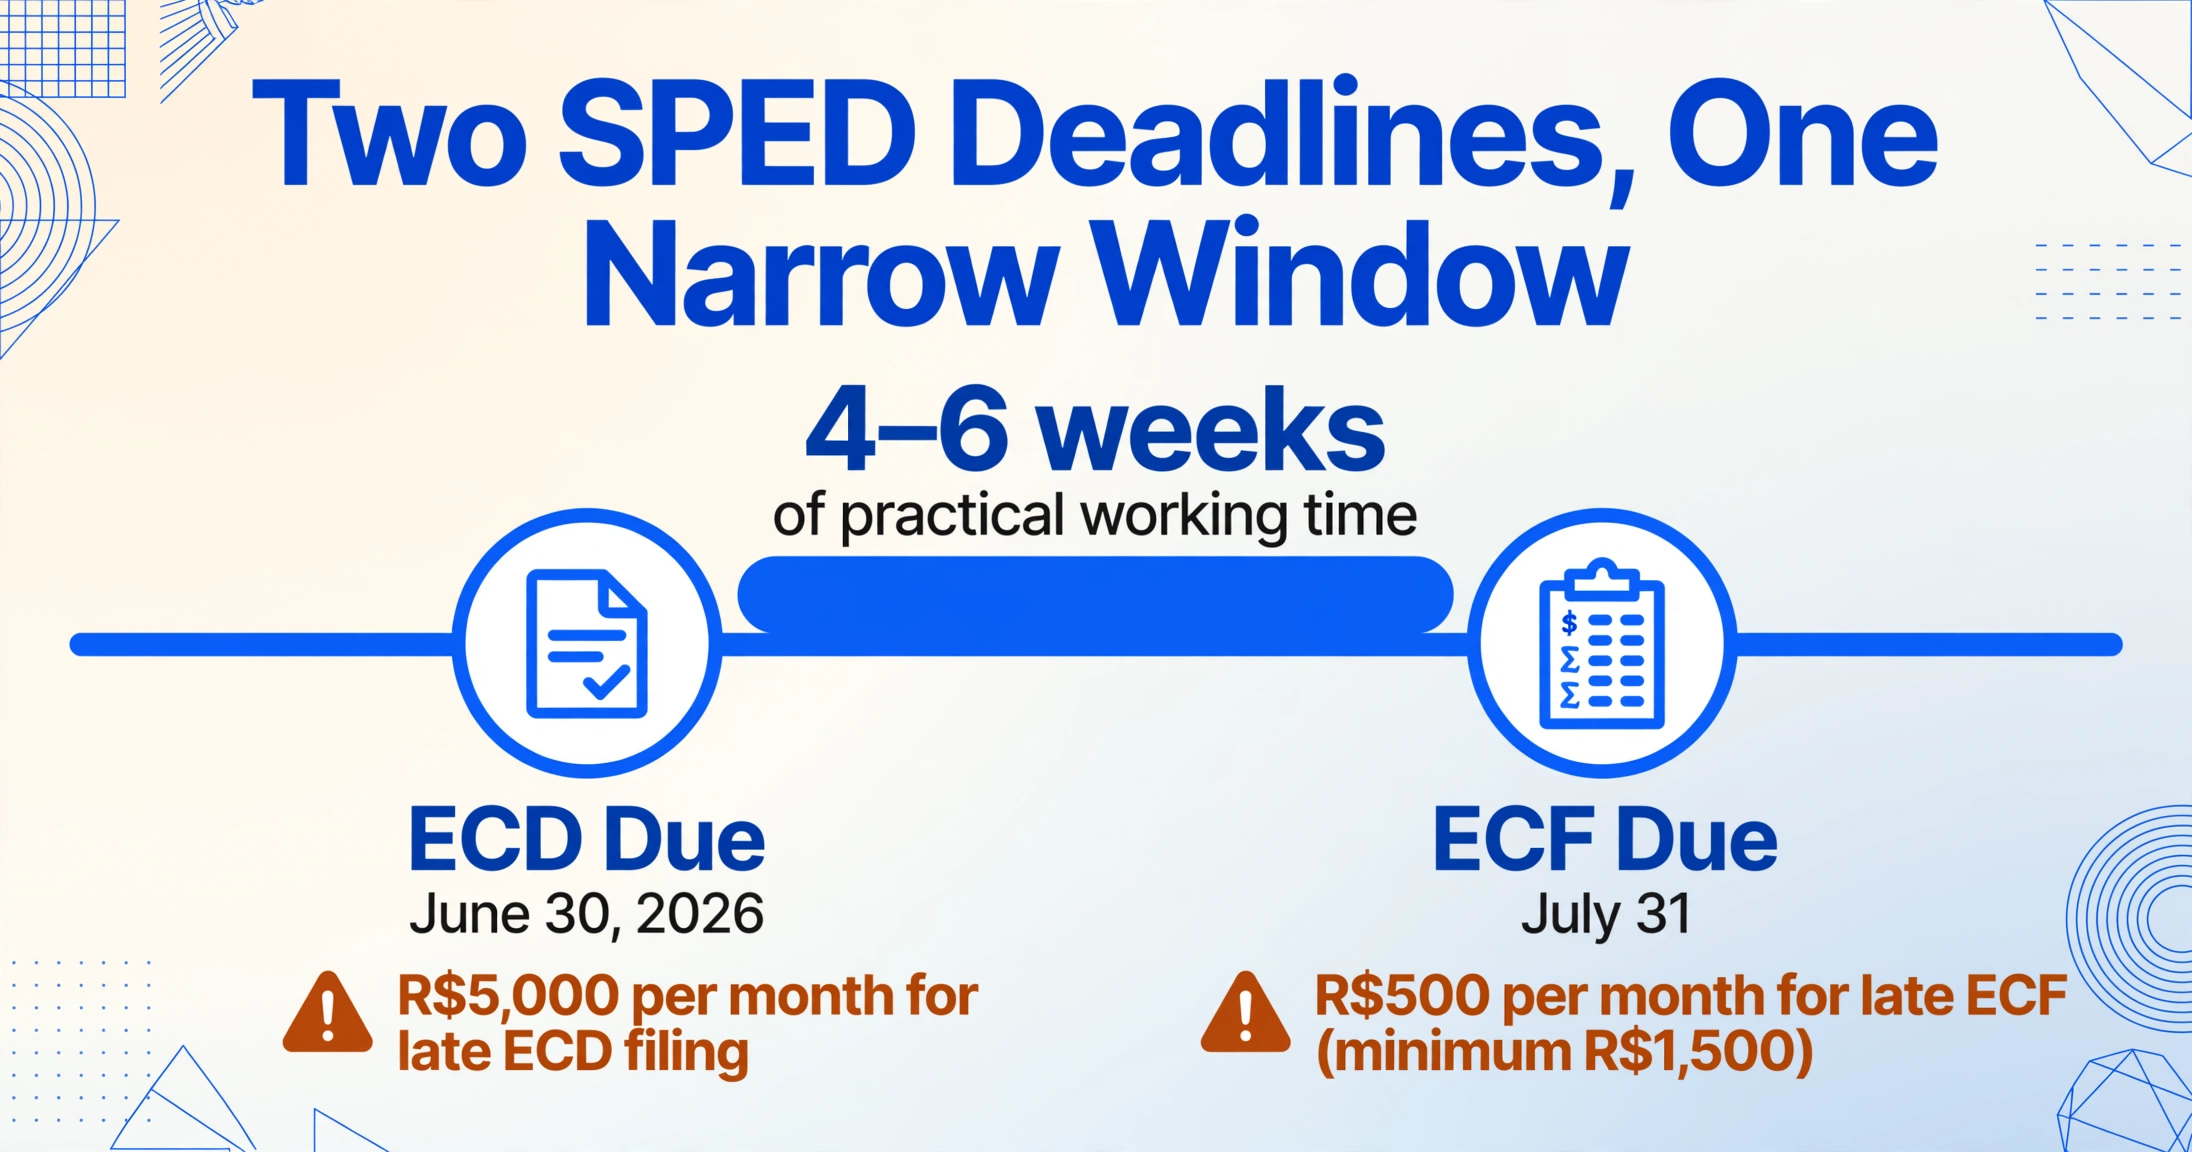
O cronograma é apertado por design. O ECD deve ser entregado até o último dia hábil de junho para o ano calendário anterior — 30 de junho de 2026, para os dados do ano calendário 2025. O ECF segue um mês depois, em 31 de julho. Entre os dois prazos, a equipe de contabilidade de uma empresa deve encerrar os livros do ano anterior, gerar e validar o arquivo ECD, enviá-lo e, depois, usar a saída do ECD como base para o cálculo fiscal do ECF. Isso deixa aproximadamente de quatro a seis semanas de tempo de trabalho prático entre a entrega do ECD e o prazo do ECF — e durante essas semanas, a equipe também realiza a revisão manual que confirma que os dados do ECD são consistentes e que os ajustes do ECF são corretamente derivados deles.
A consequência de perder qualquer um dos prazos é automática: R$5.000 por mês por atraso na entrega do ECD, mais R$500 por mês (mínimo R$1.500) por atraso na entrega do ECF, conforme a Lei nº 10.426/2002. Mas as penalidades contam apenas parte da história. Uma entrega tardia ou inconsistente aumenta a probabilidade de ser marcado para uma auditoria fiscal — um resultado cujo custo excede em muito a multa mensal, tanto em honorários profissionais diretos como em distração gerencial indireta.
A pressão, então, não é artificial. É estrutural: os prazos deixam pouca margen, as penalidades são reais, e a revisão manual é a única salvaguarda entre os dados como estão no arquivo e os dados como a Receita Federal os verá.
Por que "Os Dados Estão Corretos" Leva de 40 a 80 Horas para Confirmar
Para entender por que a revisão manual do SPED consome tanto tempo, é preciso observar o que um arquivo ECD de uma empresa de médio porte realmente contém. O arquivo é um documento de texto simples, estruturado conforme a especificação do Sistema Público de Escrituração Digital — atualmente o Leiaute 9 para ECD e o Leiaute 12 para ECF. Cada linha começa com um código de Registro que identifica o tipo de registro que carrega. Um arquivo típico tem de 80.000 a 150.000 linhas.
O trabalho do revisor manual não é ler cada linha. É verificar se os principais grupos de Registro — o balancete (C155), o plano de contas (C050), os saldos de encerramento (C157), os resumos de lançamentos contábeis (I200/I250) — são internamente consistentes e se os ajustes fiscais da ECF (M300 para e-Lalur, M350 para e-Lacs) correspondem aos dados subjacentes da ECD. Na prática, isso significa extrair subconjuntos de dados do arquivo, cruzar totais e rastrear saldos de contas específicos de uma seção para outra.
Três características estruturais do formato SPED tornam esse trabalho muito mais demorado do que deveria ser.
Problema Estrutural 1: Texto de Largura Fixa que o Excel Não Consegue Ler como Dados Estruturados
Um arquivo ECD não é uma planilha. É um arquivo de texto de largura fixa, onde cada tipo de Registro tem seu próprio layout de campos em posições específicas de caracteres, delimitado por caracteres de pipe. Ao abri-lo no Excel usando o assistente de importação de texto com delimitador de pipe, cada linha vira uma linha — mas o significado de cada coluna depende inteiramente de qual código de Registro aparece na primeira coluna.
Um Registro C155 (detalhe do balancete) tem campos para código da conta, saldo inicial, movimento de débito, movimento de crédito e saldo final em posições específicas dentro de sua estrutura de 390 caracteres. Um Registro I200 (lançamento contábil) tem campos para data do lançamento, número do lançamento e valor total — um layout totalmente diferente. Na importação bruta do Excel, ambos estão na mesma planilha, e a coluna G pode significar "saldo inicial" para uma linha C155 e "total do lançamento" para uma linha I200. A planilha não tem como tratá-los de forma diferente.
Para extrair apenas o balancete, o revisor filtra a planilha para linhas onde a coluna A é igual a "C155". Isso reduz os dados visíveis aos registros do balancete, mas os cabeçalhos das colunas ainda são genéricos — o revisor deve lembrar ou consultar que a coluna H em uma linha C155 corresponde ao saldo inicial, enquanto a coluna I corresponde ao movimento de débito. Um único erro de digitação no filtro ou uma coluna mal posicionada durante a importação produz um conjunto de dados que parece plausível, mas está estruturalmente errado. O custo de tempo não é apenas a filtragem. É a sobrecarga mental de manter o layout dos campos na cabeça enquanto se examinam milhares de linhas.
Problema Estrutural 2: Mais de 40 Tipos de Registro em um Único Arquivo
O layout do ECD define mais de 40 tipos distintos de Registro em seis Blocos (0, C, I, J, K e 9). Cada tipo de Registro tem um layout de campos diferente. Um revisor que precise fazer referência cruzada entre o balancete (C155), os lançamentos contábles (I200) e as alocações por centro de custo (C100) deve extraer três subconjuntos diferentes do mesmo arquivo, cada um com seu próprio mapeamento de colunas, e depois conciliar manualmente os totais entre eles.
O ECF adiciona outra camada de complexidade. Sua estrutura de Registro incluye o Bloco E (dados recuperados do ECD), o Bloco M (ajustes de e-Lalur e e-Lacs) e o Bloco Y (informações sobre partes relacionadas e preços de transferência). O Registro M300 do ECF (ajustes da Parte A do e-Lalur) faz referência a códigos de conta específicos do plano de contas C050 do ECD — uma dependência entre arquivos que exige que o revisor abra dois arquivos .txt independentes, extraiga subconjuntos correspondentes de cada um e verifique a consistência manualmente.
Nenhuna validação feita pelo PVA verifica essa consistência entre arquivos. O PVA valida que cada arquivo individual cumpre a especificação do layout. Não verifica que o saldo final do ECD para a conta 4.01.01 corresponda ao saldo inicial trazido ao registro de recuperação E010 do ECF. Essa verificação fica inteiramente a cargo do revisor humano.
Problema Estrutural 3: Sem Validação Cruzada entre Arquivos Integrada no PVA
Esta é a lacuna mais consequente de todo o ecossistema SPED. Os Programas Validadores e Assinadores (PVAs) para ECD e ECF são independentes. Eles validan sintaxis, intervalos de campos e a sequência de Registro dentro de cada arquivo. Não fazem referência cruzada entre os dois arquivos. Não assinalan uma inconsistência quando o saldo final do ECD para uma conta determinada difiere do saldo inicial que o ECF recuperou no Bloco E. Não verifican que os ajustes M300 no ECF correspondan às provisiones contables no ECD.
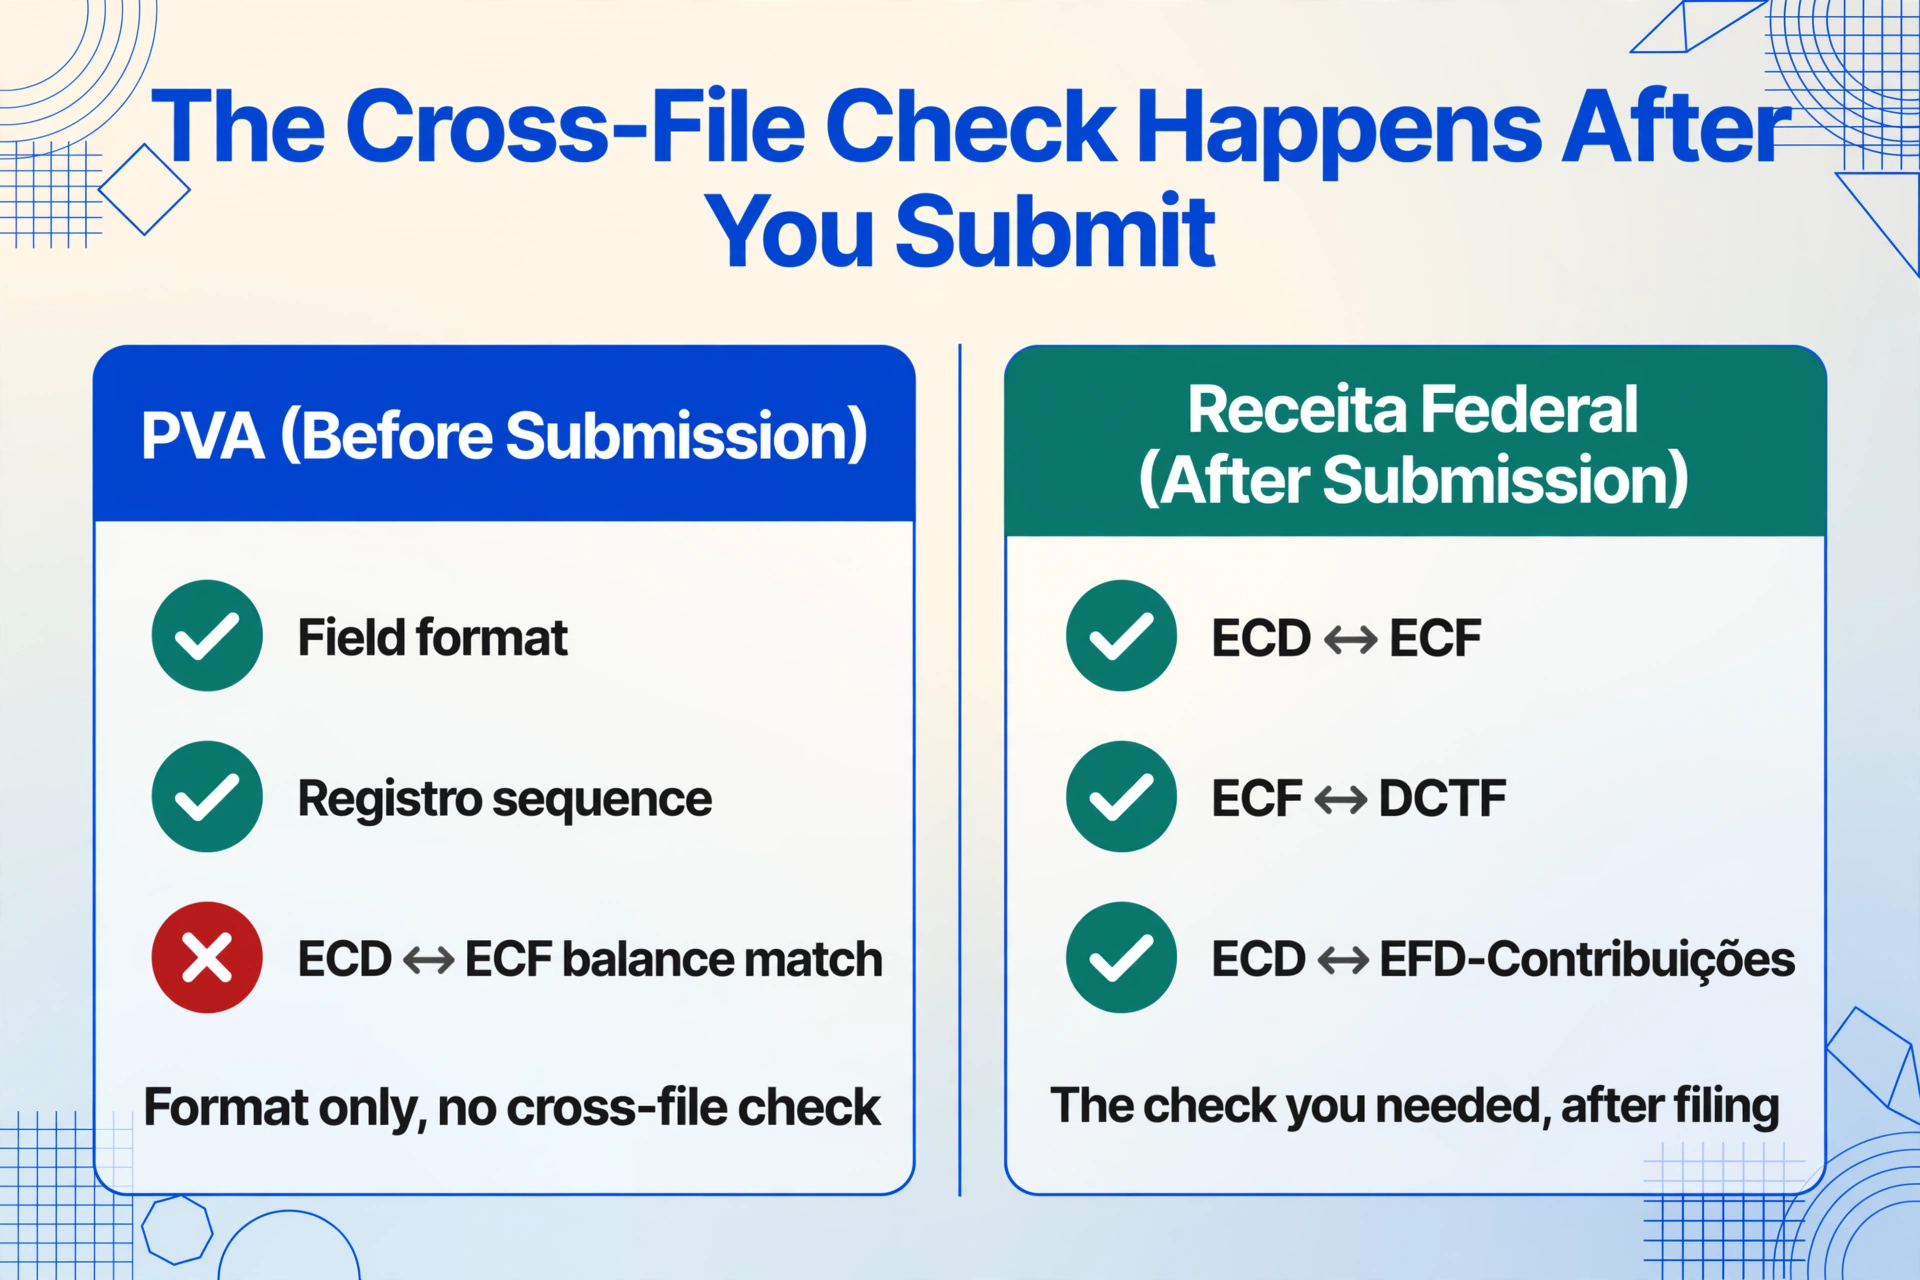
A Receita Federal, claro, realiza essa referência cruzada — depois da entrega. Os sistemas da RFB comparan os dados do ECD com os do ECF, o ECF com a DCTF e o ECD com a EFD-Contribuições, usando uma verificação cruzada automatizada cada vez mais sofisticada, que foi reforzada com capacidades de inteligência artificial desde 2026. Quando uma discrepância é encontrada após a entrega, a empresa recebe uma notificação, o ajuste é registrado e o risco de auditoría aumenta. A revisión manual é a única oportunidade de detectar e corrigir essas discrepâncias antes de que se tornen parte do registro permanente.
O resultado: um processo em que o contador gasta horas fazendo um trabalho que um motor de referência cruzada automatizado poderia fazer em segundos — e a RFB já tem esse motor do lado da fronteira de entrega.
O Efeito Cascata: Quando a Revisão da ECD Atrasa a Entrega da ECF
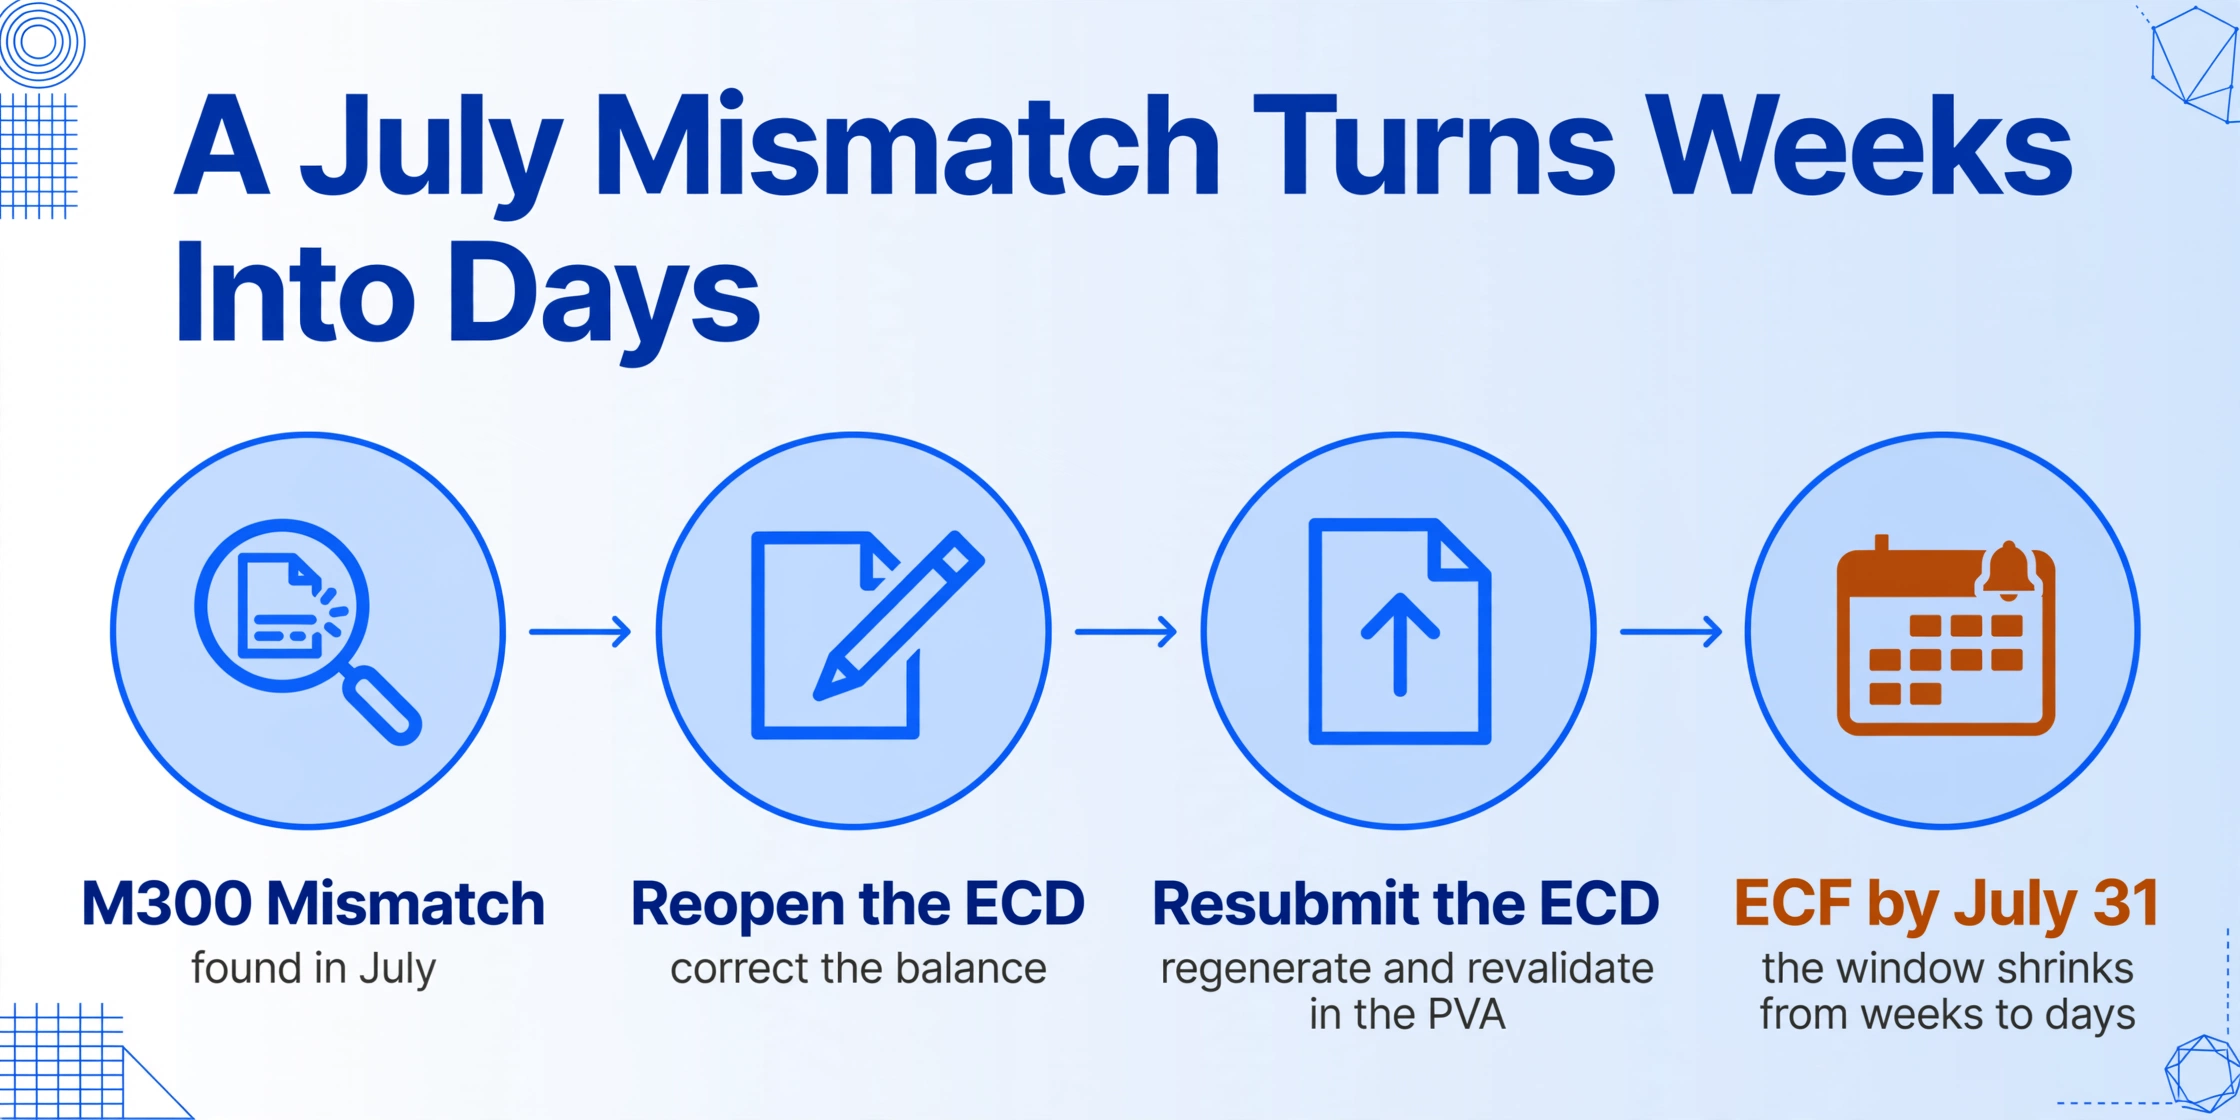
Como a ECF depende da ECD como base contábil (o Bloco E recupera os saldos finais e as contas mapeadas da ECD), qualquer atraso ou erro na revisão da ECD se propaga diretamente para o cronograma da ECF. Uma correção encontrada durante a preparação da ECF — "este ajuste M300 não corresponde à conta da ECD correspondente" — exige reabrir o arquivo da ECD, fazer a correção, gerar um arquivo substituto da ECD, revalidá-lo no PVA e reenviá-lo antes que a ECF possa prosseguir. Esse retrabalho em cascata é a maior fonte de estresse de última hora no ciclo do SPED.
Na prática, uma empresa que descobre uma inconsistência ECD↔ECF na segunda semana de julho enfrenta um cronograma comprimido, em que a correção da ECD precisa ser processada antes que a ECF possa ser finalizada, e ambas devem ser entregues até 31 de julho. A janela de trabalho diminui de semanas para dias, e cada correção carrega o risco de introduzir uma nova inconsistência em outro ponto do arquivo.
Para Onde a Indústria Está Caminhando (e Por Que a Revisão Manual Persiste)
A Receita Federal está investindo em suas capacidades de análise entre arquivos. A introdução, em 2026, do cruzamento de dados aprimorado por IA (relatada por múltiplas firmas de consultoria brasileiras) sinaliza que a lacuna entre o que as ferramentas de envio podem fazer e o que a análise pós-envio da RFB pode fazer está aumentando. No lado do contribuinte, no entanto, as ferramentas disponíveis para revisão pré-envio não acompanharam esse ritmo. O PVA valida o formato. O Excel filtra por código de Registro. Tudo o que está no meio — a verificação real de que os dados são consistentes, completos e compatíveis de um arquivo para o outro — permanece manual.
Essa assimetria é a razão fundamental pela qual os contadores passam semanas na revisão do SPED. Não porque são lentos ou despreparados, mas porque o formato distribui os dados financeiros mais importantes de uma empresa em múltiplos arquivos de texto com estruturas divergentes, e as ferramentas disponíveis esperam que o leitor mantenha os layouts dos campos e as relações entre arquivos na cabeça enquanto examina dezenas de milhares de linhas. É um problema de formato que parece um problema de preparação visto de fora — e a diferença importa porque a solução é estrutural, não motivacional.
Insight principal: O problema da revisão manual do SPED não é um problema de "pouco tempo antes do prazo". É um problema de muitos tipos de Registro, poucas referências entre arquivos e zero ferramentas analíticas entre a validação de formato do PVA e os olhos do revisor humano. Uma ferramenta que possa ler múltiplos tipos de Registro pelo significado — não pelo deslocamento de bytes — e produzir tabelas estruturadas a partir de qualquer arquivo SPED na mesma sessão não é uma conveniência. É uma resposta estrutural para um problema estrutural.
Perguntas Frequentes
P: Quanto tempo leva uma revisão manual completa da ECD para uma empresa de médio porte?
Com base nos fluxos de trabalho relatados por escritórios de contabilidade, uma revisão completa de referência cruzada ECD↔ECF para uma empresa com 80.000 a 150.000 linhas de dados ECD leva de 8 a 12 horas por ano. Para uma janela de comparação de três anos, o tempo total de revisão excede 30 horas apenas para a etapa de referência cruzada, sem incluir a extração inicial de dados e o trabalho de formatação.
P: O PVA detecta inconsistências de dados?
O PVA valida a conformidade de sintaxe e formato — tipos de campos, Registros obrigatórios, ordenação de sequência. Ele não realiza verificações cruzadas semânticas entre diferentes tipos de Registro ou entre arquivos ECD e ECF. Um registro C155 com saldo inicial que não corresponde ao saldo final do ano anterior passará na validação do PVA, desde que o formato do campo esteja correto.
P: Quais são as inconsistências mais comuns encontradas durante a revisão manual?
Os problemas mais frequentes são divergências entre os saldos finais da ECD e os saldos recuperados na ECF no Bloco E (E010), erros nos valores de ajuste M300 em relação à provisão contábil subjacente e referências cruzadas ausentes na tabela de contas mapeadas E015. Todas são inconsistências entre arquivos que o PVA não detecta.
P: A revisão manual ainda é necessária se a empresa utiliza um ERP importante com módulos SPED?
Sim. Os módulos de ERP (SAP TDF, Oracle NetSuite Brazil Localization, Senior, Domínio) geram os arquivos ECD e ECF a partir dos dados transacionais da empresa. Eles não realizam verificações de consistência entre arquivos nos resultados ECD e ECF gerados. A geração do arquivo é automatizada; a verificação dos dados não é. A etapa de revisão manual não é uma função da ferramenta de geração, mas uma função do próprio formato SPED.
P: O que acontece se uma inconsistência for encontrada após a entrega da ECF?
A empresa apresenta uma ECF retificadora com os dados corrigidos. A Receita Federal compara as declarações original e retificadora como parte do seu processo de pontuação de risco. Correções frequentes ou correções que envolvem grandes variações de valores aumentam a pontuação de risco de auditoria da empresa. O mecanismo de referência cruzada da RFB sinaliza automaticamente divergências entre os dados declarados de ECD, ECF, DCTF e EFD-Contribuições.
P: Ferramentas de extração com IA podem ajudar a reduzir o tempo de revisão manual do SPED?
Ferramentas como ImageToTable.ai que usam Extração de Colunas Personalizadas podem reduzir a parte de preparação de dados da revisão — extraindo o balancete, os ajustes do e-Lalur e as tabelas de referência cruzada dos arquivos ECD e ECF em tabelas Excel estruturadas — de horas para minutos. O revisor ainda aplica julgamento profissional, mas o faz sobre dados limpos, em vez de texto bruto delimitado por pipe com tipos de Registro mistos. A economia de tempo vem da eliminação das etapas de filtragem, remapeamento de colunas e limpeza estrutural que atualmente consomem a maior parte do ciclo de revisão.
Além do Prazo — Um Processo Que Merece Ferramentas Melhores
O ciclo anual de revisão do SPED revela uma incompatibilidade básica: o formato em que seus dados residem e a ferramenta que você usa para verificá-los foram projetados para propósitos diferentes. O formato SPED foi projetado para validação por máquina — campos de largura fixa, códigos de Registro, delimitadores de pipe, tudo otimizado para um parser. A ferramenta que a maioria dos contadores usa para revisá-lo é uma planilha de uso geral, que trata cada linha da mesma forma, independentemente do tipo de Registro. O revisor precisa preencher a lacuna entre os dois — e esse trabalho de preenchimento é o que leva de 40 a 80 horas todos os anos.
Preencher essa lacuna não é difícil em um sentido técnico. É mecanicamente repetitivo: filtrar, verificar, mapear, conferir, refiltrar com um código de Registro diferente, repetir. O trabalho desaparece quando a etapa de extração entende os tipos de Registro pelo significado, e não pelo filtro. Para as equipes de contabilidade brasileiras que enfrentam o ciclo de prazos de junho-julho, a questão não é se a revisão manual é necessária — é se a preparação de dados que a precede precisa consumir a maior parte do tempo disponível.