Automatisierter Zahlungsabgleich
beginnt weiterhin mit einem Dokument
Jede Plattform für automatisierten Zahlungsabgleich macht dasselbe Versprechen: Laden Sie Ihre Transaktionen, und sie gleicht sie mit Ihrem Hauptbuch ab, markiert die Ausnahmen und verkürzt den Abschluss. Dieses Versprechen gilt für Teams, deren Daten bereits als saubere Zeilen ankommen. Es sagt nichts darüber aus, woher die Transaktionen stammen, wenn die Daten es nicht tun. Bevor eine einzige Abgleichregel läuft, muss jemand einen Kontoauszug als PDF, einen Abrechnungsbericht des Zahlungsdienstleisters und einen Ordner mit Zahlungsscreenshots in eine konsistente Tabelle verwandeln. Diese Konvertierung ist der erste Schritt des automatisierten Zahlungsabgleichs, den die meisten Anbieteranleitungen in einem Satz übergehen – und genau hier scheitern Implementierungen.
Wichtigste Erkenntnisse
- Der Abgleich war nie der schwierige Teil, doch jedes Abgleich-Tool automatisiert ihn und setzt voraus, dass Ihre Transaktionen als saubere Zeilen ankommen.
- Kontoauszüge, Zahlungsdienstleister-Berichte und Zahlungsscreenshots kommen als Dokumente an, sodass die Engine Ausnahmen markiert, die in Wirklichkeit Extraktionslücken sind.
- Der Engpass ist der Sammelschritt vor dem Abgleich, und die Definition eigener Spalten ermöglicht es ImageToTable.ai, diese Dokumente ohne Vorlage in Zeilen zu lesen.
Was automatisierter Zahlungsabgleich tatsächlich automatisiert
Zahlungsabgleich ist die Praxis, für jede Zahlung nachzuweisen, dass drei Datensätze übereinstimmen: was Ihr Unternehmen erwartet hat, was tatsächlich eingegangen ist und was im Hauptbuch verbucht wurde. Die Erwartungsseite befindet sich in Ihrem Buchhaltungs- oder Abrechnungssystem. Die Eingangsseite befindet sich auf einem Kontoauszug, einer Kartendatei oder einem Auszahlungsbericht des Zahlungsdienstleisters. Die Verbuchungsseite befindet sich im Hauptbuch, sobald ein Eintrag erfasst wurde.
Automatisierter Zahlungsabgleich ist Software, die den Vergleich über diese Quellen hinweg durchführt und die Positionen isoliert, die nicht übereinstimmen. Anstatt dass eine Person einen Kontoauszug öffnet und jede Zeile mit dem Hauptbuch abgleicht, erfasst das System beide Seiten, wendet Abgleichregeln an, paart passende Einträge und leitet den Rest in eine Ausnahmewarteschlange. Die verbleibende Arbeit für eine Person besteht darin, die Ausnahmen zu untersuchen, anstatt jede Zeile zu lesen.
Automatisierter Zahlungsabgleich führt den Vergleich durch. Er erstellt nicht die Datensätze, die verglichen werden. Wenn eine Transaktion nur in einem PDF oder Screenshot existiert, kann die Abgleich-Engine sie nicht sehen, bis etwas dieses Dokument in eine Zeile umwandelt.
Aus diesem Grund hängen die Tools, die in einer Demo leistungsstark wirken, von einer vorgelagerten Annahme ab. Die meisten Plattformen bewerben Plug-and-Play-Integrationen: einen Bankfeed, einen automatischen Transaktionsimport, der Zeilen direkt aus einem verknüpften Konto zieht, oder eine API-Verbindung zu einem Zahlungsdienstleister. Diese Kanäle funktionieren, wenn die Daten digital entstanden sind und die Integration existiert. Sie decken nicht die älteren Kontoauszüge ab, das passwortgeschützte Bank-PDF, den Bericht des Zahlungsdienstleisters ohne Buchhaltungsintegration oder den Bestätigungs-Screenshot, der der einzige Nachweis einer Zahlung ist. Diese Lücke ist das Thema dieses Leitfadens.
Warum der Prozess existiert: Betrugserkennung und ein schnellerer Abschluss
Der Abgleich ist eine Kontrolle, keine lästige Pflicht. Die Association of Certified Fraud Examiners nennt den Kontenabgleich unter den aktiven Erkennungsmethoden, die mit geringeren Betrugsverlusten und schnellerer Aufdeckung verbunden sind, und ihre Studie Occupational Fraud 2024 ergab, dass ein typisches Schema etwa 12 Monate läuft, bevor es jemand bemerkt. Ein Jahr ist lang genug, damit doppelte Zahlungen, geänderte Bankdaten und nicht unterstützte Belastungen unbemerkt anwachsen.
Der zweite Grund ist der Abschluss. Der Abgleich liegt auf dem kritischen Pfad des Monatsabschlussprozesses, da die Bücher erst finalisiert werden können, wenn eingegangenes Geld mit Hauptbucheinträgen verknüpft ist. APQCs Open Standards Benchmarking setzt den branchenübergreifenden Median für die Fertigstellung monatlicher konsolidierter Abschlüsse auf sechs Tage, mit Spitzenperformern bei fünf und den langsamsten bei zehn. Jeder Tag, an dem der Abgleich zu spät läuft, verschiebt diese Zahl nach außen.
Zwei Dinge rechtfertigen den Aufwand: Der Abgleich ist eine der wenigen Kontrollen, die Betrug erkennt, solange er noch klein ist, und er steuert den Abschluss. Beides wird schwieriger, wenn die Quelldaten als Dokumente statt als Feeds ankommen.
Die sechs Schritte – und der eine, den die Automatisierung als gelöst betrachtet
Der Abgleich folgt einer wiederholbaren Abfolge. Die Versionen, die Zahlungsplattformen und Wirtschaftsprüfungsgesellschaften veröffentlichen, unterscheiden sich in der Formulierung, beschreiben aber dieselben sechs Schritte in derselben Reihenfolge.
| Schritt | Was passiert | Was die Automatisierung in der Regel übernimmt |
|---|---|---|
| 1. Sammeln und normalisieren | Kontoauszüge, Berichte der Zahlungsdienstleister, Screenshots und Buchungsdatensätze erfassen und in eine einheitliche Struktur aus Daten, Beträgen, Richtungen und Referenzen bringen. | Wird in der Regel als gelöst betrachtet – durch Integrationen, die Ihre tatsächlichen Quellen möglicherweise nicht abdecken. |
| 2. Abgleichen | Jeden internen Datensatz mit seinem externen Gegenstück anhand von Betrag, Datum, Referenz oder einer Toleranzregel paaren. | Wird durch Regeln und Bewertungen automatisiert, sobald beide Seiten strukturiert sind. |
| 3. Abweichungen identifizieren | Alles kennzeichnen, was sich nicht paaren lässt, und eine Ausnahmeliste erstellen. | Wird durch Abgleich-Ergebnisse und Begründungscodes automatisiert. |
| 4. Untersuchen | Feststellen, warum der Posten fehlgeschlagen ist: eine Gebühr, eine zeitliche Lücke, eine Teilzahlung, ein Duplikat oder ein echter Fehler. | Wird unterstützt, nicht ersetzt. Eine Person entscheidet weiterhin. |
| 5. Anpassen und erfassen | Gebühren, Korrekturen und Wechselkursdifferenzen mit einer klaren Beschreibung buchen. | Wird durch Vorschläge unterstützt und von einer Person freigegeben. |
| 6. Prüfen und abschließen | Salden verifizieren, Belege aufbewahren und den Zeitraum abschließen. | Automatisierte Berichterstattung und Prüfpfad. |
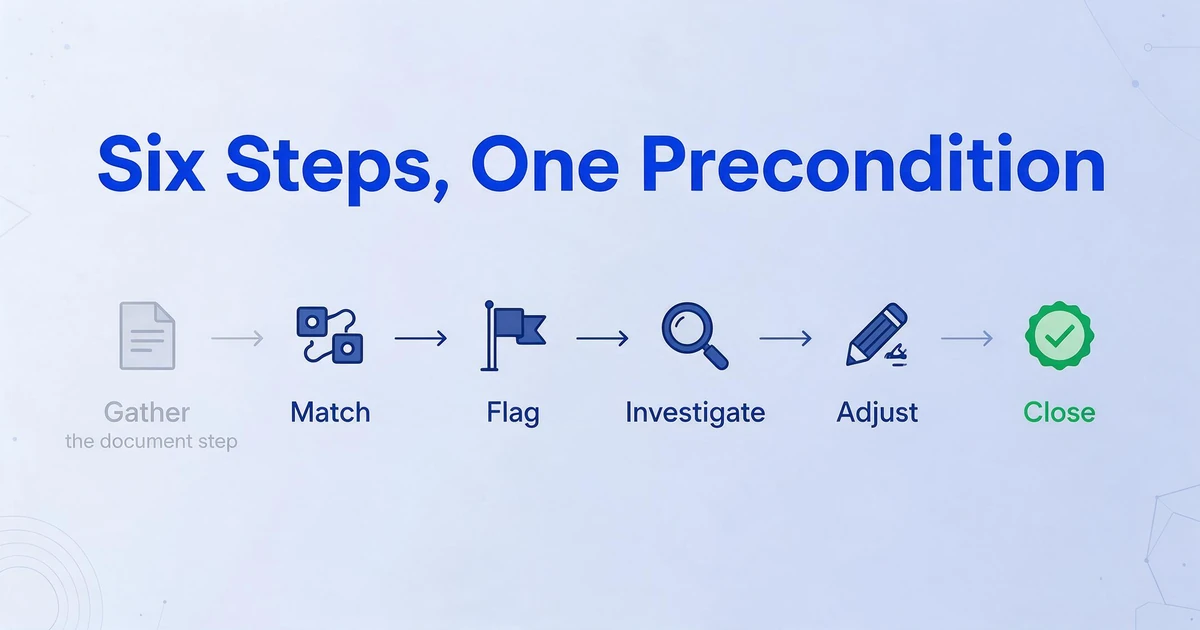
Beachten Sie, wo die Automatisierungsanbieter ihre Entwicklungsarbeit investieren. In den Schritten zwei bis sechs liegen die Abgleich-Engines, Ausnahmewarteschlangen und Dashboards – und diese sind tatsächlich automatisiert. Schritt eins wird als Voraussetzung behandelt, als eine Zeile mit dem Hinweis „Verbinden Sie Ihre Datenquellen.“ Diese Darstellung ist fair, wenn jede Quelle eine API, ein CSV-Export oder ein Live-Bankfeed ist. Sie ist nicht fair für die vielen Teams, deren Kontoauszüge und Bestätigungen als Dokumente eintreffen – und genau deshalb verdient der erste Schritt eine eigene Betrachtung.
Wohin die manuellen Stunden tatsächlich fließen
Fragen Sie Menschen, die beruflich abgleichen, wo die Zeit verloren geht, und die Antwort lautet nicht: die Abgleichregeln. Es ist das Sammeln und das Herausfinden. Auf r/Accounting beschreibt ein Thread mit dem Titel „anyone else just stuck in spreadsheet hell trying to match payments to invoices" den Kreislauf direkt: „every month im cross referencing invoices with bank transactions and it takes forever... half my time is just figuring out who paid what and whether it matches the right invoice" (r/Accounting). Das Abgleichen ist der einfache Teil. Festzustellen, was eine unbeschriftete Kontoauszugszeile tatsächlich ist, kostet die Stunden.
Das Muster wiederholt sich in größerem Maßstab. In einem r/fintech-Thread über manuelle Abstimmungen schrieb ein Finanzverantwortlicher eines Softwareunternehmens mit 40 Mitarbeitern, dass drei Personen „die ersten 10 Tage nur mit dem Abgleich von Bankfeeds, dem Jagen von Belegen und der erneuten Eingabe von Lieferantenrechnungen verbringen", wobei Ausnahmen zusätzlich Stunden verschlingen (r/fintech). Die erneute Eingabe ist in beiden Berichten das verräterische Zeichen: Die Daten existieren bereits irgendwo, und jemand tippt sie erneut ab, um sie abgleichbar zu machen.
Ein Grund, warum das erneute Abtippen unvermeidbar ist, liegt bei den Zahlungsdienstleistern. Eine einzelne Einzahlung auf Ihr Bankkonto ist selten eine einzelne Transaktion. Wie Stripes Dokumentation zum Payout-Abgleich erklärt, kann eine automatische Auszahlung „Gelder aus mehreren Transaktionen enthalten", sodass eine Kontoauszugszeile einen Abrechnungs-Batch darstellt, der viele Kunden Zahlungen abzüglich Gebühren, Rückerstattungen und Anpassungen umfasst. Stripe weist außerdem darauf hin, dass manuelle und sofortige Auszahlungen auf Transaktionsebene überhaupt nicht abgeglichen werden können, was den Händler für die Aufschlüsselung verantwortlich macht. Um eine Einzahlung den darin enthaltenen Transaktionen zuzuordnen, benötigen Sie diese Transaktionen zunächst als Zeilen.
Der Engpass bei der automatisierten Zahlungsabgleich ist nicht das Abgleichen. Es ist der Schritt davor: Dokumente und Batch-Einzahlungen in transaktionsgenaue Zeilen zu verwandeln, die eine Abgleichregel lesen kann.
Warum sich die Quelldokumente der Automatisierung widersetzen
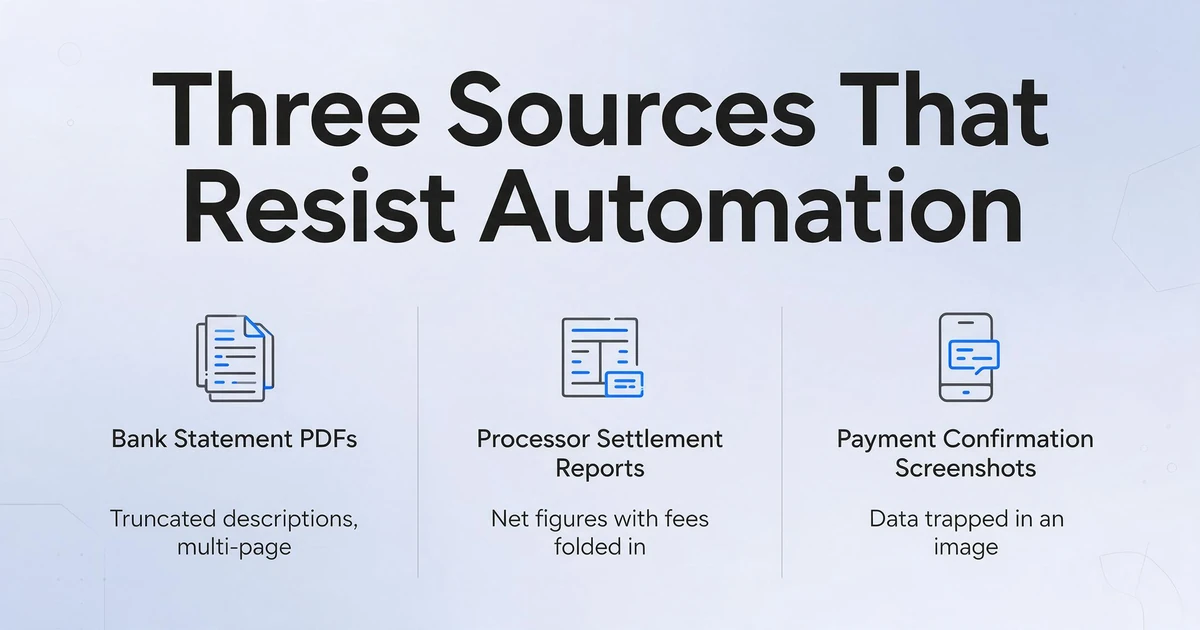
Drei Arten von Quelldatensätzen verursachen den Großteil der Reibung, und jede widersetzt sich der Automatisierung aus einem anderen Grund.
Kontoauszug-PDFs. Ein monatlicher Kontoauszug enthält eine Tabelle mit Transaktionen, gekürzten Beschreibungen, gemischten Soll- und Habenbuchungen sowie einem laufenden Saldo, oft über mehrere Seiten hinweg. Der Kontoauszug eines einzelnen Kontos kann Spaltenüberschriften enthalten, die keinerlei Entsprechung in Ihrem Hauptbuch haben. Wenn sich das Konto über mehrere Seiten erstreckt, müssen die Zeilen vor dem Abgleich wieder zu einer durchgehenden Liste zusammengesetzt werden, sonst wird eine Transaktion auf Seite drei als ein anderer Datensatz behandelt als dieselbe Transaktion, auf die auf Seite vier Bezug genommen wird.
Abrechnungsberichte von Zahlungsdienstleistern. Diese Berichte dokumentieren den Batch hinter einer Auszahlung, und die relevanten Zahlen sind häufig Nettobeträge, in denen Gebühren bereits enthalten sind. Ein Tag mit 10.000 $ Kartenumsatz kann als geringerer Nettobetrag auf dem Bankkonto landen, und die Rekonstruktion, welche Transaktionen diese Einzahlung erzeugt haben, erfordert den Vergleich von Bruttobeträgen, Gebühren, Rückerstattungen und Rückbuchungen über zwei verschiedene Dateien hinweg.
Zahlungsbestätigungs-Screenshots. Wenn eine Zahlung über eine App läuft, die keine Buchhaltungsintegration bietet, kann der Bestätigungsbildschirm die einzige vollständige Aufzeichnung der Transaktion sein. Betrag, Datum und Gegenpartei sind sichtbar, aber sie sind in einem Bild gefangen, und der einzige Weg in eine Tabellenkalkulation führt über das Ablesen des Bildschirms und die manuelle Eingabe. Dies ist dieselbe Fragmentierung, die den Zahlungsabgleich über mehrere Apps hinweg selbst für Unternehmen, die Buchhaltungssoftware verwenden, zu einer manuellen Aufgabe macht.
Keine dieser Quellen ist exotisch. Sie sind das, was ankommt, wenn eine Bank keinen Datenfeed anbietet, ein Zahlungsdienstleister keine Integration mit Ihrem Hauptbuch hat oder eine Zahlungsmethode nie einen für die Buchhaltung konzipierten Export besaß. Der gemeinsame Nenner ist, dass die Daten vorhanden und für einen Menschen lesbar sind, aber nicht für eine Maschine strukturiert – und genau diese Lücke behandeln die nächsten beiden Abschnitte.
So sehen saubere Transaktionsdaten aus – Feld für Feld
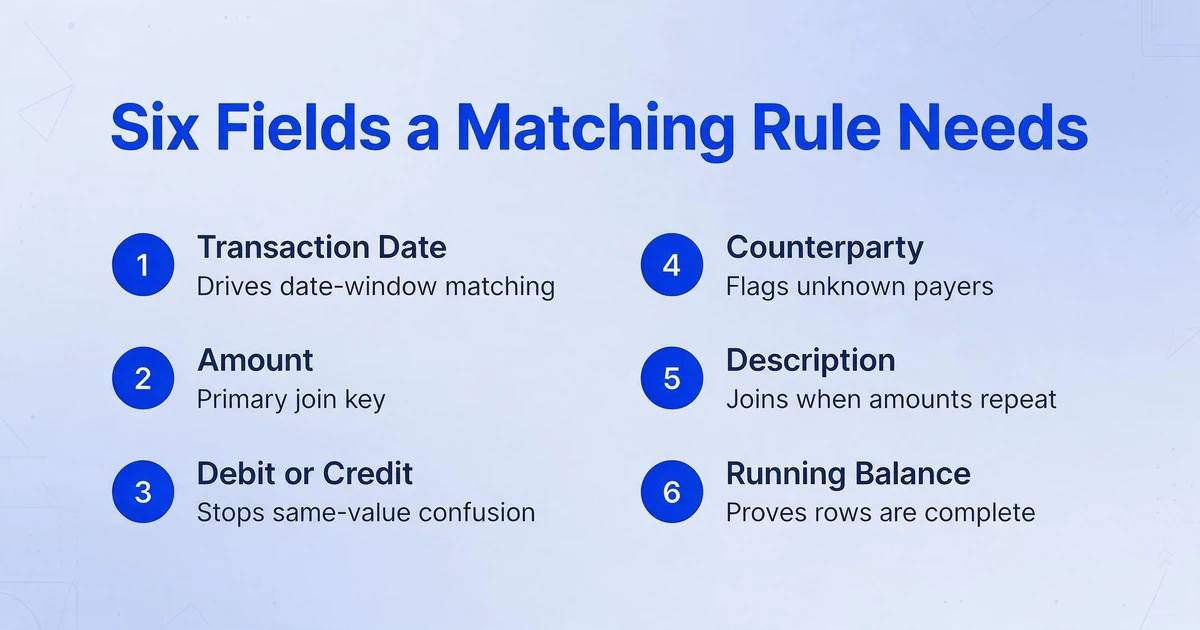
Eine Abgleich-Regel kann nur mit den Feldern arbeiten, die ihr zur Verfügung stehen. Die Ausgabe des Erfassungsschritts sollte daher dieselben Spalten enthalten, die ein Buchhalter von Hand schreiben würde. Fehlt ein Feld, hat die Regel weniger Anhaltspunkte für den Abgleich, und der Posten landet in der Ausnahmewarteschlange – aus einem Grund, den eine bessere Extraktion vermieden hätte.
| Feld | Warum der Abgleichschritt es benötigt |
|---|---|
| Transaktionsdatum | Steuert den Abgleich über Zeitfenster und bestimmt, welcher Periode die Zeile zugeordnet wird. |
| Betrag | Der primäre Verknüpfungsschlüssel für exakten Abgleich und Toleranzabgleich. |
| Soll- oder Haben-Richtung | Verhindert, dass eine Zahlung und eine Einzahlung mit demselben Wert als dasselbe Ereignis gelesen werden. |
| Gegenpartei oder Zahlender | Unterstützt den Abgleich, wenn keine Rechnungsnummer vorliegt, und kennzeichnet unbekannte Zahlende. |
| Beschreibung oder Referenz | Der einzige Verknüpfungsschlüssel zwischen einer Kontozeile und einer Rechnung, wenn Beträge abweichen oder sich wiederholen. |
| Kontostand | Belegt, dass die extrahierten Zeilen vollständig sind, da jede Zeile an die nächste anschließen sollte. |
Auszahlungsdatensätze enthalten einen zweiten Satz an Feldern, da eine Einzahlung viele Transaktionen umfasst. Für den Abgleich eines Batches benötigt die Extraktion den Bruttobetrag, die Gebühr des Zahlungsdienstleisters, den Nettobetrag und eine Kennung, die die Transaktionen mit der Einzahlung verknüpft – sei es eine Auszahlungs-ID, ein Abrechnungsdatum oder eine Batch-Referenz. Ohne die Auszahlungskennung existieren die Transaktionen zwar, lassen sich aber nicht gruppieren, und die eine Einzahlung bleibt eine rätselhafte Zeile im Hauptbuch.
Der Test dafür, ob Transaktionsdaten abgleichbereit sind, ist einfach: Lässt sich jede Zeile über mindestens zwei Felder mit einer Gegenpartei verknüpfen, und lässt sich jede Zeile auf einen Batch oder einen Kontoauszugssumme zurückführen? Wenn nicht, meldet die Abgleich-Engine Ausnahmen, die in Wirklichkeit Extraktionslücken sind.
Der Schritt, den Sie heute automatisieren können: Die Zeilen aus den Dokumenten holen
Der Sammelschritt ist nicht unlösbar, nur weil ein Dokument ein PDF oder ein Bild ist. Es ist ein Problem der Datenextraktion, und es ist der einzige Teil dieses Workflows, bei dem ein Tool die manuelle Arbeit übernehmen kann, ohne den Rest des Prozesses zu simulieren.
ImageToTable.ai liest die Quelldokumente und gibt die Transaktionszeilen als Tabellenkalkulation zurück. Sein Kernmechanismus ist Benutzerdefinierte Spaltenextraktion: Sie geben die gewünschten Spaltennamen ein, z. B. „Transaktionsdatum", „Betrag", „Beschreibung" und „Soll oder Haben", und die KI findet jeden Wert, indem sie versteht, was er bedeutet, statt wo er auf der Seite steht. Es gibt keine Vorlage zu zeichnen und kein Beispiel zu trainieren. Die von Ihnen eingegebenen Spaltennamen werden zu den Kopfzeilen der Ausgabetabelle, sodass die im vorherigen Abschnitt aufgeführten Felder genau die Felder sind, die Sie anfordern.
Für die Abgleicharbeit sind drei weitere Funktionen wichtig. Batch-Verarbeitung bedeutet, dass Sie viele Dateien auf einmal hochladen, z. B. zwölf monatliche Kontoauszüge oder einen Monat Zahlungsscreenshots, und diese zu einer einzigen Excel-Tabelle mit konsistenten Spalten zusammengeführt werden, sodass der Sammelschritt einen Datensatz statt einer Datei pro Quelle erzeugt. Mehrseiten-Zusammenführung gruppiert Ergebnisse, die zum selben logischen Dokument gehören: Aktivieren Sie sie und konfigurieren Sie eine Gruppierungsregel, z. B. eine neue Gruppe starten, wenn sich der Wert einer verfolgten Spalte ändert, eine gemeinsame Referenz über den Batch abgleichen oder eine feste Anzahl von Uploads gruppieren, und ein Kontoauszug, der sich über mehrere Seiten erstreckt, oder ein Screenshot-Satz, der ein Konto abdeckt, wird zu einem durchgehenden Satz von Zeilen. Für Zahlungsdienstleister-Batches führt eine berechnete Spalte eine Berechnung durch, die Sie im Spaltennamen während der Extraktion beschreiben, sodass eine Spalte wie Netto (Brutto - Gebühr) den abgeglichenen Betrag in jeder Zeile ausgibt und einen späteren Subtraktionsschritt erspart.
Die Ausgabe erfolgt als Excel, CSV oder JSON – genau das Eingabeformat, das eine Abgleich-Engine oder ein Buchhaltungsimport erwartet. Einen Kontoauszug-PDF in diese Form zu bringen, ist ein bekannter Weg, und die Mechanik des Umwandelns eines Kontoauszug-PDF in Excel gilt gleichermaßen für Kreditkartenabrechnungen, Zahlungsdienstleister-Berichte und Bestätigungsscreenshots. Der Sinn dieses Schritts ist bescheiden und konkret: Die Dokumente hören auf, Dokumente zu sein, und werden zu Zeilen.
Extraktion gleicht nichts ab. Sie erzeugt die strukturierten Transaktionsdaten, die der Abgleich – ob manuell oder automatisiert – als Eingabe konsumiert.
Was die Extraktion nicht leistet
Die Grenzen ehrlich zu ziehen, gehört zur richtigen Nutzung des Tools. ImageToTable.ai verbindet sich nicht mit Ihrer Bank oder Ihrem Buchhaltungssystem, gleicht keine Transaktionen mit Ihrem Hauptbuch ab, entscheidet nicht, ob eine Zahlung korrekt ist, und bucht keine Journaleinträge. Es liest Dokumente und liefert Daten. Der Abgleich, die Beurteilung und die Buchung bleiben bei Ihrem Team oder Ihrer Buchhaltungsplattform.
Diese Grenze ist bewusst gewählt, weil die gegenteiligen Behauptungen meist falsch sind. Ein Tool, das eine vollautomatische End-to-End-Abstimmung verspricht, muss sich entweder in jede Ihrer Quellen integrieren, was bei PDFs und Screenshots selten zutrifft, oder Übereinstimmungen raten, die es nicht verifizieren kann – und genau das erzeugt den Ausnahmerückstau, den Sie beseitigen wollten. Die sinnvolle Trennung lautet: das Lesen automatisieren, das Entscheiden behalten.
Damit das Lesen vertrauenswürdig ist, muss die Ausgabe überprüfbar sein. Der Prüfmodus mit Bbox-Verifizierung ermöglicht es Ihnen, über eine extrahierte Zelle zu fahren oder sie anzuklicken und genau zu sehen, woher dieser Wert im Originalbild stammt; ein Klick auf eine Bildregion springt zurück zur entsprechenden Zelle. Ein korrigiertes Feld lässt sich mit einem Klick mit dem ursprünglichen KI-Wert vergleichen. Diese Ebene ist bei Finanzdaten wichtig, denn eine einzelne falsch gelesene Ziffer in einem Betrag wird nachgelagert zu einer falschen Ausnahme. Das ersetzt nicht den Abgleich; es macht die extrahierten Daten sicher für den Abgleich.
Wo der verbleibende manuelle Aufwand liegt, ist gut dokumentiert. Das manuelle Abgleichen eines einzelnen Kreditkarten-Kontoauszugs – vom Herunterladen des Auszugs bis zur Prüfung jeder Belastung – dauert Stunden pro Monat, und die Arbeitskosten sind in den versteckten Kosten der manuellen Kreditkarten-Abstimmung aufgeführt. Für kleinere Unternehmen sind die strukturellen Gründe, warum der Abgleich ins Hintertreffen gerät, in dem Problem des Kontoauszugsabgleichs in kleinen Unternehmen behandelt. Die Extraktion beseitigt die erneute Eingabe, die beide beschreiben; sie überlässt die Untersuchung und die Freigabe dem Menschen – und genau dort gehört er hin.
Häufig gestellte Fragen
Was ist automatisierter Zahlungsabgleich?
Es ist Software, die Zahlungsdatensätze über Ihr internes Hauptbuch, externe Kontoauszüge wie Bankdateien oder Berichte von Zahlungsdienstleistern sowie die im Hauptbuch gebuchten Einträge abgleicht. Sie paart, was sie kann, anhand von Regeln, kennzeichnet, was sie nicht kann, als Ausnahmen und führt ein Prüfprotokoll. Der Abgleich und die Ausnahmebehandlung sind automatisiert; die Entscheidungen über Ausnahmen sind es in der Regel nicht.
Welche Schritte umfasst der Zahlungsabgleichsprozess?
Sechs Schritte in Reihenfolge: Quelldaten sammeln und normalisieren, Datensätze abgleichen, Abweichungen identifizieren, die Ursache untersuchen, Korrekturen anpassen und erfassen, dann den Zeitraum prüfen und abschließen. Abgleichstools automatisieren den Abgleich, die Kennzeichnung von Ausnahmen und die Berichterstattung. Sie hängen vom ersten Schritt ab, der Erstellung strukturierter Daten, bevor sie ausgeführt werden.
Gleicht ImageToTable.ai Zahlungen für mich ab?
Nein. Es extrahiert die Transaktionsdaten aus Kontoauszügen, Berichten von Zahlungsdienstleistern und Zahlungsscreenshots und gibt sie als Tabellenkalkulation zurück. Es verbindet sich nicht mit Ihrer Bank oder Ihrem Buchhaltungssystem, gleicht Transaktionen nicht mit Rechnungen ab und bucht keine Einträge. Es vervollständigt den Sammelschritt, sodass der Abgleichsschritt, ob manuell oder mit Software durchgeführt, saubere Zeilen zur Verfügung hat.
Welche Transaktionsdaten kann es aus einem Kontoauszug ziehen?
Welche Spalten Sie auch benennen. Bei Konto- und Kartenauszügen sind das typischerweise Transaktionsdatum, Beschreibung, Betrag, Soll- oder Haben-Richtung, Gegenpartei und laufender Saldo. Bei Auszahlungsdatensätzen von Zahlungsdienstleistern sind das Bruttobetrag, Gebühr, Nettobetrag und eine Auszahlungs- oder Batch-Kennung. Da Sie die Spalten definieren, statt ein festes Schema zu akzeptieren, entspricht die Ausgabe dem, was Ihr Abgleichsprozess erwartet.
Kann es gescannte Kontoauszüge und Zahlungs-Screenshots lesen?
Ja. Zu den Eingaben gehören PDFs, einschließlich passwortgeschützter Kontoauszüge, sowie JPG, PNG, WebP, AVIF und Screenshots. Da die Extraktion auf der Bedeutung jedes Werts basiert und nicht auf seiner Position auf der Seite, können ein gescannter Kontoauszug und ein App-Bestätigungsbildschirm dieselbe Tabelle mit denselben Spalten speisen. Eine Erkennungsgenauigkeit von bis zu 99 Prozent gilt für gedruckte Tabellendaten; dichte Handschrift oder ein Scan mit geringer Qualität wird besser auf einer höheren Verarbeitungsstufe verarbeitet.
Brauche ich trotzdem eine Buchhaltungssoftware, wenn ich die Daten extrahiere?
Ja, in den meisten Fällen. Die Extraktion erzeugt strukturierte Transaktionsdaten; sie führt kein Hauptbuch, gleicht kein Bankkonto ab und erstellt keine Finanzberichte. Die extrahierte Datei ist die Eingabe für die Software, die Sie für den Abgleich verwenden, oder für einen manuellen Prozess in einer Tabellenkalkulation. Das Tool übernimmt die erneute Eingabe zwischen dem Dokument und dem System – nicht das System selbst.
Automatisierter Zahlungsabgleich wird als Abgleich-Engine verkauft, und die Abgleich-Engines sind gut in dem, was sie tun. Der Teil, der stillschweigend darüber entscheidet, ob das Ganze funktioniert, liegt vorgelagert: ob die Transaktionen als Zeilen existieren. Die Teams, die am meisten aus der Abgleich-Automatisierung herausholen, behandeln den Sammelschritt als eigenes Projekt, denn eine Abgleichregel kann keine Zahlung finden, die noch in einem PDF oder einem Screenshot feststeckt.