Le rapprochement automatisé des paiements
commence toujours par un document
Chaque plateforme de rapprochement automatisé des paiements fait la même promesse : chargez vos transactions et elle les rapprochera de votre grand livre, signalera les exceptions et raccourcira la clôture. Cette promesse tient pour les équipes dont les données arrivent déjà sous forme de lignes propres. Elle ne dit rien sur l'origine des transactions lorsque ce n'est pas le cas. Avant qu'une seule règle de rapprochement ne s'exécute, quelqu'un doit transformer un relevé bancaire en PDF, un rapport de règlement du processeur de paiement et un dossier de captures d'écran de paiements en un tableau cohérent. Cette conversion est la première étape du rapprochement automatisé des paiements, la plupart des guides de fournisseurs la survolent en une phrase, et c'est là que les implémentations échouent.
Points clés à retenir
- Le rapprochement n'a jamais été la partie difficile, pourtant chaque outil de rapprochement l'automatise en supposant que vos transactions arrivent sous forme de lignes propres.
- Les relevés bancaires, les rapports de processeur de paiement et les captures d'écran de paiements arrivent sous forme de documents, si bien que le moteur de rapprochement signale des exceptions qui sont en réalité des lacunes d'extraction.
- Le goulot d'étranglement est l'étape de collecte avant le rapprochement, et définir vos propres colonnes permet à ImageToTable.ai de lire ces documents en lignes sans modèle.
Ce que le rapprochement automatisé des paiements automatise réellement
Le rapprochement des paiements consiste à prouver que trois enregistrements concordent pour chaque paiement : ce que votre entreprise attendait, ce qui a réellement été débité, et ce qui a été comptabilisé dans le grand livre. Le côté attendu se trouve dans votre système comptable ou de facturation. Le côté débité se trouve sur un relevé bancaire, un fichier de programme de carte, ou un rapport de paiement du processeur de paiement. Le côté comptabilisé se trouve dans le grand livre une fois l'écriture enregistrée.
Le rapprochement automatisé des paiements est un logiciel qui effectue la comparaison entre ces sources et isole les éléments qui ne concordent pas. Au lieu qu'une personne ouvre un relevé et vérifie chaque ligne par rapport au grand livre, le système ingère les deux côtés, applique des règles de rapprochement, associe ce qui correspond, et achemine le reste vers une file d'exceptions. Le travail restant pour une personne consiste à examiner les exceptions plutôt qu'à lire chaque ligne.
Le rapprochement automatisé des paiements exécute la comparaison. Il ne crée pas les enregistrements comparés. Si une transaction n'existe que dans un PDF ou une capture d'écran, le moteur de rapprochement ne peut pas la voir tant que quelque chose n'a pas transformé ce document en ligne.
C'est pourquoi les outils qui semblent puissants lors d'une démonstration dépendent d'une hypothèse en amont. La plupart des plateformes vantent des intégrations plug-and-play : un flux bancaire, une importation automatique de transactions qui extrait des lignes directement d'un compte lié, ou une connexion API à un processeur. Ces canaux fonctionnent lorsque les données sont nées numériques et que l'intégration existe. Ils ne couvrent pas les relevés plus anciens, le PDF bancaire protégé par mot de passe, le rapport du processeur sans intégration comptable, ou la capture d'écran de confirmation qui est le seul enregistrement d'un paiement. Cette lacune fait l'objet de ce guide.
Pourquoi ce processus existe : détection de la fraude et clôture plus rapide
Le rapprochement est un contrôle, pas une corvée. L'Association of Certified Fraud Examiners cite le rapprochement des comptes parmi les méthodes de détection active associées à des pertes de fraude plus faibles et à une découverte plus rapide, et son étude Occupational Fraud 2024 a constaté que le stratagème typique dure environ 12 mois avant que quiconque ne le remarque. Un an, c'est assez long pour que les paiements en double, les coordonnées bancaires modifiées et les frais non justifiés s'accumulent sans être remarqués.
La deuxième raison est la clôture. Le rapprochement se trouve sur le chemin critique du processus de fin de mois, car les livres ne peuvent pas être finalisés tant que les liquidités débitées ne sont pas liées aux écritures du grand livre. L'APQC's Open Standards Benchmarking situe la médiane intersectorielle pour la réalisation des états consolidés mensuels à six jours, les meilleurs performeurs à cinq et les plus lents à dix. Chaque jour de retard dans le rapprochement repousse ce chiffre.
Deux choses justifient l'effort : le rapprochement est l'un des rares contrôles qui détecte la fraude tant qu'elle est encore limitée, et il conditionne la clôture. Les deux deviennent plus difficiles lorsque les données sources arrivent sous forme de documents plutôt que de flux.
Les six étapes, et celle que l’automatisation considère comme résolue
Le processus de rapprochement suit une séquence reproductible. Les versions publiées par les plateformes de paiement et les cabinets comptables diffèrent dans leur formulation, mais elles décrivent les mêmes six étapes, dans le même ordre.
| Étape | Ce qui se passe | Ce que l’automatisation gère généralement |
|---|---|---|
| 1. Collecter et normaliser | Rassembler les relevés, les rapports des processeurs de paiement, les captures d’écran et les écritures du grand livre, puis les organiser dans une structure cohérente de dates, montants, sens et références. | Généralement considéré comme résolu par des intégrations qui ne couvrent pas forcément vos sources réelles. |
| 2. Faire correspondre | Apparier chaque enregistrement interne avec sa contrepartie externe selon le montant, la date, la référence ou une règle de tolérance. | Automatisé par des règles et un scoring, une fois les deux côtés structurés. |
| 3. Identifier les écarts | Signaler tout élément qui ne s’apparie pas, en produisant une liste d’exceptions. | Automatisé via le résultat du rapprochement et les codes de motif. |
| 4. Enquêter | Déterminer pourquoi l’élément a échoué : un frais, un décalage temporel, un paiement partiel, un doublon ou une erreur réelle. | Assisté, pas remplacé. Une personne décide toujours. |
| 5. Ajuster et enregistrer | Comptabiliser les frais, les corrections et les écarts de change avec une description claire. | Assisté par des écritures suggérées, approuvées par une personne. |
| 6. Vérifier et clôturer | Vérifier les soldes, conserver les preuves et verrouiller la période. | Reporting automatisé et piste d’audit. |
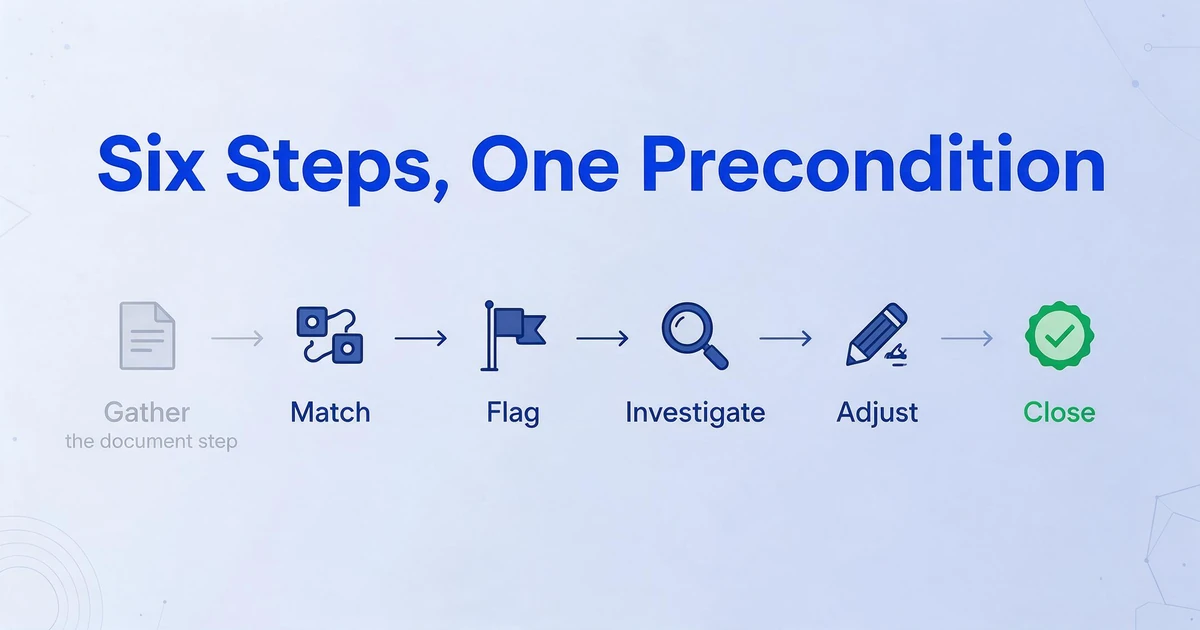
Remarquez où les fournisseurs d’automatisation investissent leurs efforts. Les étapes deux à six sont celles où se trouvent les moteurs de rapprochement, les files d’exceptions et les tableaux de bord, et elles sont réellement automatisées. L’étape une est traitée comme une condition préalable, une ligne qui dit « connectez vos sources de données ». Ce cadrage est juste lorsque chaque source est une API, un export CSV ou un flux bancaire en direct. Il ne l’est pas pour les nombreuses équipes dont les relevés et confirmations arrivent sous forme de documents, ce qui explique pourquoi la première étape mérite qu’on s’y attarde.
Où vont réellement les heures de travail manuel
Demandez aux personnes qui font du rapprochement pour vivre où le temps disparaît, et la réponse n'est pas dans les règles de correspondance. C'est dans la collecte et la résolution. Sur r/Accounting, un fil intitulé « anyone else just stuck in spreadsheet hell trying to match payments to invoices » décrit directement la boucle : « every month im cross referencing invoices with bank transactions and it takes forever... half my time is just figuring out who paid what and whether it matches the right invoice » (r/Accounting). Le rapprochement est la partie facile. Déterminer ce qu'est réellement une ligne bancaire non libellée prend des heures.
Le schéma se répète à plus grande échelle. Dans un fil r/fintech sur les rapprochements manuels, un responsable financier d'une société de logiciels de 40 personnes a écrit que trois personnes « passent les 10 premiers jours à rapprocher les flux bancaires, à courir après les reçus et à ressaisir les factures fournisseurs », les exceptions continuant de consommer des heures en plus (r/fintech). La ressaisie, dans les deux cas, est révélatrice : les données existent déjà quelque part, et quelqu'un les ressaisit pour les rendre rapprochables.
Une raison pour laquelle la ressaisie est inévitable tient aux processeurs de paiement. Un seul dépôt sur votre compte bancaire est rarement une seule transaction. Comme l'explique la documentation de rapprochement des versements de Stripe, un versement automatique « peut inclure des fonds provenant de plusieurs transactions », donc une ligne bancaire correspond à un lot de règlement couvrant de nombreux paiements clients, moins les frais, remboursements et ajustements. Stripe note également que les versements manuels et instantanés ne peuvent pas du tout être rapprochés au niveau de la transaction, ce qui laisse au marchand la responsabilité de la ventilation. Pour rapprocher un dépôt des transactions qu'il contient, il faut d'abord disposer de ces transactions sous forme de lignes.
Le goulot d'étranglement du rapprochement automatisé des paiements n'est pas le rapprochement lui-même. C'est l'étape qui le précède : transformer les documents et les dépôts groupés en lignes au niveau transactionnel qu'une règle de correspondance peut lire.
Pourquoi les documents sources résistent à l'automatisation
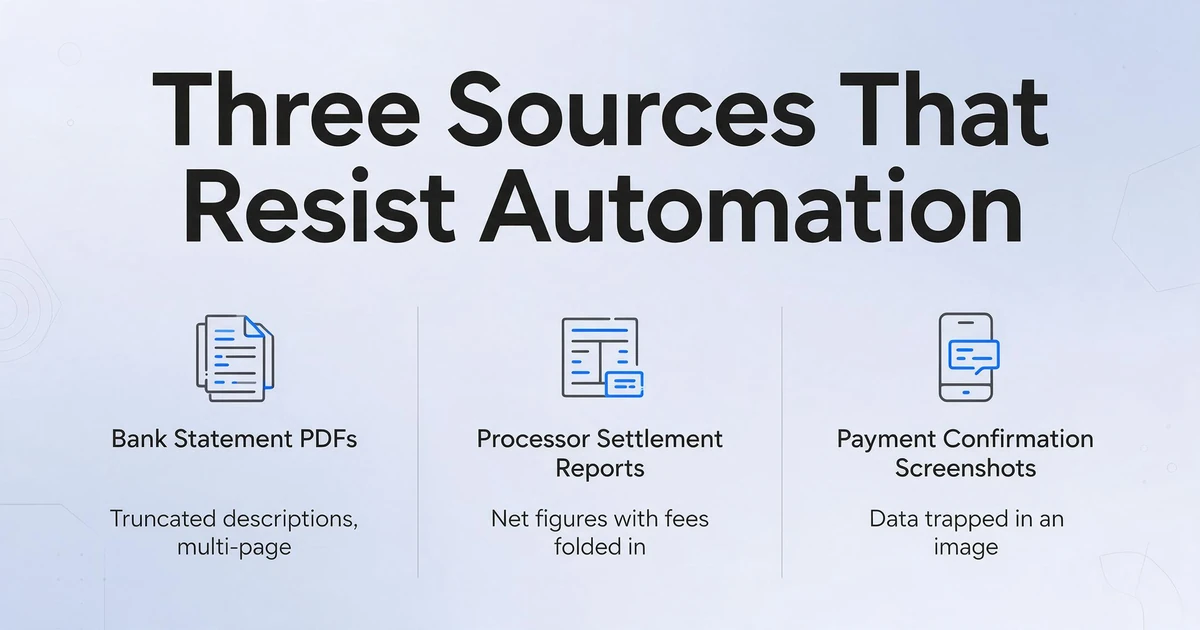
Trois types de documents sources sont à l'origine de la plupart des difficultés, et chacun résiste à l'automatisation pour une raison différente.
Relevés bancaires PDF. Un relevé mensuel contient un tableau de transactions avec des descriptions tronquées, des débits et des crédits mélangés, et un solde courant, souvent sur plusieurs pages. Le relevé d'un seul compte peut ne pas avoir d'en-têtes de colonnes correspondant à quoi que ce soit dans votre grand livre. Lorsque le compte s'étend sur plusieurs pages, les lignes doivent être réassemblées en une seule liste continue avant le rapprochement, sinon une transaction de la page trois est traitée comme un enregistrement différent de la même transaction référencée à la page quatre.
Rapports de règlement des processeurs. Ces rapports décrivent le lot derrière un versement, et les chiffres importants sont souvent des montants nets avec les frais inclus. Une journée de 10 000 $ de ventes par carte peut arriver à la banque sous la forme d'un montant net inférieur, et reconstituer les transactions à l'origine de ce dépôt implique de comparer les montants bruts, les frais, les remboursements et les contrepassations dans deux fichiers différents.
Captures d'écran de confirmation de paiement. Lorsqu'un paiement passe par une application sans intégration comptable, l'écran de confirmation peut être le seul enregistrement complet de la transaction. Le montant, la date et la contrepartie sont visibles, mais ils sont piégés dans une image, et la seule façon de les intégrer dans une feuille de calcul est de lire l'écran et de saisir les données. C'est la même fragmentation qui rend le rapprochement des paiements entre plusieurs applications une tâche manuelle, même pour les entreprises qui utilisent un logiciel de comptabilité.
Aucune de ces sources n'est exotique. Ce sont celles qui arrivent lorsqu'une banque ne propose pas de flux, qu'un processeur ne s'intègre pas à votre grand livre, ou qu'un moyen de paiement n'a jamais eu d'export conçu pour la comptabilité. Le point commun est que les données sont présentes et lisibles par un humain, mais pas structurées pour une machine, et c'est précisément cette lacune que les deux sections suivantes abordent.
À quoi ressemblent des données de transaction propres, champ par champ
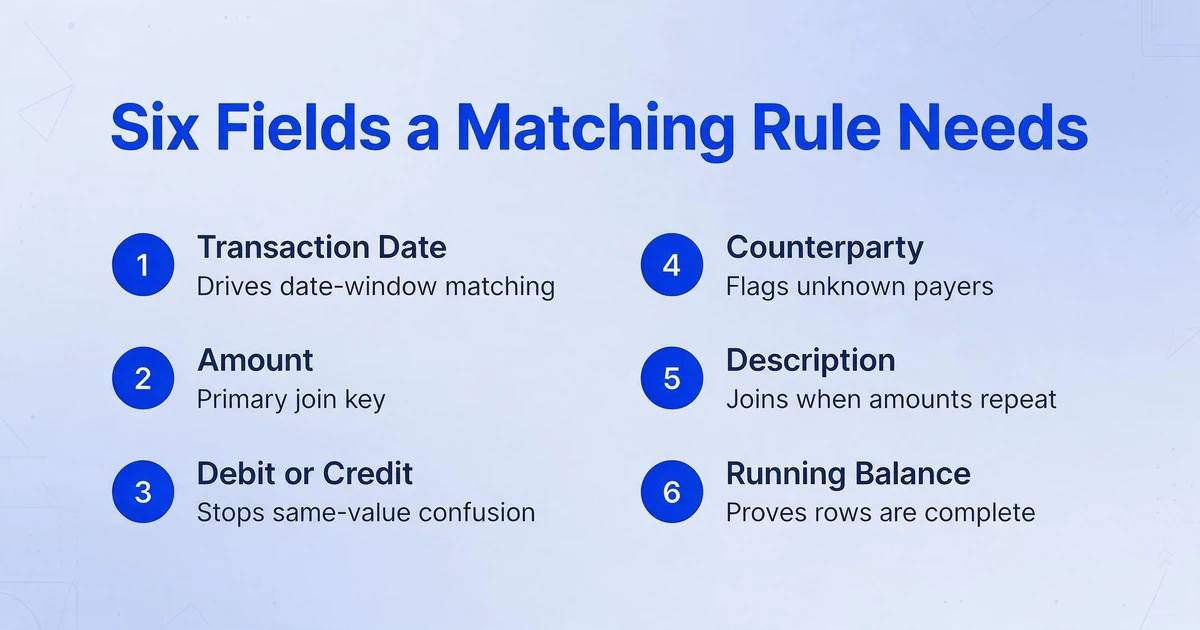
Une règle de rapprochement ne peut fonctionner qu'avec les champs qui lui sont fournis. La sortie de l'étape de collecte doit donc comporter les mêmes colonnes qu'un comptable écrirait à la main. Si un champ manque, la règle dispose de moins d'éléments pour effectuer le rapprochement, et l'élément atterrit dans la file d'exceptions pour une raison qu'une meilleure extraction aurait évitée.
| Champ | Pourquoi l'étape de rapprochement en a besoin |
|---|---|
| Date de transaction | Permet le rapprochement par fenêtre de dates et détermine la période à laquelle la ligne appartient. |
| Montant | Clé de jointure principale pour le rapprochement exact et par tolérance. |
| Direction débit ou crédit | Empêche qu'un paiement et un dépôt de même valeur soient lus comme le même événement. |
| Contrepartie ou payeur | Facilite le rapprochement en l'absence de numéro de facture et signale les payeurs inconnus. |
| Description ou référence | Seule clé de jointure entre une ligne de relevé bancaire et une facture lorsque les montants diffèrent ou se répètent. |
| Solde courant | Prouve que les lignes extraites sont complètes, puisque chaque ligne doit correspondre à la suivante. |
Les relevés de versement comportent un second ensemble de champs, car un dépôt contient de nombreuses transactions. Pour rapprocher un lot, l'extraction doit fournir le montant brut, les frais du processeur de paiement, le montant net et un identifiant reliant les transactions au dépôt, qu'il s'agisse d'un ID de versement, d'une date de règlement ou d'une référence de lot. Sans l'identifiant de versement, les transactions existent mais ne peuvent pas être regroupées, et le dépôt reste une ligne mystérieuse dans le grand livre.
Le test pour savoir si des données de transaction sont prêtes à être rapprochées est simple : chaque ligne peut-elle être jointe à une contrepartie par au moins deux champs, et chaque ligne peut-elle être rattachée à un lot ou à un total de relevé ? Si ce n'est pas le cas, le moteur de rapprochement signalera des exceptions qui sont en réalité des lacunes d'extraction.
L'étape que vous pouvez automatiser dès aujourd'hui : extraire les lignes des documents
L'étape de collecte n'est pas insoluble simplement parce qu'un document est un PDF ou une image. C'est un problème d'extraction de données, et c'est la seule partie de ce flux de travail où un outil peut éliminer le travail manuel sans prétendre gérer le reste du processus.
ImageToTable.ai lit les documents sources et renvoie les lignes de transactions sous forme de feuille de calcul. Son mécanisme central est Custom Column Extraction : vous saisissez les noms de colonnes souhaités, tels que « Date de transaction », « Montant », « Description » et « Débit ou Crédit », et l'IA localise chaque valeur en comprenant ce qu'elle signifie plutôt qu'en fonction de sa position sur la page. Aucun modèle à dessiner ni échantillon à entraîner. Les noms de colonnes que vous saisissez deviennent les en-têtes du tableau de sortie, de sorte que les champs listés dans la section précédente sont les champs que vous demandez.
Pour le rapprochement, trois autres fonctionnalités sont importantes. Batch processing signifie que vous téléversez plusieurs fichiers à la fois, par exemple douze relevés mensuels ou un mois de captures d'écran de paiements, et qu'ils fusionnent en un seul tableau Excel avec des colonnes cohérentes, de sorte que l'étape de collecte produit un seul ensemble de données plutôt qu'un fichier par source. Multi-Page Merge regroupe les résultats appartenant au même document logique : activez-le et configurez une règle de regroupement, comme démarrer un nouveau groupe lorsque la valeur d'une colonne suivie change, faire correspondre une référence partagée dans le lot, ou regrouper un nombre fixe de téléversements, et un relevé couvrant plusieurs pages ou un ensemble de captures d'écran couvrant un seul compte se replie en un ensemble continu de lignes. Pour les lots de processeurs, une colonne calculée effectue un calcul que vous décrivez dans le nom de la colonne lors de l'extraction, de sorte qu'une colonne comme Net (Brut - Frais) génère le chiffre rapproché sur chaque ligne et évite une passe de soustraction ultérieure.
La sortie est générée en Excel, CSV ou JSON, ce qui correspond exactement à l'entrée attendue par un moteur de rapprochement ou une importation comptable. Convertir un relevé bancaire PDF dans ce format est un chemin connu, et les mécanismes de conversion d'un relevé bancaire PDF en Excel s'appliquent également aux relevés de carte, aux rapports de processeurs et aux captures d'écran de confirmation. L'objectif de cette étape est modeste et précis : les documents cessent d'être des documents et deviennent des lignes.
L'extraction ne rapproche rien. Elle produit les données de transaction structurées que le rapprochement, qu'il soit manuel ou automatisé, consomme comme entrée.
Ce que l'extraction ne fait pas
Délimiter clairement le périmètre fait partie d'une bonne utilisation de l'outil. ImageToTable.ai ne se connecte pas à votre banque ni à votre système comptable, ne rapproche pas les transactions de votre grand livre, ne décide pas si un paiement est correct et ne saisit pas d'écritures comptables. Il lit les documents et renvoie des données. Le rapprochement, le jugement et la saisie restent entre les mains de votre équipe ou de votre plateforme comptable.
Cette limite est délibérée, car les promesses contraires sont généralement fausses. Un outil qui promet un rapprochement automatisé de bout en bout doit soit s'intégrer à toutes vos sources, ce qui est rarement le cas pour les PDF et les captures d'écran, soit deviner des correspondances qu'il ne peut pas vérifier, ce qui crée exactement la file d'exceptions que vous cherchiez à éliminer. La répartition utile est la suivante : automatiser la lecture, conserver la décision.
Pour que la lecture soit fiable, la sortie doit pouvoir être vérifiée. Le mode de revue avec vérification par bbox vous permet de survoler ou de cliquer sur une cellule extraite et de voir exactement où cette valeur provient sur l'image d'origine, et de cliquer sur une région de l'image pour revenir à la cellule correspondante. Un champ corrigé peut être comparé à la valeur IA d'origine en un clic. Cette couche compte pour les données financières, car un seul chiffre mal lu dans un montant devient une fausse exception en aval. Cela ne supprime pas le besoin de rapprocher ; cela rend les données extraites sûres à rapprocher.
L'effort manuel restant est bien documenté. Rapprocher manuellement un seul relevé de carte de crédit, du téléchargement du relevé à la vérification de chaque débit, prend des heures par mois, et le coût de la main-d'œuvre est détaillé dans le coût caché du rapprochement manuel des cartes de crédit. Pour les petites entreprises, les raisons structurelles pour lesquelles le rapprochement prend du retard sont abordées dans le problème du rapprochement bancaire des petites entreprises. L'extraction supprime la ressaisie que ces deux articles décrivent ; elle laisse l'investigation et l'approbation, là où une personne est nécessaire.
Questions fréquentes
Qu'est-ce que le rapprochement automatisé des paiements ?
Il s'agit d'un logiciel qui fait correspondre les enregistrements de paiement entre votre grand livre interne, les relevés externes tels que les fichiers bancaires ou les rapports de processeur, et les écritures comptabilisées dans le grand livre général. Il appaire ce qu'il peut par règle, signale ce qu'il ne peut pas comme exceptions, et conserve une piste d'audit. Le rapprochement et la gestion des exceptions sont automatisés ; les décisions sur les exceptions ne le sont généralement pas.
Quelles sont les étapes du processus de rapprochement des paiements ?
Six étapes dans l'ordre : rassembler et normaliser les données sources, faire correspondre les enregistrements, identifier les écarts, enquêter sur la cause, ajuster et enregistrer les corrections, puis examiner et clôturer la période. Les outils de rapprochement automatisent le rapprochement, le signalement des exceptions et les rapports. Ils dépendent de la première étape, la production de données structurées, qui doit être effectuée avant leur exécution.
Est-ce qu'ImageToTable.ai effectue le rapprochement des paiements pour moi ?
Non. Il extrait les données de transaction des relevés bancaires, des rapports de processeur et des captures d'écran de paiement et les renvoie sous forme de feuille de calcul. Il ne se connecte pas à votre banque ou à votre système comptable, ne fait pas correspondre les transactions aux factures et ne comptabilise pas d'écritures. Il réalise l'étape de collecte afin que l'étape de rapprochement, que vous l'effectuiez manuellement ou avec un logiciel, dispose de lignes propres avec lesquelles travailler.
Quelles données de transaction peut-il extraire d'un relevé ?
Toutes les colonnes que vous nommez. Pour les relevés bancaires et de carte, cela signifie généralement la date de transaction, la description, le montant, le sens débit ou crédit, la contrepartie et le solde courant. Pour les enregistrements de paiement du processeur, cela signifie le montant brut, les frais, le montant net et un identifiant de paiement ou de lot. Comme vous définissez les colonnes plutôt que d'accepter un schéma fixe, la sortie correspond à ce que votre processus de rapprochement attend.
Peut-il lire les relevés scannés et les captures d'écran de paiement ?
Oui. Les formats pris en charge incluent les PDF, y compris les relevés bancaires protégés par mot de passe, ainsi que les JPG, PNG, WebP, AVIF et les captures d'écran. Étant donné que l'extraction repose sur la signification de chaque valeur plutôt que sur sa position sur la page, un relevé scanné et un écran de confirmation d'application peuvent tous deux alimenter le même tableau avec les mêmes colonnes. Une précision de reconnaissance allant jusqu'à 99 % s'applique aux données tabulaires imprimées ; une écriture manuscrite dense ou un scan de faible qualité est mieux géré sur un niveau de traitement supérieur.
Ai-je encore besoin d'un logiciel de comptabilité si j'extrais les données ?
Oui, dans la plupart des cas. L'extraction produit des données de transaction structurées ; elle ne tient pas de grand livre, ne rapproche pas un compte bancaire et ne produit pas d'états financiers. Le fichier extrait est la saisie du logiciel que vous utilisez pour le rapprochement, ou d'un processus manuel dans un tableur. L'outil supprime la ressaisie entre le document et le système, pas le système lui-même.
Le rapprochement automatisé des paiements est vendu comme un moteur de rapprochement, et les moteurs de rapprochement sont bons dans ce qu'ils font. La partie qui détermine silencieusement si tout cela fonctionne se situe en amont : que les transactions existent sous forme de lignes. Les équipes qui tirent le meilleur parti de l'automatisation du rapprochement traitent l'étape de collecte comme un projet à part entière, car une règle de rapprochement ne peut pas trouver un paiement encore piégé dans un PDF ou une capture d'écran.