Un audit de rapprochement CAM commence
dans le dossier justificatif
L'état de rapprochement tient en une page d'arithmétique : un total de pool, votre quote-part, la différence entre ce que vous avez payé en acomptes et ce que vous devez. Derrière se trouve le dossier justificatif, qui pour un immeuble multi-locataires représente généralement quelques centaines de pages de factures fournisseurs, d'extraits de grand livre, de factures de taxes et d'assurance, et de tableaux d'occupation. L'essentiel des sommes qu'un locataire peut récupérer se trouve dans la seconde pile, et la plupart des audits ne l'ouvrent jamais.
Points clés
- L'essentiel des sommes qu'un locataire peut récupérer se trouve dans le dossier justificatif, et la plupart des audits ne l'ouvrent jamais.
- Une ligne de réparations de $412,000 a la même apparence qu'elle contienne quatre-vingt-dix factures propres ou quatre-vingt-dix plus un toit codé en réparation.
- Placez le fournisseur, le numéro de facture, le montant et la période de service côte à côte et le doublon apparaît, car il vit entre les lignes, pas à l'intérieur de l'une d'elles.
Un audit CAM confronte les charges au bail, et les preuves se trouvent dans le dossier justificatif
Un audit de rapprochement CAM consiste à vérifier si chaque charge du pool de récupération du bailleur est autorisée par le bail et calculée comme le bail le prévoit. L'entretien des parties communes, ou CAM, est le terme du bailleur pour le coût partagé de l'exploitation d'un immeuble : nettoyage, aménagement paysager, sécurité, services publics des parties communes, réparations, frais de gestion, taxes et assurances. Les locataires sous bail net net net ou bail net remboursent leur quote-part.
Le cycle annuel produit trois chiffres. Tout au long de l'année, vous payez une estimation, généralement les charges réelles de l'année précédente divisées par douze. Après la clôture de l'exercice, le bailleur additionne les dépenses réelles de l'immeuble, retire ce que le bail exclut et applique tout plafond ou gross-up. L'état de rapprochement compare ensuite vos estimations à votre quote-part du résultat, et vous devez soit une régularisation, soit un crédit.
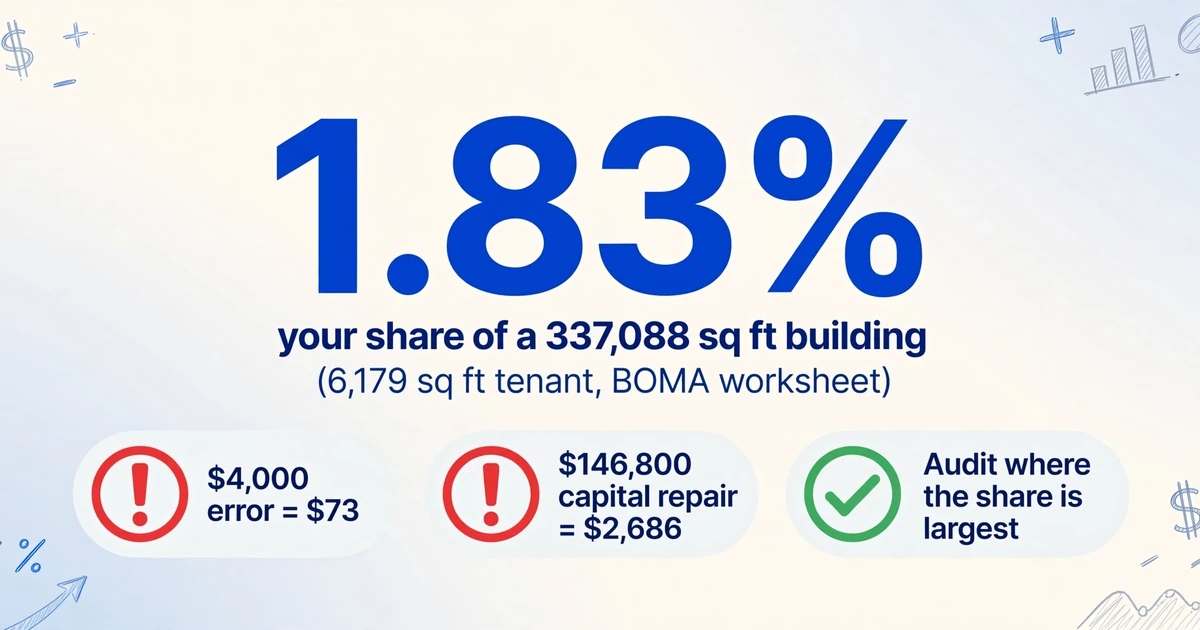
La quote-part elle-même est arithmétique : votre surface louable divisée par le dénominateur défini par le bail. La propre feuille de calcul CAM de BOMA utilise un locataire de 6,179 pieds carrés dans un immeuble de 337,088 pieds carrés, ce qui donne 1,83 %. Ce chiffre mérite d'être retenu, car avec une quote-part de 1,83 %, une erreur de facture de $4,000 vous coûte $73, tandis qu'une dépense d'investissement de $146,800 enfouie dans les réparations et l'entretien vous coûte $2,686. L'ampleur de votre quote-part détermine où l'audit doit concentrer son temps.
Trois documents sous-tendent l'audit. L'état vous indique le pool, votre quote-part et le solde. Le bail vous indique quels coûts sont récupérables, lesquels sont exclus, comment la quote-part est définie et quels plafonds s'appliquent. Le dossier justificatif est la preuve que le pool est constitué de charges réelles qui y ont leur place. Seul le troisième peut vous dire si le premier est exact.
Le volet bail est un problème de lecture à part entière. L'extraction de bail est le nom général donné à la transformation de ces clauses en un ensemble de règles triables, et c'est l'étape qui détermine ce que le reste de l'audit est autorisé à signaler.
Selon ASC 842, le CAM est une composante non locative, et la partie qui varie avec les coûts réels reste en dehors du passif locatif. Elle est comptabilisée en charges au fur et à mesure et présentée comme coût locatif variable. Ce traitement comptable explique pourquoi ce travail incombe au comptable immobilier et à l'administrateur de bail plutôt qu'à l'équipe de comptabilité des baux : le CAM n'apparaît jamais comme un poste du bilan qu'un rapprochement en fin d'année permettrait de détecter, le dossier de factures est donc le seul endroit où le détail existe. Ce traitement est couvert dans le guide de comptabilité des baux de RSM.
Chaque erreur que vous cherchez se cache dans un total
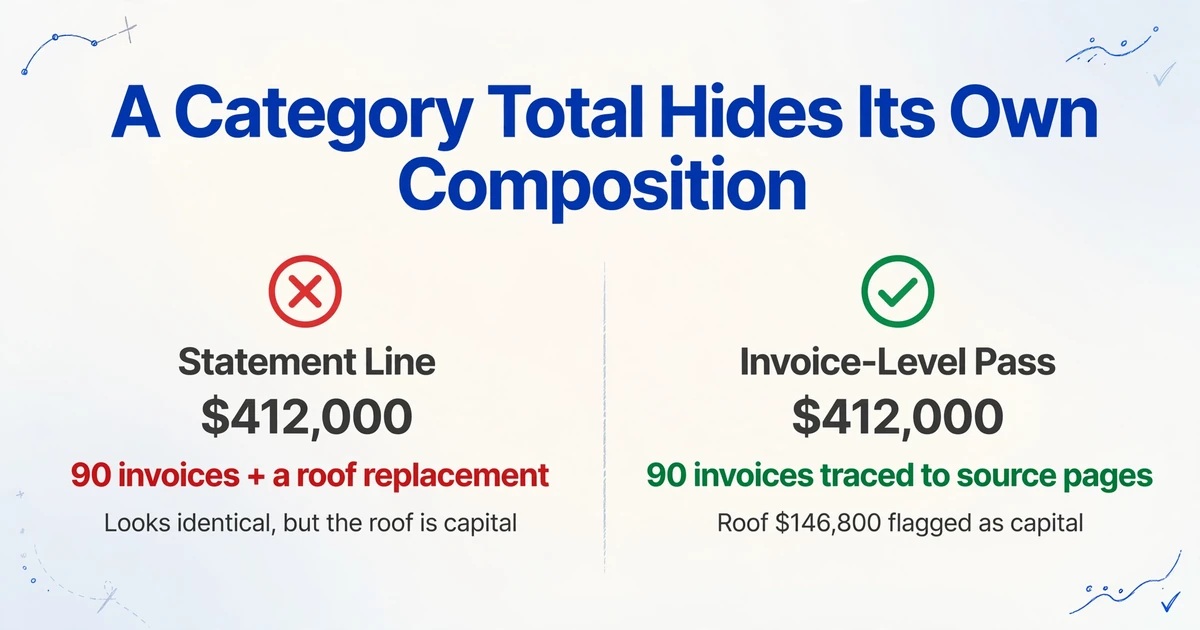
Une ligne de relevé est une somme, et une somme dissimule sa propre composition. « Entretien et réparations, 412 000 $ » pourrait correspondre à quatre-vingt-dix factures qui s'additionnent correctement. Cela pourrait aussi être quatre-vingt-dix factures plus un remplacement de toiture que le bailleur a choisi de coder comme réparation, et le relevé serait identique.
Deux modes de défaillance existent, et un résumé par catégorie n'en montre aucun. Dans le premier, le total n'est pas égal aux factures sous-jacentes, parce qu'une facture a été omise, comptée deux fois ou tirée de la mauvaise année. Dans le second, le total est exactement égal aux factures, mais certaines n'appartiennent pas à cette catégorie.
Une comparaison bail-relevé peut vérifier si « entretien et réparations » est une catégorie récupérable. Elle ne peut pas vous dire ce que contient les 412 000 $, car les factures ne font pas partie de la comparaison.
C'est aussi pourquoi l'ordre importe. Le gross-up, les plafonds et les frais de gestion sont tous calculés à partir du pool, donc une ligne de pool qui ne se rattache pas au grand livre corrompt trois chiffres dérivés d'un coup. Rattachez d'abord le pool au grand livre, puis testez les règles du bail par rapport à lui. Un audit qui commence par les règles et ne rattache jamais le pool vérifie un chiffre qu'il n'a pas validé.
La défaillance est rarement spectaculaire. Dans un fil sur r/CommercialRealEstate, un locataire a décrit comment « la gestion a envoyé plusieurs feuilles de calcul avec des montants de dépenses différents pour la même année », y compris une facture d'assurance 2023 utilisée dans le rapprochement 2022. Personne ne cachait rien. Le dossier justificatif n'avait jamais été lu ligne par ligne.
Un dossier justificatif exploitable comporte neuf parties, et un délai légal
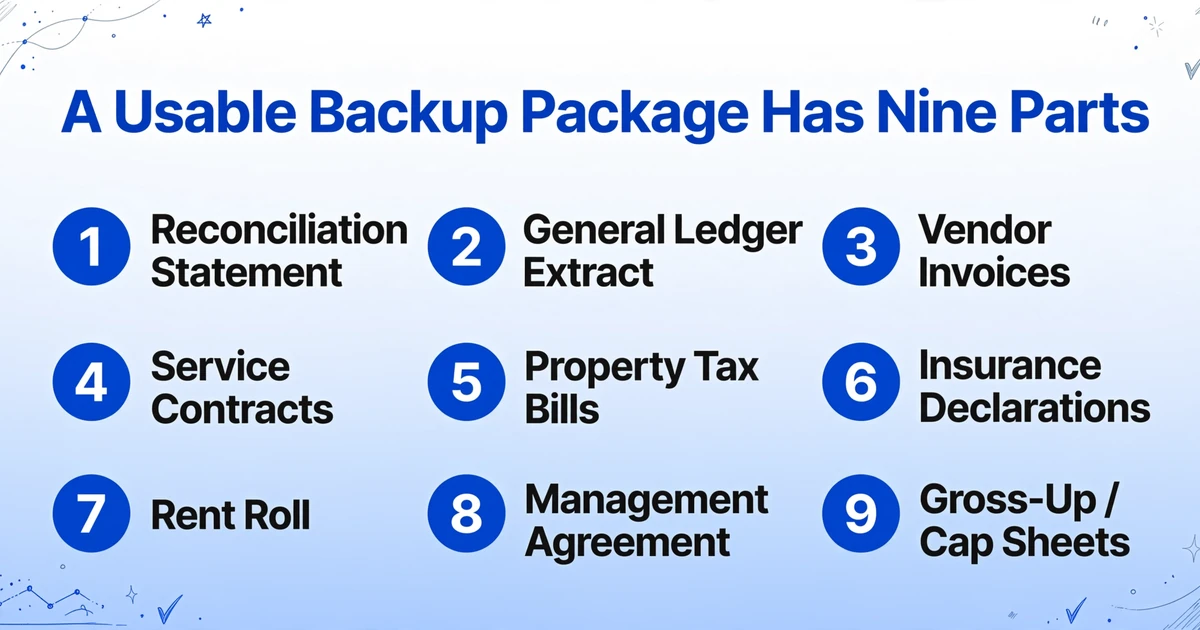
Un dossier réellement auditable contient neuf éléments, et chacun d'eux justifie une charge précise : le relevé de rapprochement, un extrait du grand livre par compte, les factures fournisseurs rattachées à ces comptes, les contrats de service des fournisseurs récurrents, les avis de taxe foncière, les pages de déclarations d'assurance, un état des loyers ou un échéancier d'occupation par mois, le contrat de gestion, et les feuilles de gross-up ou de plafond si l'un ou l'autre s'applique. Le nombre de pages va d'environ 50 pour un petit immeuble de détail à plusieurs centaines pour une tour de bureaux, car une facture s'étale souvent sur deux ou trois pages scannées une fois l'énoncé des travaux joint. Le dossier est assemblé par le gestionnaire immobilier du bailleur, souvent à partir d'un rapport Yardi et d'un dossier de factures scannées, ce qui explique pourquoi les noms de fichiers correspondent rarement aux lignes du relevé. C'est ce volume qui fait reporter le travail jusqu'à ce que l'échéance l'impose.
La Californie fixe un plancher au contenu obligatoire d'un dossier. En vertu du Civil Code §1950.9, ajouté par SB 1103 et entré en vigueur le 1er janvier 2025, un bailleur ne peut facturer à un locataire commercial qualifié les charges d'exploitation de l'immeuble que si ces charges ont été réparties proportionnellement et si le locataire a reçu les pièces justificatives. Ces pièces sont définies comme un devis, un contrat, un reçu ou une facture daté et détaillé, et elles doivent inclure un tableau montrant la répartition de la charge entre locataires ainsi que l'attestation signée et datée du bailleur certifiant l'exactitude des chiffres.
Deux délais l'accompagnent. Le bailleur dispose de 30 jours à compter d'une demande écrite pour produire les pièces justificatives, et les charges doivent avoir été engagées au cours des 18 mois précédents ou être raisonnablement prévues dans les 12 mois à venir. La définition du locataire qualifié est étroite : elle couvre une microentreprise, un restaurant de moins de 10 salariés ou une organisation à but non lucratif de moins de 20, et elle exige du locataire qu'il adresse un préavis écrit et une auto-attestation. La plupart des locataires qui lisent ceci ne seront pas éligibles.
Utilisez-le quand même comme modèle. Trente jours, des factures détaillées, un tableau de répartition et une attestation signée : c'est une demande raisonnable à adresser à n'importe quel bailleur, dans n'importe quel État, qu'une loi appuie ou non cette demande. La fenêtre de 18 mois est l'autre élément utile, car elle vous donne une limite défendable pour exclure une facture qui appartient à une autre période. Les échéances du bail régissent toujours votre propre contestation : certains baux accordent 60 à 180 jours pour contester un relevé, d'autres vont de 12 à 24 mois, et le délai court généralement à compter de la remise, non du jour où quelqu'un ouvre enfin l'enveloppe. Lorsqu'un locataire a plusieurs sites, ces échéances diffèrent d'un bail à l'autre, ce qui explique pourquoi regrouper les clauses de bail de tout un portefeuille dans un seul tableau vaut la peine d'être fait avant l'arrivée des dossiers.
Huit colonnes transforment le dossier en classeur d'audit
Le classeur contient une ligne par facture. C'est toute la décision de conception, et la liste des colonnes en découle.
| Colonne | Ce qu'elle contient | À quoi elle sert |
|---|---|---|
| Fournisseur | Le nom exactement tel qu'imprimé sur la facture | Repère le même service facturé par deux entités liées |
| Numéro de facture | Le numéro imprimé, préfixes compris | Repère la même facture envoyée deux fois |
| Date de facture | La date figurant sur la facture | Repère les charges hors de la période de rapprochement |
| Période de service | Le mois ou la plage couverte par les travaux | Distingue « facturé en retard » de « facturé deux fois » |
| Montant | Le total de la facture, avant application de toute quote-part | Le chiffre à partir duquel tout calcul commence |
| Catégorie grand livre | Le code et le libellé de compte utilisés par le bailleur | Permet de reconstruire chaque ligne du relevé et d'en tester le contenu |
| Portée | Ce que la facture dit avoir été fait, dans ses propres termes | Le seul champ qui distingue une réparation d'un remplacement |
| Page source | Nom du fichier et numéro de page dans le dossier | Rend chaque constat citable sans rouvrir 300 pages |
C'est à cela que sert Custom Column Extraction. Vous saisissez les noms de colonnes souhaités, et l'IA lit chaque document et remplit la valeur correspondant au sens du nom, où qu'elle se trouve sur la page. Pas de modèle par fournisseur, pas de coordonnées à tracer, ce qui compte ici car un dossier justificatif contient des factures de trente fournisseurs différents dans trente mises en page différentes, dont certaines sont des photos de papier prises au téléphone.
Ajoutez ensuite trois colonnes calculées. Un total par catégorie additionne la colonne Montant au sein de chaque catégorie grand livre. Une colonne d'écart compare ce total à la ligne du relevé et affiche la différence. Une colonne de quote-part multiplie chaque montant par votre pourcentage de quote-part, afin que la liste des exceptions soit classée en dollars qui sont réellement les vôtres. Ce sont des colonnes calculées : vous décrivez le calcul, l'IA l'exécute pendant l'extraction et écrit le résultat dans le tableau.
Laissez une colonne vide volontairement. Appelez-la Traitement du bail, avec des valeurs que vous remplissez vous-même : récupérable, exclu, investissement, ou à vérifier. Cette colonne, c'est l'audit. Tout ce qui se trouve à sa gauche est une preuve ; cette colonne est un jugement, et il appartient à une personne qui détient le bail.
Cinq écarts qu'un contrôle ligne par ligne permet de détecter
Cinq écarts expliquent la majeure partie de ce qu'un contrôle ligne par ligne permet de détecter, et quatre d'entre eux ne laissent aucune trace dans le total d'une catégorie. Un locataire plus important retrouve les mêmes erreurs avec des montants plus élevés, c'est pourquoi les exemples ci-dessous utilisent un locataire de 17 000 pieds carrés dans un immeuble de 200 000 pieds carrés, une quote-part de 8,5 % et une masse de $1,24 million. Modifiez la quote-part et chaque montant évolue dans la même proportion.
1. Une dépense d'investissement classée en entretien et réparations
Une facture de $146 800 pour la restauration d'une toiture, imputée à l'entretien général de l'immeuble. Le décompte affiche une ligne d'entretien et réparations plus élevée et aucune ligne de dépense d'investissement, ce qui donne l'impression d'une mauvaise année pour la toiture. Le libellé de la facture correspond au remplacement de la membrane sur l'ensemble du tablier de toiture.
Le critère n'est pas le montant. Selon l'IRC §263(a) et la réglementation sur les biens corporels, un coût doit être immobilisé s'il correspond à une amélioration, une restauration ou une adaptation à un nouvel usage, et l'analyse repose sur les faits et les circonstances. Une section réparée est un entretien. Une membrane posée sur tout le tablier est une restauration. Si votre bail exclut les dépenses d'investissement, la totalité de votre quote-part, soit $12 478, n'est pas facturable. S'il autorise un amortissement sur une durée d'utilité de 20 ans, la charge annuelle admissible est de $7 340, et votre quote-part s'élève à $624. L'écart entre ces deux réponses constitue le constat.
2. Des frais de gestion facturés sur une base incluant les taxes et l'assurance
Le décompte affiche des frais de gestion de $49 600 à 4 %. La masse s'élève à $1 240 000, dont $412 000 de taxe foncière et $96 000 d'assurance. Votre bail prévoit 4 % des charges d'exploitation, hors taxes et assurance. Quatre pour cent de $732 000 font $29 280.
La surfacturation est de $20 320 au niveau de la masse et de $1 727 pour votre quote-part. Vous ne pouvez pas la voir sur le décompte, car celui-ci n'affiche qu'un seul montant de frais et aucune base. La seule façon de vérifier des frais en pourcentage est de reconstituer la base à partir des factures et de voir sur quelles charges le bailleur a appliqué le pourcentage. Tous les baux n'excluent pas les taxes et l'assurance de la base des frais, alors lisez la clause avant d'appliquer ce test.
3. Un gross-up calculé sur un taux d'occupation erroné
Le gross-up ajuste les dépenses variables à la hausse lorsque l'immeuble n'est pas plein, afin qu'un locataire ne paie pas moins que sa juste part simplement parce que l'immeuble est à moitié vide. Le bail fixe l'objectif, et 95 % est le chiffre courant dans les baux de bureaux. Seuls les coûts variables sont admissibles : services publics, nettoyage, enlèvement des déchets, parfois les frais de gestion. Les taxes, l'assurance et les contrats de service fixes ne le sont pas.
Supposons que le bail autorise un gross-up à 95 %, que l'immeuble ait affiché un taux d'occupation moyen de 78 % pour l'année, et que la feuille de calcul ait utilisé le taux d'occupation de janvier de 61 %, le mois suivant le départ d'un gros locataire. Le facteur correct est 95 divisé par 78, soit 1,218. Le facteur utilisé était 95 divisé par 61, soit 1,557. Sur un coût variable de $610,000, cela représente $132,950 de gross-up au lieu de $340,000, soit une surestimation de $207,050 et $17,599 de votre quote-part.
Deux vérifications rapides précèdent tout ce calcul. Si le bail prévoit un gross-up à 95 % et que l'immeuble était déjà à 95 % ou plus, la ligne de gross-up devrait être nulle. Si des coûts fixes apparaissent dans le total majoré, la méthodologie est erronée quel que soit le taux d'occupation.
4. Le même service facturé sous deux noms de fournisseurs
« Summit Janitorial LLC » et « Summit Building Services Inc. » facturent tous deux mensuellement le nettoyage sous contrat pour le même immeuble, les mêmes mois, $4,150 chacun. Dix mois qui se chevauchent représentent $41,500, et votre quote-part est de $3,528.
Celui-ci est invisible dans toute autre vue. Les deux fournisseurs sont légitimes, tous deux sont codés en nettoyage, et le total de la catégorie correspond au grand livre. Seul un tableau avec le fournisseur, le numéro de facture, le montant et la période de service dans des colonnes adjacentes révèle le chevauchement, car le doublon est une relation entre les lignes plutôt qu'une propriété de l'une ou l'autre ligne.
5. Une facture de la mauvaise année
Une prime d'assurance de 2023 dans le rapprochement de 2024, ou une facture de décembre comptabilisée dans les rapprochements des deux années. La première gonfle le coût avec un coût qui appartient à une période clôturée. La seconde vous facture deux fois pour une même période, et il est facile de la manquer car le dossier de chaque année semble correct pris isolément.
Le tri par date de facture et par période de service fait ressortir les deux. La règle des 18 mois prévue par la loi californienne vous donne une base écrite pour la contestation, et hors de Californie, la définition même des charges d'exploitation et de la période de rapprochement dans le bail joue le même rôle. C'est l'écart le plus susceptible de se répéter, car un gestionnaire qui impute une facture à la mauvaise année le fait généralement plus d'une fois.
Exécuter la passe sans lire chaque page
Six étapes mènent un dossier justificatif de l'état non ouvert à une liste de constats, et seule la dernière exige un jugement sur le bail.
Rattachez d'abord le relevé au grand livre
Reconstituez chaque ligne du relevé à partir des comptes du grand livre qui la sous-tendent. Si une catégorie ne se rattache pas, arrêtez-vous et demandez le compte manquant ou dupliqué. Chaque règle que vous testez ensuite est testée contre un chiffre que vous venez de vérifier.
Consignez les règles du bail sur une seule page
Catégories récupérables, exclusions, formule de quote-part et dénominateur, plafond et son année de référence, taux et base des frais de gestion, pourcentage de gross-up et catégories éligibles, fenêtre d'audit. Citez le numéro de clause à côté de chaque élément. La liste de champs est la même que celle utilisée pour extraire les champs clés du bail dans un tableur, avec la référence de clause ajoutée pour qu'un constat puisse la citer ensuite.
Importez tout le dossier en un seul lot
Un lot, un tableau de sortie, avec les huit colonnes définies une fois. Un dossier de 300 pages n'arrive pas dans un ordre cohérent, et le traiter fichier par fichier reproduit exactement le problème que le tableau est censé résoudre. La mécanique est la même que pour regrouper un mois de factures fournisseurs dans une seule feuille, à plus grande échelle et avec un jeu de colonnes plus strict.
Ajoutez les trois colonnes calculées
Total par catégorie, écart par rapport à la ligne du relevé, et votre quote-part de chaque montant. La colonne d'écart est ce qui transforme un tableur en liste de constats : elle affiche l'écart partout où un total reconstitué et un total facturé divergent.
Traitez chaque catégorie en partant de la facture la plus élevée
Triez par catégorie, puis par montant. Les cinq erreurs ci-dessus se concentrent en haut d'une catégorie, car c'est là qu'une mauvaise classification coûte le plus cher. Lisez le champ de périmètre pour chaque facture au-dessus de votre seuil et parcourez le reste par fournisseur et par période.
Consignez chaque constat dans un journal de preuves
Une ligne par constat : clause du bail, page du dossier, numéro de facture, montant, votre quote-part, et une phrase expliquant pourquoi ce n'est pas refacturable. Le mode Review avec bbox vous permet de cliquer sur une cellule et de voir sa zone source sur la page d'origine, ce qui confirme qu'un scan pâle a été lu correctement et capture la référence de page en même temps. Si une facture s'étend sur deux pages scannées, fusionnez-les en une seule ligne par numéro de facture.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Ce que le classeur ne peut pas décider
Le tableau prouve ce que disent les factures et ce qu'elles totalisent. Il ne prouve pas ce que signifie le bail, et les questions restantes incombent à la personne qui détient le document.
La distinction entre dépense d'investissement et charge d'exploitation relève d'un jugement fondé sur les faits et les circonstances, non d'un seuil. Une facture de toiture peut être une réparation sur un bâtiment et une restauration sur un autre selon l'étendue des travaux, et le classeur peut seulement vous présenter la description de cette étendue.
L'éligibilité au gross-up relève de l'interprétation du bail. Savoir si un coût précis est variable, quel taux d'occupation le bail définit et si l'année de référence doit aussi être grossed up sont autant de questions de clause. Un outil qui y répond à votre place ne fait que deviner.
Le bail prime sur tout schéma. Sur le même forum, un comptable immobilier a décrit des locataires se disputant un dénominateur qui laissait 50 pieds carrés non loués. La réponse était dans le bail, pas dans l'arithmétique. Si le document dit quelque chose de contre-intuitif, c'est le document qui l'emporte. Le classeur ne rédige pas non plus le litige, ne décide pas quoi exiger et ne vous dit pas s'il faut transiger. Il vous donne les trois éléments dont une demande écrite a besoin : la clause, la page et le montant.
Un chiffre à rayer de votre vocabulaire : l'affirmation selon laquelle 40 % des rapprochements de CAM contiennent des erreurs significatives. Chaque version remonte à des articles secondaires de fournisseurs citant une analyse de 2023 dont l'échantillon et la définition des erreurs ne sont pas publiés. Traitez-la comme du marketing, pas comme un taux mesuré.
Les taux de recouvrement publiés sont peu fiables de la même manière, c'est pourquoi le seul chiffre sur lequel il vaut la peine d'agir est votre propre pool reconstitué. Si le dossier justificatif ne vous permet pas de le reconstituer, c'est en soi une conclusion et la première ligne de votre demande de documents. Choisir un logiciel est une décision distincte. Ce qui compte ici, c'est de savoir si un outil peut traiter trente mises en page de fournisseurs en un seul lot, conserver une structure de colonnes que vous définissez et renvoyer à la page source ; les outils d'extraction pour la gestion immobilière comparés couvre la façon dont les options diffèrent sur ces trois points.
FAQ
Combien de temps prend un audit de rapprochement des CAM ?
Un examen au niveau du relevé pour un bail se fait en un après-midi. Un passage complet des factures sur un dossier de 300 pages pour un seul site prend généralement de deux à cinq jours ouvrables, et cette fourchette dépend de la lisibilité des factures et du nombre de catégories nécessitant une lecture du périmètre. Lire le dossier est la partie longue, pas la comparaison des baux.
Puis-je auditer les charges de CAM si mon bail ne comporte pas de clause de droit d'audit ?
Vous pouvez toujours examiner le relevé et la documentation qui vous a été remise, et poser des questions à ce sujet. Un droit formel de consulter les livres et registres du bailleur découle du bail ou d'une loi, et la plupart des États ne l'accordent pas automatiquement. Lisez la clause avant d'envoyer une demande qui présuppose un accès que vous n'avez pas.
Qu'est-ce qu'un gross-up dans les CAM ?
Un gross-up gonfle les dépenses d'exploitation variables jusqu'au niveau qu'elles auraient atteint à un taux d'occupation cible, généralement 95 %, afin qu'un locataire d'un immeuble partiellement vide paie la même quote-part que dans un immeuble plein. Il ne devrait s'appliquer qu'aux coûts qui varient avec l'occupation. L'appliquer aux taxes, aux assurances ou aux contrats fixes surévalue la masse.
Ai-je besoin d'un CPA pour auditer les charges de CAM ?
Pas pour le passage ligne par ligne. Des comptables immobiliers et des gestionnaires de baux effectuent ce travail en interne chez de nombreux locataires. Un CPA ou un cabinet spécialisé justifie ses honoraires lorsque le libellé du bail est ambigu, que les montants sont élevés ou que le litige peut nécessiter un avis formel. Le tableau au niveau des factures est l'intrant dans tous les cas.
Que dois-je demander au bailleur ?
Le relevé, le détail du grand livre pour chaque compte de la masse, les factures des catégories que vous comptez tester, le calendrier d'occupation par mois, les feuilles de calcul du gross-up et du plafond, et le contrat de gestion si les frais sont versés à une entité affiliée. Demandez les catégories et la période par leur nom, envoyez la demande au gestionnaire immobilier nommé sur le relevé, et faites-le par écrit avec une date.
Jusqu'à combien d'années en arrière puis-je remonter ?
C'est votre bail qui le fixe, et les plages courantes vont de 12 à 24 mois à compter de la remise du décompte, parfois plus. Quelques États ajoutent des droits légaux, mais le bail reste la source habituelle. La contrainte pratique est que les dossiers justificatifs anciens sont plus difficiles à obtenir et que les pièces peuvent ne plus être complètes : commencez donc par l'année en cours et remontez dans le temps.
Un décompte de rapprochement vous demande de faire confiance à un total. Un tableau avec une ligne par facture vous permet de le vérifier et transforme « cela me semble élevé » en une clause, une page et un montant en dollars. Ce basculement, c'est tout l'audit.