IRS領収書のデジタル記録要件2026:
監査で有効な証明とみなされるもの
IRS(米国国税庁)は、デジタル領収書のコピー(スマホの写真やスキャン画像を含む)を有効な税務記録として認めています。ただし、「認める」にはRevenue Procedure 97-22に基づく3つの特定の条件があり、そのいずれかを満たさない場合、デジタル領収書は監査において法的に無価値となります。
重要なポイント
- 多くのフリーランサーは業務用領収書を写真に撮っておけば大丈夫だと思っています。IRSはデジタルコピーを認めているので、そう思い込んでいるのです。
- Rev. Proc. 97-22が実際に要求していること:読み取り可能な複製、インデックス化された検索、標準形式での出力。そしてIRSの審査官が最も問題視する要素は写真の品質ではなく、領収書の画像だけでは決して捉えられない事業目的の注記が欠けていることです。
- そのギャップを埋める習慣が1つあります:領収書を撮影した後、誰に会ったのか、なぜ会ったのかを一文で追加します。「クライアントとの夕食、Sarah ChenとQ3更新について話し合い」。経費発生時に行うこの注記が、写真を監査対応可能な文書に変えます。
毎年、確定申告の時期になると必ず出てくる質問があります。「レシートを写真に撮って、紙の方は捨ててもいいですか?」というものです。簡単に言えば「はい」ですが、それはデジタルコピーが内国歳入庁(IRS)のRevenue Procedure 97-22に定められた3つの特定の条件を満たしている場合に限ります。多くの事業主やフリーランサーはデジタル化が「できる」ことは知っていますが、ルールが「具体的に何を要求しているか」を正確に知っている人はほとんどいません。「写真フォルダがある」状態と「監査に対応できるデジタル記録がある」状態の間にあるこのギャップこそが、控除が認められなくなる原因です。
このガイドでは、正確な規制の枠組みについて詳しく説明します。Rev. Proc. 97-22の3つの条件、IRS Publication 463に基づく75ドルの基準額、Treasury Regulation §1.274-5Tに基づく5つの立証要素、そしてAI抽出のようなデジタルツールがコンプライアンスの全体像の中でどこに適合し(適合しないか)について解説します。これらのルールが電子請求書やデジタル記録の義務とどのように相互作用するかについては、電子請求書コンプライアンスガイドをご覧ください。ここでの目的は、紙の切れ端をすべて保管するよう脅すことではありません。実際に使える枠組みを提供することです。
Rev. Proc. 97-22の実際の内容
Revenue Procedure 97-22(1997-1 C.B. 652に掲載)は、納税者が税務記録を電子形式で保存することを認めるIRSの裁定です。この裁定以前は、納税者は原本の紙文書を保管することが求められていました。Rev. Proc. 97-22は、電子保存が実用的かつ信頼できるものになったことを認識し、IRC §6001の目的において、デジタル記録が紙の原本と同等に扱われるための条件を確立しました。この手続きは、ハードコピー文書をイメージ化する、またはコンピュータ化された記録を光ディスクなどの電子保存媒体に転送する、あらゆる電子保存システムに適用されます。
全文はIRSから直接、Rev. Proc. 97-22 PDFとして入手可能です。この裁定の核心は、すべてのデジタル記録が満たさなければならない3つの条件です。
1. 正確な再現
電子画像は原本を完全かつ正確に再現したものでなければなりません。領収書の場合、スキャンや写真は、原本のすべての項目(事業者名、日付、各明細(合計だけでなく)、税額、支払い方法)がデジタルコピーから読み取れる程度に鮮明である必要があります。合計金額が読めないぼやけた写真はこの基準を満たしません。適切な照明と焦点が合った写真、または鮮明なスキャンが基準を満たします。
税務調査時に記録を確認するIRS職員は、読み取り可能な情報の点でデジタル画像と紙の原本を比較します。デジタルコピーで事業者名が切れていたり、日付が暗すぎて読めない場合、再現は正確性のテストに不合格となり、たとえ紙の領収書が存在していたとしても、経費が認められない可能性があります。
実用的なヒント: 紙の領収書を廃棄する前に、デジタルコピーを100%表示で拡大して確認してください。重要な項目がすべて読めますか?読めない場合は、再撮影してください。感熱紙の領収書は特に危険です。数ヶ月で文字が消えるため、受け取ったその日に写真を撮りましょう。
2. アクセス可能で検索可能
デジタル記録は、IRSの調査時に合理的な時間と方法で検索可能でなければなりません。つまり、何百ものランダムなスマホ写真をカメラロールに保存しておくだけでは、記録保持システムとはみなされません。IRSは、あなたや調査官が、撮影したすべての画像をスクロールすることなく、特定の領収書や領収書グループを見つけられるようにするための、索引付けまたは整理方法を要求します。
Rev. Proc. 97-22では、電子保存システムは各記録の場所を提供する索引システムを維持することが求められています。実際には、領収書を課税年度、経費カテゴリ、またはその他の体系的な方法で整理することを意味します。コンピュータ上のフォルダ構造、日付付きサブフォルダを使用したクラウドストレージシステム、または専用の領収書管理アプリケーションはすべて、整理が一貫して文書化されている限り、この要件を満たします。
3. 読みやすい形式で再現可能であること
システムは、要求に応じて記録の読みやすいコピーを生成できなければなりません。つまり、IRS(米国国税庁)の調査官が、デジタル領収書を表示、印刷、または読み取り可能な形式でエクスポートできる必要があります。特定のソフトウェアなしでは開けない独自のファイル形式は、この要件を満たさない可能性があります。一般的な画像形式(JPEG、PNG、PDF)であれば問題ありません。重要なのは、形式が標準的で再現可能であることです。
領収書管理システムが、特定のサブスクリプションが必要な圧縮・暗号化形式で画像を保存している場合、システムが要求に応じて暗号化されていない標準形式のコピーをエクスポートできることを確認する必要があります。IRSの自動記録ガイドラインでは、これらの要件をシステムが満たしていることを証明する責任は納税者にあると明記されています。
$75ルール — 常に領収書が必要な場合
すべての経費に領収書が必要なわけではありません。IRSも、6ドルのコーヒー代の領収書を要求することが誰にとっても生産的でないことは認識しています。しかし、この基準と例外は正確であり、IRSのガイダンスだけでなく、連邦規則集に由来しています。
26 CFR §1.274-5T(c)(2)(iii)に基づき、証憑書類(領収書、支払い済みの請求書、またはこれに類する証拠)が以下の場合に必要です:
- 自宅から離れて旅行中の宿泊費 — 金額に関係なく。68ドルのモーテル代にも領収書が必要です。480ドルのホテル代にも領収書が必要です。宿泊費に基準額はありません。
- 75ドル以上のその他の経費 — ただし、証憑書類が容易に入手できない交通費を除きます。
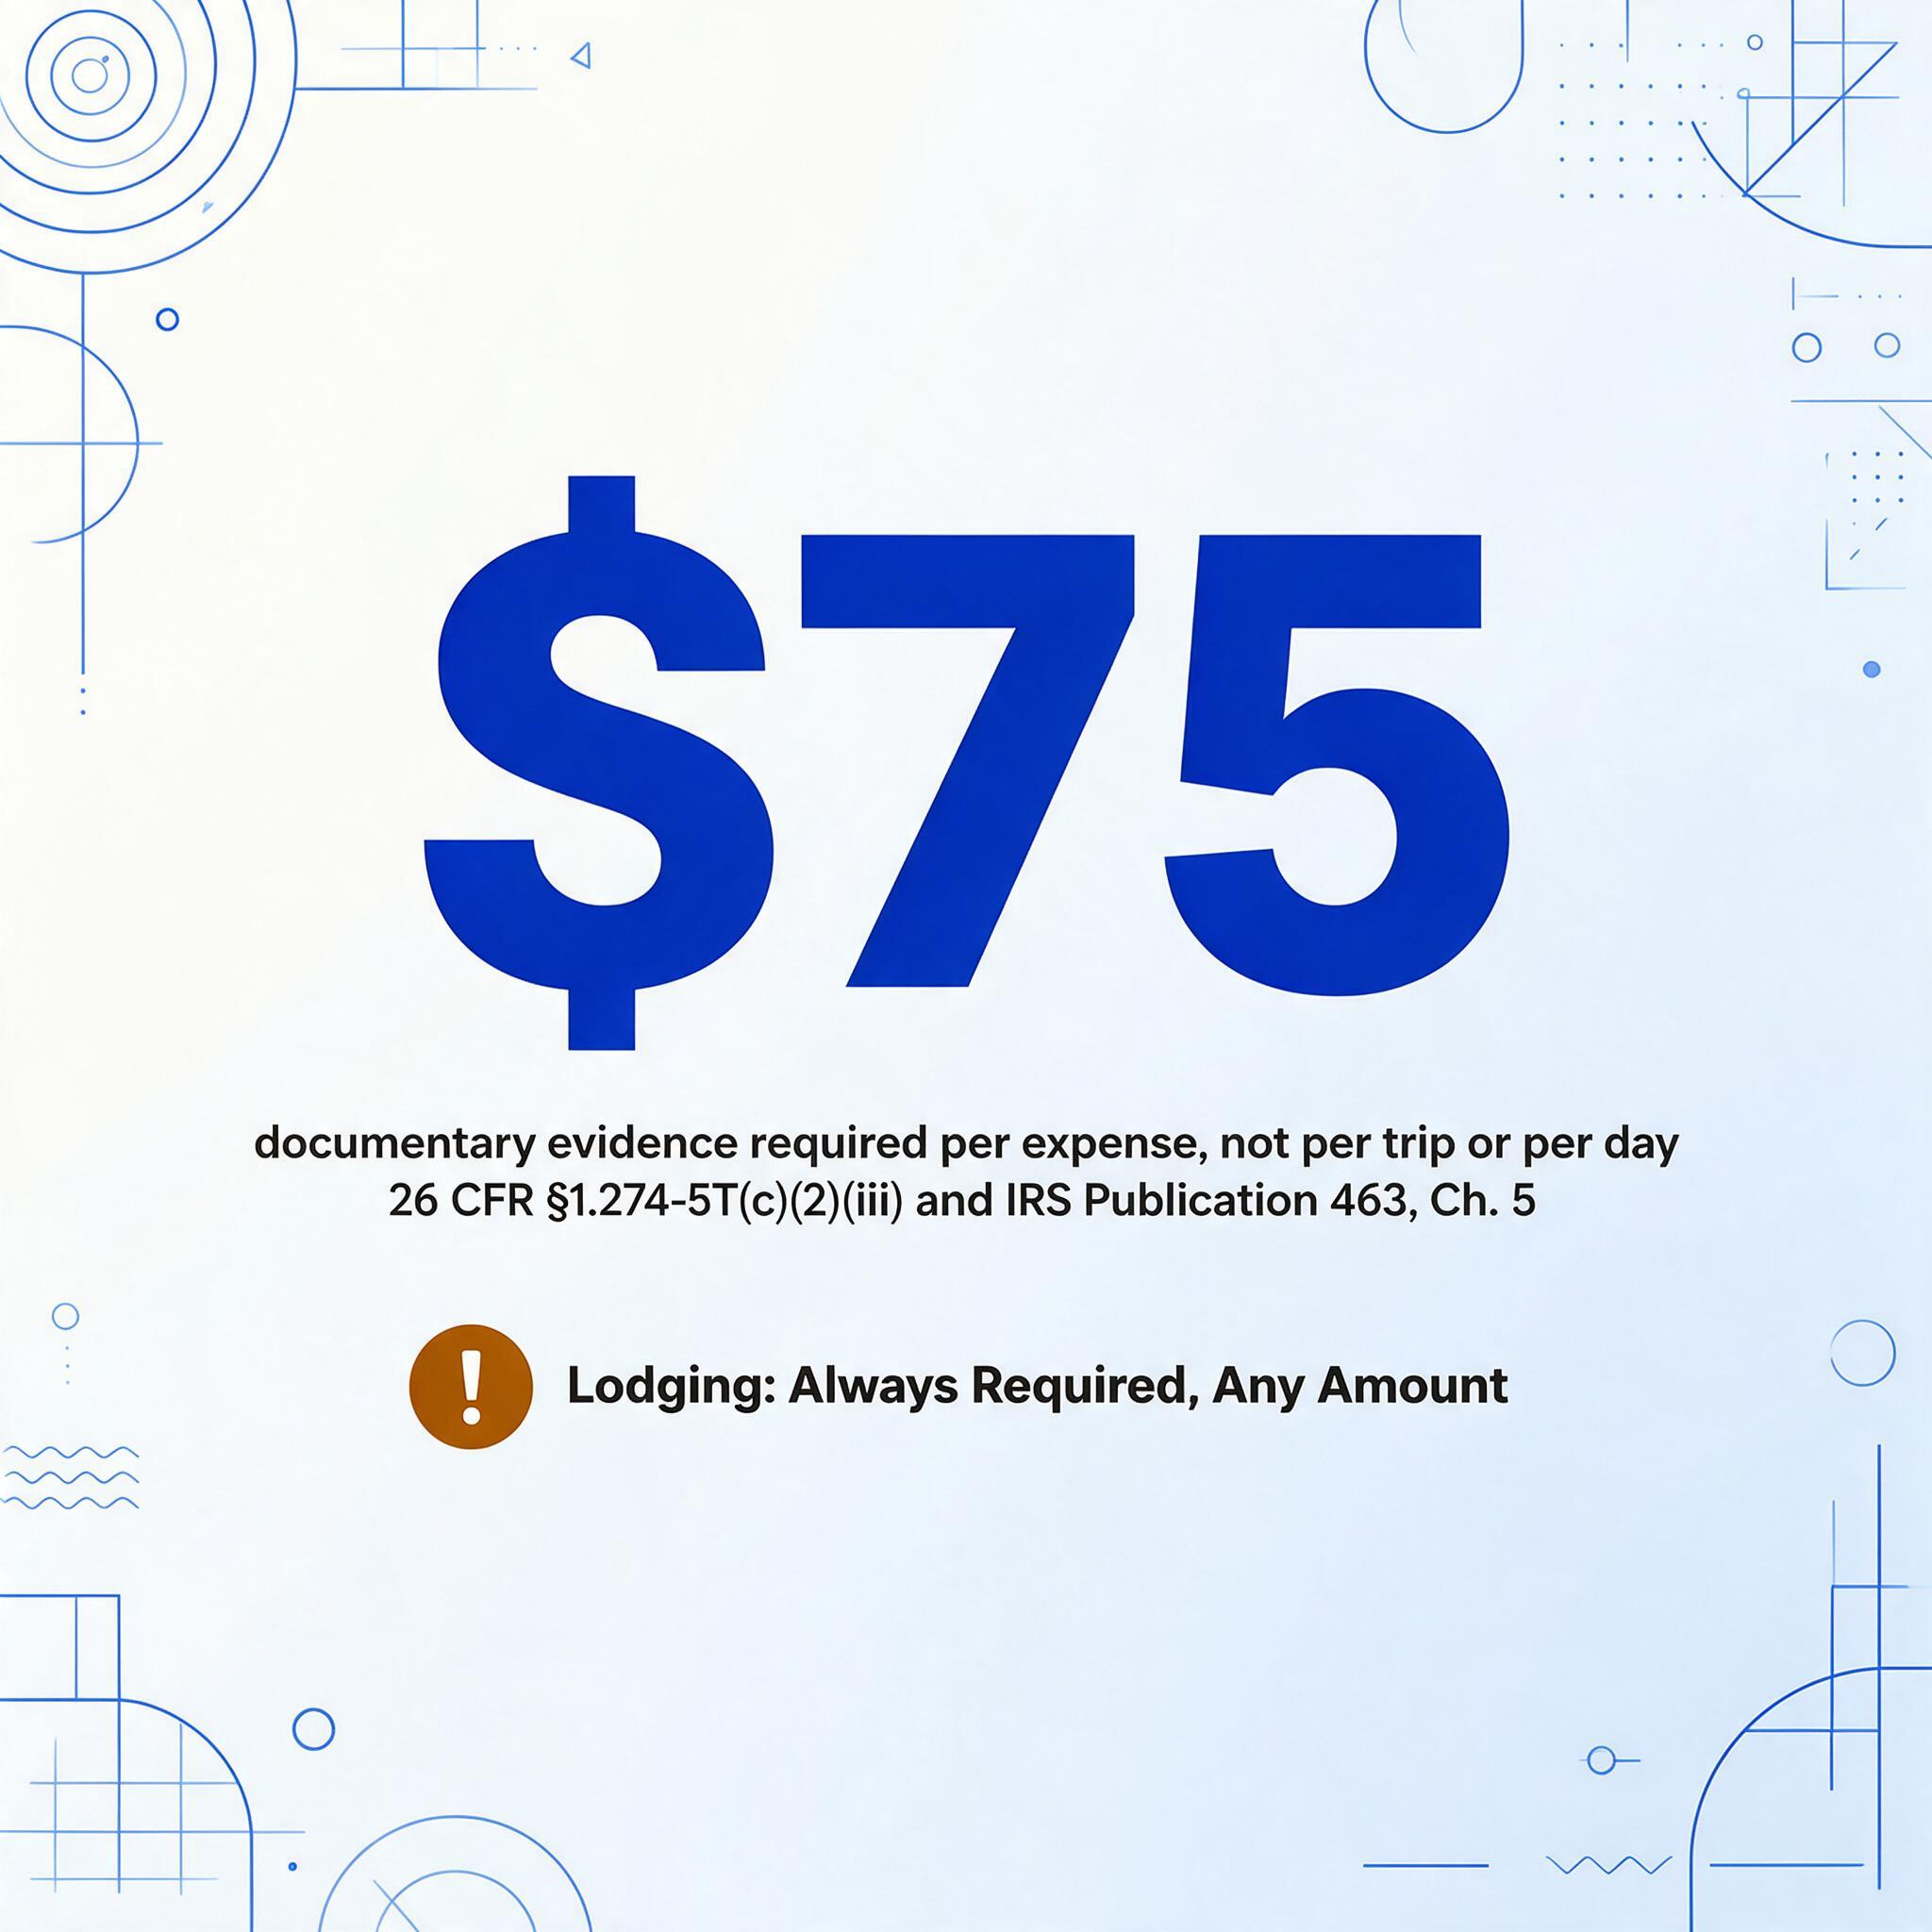
IRS Publication 463(2025年版)は、記録保持の章全体でこの基準を確認しています。$75という金額は、旅行や1日単位ではなく、経費ごとに適用されます。12ドルの駐車料金と55ドルの夕食は、それぞれ75ドル未満の別々の経費であり、技術的には領収書は不要ですが、それでも保管しておく方が常に安全です。
領収書の要件(概要):
| 経費の種類 | 領収書は必要? | 根拠 |
|---|---|---|
| 宿泊費(金額を問わず) | ✅ 常に必要 | §1.274-5T(c)(2)(iii)(A)(1) |
| 75ドル以上の経費(宿泊費以外) | ✅ 必要 | §1.274-5T(c)(2)(iii)(A)(2) |
| 75ドル未満の経費 | ❌ 不要だが推奨 | Pub. 463 第5章 |
| 交通費(領収書が容易に入手できない場合) | ❌ 例外が適用 | §1.274-5T(c)(2)(iii)(A)(2) |
| 75ドル未満の宿泊費 | ✅ 依然として必要 | §1.274-5T(c)(2)(iii)(A)(1) |
領収書が不要な場合でも、IRS(米国国税庁)は経費の金額、日時、場所、事業目的を示す記録を依然として求めています。クレジットカードの明細書だけでは、誰と会ったか、その目的が何かという記載がなければ、十分な立証にはなりません。領収書の基準額はいつ証拠書類が必要かを決定しますが、§274(d)に基づく立証規則では、金額の大小にかかわらず、すべての経費について事業目的を証明することが求められます。この違いを見落とす納税者は少なくありません。
IRS(米国国税庁)が求める5つの要素
内国歳入法第274条(d)および関連する暫定規則§1.274-5Tは、控除対象となる各事業経費について証明すべき事項を定めています。旅費交通費—領収書が必要となる事業支出の大部分を含むカテゴリー—については、規則は5つの具体的な要素を要求しています。
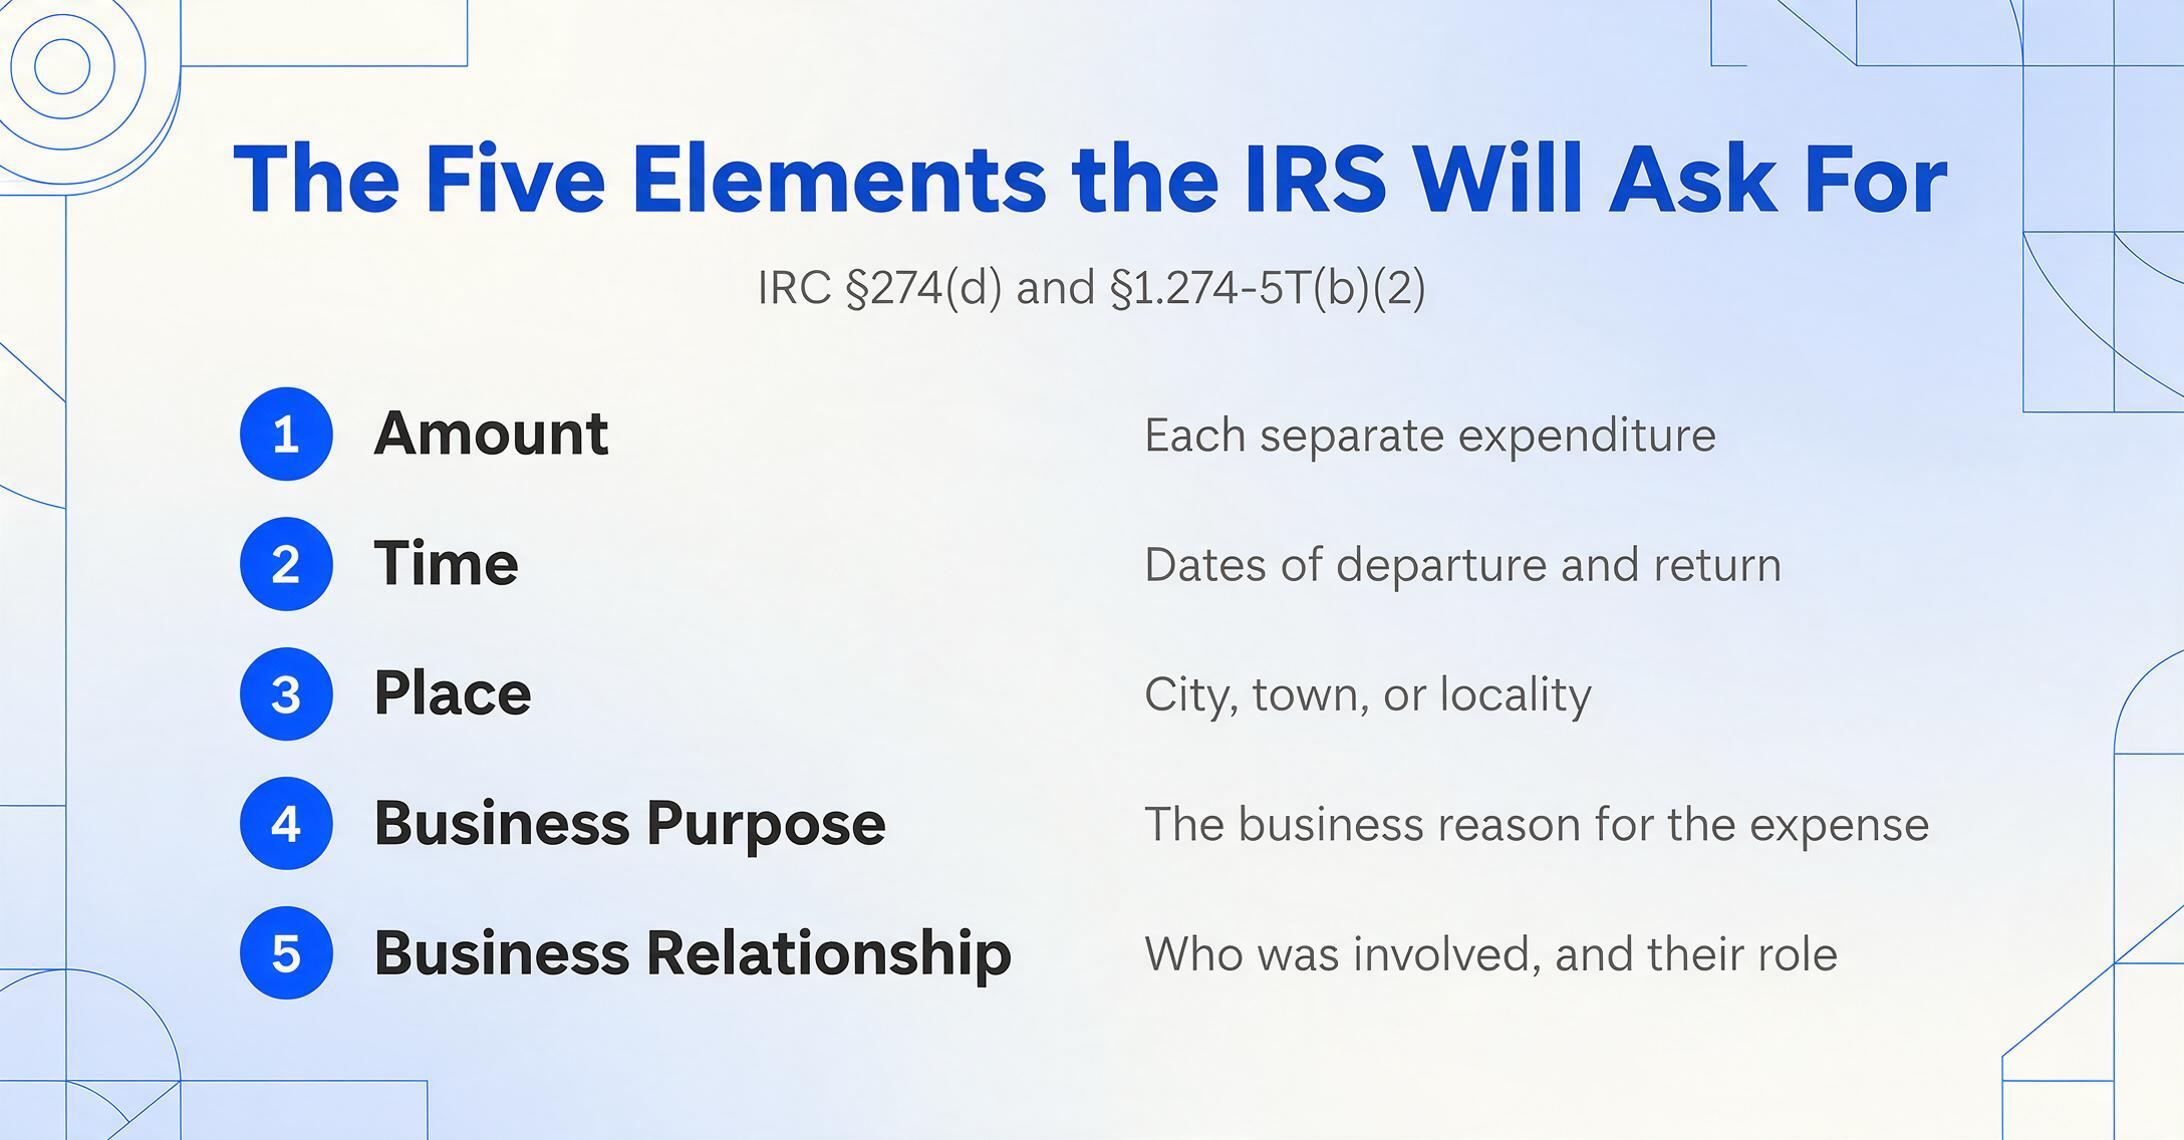
§1.274-5T(b)(2)の正確な文言では、自宅を離れる旅行について以下の要素が列挙されています:
- 金額 — 交通費、宿泊費、その他の旅行費用の個々の支出ごとの費用。食事および雑費の日額費用は、合理的なカテゴリー(食事、ガソリン、タクシー代)にまとめることができます。
- 日時 — 各旅行の出発日と帰着日、および事業に費やした日数。
- 場所 — 旅行の目的地または地域。市、町、またはそれに類する名称で記載します。
- 事業目的 — 旅行の事業上の理由、または得られた、あるいは期待される事業上の利益の性質。
- 事業関係 — 接待および贈答品の場合、関係者の氏名、役職、その他の識別情報、および納税者との事業関係が含まれます。
この規制では、毎週ベースで維持されるログがその週の使用を記録するものであれば、経費発生の「ほぼ同時期」に作成された記録とみなされるとされています。これは多くの事業主にとって安心できる基準です。すべての経費をその瞬間に書き留める必要はありません。しかし、数か月後に事後的に作成された明細は、証明力が大幅に低くなります。
デジタル記録にとっての意味は次のとおりです。レストランの領収書の写真に金額、日付、業者名が写っていれば良いスタートです。しかし、その領収書が顧客との夕食のものであり、誰が出席し、どのような業務について話し合ったかを文書で説明できない場合、IRS(米国国税庁)は領収書があっても控除を認めない可能性があります。「事業目的」の要素は、デジタル領収書システムで最も欠落しがちな部分です。写真は費用と日付を捉えますが、なぜそのお金を使ったのかを自動的に捉えるわけではありません。
デジタル領収書は監査でどのように扱われるか
IRS(米国国税庁)の審査官は、単に領収書を見て控除を認めるわけではありません。デジタル領収書に特化して、審査官は領収書の写真を超えた3つの質問をする可能性があります。
合理的な時間内に記録を提示できますか? 領収書を「receipts」という1つのフォルダにIMG_0421.jpgのようなファイル名で保存している場合、審査官は特定の経費を特定するよう求めるかもしれません。1件の領収書につき数分以上かかる場合、Rev. Proc. 97-22の「合理的な時間内に検索可能」という基準を満たさない可能性があります。一貫した命名規則(例:「2026-03-15_OfficeDepot_supplies.jpg」)を使用すれば、検索が非常に迅速になります。
デジタル記録は判読可能ですか? これは最も一般的な失敗ポイントです。薄暗い照明や奇妙な角度で撮影された写真、時間の経過とともに色あせた感熱紙の領収書は、判読性テストに不合格となることがよくあります。IRS(米国国税庁)は判読できないデジタル記録を拒否する権利を有しており、紙の原本がない場合、経費は完全に失われる可能性があります。
記録は事業目的に結びついていますか? ステーキハウスでの200ドルの夕食の領収書には、金額、日付、業者名が示されています。しかし、審査官がカレンダーへの記入、経費報告書、同時期のログなどで、これが契約について話し合うための顧客との食事であることを説明する対応するメモを見つけられない場合、控除は異議を唱えられる可能性があります。文書保存規則では、領収書だけでなくその背景も保持することが求められています。
IRS(米国国税庁)はまた、Rev. Proc. 97-22に基づき、電子保存システムをテストする権限を有しています。これには、機器、索引付け方法、ソフトウェア、検索機能の検査が含まれます。このテスト自体は監査ではありませんが、不合格となると罰則が科される可能性があります。重要なポイントは、あなたのシステムが自分自身の使用に耐えるだけでなく、外部の人が操作できるものでなければならないということです。
AI抽出が解決できること(とできないこと)
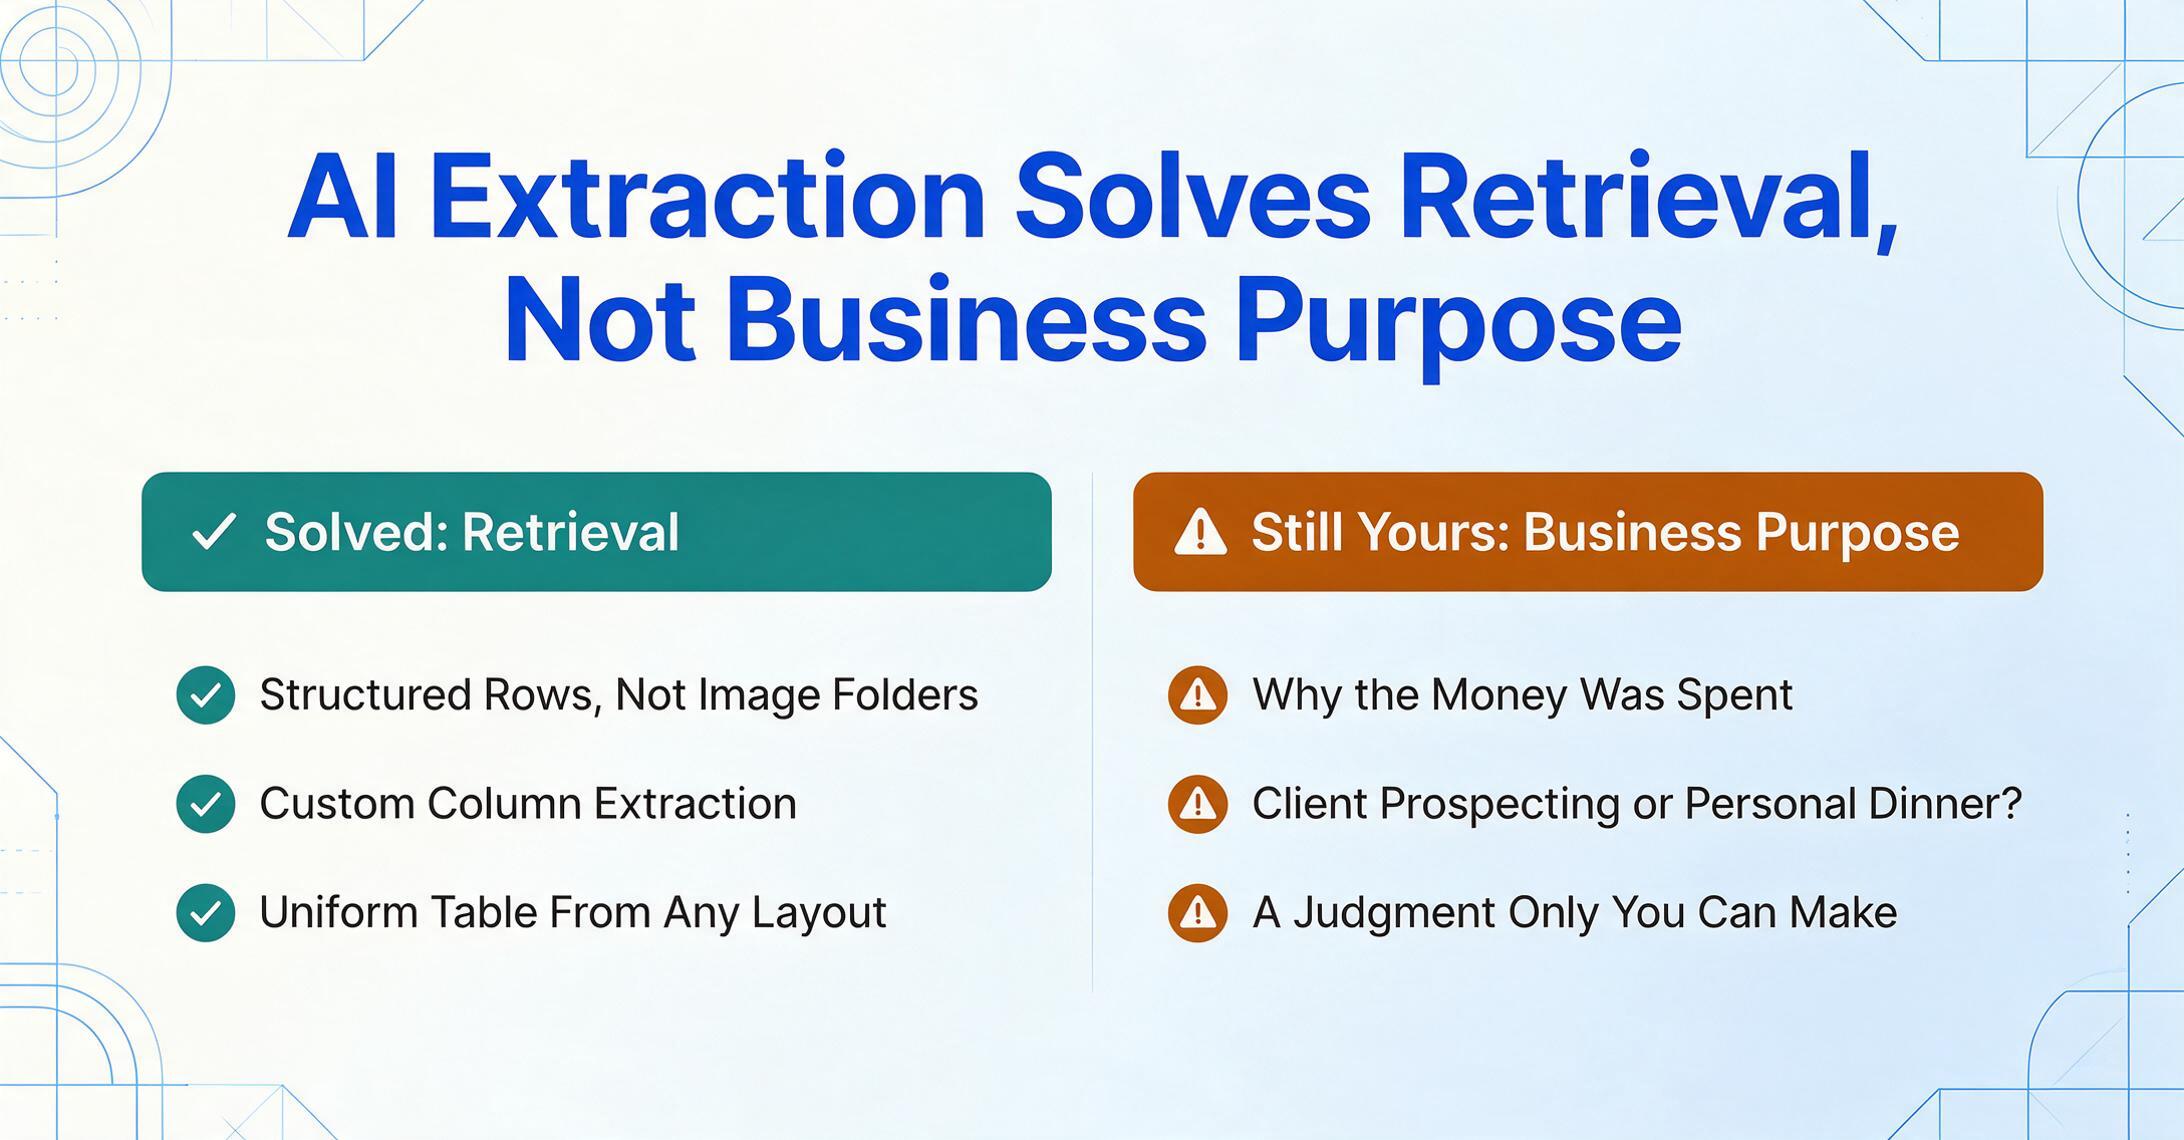
AIを活用した文書抽出ツール(ImageToTable.aiを含む)は、領収書画像をフィールドレベルの精度で構造化データテーブルに変換できます。領収書の写真をアップロードし、必要な列(ベンダー、日付、合計、カテゴリ)を指定すると、AIがスプレッドシートの1行を返します。これは、Rev. Proc. 97-22のアクセシビリティと検索可能性の要件に直接対応します。構造化データは、生の画像フォルダとは異なり、本質的にインデックス化・検索が可能です。
ImageToTable.aiのようなツールは、カスタム列抽出を使用します。データフィールド(例:「ベンダー名」「日付」「合計」「カテゴリ」)を定義すると、AIは固定テンプレートの位置に一致させるのではなく、各フィールドの意味を意味論的に理解して、各領収書内の対応する値を特定します。これにより、レイアウトが大きく異なる領収書からも統一されたスプレッドシートが得られ、IRSが期待する整理された検索可能な記録が実現します。
ただし、重要な点を明確にしておきます。AI抽出は構造化レコードを生成しますが、経費が正当な事業目的にかなうかどうかの人間の判断に取って代わるものではありません。 §1.274-5T(b)(2)(iv)に基づく事業目的の要素は、お金がなぜ使われたかを知る必要がある主観的な判断です。AIツールは、夕食の領収書を見て「これは顧客開拓ミーティングだ」と「これは個人的な夕食だ」と判断することはできません。その文脈上の注釈は、納税者の責任です。
AI抽出ができることは、管理上の負担を十分に小さくして、事業目的のメモを追加することを簡単にすることです。領収書の処理に手入力の3分ではなく10秒しかかからない場合、「顧客との夕食 — Acme CorpのSarah ChenとQ3契約更新について協議」といった短い注釈を追加する余裕が生まれます。この1文が、構造化レコードを持つことと監査に耐えられるレコードを持つことの間のギャップを埋めます。
複数の経費カテゴリにわたって大量の領収書を管理する企業にとって、バッチ処理(数十枚から数百枚の領収書から一度に単一のスプレッドシートへデータを抽出すること)は、Rev. Proc. 97-22が要求する整理された検索可能な記録システムを維持する実用的な方法です。一貫したファイル命名規則と定期的なレビューを組み合わせることで、AI抽出で管理されたデジタル領収書は、構造化されていない写真のカメラロールよりも高いコンプライアンス基準を満たします。
結論: AI抽出は、Rev. Proc. 97-22の「正確な複製」と「検索可能」の条件を解決します。「事業目的」の要素は解決しません — それは依然としてあなたの責任です。両方の要素を中心にプロセスを構築すれば、デジタル記録はあらゆる監査に耐えられます。
よくある質問
スマートフォンで撮影したレシートの写真はIRSに認められますか?
はい。写真が原本の完全かつ正確な複製であり(すべての項目が判読可能)、合理的な時間内に索引付け・検索可能で、JPEGやPDFなどの標準形式で再現できる場合に限ります。不鮮明な写真やトリミングされた写真は、Rev. Proc. 97-22の最初の条件を満たしません。
スキャンや撮影後、紙のレシートを捨てても大丈夫ですか?
はい。デジタル保存システムがRev. Proc. 97-22の要件を満たし、準拠した複製が生成されていることを確認するテストを実施している場合に限ります。IRSは、電子保存システムが検証された後、紙の原本の廃棄を認めています。
クレジットカードの明細書だけで事業経費を証明できますか?
いいえ。クレジットカードの明細書には金額、日付、販売元は記載されていますが、購入内容や経費の事業目的は示されていません。75ドル以上の経費、および金額に関わらずすべての宿泊費については、レシートまたはその他の証拠書類が依然として必要です。明細書のみでは、§274(d)の立証要件を満たしません。
75ドルの基準とは何ですか?どこで定義されていますか?
75ドルの基準は、26 CFR §1.274-5T(c)(2)(iii)およびIRS Publication 463の第5章に記載されています。これは、75ドル未満の個別経費についてはレシートが不要であることを意味します。ただし、宿泊費は常にレシートが必要です。また、金額に関わらず、すべての経費の事業目的を証明する必要があります。
デジタルレシートはどのくらいの期間保存すべきですか?
一般的に、納税申告書の項目を裏付ける記録は、申告書を提出した日から少なくとも3年間、または税金を支払った日から2年間(いずれか遅い方)保管してください。申告書に記載された総収入の25%を超える収入を報告しなかった場合など、状況によっては期間が6年に延長されます。不正な申告には時効はありません。これらの期間は、文書保存ガイドで説明されているように、紙とデジタルの記録の両方に同様に適用されます。
AIを使用してレシートデータを抽出すると、コンプライアンス義務は変わりますか?
いいえ。AI抽出は、レシート画像から構造化された検索可能な記録を作成するためのツールです。これはRev. Proc. 97-22のアクセシビリティと検索可能性の要件を満たすのに役立ちますが、§274(d)の基本的な立証要件を変更するものではありません。各経費の事業目的を文書化し、基礎となる記録として元のデジタル画像を保持する責任は依然としてあなたにあります。
準拠したデジタル領収書システムの構築
準拠したデジタル領収書システムは、高額で複雑である必要はありません。必要なのは、読み取り可能な画像を生成する取り込み方法、検索を容易にする整理システム、そして事業目的を記録する一貫した注釈の実践という3つのことです。以下は実用的なチェックリストです:
すぐに取り込む
領収書を受け取ったその日に写真を撮るかスキャンしてください。感熱紙はすぐに色あせます。スマートフォンのカメラを近距離で使い、十分な照明があれば、IRS(米国国税庁)の目的にかなう画像が得られます。
紙を廃棄する前に読み取り可能性を確認する
デジタルコピーを拡大して、販売者名、日付、各明細、合計金額、支払い方法が読めることを確認してください。読み取れない部分がある場合は、紙の領収書を手放す前に再取り込みしてください。
税年度とカテゴリで整理する
フォルダ構造(例:「2026/交際費」や「2026/旅費」)を使用するか、メタデータを自動的に適用する領収書管理アプリを使用してください。Rev. Proc. 97-22の索引付け要件は、合理的な時間内に領収書を特定できることを意味します。
支出時に事業目的を記録する
各領収書またはバッチに短いメモを追加してください:誰が関与したか、どのような事業について話し合ったか、その支出がどのプロジェクトまたはクライアントに関連するか。「支出時またはその近く」に作成されたカレンダーエントリや経費報告書の注釈は、数ヶ月後の再構築よりもはるかに重みがあります。
毎年エクスポートしてバックアップする
年度末に、領収書管理アプリから、またはAI(人工知能)によるバッチデータ抽出を使用して、領収書の構造化されたサマリーをスプレッドシートにエクスポートしてください。これを元の画像ファイルと一緒に保存してください。監査初日にIRSが3年分の記録を要求した場合、宝探しではなく、単一のフォルダが必要です。
規制は記録保存を不可能にしようとしているわけではありません。Rev. Proc. 97-22は、デジタル記録保存を可能にするために設計されたものであり、制限するものではありません。条件はガードレールのようなものです。正確な取得、整理された保存、検索可能な形式。これらは、ほとんどの事業主がすでに持っているツールで十分に達成可能です。準拠したデジタルシステムと非準拠のシステムの違いは、めったにテクノロジーではありません。それは、ルールが何を要求しているかを理解し、それに基づいた小さな反復可能な習慣を構築することです。