Exigences 2026 de l'IRS en matière de reçus numériques :
Ce qui constitue une preuve valable lors d'un contrôle
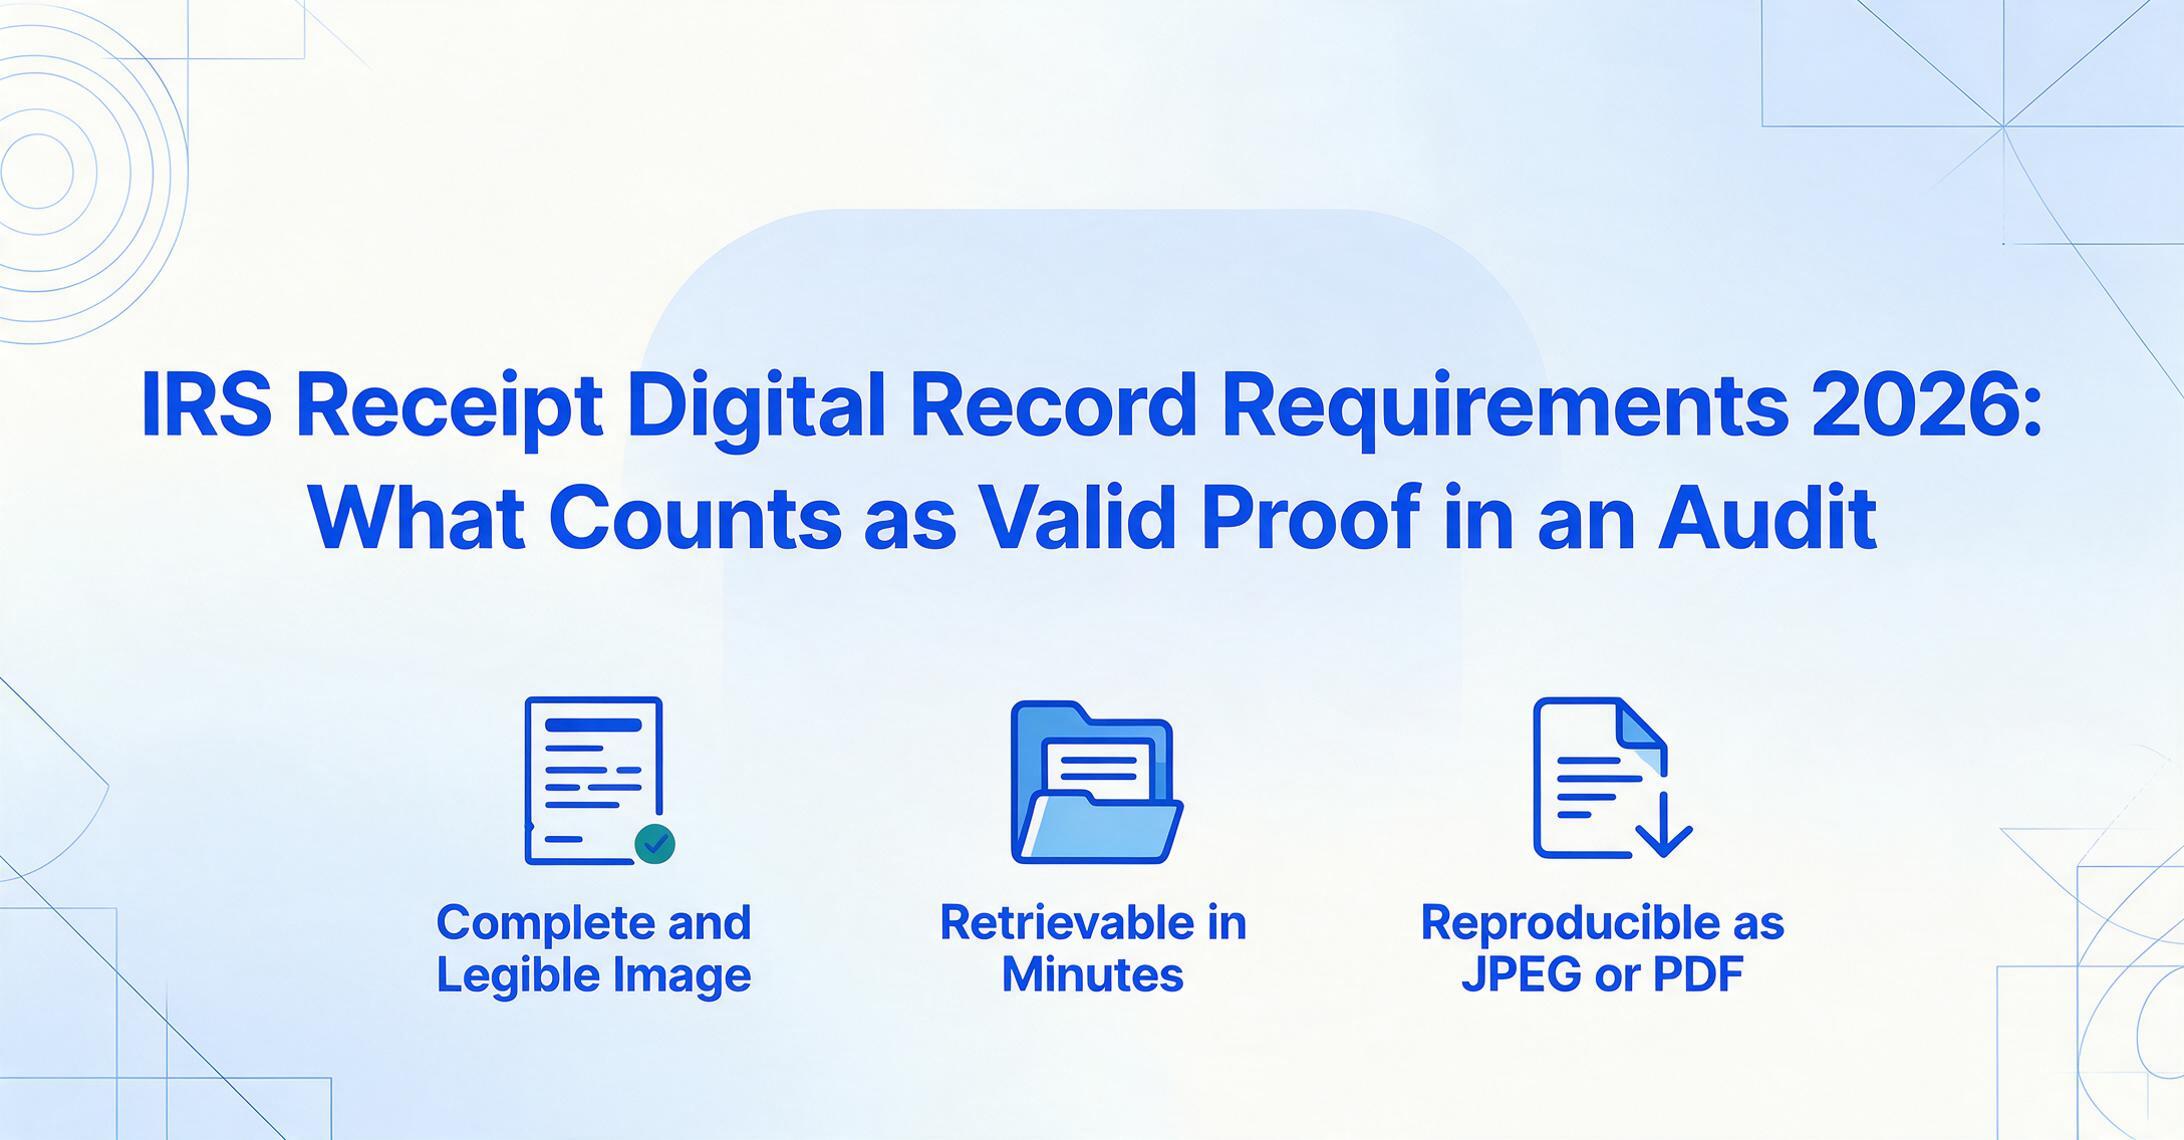
L'IRS (service des impôts des États-Unis) accepte les copies numériques de reçus — y compris les photos prises avec un téléphone et les images scannées — comme documents fiscaux valables. Mais « accepte » s'accompagne de trois conditions précises issues de la Revenue Procedure 97-22, et le non-respect de l'une d'elles rend vos reçus numériques juridiquement sans valeur lors d'un contrôle.
Points clés à retenir
- La plupart des freelances photographient leurs reçus professionnels et supposent qu'ils sont couverts — l'IRS accepte les copies numériques, non ?
- Ce que la Rev. Proc. 97-22 exige réellement : une reproduction lisible, une récupération indexée et une sortie au format standard — et l'élément que les examinateurs de l'IRS contestent le plus n'est pas la qualité de la photo, mais l'annotation manquante sur l'objet professionnel qu'une image de reçu ne peut jamais capturer à elle seule.
- Une habitude comble l'écart : après avoir photographié un reçu, ajoutez une phrase unique indiquant qui vous avez rencontré et pourquoi — « Dîner client, discussion sur le renouvellement du T3 avec Sarah Chen. » Cette annotation, faite au moment de la dépense, transforme une photo en documentation prête pour un contrôle.
La question revient chaque saison des impôts : « Puis-je simplement prendre une photo de mes reçus et jeter les originaux ? » La réponse courte est oui — mais seulement si votre copie numérique respecte trois conditions précises énoncées par l'IRS dans la Procédure Fiscale 97-22. La plupart des chefs d'entreprise et des travailleurs indépendants savent qu'ils peuvent numériser, mais très peu connaissent exactement les règles à suivre. Cet écart entre « j'ai un dossier de photos » et « j'ai un dossier numérique prêt pour un contrôle » est la raison pour laquelle des déductions sont refusées.
Ce guide détaille le cadre réglementaire exact — les trois conditions de la Proc. Fisc. 97-22, le seuil de 75 $ de la Publication 463 de l'IRS, les cinq éléments de justification du Règlement du Trésor §1.274-5T, et la place (ou non) des outils numériques comme l'extraction par IA dans le paysage de la conformité. Pour une vue d'ensemble de l'interaction de ces règles avec la facturation électronique et les obligations de documents numériques, consultez notre guide de conformité à la facturation électronique. L'objectif ici n'est pas de vous effrayer pour que vous conserviez chaque bout de papier. Il est de vous fournir un cadre que vous pouvez réellement utiliser.
Ce que dit réellement la Proc. Fisc. 97-22
La Procédure Fiscale 97-22, publiée dans 1997-1 C.B. 652, est la décision de l'IRS qui autorise les contribuables à conserver leurs documents fiscaux sous format électronique. Avant cette décision, les contribuables devaient conserver les documents papier originaux. La Proc. Fisc. 97-22 a reconnu que le stockage électronique était devenu pratique et fiable, et a établi les conditions dans lesquelles les documents numériques seraient traités de la même manière que les originaux papier aux fins de l'IRC §6001. La procédure s'applique à tout système de stockage électronique qui numérise des documents papier ou transfère des documents informatisés vers un support de stockage électronique tel qu'un disque optique.
Le texte intégral est disponible directement auprès de l'IRS en tant que PDF de la Proc. Fisc. 97-22. Le cœur de la décision repose sur trois conditions que tout document numérique doit satisfaire.
1. Reproduction fidèle
L'image électronique doit être une reproduction complète et fidèle du document original. Pour les reçus, cela signifie que votre scan ou photo doit être suffisamment lisible pour que chaque champ de l'original soit déchiffrable sur la copie numérique : nom du vendeur, date, chaque ligne d'achat (pas seulement le total), montant de la taxe et mode de paiement. Une photo floue où le total est illisible ne répond pas à cette exigence. Une photographie bien éclairée et nette, ou un scan propre, le fait.
L'examinateur de l'IRS qui vérifie vos documents lors d'un audit comparera l'image numérique à l'original papier en termes d'informations lisibles. Si la copie numérique a recadré le nom du vendeur ou si la date est trop sombre pour être lue, la reproduction échoue au test de fidélité — et la dépense peut être refusée même si le reçu papier a existé à un moment donné.
Astuce pratique : Avant de jeter un reçu papier, zoomez à 100 % sur votre copie numérique. Pouvez-vous lire chaque champ important ? Sinon, refaites la capture. Les reçus en papier thermique sont particulièrement risqués — ils s'effacent en quelques mois, alors photographiez-les le jour même de leur réception.
2. Accessible et récupérable
Le document numérique doit être récupérable dans un délai et une manière raisonnables lors d'un examen de l'IRS. Cela signifie que vous ne pouvez pas simplement stocker des centaines de photos aléatoires prises avec votre téléphone dans votre pellicule et considérer cela comme un système de tenue de registres. L'IRS exige une méthode d'indexation ou d'organisation qui vous permet, à vous ou à un examinateur, de localiser un reçu ou un groupe de reçus spécifique sans faire défiler toutes les images que vous avez jamais prises.
La Rev. Proc. 97-22 exige que le système de stockage électronique maintienne un système d'indexation qui fournisse l'emplacement de chaque document. En pratique, cela signifie organiser les reçus par année fiscale, catégorie de dépenses ou une autre méthode systématique. Une structure de dossiers sur votre ordinateur, un système de stockage cloud avec des sous-dossiers datés, ou une application dédiée à la gestion des reçus satisfont tous à cette exigence — à condition que l'organisation soit cohérente et documentée.
3. Reproductible dans un format lisible
Le système doit être capable de produire une copie lisible et compréhensible de tout enregistrement sur demande. Cela signifie que l'examinateur de l'IRS (service des impôts des États-Unis) doit pouvoir consulter, imprimer ou exporter le reçu numérique dans un format qu'il peut lire. Les formats de fichiers propriétaires qui ne peuvent pas être ouverts sans un logiciel spécifique peuvent ne pas satisfaire cette exigence. Les formats d'image courants (JPEG, PNG, PDF) conviennent. L'essentiel est que le format soit standard et reproductible.
Si votre système de gestion des reçus stocke les images dans un format compressé ou chiffré nécessitant un abonnement spécifique pour être consulté, vous devez confirmer que le système peut exporter une copie non chiffrée au format standard sur demande. Les directives sur les enregistrements automatisés de l'IRS précisent qu'il incombe au contribuable de démontrer que le système satisfait à ces exigences.
La règle des 75 $ — et quand un reçu est toujours requis
Toutes les dépenses ne nécessitent pas un reçu — l'IRS sait qu'exiger une documentation pour un café à 6 $ n'est pas une utilisation productive du temps de quiconque. Mais le seuil et les exceptions sont précis, et ils proviennent du Code of Federal Regulations, pas seulement des directives de l'IRS.
En vertu du 26 CFR §1.274-5T(c)(2)(iii), une preuve documentaire (un reçu, une facture payée ou une preuve similaire) est requise pour :
- Toute dépense d'hébergement lors d'un déplacement hors du domicile — quel que soit le montant. Une chambre de motel à 68 $ nécessite un reçu. Un hôtel à 480 $ nécessite un reçu. Il n'y a pas de seuil pour l'hébergement.
- Toute autre dépense de 75 $ ou plus — à l'exception des frais de transport lorsque la preuve documentaire n'est pas facilement disponible.
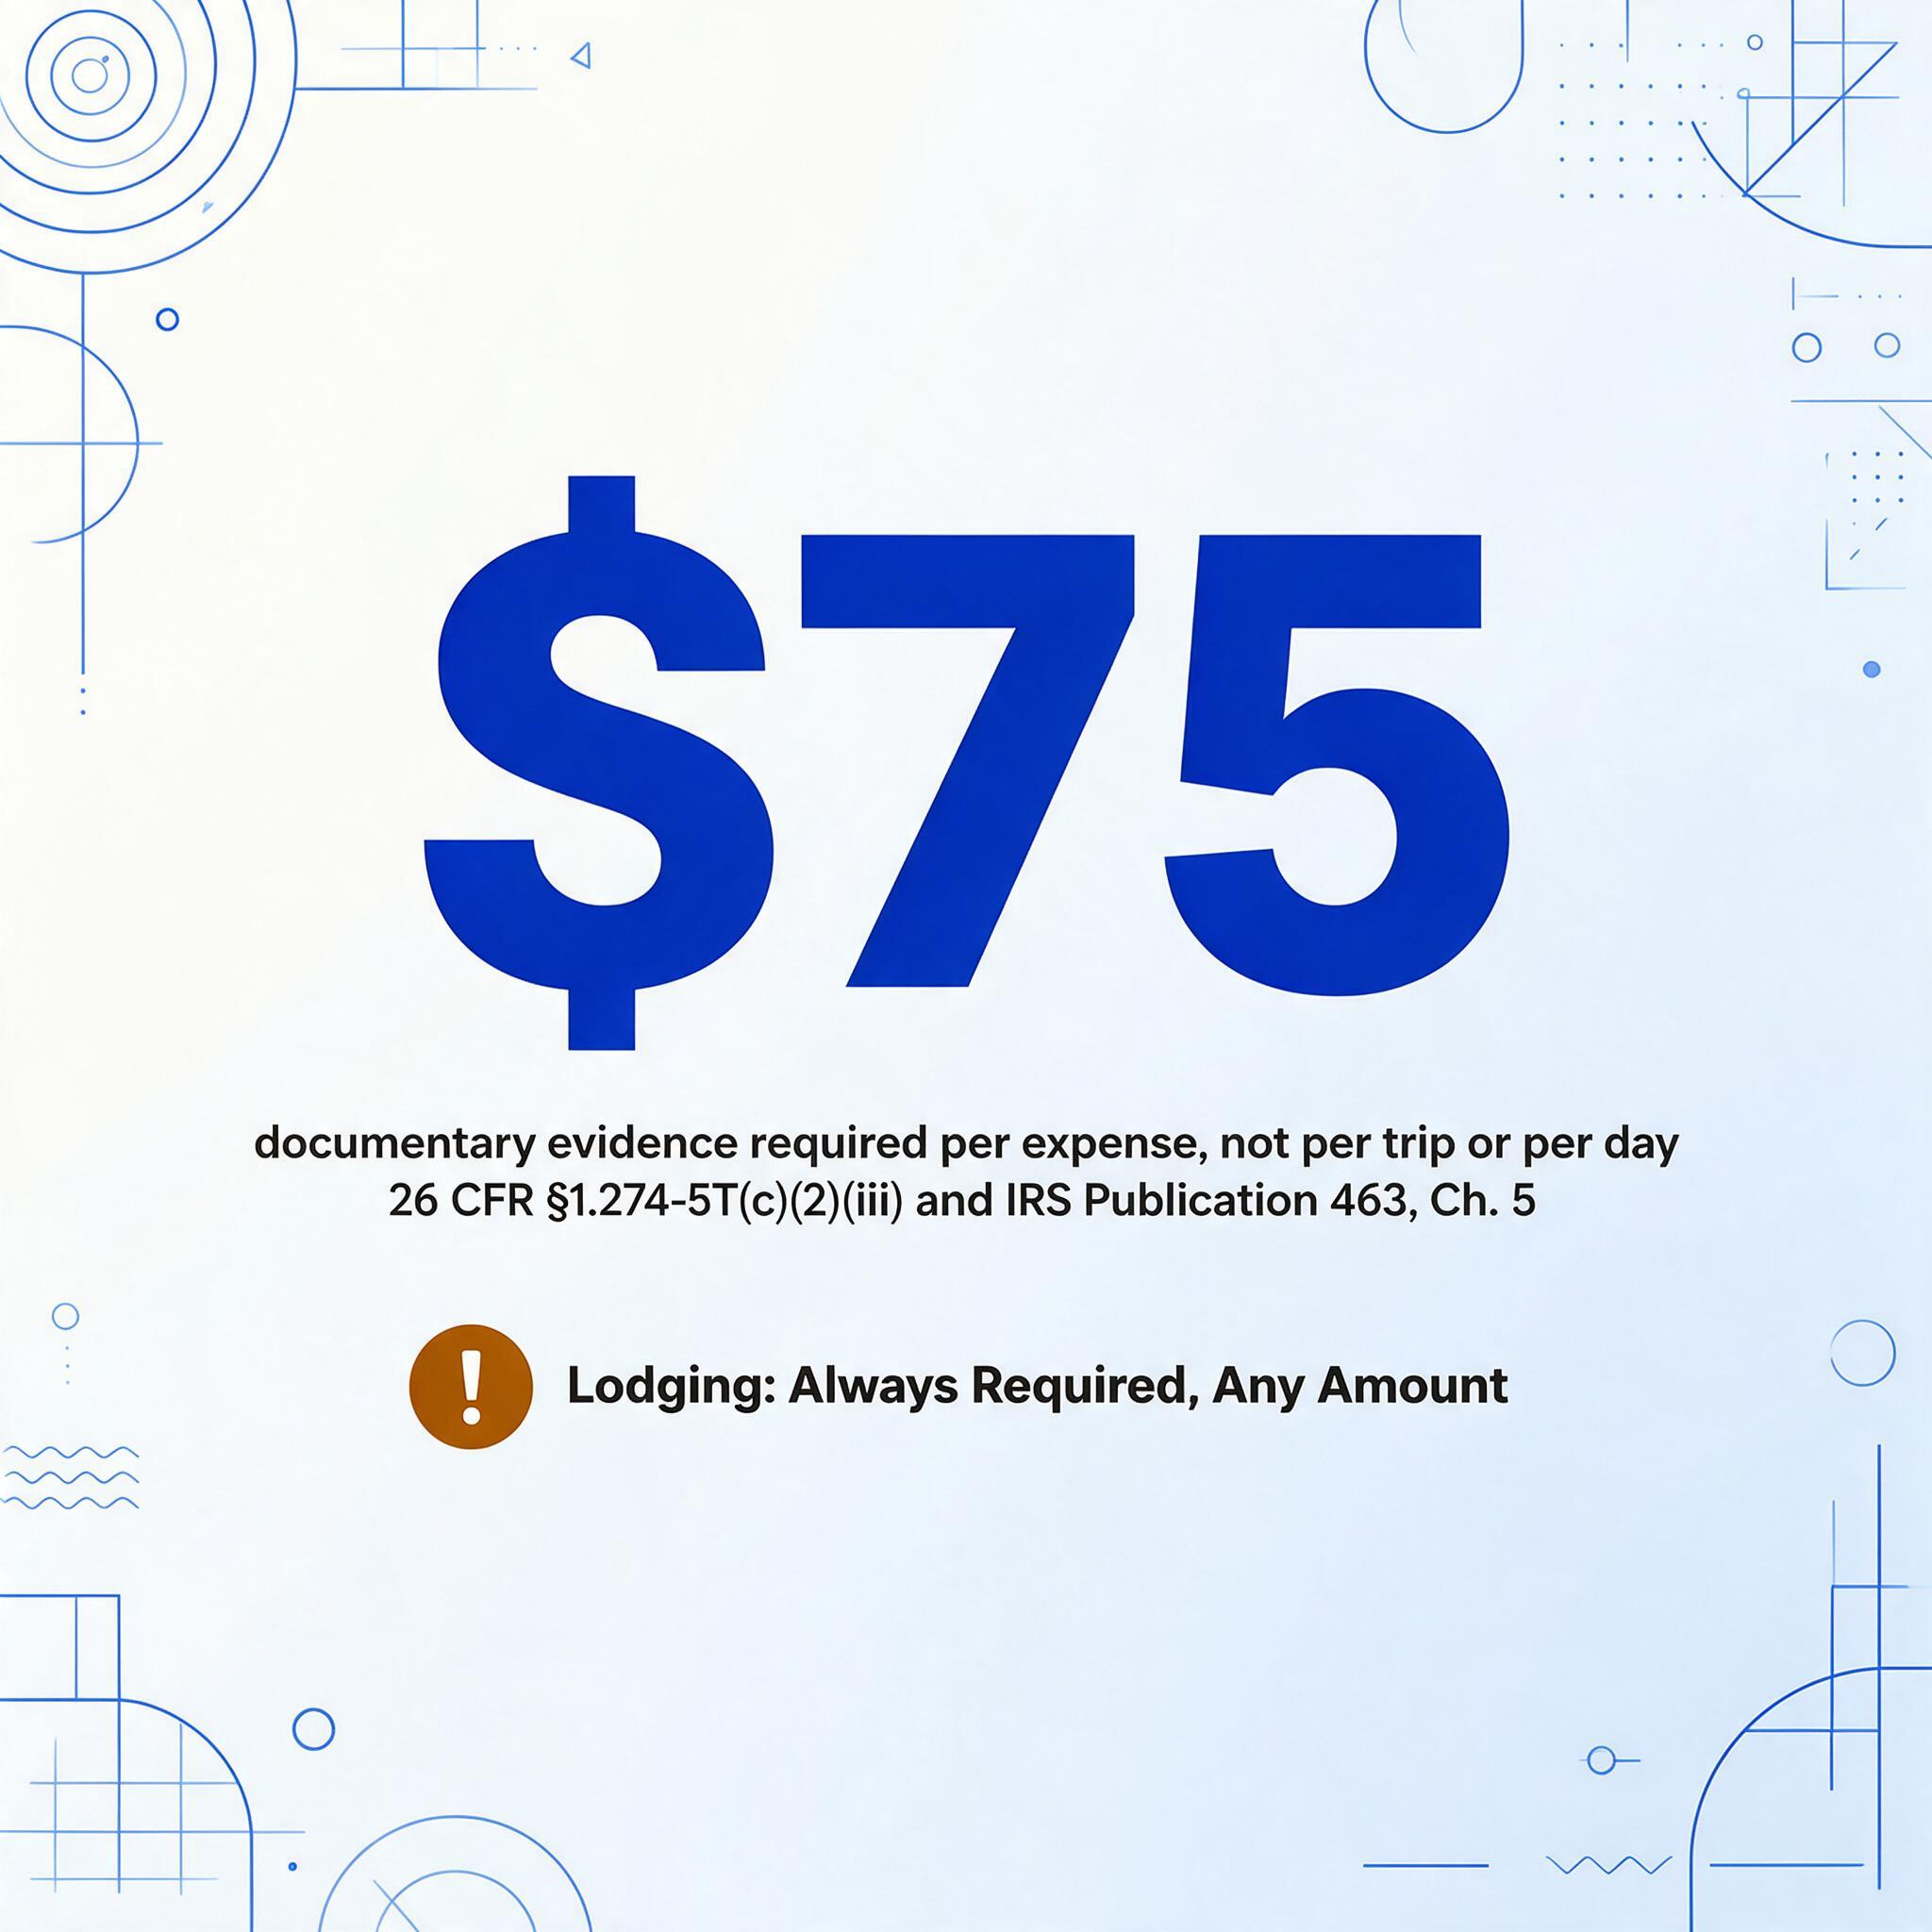
La publication 463 de l'IRS (édition 2025) confirme ce seuil tout au long du chapitre sur la tenue des registres. Le montant de 75 $ s'applique par dépense, pas par voyage ni par jour. Une charge de stationnement de 12 $ et un dîner de 55 $ sont deux dépenses distinctes, chacune inférieure à 75 $, et ne nécessitent techniquement pas de reçu — même s'il est toujours plus prudent de les conserver.
Exigences en matière de reçus en un coup d'œil :
| Type de dépense | Reçu requis ? | Source |
|---|---|---|
| Hébergement (tout montant) | ✅ Toujours | §1.274-5T(c)(2)(iii)(A)(1) |
| Dépense de 75 $ et plus (hors hébergement) | ✅ Oui | §1.274-5T(c)(2)(iii)(A)(2) |
| Dépense de moins de 75 $ | ❌ Non requis, mais recommandé | Pub. 463 Ch. 5 |
| Transport (reçu difficilement disponible) | ❌ Exception applicable | §1.274-5T(c)(2)(iii)(A)(2) |
| Hébergement de moins de 75 $ | ✅ Toujours requis | §1.274-5T(c)(2)(iii)(A)(1) |
Même lorsqu'un reçu n'est pas requis, l'IRS (service des impôts des États-Unis) s'attend toujours à ce que vous conserviez une trace indiquant le montant, la date, le lieu et l'objet professionnel de la dépense. Un relevé de carte de crédit seul — sans mention de la personne rencontrée ni du motif — ne constitue pas une justification suffisante. Le seuil de reçu détermine quand vous avez besoin d'une preuve documentaire, mais les règles de justification de l'article §274(d) vous obligent à prouver l'objet professionnel de chaque dépense, quel que soit son montant. C'est une distinction que beaucoup de contribuables négligent.
Les cinq éléments que l'IRS exigera
L'article 274(d) de l'Internal Revenue Code et les règlements temporaires associés au §1.274-5T établissent ce que vous devez prouver pour chaque dépense professionnelle déductible. Pour les frais de déplacement — la catégorie qui comprend la plupart des dépenses professionnelles soumises à l'exigence de reçu — le règlement exige cinq éléments précis.
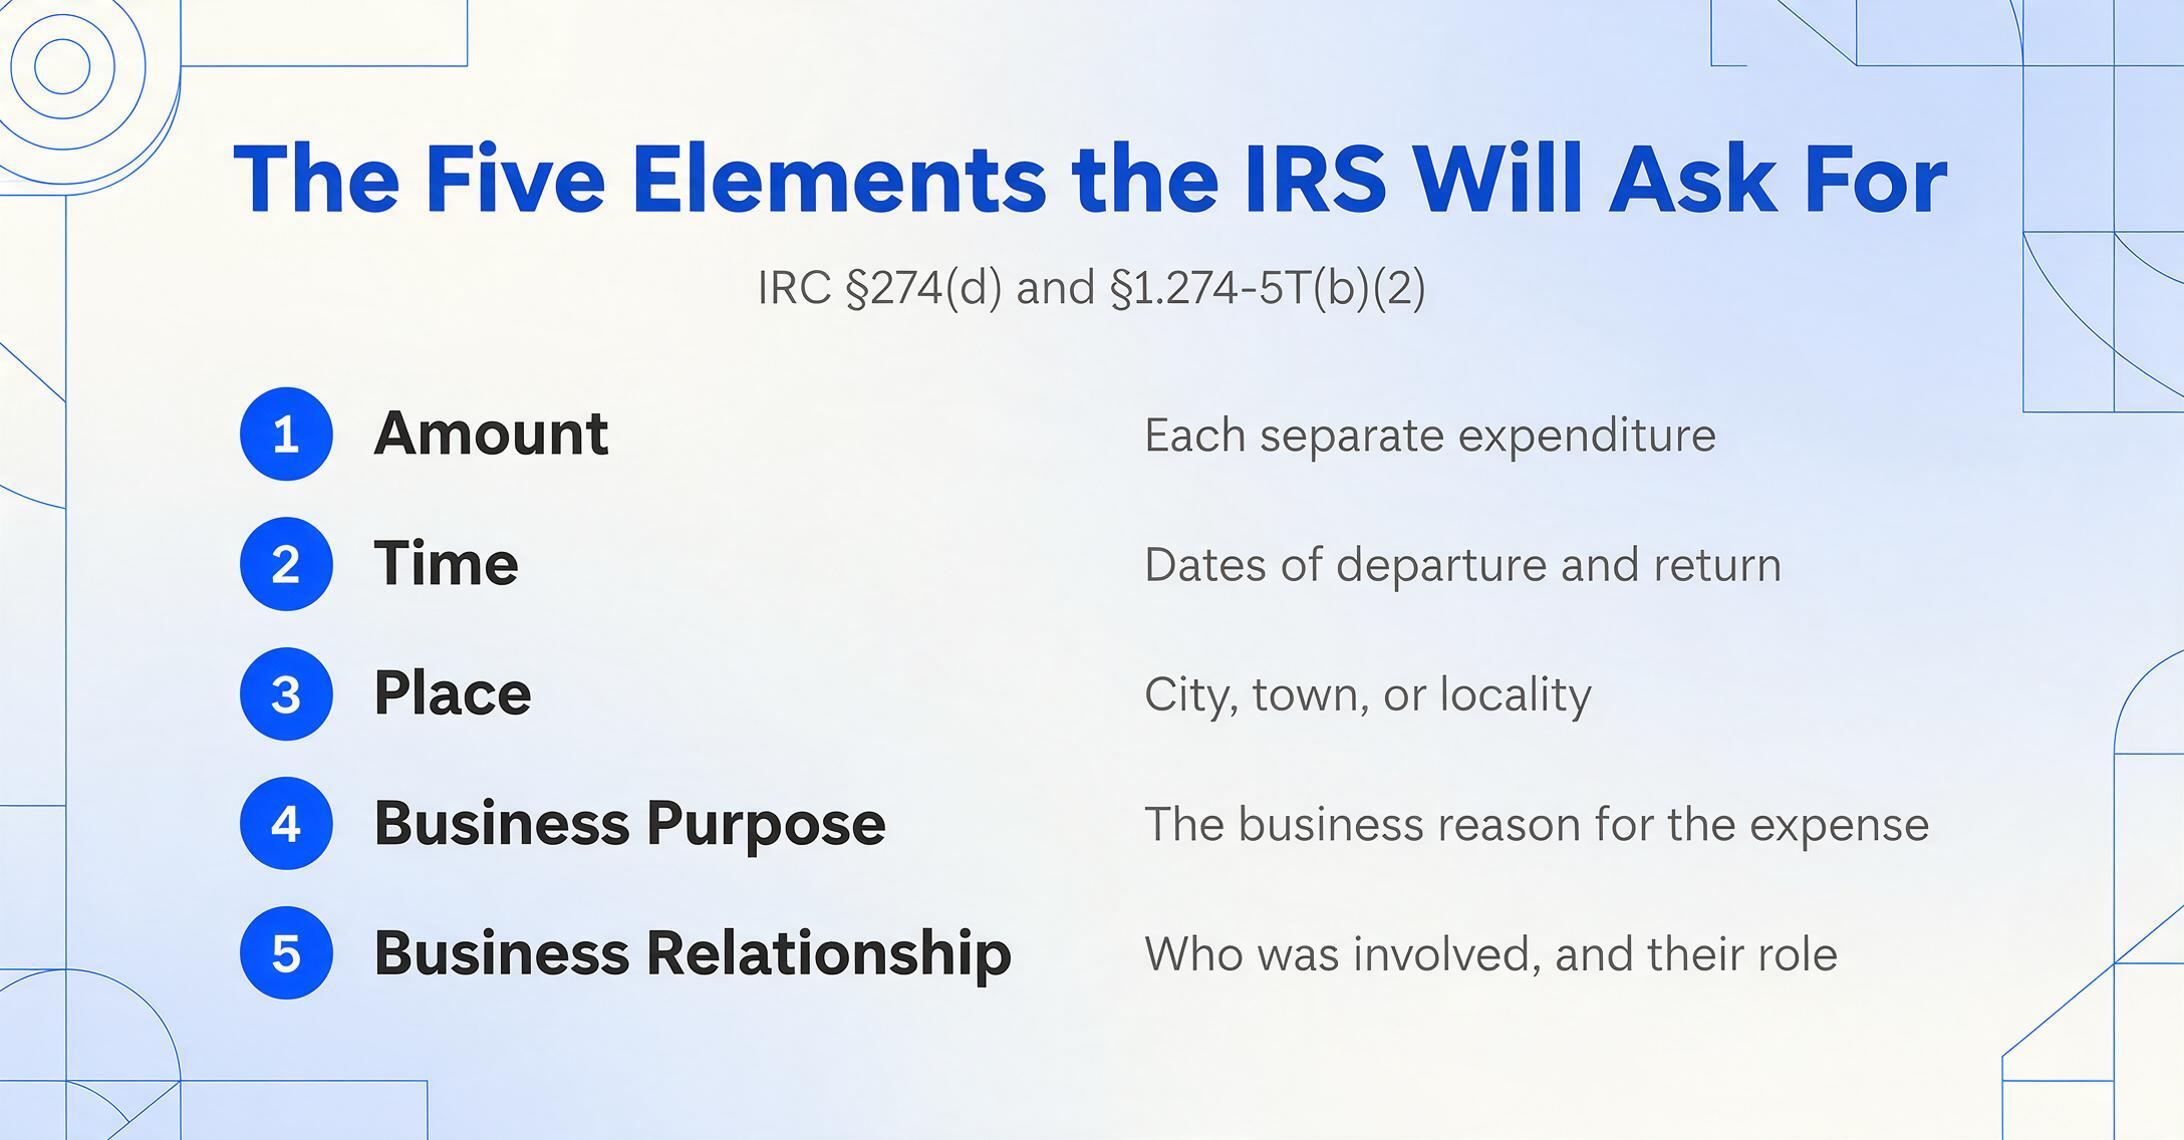
Le libellé exact du §1.274-5T(b)(2) énumère ces éléments pour les déplacements hors du domicile :
- Montant — le coût de chaque dépense distincte de transport, d'hébergement et autres frais de déplacement. Les frais quotidiens de repas et de dépenses accessoires peuvent être regroupés en catégories raisonnables (repas, essence, frais de taxi).
- Date — les dates de départ et de retour de chaque voyage, ainsi que le nombre de jours consacrés à des activités professionnelles.
- Lieu — la destination ou la localité du déplacement, décrite par ville ou désignation similaire.
- Objet professionnel — la raison professionnelle du déplacement, ou la nature de l'avantage professionnel obtenu ou attendu.
- Relation professionnelle — pour les divertissements et les cadeaux, cela inclut le nom, le titre ou toute autre identification des personnes concernées et leur relation professionnelle avec le contribuable.
La réglementation précise qu'un journal tenu sur une base hebdomadaire qui rend compte de l'utilisation au cours de cette semaine est considéré comme un enregistrement effectué « au moment ou à proximité du moment » de la dépense — une norme que de nombreux chefs d'entreprise trouvent rassurante. Vous n'avez pas besoin de noter chaque dépense au moment où elle se produit. Mais une déclaration préparée des mois plus tard, après coup, a une valeur probante nettement moindre.
Ce que cela signifie pour les enregistrements numériques : stocker une photo d'un reçu de restaurant avec le montant, la date et le nom du vendeur visibles est un bon début. Mais si le reçu provient d'un dîner avec un client et que vous ne pouvez pas expliquer — par écrit — qui y a assisté et quelle affaire a été discutée, l'IRS (service des impôts des États-Unis) peut refuser la déduction même si vous avez le reçu. L'élément « objet professionnel » est celui qui manque le plus souvent dans les systèmes de reçus numériques. Une photo capture le coût et la date, mais elle ne capture pas automatiquement pourquoi vous avez dépensé l'argent.
Comment les reçus numériques résistent à un contrôle fiscal
Un examinateur de l'IRS ne se contente pas de regarder un reçu et d'accepter la déduction. Pour les reçus numériques en particulier, l'examinateur peut poser trois questions qui vont au-delà de la photo du reçu lui-même :
Pouvez-vous produire l'enregistrement dans un délai raisonnable ? Si vous stockez les reçus dans un seul dossier nommé « reçus » avec des noms de fichiers comme IMG_0421.jpg, l'examinateur peut vous demander de localiser une dépense spécifique. Si cela prend plus de quelques minutes par reçu, la norme de « récupérabilité dans un délai raisonnable » de la Rev. Proc. 97-22 peut ne pas être respectée. Une convention de nommage cohérente (par exemple, « 2026-03-15_OfficeDepot_fournitures.jpg ») peut rendre la récupération extrêmement rapide.
L'enregistrement numérique est-il lisible ? C'est le point de défaillance le plus courant. Les photos prises dans une lumière faible, sous des angles bizarres, ou de reçus thermiques qui ont pâli avec le temps échouent souvent au test de lisibilité. L'IRS a le droit de rejeter un enregistrement numérique qui ne peut pas être lu — et sans original papier pour se rabattre, la dépense peut être perdue entièrement.
L'enregistrement est-il lié à un objet professionnel ? Un reçu pour un dîner à 200 $ dans un steakhouse montre le montant, la date et le vendeur. Mais à moins que l'examinateur ne puisse trouver une note correspondante — dans une entrée de calendrier, un rapport de frais, un journal contemporain — expliquant qu'il s'agissait d'un repas avec un client pour discuter d'un contrat, la déduction peut être contestée. Les règles de conservation des documents exigent de conserver non seulement le reçu mais aussi le contexte.
L'IRS a également le pouvoir de tester votre système de stockage électronique en vertu de la Rev. Proc. 97-22 — y compris l'examen de l'équipement, de la méthodologie d'indexation, du logiciel et des capacités de récupération. Ce test n'est pas un contrôle en soi, mais un échec peut déclencher des pénalités. Le point clé : votre système doit survivre non seulement à votre propre utilisation, mais aussi à la capacité d'un tiers à le naviguer.
Ce que l'extraction par IA résout (et ne résout pas)
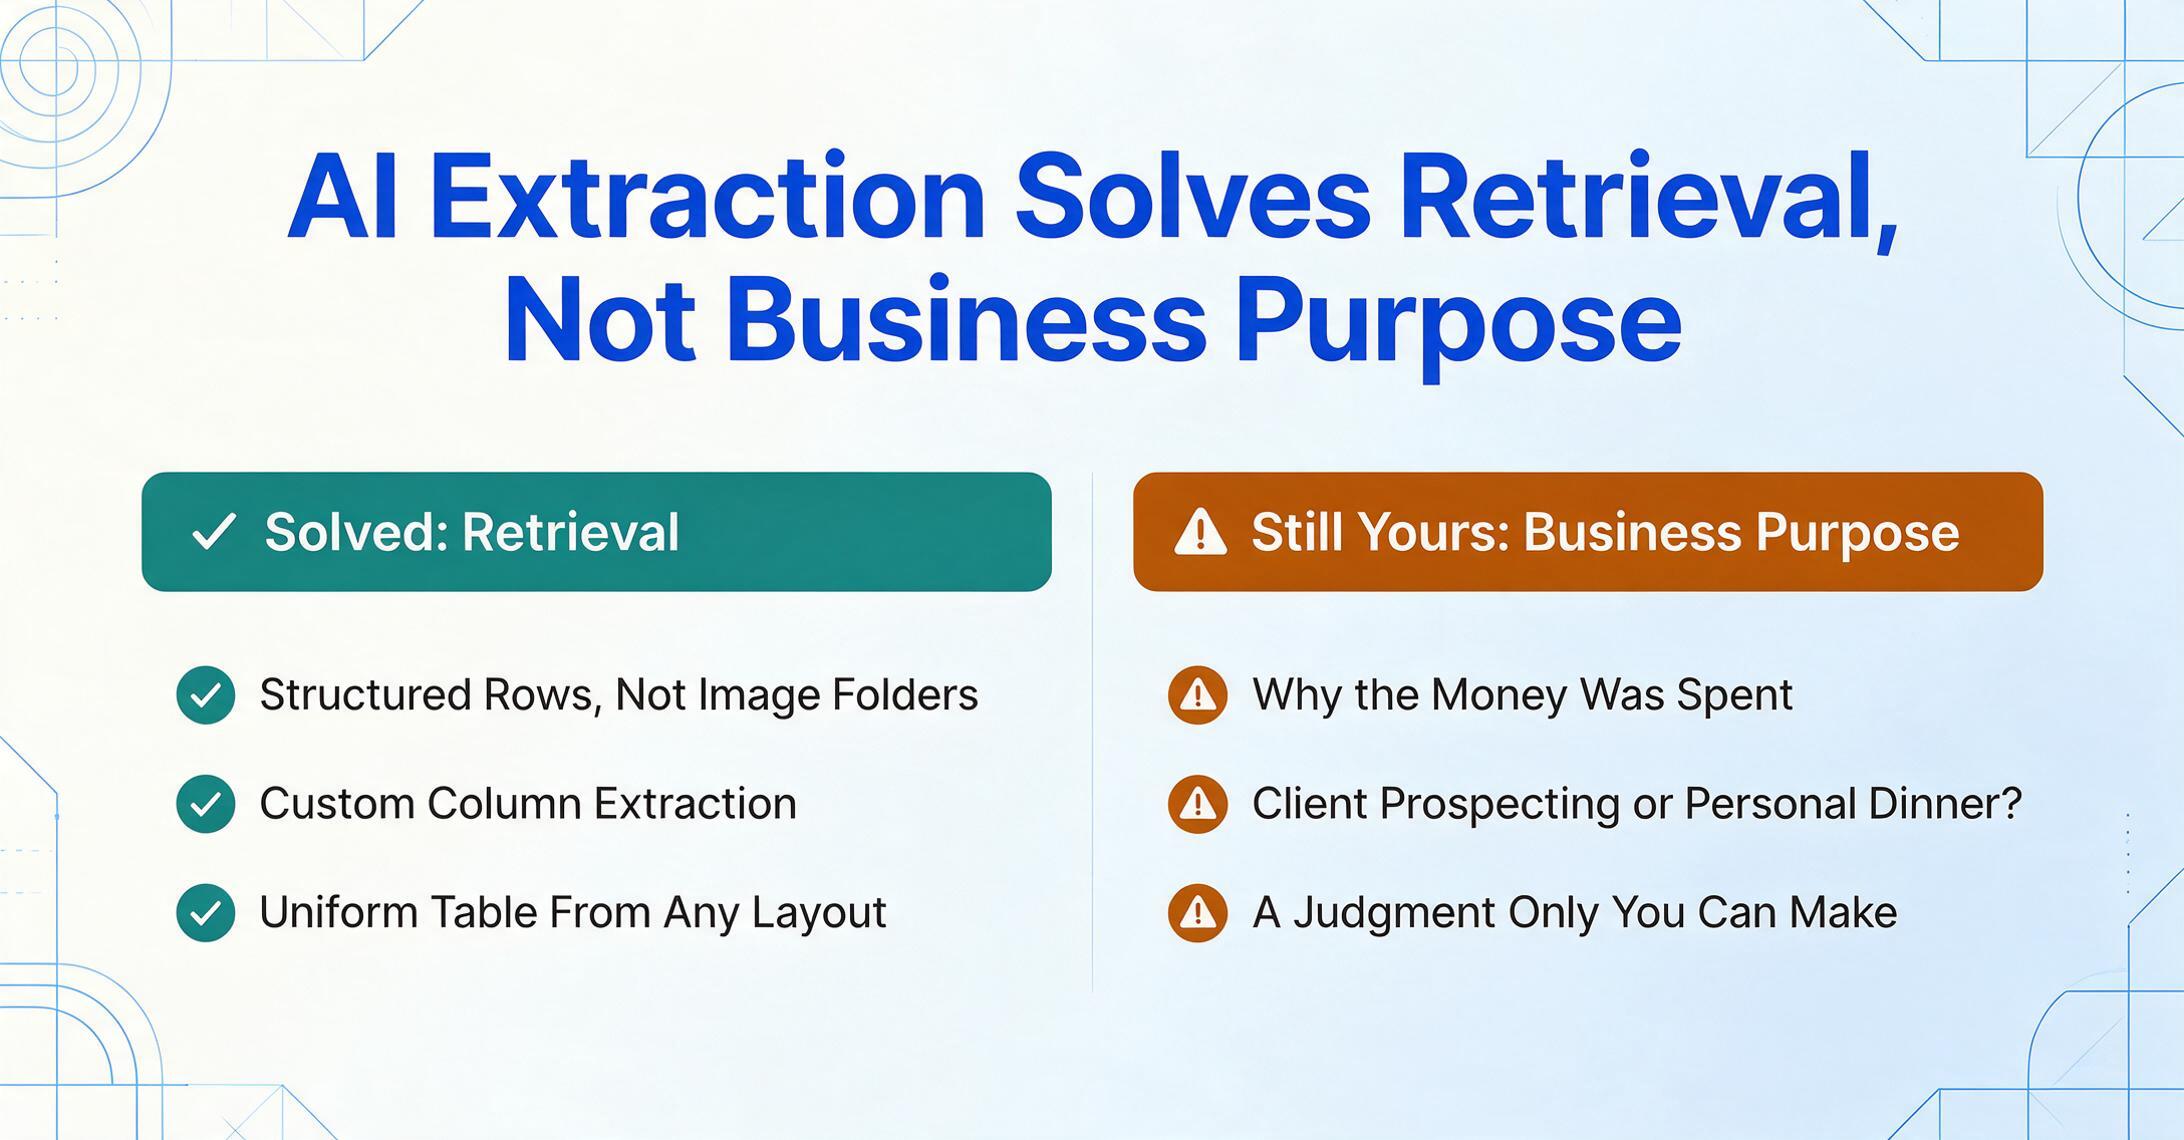
Les outils d'extraction de documents par IA — y compris ImageToTable.ai — peuvent convertir des photos de reçus en tableaux de données structurées avec une précision au niveau des champs. Vous téléchargez une photo d'un reçu, vous spécifiez les colonnes souhaitées (fournisseur, date, total, catégorie), et l'IA renvoie une ligne dans un tableur. Cela répond directement à l'exigence d'accessibilité et de récupérabilité de la Rev. Proc. 97-22 : les données structurées sont intrinsèquement indexables et recherchables, contrairement aux dossiers d'images brutes.
Des outils comme ImageToTable.ai utilisent l'Extraction de colonnes personnalisées — vous définissez les champs de données souhaités (par exemple, « Nom du fournisseur », « Date », « Total », « Catégorie »), et l'IA localise les valeurs correspondantes dans chaque reçu en comprenant la signification sémantique de chaque champ, et non en cherchant une position de modèle fixe. Vous obtenez ainsi un tableur uniforme à partir de reçus aux mises en page très différentes, ce qui correspond précisément au type de dossier organisé et récupérable attendu par l'IRS (service des impôts des États-Unis).
Mais une précision importante s'impose : l'extraction par IA produit des enregistrements structurés. Elle ne remplace pas le jugement humain quant à savoir si une dépense sert un objectif commercial légitime. L'élément d'objectif commercial au titre du §1.274-5T(b)(2)(iv) est une détermination subjective qui exige de savoir pourquoi l'argent a été dépensé. Aucun outil d'IA ne peut examiner un reçu de dîner et déterminer « il s'agissait d'une réunion de prospection client » par opposition à « il s'agissait d'un dîner personnel ». Cette annotation contextuelle reste de la responsabilité du contribuable.
Ce que l'extraction par IA peut faire, c'est réduire la charge administrative au point qu'ajouter une note d'objectif commercial devient trivial. Lorsqu'un reçu prend 10 secondes à traiter au lieu de 3 minutes à saisir manuellement, vous avez la place d'ajouter une brève annotation : « Dîner client — discussion sur le renouvellement du contrat Q3 avec Sarah Chen, Acme Corp. » Cette phrase comble l'écart entre avoir un enregistrement structuré et en avoir un qui résiste à un audit.
Pour les entreprises gérant de grands volumes de reçus dans plusieurs catégories de dépenses, le traitement par lots — extraire les données de dizaines ou de centaines de reçus à la fois dans un seul tableur — est un moyen pratique de maintenir le système d'enregistrement organisé et récupérable exigé par la Rev. Proc. 97-22. Combiné à une convention de nommage cohérente et à un examen périodique, les reçus numériques gérés par extraction par IA atteignent un niveau de conformité supérieur à celui d'une galerie de photos non structurées.
En résumé : l'extraction par IA résout les conditions de « reproduction fidèle » et de « récupérabilité » de la Rev. Proc. 97-22. Elle ne résout pas l'élément d'« objectif commercial » — cela reste de votre ressort. Construisez votre processus autour de ces deux aspects et vos enregistrements numériques résisteront à tout audit.
Questions fréquentes
L'IRS accepte-t-il les photos de reçus prises avec un téléphone ?
Oui — à condition que la photo soit une reproduction complète et fidèle du reçu original (tous les champs lisibles), indexée et accessible dans un délai raisonnable, et reproductible dans un format standard comme JPEG ou PDF. Une photo floue ou recadrée ne remplit pas la première condition de la Rev. Proc. 97-22.
Puis-je jeter les reçus papier après les avoir numérisés ou photographiés ?
Oui, à condition que votre système de stockage numérique réponde aux exigences de la Rev. Proc. 97-22 et que vous ayez vérifié qu'il produit des reproductions conformes. L'IRS autorise la destruction des originaux papier une fois le système de stockage électronique validé.
Un relevé de carte de crédit suffit-il pour justifier une dépense professionnelle ?
Non. Un relevé de carte de crédit indique le montant, la date et le vendeur, mais pas l'objet de la dépense ni son but professionnel. Vous avez toujours besoin d'un reçu ou d'une autre pièce justificative pour les dépenses de 75 $ ou plus, et pour toutes les dépenses d'hébergement, quel qu'en soit le montant. Le relevé seul ne satisfait pas aux exigences de justification du §274(d).
Quel est le seuil de 75 $ et où est-il défini ?
Le seuil de 75 $ figure dans le 26 CFR §1.274-5T(c)(2)(iii) et dans la publication 463 de l'IRS, chapitre 5. Cela signifie que vous n'avez pas besoin de reçu pour les dépenses individuelles inférieures à 75 $ — sauf pour l'hébergement, qui nécessite toujours un reçu. Cependant, vous devez toujours prouver le but professionnel de chaque dépense, quel qu'en soit le montant.
Combien de temps dois-je conserver les reçus numériques ?
En règle générale, conservez les pièces justificatives des éléments d'une déclaration de revenus pendant au moins trois ans à compter de la date de dépôt de la déclaration, ou deux ans à compter de la date de paiement de l'impôt (la date la plus tardive étant retenue). Dans certaines situations — comme l'omission de déclarer un revenu dépassant 25 % du revenu brut indiqué sur la déclaration — ce délai est porté à six ans. Il n'y a pas de prescription pour les déclarations frauduleuses. Ces délais s'appliquent aussi bien aux documents papier qu'aux documents numériques, comme expliqué dans le guide de conservation des documents.
L'utilisation de l'IA pour extraire les données des reçus modifie-t-elle mes obligations de conformité ?
Non. L'extraction par IA est un outil permettant de créer des enregistrements structurés et consultables à partir d'images de reçus. Elle aide à satisfaire aux exigences d'accessibilité et de récupérabilité de la Rev. Proc. 97-22, mais ne modifie pas les exigences de fond du §274(d). Vous restez responsable de la justification du but professionnel de chaque dépense et de la conservation de l'image numérique originale comme enregistrement sous-jacent.
Mise en place d'un système de reçus numériques conforme
Un système de reçus numériques conforme n'a pas besoin d'être coûteux ou complexe. Il lui faut trois choses : une méthode de capture qui produit des images lisibles, un système d'organisation qui facilite la récupération, et une pratique d'annotation cohérente qui documente l'objet professionnel. Voici une liste de contrôle pratique :
Capturez immédiatement
Photographiez ou numérisez les reçus le jour même où vous les recevez. Le papier thermique s'estompe rapidement. Les caméras de smartphone à courte distance avec un bon éclairage produisent des images acceptables pour l'IRS (service des impôts des États-Unis).
Vérifiez la lisibilité avant de jeter le papier
Zoomez sur votre copie numérique. Confirmez que vous pouvez lire le nom du vendeur, la date, chaque ligne d'article, le total et le mode de paiement. Si quelque chose est illisible, recapturez avant que le reçu papier ne quitte votre possession.
Organisez par année fiscale et par catégorie
Utilisez une structure de dossiers (par exemple, « 2026/Repas » ou « 2026/Voyages ») ou une application de gestion des reçus qui applique automatiquement les métadonnées. L'exigence d'indexation de la Rev. Proc. 97-22 signifie que vous devez pouvoir localiser un reçu dans un délai raisonnable.
Documentez l'objet professionnel au moment de la dépense
Ajoutez une courte note à chaque reçu ou lot : qui était impliqué, quelle affaire a été discutée, à quel projet ou client la dépense se rapporte. Une entrée de calendrier ou une annotation de rapport de frais faite « au moment ou à proximité du moment » pèse beaucoup plus lourd qu'une reconstitution des mois plus tard.
Exportez et sauvegardez chaque année
En fin d'année, exportez un résumé structuré de vos reçus — soit depuis votre application de gestion des reçus, soit en extrayant les données par lots avec l'IA dans une feuille de calcul. Stockez-le à côté de vos fichiers image d'origine. Si l'IRS demande trois ans de relevés dès le premier jour d'un audit, vous voulez un seul dossier, pas une chasse au trésor.
La réglementation ne vise pas à rendre la tenue de registres impossible. La Procédure Fiscale 97-22 a été conçue pour permettre la tenue de registres numériques, non pour la restreindre. Les conditions sont des garde-fous — capture précise, stockage organisé, format accessible — et elles sont tout à fait réalisables avec les outils que la plupart des chefs d'entreprise ont déjà en poche. La différence entre un système numérique conforme et un système non conforme tient rarement à la technologie. Elle réside dans la connaissance des exigences réglementaires et dans la mise en place d'une petite habitude reproductible autour de celles-ci.