Requisitos de Registro Digital de Recibos do IRS 2026:
O Que Conta como Prova Válida em uma Auditoria
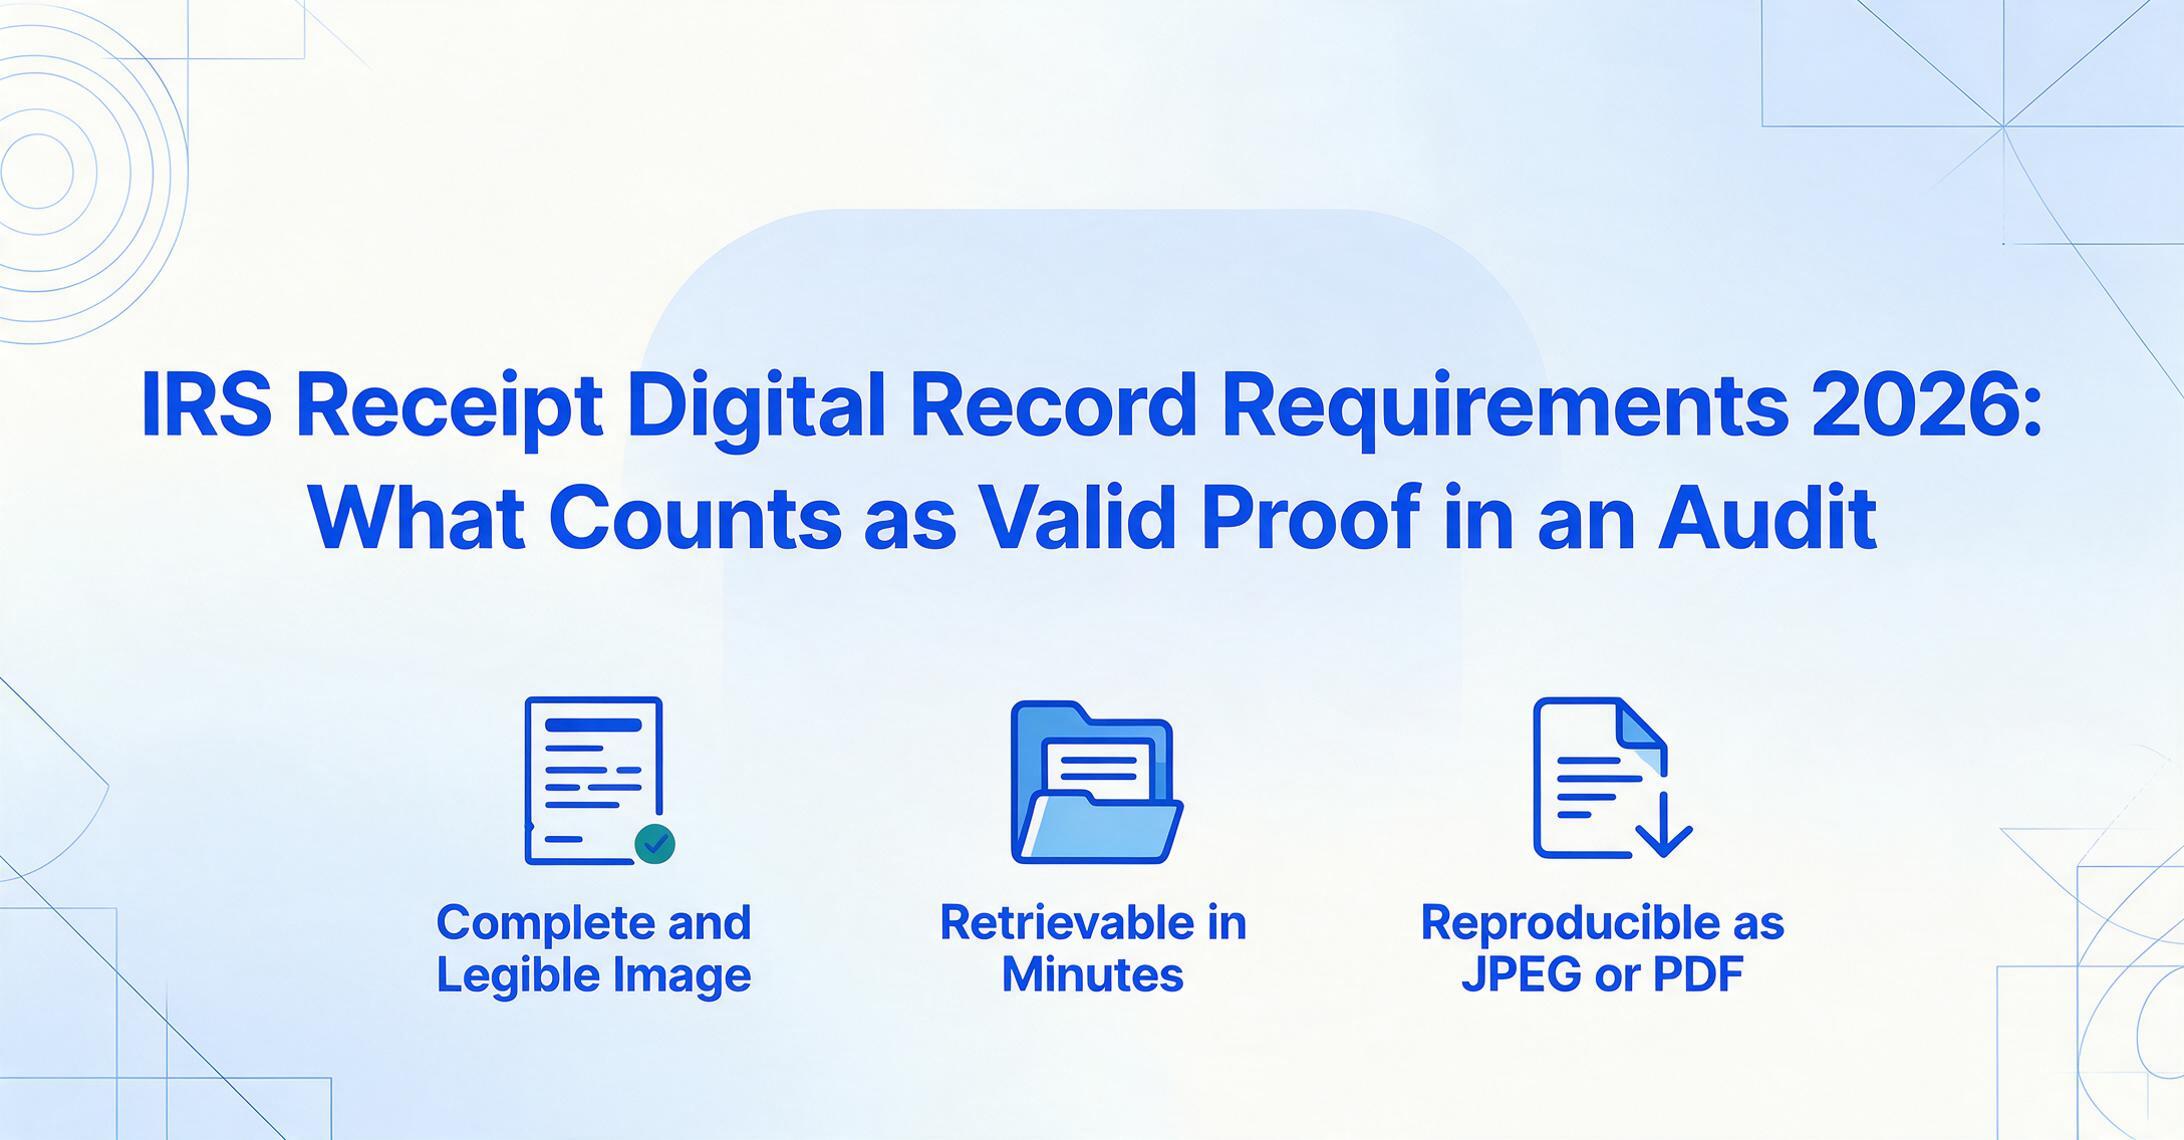
O IRS aceita cópias digitais de recibos — incluindo fotos de celular e imagens escaneadas — como registros fiscais válidos. Mas "aceita" vem com três condições específicas da Revenue Procedure 97-22, e falhar em qualquer uma delas significa que seus recibos digitais são legalmente inúteis em uma auditoria.
Principais Conclusões
- A maioria dos freelancers fotografa recibos de negócios e assume que estão cobertos — o IRS aceita cópias digitais, certo?
- O que a Rev. Proc. 97-22 realmente exige: reprodução legível, recuperação indexada e saída em formato padrão — e o elemento que os examinadores do IRS mais contestam não é a qualidade da foto, é a anotação de propósito comercial ausente que uma imagem de recibo nunca consegue capturar sozinha.
- Um hábito preenche a lacuna: após fotografar um recibo, adicione uma única frase nomeando com quem você se encontrou e por quê — "Jantar com cliente, discutimos renovação do Q3 com Sarah Chen." Essa anotação, feita no momento da despesa, transforma uma foto em documentação pronta para auditoria.
A pergunta surge a cada temporada de impostos: "Posso simplesmente tirar uma foto dos meus recibos e jogar o papel fora?" A resposta curta é sim — mas apenas se sua cópia digital atender a três condições específicas estabelecidas pelo IRS na Revenue Procedure 97-22. A maioria dos empresários e freelancers sabe que pode digitalizar, mas poucos sabem exatamente o que as regras exigem. Essa lacuna entre "tenho uma pasta de fotos" e "tenho um registro digital pronto para auditoria" é onde as deduções são negadas.
Este guia detalha a estrutura regulatória exata — as três condições da Rev. Proc. 97-22, o limite de $75 da Publicação 463 do IRS, os cinco elementos de comprovação sob o Regulamento do Tesouro §1.274-5T, e onde ferramentas digitais como extração por IA se encaixam (e não se encaixam) no cenário de conformidade. Para uma visão mais ampla de como essas regras interagem com a faturação eletrônica e mandatos de registros digitais, veja nosso guia de conformidade com faturação eletrônica. O objetivo aqui não é assustá-lo a guardar cada pedaço de papel. É fornecer uma estrutura que você possa realmente usar.
O Que a Rev. Proc. 97-22 Realmente Diz
A Revenue Procedure 97-22, publicada em 1997-1 C.B. 652, é a decisão do IRS que permite aos contribuintes manter registros fiscais em formato eletrônico. Antes dessa decisão, esperava-se que os contribuintes retivessem documentos originais em papel. A Rev. Proc. 97-22 reconheceu que o armazenamento eletrônico se tornara prático e confiável, e estabeleceu as condições sob as quais os registros digitais seriam tratados da mesma forma que os originais em papel para fins do IRC §6001. O procedimento se aplica a qualquer sistema de armazenamento eletrônico que digitalize documentos em papel ou transfira registros computadorizados para um meio de armazenamento eletrônico, como um disco óptico.
O texto completo está disponível diretamente no IRS como PDF da Rev. Proc. 97-22. O cerne da decisão são três condições que todo registro digital deve satisfazer.
1. Reprodução Fiel
A imagem eletrônica deve ser uma reprodução completa e fiel do documento original. Para recibos, isso significa que sua digitalização ou foto deve ser legível o suficiente para que cada campo do original possa ser lido na cópia digital: nome do fornecedor, data, cada item (não apenas o total), valor do imposto e forma de pagamento. Uma foto borrada onde o total é ilegível não atende a este padrão. Uma fotografia bem iluminada e focada, ou uma digitalização limpa, atende.
O auditor do IRS que revisar seus registros durante uma fiscalização comparará a imagem digital com o original em papel quanto às informações que estão disponíveis para leitura. Se a cópia digital cortou o nome do fornecedor ou a data está escura demais para ler, a reprodução falha no teste de precisão — e a despesa pode ser desconsiderada, mesmo que o recibo em papel tenha existido em algum momento.
Dica prática: Antes de descartar um recibo em papel, amplie sua cópia digital em 100%. Consegue ler todos os campos importantes? Se não, refaça a captura. Recibos em papel térmico são especialmente arriscados — eles desbotam em meses, então fotografe-os no mesmo dia em que os receber.
2. Acessível e Recuperável
O registro digital deve ser recuperável em tempo e modo razoáveis durante uma fiscalização do IRS. Isso significa que você não pode simplesmente armazenar centenas de fotos aleatórias do celular em sua galeria e esperar que isso conte como um sistema de manutenção de registros. O IRS exige um método de indexação ou organização que permita a você ou a um auditor localizar um recibo específico ou um grupo de recibos sem ter que percorrer todas as imagens que você já tirou.
A Rev. Proc. 97-22 exige que o sistema de armazenamento eletrônico mantenha um sistema de indexação que forneça a localização de cada registro. Na prática, isso significa organizar os recibos por ano fiscal, categoria de despesa ou algum outro método sistemático. Uma estrutura de pastas no computador, um sistema de armazenamento em nuvem com subpastas datadas ou um aplicativo dedicado de gerenciamento de recibos atendem a esse requisito — desde que a organização seja consistente e documentada.
3. Reproduzível em Formato Legível
O sistema deve ser capaz de produzir uma cópia legível e clara de qualquer registro mediante solicitação. Isso significa que o examinador do IRS deve poder visualizar, imprimir ou exportar o recibo digital em um formato que possa ler. Formatos de arquivo proprietários que não podem ser abertos sem software específico podem não atender a esse requisito. Formatos de imagem comuns (JPEG, PNG, PDF) são aceitáveis. O importante é que o formato seja padrão e reproduzível.
Se o seu sistema de gerenciamento de recibos armazena imagens em um formato compactado ou criptografado que exige uma assinatura específica para visualizar, você precisa confirmar que o sistema pode exportar uma cópia não criptografada em formato padrão sob demanda. As diretrizes de Registros Automatizados do IRS esclarecem que o ônus é do contribuinte para demonstrar que o sistema atende a esses requisitos.
A Regra dos $75 — e Quando Você Sempre Precisa de um Recibo
Nem toda despesa exige recibo — o IRS sabe que exigir documentação para um recibo de café de $6 não é um uso produtivo do tempo de ninguém. Mas o limite e as exceções são precisos e vêm do Código de Regulamentos Federais, não apenas das orientações do IRS.
De acordo com 26 CFR §1.274-5T(c)(2)(iii), é necessária evidência documental (um recibo, conta paga ou evidência semelhante) para:
- Qualquer despesa com hospedagem durante viagem para fora de casa — independentemente do valor. Um quarto de motel de $68 exige recibo. Um hotel de $480 exige recibo. Não há limite para hospedagem.
- Qualquer outra despesa de $75 ou mais — exceto despesas de transporte onde a evidência documental não está prontamente disponível.
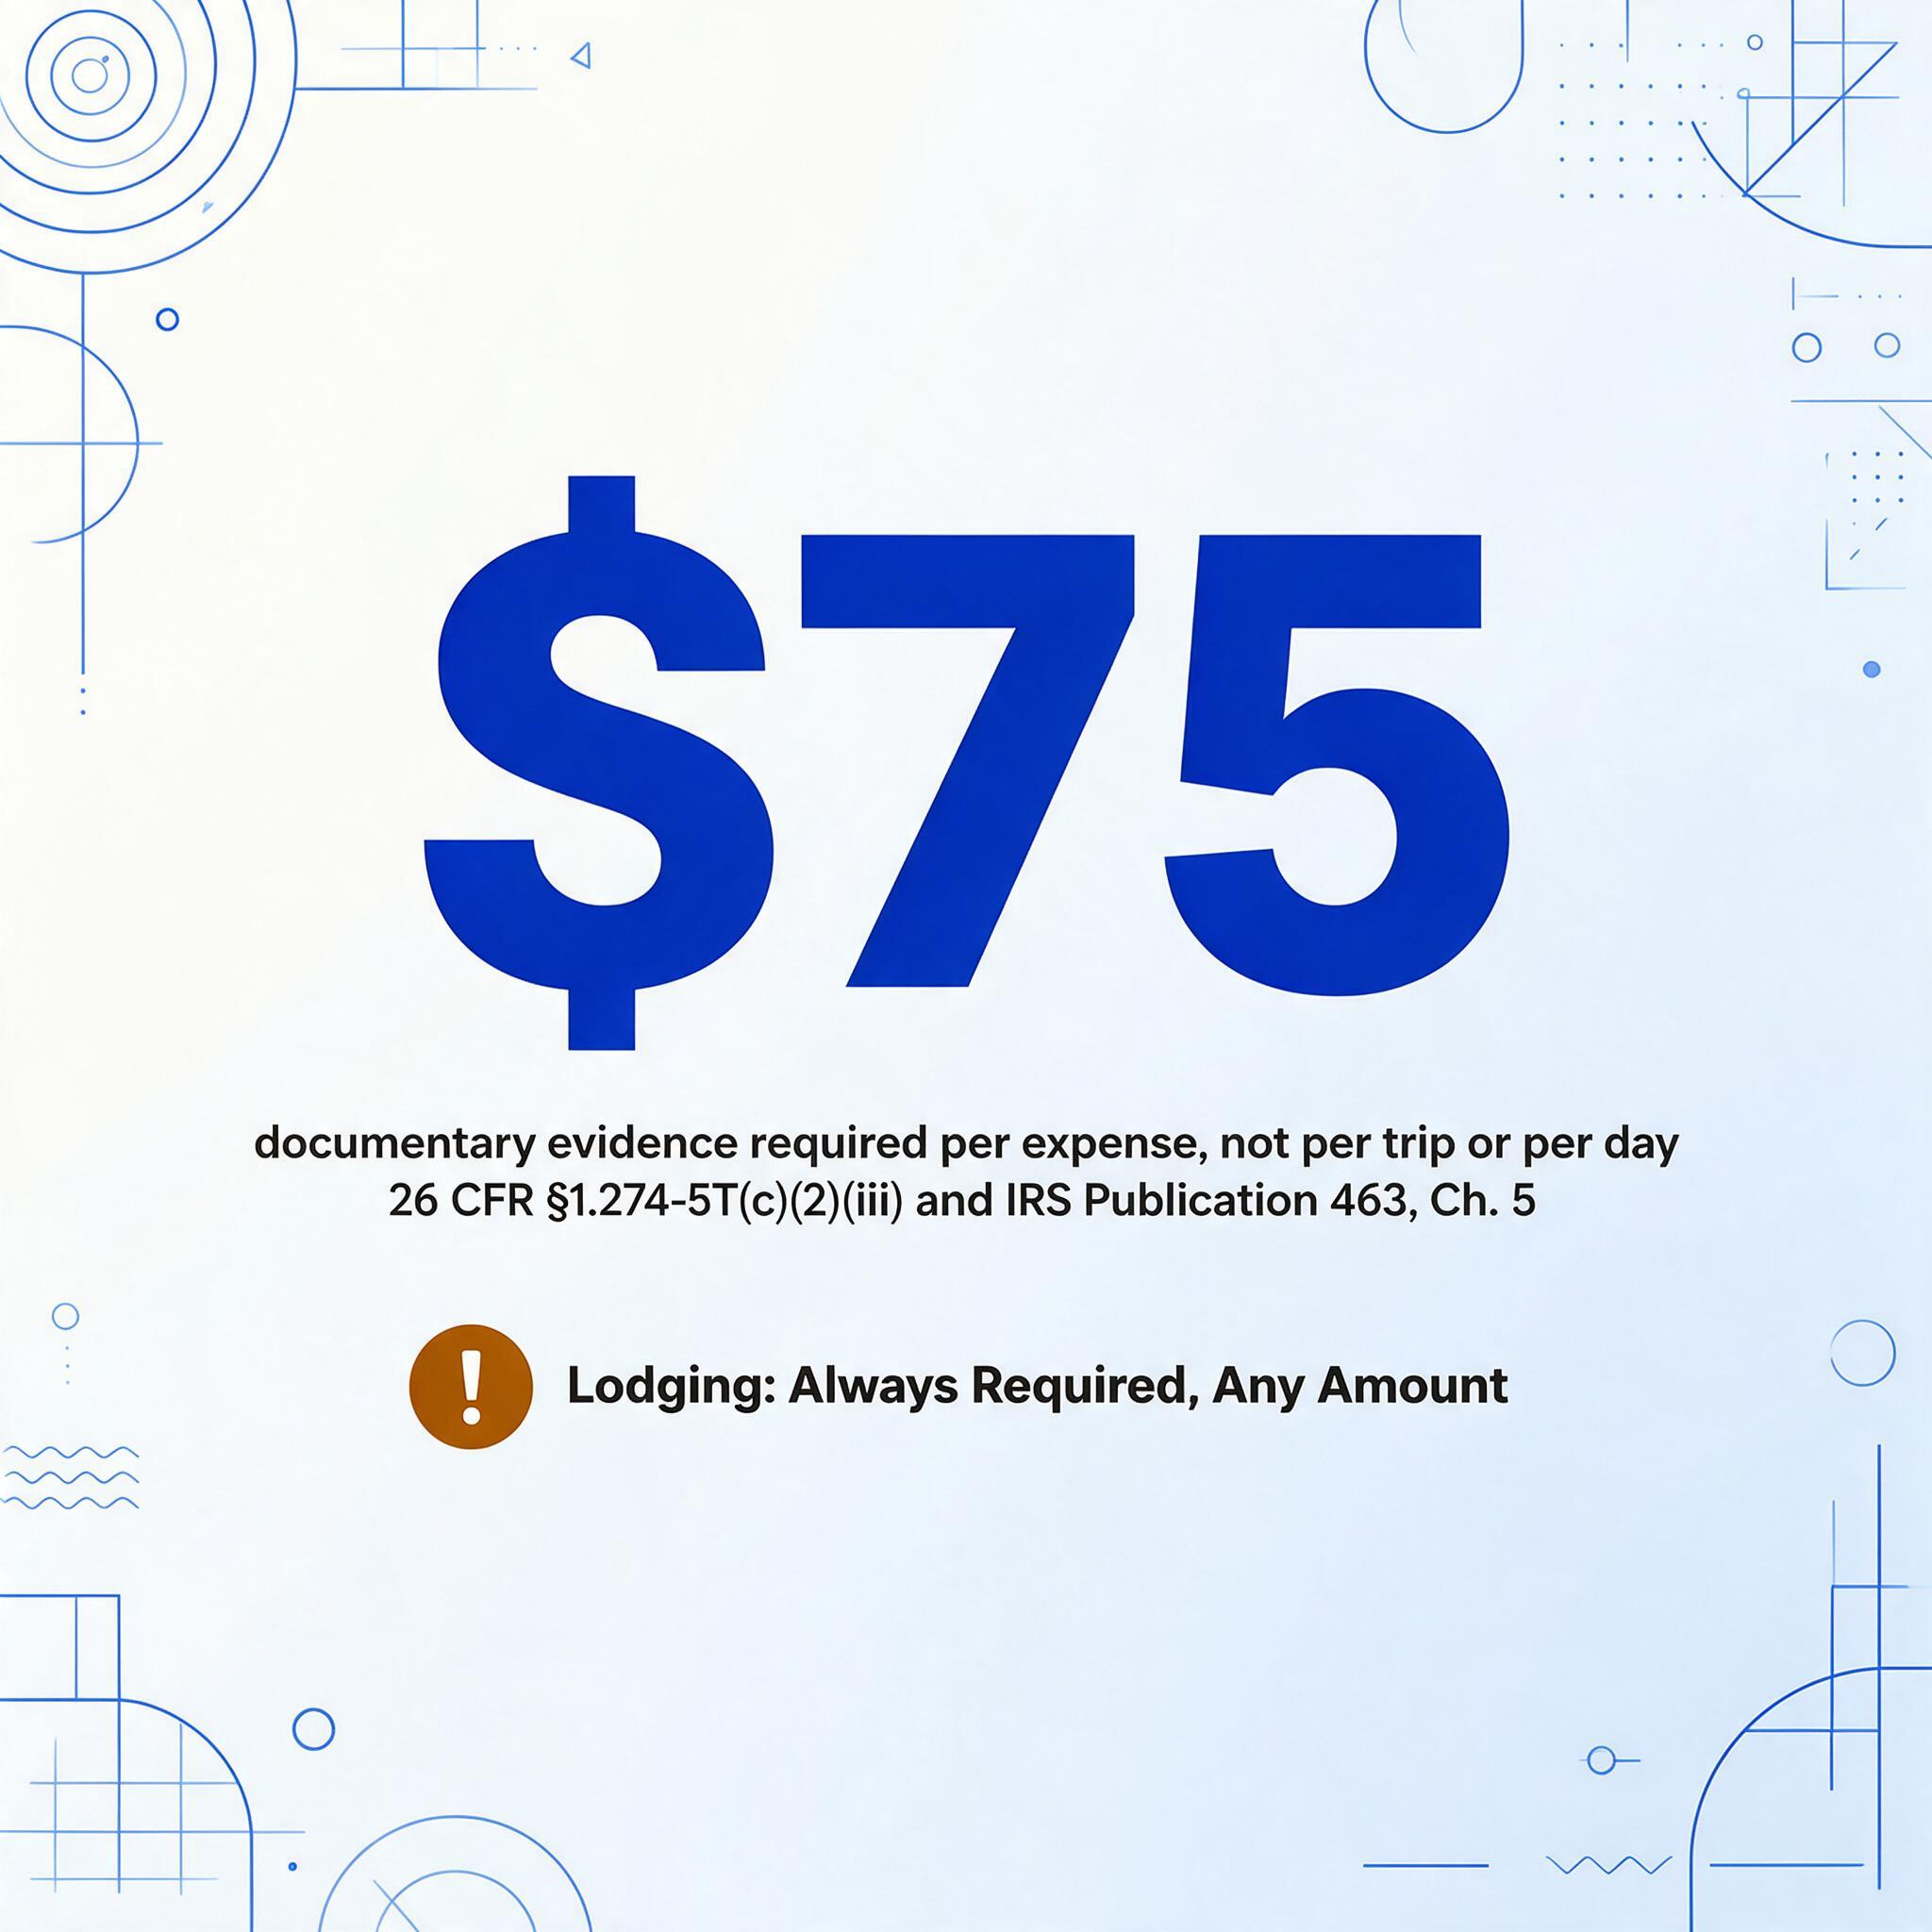
A IRS Publication 463 (edição de 2025) confirma esse limite em todo o capítulo de manutenção de registros. O valor de $75 se aplica por despesa, não por viagem ou por dia. Uma cobrança de estacionamento de $12 e um jantar de $55 são duas despesas separadas, cada uma abaixo de $75, e tecnicamente não exigem recibos — embora mantê-los de qualquer forma seja sempre mais seguro.
Requisitos de recibos em resumo:
| Tipo de despesa | Recibo necessário? | Fonte |
|---|---|---|
| Hospedagem (qualquer valor) | ✅ Sempre | §1.274-5T(c)(2)(iii)(A)(1) |
| Despesa de $75+ (não hospedagem) | ✅ Sim | §1.274-5T(c)(2)(iii)(A)(2) |
| Despesa abaixo de $75 | ❌ Não obrigatório, mas recomendado | Pub. 463 Cap. 5 |
| Transporte (recibo não facilmente disponível) | ❌ Exceção se aplica | §1.274-5T(c)(2)(iii)(A)(2) |
| Hospedagem abaixo de $75 | ✅ Ainda obrigatório | §1.274-5T(c)(2)(iii)(A)(1) |
Mesmo quando um recibo não é obrigatório, o IRS ainda espera um registro mostrando o valor, a hora, o local e o propósito comercial da despesa. Um extrato de cartão de crédito sozinho — sem uma anotação sobre quem foi encontrado e por quê — não é comprovação suficiente. O limite de recibo determina quando você precisa de evidência documental, mas as regras de comprovação sob §274(d) exigem que você prove o propósito comercial de cada despesa, independentemente do valor. Essa é uma distinção que muitos contribuintes não percebem.
Os Cinco Elementos que o IRS Vai Exigir
A Seção 274(d) do Internal Revenue Code e os regulamentos temporários correspondentes em §1.274-5T estabelecem o que você deve comprovar para cada despesa comercial dedutível. Para despesas de viagem — a categoria que inclui a maioria dos gastos comerciais que dependem de recibos — o regulamento exige cinco elementos específicos.
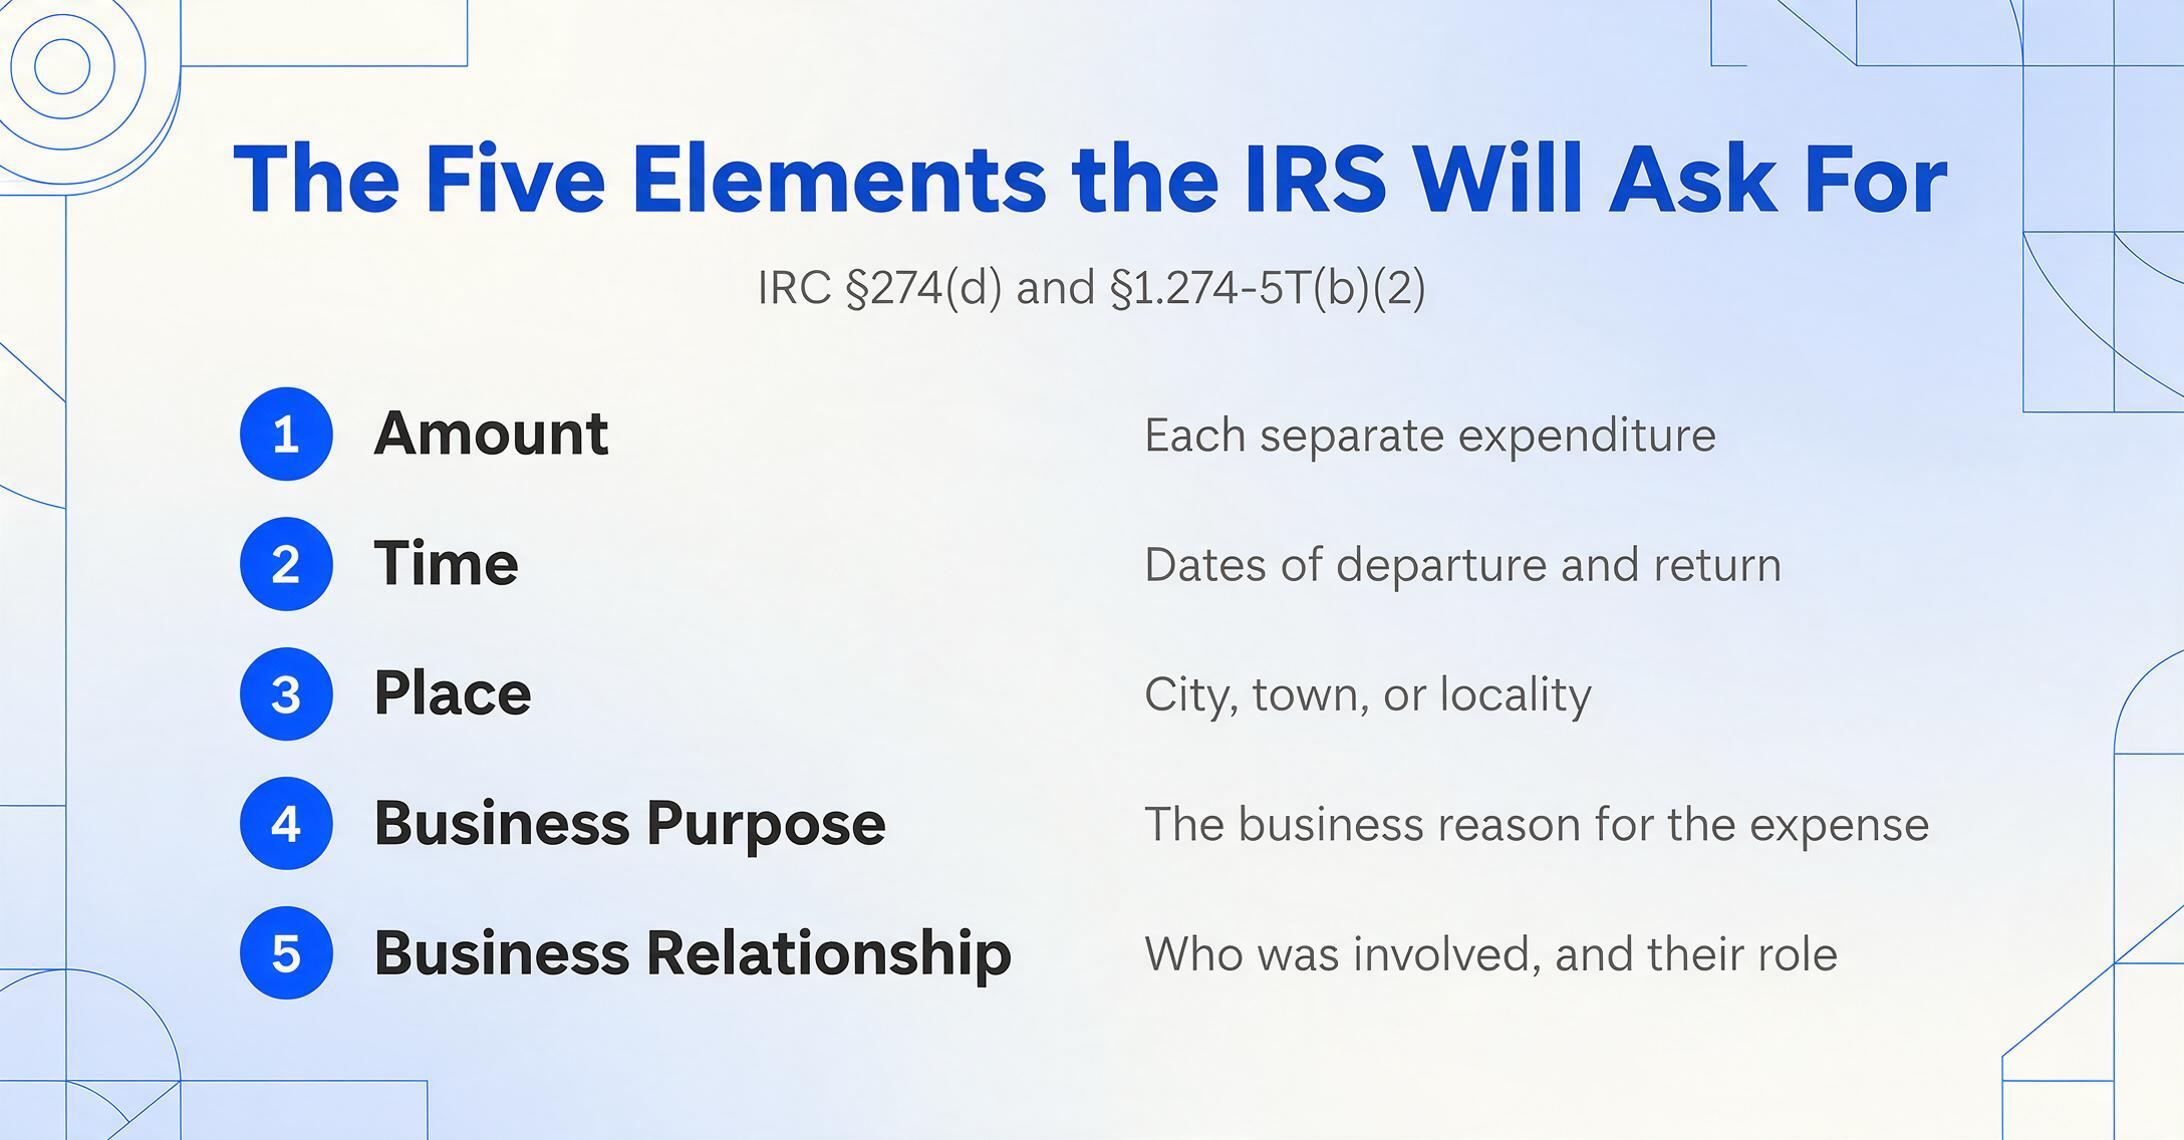
A linguagem exata de §1.274-5T(b)(2) lista estes elementos para viagens fora de casa:
- Valor — o custo de cada despesa separada com transporte, hospedagem e outros custos de viagem. Custos diários com refeições e itens incidentais podem ser agregados em categorias razoáveis (refeições, gasolina, tarifas de táxi).
- Hora — datas de partida e retorno de cada viagem, além do número de dias dedicados a negócios.
- Local — o destino ou localidade da viagem, descrito por cidade, município ou designação semelhante.
- Propósito comercial — o motivo comercial da viagem, ou a natureza do benefício comercial obtido ou esperado.
- Relação comercial — para entretenimento e presentes, isso inclui o nome, título ou outra identificação das pessoas envolvidas e sua relação comercial com o contribuinte.
A regulamentação estabelece que um registro mantido semanalmente, que contabilize o uso durante aquela semana, é considerado um registro feito "no momento ou próximo ao momento" da despesa — um padrão que muitos empresários consideram tranquilizador. Você não precisa anotar cada despesa no momento em que ela ocorre. Mas uma declaração preparada meses depois, após o fato, tem valor probatório significativamente menor.
O que isso significa para registros digitais: guardar uma foto do recibo do restaurante com o valor, a data e o nome do fornecedor visíveis é um bom começo. Mas se o recibo for de um jantar com cliente e você não puder explicar — por escrito — quem participou e qual assunto de negócios foi discutido, o IRS pode recusar a dedução mesmo que você tenha o recibo. O elemento "propósito comercial" é o que mais falta nos sistemas de recibos digitais. Uma foto captura o custo e a data, mas não captura automaticamente o porquê de você ter gasto o dinheiro.
Como Recibos Digitais se Comportam em uma Auditoria
Um examinador do IRS não apenas olha para um recibo e aceita a dedução. Especificamente para recibos digitais, o examinador pode fazer três perguntas que vão além da foto do recibo em si:
Você consegue apresentar o registro em um prazo razoável? Se você armazena recibos em uma única pasta chamada "recibos" com nomes de arquivo como IMG_0421.jpg, o examinador pode pedir que você localize uma despesa específica. Se levar mais de alguns minutos por recibo, o padrão de "recuperação em prazo razoável" da Rev. Proc. 97-22 pode não ser atendido. Uma convenção de nomenclatura consistente (ex.: "2026-03-15_OfficeDepot_supplies.jpg") pode tornar a recuperação extremamente rápida.
O registro digital é legível? Este é o ponto de falha mais comum. Fotos tiradas com pouca luz, em ângulos estranhos, ou de recibos térmicos que desbotaram com o tempo frequentemente falham no teste de legibilidade. O IRS tem o direito de rejeitar um registro digital que não possa ser lido — e sem um original em papel para recorrer, a despesa pode ser perdida por completo.
O registro está vinculado a um propósito comercial? Um recibo de um jantar de $200 em uma churrascaria mostra o valor, a data e o fornecedor. Mas, a menos que o examinador encontre uma nota correspondente — em uma entrada de agenda, um relatório de despesas, um registro contemporâneo — explicando que foi uma refeição com um cliente para discutir um contrato, a dedução pode ser contestada. Regras de retenção de documentos exigem que você mantenha não apenas o recibo, mas também o contexto.
O IRS também tem autoridade para testar seu sistema de armazenamento eletrônico sob a Rev. Proc. 97-22 — incluindo examinar o equipamento, a metodologia de indexação, o software e os recursos de recuperação. Este teste não é uma auditoria em si, mas a falha pode gerar penalidades. A principal conclusão: seu sistema precisa sobreviver não apenas ao seu próprio uso, mas à capacidade de um terceiro de navegar por ele.
O que a Extração por IA Resolve (e o que Não Resolve)
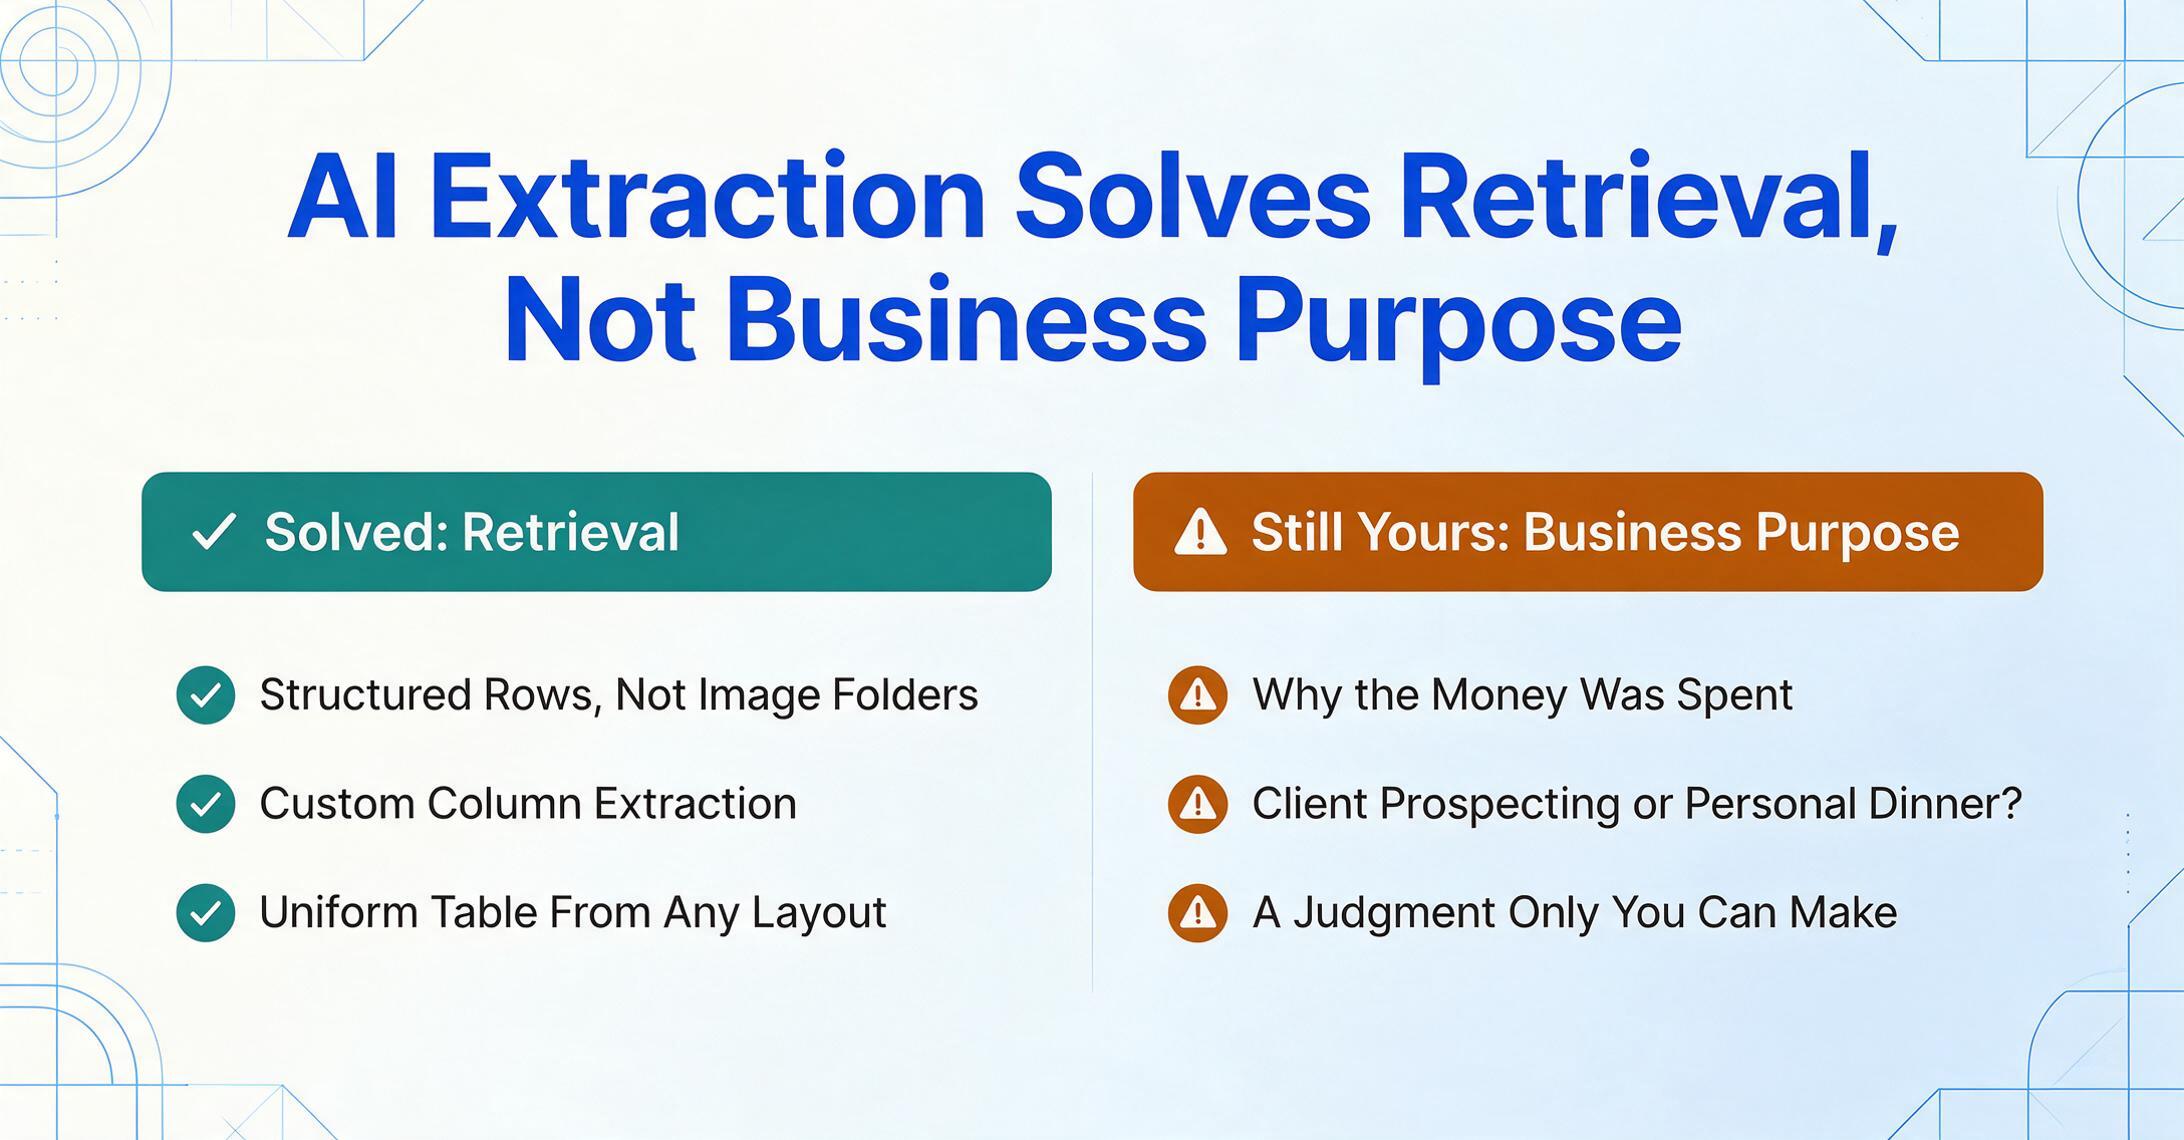
As ferramentas de extração de documentos com IA — incluindo ImageToTable.ai — podem converter imagens de recibos em tabelas de dados estruturados com precisão a nível de campo. Você envia uma foto de um recibo, especifica as colunas desejadas (proveedor, data, total, categoria), e a IA retorna uma linha em uma planilha. Isso aborda diretamente o requisito de acessibilidade e recuperabilidade da Rev. Proc. 97-22: os dados estruturados são inerentemente indexáveis e pesquisáveis de maneiras que as carpetas de imagens brutas não são.
Ferramentas como ImageToTable.ai usam Extraction de Colunas Personalizadas — você define os campos de dados desejados (por exemplo, "Nome do Proveedor," "Data," "Total," "Categoria"), e a IA localiza os valores correspondentes em cada recibo entendendo o que cada campo significa semanticamente, não por correspondência com uma posição de modelo fixa. Isso significa que você obtiene uma planilha uniforme a partir de recibos com layouts muito diferentes, que é precisamente o tipo de registro organizado e recuperable que o IRS espera.
Mas uma aclaración importante é necessária: A extração por IA produz registros estruturados. Não substituye o julgamento humano sobre si uma despesa serve a um propósito comercial legítimo. O elemento de propósito comercial sob §1.274-5T(b)(2)(iv) é uma determinação subjetiva que requer saber por qué o dinheiro foi gasto. Nenhuna ferramenta de IA pode olhar um recibo de jantar e determinar "esta foi uma reunião de prospección de clientes" vs. "este foi um jantar pessoal." Essa anotación contextual permanece como responsabilidade do contribuyente.
O que a extração por IA puede fazer é reduzir a carga administrativa o suficiente para que adicionar uma nota de propósito comercial se torne trivial. Quando um recibo leva 10 segundos para processar em vez de 3 minutos para digitar manualmente, você tem espaço para adicionar uma anotación breve: "Jantar com cliente — discutimos a renovación do contrato do Q3 com Sarah Chen, Acme Corp." Essa única frase preenche a brecha entre ter um registro estruturado e ter um registro à prova de auditoría.
Para empresas que gestionan altos volúmenes de recibos em múltiples categorías de despesas, o processamento em lote — extraer datos de dezenas ou centenas de recibos de uma vez em uma única planilha — é uma forma práctica de manter o sistema de registros organizado e recuperable que Rev. Proc. 97-22 exige. Combinado com uma convención de nomenclatura de archivos consistente e revisión periódica, los recibos digitales gestionados mediante extracción por IA alcanzan un estándar de cumplimiento más alto que un carrete de fotos sin estructurar.
Conclusión: A extração por IA resolve as condições de "reproducción exacta" e "recuperable" da Rev. Proc. 97-22. Não resolve o elemento de "propósito comercial" — isso ainda é responsabilidade sua. Construa seu processo em torno de ambas partes e seus registros digitais resistirán em qualquer auditoría.
Perguntas Frequentes
O IRS aceita fotos de recibos tiradas com o celular?
Sim — desde que a foto seja uma reprodução completa e precisa do recibo original (todos os campos legíveis), indexada e recuperável em um prazo razoável, e reproduzível em um formato padrão como JPEG ou PDF. Uma foto borrada ou cortada falha na primeira condição da Rev. Proc. 97-22.
Posso jogar fora os recibos em papel após digitalizá-los ou fotografá-los?
Sim, desde que seu sistema de armazenamento digital atenda aos requisitos da Rev. Proc. 97-22 e você o tenha testado para confirmar que está produzindo reproduções em conformidade. O IRS permite a destruição dos originais em papel após a validação do sistema de armazenamento eletrônico.
Um extrato de cartão de crédito é suficiente para comprovar uma despesa empresarial?
Não. Um extrato de cartão de crédito mostra o valor, a data e o fornecedor, mas não mostra o que foi comprado ou a finalidade empresarial da despesa. Você ainda precisa de um recibo ou outra evidência documental para despesas de $75 ou mais, e para todas as despesas de hospedagem, independentemente do valor. Apenas o extrato não atende aos requisitos de comprovação do §274(d).
O que é o limite de $75 e onde ele é definido?
O limite de $75 aparece em 26 CFR §1.274-5T(c)(2)(iii) e na Publicação 463 do IRS, Capítulo 5. Significa que você não precisa de um recibo para despesas individuais abaixo de $75 — exceto hospedagem, que sempre exige recibo. No entanto, você ainda precisa comprovar a finalidade empresarial de cada despesa, independentemente do valor.
Por quanto tempo devo guardar recibos digitais?
Geralmente, mantenha registros que comprovem itens em uma declaração de imposto por pelo menos três anos a partir da data em que você a enviou, ou dois anos a partir da data em que pagou o imposto (o que for mais tarde). Para algumas situações — como deixar de declarar renda que exceda 25% da renda bruta mostrada na declaração — o prazo se estende para seis anos. Não há prazo de prescrição para declarações fraudulentas. Esses prazos se aplicam igualmente a registros em papel e digitais, conforme discutido no guia de retenção de documentos.
Usar IA para extrair dados de recibos altera minhas obrigações de conformidade?
Não. A extração por IA é uma ferramenta para criar registros estruturados e pesquisáveis a partir de imagens de recibos. Ela ajuda a satisfazer os requisitos de acessibilidade e recuperabilidade da Rev. Proc. 97-22, mas não altera os requisitos de comprovação subjacentes do §274(d). Você continua responsável por documentar a finalidade empresarial de cada despesa e reter a imagem digital original como o registro subjacente.
Construindo um Sistema de Recibos Digitais Conforme
Um sistema de recibos digitais conforme não precisa ser caro ou complexo. O que precisa são três coisas: um método de captura que produza imagens legibles, um sistema de organização que facilite a recuperação e uma prática consistente de anotações que documente a finalidade comercial. Aqui está uma lista de verificação prática:
Capture imediatamente
Fotografíe ou escanee os recibos no mesmo dia em que os recebe. O papel térmico desvanece rapidamente. Cámaras de smartphones de cerca com boa iluminación producen imágenes aceptables para fins do IRS.
Verifique a legibilidade antes de descartar o papel
Acerque a imagem digital. Confirme que pode ler o nome do vendedor, a data, cada item de linha, o total e o método de pagamento. Se algo não esté legible, recapture antes de que o recibo em papel saia da sua posse.
Organize por ano fiscal e categoria
Use uma estrutura de carpetas (por exemplo, "2026/Refeições" ou "2026/Viagens") ou um aplicativo de gestão de recibos que aplique metadados automaticamente. O requisito de indexação de Rev. Proc. 97-22 significa que você deve ser capaz de localizar um recibo dentro de um período de tempo razoable.
Documente a finalidade comercial no momento do gasto
Adicione uma nota curta a cada recibo ou lote: quem estava envolvido, que negocio se discutió, a qué proyecto o cliente se relaciona el gasto. Una entrada de calendario o anotación de informe de gastos hecha "en o cerca del momento" tiene mucho más peso que una reconstrucción meses después.
Exporte e faça backup anualmente
No final do ano, exporte um resumo estruturado de seus recibos — seja do seu aplicativo de gestão de recibos ou extraindo dados em lote com IA para uma planilha. Guarde isso junto com seus arquivos de imagem originais. Se o IRS pedir três anos de registros no primeiro dia de uma auditoria, você quer uma única carpeta, não uma caça ao tesoro.
As regulamentações não têm o objetivo de tornar o registro de documentos impossível. A Rev. Proc. 97-22 foi criada para viabilizar o registro digital, e não para restringi-lo. As condições são diretrizes de segurança — captura precisa, armazenamento organizado, formato recuperável — e são totalmente alcançáveis com as ferramentas que a maioria dos empresários já tem no bolso. A diferença entre um sistema digital em conformidade e um não conforme raramente está na tecnologia. Está em saber o que as regras exigem e construir um hábito pequeno e repetível em torno delas.