IRS-Belegaufzeichnungspflichten 2026:
Was bei einer Prüfung als gültiger Nachweis zählt
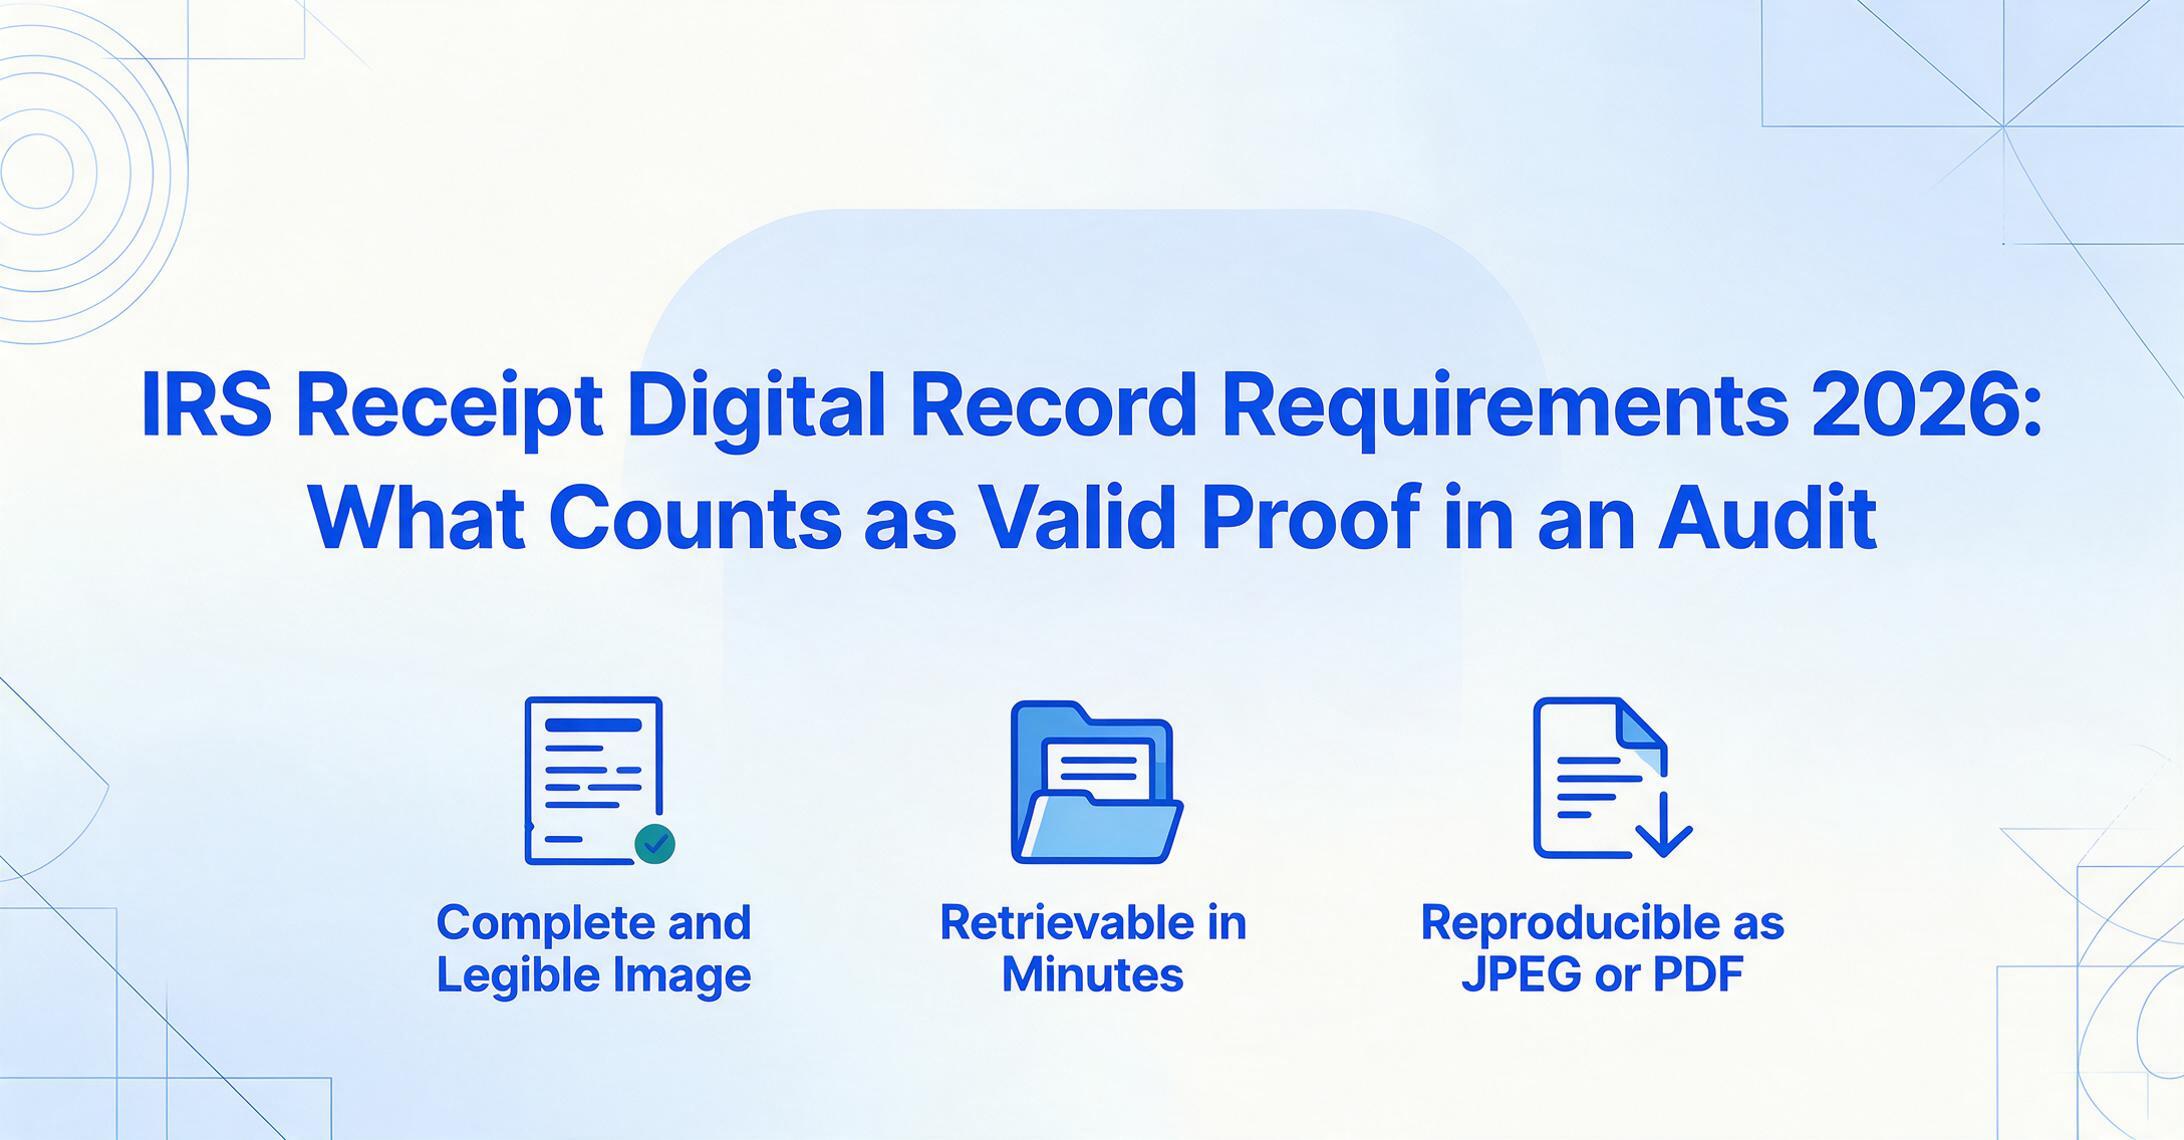
Die IRS (US-Steuerbehörde) akzeptiert digitale Belegkopien – einschließlich Handyfotos und gescannter Bilder – als gültige Steuerunterlagen. Doch „akzeptiert" ist an drei konkrete Bedingungen aus Revenue Procedure 97-22 geknüpft, und wer nur eine davon nicht erfüllt, dessen digitale Belege sind bei einer Prüfung rechtlich wertlos.
Die wichtigsten Erkenntnisse
- Die meisten Freiberufler fotografieren Geschäftsbelege und gehen davon aus, dass sie damit abgesichert sind – die IRS akzeptiert digitale Kopien doch, oder?
- Was Rev. Proc. 97-22 tatsächlich verlangt: lesbare Reproduktion, indizierter Abruf und Ausgabe in einem Standardformat – und das Element, das IRS-Prüfer am häufigsten beanstanden, ist nicht die Fotoqualität, sondern die fehlende Angabe des Geschäftszwecks, die ein Belegbild für sich allein nie erfassen kann.
- Eine Gewohnheit schließt die Lücke: Nach dem Fotografieren eines Belegs einen einzigen Satz hinzufügen, der nennt, wen Sie getroffen haben und warum – „Kundenessen, Q3-Verlängerung mit Sarah Chen besprochen." Diese Anmerkung, zum Zeitpunkt der Ausgabe gemacht, macht aus einem Foto eine prüfungsfeste Dokumentation.
Die Frage kommt jede Steuersaison auf: "Kann ich einfach ein Foto von meinen Belegen machen und das Papier wegwerfen?" Die kurze Antwort lautet ja – aber nur, wenn Ihre digitale Kopie drei spezifische Bedingungen erfüllt, die der IRS in Revenue Procedure 97-22 festgelegt hat. Die meisten Geschäftsinhaber und Freiberufler wissen, dass sie digitalisieren können, aber nur wenige wissen genau, was die Regeln verlangen. Diese Lücke zwischen "Ich habe einen Ordner mit Fotos" und "Ich habe einen prüfungssicheren digitalen Beleg" ist der Grund, warum Abzüge nicht anerkannt werden.
Dieser Leitfaden erläutert den genauen rechtlichen Rahmen – die drei Bedingungen von Rev. Proc. 97-22, die 75-Dollar-Grenze aus IRS Publication 463, die fünf Nachweiselemente gemäß Treasury Regulation §1.274-5T und wo digitale Tools wie KI-Extraktion in das Compliance-Bild passen (und wo nicht). Für einen breiteren Überblick, wie diese Regeln mit elektronischer Rechnungsstellung und digitalen Aufbewahrungspflichten interagieren, siehe unseren Leitfaden zur E-Rechnungs-Compliance. Das Ziel hier ist nicht, Sie zu verängstigen, jeden Papierschnipsel aufzubewahren. Es geht darum, Ihnen einen Rahmen zu geben, den Sie tatsächlich nutzen können.
Was Rev. Proc. 97-22 tatsächlich besagt
Revenue Procedure 97-22, veröffentlicht in 1997-1 C.B. 652, ist die IRS-Verfügung, die es Steuerzahlern erlaubt, Steuerunterlagen in elektronischer Form aufzubewahren. Vor dieser Verfügung wurde von den Steuerzahlern erwartet, dass sie die ursprünglichen Papierdokumente behalten. Rev. Proc. 97-22 erkannte an, dass die elektronische Speicherung praktikabel und zuverlässig geworden war, und legte die Bedingungen fest, unter denen digitale Aufzeichnungen für Zwecke des IRC §6001 wie Papieroriginale behandelt werden. Das Verfahren gilt für jedes elektronische Speichersystem, das entweder Papierdokumente scannt oder computerisierte Aufzeichnungen auf ein elektronisches Speichermedium wie eine optische Platte überträgt.
Der vollständige Text ist direkt vom IRS als Rev. Proc. 97-22 PDF verfügbar. Der Kern der Verfügung sind drei Bedingungen, die jeder digitale Beleg erfüllen muss.
1. Originalgetreue Wiedergabe
Das elektronische Bild muss eine vollständige und originalgetreue Wiedergabe des Originaldokuments sein. Bei Quittungen bedeutet dies, dass Ihr Scan oder Foto so lesbar sein muss, dass jedes Feld des Originals aus der digitalen Kopie abgelesen werden kann: Name des Verkäufers, Datum, jede einzelne Position (nicht nur die Summe), Steuerbetrag und Zahlungsmethode. Ein unscharfes Foto, auf dem der Gesamtbetrag unleserlich ist, erfüllt diese Anforderung nicht. Ein gut beleuchtetes, scharfes Foto oder ein sauberer Scan hingegen schon.
Der IRS-Prüfer, der Ihre Unterlagen während einer Betriebsprüfung durchgeht, vergleicht das digitale Bild mit dem Papieroriginal hinsichtlich der Informationen, die lesbar sind. Wenn in der digitalen Kopie der Name des Verkäufers abgeschnitten ist oder das Datum zu dunkel zum Lesen ist, besteht die Wiedergabe den Genauigkeitstest nicht – und die Ausgabe kann aberkannt werden, selbst wenn die Papierquittung ursprünglich existierte.
Praxistipp: Bevor Sie eine Papierquittung entsorgen, zoomen Sie Ihre digitale Kopie auf 100 % Vergrößerung. Können Sie jedes relevante Feld lesen? Wenn nicht, erfassen Sie sie neu. Besonders riskant sind Thermoquittungen – sie verblassen innerhalb weniger Monate. Fotografieren Sie sie daher noch am Tag des Erhalts.
2. Zugänglich und auffindbar
Der digitale Beleg muss während einer IRS-Prüfung in angemessener Zeit und Weise auffindbar sein. Das bedeutet, Sie können nicht einfach Hunderte von zufälligen Handyfotos in Ihrer Galerie speichern und erwarten, dass dies als Aufbewahrungssystem gilt. Der IRS verlangt eine Indexierungs- oder Organisationsmethode, die es Ihnen oder einem Prüfer ermöglicht, eine bestimmte Quittung oder eine Gruppe von Quittungen zu finden, ohne durch jedes jemals aufgenommene Bild scrollen zu müssen.
Rev. Proc. 97-22 verlangt, dass das elektronische Speichersystem ein Indexierungssystem unterhält, das den Speicherort jedes Datensatzes angibt. In der Praxis bedeutet dies, Quittungen nach Steuerjahr, Ausgabenkategorie oder einer anderen systematischen Methode zu organisieren. Eine Ordnerstruktur auf Ihrem Computer, ein Cloud-Speichersystem mit datierten Unterordnern oder eine spezielle Belegverwaltungs-App erfüllen diese Anforderung – solange die Organisation konsistent und dokumentiert ist.
3. In lesbarem Format reproduzierbar
Das System muss in der Lage sein, auf Anfrage eine lesbare, verständliche Kopie jedes Belegs zu erstellen. Das bedeutet, dass der IRS-Prüfer den digitalen Beleg in einem für ihn lesbaren Format ansehen, ausdrucken oder exportieren können muss. Proprietäre Dateiformate, die ohne spezielle Software nicht geöffnet werden können, erfüllen diese Anforderung möglicherweise nicht. Gängige Bildformate (JPEG, PNG, PDF) sind in Ordnung. Entscheidend ist, dass das Format standardisiert und reproduzierbar ist.
Wenn Ihr Belegverwaltungssystem Bilder in einem komprimierten oder verschlüsselten Format speichert, das ein spezielles Abonnement zum Anzeigen erfordert, müssen Sie sicherstellen, dass das System auf Anfrage eine unverschlüsselte Kopie in einem Standardformat exportieren kann. Die Richtlinien des IRS zu automatisierten Aufzeichnungen stellen klar, dass die Beweislast beim Steuerzahler liegt, nachzuweisen, dass das System diese Anforderungen erfüllt.
Die 75-Dollar-Regel – und wann Sie immer einen Beleg benötigen
Nicht jede Ausgabe erfordert einen Beleg – der IRS weiß, dass die Anforderung von Unterlagen für einen Kaffeebeleg über 6 Dollar keine produktive Nutzung der Zeit von irgendjemandem ist. Aber die Grenze und die Ausnahmen sind präzise und stammen aus dem Code of Federal Regulations, nicht nur aus IRS-Richtlinien.
Gemäß 26 CFR §1.274-5T(c)(2)(iii) sind Belege (eine Quittung, eine bezahlte Rechnung oder ähnliche Nachweise) erforderlich für:
- Jede Ausgabe für Unterkunft während einer Reise außerhalb des Wohnorts – unabhängig vom Betrag. Ein Motelzimmer für 68 Dollar erfordert einen Beleg. Ein Hotel für 480 Dollar erfordert einen Beleg. Für Unterkunft gibt es keine Bagatellgrenze.
- Jede andere Ausgabe von 75 Dollar oder mehr – außer Transportkosten, für die Belege nicht ohne Weiteres verfügbar sind.
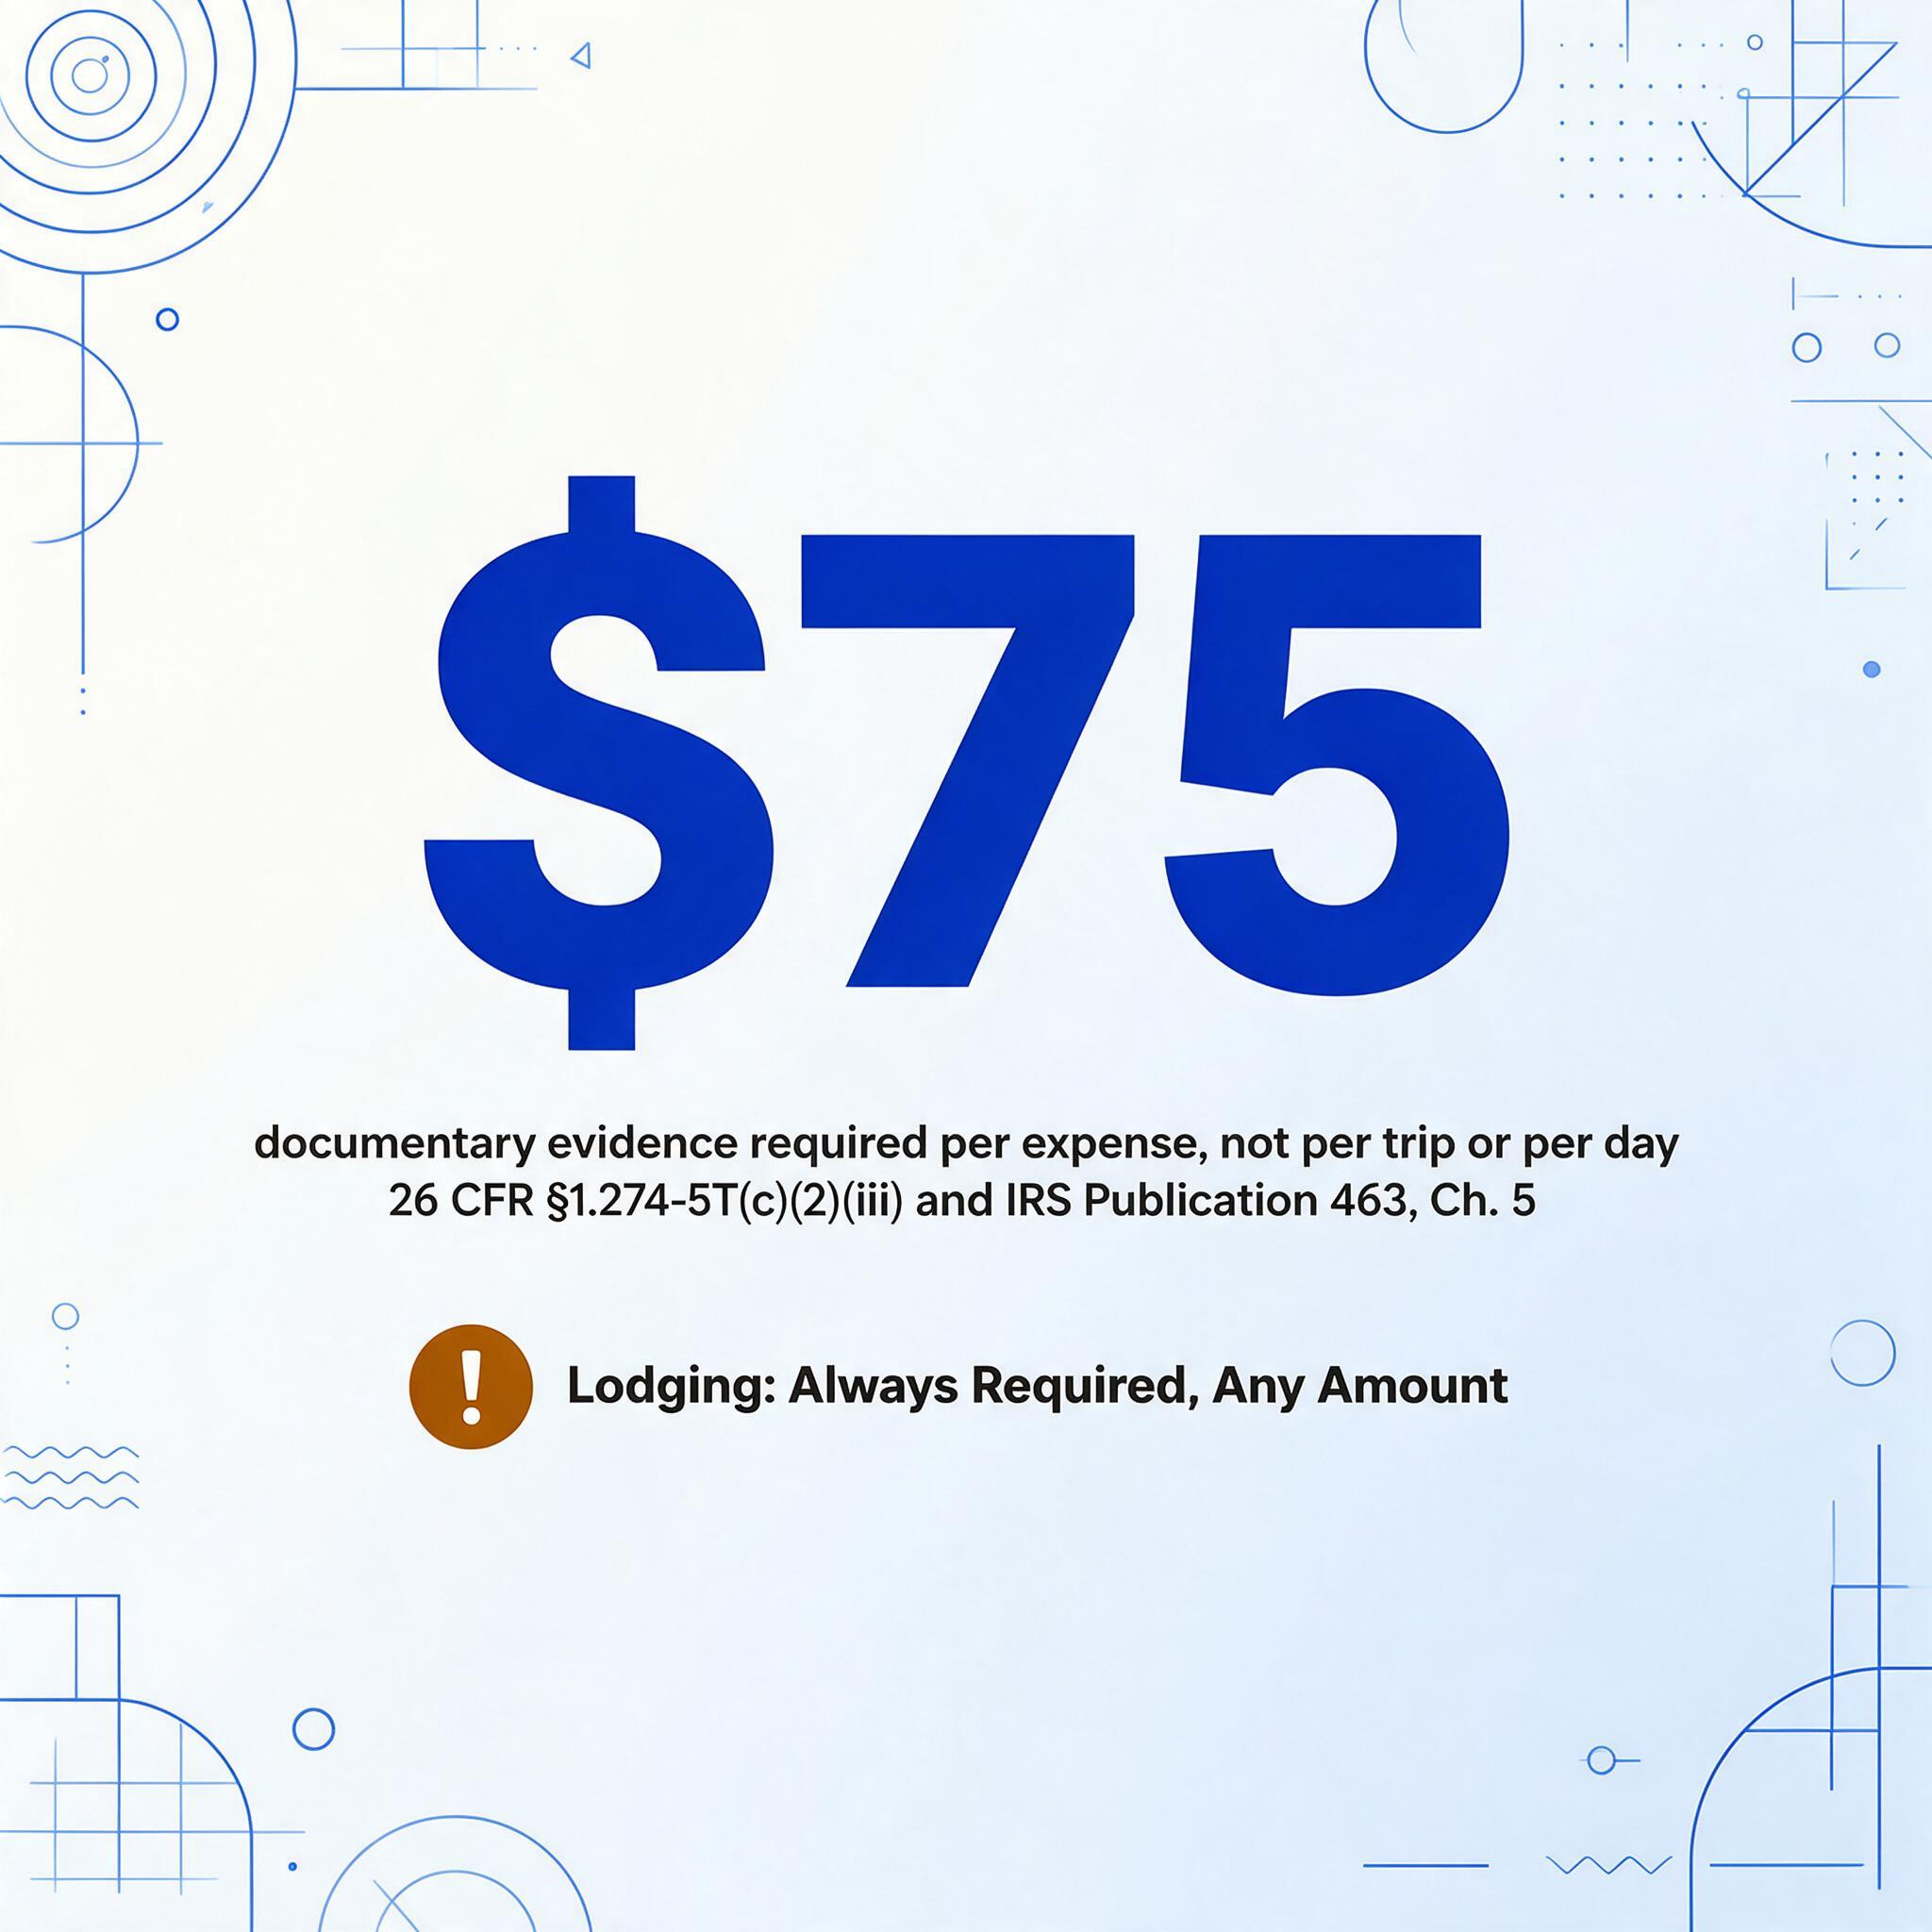
Die IRS Publication 463 (Ausgabe 2025) bestätigt diese Grenze im gesamten Kapitel über Aufzeichnungspflichten. Der Betrag von 75 Dollar gilt pro Ausgabe, nicht pro Reise oder pro Tag. Eine Parkgebühr von 12 Dollar und ein Abendessen für 55 Dollar sind zwei getrennte Ausgaben, die jeweils unter 75 Dollar liegen, und erfordern technisch gesehen keine Belege – es ist jedoch immer sicherer, sie trotzdem aufzubewahren.
Belegpflicht auf einen Blick:
| Ausgabenart | Beleg erforderlich? | Quelle |
|---|---|---|
| Unterkunft (jeder Betrag) | ✅ Immer | §1.274-5T(c)(2)(iii)(A)(1) |
| Ausgaben ab 75 $ (ohne Unterkunft) | ✅ Ja | §1.274-5T(c)(2)(iii)(A)(2) |
| Ausgaben unter 75 $ | ❌ Nicht erforderlich, aber empfohlen | Pub. 463 Kap. 5 |
| Transport (Beleg nicht ohne Weiteres verfügbar) | ❌ Ausnahme gilt | §1.274-5T(c)(2)(iii)(A)(2) |
| Unterkunft unter 75 $ | ✅ Weiterhin erforderlich | §1.274-5T(c)(2)(iii)(A)(1) |
Auch wenn kein Beleg erforderlich ist, erwartet der IRS (US-Steuerbehörde) dennoch eine Aufzeichnung mit Betrag, Zeit, Ort und geschäftlichem Zweck der Ausgabe. Eine Kreditkartenabrechnung allein – ohne Vermerk darüber, wen Sie getroffen haben und warum – ist kein ausreichender Nachweis. Die Belegschwelle bestimmt, wann Sie Belege benötigen, aber die Nachweisregeln gemäß §274(d) verlangen, dass Sie den geschäftlichen Zweck jeder Ausgabe unabhängig von ihrer Höhe belegen. Diese Unterscheidung übersehen viele Steuerzahler.
Die fünf Elemente, die der IRS abfragen wird
Abschnitt 274(d) des Internal Revenue Code und die zugehörigen vorläufigen Verordnungen in §1.274-5T legen fest, was Sie für jede abzugsfähige Geschäftsausgabe nachweisen müssen. Für Reisekosten – die Kategorie, die den Großteil der belegpflichtigen Geschäftsausgaben umfasst – verlangt die Verordnung fünf bestimmte Elemente.
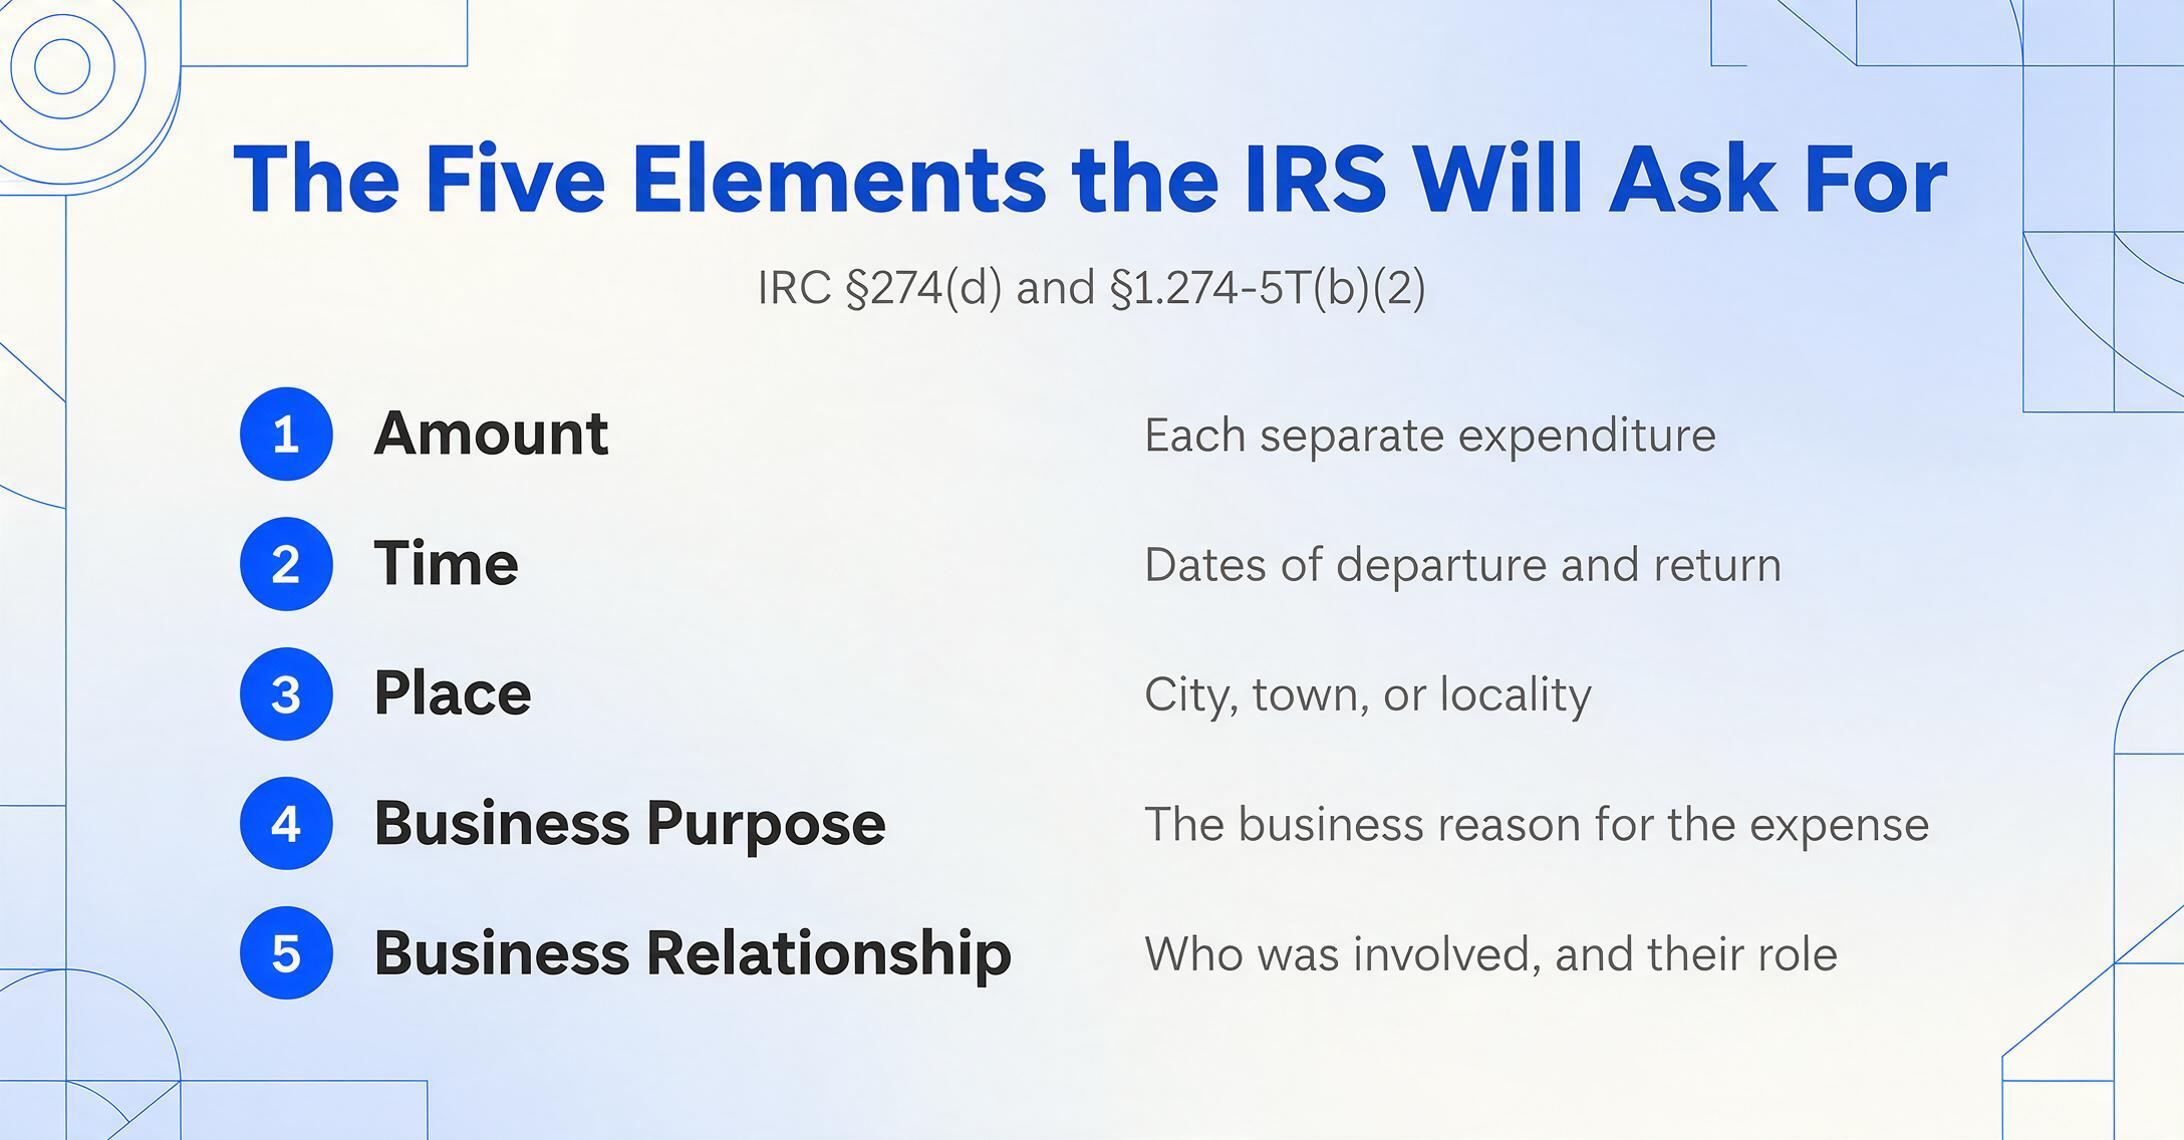
Der genaue Wortlaut aus §1.274-5T(b)(2) listet diese Elemente für Reisen außerhalb des Wohnorts auf:
- Betrag – die Kosten jeder einzelnen Ausgabe für Transport, Unterkunft und sonstige Reisekosten. Tägliche Kosten für Mahlzeiten und Nebenkosten können in angemessenen Kategorien zusammengefasst werden (Mahlzeiten, Benzin, Taxifahrten).
- Zeit – Abreise- und Rückkehrdatum jeder Reise sowie die Anzahl der Tage, die geschäftlich verbracht wurden.
- Ort – das Reiseziel oder der Ort der Reise, angegeben nach Stadt, Ortschaft oder ähnlicher Bezeichnung.
- Geschäftszweck – der geschäftliche Grund für die Reise oder die Art des erzielten oder erwarteten geschäftlichen Nutzens.
- Geschäftsbeziehung – bei Bewirtung und Geschenken umfasst dies Name, Titel oder andere Angaben zu den beteiligten Personen sowie deren geschäftliche Beziehung zum Steuerzahler.
Die Verordnung besagt, dass ein wöchentlich geführtes Protokoll, das die Nutzung in dieser Woche erfasst, als Aufzeichnung gilt, die „zum Zeitpunkt der Ausgabe oder in deren Nähe" erstellt wurde – ein Standard, den viele Geschäftsinhaber beruhigend finden. Sie müssen nicht jede Ausgabe in dem Moment aufschreiben, in dem sie anfällt. Aber eine Erklärung, die Monate später im Nachhinein erstellt wird, hat deutlich weniger Beweiskraft.
Was das für digitale Aufzeichnungen bedeutet: Ein Foto einer Restaurantquittung mit sichtbarem Betrag, Datum und Name des Anbieters zu speichern, ist ein guter Anfang. Aber wenn die Quittung von einem Kundenessen stammt und Sie nicht schriftlich erklären können, wer teilgenommen hat und welches Geschäft besprochen wurde, kann der IRS (US-Steuerbehörde) den Abzug ablehnen, selbst wenn Sie die Quittung haben. Das Element „geschäftlicher Zweck" fehlt in digitalen Belegsystemen am häufigsten. Ein Foto erfasst die Kosten und das Datum, aber es erfasst nicht automatisch, warum Sie das Geld ausgegeben haben.
Wie digitale Belege einer Prüfung standhalten
Ein IRS-Prüfer schaut nicht einfach auf eine Quittung und akzeptiert den Abzug. Bei digitalen Belegen kann der Prüfer insbesondere drei Fragen stellen, die über das Quittungsfoto selbst hinausgehen:
Können Sie die Aufzeichnung innerhalb einer angemessenen Zeit vorlegen? Wenn Sie Belege in einem einzigen Ordner namens „Belege" mit Dateinamen wie IMG_0421.jpg speichern, kann der Prüfer Sie bitten, eine bestimmte Ausgabe zu finden. Wenn es mehr als ein paar Minuten pro Beleg dauert, ist der Standard „innerhalb angemessener Zeit abrufbar" aus Rev. Proc. 97-22 möglicherweise nicht erfüllt. Eine konsistente Benennungskonvention (z. B. „2026-03-15_OfficeDepot_Büromaterial.jpg") kann den Abruf extrem schnell machen.
Ist die digitale Aufzeichnung lesbar? Dies ist der häufigste Schwachpunkt. Fotos, die bei schlechtem Licht, in ungünstigen Winkeln oder von Thermoquittungen aufgenommen wurden, die mit der Zeit verblasst sind, bestehen den Lesbarkeitstest oft nicht. Der IRS hat das Recht, eine digitale Aufzeichnung abzulehnen, die nicht gelesen werden kann – und ohne ein Papieroriginal als Rückfalloption kann die Ausgabe vollständig verloren gehen.
Steht die Aufzeichnung in Verbindung mit einem geschäftlichen Zweck? Eine Quittung für ein 200-Dollar-Abendessen in einem Steakhaus zeigt Betrag, Datum und Anbieter. Aber wenn der Prüfer keine entsprechende Notiz finden kann – in einem Kalendereintrag, einem Spesenbericht, einem zeitnahen Protokoll –, die erklärt, dass dies ein Essen mit einem Kunden zur Besprechung eines Vertrags war, kann der Abzug angefochten werden. Aufbewahrungsregeln für Dokumente verlangen, dass Sie nicht nur die Quittung, sondern auch den Kontext aufbewahren.
Der IRS hat außerdem die Befugnis, Ihr elektronisches Speichersystem gemäß Rev. Proc. 97-22 zu testen – einschließlich der Prüfung der Ausrüstung, der Indexierungsmethode, der Software und der Abruffähigkeiten. Dieser Test ist selbst keine Prüfung, aber ein Scheitern kann Strafen auslösen. Die wichtigste Erkenntnis: Ihr System muss nicht nur Ihrer eigenen Nutzung standhalten, sondern auch der Fähigkeit einer außenstehenden Person, sich darin zurechtzufinden.
Was KI-Extraktion löst (und was nicht)
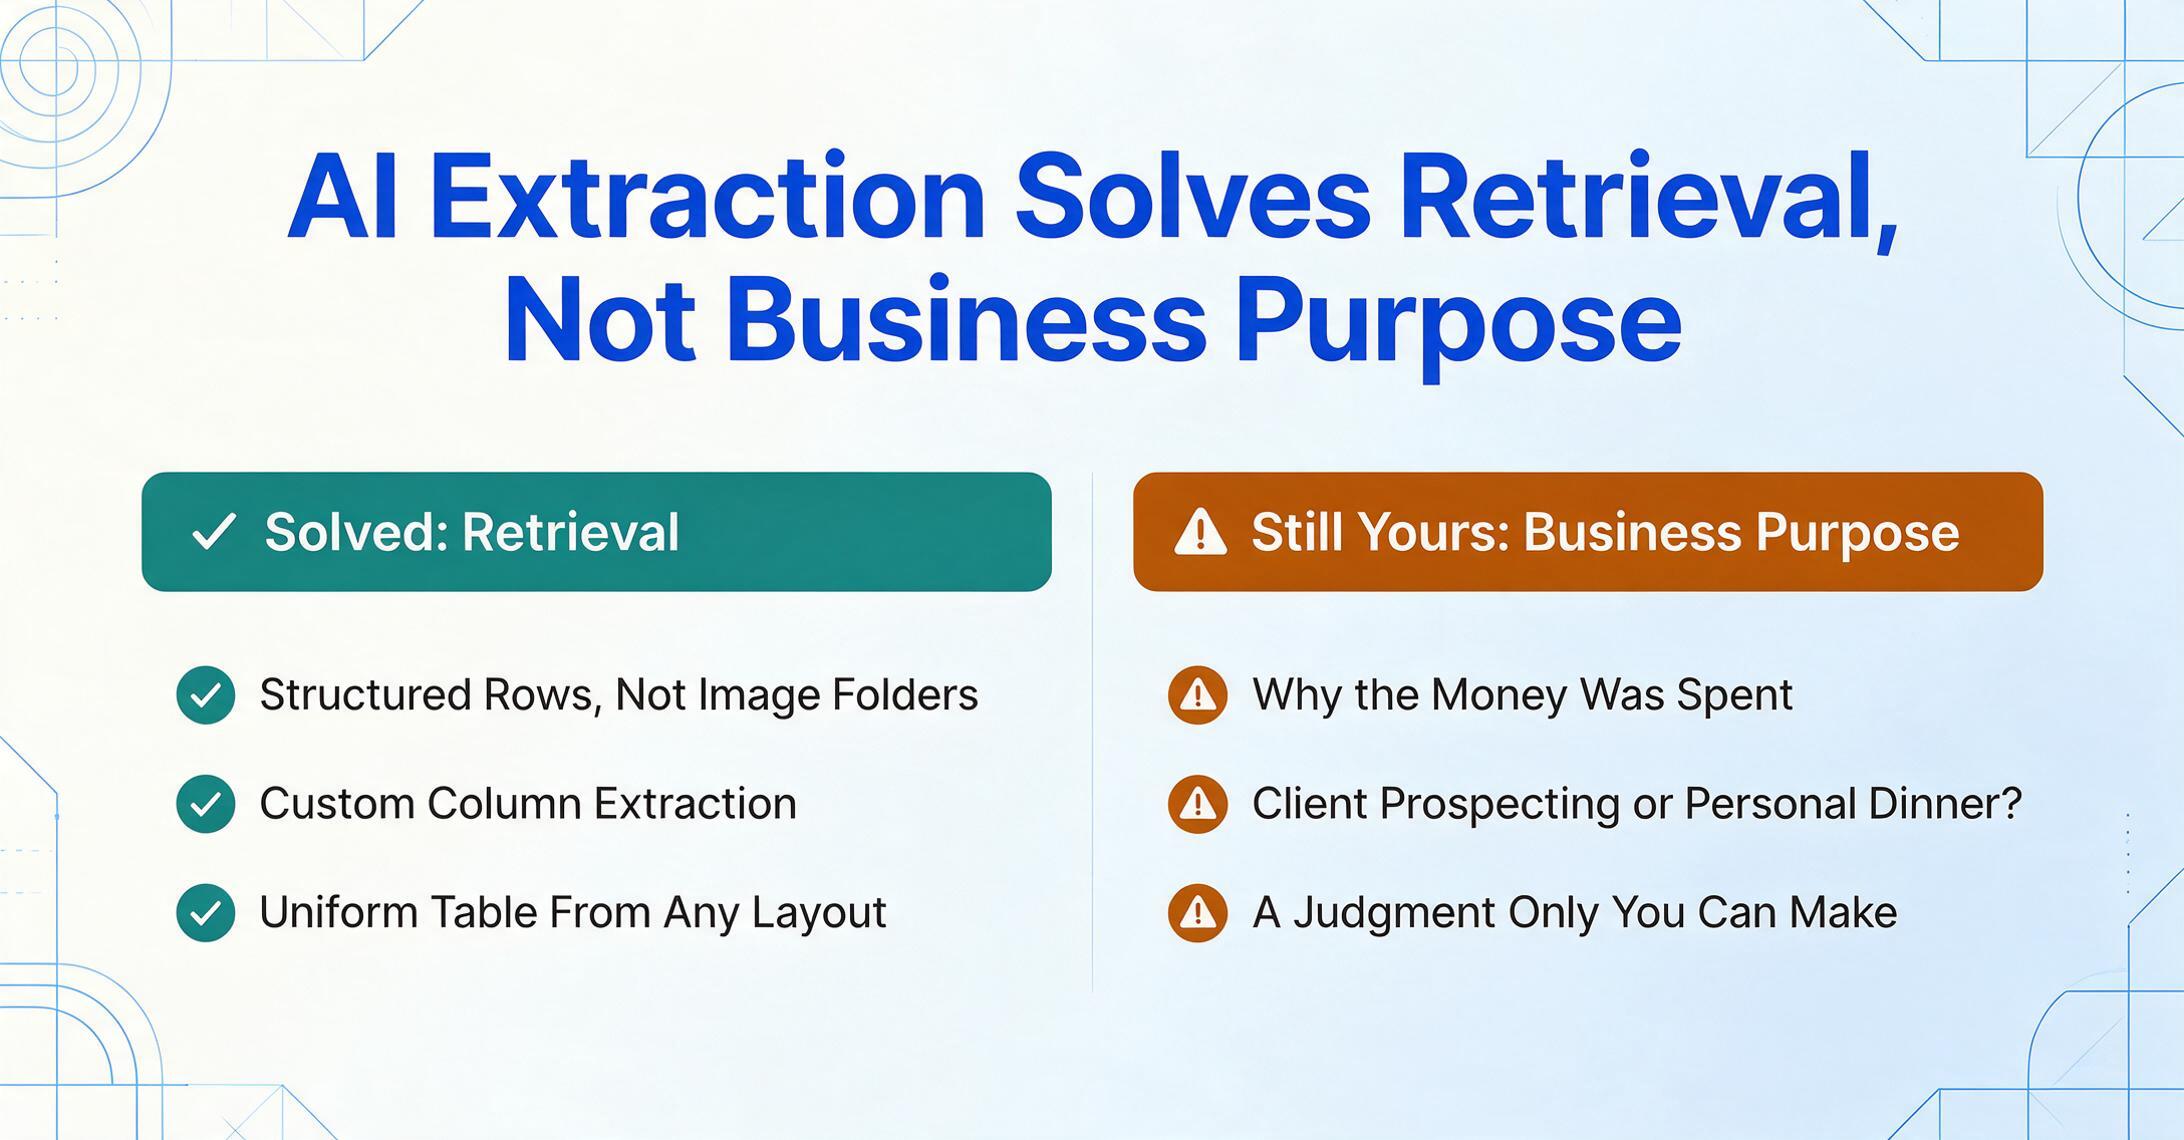
KI-gestützte Dokumentextraktions-Tools – einschließlich ImageToTable.ai – können Belegbilder mit feldgenauer Genauigkeit in strukturierte Datentabellen umwandeln. Sie laden ein Foto eines Belegs hoch, legen die gewünschten Spalten fest (Anbieter, Datum, Gesamtsumme, Kategorie), und die KI liefert eine Zeile in einer Tabellenkalkulation. Dies adressiert direkt die Anforderung der Zugänglichkeit und Abrufbarkeit gemäß Rev. Proc. 97-22: Strukturierte Daten sind von Natur aus indexierbar und durchsuchbar, anders als rohe Bildordner.
Tools wie ImageToTable.ai nutzen die Benutzerdefinierte Spaltenextraktion – Sie definieren die gewünschten Datenfelder (z. B. „Lieferantenname“, „Datum“, „Gesamtsumme“, „Kategorie“), und die KI lokalisiert die entsprechenden Werte in jedem Beleg, indem sie versteht, was jedes Feld semantisch bedeutet – nicht durch Abgleich einer festen Vorlagenposition. So erhalten Sie eine einheitliche Tabelle aus Belegen mit völlig unterschiedlichen Layouts, was genau die Art von organisiertem, abrufbarem Datensatz ist, die der IRS (US-Steuerbehörde) erwartet.
Aber eine wichtige Klarstellung ist angebracht: KI-Extraktion erzeugt strukturierte Datensätze. Sie ersetzt nicht das menschliche Urteil darüber, ob eine Ausgabe einem legitimen Geschäftszweck dient. Das Element des Geschäftszwecks gemäß §1.274-5T(b)(2)(iv) ist eine subjektive Entscheidung, die Wissen darüber erfordert, warum das Geld ausgegeben wurde. Kein KI-Tool kann sich einen Abendessenbeleg ansehen und feststellen: „Das war ein Kundenakquise-Meeting“ vs. „Das war ein privates Abendessen.“ Diese kontextuelle Anmerkung bleibt in der Verantwortung des Steuerpflichtigen.
Was KI-Extraktion kann, ist, die Verwaltungslast so gering zu halten, dass das Hinzufügen einer Geschäftszweck-Notiz trivial wird. Wenn ein Beleg 10 Sekunden zur Verarbeitung benötigt statt 3 Minuten manueller Eingabe, haben Sie Raum für eine kurze Anmerkung: „Kundenessen – Q3-Vertragsverlängerung mit Sarah Chen, Acme Corp. besprochen.“ Dieser eine Satz überbrückt die Lücke zwischen einem strukturierten Datensatz und einem prüfungssicheren.
Für Unternehmen, die hohe Belegmengen über mehrere Ausgabenkategorien verwalten, ist die Stapelverarbeitung – das gleichzeitige Extrahieren von Daten aus Dutzenden oder Hunderten von Belegen in eine einzige Tabelle – ein praktischer Weg, um das organisierte, abrufbare Aufzeichnungssystem aufrechtzuerhalten, das Rev. Proc. 97-22 verlangt. In Kombination mit einer konsistenten Dateibenennungskonvention und regelmäßiger Überprüfung erfüllen digital verwaltete Belege durch KI-Extraktion einen höheren Compliance-Standard als eine Kamerarolle unstrukturierter Fotos.
Fazit: KI-Extraktion löst die Bedingungen „genaue Wiedergabe“ und „abrufbar“ von Rev. Proc. 97-22. Sie löst nicht das Element „Geschäftszweck“ – das liegt weiterhin bei Ihnen. Bauen Sie Ihren Prozess um beide Teile auf, und Ihre digitalen Aufzeichnungen halten jeder Prüfung stand.
Häufig gestellte Fragen
Akzeptiert das IRS mit dem Handy aufgenommene Fotos von Quittungen?
Ja – solange das Foto eine vollständige und genaue Wiedergabe der Originalquittung darstellt (alle Felder lesbar), innerhalb einer angemessenen Zeit indexiert und abrufbar ist und in einem Standardformat wie JPEG oder PDF reproduziert werden kann. Ein unscharfes oder beschnittenes Foto erfüllt die erste Bedingung von Rev. Proc. 97-22 nicht.
Kann ich Papierquittungen nach dem Scannen oder Fotografieren wegwerfen?
Ja, sofern Ihr digitales Speichersystem die Anforderungen von Rev. Proc. 97-22 erfüllt und Sie getestet haben, dass Ihr System konforme Reproduktionen erstellt. Das IRS erlaubt die Vernichtung von Papieroriginalen, nachdem das elektronische Speichersystem validiert wurde.
Reicht ein Kreditkartenauszug aus, um eine Geschäftsausgabe zu belegen?
Nein. Ein Kreditkartenauszug zeigt den Betrag, das Datum und den Verkäufer, aber nicht, was gekauft wurde oder den geschäftlichen Zweck der Ausgabe. Sie benötigen weiterhin eine Quittung oder einen anderen Nachweis für Ausgaben ab 75 $ und für alle Übernachtungskosten, unabhängig vom Betrag. Der Auszug allein erfüllt nicht die Nachweispflichten gemäß §274(d).
Was ist die 75-$-Grenze und wo ist sie definiert?
Die 75-$-Grenze findet sich in 26 CFR §1.274-5T(c)(2)(iii) und in IRS-Publikation 463, Kapitel 5. Sie bedeutet, dass Sie für einzelne Ausgaben unter 75 $ keine Quittung benötigen – außer für Übernachtungen, die immer eine Quittung erfordern. Sie müssen jedoch weiterhin den geschäftlichen Zweck jeder Ausgabe nachweisen, unabhängig vom Betrag.
Wie lange sollte ich digitale Quittungen aufbewahren?
Im Allgemeinen bewahren Sie Aufzeichnungen zu Posten einer Steuererklärung mindestens drei Jahre ab dem Datum der Einreichung oder zwei Jahre ab dem Datum der Steuerzahlung auf (je nachdem, was später ist). In einigen Fällen – z. B. wenn die Angabe von Einkünften unterlassen wurde, die 25 % des in der Erklärung ausgewiesenen Bruttoeinkommens übersteigen – verlängert sich der Zeitraum auf sechs Jahre. Bei betrügerischen Erklärungen gibt es keine Verjährungsfrist. Diese Fristen gelten gleichermaßen für Papier- und Digitalunterlagen, wie im Leitfaden zur Aufbewahrung erläutert.
Ändert die Nutzung von KI zur Extraktion von Belegdaten meine Compliance-Pflichten?
Nein. Die KI-Extraktion ist ein Werkzeug zur Erstellung strukturierter, durchsuchbarer Aufzeichnungen aus Belegbildern. Sie hilft, die Zugänglichkeits- und Abrufbarkeitsanforderungen von Rev. Proc. 97-22 zu erfüllen, ändert aber nicht die zugrundeliegenden Nachweispflichten gemäß §274(d). Sie sind weiterhin dafür verantwortlich, den geschäftlichen Zweck jeder Ausgabe zu dokumentieren und das ursprüngliche digitale Bild als zugrundeliegende Aufzeichnung aufzubewahren.
Ein konformes digitales Belegsystem aufbauen
Ein konformes digitales Belegsystem muss nicht teuer oder komplex sein. Es braucht drei Dinge: eine Erfassungsmethode, die lesbare Bilder erzeugt, ein Organisationssystem, das das Auffinden unkompliziert macht, und eine konsistente Annotationspraxis, die den geschäftlichen Zweck dokumentiert. Hier ist eine praktische Checkliste:
Sofort erfassen
Fotografieren oder scannen Sie Belege noch am selben Tag, an dem Sie sie erhalten. Thermopapier verblasst schnell. Smartphone-Kameras aus nächster Nähe mit guter Beleuchtung erzeugen für IRS-Zwecke akzeptable Bilder.
Lesbarkeit prüfen, bevor Sie das Papier entsorgen
Vergrößern Sie Ihre digitale Kopie. Stellen Sie sicher, dass Sie Händlernamen, Datum, jede Position, die Summe und die Zahlungsmethode lesen können. Wenn etwas unleserlich ist, erfassen Sie es erneut, bevor der Papierbeleg Ihren Besitz verlässt.
Nach Steuerjahr und Kategorie organisieren
Verwenden Sie eine Ordnerstruktur (z. B. „2026/Mahlzeiten" oder „2026/Reisen") oder eine Belegverwaltungs-App, die Metadaten automatisch anwendet. Die Indexierungsanforderung von Rev. Proc. 97-22 bedeutet, dass Sie einen Beleg innerhalb einer angemessenen Zeit auffinden können müssen.
Geschäftlichen Zweck zum Zeitpunkt der Ausgabe dokumentieren
Fügen Sie jedem Beleg oder jeder Charge eine kurze Notiz hinzu: wer beteiligt war, welches Geschäft besprochen wurde, auf welches Projekt oder welchen Kunden sich die Ausgabe bezieht. Ein Kalendereintrag oder eine Spesenabrechnungs-Anmerkung, die „zum oder nahe dem Zeitpunkt" erstellt wurde, hat deutlich mehr Gewicht als eine Rekonstruktion Monate später.
Jährlich exportieren und sichern
Exportieren Sie zum Jahresende eine strukturierte Zusammenfassung Ihrer Belege – entweder aus Ihrer Belegverwaltungs-App oder indem Sie Belegdaten mit KI in Stapeln extrahieren und in eine Tabelle übertragen. Speichern Sie diese zusammen mit Ihren Originalbilddateien. Wenn die IRS am ersten Tag einer Prüfung Belege für drei Jahre anfordert, möchten Sie einen einzigen Ordner haben, keine Schnitzeljagd.
Die Vorschriften sollen die Aufbewahrung nicht unmöglich machen. Rev. Proc. 97-22 wurde entwickelt, um die digitale Aufbewahrung zu ermöglichen, nicht einzuschränken. Die Bedingungen sind Leitplanken – korrekte Erfassung, geordnete Speicherung, abrufbares Format – und mit den Werkzeugen, die die meisten Geschäftsinhaber bereits in der Tasche haben, vollständig umsetzbar. Der Unterschied zwischen einem konformen und einem nicht konformen digitalen System liegt selten in der Technologie. Es ist das Wissen, was die Regeln verlangen, und das Entwickeln einer kleinen, wiederholbaren Gewohnheit darum herum.