Requisitos de Registros Digitales de Recibos del IRS 2026:
Qué Cuenta como Prueba Válida en una Auditoría
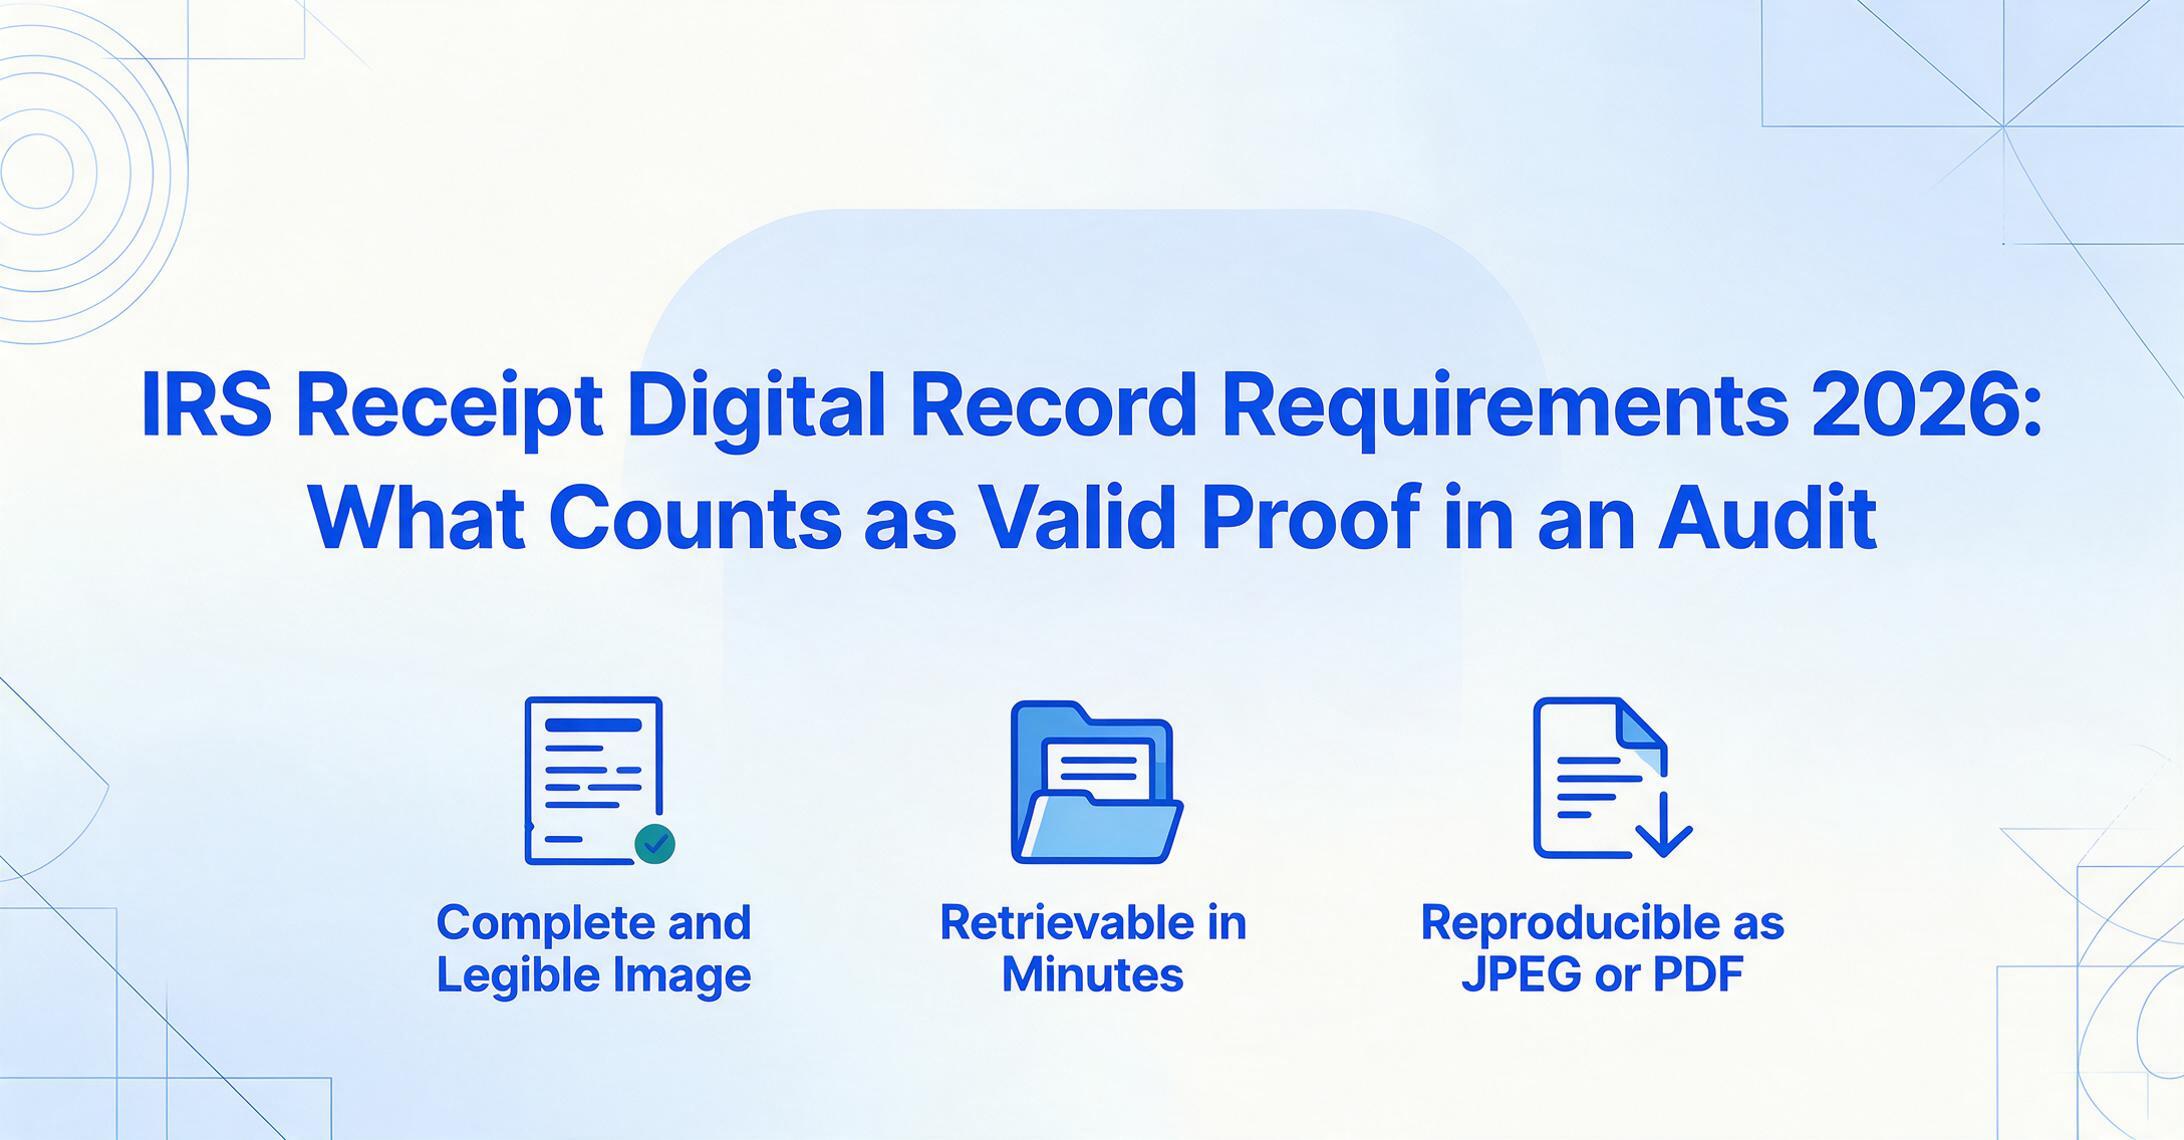
El IRS acepta copias digitales de recibos — incluidas fotos de teléfono e imágenes escaneadas — como registros fiscales válidos. Pero "acepta" viene con tres condiciones específicas de la Revenue Procedure 97-22, y fallar en cualquiera de ellas significa que sus recibos digitales no tienen valor legal en una auditoría.
Conclusiones Clave
- La mayoría de los freelancers fotografían recibos de negocios y asumen que están cubiertos — el IRS acepta copias digitales, ¿verdad?
- Lo que Rev. Proc. 97-22 realmente exige: reproducción legible, recuperación indexada y salida en formato estándar — y el elemento que los examinadores del IRS cuestionan más no es la calidad de la foto, sino la anotación faltante del propósito comercial que una imagen de recibo nunca puede capturar por sí sola.
- Un hábito cierra la brecha: después de fotografiar un recibo, agregue una sola frase indicando con quién se reunió y por qué — "Cena con cliente, discutimos renovación del Q3 con Sarah Chen." Esa anotación, hecha en el momento del gasto, convierte una foto en documentación lista para auditoría.
Cada temporada de impuestos surge la pregunta: "¿Puedo solo tomar una foto de mis recibos y tirar el papel?" La respuesta corta es sí, pero solo si tu copia digital cumple tres condiciones específicas que el IRS estableció en la Revenue Procedure 97-22. La mayoría de los dueños de negocios y freelancers saben que pueden digitalizar, pero muy pocos saben exactamente qué exigen las reglas. Esa brecha entre "tengo una carpeta de fotos" y "tengo un registro digital listo para una auditoría" es donde se rechazan las deducciones.
Esta guía detalla el marco regulatorio exacto: las tres condiciones de la Rev. Proc. 97-22, el umbral de $75 de la Publicación 463 del IRS, los cinco elementos de sustento según el Reglamento del Tesoro §1.274-5T, y dónde encajan (y no encajan) las herramientas digitales como la extracción con IA en el panorama de cumplimiento. Para una visión más amplia de cómo estas reglas interactúan con la facturación electrónica y los mandatos de registros digitales, consulta nuestra guía de cumplimiento de facturación electrónica. El objetivo aquí no es asustarte para que guardes cada pedazo de papel. Es darte un marco que realmente puedas usar.
Lo que Realmente Dice la Rev. Proc. 97-22
La Revenue Procedure 97-22, publicada en 1997-1 C.B. 652, es la resolución del IRS que permite a los contribuyentes mantener registros fiscales en formato electrónico. Antes de esta resolución, se esperaba que los contribuyentes conservaran los documentos originales en papel. La Rev. Proc. 97-22 reconoció que el almacenamiento electrónico se había vuelto práctico y confiable, y estableció las condiciones bajo las cuales los registros digitales serían tratados igual que los originales en papel a efectos del IRC §6001. El procedimiento se aplica a cualquier sistema de almacenamiento electrónico que digitalice documentos en papel o transfiera registros computarizados a un medio de almacenamiento electrónico como un disco óptico.
El texto completo está disponible directamente del IRS como Rev. Proc. 97-22 PDF. El núcleo de la resolución son tres condiciones que todo registro digital debe cumplir.
1. Reproducción Fiel
La imagen electrónica debe ser una reproducción completa y fiel del documento original. Para recibos, esto significa que su escaneo o foto debe ser lo suficientemente legible para que se pueda leer cada campo del original en la copia digital: nombre del proveedor, fecha, cada artículo (no solo el total), monto de impuestos y método de pago. Una foto borrosa donde el total sea ilegible no cumple con este estándar. Una fotografía bien iluminada y enfocada, o un escaneo limpio, sí lo hace.
El examinador del IRS que revisa sus registros durante una auditoría comparará la imagen digital con el original en papel en términos de qué información está disponible para ser leída. Si la copia digital ha recortado el nombre del proveedor o la fecha es demasiado oscura para leerla, la reproducción falla la prueba de precisión — y el gasto puede ser rechazado aunque el recibo en papel haya existido en algún momento.
Consejo práctico: Antes de desechar un recibo en papel, amplíe su copia digital al 100%. ¿Puede leer cada campo importante? Si no, vuelva a capturarlo. Los recibos en papel térmico son especialmente riesgosos — se desvanecen en meses, así que fotografía el mismo día que los recibes.
2. Accesible y Recuperable
El registro digital debe ser recuperable en un tiempo y forma razonables durante una revisión del IRS. Esto significa que no puede simplemente almacenar cientos de fotos aleatorias de su teléfono en el carrete y esperar que eso cuente como un sistema de mantenimiento de registros. El IRS exige un método de indexación u organización que le permita a usted o a un examinador localizar un recibo o grupo de recibos específico sin tener que revisar cada imagen que haya tomado.
La Rev. Proc. 97-22 requiere que el sistema de almacenamiento electrónico mantenga un sistema de indexación que proporcione la ubicación de cada registro. En la práctica, esto significa organizar los recibos por año fiscal, categoría de gasto u otro método sistemático. Una estructura de carpetas en su computadora, un sistema de almacenamiento en la nube con subcarpetas por fecha, o una aplicación dedicada a la gestión de recibos cumplen con este requisito — siempre que la organización sea consistente y esté documentada.
3. Reproducible en Formato Legible
El sistema debe poder producir una copia legible y clara de cualquier registro cuando se solicite. Esto significa que el examinador del IRS debe poder ver, imprimir o exportar el recibo digital en un formato que pueda leer. Los formatos de archivo propietarios que no se pueden abrir sin un software específico pueden no cumplir este requisito. Los formatos de imagen comunes (JPEG, PNG, PDF) son aceptables. La clave es que el formato sea estándar y reproducible.
Si su sistema de gestión de recibos almacena imágenes en un formato comprimido o cifrado que requiere una suscripción específica para verlas, debe confirmar que el sistema puede exportar una copia sin cifrar y en formato estándar cuando se solicite. Las pautas de Registros Automatizados del IRS aclaran que la responsabilidad recae en el contribuyente para demostrar que el sistema cumple estos requisitos.
La Regla de los $75 — y Cuándo Siempre Necesita un Recibo
No todos los gastos requieren un recibo — el IRS sabe que exigir documentación por un recibo de café de $6 no es un uso productivo del tiempo de nadie. Pero el umbral y las excepciones son precisos, y provienen del Código de Regulaciones Federales, no solo de las pautas del IRS.
Según 26 CFR §1.274-5T(c)(2)(iii), se requiere evidencia documental (un recibo, factura pagada o evidencia similar) para:
- Cualquier gasto de alojamiento mientras viaja fuera de casa — independientemente del monto. Una habitación de motel de $68 requiere recibo. Un hotel de $480 requiere recibo. No hay umbral para el alojamiento.
- Cualquier otro gasto de $75 o más — excepto gastos de transporte donde la evidencia documental no esté fácilmente disponible.
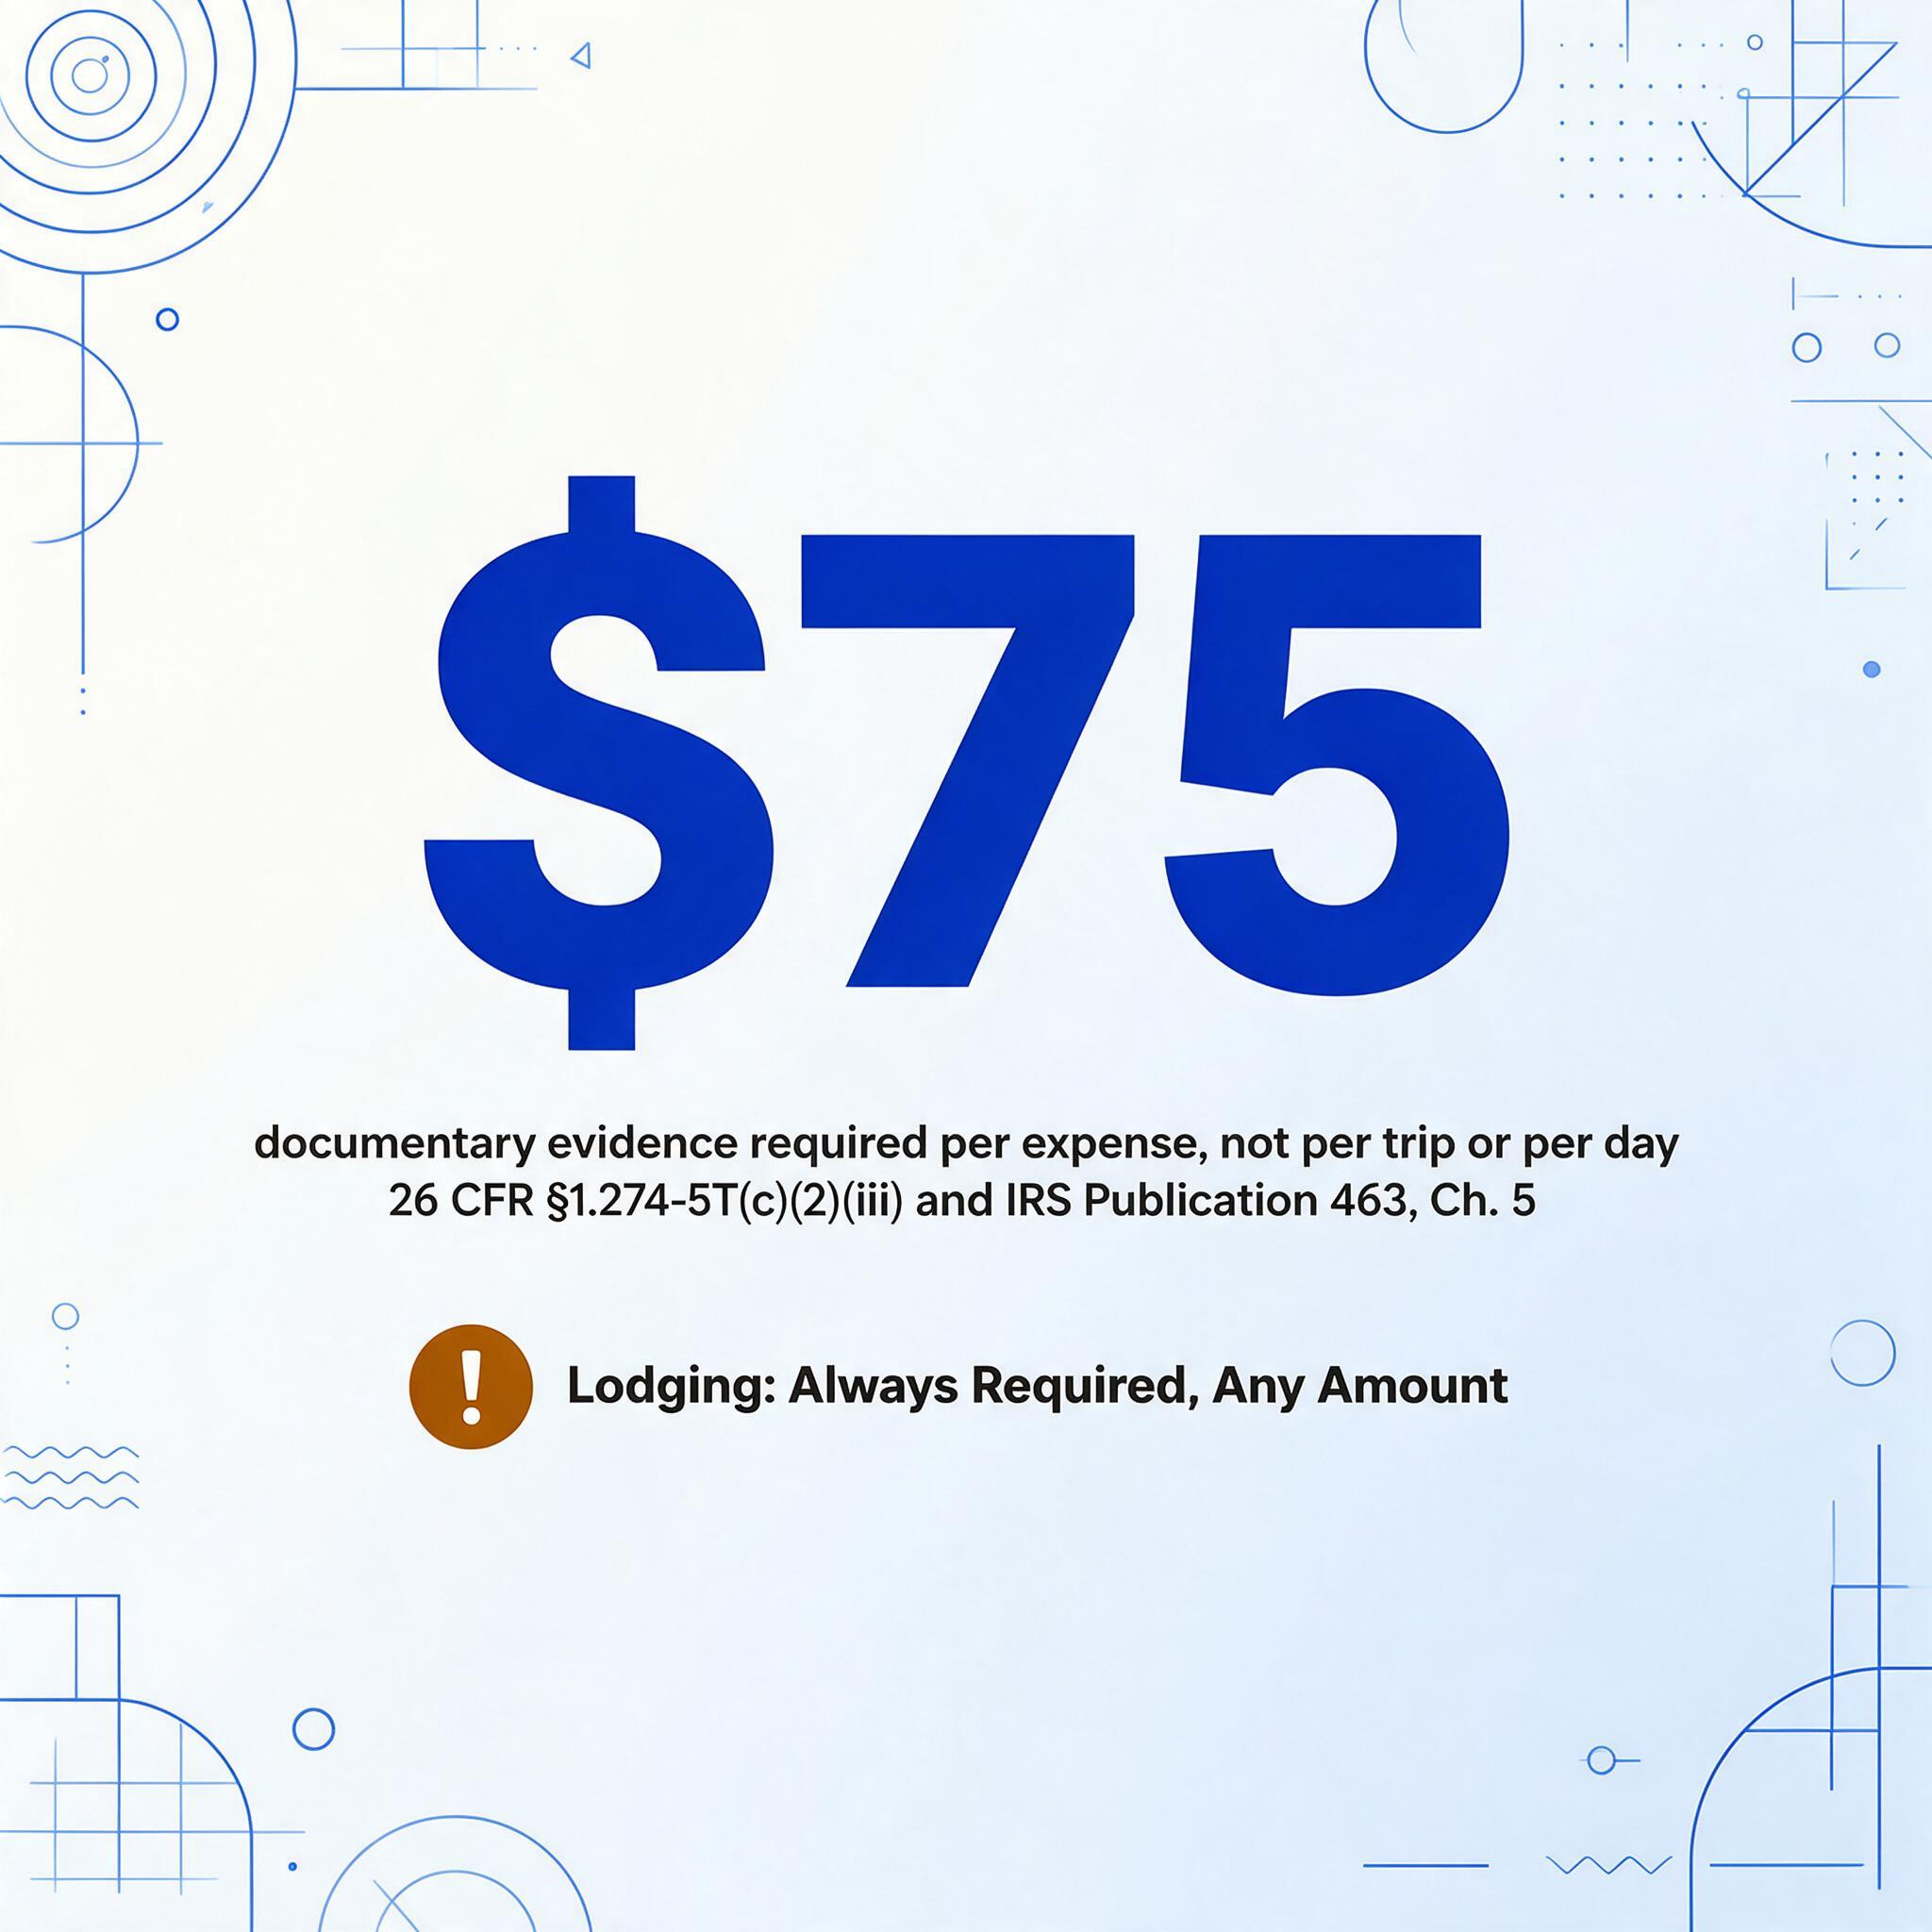
La IRS Publication 463 (edición 2025) confirma este umbral en todo el capítulo de mantenimiento de registros. La cifra de $75 se aplica por gasto, no por viaje ni por día. Un cargo de estacionamiento de $12 y una cena de $55 son dos gastos separados, cada uno por debajo de $75, y técnicamente no requieren recibos — aunque conservarlos de todos modos siempre es más seguro.
Requisitos de recibos de un vistazo:
| Tipo de gasto | ¿Se necesita recibo? | Fuente |
|---|---|---|
| Alojamiento (cualquier monto) | ✅ Siempre | §1.274-5T(c)(2)(iii)(A)(1) |
| Gasto de $75+ (no alojamiento) | ✅ Sí | §1.274-5T(c)(2)(iii)(A)(2) |
| Gasto inferior a $75 | ❌ No requerido, pero recomendado | Pub. 463 Cap. 5 |
| Transporte (recibo no disponible fácilmente) | ❌ Aplica excepción | §1.274-5T(c)(2)(iii)(A)(2) |
| Alojamiento inferior a $75 | ✅ Aún requerido | §1.274-5T(c)(2)(iii)(A)(1) |
Incluso cuando no se requiere recibo, el IRS (Servicio de Impuestos de EE. UU.) aún espera un registro que muestre el monto, la hora, el lugar y el propósito comercial del gasto. Un estado de cuenta de tarjeta de crédito por sí solo — sin una anotación de con quién se reunió y por qué — no es una comprobación suficiente. El umbral de recibos determina cuándo necesita evidencia documental, pero las reglas de comprobación según §274(d) requieren que usted demuestre el propósito comercial de cada gasto, independientemente de su tamaño. Esa es una distinción que muchos contribuyentes pasan por alto.
Los Cinco Elementos que el IRS Solicitará
La Sección 274(d) del Código de Impuestos Internos y las regulaciones temporales correspondientes en §1.274-5T establecen lo que usted debe comprobar para cada gasto comercial deducible. Para los gastos de viaje — la categoría que incluye la mayoría de los gastos comerciales que dependen de recibos — la regulación requiere cinco elementos específicos.
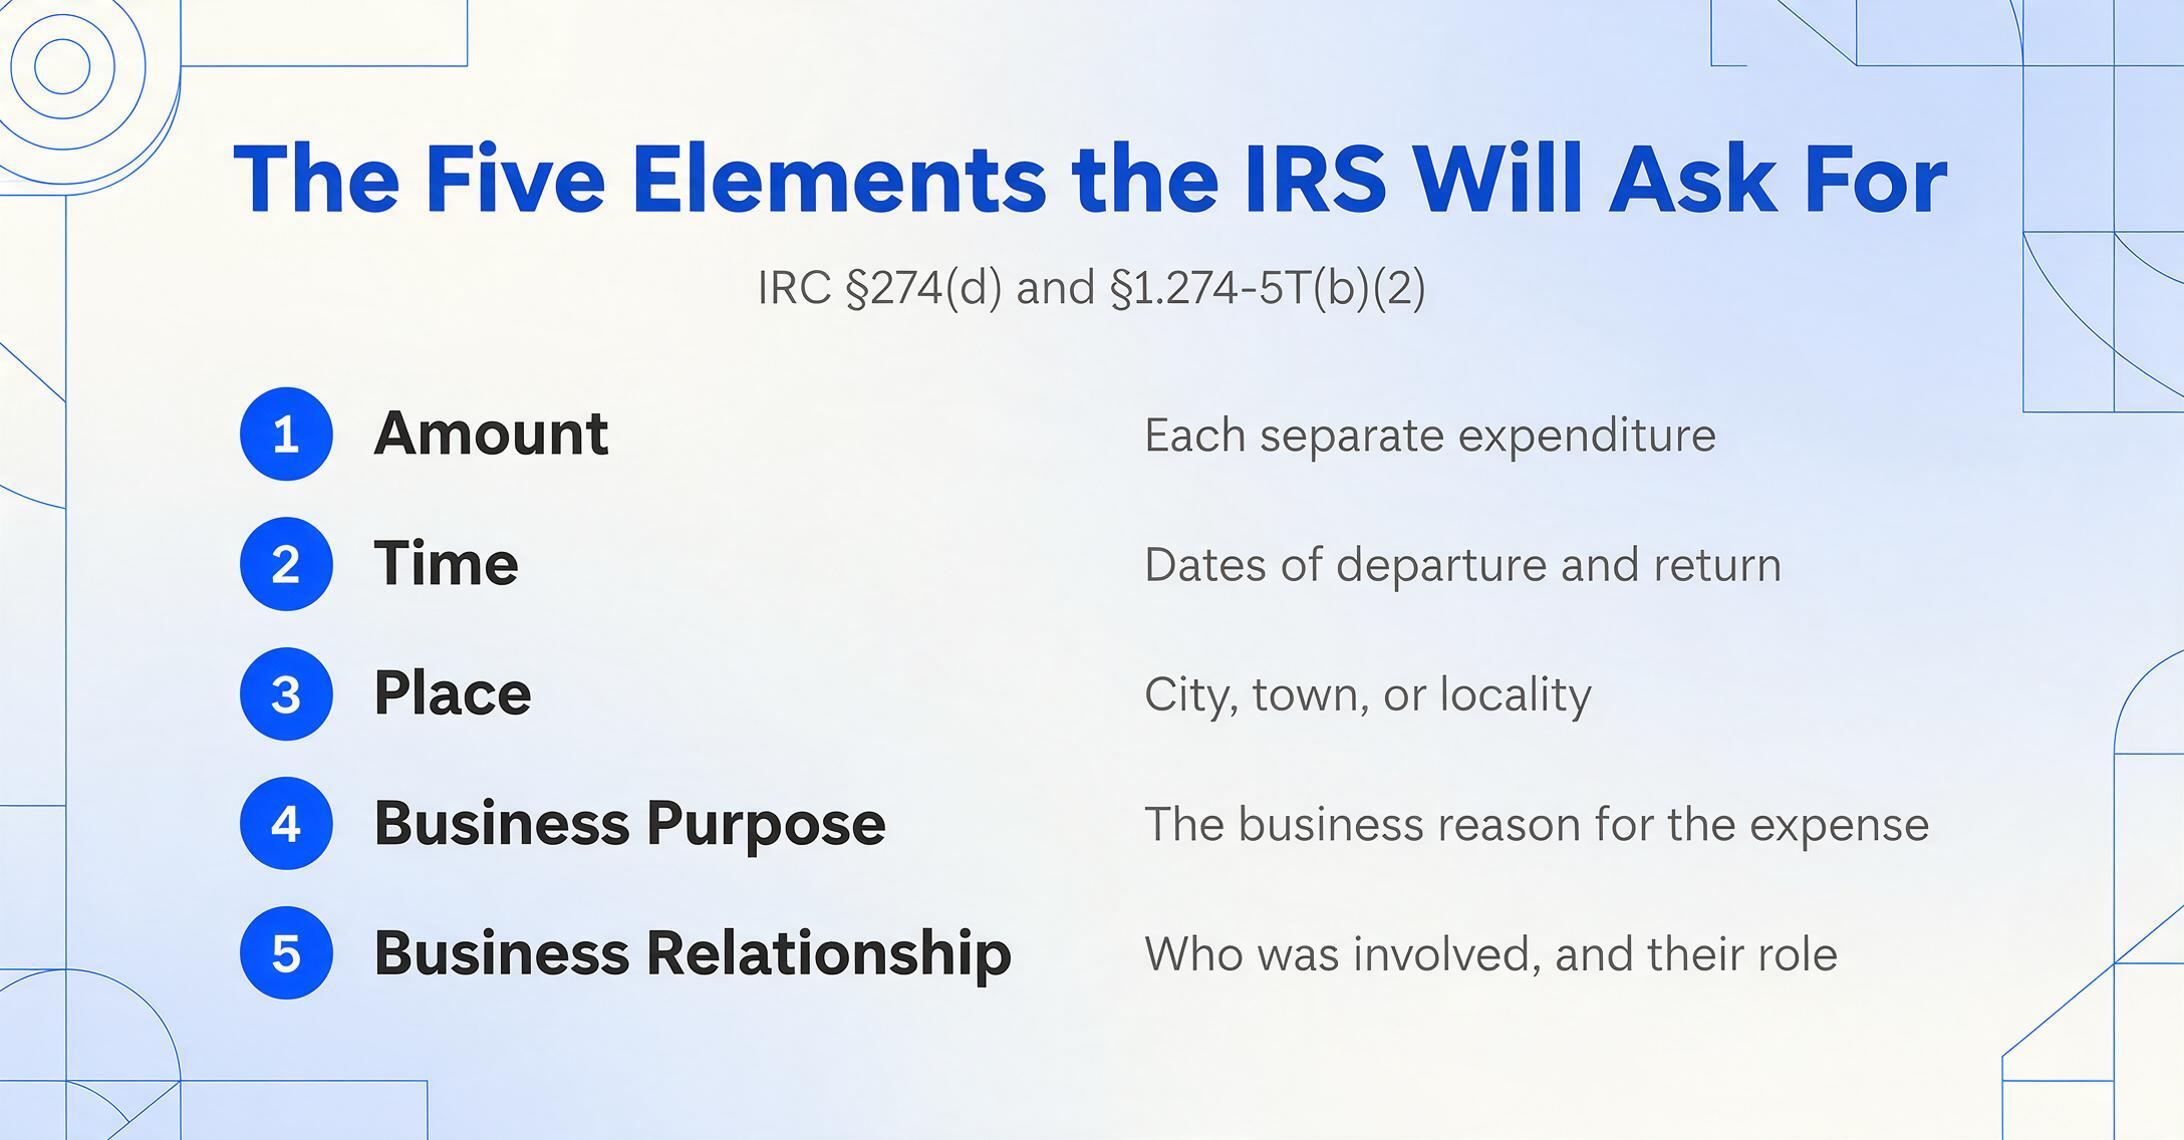
El lenguaje exacto de §1.274-5T(b)(2) enumera estos elementos para viajes fuera de casa:
- Monto — el costo de cada gasto individual por transporte, alojamiento y otros costos de viaje. Los costos diarios de comidas y artículos incidentales pueden agruparse en categorías razonables (comidas, gasolina, tarifas de taxi).
- Hora — las fechas de salida y regreso de cada viaje, más el número de días dedicados a negocios.
- Lugar — el destino o localidad del viaje, descrito por ciudad, pueblo o designación similar.
- Propósito comercial — la razón comercial del viaje, o la naturaleza del beneficio comercial derivado o esperado.
- Relación comercial — para entretenimiento y regalos, esto incluye el nombre, título u otra identificación de las personas involucradas y su relación comercial con el contribuyente.
La normativa establece que un registro mantenido semanalmente que contabilice el uso durante esa semana se considera un registro hecho "en o cerca del momento" del gasto, un estándar que muchos dueños de negocios encuentran tranquilizador. No es necesario anotar cada gasto en el momento en que ocurre. Pero una declaración preparada meses después, a posteriori, tiene un valor probatorio significativamente menor.
Lo que esto significa para los registros digitales: guardar una foto de un recibo de restaurante con el monto, la fecha y el nombre del proveedor visibles es un buen comienzo. Pero si el recibo es de una cena con un cliente y no puede explicar —por escrito— quién asistió y qué negocio se discutió, el IRS puede rechazar la deducción aunque tenga el recibo. El elemento de "propósito comercial" es el que más comúnmente falta en los sistemas de recibos digitales. Una foto captura el costo y la fecha, pero no captura automáticamente por qué gastó el dinero.
Cómo se Sostienen los Recibos Digitales en una Auditoría
Un examinador del IRS no simplemente mira un recibo y acepta la deducción. Para los recibos digitales específicamente, el examinador puede hacer tres preguntas que van más allá de la foto del recibo:
¿Puede producir el registro en un tiempo razonable? Si guarda los recibos en una sola carpeta llamada "recibos" con nombres de archivo como IMG_0421.jpg, el examinador puede pedirle que localice un gasto específico. Si le toma más de unos pocos minutos por recibo, el estándar de "recuperable en tiempo razonable" de la Rev. Proc. 97-22 puede no cumplirse. Una convención de nombres consistente (por ejemplo, "2026-03-15_OfficeDepot_supplies.jpg") puede hacer que la recuperación sea trivialmente rápida.
¿Es legible el registro digital? Este es el punto de falla más común. Las fotos tomadas con poca luz, en ángulos extraños, o de recibos térmicos que se han desvanecido con el tiempo a menudo fallan la prueba de legibilidad. El IRS tiene el derecho de rechazar un registro digital que no pueda leerse —y sin un original en papel como respaldo, el gasto puede perderse por completo.
¿Se vincula el registro a un propósito comercial? Un recibo de una cena de $200 en un restaurante de carnes muestra el monto, la fecha y el proveedor. Pero a menos que el examinador pueda encontrar una nota correspondiente —en una entrada de calendario, un informe de gastos, un registro contemporáneo— que explique que esta fue una comida con un cliente para discutir un contrato, la deducción puede ser impugnada. Las reglas de retención de documentos requieren que conserve no solo el recibo sino también el contexto.
El IRS también tiene la autoridad de probar su sistema de almacenamiento electrónico bajo la Rev. Proc. 97-22 —incluyendo examinar el equipo, la metodología de indexación, el software y las capacidades de recuperación. Esta prueba no es una auditoría en sí misma, pero el fracaso puede desencadenar sanciones. La conclusión clave: su sistema necesita sobrevivir no solo a su propio uso, sino a la capacidad de un externo para navegarlo.
Qué resuelve (y qué no) la extracción con IA
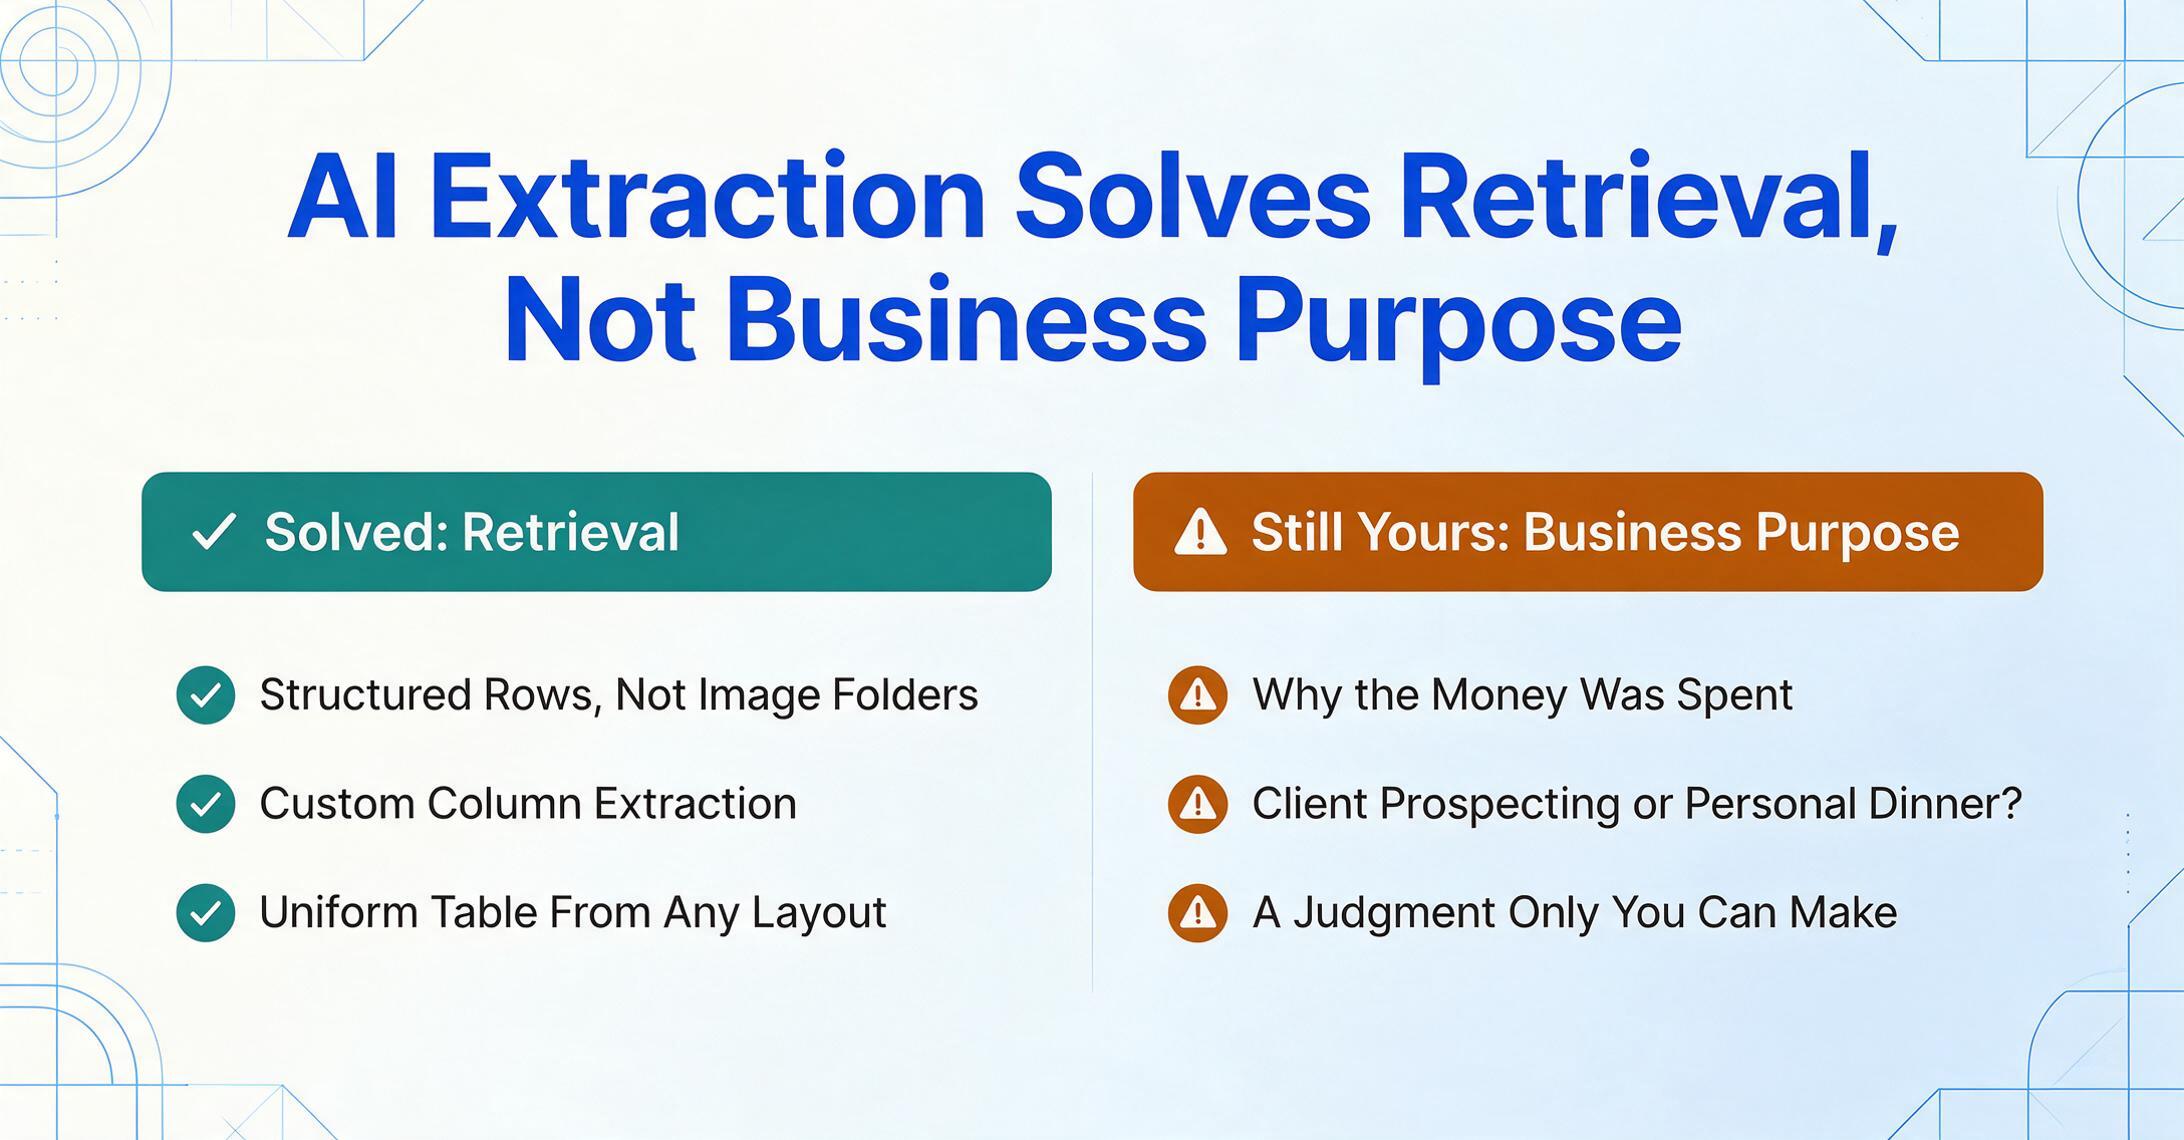
Las herramientas de extracción de documentos con IA — incluido ImageToTable.ai — pueden convertir imágenes de recibos en tablas de datos estructurados con precisión a nivel de campo. Usted sube una foto de un recibo, especifica las columnas que desea (proveedor, fecha, total, categoría) y la IA devuelve una fila en una hoja de cálculo. Esto aborda directamente el requisito de accesibilidad y recuperabilidad de la Rev. Proc. 97-22: los datos estructurados son inherentemente indexables y buscables de maneras que las carpetas de imágenes sin procesar no lo son.
Herramientas como ImageToTable.ai utilizan Extracción de Columnas Personalizadas — usted define los campos de datos que desea (p. ej., "Nombre del proveedor", "Fecha", "Total", "Categoría") y la IA localiza los valores correspondientes en cada recibo al comprender qué significa cada campo semánticamente, no al coincidir con una posición de plantilla fija. Esto significa que obtiene una hoja de cálculo uniforme a partir de recibos con diseños muy diferentes, que es precisamente el tipo de registro organizado y recuperable que el IRS espera.
Pero es necesaria una aclaración importante: la extracción con IA produce registros estructurados. No reemplaza el juicio humano sobre si un gasto tiene un propósito comercial legítimo. El elemento de propósito comercial según §1.274-5T(b)(2)(iv) es una determinación subjetiva que requiere saber por qué se gastó el dinero. Ninguna herramienta de IA puede mirar un recibo de cena y determinar "esto fue una reunión de prospección de clientes" frente a "esto fue una cena personal". Esa anotación contextual sigue siendo responsabilidad del contribuyente.
Lo que la extracción con IA sí puede hacer es reducir la carga administrativa lo suficiente como para que añadir una nota de propósito comercial sea trivial. Cuando un recibo tarda 10 segundos en procesarse en lugar de 3 minutos de escritura manual, usted tiene espacio para añadir una anotación breve: "Cena con cliente — se discutió la renovación del contrato del tercer trimestre con Sarah Chen, Acme Corp." Esa sola frase cierra la brecha entre tener un registro estructurado y tener uno a prueba de auditorías.
Para empresas que gestionan grandes volúmenes de recibos en múltiples categorías de gastos, el procesamiento por lotes — extraer datos de docenas o cientos de recibos a la vez en una sola hoja de cálculo — es una forma práctica de mantener el sistema de registros organizado y recuperable que exige la Rev. Proc. 97-22. Combinados con una convención de nombres de archivo coherente y una revisión periódica, los recibos digitales gestionados mediante extracción con IA cumplen un estándar de cumplimiento más alto que un carrete de fotos sin estructurar.
Conclusión: la extracción con IA resuelve las condiciones de "reproducción fiel" y "recuperable" de la Rev. Proc. 97-22. No resuelve el elemento de "propósito comercial" — eso sigue siendo responsabilidad suya. Construya su proceso en torno a ambas partes y sus registros digitales resistirán cualquier auditoría.
Preguntas Frecuentes
¿El IRS acepta fotos de recibos tomadas con el teléfono?
Sí, siempre que la foto sea una reproducción completa y fiel del recibo original (todos los campos legibles), esté indexada y sea recuperable en un tiempo razonable, y se pueda reproducir en un formato estándar como JPEG o PDF. Una foto borrosa o recortada no cumple la primera condición de la Rev. Proc. 97-22.
¿Puedo tirar los recibos en papel después de escanearlos o fotografiarlos?
Sí, siempre que su sistema de almacenamiento digital cumpla con los requisitos de la Rev. Proc. 97-22 y lo haya probado para confirmar que produce reproducciones conformes. El IRS permite destruir los originales en papel una vez validado el sistema de almacenamiento electrónico.
¿Basta con un estado de cuenta de la tarjeta de crédito para justificar un gasto de negocio?
No. Un estado de cuenta muestra el monto, la fecha y el proveedor, pero no indica qué se compró ni el propósito comercial del gasto. Aún necesita un recibo u otra evidencia documental para gastos de $75 o más, y para todos los gastos de alojamiento, independientemente del monto. El estado de cuenta por sí solo no cumple con los requisitos de comprobación del §274(d).
¿Qué es el umbral de $75 y dónde se define?
El umbral de $75 aparece en 26 CFR §1.274-5T(c)(2)(iii) y en la Publicación 463 del IRS, Capítulo 5. Significa que no necesita un recibo para gastos individuales menores de $75, excepto el alojamiento, que siempre requiere recibo. Sin embargo, aún debe justificar el propósito comercial de cada gasto, independientemente del monto.
¿Por cuánto tiempo debo conservar los recibos digitales?
En general, conserve los registros que respaldan las partidas de una declaración de impuestos durante al menos tres años desde la fecha de presentación, o dos años desde la fecha de pago del impuesto (lo que sea posterior). En algunas situaciones —como no declarar ingresos que superen el 25% del ingreso bruto mostrado en la declaración— el plazo se extiende a seis años. No hay plazo de prescripción para declaraciones fraudulentas. Estos plazos se aplican tanto a registros en papel como digitales, según se explica en la guía de retención de documentos.
¿El uso de IA para extraer datos de recibos cambia mis obligaciones de cumplimiento?
No. La extracción con IA es una herramienta para crear registros estructurados y buscables a partir de imágenes de recibos. Ayuda a cumplir con los requisitos de accesibilidad y recuperabilidad de la Rev. Proc. 97-22, pero no modifica los requisitos de comprobación del §274(d). Usted sigue siendo responsable de documentar el propósito comercial de cada gasto y de conservar la imagen digital original como registro subyacente.
Cómo crear un sistema de recibos digitales que cumpla con las normas
Un sistema de recibos digitales que cumpla con las normas no tiene por qué ser caro ni complejo. Solo necesita tres cosas: un método de captura que produzca imágenes legibles, un sistema de organización que facilite la recuperación y una práctica constante de anotación que documente el propósito comercial. Aquí tiene una lista de verificación práctica:
Capture inmediatamente
Fotografíe o escanee los recibos el mismo día en que los reciba. El papel térmico se desvanece rápidamente. Las cámaras de los teléfonos inteligentes a corta distancia y con buena iluminación producen imágenes aceptables para fines del IRS.
Verifique la legibilidad antes de desechar el papel
Amplíe su copia digital. Confirme que puede leer el nombre del proveedor, la fecha, cada artículo, el total y el método de pago. Si algo no es legible, vuelva a capturarlo antes de que el recibo en papel salga de su poder.
Organice por año fiscal y categoría
Utilice una estructura de carpetas (por ejemplo, "2026/Comidas" o "2026/Viajes") o una aplicación de gestión de recibos que aplique metadatos automáticamente. El requisito de indexación de la Rev. Proc. 97-22 significa que debe poder localizar un recibo en un tiempo razonable.
Documente el propósito comercial en el momento del gasto
Añada una nota breve a cada recibo o lote: quién participó, qué negocio se trató, a qué proyecto o cliente se relaciona el gasto. Una entrada de calendario o una anotación en el informe de gastos hecha "en el momento o cerca de él" tiene mucho más peso que una reconstrucción meses después.
Exporte y haga copias de seguridad anualmente
Al final del año, exporte un resumen estructurado de sus recibos, ya sea desde su aplicación de gestión de recibos o extrayendo datos por lotes con IA a una hoja de cálculo. Guárdelo junto con sus archivos de imagen originales. Si el IRS solicita tres años de registros el primer día de una auditoría, querrá una sola carpeta, no una búsqueda del tesoro.
Las regulaciones no buscan imposibilitar el mantenimiento de registros. La Rev. Proc. 97-22 fue diseñada para permitir el registro digital, no para restringirlo. Las condiciones son salvaguardas — captura precisa, almacenamiento organizado, formato recuperable — y son totalmente alcanzables con las herramientas que la mayoría de los dueños de negocios ya tienen en el bolsillo. La diferencia entre un sistema digital conforme y uno que no lo es rara vez es la tecnología. Es saber qué exigen las reglas y construir un hábito pequeño y repetible en torno a ellas.