Vérifiez les revenus du locataire quand
les documents ne concordent pas
Un salaire brut de $6,200 n'arrive pas sur un compte bancaire à $6,200. Après la retenue à la source fédérale et étatique et la FICA, environ $4,500 sont versés. Un bailleur qui compare les $6,200 de la demande aux dépôts de trois mois constatera un manque d'environ $1,700 par mois et conclura que le candidat a surestimé ses revenus. Rien n'a été surestimé. Les deux chiffres mesurent des choses différentes, et cette erreur traverse presque toutes les vérifications de preuve de revenus d'un locataire.
Points clés
- Un salaire brut de $6,200 arrive sur le compte bancaire à environ $4,500, ce qui suffit à faire paraître un candidat honnête en manque de $1,200 pour le loyer.
- Le test du loyer 3x se base sur le revenu brut, donc les dépôts nets éliminent des locataires admissibles et un chiffre de salaire net peut sembler gonflé par rapport à la demande.
- Normalisez d'abord chaque document en revenu brut mensuel, puis demandez le document manquant plutôt que de traiter l'écart comme une falsification.
Les documents de revenus sont la falsification la plus fréquemment signalée dans les dossiers de location. Dans l'enquête pulse de janvier 2024 du National Multifamily Housing Council menée auprès de 75 propriétaires, promoteurs et gestionnaires, 93,3 % ont signalé une fraude au cours des douze mois précédents, et 84,3 % d'entre eux avaient vu des candidats falsifier ou fabriquer des pay stubs, des références professionnelles ou d'autres justificatifs de revenus (NMHC, janvier 2024). La même enquête estimait la part moyenne des procédures d'expulsion liées à des dossiers frauduleux à 23,8 % sur trois ans.
Un dossier peut échouer à un examen sans être falsifié. Un examen échoué signifie généralement quelques documents honnêtes qui mesurent des choses différentes, comparés dans les mauvaises paires.
Les documents de revenus d'un dossier de location arrivent dans le format utilisé par l'employeur et la banque. Trois personnes se partagent le travail : le candidat assemble le dossier et déclare un montant mensuel, le propriétaire ou le gestionnaire immobilier fixe la norme et décide quoi demander, et l'employeur ou son prestataire RH ou de paie est le seul à pouvoir confirmer que la personne travaille là et combien elle est payée.
Chaque document d'un dossier de revenus de locataire répond à une question différente
Un pay stub prouve une période de paie, un W-2 prouve une année civile avec un seul employeur, une déclaration de revenus prouve le bénéfice annuel déclaré, et un bank statement prouve que l'argent est arrivé. C'est pourquoi un dossier peut être entièrement authentique et pourtant se contredire.
Les conseils habituels listent les documents acceptables par type de candidat. Cette liste est nécessaire mais pas suffisante, car elle ne vous dit pas ce que chaque document est en droit de prouver. Le tableau ci-dessous, si.
| Document | Ce qu'il établit | Ce qu'il n'établit pas | Où il y a généralement divergence |
|---|---|---|---|
| Pay stubs, deux ou trois consécutifs | Employeur actuel, fréquence de paie, brut de la période, retenues et cumul annuel à une date donnée | Le revenu annuel à lui seul, ou l'existence de l'employeur | Par rapport aux dépôts bancaires (net, pas brut) et par rapport à la demande (mensuel, pas par période) |
| Form W-2 | Les salaires déclarés par un employeur pour une année civile, et l'impôt retenu | L'emploi actuel ou le taux actuel | Par rapport aux pay stubs actuels après une augmentation, un changement d'emploi ou des retenues avant impôt qui réduisent la case 1 |
| Form 1040 avec Schedule C | Le revenu annuel déclaré après charges professionnelles, et le revenu brut ajusté | Les liquidités disponibles ce mois-ci, ou que l'entreprise tourne toujours au même niveau | Par rapport aux recettes brutes et par rapport au total des dépôts bancaires |
| Bank statements, deux ou trois mois, toutes les pages | L'argent réellement entré et sorti, et un historique de paiement du loyer | La source d'un dépôt donné | Par rapport au salaire net (décalage) et par rapport à tout montant brut (définition) |
| Lettre d'offre ou d'attestation d'emploi | Le salaire annoncé, le poste et la date de début | Que la paie a commencé, ou que les conditions tiendront | Par rapport à des pay stubs qui n'existent pas encore |
| Lettre d'attribution de prestations | Le montant mensuel actuel de la Social Security, du VA, d'une pension ou d'un voucher | L'éligibilité maintenue pour toute la durée du bail | Par rapport à la demande lorsque le montant a été omis du revenu du ménage |
Lisez le dossier à la lumière de ce tableau avant de le lire à la lumière de la demande. La première tâche lorsque vous vérifiez le revenu d'un locataire est de séparer ce que chaque document prouve de ce qu'il montre simplement, et la plupart des accusations de faux document commencent par un document authentique auquel on demande de prouver quelque chose qu'il n'a jamais été censé prouver.
Le test du loyer 3x se base sur le revenu brut, donc les dépôts paraîtront toujours insuffisants
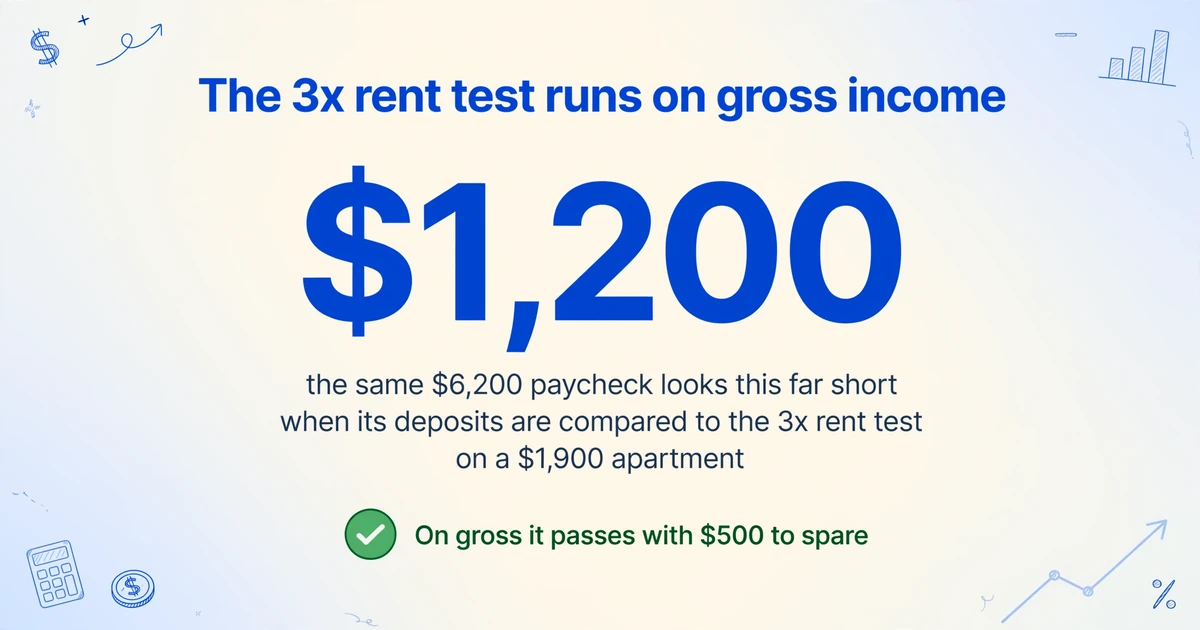
Le contrôle standard du ratio loyer-revenu compare le revenu brut mensuel au loyer mensuel, et non le salaire net. La version courante exige un revenu brut mensuel égal à trois fois le loyer, et la version 40x utilisée à New York exprime la même idée en montant annuel. Le salaire net n'est pas la référence car il varie selon la situation fiscale, les avantages et les cotisations de retraite, ce qui en fait une mesure commune peu fiable.
Faites le calcul pour un appartement à $1,900. Le seuil 3x est de $5,700 par mois en revenu brut. Une candidate payée mensuellement dont le bulletin indique $6,200 brut passe avec $500 d'excédent. Ses dépôts, après environ 27 % de retenue à la source et de charges sociales, totalisent environ $4,500 par mois. Comparée aux dépôts, elle échoue de $1,200 et le dossier semble frauduleux. L'erreur va dans les deux sens : une candidate qui indique son salaire net fait paraître les documents supérieurs à la demande, et un bailleur peut y voir une inflation.
Convertissez chaque montant de revenu en brut mensuel avant toute comparaison. Toute comparaison ultérieure dépend de cette normalisation.
La fréquence de paie est le deuxième piège de normalisation. Le même montant brut ne s'annualise pas de la même façon selon la fréquence de paiement, et l'écart est suffisamment important pour faire basculer une candidate.
| Fréquence imprimée sur le bulletin | Brut mensuel | Exemple à $3,100 par période |
|---|---|---|
| Hebdomadaire | Brut × 52 ÷ 12 | $13,433 |
| Bimensuel (toutes les deux semaines) | Brut × 26 ÷ 12 | $6,717 |
| Deux fois par mois | Brut × 2 | $6,200 |
| Mensuel | Brut tel qu'imprimé | $3,100 |
Deux bulletins à $3,100 produisent $6,717 par mois sur un cycle bimensuel et $6,200 sur un cycle deux fois par mois. L'écart de $517 n'a rien à voir avec l'honnêteté de la candidate. Il vient du fait que l'employeur paie 26 ou 24 fois par an, c'est pourquoi la fréquence doit être lue sur le bulletin avant la multiplication. Le guide détaillé de l'extraction des bulletins de paie couvre les lignes brut, net, déductions et YTD.
Un W-2 décrit l'année dernière, ce qui ne correspond pas à un nouvel emploi
Un W-2 est une preuve historique et ne peut pas établir le revenu actuel après un changement d'emploi ou une augmentation. Un candidat qui a gagné $58,000 l'année dernière et a commencé un emploi à $72,000 en mars voit son revenu sous-estimé de $14,000 si vous annualisez le W-2, ce qui peut faire échouer un ménage qui est éligible. L'inverse est pire : un candidat qui a perdu son emploi en février et soumet le W-2 de l'année précédente comme si rien n'avait changé. Le document est authentique et décrit un emploi qui n'existe plus.
Le règlement fédéral sur le logement assisté est explicite sur la direction à prendre. La réglementation HUD au 24 CFR 5.609(c)(1) exige que le revenu soit estimé pour les douze mois à venir à partir des circonstances actuelles, et non copié de l'année précédente (eCFR, 24 CFR 5.609). Cette règle régit le logement subventionné plutôt que les baux privés, mais la logique s'applique : la question est ce que le candidat gagnera pendant le bail, et un formulaire fiscal de l'année précédente répond à une autre question.
Les chiffres YTD créent une erreur connexe. Le revenu brut YTD divisé par les mois calendaires écoulés sous-estime le revenu chaque fois que le candidat n'a pas travaillé toute l'année. Un candidat qui a commencé en mars et affiche $48,000 YTD en octobre a été payé pour huit mois, pas dix : $6,000 par mois, pas $4,800. Une augmentation en milieu d'année mélange l'ancien taux et le nouveau, donc l'annualisation du YTD se situe entre les deux et ne correspond à aucun. Utilisez le brut de la période actuelle multiplié par la fréquence, et confirmez la date d'effet à partir du pay stub ou d'une lettre.
Annualisez le taux actuel, pas le calendrier. Une date de début, une augmentation ou une interruption rend le YTD un chiffre mélangé qui ne décrit aucun mois en particulier.
Un bank statement montre de l'argent déplacé, pas de l'argent gagné
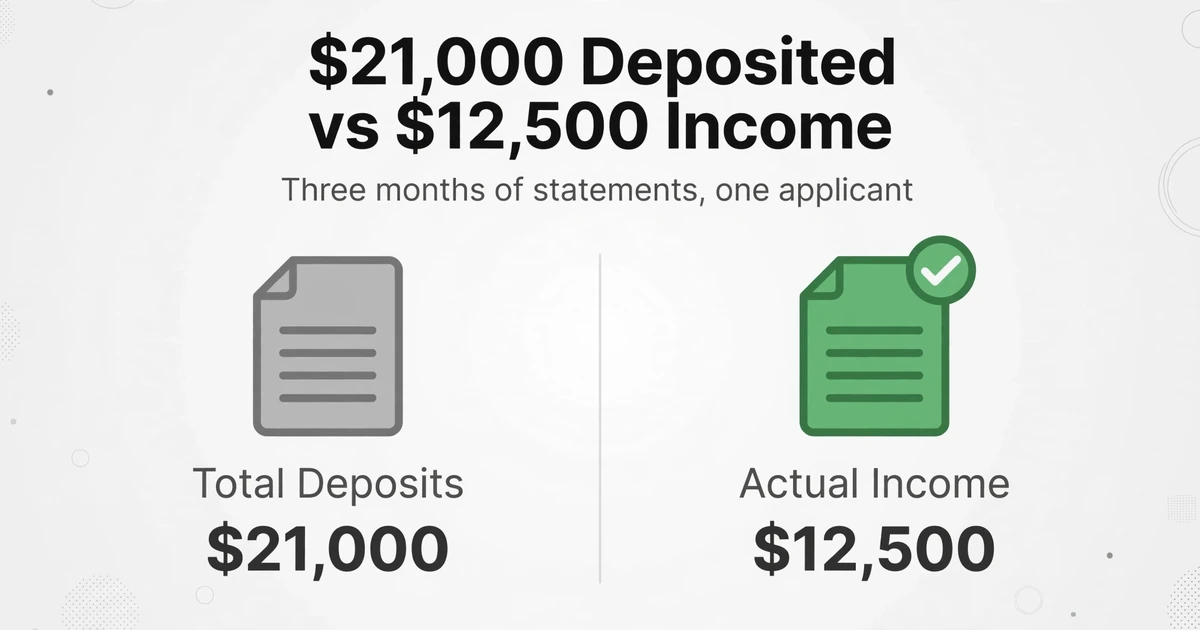
Les dépôts sont la preuve de revenu la plus faible du dossier car un dépôt enregistre un transfert sans enregistrer sa source. La ligne des dépôts totaux est un point de départ pour une conversation, jamais un chiffre de revenu vérifié.
Trois mois de relevés peuvent montrer $21,000 qui arrivent et contenir $12,500 de revenu. Le reste est un transfert depuis l'épargne du candidat, un remboursement d'impôt, un décaissement de prêt, un dépôt de garantie restitué par le précédent propriétaire, ou la part d'un colocataire pour les courses envoyée via une application de paiement. Rien de tout cela n'est un revenu permettant de payer le loyer, et tout cela est identique sur le relevé. Un locataire sur r/Landlord a décrit avoir soumis des revenus Uber, un relevé Venmo et un bank statement tout en notant que « notre argent est dispersé partout et les dépôts arrivent sur les trois comptes », et la réponse a été directe : rien de tout cela ne prouvait un revenu régulier (r/Landlord, mars 2023).
Les candidats travailleurs indépendants concentrent le problème. Le Schedule C déclare les recettes brutes en haut et le bénéfice net en bas, et les deux peuvent différer de plus de la moitié. Une entreprise avec 140 000 $ de recettes et 52 000 $ de bénéfice net soutient un ménage à 52 000 $, pas à 140 000 $, car les fournisseurs, sous-traitants, frais de plateforme et équipements sortent de la différence. Un 1099-K est aussi un montant brut : il déclare les paiements avant frais et remboursements, et l'IRS n'exige une déclaration qu'au-delà de 20 000 $ et 200 transactions par année civile (IRS Publication 1099). Un 1099-NEC a désormais un seuil de 2 000 $ pour les paiements effectués en 2026, donc un petit client peut ne pas en émettre du tout. L'absence de 1099 ne prouve pas un travail non déclaré.
Un revenu est un dépôt avec une source et une récurrence. Un dépôt sans ni l'une ni l'autre est un transfert, et les transferts appartiennent à une autre ligne.
La comparaison ne fonctionne que si chaque document atterrit dans les mêmes colonnes
Six PDF en six mises en page transforment la comparaison en exercice de lecture, et c'est dans la lecture que les erreurs s'introduisent. Le correctif mécanique consiste à décider d'abord des colonnes, puis à laisser l'extraction placer chaque document dans les mêmes.
Custom Column Extraction fonctionne dans cet ordre. Vous saisissez les noms de colonnes souhaités, tels que Candidat, Document, Employeur ou payeur, Fréquence de paie, Fin de période, Brut de cette période, Brut YTD, Total des retenues, Net de cette période et Revenu mensuel déclaré, et l'IA localise chaque valeur sur chaque document en comprenant ce que signifie le libellé plutôt qu'en faisant correspondre une position fixe. Le même jeu de colonnes accepte un pay stub d'un processeur, un W-2 d'un autre employeur et un bank statement d'une troisième banque, ce qui compte car un dossier de location n'arrive presque jamais dans un seul format.
- Écrivez les colonnes avant d'ouvrir les fichiers. Incluez une colonne pour ce que la demande a déclaré, afin que la comparaison soit visible plutôt que mémorisée.
- Téléversez tout le dossier en un seul Batch. Le traitement par lots fait passer plusieurs fichiers ensemble et fusionne les résultats dans une seule feuille de calcul, avec vos noms de colonnes comme en-têtes.
- Regroupez les scans multipages en une seule ligne. Lorsqu'un dossier arrive sous forme d'un long scan, ou qu'un bank statement fait huit pages, activez Multi-Page Merge et regroupez par nom du candidat, à condition que le nom apparaisse sur chaque page, afin que les pages remplissent une ligne au lieu de huit.
- Ajoutez les deux colonnes calculées qui font l'arithmétique. Une colonne calculée calcule une valeur pendant l'extraction plutôt que d'extraire une valeur imprimée.
Net check (Gross this period − Total deductions − Net this period)renvoie la différence lorsque le pay stub ne se réconcilie pas, etMonthly gross (Gross this period × 26 ÷ 12)convertit un lot bimensuel dans la même passe. Si un lot mélange les fréquences de paie, exécutez un lot par candidat pour que le multiplicateur dans le nom de la colonne reste exact. - Augmentez le niveau pour les photos de téléphone. Les pay stubs photographiés sur une table de cuisine sont le cas normal. Model Tier définit le niveau de traitement, et Premium utilise un modèle de vision plus puissant pour l'écriture manuscrite dense et les mises en page complexes.
- Vérifiez la source d'un chiffre avant de l'utiliser. Review Mode avec surlignage Bbox vous permet de cliquer sur une cellule extraite et de voir d'où provient la valeur sur la page d'origine. C'est ainsi que vous repérez un montant mensuel tiré de la ligne YTD au lieu de la ligne de la période en cours.
Rien de tout cela ne compare les documents à votre place. La ligne place les valeurs côte à côte, et le jugement sur celle qui est correcte reste à la personne qui la lit. Ce qui change, c'est que l'écart devient une soustraction à l'écran au lieu d'une recherche dans six PDF.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Les pay stubs falsifiés échouent généralement à l'arithmétique avant d'échouer à l'inspection
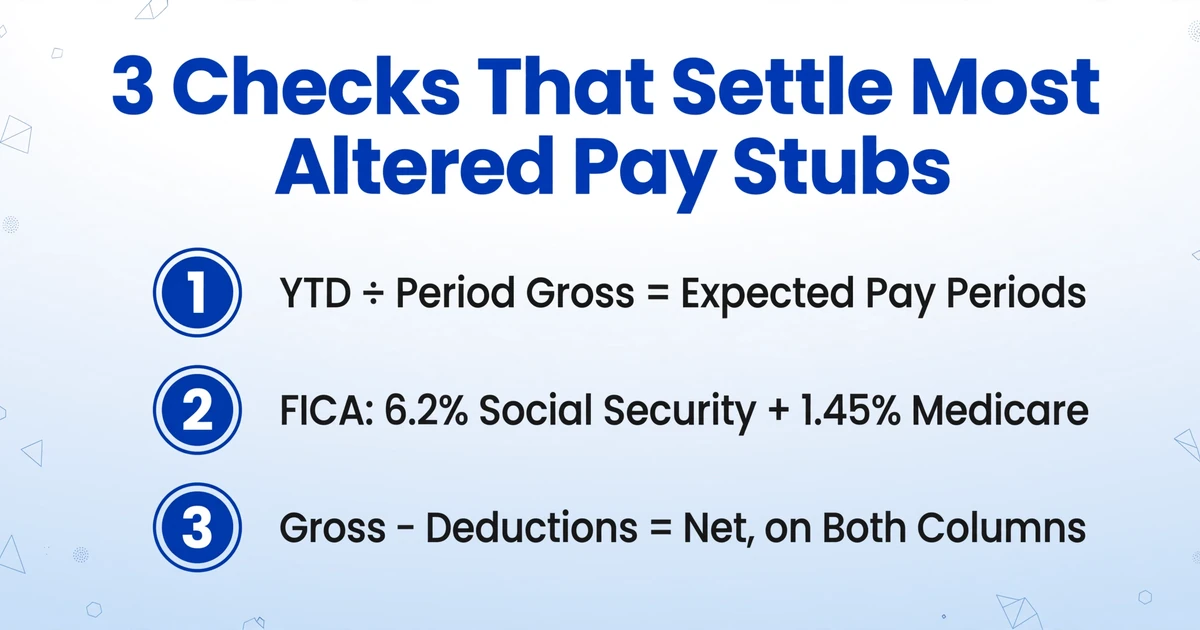
Trois vérifications règlent la plupart des pay stubs modifiés en moins d'une minute, et aucune ne nécessite d'outil de police scientifique. Elles testent si les chiffres de la page auraient pu provenir d'un système de paie.
Cumul annuel divisé par la période en cours. Le revenu brut YTD divisé par le brut de cette période doit être égal au nombre de périodes de paie écoulées à la date de paiement. Un employé payé toutes les deux semaines le 3 octobre a eu environ 20 dates de paie, donc une période de 3 200 $ implique environ 64 000 $ YTD. Un pay stub affichant 38 000 $ nécessite une explication : une date d'embauche récente ou une forte augmentation en milieu d'année. Si ni l'une ni l'autre n'est documentée, le chiffre de la période en cours a probablement été saisi sans toucher à la colonne YTD. Les arrondis ne produisent pas un écart de 30 %.
FICA par rapport au brut. La retenue à la source pour la Sécurité sociale est de 6,2 % des salaires soumis à la Sécurité sociale jusqu'au plafond salarial 2026 de 184 500 $, et Medicare est de 1,45 % sans plafond salarial (IRS Publication 15, 2026). Sur un chèque de 3 200 $, comptez environ 198,40 $ pour la Sécurité sociale et 46,40 $ pour Medicare. Les avantages avant impôt peuvent légèrement modifier la base salariale, donc tolerez de petits écarts. Une ligne FICA manquante sur le pay stub d'un employé W-2 n'est pas un petit écart.
Salaire net reconstruit à partir des lignes indiquées. Le brut moins chaque déduction indiquée doit être égal au net, sur la période en cours et sur la colonne YTD. Les pay stubs modifiés changent souvent le brut et laissent le net intact, ou changent le net et laissent les déductions intactes.
Comparez ensuite le pay stub au bank statement. Le salaire net doit apparaître sous forme de dépôt du même montant à la date de paie ou autour. C'est le contrôle qu'un pay stub fabriqué ne survit que rarement, car la personne qui a modifié le PDF ne contrôle pas les registres de la banque. Si l'arithmétique est correcte mais que le dépôt est absent ou d'un montant différent, c'est le dépôt qui constitue le fait de référence.
L'identité de l'employeur est un contrôle distinct. Recherchez vous-même l'entreprise et le numéro de téléphone au lieu d'utiliser le numéro imprimé sur le pay stub, car ce numéro peut mener à quelqu'un de préparé à confirmer l'histoire. Les registres d'entreprises des États publient les dates de constitution, donc une entreprise qui prétend quatre ans de paie mais a été constituée il y a quatre mois relève d'un problème différent d'une erreur de mise en forme. L'arithmétique et la concordance des dépôts pèsent plus lourd que la mise en page, car un Template recyclé sur un employeur réel est difficile à repérer.
L'arithmétique attrape le faussaire négligent. Elle ne certifie pas le Document, et un pay stub authentique peut échouer à un contrôle à cause d'une augmentation en cours d'année ou d'un bonus.
Une incohérence justifie de demander un autre Document, pas de conclure à une fraude
La bonne étape suivante après un écart est une demande précise du Document qui le résout, formulée en termes neutres. L'accusation est à la fois injuste et juridiquement risquée, et elle est inutile : un candidat authentique peut produire un Document de plus.
Un bailleur sur r/Landlord a décrit l'approche qui fonctionne après des pay stubs suspects : dire au candidat que le revenu n'a pas pu être vérifié à partir des pay stubs soumis, exiger deux mois de bank statements et les deux dernières années de déclarations fiscales avant une date, et ne rien dire sur la falsification. Le raisonnement de l'auteur était qu'un candidat authentique peut s'y conformer et qu'un dossier fabriqué passera son chemin (r/Landlord, août 2021).
| À quoi ressemble l'écart | Ce qu'il faut demander |
|---|---|
| Le montant de la demande correspond aux dépôts mais pas au revenu brut | Rien pour l'instant. Recalculez d'abord en revenu brut, puis demandez au candidat sur quelle base il s'est appuyé. |
| Un seul pay stub, ou un ensemble de pay stubs qui ne couvre pas un cycle complet | Deux ou trois pay stubs consécutifs, de préférence le PDF du portail de paie plutôt qu'une capture d'écran. |
| La progression YTD casse entre les pay stubs | L'ensemble complet depuis la première date de paie de l'année, ou une vérification d'emploi via les RH. |
| Les dépôts dépassent le salaire net sans explication | Les relevés complets avec toutes les pages, plus une source pour les dépôts importants, ou un bank statement professionnel en cas de travail indépendant. |
| L'employeur du W-2 diffère du pay stub actuel | Une lettre d'embauche ou une confirmation écrite de la date de début et du taux, pas une explication de l'ancien emploi. |
| Revenu de travail indépendant déclaré à partir des recettes brutes | Schedule C et les deux dernières déclarations, plus six à douze mois de relevés professionnels. |
Deux règles rendent le processus défendable. Premièrement, appliquez la même norme écrite aux candidats dans des circonstances comparables, et rédigez cette norme avant de filtrer qui que ce soit. Deuxièmement, gardez les justificatifs de revenus et les rapports de consommation dans des voies distinctes. Les antécédents de crédit, d'expulsion et judiciaires proviennent d'une agence d'information sur les consommateurs, et si un tel rapport a joué un rôle quelconque dans un refus, une caution plus élevée ou l'exigence d'une caution solidaire, le Fair Credit Reporting Act exige un avis d'action défavorable nommant l'agence et expliquant le droit à une copie gratuite et à la contester (FTC, 2023). Les documents que vous lisez vous-même ne sont pas un rapport de consommation, mais la recommandation du produit de filtrage l'est.
Les aides au logement méritent leur propre ligne. Dans les juridictions dotées de protections fondées sur la source de revenus, HUD avertit que le fait d'ignorer les paiements par aide au logement pour juger si un candidat peut se permettre le logement peut en soi constituer une discrimination, et qu'exiger un revenu d'emploi peut exclure des candidats qualifiés (HUD). Washington inscrit l'arithmétique dans la loi : l'aide au logement ou la subvention est soustraite du loyer mensuel avant l'application du seuil de revenus, de sorte qu'une norme de 3x s'applique à la part du locataire (RCW 59.18.255). L'erreur que la loi vise à prévenir est d'appliquer le multiple au loyer total tout en ignorant la subvention.
Cette méthode produit une comparaison défendable, pas une décision d'admissibilité
L'étape d'extraction place les valeurs dans des colonnes et n'exécute que l'arithmétique que vous définissez. Elle n'effectue pas de vérification de crédit, de recherche d'expulsion ni de contrôle des antécédents, et elle n'authentifie pas un document. La criminalistique documentaire, c'est-à-dire la détermination qu'un fichier a été modifié, est un service distinct avec ses propres outils.
Elle ne compare pas non plus les documents à votre place et ne décide pas quel chiffre est correct. Une colonne calculée peut vous indiquer que le revenu brut moins les retenues n'égale pas le salaire net sur un pay stub. Elle ne peut pas savoir que le W-2 correspond à un emploi que le candidat a quitté, ou qu'un dépôt est un virement depuis un compte d'épargne. Ce sont des jugements sur le contexte, et le contexte est fourni par la personne qui lit le dossier.
Trois autres limites comptent. L'outil ne vérifie pas l'emploi auprès de l'employeur, seule confirmation que le poste existe. Il ne calcule pas le revenu admissible selon les règles d'un programme de logement, donc un dossier de logement subventionné nécessite toujours la méthode propre au programme. Et il ne décide pas de l'admissibilité : la norme, les exceptions et l'action défavorable restent du ressort du propriétaire et, le cas échéant, du droit local.
Les exports contiennent des numéros de sécurité sociale, des numéros de compte et des adresses. Stockez-les selon votre propre règle de conservation, ne partagez que ce qu'une demande précise nécessite, et supprimez ce dont vous n'avez plus besoin. Si vous construisez le reste du flux de travail, la comparaison des outils d'extraction de documents pour la gestion immobilière couvre la façon dont cela s'intègre à côté d'un système de gestion immobilière, et l'échantillonnage de contrôle est le bon suivi une fois un lot traité.
Après l'approbation, le bail apporte son propre problème documentaire : les conditions, les dates et les clauses de renouvellement dans les données du contrat de location doivent être suivies pendant toute la durée de la location. Le dossier de revenus est l'entrée de ce registre, pas l'ensemble de celui-ci.
Justificatifs de revenus du locataire : questions fréquentes
Qu'est-ce qui compte comme justificatif de revenus pour une demande de location ?
Les pay stubs récents, un W-2, les déclarations de revenus, les formulaires 1099, les bank statements, une lettre d'offre d'emploi, une lettre de vérification d'emploi et les attestations de prestations comptent tous. Le bon ensemble dépend de la façon dont le candidat perçoit ses revenus. Un salarié se documente au mieux avec des pay stubs consécutifs plus le W-2 de l'année précédente, un travailleur indépendant avec deux ans de déclarations et des relevés d'entreprise, et un nouveau salarié avec une lettre d'offre d'emploi plus le premier pay stub dès le début de la paie.
Le test du loyer 3x doit-il utiliser le revenu brut ou le salaire net ?
Le revenu brut. La version courante de la règle est : loyer mensuel multiplié par trois égale le revenu brut mensuel requis, et la version annuelle 40x exprime la même idée de façon un peu plus stricte. Comparer le revenu brut aux dépôts nets fera échouer des candidats qui sont admissibles, car la retenue à la source et les charges sociales prélèvent un quart ou plus d'un salaire avant qu'il n'atteigne la banque.
Combien de pay stubs dois-je demander ?
Trois pay stubs consécutifs est une demande courante sur le marché privé, et cela suffit pour voir un cycle de paie complet et vérifier que le YTD augmente du bon montant entre les pay stubs. La norme fédérale pour les logements aidés est plus stricte : l'annexe de vérification du HUD demande les quatre à six pay stubs consécutifs les plus récents et exige que la fréquence de paie soit confirmée avant l'annualisation. Choisissez un nombre, inscrivez-le dans vos critères et appliquez-le à tout le monde.
Puis-je accepter des bank statements au lieu des pay stubs ?
Oui, et pour les candidats travailleurs indépendants ou à revenus variables, vous devez généralement le faire. Traitez-les comme une preuve de dépôts, pas de revenus. Demandez toutes les pages de deux ou trois mois, et demandez la source de tout dépôt important, rond ou incohérent avec le travail déclaré. Un relevé sans source est le document le plus faible du dossier.
Comment vérifier le revenu d'un candidat travailleur indépendant ?
Utilisez le bénéfice net, pas les recettes brutes. Demandez les deux dernières déclarations déposées avec Schedule C, six à douze mois de bank statements professionnels, et des factures récentes ou un compte de résultat si la déclaration fiscale date de plus d'un an. Comparez le bénéfice net aux dépôts, et excluez les transferts entre les comptes du candidat lui-même. Un 1099-K est un montant brut et ne doit pas être utilisé seul comme revenu.
Cet outil peut-il me dire si un pay stub est faux ?
Non. Il extrait les valeurs et peut calculer une colonne de rapprochement telle que brut moins retenues moins net. Déterminer si un document a été modifié relève d'un jugement médico-légal, et les vérifications arithmétiques de cet article sont des étapes de filtrage, non des preuves. Un pay stub qui passe toutes les vérifications peut tout de même avoir été modifié, et un pay stub authentique peut en échouer une à cause d'une augmentation ou d'un bonus.
Effectue-t-il une vérification de crédit ou d'antécédents ?
Non. Le crédit, les antécédents d'expulsion et le casier judiciaire proviennent d'une agence d'information sur les consommateurs, pas des documents de revenu. Ce flux de travail couvre uniquement le dossier de revenu, et toute décision qui repose sur un rapport de filtrage entraîne l'obligation de notification d'action défavorable prévue par la FCRA.
Le dossier n'est pas un tas de documents à croire ou à ne pas croire. C'est plusieurs mesures du même revenu, et le travail consiste à expliquer la différence entre elles.