Verifique los ingresos del inquilino cuando
los documentos no coinciden
Un cheque de pago bruto de $6,200 no llega a una cuenta bancaria como $6,200. Después de la retención de impuestos federal y estatal y FICA, aterrizan aproximadamente $4,500. Un arrendador que compara los $6,200 de la solicitud con tres meses de depósitos verá un déficit de aproximadamente $1,700 al mes y concluirá que el solicitante exageró sus ingresos. No se exageró nada. Las dos cifras miden cosas diferentes, y ese error recorre casi toda revisión de comprobante de ingresos de inquilinos.
Puntos clave
- Un cheque de pago bruto de $6,200 llega al banco como aproximadamente $4,500, lo cual es suficiente para que un solicitante honesto parezca tener un déficit de $1,200 para el alquiler.
- La prueba de 3x el alquiler se basa en el ingreso bruto, por lo que los depósitos netos descalifican a inquilinos que sí califican, y una cifra de pago neto puede parecer inflada frente a la solicitud.
- Normalice cada documento a ingreso bruto mensual primero, luego solicite el documento faltante en lugar de tratar la diferencia como falsificación.
Los documentos de ingresos son la falsificación más comúnmente reportada en las solicitudes de alquiler. En la encuesta de pulso de enero de 2024 del National Multifamily Housing Council a 75 propietarios, desarrolladores y administradores, el 93.3% reportó fraude en los doce meses anteriores, y el 84.3% de ellos había visto solicitantes falsificar o fabricar pay stubs, referencias laborales u otra documentación de ingresos (NMHC, enero de 2024). La misma encuesta situó la proporción promedio de solicitudes de desalojo vinculadas a solicitudes fraudulentas en 23.8% durante tres años.
Un paquete puede fallar una revisión sin ser falsificado. Una revisión fallida generalmente significa unos pocos documentos honestos que miden cosas diferentes, comparados en los pares equivocados.
Los documentos de ingresos de la solicitud de alquiler llegan en el formato que use el empleador y el banco. Tres personas dividen el trabajo: el solicitante arma el paquete y declara una cifra mensual, el arrendador o administrador de la propiedad establece el estándar y decide qué solicitar, y el empleador o su proveedor de recursos humanos o nómina es la única parte que puede confirmar que la persona trabaja allí y cuánto se le paga.
Cada documento en un paquete de ingresos del inquilino responde a una pregunta diferente
Un pay stub prueba un período de pago, un W-2 prueba un año calendario con un empleador, una declaración de impuestos prueba la ganancia anual declarada, y un bank statement prueba que llegó el dinero. Por eso un paquete puede ser completamente genuino y aun así contradecirse a sí mismo.
El consejo habitual enumera los documentos aceptables por tipo de solicitante. Esa lista es necesaria pero no suficiente, porque no le dice qué está destinado a probar cada documento. La tabla a continuación sí lo hace.
| Documento | Qué establece | Qué no establece | Dónde suele haber discrepancias |
|---|---|---|---|
| Pay stubs, dos o tres consecutivos | Empleador actual, frecuencia de pago, bruto del período, deducciones y year-to-date hasta una fecha | El ingreso anual por sí solo, o que el empleador exista | Frente a los depósitos bancarios (neto, no bruto) y frente a la solicitud (mensual, no por período) |
| Form W-2 | Salarios que un empleador reportó para un año calendario, y la retención de impuestos | El empleo actual o la tasa actual | Frente a los pay stubs actuales tras un aumento, un cambio de trabajo o deducciones antes de impuestos que reducen el Box 1 |
| Form 1040 con Schedule C | Ingreso anual declarado después de gastos del negocio, e ingreso bruto ajustado | El efectivo disponible este mes, o que el negocio siga operando al mismo nivel | Frente a los ingresos brutos y frente al total de depósitos bancarios |
| Bank statements, dos o tres meses, todas las páginas | El dinero que realmente llegó y salió, y un registro de pago de alquiler | El origen de cualquier depósito individual | Frente al pago neto (momento) y frente a cualquier cifra bruta (definición) |
| Carta de oferta o de verificación de empleo | Salario declarado, puesto y fecha de inicio | Que el pago haya comenzado, o que las condiciones se mantengan | Frente a pay stubs que aún no existen |
| Carta de adjudicación de beneficios | El monto mensual actual de Social Security, VA, una pensión o un voucher | La elegibilidad continua durante todo el plazo del contrato de alquiler | Frente a la solicitud cuando el monto se omitió del ingreso del hogar |
Lea el paquete frente a esa tabla antes de leerlo frente a la solicitud. La primera tarea al verificar el ingreso del inquilino es separar lo que cada documento prueba de lo que solo muestra, y la mayoría de las acusaciones de un documento falso comienzan con uno real al que se le pide probar algo que nunca debía probar.
La prueba de 3x el alquiler se basa en el ingreso bruto, así que los depósitos siempre parecerán insuficientes
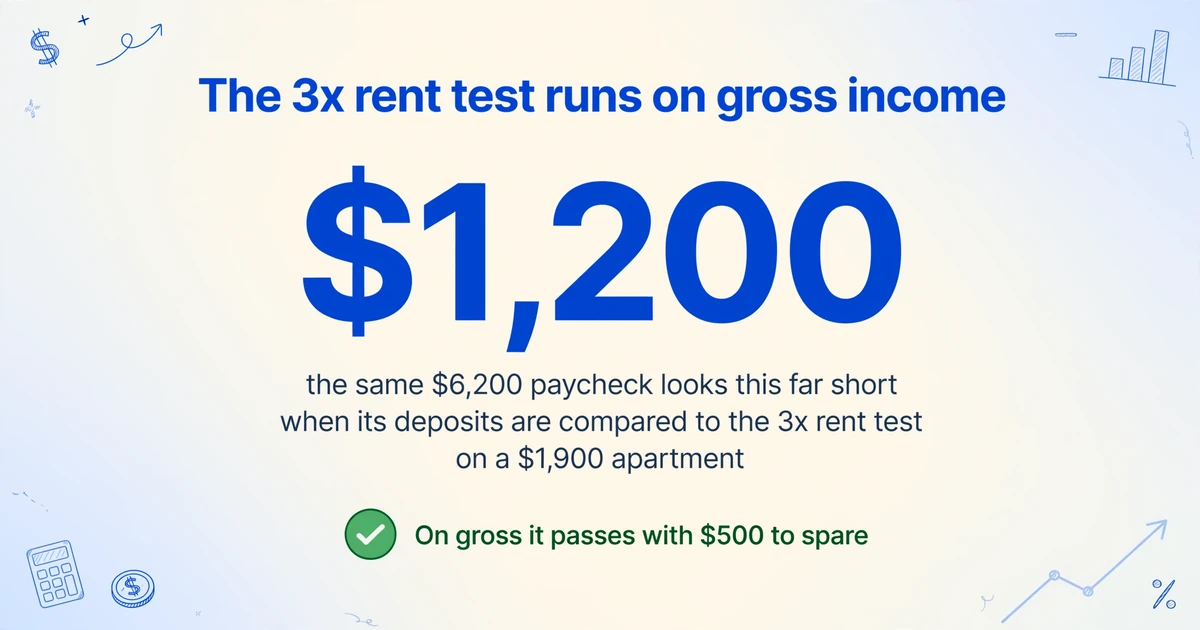
El filtro estándar de alquiler-ingreso compara el ingreso bruto mensual con el alquiler mensual, no con el pago neto. La versión común exige un ingreso bruto mensual de tres veces el alquiler, y la versión de 40x usada en Nueva York plantea la misma idea como cifra anual. El pago neto no es el punto de referencia porque varía según la situación fiscal, los beneficios y las contribuciones de jubilación, lo que lo convierte en una medida común deficiente.
Haga los cálculos para un apartamento de $1,900. El umbral de 3x es $5,700 al mes en ingreso bruto. Una solicitante que recibe pago mensual y cuyo pay stub muestra $6,200 brutos pasa con $500 de sobra. Sus depósitos, tras aproximadamente 27% de retención de impuestos e impuesto sobre la nómina, suman unos $4,500 al mes. Comparada con los depósitos, no cumple por $1,200 y el expediente parece fraudulento. El error va en ambos sentidos: una solicitante que anota el pago neto hace que los documentos parezcan más altos que la solicitud, y un arrendador puede interpretarlo como inflación.
Convierta cada cifra de ingreso a bruto mensual antes de comparar cualquier cosa. Toda comparación posterior depende de esa única normalización.
La frecuencia de pago es la segunda trampa de normalización. El mismo monto bruto se anualiza de forma distinta según la frecuencia de pago, y la diferencia es lo bastante grande como para que una solicitante cruce la línea.
| Frecuencia impresa en el pay stub | Bruto mensual | Ejemplo con $3,100 por período |
|---|---|---|
| Semanal | Bruto × 52 ÷ 12 | $13,433 |
| Quincenal (cada dos semanas) | Bruto × 26 ÷ 12 | $6,717 |
| Bisemanal (dos veces al mes) | Bruto × 2 | $6,200 |
| Mensual | Bruto tal como se imprime | $3,100 |
Dos pay stubs de $3,100 producen $6,717 al mes en un ciclo quincenal y $6,200 en uno bisemanal. La diferencia de $517 no tiene nada que ver con la honestidad de la solicitante. Proviene de si el empleador paga 26 o 24 veces al año, por lo que la frecuencia debe leerse del pay stub antes de multiplicar. La guía detallada de extracción de campos de nómina cubre las líneas de bruto, neto, deducciones y YTD.
Un W-2 describe el año pasado, que es el año equivocado para un nuevo empleo
Un W-2 es evidencia histórica y no puede establecer el ingreso actual después de un cambio de empleo o un aumento. Un solicitante que ganó $58,000 el año pasado y comenzó un empleo de $72,000 en marzo tiene un ingreso subestimado en $14,000 si anualiza el W-2, lo que puede descalificar a un hogar que sí califica. Lo contrario es peor: un solicitante que perdió su empleo en febrero y presenta el W-2 del año anterior como si nada hubiera cambiado. El documento es real y describe un empleo que ya no existe.
El reglamento federal de vivienda asistida es explícito sobre la dirección a seguir. La regulación de HUD en 24 CFR 5.609(c)(1) exige que el ingreso se estime para el próximo período de doce meses a partir de las circunstancias actuales, no que se copie del año anterior (eCFR, 24 CFR 5.609). Esa regla rige la vivienda subsidiada y no los arrendamientos privados, pero la lógica se aplica igual: la pregunta es cuánto ganará el solicitante durante el arrendamiento, y un formulario de impuestos del año anterior responde a una pregunta distinta.
Las cifras YTD crean un error relacionado. El bruto YTD dividido entre los meses calendario transcurridos subestima el ingreso siempre que el solicitante no haya trabajado todo el año. Un solicitante que comenzó en marzo y muestra $48,000 YTD en octubre recibió pago por ocho meses, no diez: $6,000 al mes, no $4,800. Un aumento a mitad de año combina la tarifa anterior y la nueva, así que anualizar el YTD queda entre ambas y no coincide con ninguna. Use el bruto del período actual multiplicado por la frecuencia, y confirme la fecha de vigencia con el pay stub o una carta.
Anualice la tarifa actual, no el calendario. Una fecha de inicio, un aumento o un lapso hacen del YTD un número combinado que no describe ningún mes en particular.
Un bank statement muestra dinero que se movió, no dinero que se ganó
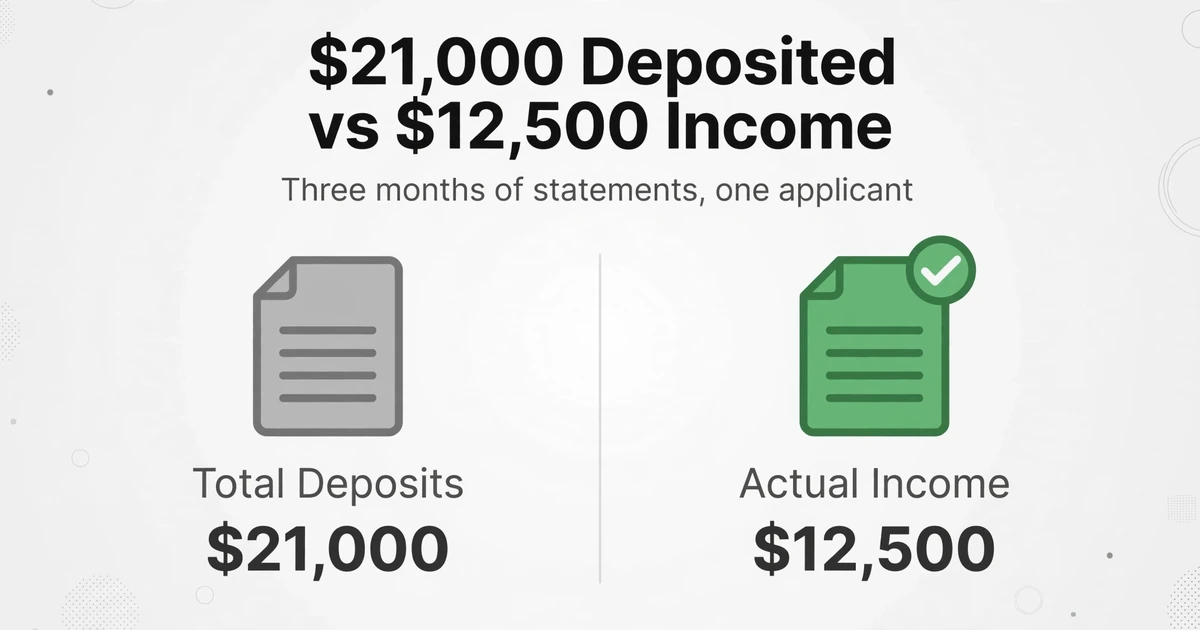
Los depósitos son la evidencia de ingreso más débil del expediente porque un depósito registra una transferencia sin registrar su origen. La línea de depósitos totales es un punto de partida para una conversación, nunca una cifra de ganancias verificada.
Tres meses de estados de cuenta pueden mostrar $21,000 recibidos y contener $12,500 de ingreso. El resto es una transferencia desde los ahorros del solicitante, un reembolso de impuestos, un desembolso de préstamo, un depósito de seguridad devuelto por el arrendador anterior o la parte de la despensa de un compañero de cuarto enviada por una app de pagos. Nada de eso es ingreso para pagar el alquiler, y todo se ve idéntico en el estado de cuenta. Un inquilino en r/Landlord describió haber presentado ganancias de Uber, un estado de cuenta de Venmo y un bank statement, y señaló que "nuestro dinero está por todas partes y los depósitos ocurren en las tres cuentas", y la respuesta fue directa: nada de eso era prueba de ingreso estable (r/Landlord, marzo de 2023).
Los solicitantes autónomos concentran el problema. El Schedule C declara los ingresos brutos en la parte superior y el beneficio neto en la inferior, y los dos pueden diferir en más de la mitad. Un negocio con $140,000 en ingresos y $52,000 en beneficio neto mantiene un hogar con $52,000, no con $140,000, porque proveedores, subcontratistas, comisiones de plataformas y equipos salieron de la diferencia. Un 1099-K también es una cifra bruta: declara pagos antes de comisiones y reembolsos, y el IRS exige declarar solo por encima de $20,000 y 200 transacciones en un año natural (IRS Publication 1099). Un 1099-NEC ahora tiene un umbral de $2,000 para pagos hechos en 2026, así que un cliente pequeño puede no emitir ninguno. La ausencia de un 1099 no es prueba de trabajo no declarado.
Un ingreso es un depósito con una fuente y una recurrencia. Un depósito sin ninguna de las dos es una transferencia, y las transferencias van en otra línea.
La comparación solo funciona cuando cada documento cae en las mismas columnas
Seis PDF en seis diseños convierten la comparación en un ejercicio de lectura, y la lectura es donde entran los errores. La solución mecánica es decidir las columnas primero y luego dejar que la extracción coloque cada documento en las mismas.
Custom Column Extraction funciona en ese orden. Usted escribe los nombres de columna que quiere, como Applicant, Document, Employer or payer, Pay frequency, Period end, Gross this period, YTD gross, Total deductions, Net this period y Stated monthly income, y la IA localiza cada valor en cada documento entendiendo qué significa la etiqueta en lugar de coincidir con una posición fija. El mismo conjunto de columnas acepta un pay stub de un procesador, un W-2 de otro empleador y un bank statement de un tercer banco, lo cual importa porque un paquete de alquiler casi nunca llega en un solo formato.
- Escriba las columnas antes de abrir los archivos. Incluya una columna para lo que declaró la solicitud, para que la comparación sea visible en lugar de recordada.
- Suba el paquete completo como un solo Batch. El procesamiento por lotes envía varios archivos juntos y fusiona los resultados en una sola hoja de cálculo, con sus nombres de columna como encabezados.
- Una los escaneos de varias páginas en una sola fila. Cuando un paquete llega como un solo escaneo largo, o un bank statement ocupa ocho páginas, active Multi-Page Merge y agrupe por el nombre del solicitante, siempre que el nombre aparezca en cada página, para que las páginas llenen una fila en lugar de ocho.
- Añada las dos columnas calculadas que hacen la aritmética. Una columna calculada calcula un valor durante la extracción en lugar de extraer uno impreso.
Net check (Gross this period − Total deductions − Net this period)devuelve la diferencia cuando el pay stub no cuadra, yMonthly gross (Gross this period × 26 ÷ 12)convierte un lote quincenal en la misma pasada. Si un lote mezcla frecuencias de pago, ejecute un lote por solicitante para que el multiplicador del nombre de la columna siga siendo válido. - Suba el nivel para fotos de teléfono. Los pay stubs fotografiados en una mesa de cocina son el caso normal. Model Tier establece el nivel de procesamiento, y Premium usa un modelo de visión más potente para escritura densa y diseños complejos.
- Compruebe la fuente de una cifra antes de usarla. Review Mode con resaltado Bbox le permite hacer clic en una celda extraída y ver de dónde en la página original vino el valor. Así es como detecta una cifra mensual tomada de la línea YTD en lugar de la línea del período actual.
Nada de esto compara los documentos por usted. La fila pone los valores uno al lado del otro, y el juicio sobre cuál es el correcto queda en manos de quien lo lee. Lo que cambia es que la diferencia se convierte en una resta en una pantalla en lugar de una búsqueda entre seis PDF.
Los archivos se procesan de forma segura y no se almacenan.
Los pay stubs fabricados suelen fallar en la aritmética antes de fallar en la inspección
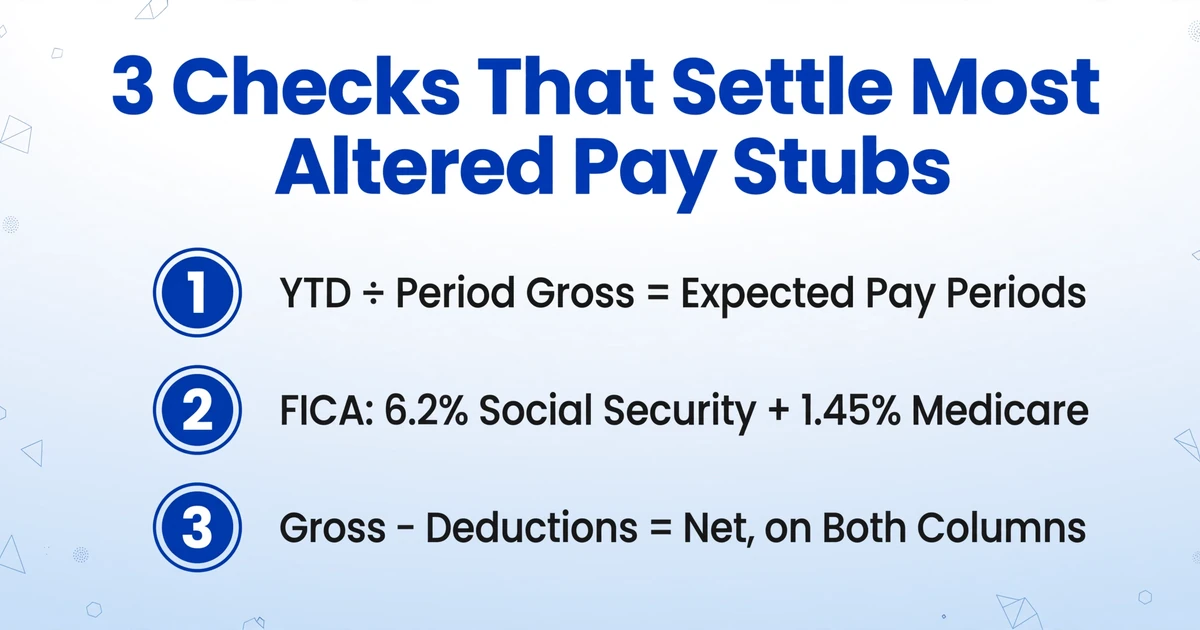
Tres comprobaciones resuelven la mayoría de los pay stubs alterados en menos de un minuto, y ninguna requiere una herramienta forense. Lo que verifican es si los números de la página podrían haber salido de un sistema de nómina.
Año hasta la fecha dividido entre el período actual. El ingreso bruto YTD dividido entre el ingreso bruto de este período debe ser igual al número de períodos de pago transcurridos hasta la fecha de pago. Un empleado quincenal pagado el 3 de octubre ha tenido aproximadamente 20 fechas de pago, por lo que un período de $3,200 implica unos $64,000 YTD. Un pay stub que muestra $38,000 necesita una explicación: una fecha de inicio reciente o un gran aumento a mitad de año. Si ninguna de las dos está documentada, es probable que la cifra del período actual se haya escrito sin tocar la columna YTD. El redondeo no produce una diferencia del 30%.
FICA frente al ingreso bruto. La retención del Seguro Social es del 6.2% de los salarios del Seguro Social hasta la base salarial de 2026 de $184,500, y Medicare es del 1.45% sin límite de base salarial (IRS Publication 15, 2026). En un cheque de $3,200, espere unos $198.40 para el Seguro Social y $46.40 para Medicare. Los beneficios antes de impuestos pueden mover un poco la base salarial, así que permita pequeñas diferencias. Una línea de FICA ausente en el pay stub de un empleado W-2 no es una pequeña diferencia.
Pago neto reconstruido a partir de las líneas indicadas. El ingreso bruto menos cada deducción indicada debe ser igual al pago neto, tanto en el período actual como en la columna YTD. Los pay stubs alterados a menudo cambian el ingreso bruto y dejan el pago neto intacto, o cambian el pago neto y dejan las deducciones sin tocar.
Luego compare el pay stub con el bank statement. El pago neto debe llegar como un depósito del mismo monto en la fecha de pago o cerca de ella. Esta es la verificación que un pay stub fabricado rara vez supera, porque quien editó el PDF no controla el registro del banco. Si la aritmética cuadra pero el depósito falta o tiene un monto distinto, el depósito es el hecho con el que debe trabajar.
La identidad del empleador es una verificación aparte. Busque la empresa y el número de teléfono por su cuenta en lugar de usar el número impreso en el pay stub, porque ese número puede dirigirlo a alguien preparado para confirmar la historia. Los registros mercantiles estatales publican las fechas de constitución, así que una empresa que afirma cuatro años de nómina pero se constituyó hace cuatro meses es un problema distinto de un error de formato. La aritmética y la coincidencia del depósito pesan más que el diseño, porque un Template reciclado en un empleador real es difícil de detectar.
La aritmética atrapa al falsificador descuidado. No certifica el Document, y un pay stub real puede fallar una verificación por un aumento a mitad de año o un bono.
Una inconsistencia es motivo para solicitar otro Document, no una conclusión de fraude
El siguiente paso correcto tras una discrepancia es una solicitud específica del Document que la resuelva, redactada en lenguaje neutral. Acusar es injusto y legalmente riesgoso, además de innecesario: un solicitante genuino puede presentar un Document más.
Un arrendador en r/Landlord describió el enfoque que funciona tras pay stubs sospechosos: decirle al solicitante que el ingreso no pudo verificarse con los pay stubs presentados, exigir dos meses de bank statements y las últimas dos declaraciones de impuestos para una fecha límite, y no decir nada sobre falsificación. El razonamiento del autor era que un solicitante genuino puede cumplir y un paquete fabricado se irá a otra parte (r/Landlord, agosto de 2021).
| Cómo se ve la discrepancia | Qué solicitar |
|---|---|
| La cifra de la solicitud coincide con los depósitos pero no con el ingreso bruto | Nada aún. Recalcule primero a ingreso bruto, luego pregunte al solicitante qué base usó. |
| Un solo pay stub, o un conjunto que no cubre un ciclo completo | Dos o tres pay stubs consecutivos, preferiblemente el PDF del portal de nómina en lugar de una captura de pantalla. |
| La progresión YTD se rompe entre pay stubs | El conjunto completo desde la primera fecha de pago del año, o una verificación de empleo a través de Recursos Humanos. |
| Los depósitos superan el pago neto sin explicación | Bank statements completos con todas las páginas, más una fuente para los depósitos grandes, o un bank statement comercial si es trabajador autónomo. |
| El empleador del W-2 difiere del pay stub actual | Una carta de oferta o una confirmación por escrito de la fecha de inicio y la tarifa, no una explicación del empleo anterior. |
| Ingreso por cuenta propia declarado a partir de ingresos brutos | Schedule C y las últimas dos declaraciones, más de seis a doce meses de bank statements comerciales. |
Dos reglas mantienen el proceso defendible. Primero, aplique el mismo estándar escrito a los solicitantes en circunstancias comparables, y escriba el estándar antes de evaluar a nadie. Segundo, mantenga los documentos de ingresos y los informes de consumo en carriles separados. El crédito, el historial de desalojos y el historial penal provienen de una agencia de informes de consumo, y si un informe así influyó en una denegación, un depósito más alto o un requisito de avalista, la Fair Credit Reporting Act exige una notificación de acción adversa que nombre a la agencia y explique el derecho a una copia gratuita y a impugnarla (FTC, 2023). Los documentos que usted mismo lee no son un informe de consumo, pero la recomendación del producto de evaluación sí lo es.
Los vales necesitan su propia línea. En jurisdicciones con protecciones por fuente de ingresos, HUD advierte que ignorar los pagos con vales al juzgar si un solicitante puede pagar la unidad puede constituir en sí mismo discriminación, y que exigir ingresos por empleo puede excluir a solicitantes calificados (HUD). Washington escribe la aritmética en la ley: el vale o subsidio se resta del alquiler mensual antes de aplicar el umbral de ingresos, de modo que un estándar de 3x se aplica a la parte del inquilino (RCW 59.18.255). El error que la ley busca prevenir es aplicar el múltiplo al alquiler completo ignorando el subsidio.
Este método produce una comparación defendible, no una decisión de elegibilidad
El paso de extracción coloca los valores en columnas y solo ejecuta la aritmética que usted define. No realiza una verificación de crédito, una búsqueda de desalojos ni una verificación de antecedentes, y no autentica un documento. La forense de documentos, es decir, determinar que un archivo fue alterado, es un servicio aparte con sus propias herramientas.
Tampoco compara documentos por usted ni decide qué número es correcto. Una columna calculada puede indicarle que el ingreso bruto menos las deducciones no equivale al pago neto en un pay stub. No puede saber que el W-2 corresponde a un empleo que el solicitante dejó, o que un depósito es una transferencia desde una cuenta de ahorros. Esos son juicios sobre el contexto, y el contexto lo aporta la persona que lee el expediente.
Tres límites más importan. La herramienta no verifica el empleo con el empleador, que es la única confirmación de que el empleo existe. No calcula los ingresos calificados según las reglas de un programa de vivienda, por lo que un expediente de vivienda subsidiada aún necesita el método propio del programa. Y no decide la elegibilidad: el estándar, las excepciones y la acción adversa quedan en manos del arrendador y, cuando corresponda, de la ley local.
Las exportaciones contienen números de Seguro Social, números de cuenta y direcciones. Almacénelas según su propia regla de retención, comparta solo lo que una solicitud específica necesite y elimine lo que ya no necesite. Si está construyendo el resto del flujo de trabajo, la comparación de herramientas de extracción de documentos para la gestión de propiedades cubre cómo encaja esto junto a un sistema de gestión de propiedades, y el muestreo de verificación puntual es el seguimiento adecuado una vez procesado un lote.
Tras la aprobación, el contrato de arrendamiento trae su propio problema documental: los términos, las fechas y las cláusulas de renovación en los datos del contrato de arrendamiento deben rastrearse durante toda la vigencia del arrendamiento. El expediente de ingresos es el extremo inicial de ese registro, no su totalidad.
Comprobante de ingresos del inquilino: preguntas frecuentes
¿Qué cuenta como comprobante de ingresos para una solicitud de alquiler?
Los pay stubs recientes, un W-2, declaraciones de impuestos, formularios 1099, bank statements, una carta de oferta, una carta de verificación de empleo y cartas de adjudicación de beneficios cuentan. La combinación adecuada depende de cómo gana el solicitante. Un empleado se documenta mejor con pay stubs consecutivos más el W-2 del año anterior, un solicitante por cuenta propia con dos años de declaraciones y estados de cuenta del negocio, y un empleado nuevo con una carta de oferta más el primer pay stub una vez que comienza el pago.
¿La prueba de 3x el alquiler debe usar ingreso bruto o pago neto?
Bruto. La versión común de la regla es alquiler mensual por tres es igual al ingreso bruto mensual requerido, y la versión anual de 40x plantea la misma idea de forma un poco más estricta. Comparar el ingreso bruto con los depósitos netos hará fallar a solicitantes que califican, porque la retención de impuestos y los impuestos de nómina se llevan un cuarto o más de un cheque de pago antes de que llegue al banco.
¿Cuántos pay stubs debo pedir?
Tres pay stubs consecutivos es una solicitud común en el mercado privado, y es suficiente para ver un ciclo de pago completo y verificar que el YTD crezca en la cantidad correcta entre pay stubs. El estándar federal de vivienda asistida es más estricto: el apéndice de verificación de HUD pide los cuatro a seis pay stubs consecutivos más recientes y exige que se confirme la frecuencia de pago antes de anualizar. Elija un número, escríbalo en sus criterios y aplíquelo a todos.
¿Puedo aceptar bank statements en lugar de pay stubs?
Sí, y para solicitantes por cuenta propia o con ingresos variables por lo general tiene que hacerlo. Trátelos como evidencia de depósitos, no de ingresos. Pida todas las páginas de dos o tres meses, y pregunte por el origen de cualquier depósito que sea grande, redondo o inconsistente con el trabajo declarado. Un estado de cuenta sin origen es el documento más débil del paquete.
¿Cómo verifico los ingresos de un solicitante por cuenta propia?
Use el beneficio neto, no los ingresos brutos. Pida las dos últimas declaraciones presentadas con Schedule C, de seis a doce meses de bank statements del negocio, y facturas recientes o un estado de pérdidas y ganancias si la declaración de impuestos tiene más de un año. Compare el beneficio neto con los depósitos y excluya las transferencias entre las cuentas del propio solicitante. Un 1099-K es una cifra bruta y no debe usarse como ingreso por sí solo.
¿Puede esta herramienta decirme si un pay stub es falso?
No. Extrae los valores y puede calcular una columna calculada de conciliación, como bruto menos deducciones menos neto. Decidir si un documento fue alterado es un juicio forense, y las comprobaciones aritméticas de este artículo son pasos de detección, no pruebas. Un pay stub que pasa todas las comprobaciones puede estar alterado igualmente, y un pay stub auténtico puede fallar una por un aumento o un bono.
¿Realiza una verificación de crédito o de antecedentes?
No. El historial de crédito, desalojo y antecedentes penales proviene de una agencia de informes de consumidores, no de los documentos de ingresos. Este flujo de trabajo cubre solo el paquete de ingresos, y cualquier decisión que dependa de un informe de verificación conlleva el requisito de notificación de acción adversa de la FCRA.
El paquete no es un montón de documentos que se creen o no se crean. Son varias mediciones del mismo ingreso, y la tarea es explicar la diferencia entre ellas.