Mieter-Einkommen prüfen, wenn
die Dokumente nicht übereinstimmen
Ein Bruttolohn von $6,200 kommt nicht als $6,200 auf dem Bankkonto an. Nach Bundes- und Landesquellensteuer sowie FICA landen etwa $4,500. Ein Vermieter, der die $6,200 aus dem Antrag mit drei Monaten Einzahlungen vergleicht, sieht eine Lücke von etwa $1,700 pro Monat und schließt daraus, der Bewerber habe sein Einkommen zu hoch angegeben. Nichts wurde zu hoch angegeben. Die beiden Zahlen messen unterschiedliche Dinge, und dieser Fehler zieht sich durch fast jede Prüfung des Mieter-Einkommensnachweises.
Die wichtigsten Punkte
- Ein Bruttolohn von $6,200 landet als etwa $4,500 auf der Bank, was ausreicht, damit ein ehrlicher Bewerber bei der Miete $1,200 zu kurz erscheint.
- Der 3x-Miete-Test läuft auf Bruttoeinkommen, daher scheitern Netto-Einzahlungen an Mietern, die qualifiziert wären, und ein Nettolohn kann gegenüber dem Antrag überhöht wirken.
- Normalisieren Sie zuerst jedes Dokument auf monatliches Bruttoeinkommen und fordern Sie dann das fehlende Dokument an, statt die Lücke als Fälschung zu behandeln.
Einkommensnachweise sind die am häufigsten gefälschte Angabe in Mietanträgen. In der Pulse-Umfrage des National Multifamily Housing Council vom Januar 2024 unter 75 Eigentümern, Entwicklern und Verwaltern meldeten 93,3 % Betrug in den vorangegangenen zwölf Monaten, und 84,3 % davon hatten erlebt, dass Bewerber pay stubs, Arbeitszeugnisse oder andere Einkommensnachweise gefälscht oder erfunden hatten (NMHC, Januar 2024). Dieselbe Umfrage bezifferte den durchschnittlichen Anteil der Räumungsklagen, die mit betrügerischen Anträgen zusammenhingen, auf 23,8 % über drei Jahre.
Ein Paket kann eine Prüfung auch ohne Fälschung nicht bestehen. Eine nicht bestandene Prüfung bedeutet meist einige ehrliche Dokumente, die unterschiedliche Dinge messen und in falschen Paaren verglichen werden.
Einkommensnachweise für Mietanträge kommen in dem Format an, das der Arbeitgeber und die Bank verwenden. Drei Personen teilen sich die Arbeit: Der Bewerber stellt das Paket zusammen und nennt einen Monatsbetrag, der Vermieter oder Verwalter legt den Standard fest und entscheidet, was angefordert wird, und der Arbeitgeber oder sein HR- bzw. Payroll-Dienstleister ist die einzige Partei, die bestätigen kann, dass die Person dort arbeitet und was sie verdient.
Jedes Dokument in einem Mieter-Einkommenspaket beantwortet eine andere Frage
Ein pay stub belegt einen Abrechnungszeitraum, eine W-2 belegt ein Kalenderjahr bei einem Arbeitgeber, eine Steuererklärung belegt den erklärten Jahresgewinn, und ein bank statement belegt, dass Geld eingegangen ist. Deshalb kann ein Paket völlig echt sein und sich trotzdem selbst widersprechen.
Die üblichen Ratschläge listen akzeptable Dokumente nach Bewerbertyp auf. Diese Liste ist notwendig, aber nicht ausreichend, denn sie sagt Ihnen nicht, was jedes Dokument beweisen darf. Die folgende Tabelle schon.
| Dokument | Was es belegt | Was es nicht belegt | Wo es üblicherweise abweicht |
|---|---|---|---|
| Pay stubs, zwei oder drei aufeinanderfolgende | Aktueller Arbeitgeber, Auszahlungsrhythmus, Bruttoeinkommen für den Zeitraum, Abzüge und YTD bis zu einem Datum | Das Jahresgehalt für sich genommen oder dass der Arbeitgeber existiert | Gegen Bankeinzahlungen (netto, nicht brutto) und gegen den Antrag (monatlich, nicht pro Zeitraum) |
| Form W-2 | Löhne, die ein Arbeitgeber für ein Kalenderjahr gemeldet hat, und die einbehaltene Steuer | Aktuelle Beschäftigung oder den aktuellen Satz | Gegen aktuelle pay stubs nach einer Gehaltserhöhung, einem Jobwechsel oder Vorabzügen, die Box 1 senken |
| Form 1040 mit Schedule C | Erklärtes Jahresgehalt nach Betriebsausgaben und das bereinigte Bruttoeinkommen | Diesen Monat verfügbares Geld oder dass das Unternehmen noch auf demselben Niveau läuft | Gegen Bruttoeinnahmen und gegen gesamte Bankeinzahlungen |
| Bank statements, zwei oder drei Monate, alle Seiten | Geld, das tatsächlich eingegangen und abgegangen ist, und einen Nachweis über Mietzahlungen | Die Quelle einer einzelnen Einzahlung | Gegen Nettolohn (Zeitpunkt) und gegen jede Bruttosumme (Definition) |
| Angebots- oder Beschäftigungsbestätigungsschreiben | Angegebenes Gehalt, Position und Startdatum | Dass die Zahlung begonnen hat oder dass die Bedingungen Bestand haben | Gegen pay stubs, die noch nicht existieren |
| Leistungsbescheid | Der aktuelle monatliche Betrag von Social Security, VA, einer Rente oder einem Gutschein | Fortbestehende Anspruchsberechtigung für die volle Mietlaufzeit | Gegen den Antrag, wenn der Betrag beim Haushaltseinkommen ausgelassen wurde |
Lesen Sie das Paket gegen diese Tabelle, bevor Sie es gegen den Antrag lesen. Die erste Aufgabe bei der Überprüfung des Mieter-Einkommens ist, zu trennen, was jedes Dokument beweist, von dem, was es lediglich zeigt, und die meisten Vorwürfe eines gefälschten Dokuments beginnen damit, dass von einem echten Dokument etwas verlangt wird, das es nie beweisen sollte.
Der 3x-Miete-Test basiert auf dem Bruttoeinkommen, daher wirken Kautionen immer zu niedrig
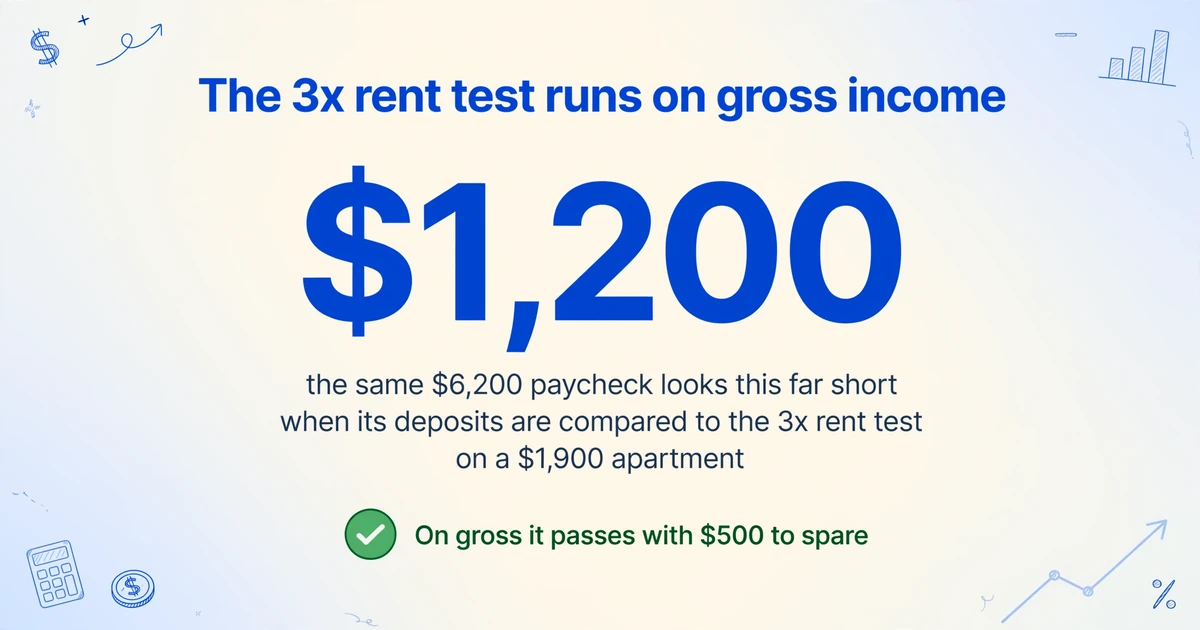
Die übliche Miete-zu-Einkommen-Prüfung vergleicht das monatliche Bruttoeinkommen mit der Monatsmiete, nicht den Nettolohn. Die gängige Version verlangt ein monatliches Bruttoeinkommen in Höhe des Dreifachen der Miete, und die in New York verwendete 40x-Version drückt dieselbe Idee als Jahresbetrag aus. Der Nettolohn ist nicht der Maßstab, weil er je nach Steuerklasse, Sozialleistungen und Rentenbeiträgen variiert, was ihn zu einem schlechten allgemeinen Maßstab macht.
Rechnen Sie die Zahlen für eine 1.900-$-Wohnung durch. Die 3x-Schwelle liegt bei 5.700 $ monatlichem Bruttoeinkommen. Eine monatlich bezahlte Bewerberin, deren Gehaltsscheck 6.200 $ brutto ausweist, besteht mit 500 $ Überschuss. Ihre Einzahlungen belaufen sich nach etwa 27 % Quellensteuer und Lohnsteuer auf rund 4.500 $ pro Monat. Verglichen mit den Einzahlungen fällt sie um 1.200 $ durch und die Akte wirkt betrügerisch. Der Fehler wirkt in beide Richtungen: Eine Bewerberin, die den Nettolohn einträgt, lässt die Dokumente höher erscheinen als die Bewerbung, und ein Vermieter könnte das als Aufblähung lesen.
Rechnen Sie jede Einkommensangabe in monatliches Bruttoeinkommen um, bevor Sie irgendetwas vergleichen. Jeder spätere Vergleich hängt von dieser einen Normalisierung ab.
Die Zahlungsfrequenz ist die zweite Normalisierungsfalle. Derselbe Bruttobetrag annualisiert sich unterschiedlich, je nachdem, wie oft gezahlt wird, und der Unterschied ist groß genug, um eine Bewerberin über die Grenze zu bringen.
| Auf dem Gehaltsscheck angegebene Frequenz | Monatliches Brutto | Beispiel bei 3.100 $ pro Periode |
|---|---|---|
| Wöchentlich | Brutto × 52 ÷ 12 | 13.433 $ |
| Zweiwöchentlich (alle zwei Wochen) | Brutto × 26 ÷ 12 | 6.717 $ |
| Halbmonatlich (zweimal im Monat) | Brutto × 2 | 6.200 $ |
| Monatlich | Brutto wie angegeben | 3.100 $ |
Zwei Gehaltsschecks über 3.100 $ ergeben 6.717 $ pro Monat bei einem zweiwöchentlichen Zyklus und 6.200 $ bei einem halbmonatlichen. Die Lücke von 517 $ hat nichts mit der Ehrlichkeit der Bewerberin zu tun. Sie entsteht daraus, ob der Arbeitgeber 26- oder 24-mal im Jahr zahlt, weshalb die Frequenz vor der Multiplikation vom Gehaltsscheck abgelesen werden muss. Der feldspezifische Leitfaden zur Gehaltsabrechnungsextraktion behandelt die Zeilen für Brutto, Netto, Abzüge und YTD.
Eine W-2 beschreibt das Vorjahr – das falsche Jahr für einen neuen Job
Eine W-2 ist ein historischer Nachweis und kann das aktuelle Einkommen nach einem Jobwechsel oder einer Gehaltserhöhung nicht belegen. Ein Bewerber, der letztes Jahr $58,000 verdient hat und im März einen Job mit $72,000 angetreten hat, dessen Einkommen wird um $14,000 zu niedrig angesetzt, wenn Sie die W-2 annualisieren – das kann einen Haushalt durchfallen lassen, der eigentlich qualifiziert ist. Umgekehrt ist es schlimmer: ein Bewerber, der im Februar seinen Job verloren hat und die W-2 des Vorjahres einreicht, als hätte sich nichts geändert. Das Dokument ist echt und beschreibt einen Job, den es nicht mehr gibt.
Das bundesstaatliche Regelwerk für gefördertes Wohnen ist eindeutig, welche Richtung einzuschlagen ist. Die HUD-Vorschrift in 24 CFR 5.609(c)(1) verlangt, dass das Einkommen für die kommenden zwölf Monate aus den aktuellen Umständen geschätzt wird und nicht aus dem Vorjahr übernommen wird (eCFR, 24 CFR 5.609). Diese Regel gilt für gefördertes Wohnen und nicht für private Mietverträge, aber die Logik überträgt sich: die Frage ist, was der Bewerber während des Mietverhältnisses verdienen wird, und eine Steuererklärung aus dem Vorjahr beantwortet eine andere Frage.
YTD-Zahlen erzeugen einen verwandten Fehler. YTD-Brutto geteilt durch die verstrichenen Kalendermonate setzt das Einkommen zu niedrig an, wann immer der Bewerber nicht das ganze Jahr gearbeitet hat. Ein Bewerber, der im März angefangen hat und bis Oktober $48,000 YTD ausweist, wurde für acht Monate bezahlt, nicht für zehn: $6,000 pro Monat, nicht $4,800. Eine Gehaltserhöhung zur Jahresmitte vermischt den alten und den neuen Satz, sodass die Annualisierung der YTD-Zahl zwischen beiden liegt und keinem von beiden entspricht. Verwenden Sie das Brutto der aktuellen Periode mal der Frequenz und bestätigen Sie das Wirksamkeitsdatum anhand des pay stub oder eines Schreibens.
Annualisieren Sie den aktuellen Satz, nicht den Kalender. Ein Startdatum, eine Gehaltserhöhung oder eine Lücke machen YTD zu einer vermischten Zahl, die keinen bestimmten Monat beschreibt.
Ein bank statement zeigt bewegtem Geld, nicht verdientes Geld
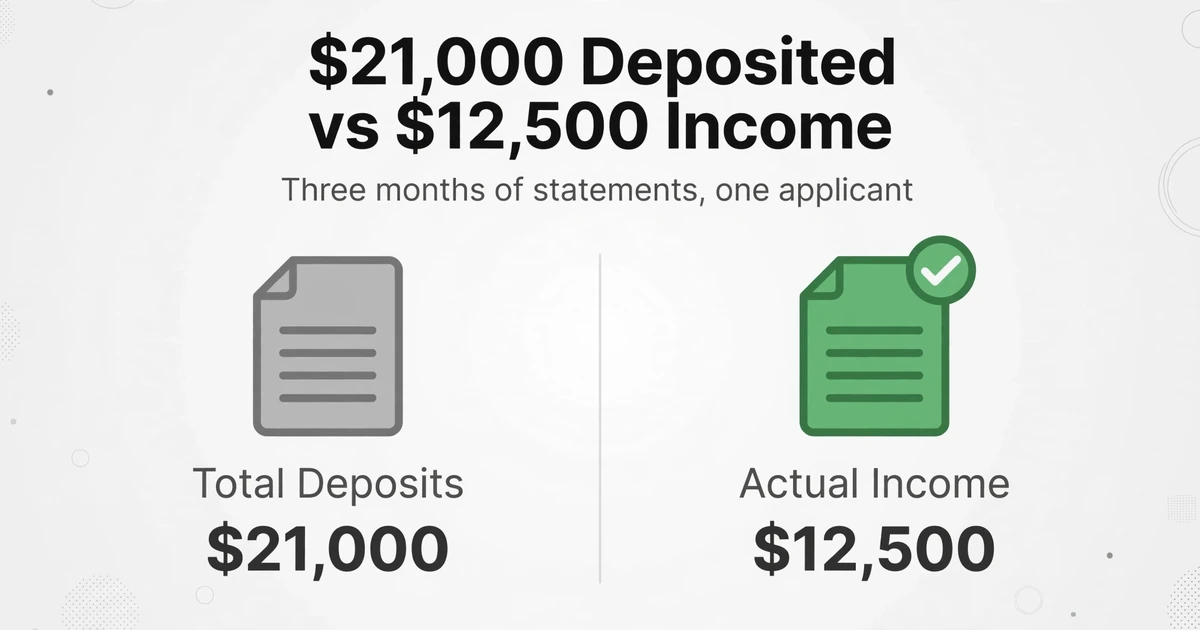
Einzahlungen sind der schwächste Einkommensnachweis im Paket, weil eine Einzahlung eine Überweisung erfasst, ohne deren Quelle zu erfassen. Die Zeile mit den Gesamteinzahlungen ist ein Ausgangspunkt für ein Gespräch, niemals eine verifizierte Einkommenszahl.
Drei Monate Auszüge können $21,000 an Eingängen zeigen und $12,500 an Einkommen enthalten. Der Rest ist eine Überweisung vom Sparkonto des Bewerbers, eine Steuererstattung, eine Darlehensauszahlung, eine vom letzten Vermieter zurückgezahlte Kaution oder der Anteil eines Mitbewohners an Lebensmitteln, der über eine Zahlungs-App gesendet wurde. Nichts davon ist mietzahlungsfähiges Einkommen, und alles davon sieht auf dem Auszug identisch aus. Ein Mieter auf r/Landlord beschrieb, dass er Uber-Einnahmen, einen Venmo-Auszug und einen bank statement einreichte, und merkte an, dass „unser Geld überall verstreut ist und Einzahlungen auf allen drei Konten eingehen“, und die Antwort war unverblümt: nichts davon war ein Nachweis für stetiges Einkommen (r/Landlord, März 2023).
Selbstständige Antragsteller bündeln das Problem. Schedule C weist oben die Bruttoeinnahmen und unten den Nettogewinn aus, und die beiden können um mehr als die Hälfte voneinander abweichen. Ein Unternehmen mit $140.000 Einnahmen und $52.000 Nettogewinn trägt einen Haushalt mit $52.000, nicht mit $140.000, denn Lieferanten, Subunternehmer, Plattformgebühren und Ausrüstung gingen von der Differenz ab. Eine 1099-K ist ebenfalls eine Bruttogröße: Sie meldet Zahlungen vor Gebühren und Rückerstattungen, und die IRS verlangt eine Meldung erst ab $20.000 und 200 Transaktionen in einem Kalenderjahr (IRS Publication 1099). Eine 1099-NEC hat jetzt eine Schwelle von $2.000 für Zahlungen, die 2026 geleistet werden, sodass ein kleiner Kunde möglicherweise gar keine ausstellt. Das Fehlen einer 1099 ist kein Beweis für nicht gemeldete Arbeit.
Einkommen ist eine Einzahlung mit einer Quelle und einer Wiederkehr. Eine Einzahlung ohne beides ist eine Übertragung, und Übertragungen gehören in eine andere Zeile.
Der Vergleich funktioniert nur, wenn jedes Dokument in denselben Spalten landet
Sechs PDFs in sechs Layouts machen den Vergleich zu einer Leseübung, und beim Lesen entstehen die Fehler. Die mechanische Lösung besteht darin, zuerst die Spalten festzulegen und dann die Extraktion jedes Dokument in dieselben Spalten landen zu lassen.
Custom Column Extraction arbeitet in dieser Reihenfolge. Sie geben die gewünschten Spaltennamen ein, etwa Applicant, Document, Employer or payer, Pay frequency, Period end, Gross this period, YTD gross, Total deductions, Net this period und Stated monthly income, und die KI findet jeden Wert auf jedem Dokument, indem sie versteht, was die Bezeichnung bedeutet, statt eine feste Position abzugleichen. Derselbe Spaltensatz nimmt einen Lohnnachweis von einem Abrechnungsdienstleister, eine W-2 von einem anderen Arbeitgeber und einen bank statement von einer dritten Bank auf, was wichtig ist, weil ein Mietpaket fast nie in einem einzigen Format eintrifft.
- Schreiben Sie die Spalten, bevor Sie die Dateien öffnen. Nehmen Sie eine Spalte für das auf, was der Antrag angegeben hat, damit der Vergleich sichtbar ist und nicht aus dem Gedächtnis kommt.
- Laden Sie das gesamte Paket als einen Batch hoch. Die Batch-Verarbeitung schickt mehrere Dateien gemeinsam durch und führt die Ergebnisse in einer Tabelle zusammen, mit Ihren Spaltennamen als Überschriften.
- Fassen Sie mehrseitige Scans in einer Zeile zusammen. Wenn ein Paket als ein langer Scan eintrifft oder ein bank statement acht Seiten umfasst, aktivieren Sie Multi-Page Merge und gruppieren Sie nach dem Namen des Antragstellers, sofern der Name auf jeder Seite erscheint, damit die Seiten eine Zeile füllen statt acht.
- Fügen Sie die beiden berechneten Spalten hinzu, die die Rechenarbeit leisten. Eine berechnete Spalte berechnet einen Wert während der Extraktion, statt einen gedruckten zu extrahieren.
Net check (Gross this period − Total deductions − Net this period)liefert die Differenz, wenn der Lohnnachweis nicht aufgeht, undMonthly gross (Gross this period × 26 ÷ 12)rechnet einen zweiwöchentlichen Batch im selben Durchgang um. Wenn ein Batch Zahlungsfrequenzen mischt, führen Sie einen Batch pro Antragsteller aus, damit der Multiplikator im Spaltennamen stimmt. - Erhöhen Sie die Modellstufe für Handyfotos. Auf einem Küchentisch fotografierte pay stubs sind der Normalfall. Model Tier legt die Verarbeitungsstufe fest, und Premium nutzt ein stärkeres Vision-Modell für dichte Handschrift und komplexe Layouts.
- Prüfen Sie die Quelle einer Zahl, bevor Sie sie verwenden. Review Mode mit Bbox-Hervorhebung lässt Sie auf eine extrahierte Zelle klicken und sehen, woher auf der Originalseite der Wert stammt. So erkennen Sie eine Monatszahl, die aus der YTD-Zeile statt aus der Zeile der aktuellen Periode stammt.
Nichts davon vergleicht die Dokumente für Sie. Die Zeile stellt die Werte nebeneinander, und die Beurteilung, welcher richtig ist, bleibt bei der Person, die sie liest. Was sich ändert: Die Lücke wird zu einer Subtraktion auf dem Bildschirm statt zu einer Suche durch sechs PDFs.
Dateien werden sicher verarbeitet und nicht gespeichert.
Gefälschte pay stubs scheitern meist an der Arithmetik, bevor sie bei der Prüfung scheitern
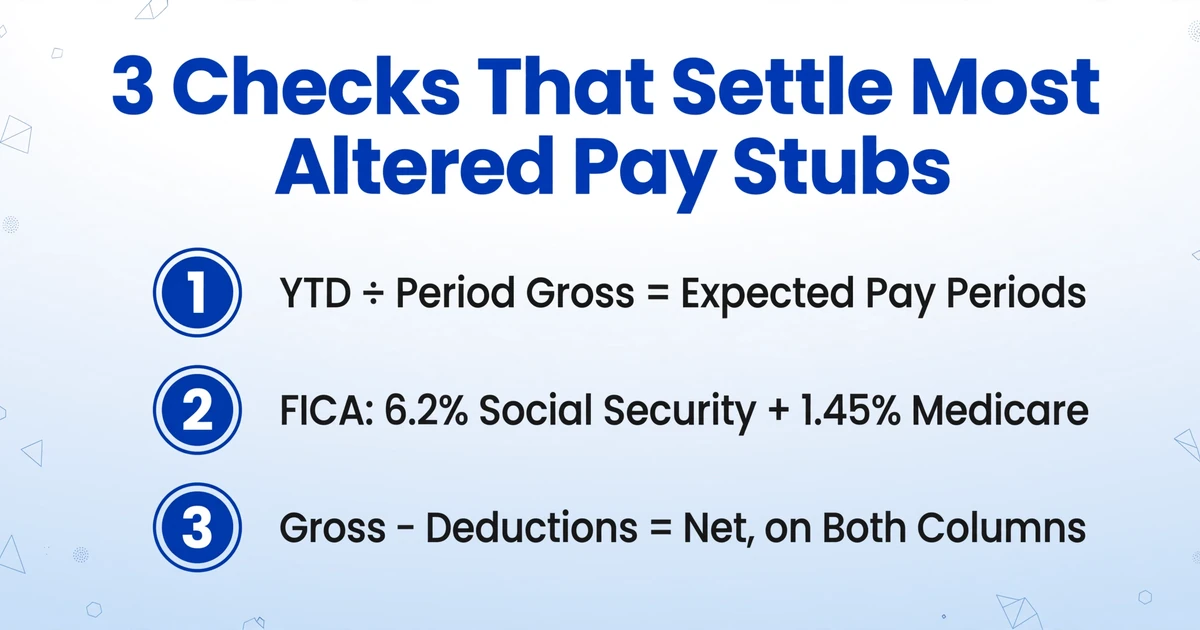
Drei Prüfungen klären die meisten veränderten pay stubs in unter einer Minute, und keine davon erfordert ein Forensik-Tool. Sie testen, ob die Zahlen auf der Seite überhaupt aus einem Lohnsystem stammen könnten.
Jahreswert geteilt durch die aktuelle Periode. YTD-Brutto geteilt durch das Brutto dieser Periode sollte der Anzahl der Lohnperioden entsprechen, die bis zum Zahltag vergangen sind. Ein zweiwöchentlich bezahlter Angestellter, der am 3. Oktober bezahlt wird, hatte etwa 20 Zahltage, also impliziert eine Periode von $3,200 etwa $64,000 YTD. Ein pay stub, der $38,000 zeigt, braucht eine Erklärung: ein kürzliches Eintrittsdatum oder eine große Gehaltserhöhung mitten im Jahr. Wenn beides nicht dokumentiert ist, wurde die Zahl der aktuellen Periode wahrscheinlich eingetippt, ohne die YTD-Spalte anzufassen. Rundung erzeugt keine 30-%-Lücke.
FICA gegen Brutto. Die Social-Security-Quellensteuer beträgt 6,2 % des Social-Security-Entgelts bis zur Beitragsbemessungsgrenze 2026 von $184,500, und Medicare beträgt 1,45 % ohne Beitragsbemessungsgrenze (IRS Publication 15, 2026). Bei einem Scheck über $3,200 sind etwa $198.40 für Social Security und $46.40 für Medicare zu erwarten. Vorsteuerabzüge können die Bemessungsgrundlage etwas verschieben, daher sind kleine Abweichungen zulässig. Eine fehlende FICA-Zeile auf dem pay stub eines W-2-Angestellten ist keine kleine Abweichung.
Netto aus den aufgeführten Zeilen neu berechnet. Brutto minus aller aufgeführten Abzüge sollte dem Netto entsprechen, sowohl in der aktuellen Periode als auch in der YTD-Spalte. Veränderte pay stubs ändern oft das Brutto und lassen das Netto unangetastet, oder ändern das Netto und lassen die Abzüge unverändert.
Vergleichen Sie dann den pay stub mit dem bank statement. Der Nettolohn sollte als Einzahlung in gleicher Höhe am oder um den Zahltag herum eingehen. Das ist die Prüfung, die ein gefälschter pay stub selten übersteht, denn wer das PDF bearbeitet hat, kontrolliert nicht die Aufzeichnung der Bank. Wenn die Rechnung stimmt, aber die Einzahlung fehlt oder eine andere Höhe hat, ist die Einzahlung die Tatsache, mit der Sie arbeiten sollten.
Die Arbeitgeberidentität ist eine separate Prüfung. Suchen Sie das Unternehmen und die Telefonnummer selbst heraus, statt die auf dem pay stub gedruckte Nummer zu verwenden, denn diese Nummer kann zu jemandem führen, der darauf vorbereitet ist, die Geschichte zu bestätigen. Staatliche Handelsregister veröffentlichen Gründungsdaten, ein Unternehmen, das vier Jahre Lohnabrechnung behauptet, aber vor vier Monaten gegründet wurde, ist also ein anderes Problem als ein Formatierungsfehler. Die Rechnung und die übereinstimmende Einzahlung wiegen mehr als das Layout, denn ein wiederverwendetes Template bei einem echten Arbeitgeber ist schwer zu erkennen.
Die Rechnung überführt den sorglosen Fälscher. Sie bescheinigt das Dokument nicht, und ein echter pay stub kann eine Prüfung wegen einer Gehaltserhöhung zur Jahresmitte oder eines Bonus nicht bestehen.
Eine Unstimmigkeit ist ein Grund, ein weiteres Dokument anzufordern, keine Feststellung von Betrug
Der richtige nächste Schritt nach einer Lücke ist eine konkrete Anforderung des Dokuments, das sie auflöst, in neutraler Sprache formuliert. Eine Anschuldigung ist sowohl unfair als auch rechtlich riskant, und sie ist unnötig: Ein echter Bewerber kann ein weiteres Dokument vorlegen.
Ein Vermieter auf r/Landlord beschrieb den Ansatz, der nach verdächtigen pay stubs funktioniert: Teilen Sie dem Bewerber mit, dass das Einkommen anhand der eingereichten pay stubs nicht verifiziert werden konnte, verlangen Sie zwei Monate bank statements und die letzten zwei Jahre Steuererklärungen bis zu einem Datum, und sagen Sie nichts über Fälschung. Die Begründung des Verfassers war, dass ein echter Bewerber nachkommen kann und ein gefälschtes Paket weiterzieht (r/Landlord, August 2021).
| Wie die Lücke aussieht | Was Sie anfordern sollten |
|---|---|
| Antragsangabe stimmt mit Einzahlungen überein, aber nicht mit dem Bruttoeinkommen | Noch nichts. Rechnen Sie zuerst auf das Bruttoeinkommen um, fragen Sie dann den Bewerber, welche Basis er verwendet hat. |
| Ein pay stub oder ein pay stub-Satz, der keinen vollen Zyklus abdeckt | Zwei oder drei aufeinanderfolgende pay stubs, vorzugsweise das PDF aus dem Lohnportal statt eines Screenshots. |
| YTD-Fortschritt bricht zwischen pay stubs ab | Der vollständige Satz ab dem ersten Zahltag des Jahres oder eine Beschäftigungsbestätigung über die Personalabteilung. |
| Einzahlungen übersteigen den Nettolohn ohne Erklärung | Vollständige bank statements mit allen Seiten, plus eine Quelle für die großen Einzahlungen, oder ein Geschäftskonto-bank statement bei Selbstständigkeit. |
| W-2-Arbeitgeber weicht vom aktuellen pay stub ab | Ein Angebotsschreiben oder eine schriftliche Bestätigung von Startdatum und Satz, keine Erklärung des alten Jobs. |
| Selbstständigeneinkommen aus Bruttoeinnahmen geltend gemacht | Schedule C und die letzten zwei Steuererklärungen, plus sechs bis zwölf Monate Geschäftskontoauszüge. |
Zwei Regeln machen den Prozess belastbar. Erstens: Wenden Sie denselben schriftlich festgehaltenen Maßstab auf Bewerber in vergleichbaren Verhältnissen an, und halten Sie den Maßstab schriftlich fest, bevor Sie jemanden prüfen. Zweitens: Halten Sie Einkommensdokumente und Verbraucherberichte getrennt. Bonität, Räumungshistorie und Vorstrafen stammen von einer Verbraucherauskunftei, und wenn ein solcher Bericht bei einer Ablehnung, einer höheren Kaution oder der Forderung nach einem Bürgen eine Rolle gespielt hat, verlangt der Fair Credit Reporting Act eine Benachrichtigung über nachteilige Maßnahmen, die die Auskunftei nennt und das Recht auf eine kostenlose Kopie und auf Anfechtung erläutert (FTC, 2023). Dokumente, die Sie selbst lesen, sind kein Verbraucherbericht – die Empfehlung des Screening-Produkts aber schon.
Gutscheine brauchen eine eigene Zeile. In Rechtsordnungen mit Schutz vor Diskriminierung aufgrund der Einkommensquelle warnt HUD, dass das Ignorieren von Gutscheinzahlungen bei der Beurteilung, ob ein Bewerber sich die Wohnung leisten kann, selbst Diskriminierung sein kann und dass die Forderung nach Erwerbseinkommen qualifizierte Bewerber ausschließen kann (HUD). Washington schreibt die Rechnung in das Gesetz: Der Gutschein oder Zuschuss wird von der Monatsmiete abgezogen, bevor die Einkommensschwelle angewendet wird, sodass ein 3x-Miete-Test gegen den Anteil des Mieters läuft (RCW 59.18.255). Der Fehler, den das Gesetz verhindern soll, ist, das Vielfache auf die volle Miete anzuwenden und den Zuschuss zu ignorieren.
Diese Methode liefert einen belastbaren Vergleich, keine Eignungsentscheidung
Der Extraktionsschritt legt Werte in Spalten ab und führt nur die Arithmetik aus, die Sie definieren. Er führt keine Bonitätsprüfung, keine Räumungssuche und keine Hintergrundprüfung durch und authentifiziert kein Dokument. Dokumentenforensik – also die Feststellung, dass eine Datei verändert wurde – ist eine separate Dienstleistung mit eigenen Werkzeugen.
Er vergleicht auch keine Dokumente für Sie und entscheidet nicht, welche Zahl korrekt ist. Eine berechnete Spalte kann Ihnen sagen, dass Bruttoeinkommen minus Abzüge auf einem pay stub nicht dem Nettolohn entspricht. Sie kann nicht wissen, dass die W-2 zu einem Job gehört, den der Bewerber verlassen hat, oder dass eine Einzahlung eine Übertragung vom Sparkonto ist. Das sind Einschätzungen zum Kontext, und den Kontext liefert die Person, die das Paket liest.
Drei weitere Grenzen sind wichtig. Das Tool verifiziert die Beschäftigung nicht beim Arbeitgeber – die einzige Bestätigung, dass der Job existiert. Es berechnet kein qualifizierendes Einkommen nach den Regeln eines Wohnungsprogramms, sodass eine Akte für geförderten Wohnraum weiterhin die eigene Methode des Programms benötigt. Und es entscheidet nicht über die Eignung: Der Maßstab, die Ausnahmen und die nachteilige Maßnahme bleiben beim Vermieter und, wo einschlägig, beim lokalen Recht.
Exporte enthalten Sozialversicherungsnummern, Kontonummern und Adressen. Speichern Sie sie nach Ihrer eigenen Aufbewahrungsregel, teilen Sie nur, was eine konkrete Anfrage erfordert, und löschen Sie, was Sie nicht mehr brauchen. Wenn Sie den Rest des Workflows aufbauen, behandelt der Vergleich von Dokumentenextraktionstools für die Immobilienverwaltung, wie dies neben einem Immobilienverwaltungssystem passt, und Stichprobenprüfung ist der richtige nächste Schritt, sobald ein Batch verarbeitet wurde.
Nach der Genehmigung bringt der Mietvertrag sein eigenes Dokumentenproblem mit: Die Bedingungen, Daten und Verlängerungsklauseln in Daten aus Mietverträgen müssen über die gesamte Mietdauer verfolgt werden. Das Einkommenspaket ist der vordere Teil dieser Aufzeichnung, nicht das Ganze.
Einkommensnachweis für Mieter: Häufig gestellte Fragen
Was gilt als Einkommensnachweis für eine Mietbewerbung?
Aktuelle pay stubs, eine W-2, Steuererklärungen, 1099-Formulare, bank statements, ein Angebotsschreiben, ein Beschäftigungsnachweis und Leistungsbescheide zählen alle. Die richtige Mischung hängt davon ab, wie der Bewerber verdient. Ein Angestellter wird am besten mit aufeinanderfolgenden pay stubs plus der W-2 des Vorjahres dokumentiert, ein Selbstständiger mit zwei Jahren Steuererklärungen und Geschäftskontoauszügen und ein Neueinstellung mit einem Angebotsschreiben plus dem ersten pay stub, sobald die Zahlung beginnt.
Sollte die 3x-Miete-Regel das Brutto- oder das Nettoeinkommen verwenden?
Brutto. Die gängige Version der Regel lautet: Monatsmiete mal drei ergibt das erforderliche Bruttomonatseinkommen, und die 40x-Jahresversion formuliert denselben Gedanken etwas strenger. Der Vergleich von Bruttoeinkommen mit Nettoeinzahlungen lässt qualifizierte Bewerber durchfallen, weil Quellensteuer und Lohnsteuer ein Viertel oder mehr eines Gehaltsschecks abziehen, bevor er die Bank erreicht.
Wie viele pay stubs sollte ich verlangen?
Drei aufeinanderfolgende pay stubs sind eine übliche Anfrage im privaten Markt, und es reicht aus, um einen vollständigen Lohnzyklus zu sehen und zu prüfen, ob YTD zwischen den pay stubs um den richtigen Betrag wächst. Der bundesstaatliche Standard für gefördertes Wohnen ist strenger: HUDs Verifizierungsanhang verlangt die vier bis sechs aktuellsten aufeinanderfolgenden pay stubs und erfordert, dass die Zahlungsfrequenz vor der Annualisierung bestätigt wird. Legen Sie eine Zahl fest, schreiben Sie sie in Ihre Kriterien und wenden Sie sie auf alle an.
Kann ich bank statements anstelle von pay stubs akzeptieren?
Ja, und bei Selbstständigen oder Bewerbern mit variablem Einkommen müssen Sie das meistens auch. Behandeln Sie sie als Nachweis von Einzahlungen, nicht von Einkommen. Verlangen Sie alle Seiten von zwei oder drei Monaten und fragen Sie nach der Quelle jeder Einzahlung, die groß, rund oder mit der angegebenen Tätigkeit unvereinbar ist. Ein bank statement ohne Quelle ist das schwächste Dokument im Paket.
Wie überprüfe ich das Einkommen eines Selbstständigen?
Verwenden Sie den Nettogewinn, nicht die Bruttoeinnahmen. Fordern Sie die letzten zwei eingereichten Steuererklärungen mit Schedule C, sechs bis zwölf Monate Geschäftskontoauszüge sowie aktuelle Rechnungen oder eine Gewinn- und Verlustrechnung an, falls die Steuererklärung älter als ein Jahr ist. Vergleichen Sie den Nettogewinn mit den Einzahlungen und schließen Sie Überweisungen zwischen den eigenen Konten des Antragstellers aus. Eine 1099-K ist ein Bruttowert und sollte nicht allein als Einkommen verwendet werden.
Kann dieses Tool erkennen, ob ein pay stub gefälscht ist?
Nein. Es extrahiert die Werte und kann eine Abstimmungsspalte berechnen, etwa Brutto minus Abzüge minus Netto. Die Entscheidung, ob ein Dokument verändert wurde, ist ein forensisches Urteil, und die Rechenprüfungen in diesem Artikel sind Screening-Schritte, kein Beweis. Ein pay stub, der jede Prüfung besteht, kann trotzdem verändert sein, und ein echter pay stub kann eine Prüfung wegen einer Gehaltserhöhung oder eines Bonus nicht bestehen.
Führt es eine Kredit- oder Hintergrundprüfung durch?
Nein. Kredit-, Räumungs- und Vorstrafenhistorie stammen von einer Verbraucherauskunftei, nicht aus den Einkommensdokumenten. Dieser Workflow deckt nur das Einkommenspaket ab, und jede Entscheidung, die auf einem Screening-Bericht beruht, unterliegt der FCRA-Pflicht zur Benachrichtigung über nachteilige Maßnahmen.
Das Paket ist kein Stapel von Dokumenten, denen man glaubt oder nicht glaubt. Es sind mehrere Messungen desselben Einkommens, und die Aufgabe besteht darin, den Unterschied zwischen ihnen zu erklären.