Verifique a renda do inquilino quando
os documentos divergem
Um contracheque de $6,200 brutos não chega à conta bancária como $6,200. Após a retenção de impostos federais e estaduais e o FICA, cerca de $4,500 entram. Um locador que compara os $6,200 da solicitação com três meses de depósitos verá uma diferença de cerca de $1,700 por mês e concluirá que o candidato superestimou a renda. Nada foi superestimado. Os dois números medem coisas diferentes, e esse erro percorre quase toda análise de comprovação de renda de inquilino.
Principais conclusões
- Um contracheque de $6,200 brutos chega ao banco como cerca de $4,500, o que basta para fazer um candidato honesto parecer $1,200 abaixo no aluguel.
- O teste de 3x o aluguel usa a renda bruta, então depósitos líquidos reprovam inquilinos que se qualificam, e um valor de pagamento líquido pode parecer inflado em relação à solicitação.
- Normalize todos os documentos para a renda bruta mensal primeiro e depois peça o documento que falta, em vez de tratar a diferença como falsificação.
Documentos de renda são a falsificação mais comumente relatada em candidaturas de aluguel. Na pesquisa de janeiro de 2024 do National Multifamily Housing Council com 75 proprietários, incorporadores e gestores, 93,3% relataram fraude nos doze meses anteriores, e 84,3% desses tinham visto candidatos falsificarem ou fabricarem pay stubs, referências de emprego ou outra documentação de renda (NMHC, janeiro de 2024). A mesma pesquisa apontou a média da parcela de pedidos de despejo ligados a candidaturas fraudulentas em 23,8% ao longo de três anos.
Um pacote pode falhar em uma análise sem ser falsificado. Uma análise malsucedida geralmente significa alguns documentos honestos que medem coisas diferentes, comparados nos pares errados.
Os documentos de renda de uma candidatura de aluguel chegam no formato que o empregador e o banco usarem. Três pessoas dividem o trabalho: o candidato monta o pacote e declara um valor mensal, o locador ou gestor de imóveis define o padrão e decide o que solicitar, e o empregador ou seu provedor de RH ou folha de pagamento é a única parte que pode confirmar que a pessoa trabalha lá e quanto recebe.
Cada documento em um pacote de renda do inquilino responde a uma pergunta diferente
Um pay stub comprova um período de pagamento, um W-2 comprova um ano-calendário com um empregador, uma declaração de imposto comprova o lucro anual declarado, e um bank statement comprova que o dinheiro chegou. É por isso que um pacote pode ser totalmente genuíno e ainda assim entrar em contradição consigo mesmo.
O conselho habitual lista os documentos aceitáveis por tipo de candidato. Essa lista é necessária, mas não suficiente, porque não diz o que cada documento tem o direito de comprovar. A tabela abaixo diz.
| Documento | O que ele comprova | O que ele não comprova | Onde costuma divergir |
|---|---|---|---|
| Pay stubs, dois ou três consecutivos | Empregador atual, frequência de pagamento, renda bruta do período, deduções e YTD até uma data | Renda anual por si só, ou que o empregador exista | Em relação aos depósitos bancários (líquido, não bruto) e à aplicação (mensal, não por período) |
| Form W-2 | Salários que um empregador declarou em um ano-calendário e o imposto retido | Emprego atual ou a taxa atual | Em relação aos pay stubs atuais após um aumento, uma troca de emprego ou deduções pré-imposto que reduzem o Box 1 |
| Form 1040 com Schedule C | Renda anual declarada após despesas do negócio e renda bruta ajustada | Dinheiro disponível neste mês, ou que o negócio ainda opera no mesmo nível | Em relação à receita bruta e ao total de depósitos bancários |
| Bank statements, dois ou três meses, todas as páginas | Dinheiro que realmente entrou e saiu, e um registro de pagamento de aluguel | A origem de qualquer depósito individual | Em relação ao pagamento líquido (momento) e a qualquer valor bruto (definição) |
| Carta de oferta ou de verificação de emprego | Salário declarado, cargo e data de início | Que o pagamento já começou, ou que os termos serão mantidos | Em relação a pay stubs que ainda não existem |
| Carta de concessão de benefício | O valor mensal atual do Social Security, VA, uma pensão ou um voucher | Elegibilidade contínua por todo o prazo do contrato de locação | Em relação à aplicação quando o valor foi omitido da renda familiar |
Leia o pacote em relação a essa tabela antes de lê-lo em relação à aplicação. O primeiro trabalho ao verificar a renda do locatário é separar o que cada documento comprova do que ele apenas mostra, e a maioria das acusações de documento falso começa com um documento real sendo solicitado a comprovar algo que nunca deveria comprovar.
O teste de 3x o aluguel usa a renda bruta, então os depósitos sempre vão parecer insuficientes
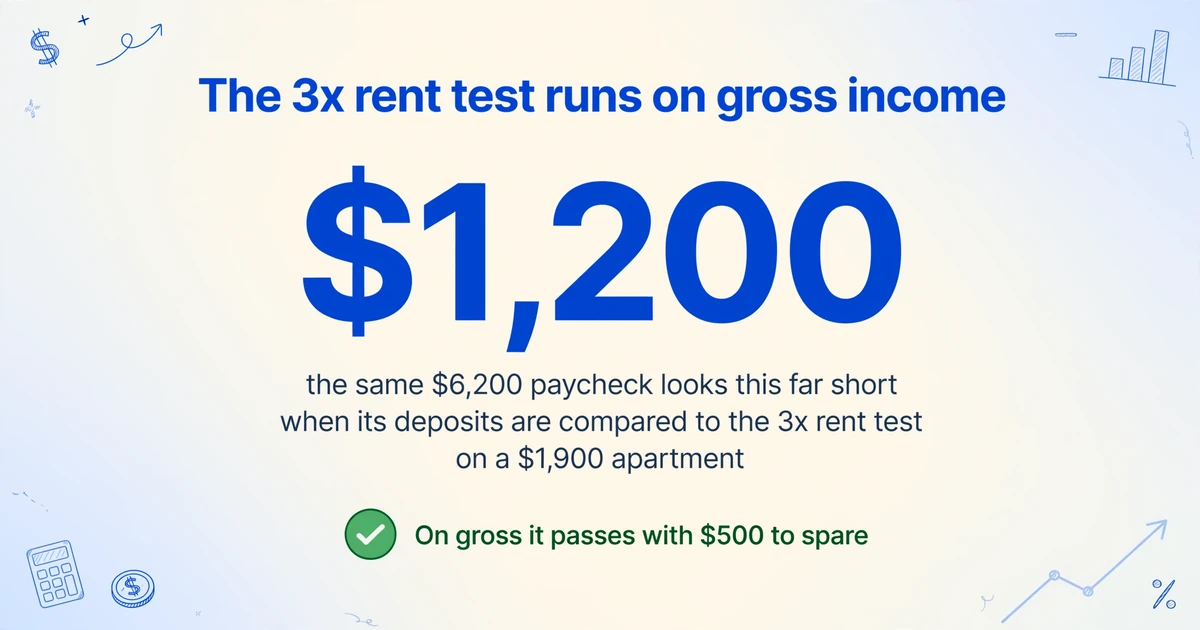
A triagem padrão de aluguel-renda compara a renda bruta mensal ao aluguel mensal, não ao pagamento líquido. A versão comum exige renda bruta mensal de três vezes o aluguel, e a versão 40x usada em Nova York expressa a mesma ideia como valor anual. O pagamento líquido não é o parâmetro porque varia conforme o status de declaração, os benefícios e as contribuições para aposentadoria, o que o torna uma medida comum ruim.
Faça as contas em um apartamento de $1,900. O limite de 3x é $5,700 por mês de renda bruta. Uma candidata paga mensalmente cujo contracheque mostra $6,200 de renda bruta passa com $500 de sobra. Os depósitos dela, após cerca de 27% de retenção de impostos e tributos sobre a folha, somam aproximadamente $4,500 por mês. Comparada aos depósitos, ela falha por $1,200 e o arquivo parece fraudulento. O erro ocorre nos dois sentidos: um candidato que preenche o pagamento líquido faz os documentos parecerem maiores que a solicitação, e um locador pode interpretar isso como inflação.
Converta cada valor de renda para a renda bruta mensal antes de comparar qualquer coisa. Toda comparação posterior depende dessa única normalização.
A frequência de pagamento é a segunda armadilha de normalização. O mesmo valor bruto anualiza de forma diferente dependendo da frequência com que é pago, e a diferença é grande o suficiente para mover um candidato para além da linha.
| Frequência impressa no contracheque | Renda bruta mensal | Exemplo a $3,100 por período |
|---|---|---|
| Semanal | Bruto × 52 ÷ 12 | $13,433 |
| Quinzenal (a cada duas semanas) | Bruto × 26 ÷ 12 | $6,717 |
| Bimensal (duas vezes por mês) | Bruto × 2 | $6,200 |
| Mensal | Bruto conforme impresso | $3,100 |
Dois contracheques de $3,100 produzem $6,717 por mês em um ciclo quinzenal e $6,200 em um ciclo bimensal. A diferença de $517 não tem nada a ver com a honestidade do candidato. Ela vem do fato de o empregador pagar 26 ou 24 vezes por ano, e é por isso que a frequência precisa ser lida no contracheque antes da multiplicação. O guia por campo para extração de contracheques cobre as linhas de bruto, líquido, deduções e YTD.
Um W-2 descreve o ano passado, que é o ano errado para um novo emprego
Um W-2 é evidência histórica e não consegue estabelecer a renda atual após uma mudança de emprego ou um aumento. Um candidato que ganhou $58.000 no ano passado e começou um emprego de $72.000 em março tem a renda subestimada em $14.000 se você anualizar o W-2, o que pode reprovar uma família que se qualifica. O inverso é pior: um candidato que perdeu o emprego em fevereiro e entrega o W-2 do ano anterior como se nada tivesse mudado. O documento é real e descreve um emprego que não existe mais.
O regulamento federal de moradia assistida é explícito sobre a direção a seguir. A norma do HUD em 24 CFR 5.609(c)(1) exige que a renda seja estimada para o próximo período de doze meses a partir das circunstâncias atuais, não copiada do ano anterior (eCFR, 24 CFR 5.609). Essa regra rege a moradia subsidiada, não os contratos de aluguel privados, mas a lógica se aplica: a questão é quanto o candidato vai ganhar durante o contrato de aluguel, e um formulário fiscal do ano anterior responde a uma pergunta diferente.
Os valores acumulados no ano (YTD) criam um erro relacionado. A renda bruta YTD dividida pelos meses corridos subestima a renda sempre que o candidato não trabalhou o ano inteiro. Um candidato que começou em março e mostra $48.000 YTD até outubro foi pago por oito meses, não dez: $6.000 por mês, não $4.800. Um aumento no meio do ano mistura a taxa antiga e a nova, então anualizar o YTD fica entre as duas e não corresponde a nenhuma. Use a renda bruta do período atual multiplicada pela frequência e confirme a data de vigência no pay stub ou em uma carta.
Anualize a taxa atual, não o calendário. Uma data de início, um aumento ou um intervalo fazem do YTD um número misturado que não descreve nenhum mês em particular.
Um bank statement mostra dinheiro que se moveu, não dinheiro que foi ganho
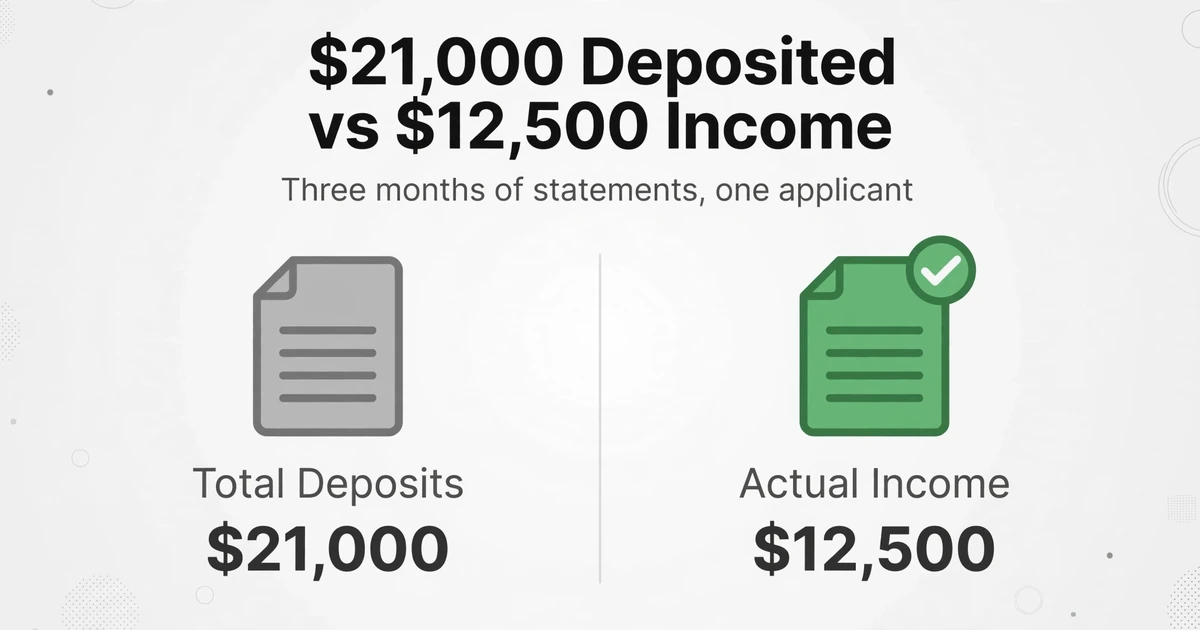
Os depósitos são a evidência de renda mais fraca do pacote, porque um depósito registra uma transferência sem registrar sua origem. A linha de depósitos totais é um ponto de partida para uma conversa, nunca um valor de renda verificado.
Três meses de extratos podem mostrar $21.000 chegando e conter $12.500 de renda. O resto é uma transferência da poupança do candidato, uma restituição de imposto, um desembolso de empréstimo, um depósito de segurança devolvido pelo locador anterior ou a parte de um colega de quarto nas compras enviada por um aplicativo de pagamento. Nada disso é renda para pagar aluguel, e tudo isso parece idêntico no extrato. Um inquilino no r/Landlord descreveu ter entregado ganhos do Uber, um extrato do Venmo e um bank statement, observando que "nosso dinheiro está todo espalhado e os depósitos acontecem nas três contas", e a resposta foi direta: nada disso era prova de renda estável (r/Landlord, março de 2023).
Candidatos autônomos concentram o problema. O Schedule C reporta a receita bruta no topo e o lucro líquido na parte inferior, e os dois podem diferir em mais da metade. Um negócio com $140.000 em receitas e $52.000 de lucro líquido sustenta uma casa com $52.000, não $140.000, porque fornecedores, subcontratados, taxas de plataforma e equipamentos saíram da diferença. Um 1099-K também é um valor bruto: ele reporta pagamentos antes de taxas e reembolsos, e o IRS exige a declaração apenas acima de $20.000 e 200 transações em um ano-calendário (IRS Publication 1099). Um 1099-NEC agora tem um limite de $2.000 para pagamentos feitos em 2026, então um cliente pequeno pode não emitir nenhum. A ausência de um 1099 não é evidência de trabalho não declarado.
Renda é um depósito com uma fonte e uma recorrência. Um depósito sem nenhuma das duas é uma transferência, e transferências pertencem a outra linha.
A comparação só funciona quando todo documento cai nas mesmas colunas
Seis PDFs em seis layouts transformam a comparação em um exercício de leitura, e é na leitura que os erros entram. A correção mecânica é decidir as colunas primeiro e depois deixar a extração colocar todo documento nas mesmas colunas.
Custom Column Extraction funciona nessa ordem. Você digita os nomes das colunas que quer, como Candidato, Documento, Empregador ou pagador, Frequência de pagamento, Fim do período, Bruto deste período, Bruto YTD, Total de deduções, Líquido deste período e Renda mensal declarada, e a IA localiza cada valor em cada documento entendendo o que o rótulo significa, em vez de corresponder a uma posição fixa. O mesmo conjunto de colunas aceita um holerite de um processador, um W-2 de outro empregador e um bank statement de um terceiro banco, o que importa porque um pacote de aluguel quase nunca chega em um único formato.
- Escreva as colunas antes de abrir os arquivos. Inclua uma coluna para o que a solicitação declarou, para que a comparação fique visível em vez de memorizada.
- Envie o pacote inteiro como um único Batch. O processamento em Batch envia vários arquivos juntos e mescla os resultados em uma planilha, com os nomes das suas colunas como cabeçalhos.
- Junte digitalizações de várias páginas em uma linha. Quando um pacote chega como uma digitalização longa, ou um bank statement se estende por oito páginas, ative o Multi-Page Merge e agrupe pelo nome do candidato, desde que o nome apareça em cada página, para que as páginas preencham uma linha em vez de oito.
- Adicione as duas colunas calculadas que fazem a aritmética. Uma coluna calculada calcula um valor durante a extração em vez de extrair um valor impresso.
Net check (Gross this period − Total deductions − Net this period)retorna a diferença quando o holerite não bate, eMonthly gross (Gross this period × 26 ÷ 12)converte um Batch quinzenal na mesma passagem. Se um Batch misturar frequências de pagamento, execute um Batch por candidato para que o multiplicador no nome da coluna permaneça correto. - Aumente o nível para fotos de celular. Holerites fotografados em uma mesa de cozinha são o caso normal. Model Tier define o nível de processamento, e o Premium usa um modelo de visão mais forte para caligrafia densa e layouts complexos.
- Verifique a origem de um número antes de usá-lo. O Review Mode com destaque Bbox permite clicar em uma célula extraída e ver de onde na página original o valor veio. É assim que você pega um valor mensal retirado da linha YTD em vez da linha do período atual.
Nada disso compara os documentos para você. A linha coloca os valores lado a lado, e o julgamento sobre qual está certo fica com quem lê. O que muda é que a diferença vira uma subtração na tela em vez de uma busca em seis PDFs.
Os arquivos são processados com segurança e não são armazenados.
Pay stubs fabricados geralmente falham na aritmética antes de falhar na inspeção
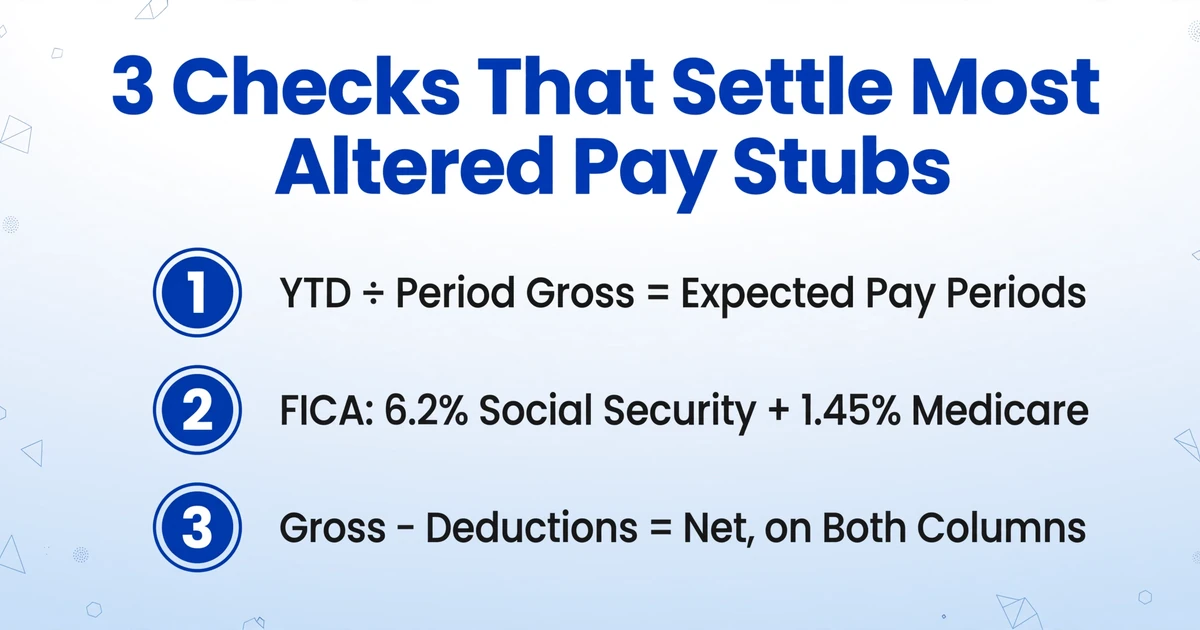
Três verificações resolvem a maioria dos pay stubs alterados em menos de um minuto, e nenhuma delas exige uma ferramenta forense. Elas testam se os números na página poderiam ter vindo de um sistema de folha de pagamento.
Ano até a data dividido pelo período atual. A renda bruta do YTD dividida pela renda bruta deste período deve ser igual ao número de períodos de pagamento transcorridos até a data de pagamento. Um funcionário quinzenal pago em 3 de outubro teve cerca de 20 datas de pagamento, então um período de $3.200 implica cerca de $64.000 de YTD. Um pay stub mostrando $38.000 precisa de uma explicação: uma data de início recente ou um grande aumento no meio do ano. Se nenhum dos dois estiver documentado, o valor do período atual provavelmente foi digitado sem tocar na coluna do YTD. Arredondamento não produz uma diferença de 30%.
FICA em relação à renda bruta. A retenção de impostos do Social Security é de 6,2% dos salários do Social Security até a base salarial de 2026 de $184.500, e o Medicare é de 1,45% sem limite de base salarial (IRS Publication 15, 2026). Em um cheque de $3.200, espere cerca de $198,40 para o Social Security e $46,40 para o Medicare. Benefícios pré-imposto podem alterar um pouco a base salarial, então permita pequenas diferenças. Uma linha de FICA ausente no pay stub de um funcionário W-2 não é uma pequena diferença.
Líquido reconstruído a partir das linhas listadas. A renda bruta menos cada dedução listada deve ser igual ao líquido, tanto no período atual quanto na coluna do YTD. Pay stubs alterados frequentemente mudam a renda bruta e deixam o líquido intacto, ou mudam o líquido e deixam as deduções intactas.
Depois, compare o pay stub com o bank statement. O pagamento líquido deve chegar como um depósito do mesmo valor na data de pagamento ou próxima dela. É essa a verificação que um pay stub fabricado raramente supera, porque quem editou o PDF não controla o registro do banco. Se a aritmética passar, mas o depósito estiver ausente ou com valor diferente, o depósito é o fato a partir do qual você deve trabalhar.
A identidade do empregador é uma verificação separada. Pesquise a empresa e o número de telefone por conta própria em vez de usar o número impresso no pay stub, porque esse número pode direcionar para alguém preparado para confirmar a história. Os registros comerciais estaduais publicam datas de constituição, então uma empresa que alega quatro anos de folha de pagamento, mas foi constituída há quatro meses, é um problema diferente de um erro de formatação. A aritmética e a correspondência do depósito têm mais peso do que o layout, porque um Template reciclado em um empregador real é difícil de perceber.
A aritmética pega o falsificador descuidado. Ela não certifica o Document, e um pay stub real pode falhar em uma verificação por causa de um aumento no meio do ano ou de um bônus.
Uma inconsistência é motivo para solicitar outro Document, não uma constatação de fraude
O próximo passo correto após uma lacuna é um pedido específico do Document que a resolva, escrito em linguagem neutra. A acusação é injusta e juridicamente arriscada, além de desnecessária: um candidato genuíno consegue apresentar mais um Document.
Um locador no r/Landlord descreveu a abordagem que funciona após pay stubs suspeitos: diga ao candidato que a renda não pôde ser verificada com os pay stubs enviados, exija dois meses de bank statements e os últimos dois anos de declarações de imposto até uma data, e não diga nada sobre falsificação. O raciocínio do autor da postagem era que um candidato genuíno consegue cumprir e um pacote fabricado vai seguir adiante (r/Landlord, agosto de 2021).
| Como a lacuna se apresenta | O que solicitar |
|---|---|
| O valor da inscrição corresponde aos depósitos, mas não à renda bruta | Nada ainda. Recalcule para renda bruta primeiro, depois pergunte ao candidato qual base ele usou. |
| Um pay stub, ou um conjunto de pay stubs que não cobre um ciclo completo | Dois ou três pay stubs consecutivos, de preferência o PDF do portal da folha de pagamento em vez de uma captura de tela. |
| A progressão do YTD quebra entre os pay stubs | O conjunto completo desde a primeira data de pagamento do ano, ou uma verificação de emprego pelo RH. |
| Os depósitos excedem o pagamento líquido sem explicação | Bank statements completos com todas as páginas, além de uma fonte para os depósitos grandes, ou um bank statement comercial se for autônomo. |
| O empregador do W-2 difere do pay stub atual | Uma carta de oferta ou uma confirmação por escrito da data de início e do valor, não uma explicação do emprego antigo. |
| Renda de autônomo declarada a partir da receita bruta | Schedule C e as duas últimas declarações, além de seis a doze meses de extratos comerciais. |
Duas regras mantêm o processo defensável. Primeiro, aplique o mesmo padrão escrito a candidatos em circunstâncias comparáveis, e escreva o padrão antes de triar qualquer pessoa. Segundo, mantenha documentos de renda e relatórios de consumo em trilhas separadas. Crédito, histórico de despejo e histórico criminal vêm de uma agência de relatórios de consumo, e se um relatório como esse teve qualquer participação em uma negativa, em uma exigência de depósito maior ou de fiador, o Fair Credit Reporting Act exige um aviso de ação adversa nomeando a agência e explicando o direito a uma cópia gratuita e a contestá-la (FTC, 2023). Documentos que você mesmo lê não são um relatório de consumo, mas a recomendação do produto de triagem é.
Vouchers precisam de sua própria linha. Em jurisdições com proteções de fonte de renda, o HUD alerta que ignorar pagamentos de voucher ao avaliar se um candidato pode pagar a unidade pode, por si só, ser discriminação, e que exigir renda baseada em emprego pode excluir candidatos qualificados (HUD). Washington escreve a aritmética no estatuto: o voucher ou subsídio é subtraído do aluguel mensal antes de aplicar o limite de renda, então um padrão de 3x o aluguel incide sobre a parte do inquilino (RCW 59.18.255). O erro que o estatuto visa prevenir é aplicar o múltiplo ao aluguel integral ignorando o subsídio.
Este método produz uma comparação defensável, não uma decisão de elegibilidade
A etapa de extração coloca valores em colunas e executa apenas a aritmética que você define. Ela não faz consulta de crédito, busca de despejo ou antecedentes criminais, e não autentica um documento. Perícia documental, ou seja, a determinação de que um arquivo foi alterado, é um serviço separado com suas próprias ferramentas.
Ela também não compara documentos para você nem decide qual número está correto. Uma coluna calculada pode indicar que a renda bruta menos as deduções não é igual ao pagamento líquido em um pay stub. Ela não pode saber que o W-2 pertence a um emprego que o candidato deixou, ou que um depósito é uma transferência da poupança. Esses são julgamentos sobre contexto, e o contexto é fornecido pela pessoa que lê o pacote.
Mais três limites importam. A ferramenta não verifica emprego com o empregador, que é a única confirmação de que o emprego existe. Ela não calcula renda qualificável segundo as regras de um programa habitacional, então um processo de moradia subsidiada ainda precisa do método próprio do programa. E ela não decide elegibilidade: o padrão, as exceções e a ação adversa permanecem com o locador e, quando aplicável, com a lei local.
As exportações contêm números de Seguro Social, números de conta e endereços. Armazene-os sob sua própria regra de retenção, compartilhe apenas o que uma solicitação específica exige e exclua o que você não precisa mais. Se você está montando o restante do fluxo de trabalho, a comparação de ferramentas de extração de documentos para gestão de imóveis cobre como isso se encaixa ao lado de um sistema de gestão de imóveis, e amostragem de verificação pontual é o acompanhamento certo depois que um lote foi processado.
Após a aprovação, o contrato de locação traz seu próprio problema documental: os termos, datas e cláusulas de renovação em dados de contratos de locação residencial precisam ser acompanhados durante toda a vigência da locação. O pacote de renda é a ponta inicial desse registro, não o todo.
Comprovante de Renda do Inquilino: Perguntas Frequentes
O que conta como comprovante de renda para uma solicitação de aluguel?
Pay stubs recentes, um W-2, declarações de imposto de renda, formulários 1099, bank statements, uma carta de oferta de emprego, uma carta de verificação de emprego e cartas de concessão de benefícios contam. A combinação certa depende de como o candidato ganha dinheiro. Um funcionário é melhor documentado com pay stubs consecutivos mais o W-2 do ano anterior, um candidato autônomo com dois anos de declarações e extratos comerciais, e um recém-contratado com uma carta de oferta mais o primeiro pay stub assim que o pagamento começar.
A regra de 3x o aluguel deve usar renda bruta ou pagamento líquido?
Renda bruta. A versão comum da regra é aluguel mensal vezes três é igual à renda bruta mensal exigida, e a versão anual de 40x afirma a mesma ideia de forma um pouco mais rigorosa. Comparar renda bruta com depósitos líquidos reprovará candidatos que se qualificam, porque a retenção de impostos e os impostos sobre a folha consomem um quarto ou mais de um contracheque antes de chegar ao banco.
Quantos pay stubs devo pedir?
Três pay stubs consecutivos é um pedido comum no mercado privado, e é suficiente para ver um ciclo completo de pagamento e verificar se o YTD cresce na proporção certa entre os pay stubs. O padrão federal de moradia assistida é mais rigoroso: o apêndice de verificação do HUD pede os quatro a seis pay stubs consecutivos mais recentes e exige que a frequência de pagamento seja confirmada antes da anualização. Escolha um número, escreva-o nos seus critérios e aplique-o a todos.
Posso aceitar bank statements em vez de pay stubs?
Sim, e para candidatos autônomos ou com renda variável você geralmente precisa. Trate-os como evidência de depósitos, não de renda. Peça todas as páginas de dois ou três meses e pergunte a origem de qualquer depósito que seja grande, redondo ou inconsistente com o trabalho declarado. Um bank statement sem origem é o documento mais fraco do pacote.
Como verifico a renda de um candidato autônomo?
Use o lucro líquido, não o faturamento bruto. Peça as duas últimas declarações entregues com o Schedule C, de seis a doze meses de extratos bancários da empresa e faturas recentes ou uma demonstração de lucros e perdas se a declaração de imposto tiver mais de um ano. Compare o lucro líquido com os depósitos e exclua transferências entre as contas do próprio candidato. Um 1099-K é um valor bruto e não deve ser usado como renda por si só.
Esta ferramenta consegue me dizer se um pay stub é falso?
Não. Ela extrai os valores e pode calcular uma coluna calculada de conciliação, como bruto menos deduções menos líquido. Decidir se um documento foi alterado é um julgamento forense, e as verificações aritméticas deste artigo são etapas de triagem, não prova. Um pay stub que passa em todas as verificações ainda pode ter sido alterado, e um pay stub genuíno pode falhar em uma delas por causa de um aumento ou de um bônus.
Ele faz consulta de crédito ou antecedentes?
Não. O histórico de crédito, despejo e criminal vem de uma agência de relatórios de consumo, não dos documentos de renda. Este fluxo de trabalho cobre apenas o pacote de renda, e qualquer decisão que dependa de um relatório de triagem carrega a exigência de aviso de ação adversa da FCRA.
O pacote não é um monte de documentos para acreditar ou desacreditar. São várias medições da mesma renda, e o trabalho é explicar a diferença entre elas.