書類が一致しないときに
入居者の収入を確認する
総収入$6,200の給与小切手が、銀行口座に$6,200として入金されることはありません。連邦税と州税の源泉徴収、およびFICAを差し引くと、およそ$4,500が入金されます。申請書の$6,200を3か月分の入金と照合する大家は、月あたり約$1,700の不足を見て、申請者が収入を過大申告したと判断してしまいます。過大申告ではありません。この2つの数値は別のものを測っており、この誤りはほぼすべての入居者収入証明の審査に潜んでいます。
主なポイント
- 総収入$6,200の給与小切手は、銀行には約$4,500として入金されます。これだけで、正直な申請者が家賃に対して$1,200不足しているように見えてしまいます。
- 家賃3倍ルールは総収入で判定するため、手取りの入金額では資格を満たす入居者が落ちてしまい、手取り額は申請書に対して過大に見えることがあります。
- まずすべての書類を月次の総収入に正規化し、そのうえで不足している書類を求めるべきです。ギャップを偽造と決めつけてはいけません。
収入証明書類は、賃貸申込で最も多く報告される偽造書類です。National Multifamily Housing Councilが2024年1月に実施した、オーナー・デベロッパー・管理者75名へのパルス調査では、93.3%が過去12か月間に不正を報告し、そのうち84.3%が申込者による給与明細、雇用証明、その他の収入書類の改ざんまたは捏造を目撃していました(NMHC、2024年1月)。同じ調査では、不正申込に起因する立ち退き申立ての平均割合は3年間で23.8%とされています。
書類一式は、偽造されていなくても審査に落ちることがあります。審査落ちの多くは、異なる指標を示す誠実な書類を、誤った組み合わせで比較した結果です。
賃貸申込の収入書類は、雇用主と銀行が使う形式のままで提出されます。作業は3者に分かれます。申込者は書類一式をまとめて月額を申告し、大家または物件管理者は基準を設定して何を求めるかを決め、雇用主またはその人事・給与担当者だけが、その人物がそこで働いていることと報酬額を確認できます。
賃貸収入書類の各書類は異なる問いに答える
給与明細は支給期間を、W-2は1つの雇用主における暦年を、確定申告書は申告された年間利益を、銀行明細書は入金の事実を証明します。だからこそ、書類一式がすべて本物でも、内容が互いに矛盾することがあります。
一般的なアドバイスでは、申込者タイプ別に許容される書類を列挙しています。そのリストは必要ですが十分ではありません。各書類が何を証明できるかまでは示していないからです。以下の表がそれを示します。
| Document | 何を証明するか | 何を証明しないか | どこで食い違いやすいか |
|---|---|---|---|
| 給与明細(連続する2〜3か月分) | 現在の雇用主、給与支払頻度、その期間の総収入、控除額、そして特定日時点のYTD | それ単体での年収、または雇用主が実在すること | 銀行入金(総収入ではなく手取り額)との比較、および申請内容(期間ごとではなく月額)との比較 |
| Form W-2 | ある雇用主が暦年で報告した賃金と、源泉徴収された税額 | 現在の雇用や現在の賃金率 | 昇給・転職後、またはBox 1を下げる税引前控除がある場合の現在の給与明細との比較 |
| Form 1040およびSchedule C | 事業経費控除後の申告年収と、調整後総所得 | 今月使える現金、または事業が同じ水準で継続していること | 総収入との比較、および銀行入金総額との比較 |
| 銀行明細書(2〜3か月分、全ページ) | 実際に入出金された資金と、家賃支払いの記録 | 個々の入金の出所 | 手取り額との比較(タイミング)と、あらゆる総収入額との比較(定義) |
| オファーレターまたは雇用証明書 | 提示された給与額、職位、開始日 | 給与の支払いが始まっていること、または条件が維持されること | まだ存在しない給与明細との比較 |
| 給付支給決定通知書 | Social Security、VA、年金、またはバウチャーからの現在の月額 | 賃貸契約期間全体にわたる受給資格の継続 | その金額が世帯収入に含まれていなかった場合の申請内容との比較 |
申請内容と照らし合わせる前に、まずこの表と照らし合わせて書類一式を確認する。賃貸希望者の収入を検証する際の最初の仕事は、各書類が証明するものと、単に示しているだけのものを切り分けることである。偽造書類だという疑いのほとんどは、本来証明するはずのないことを証明するよう求められた本物の書類から始まる。
家賃3倍ルールは総収入で判定されるため、入金額は常に不足して見える
標準的な家賃対収入の審査では、手取り額ではなく総月収と月額家賃を比較します。一般的な方式では総月収が家賃の3倍を要求し、ニューヨークで使われる40倍方式も同じ考え方を年額で表しています。手取り額が基準にならないのは、申告区分、福利厚生、退職金拠出によって変動し、共通の尺度として不適切だからです。
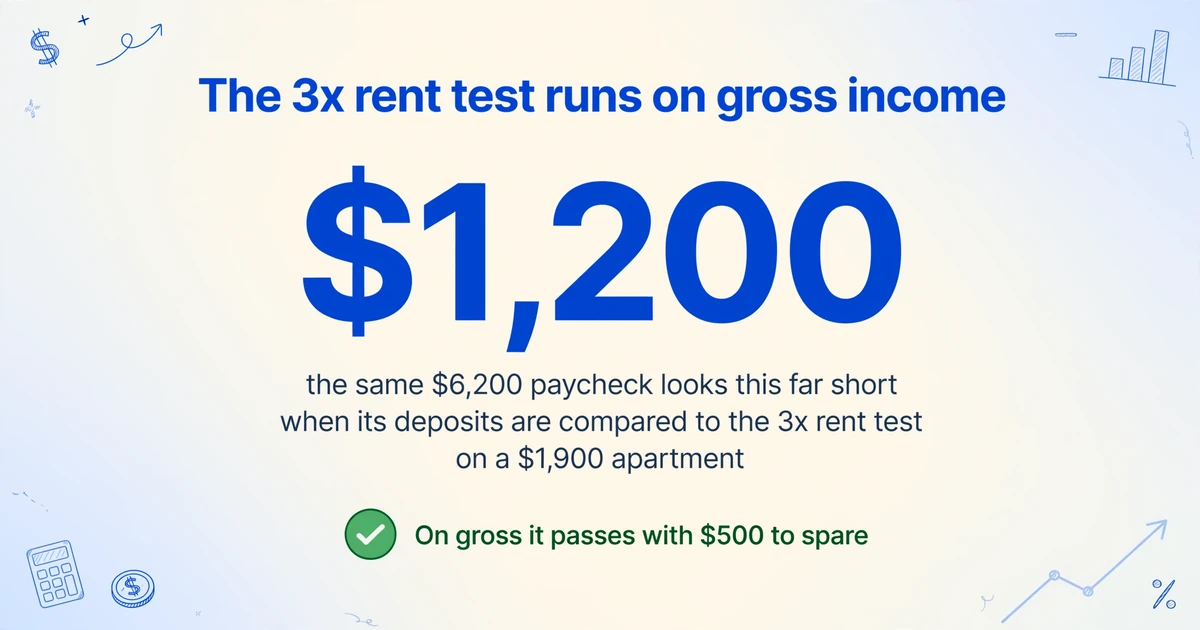
$1,900の住居で計算してみます。3倍の基準は総収入で月$5,700です。月給の申請者で給与明細の総収入が$6,200なら、$500の余裕で合格します。彼女の入金額は、源泉徴収と給与税で約27%差し引かれた後、月およそ$4,500です。入金額と比較すると$1,200不足し、書類は不正に見えます。この誤りは逆方向にも起こります。手取り額を記入した申請者は、書類が申請内容より高く見え、大家はそれを水増しと受け取るかもしれません。
比較する前に、すべての収入額を月額総収入に換算します。以降のすべての比較はこの正規化にかかっています。
給与の支払頻度は2つ目の正規化の落とし穴です。同じ総収入額でも支払頻度によって年換算額が変わり、その差は申請者を合否の境界線をまたがせるほど大きくなります。
| 給与明細に記載された頻度 | 月額総収入 | $3,100/期間の例 |
|---|---|---|
| 週払い | 総収入 × 52 ÷ 12 | $13,433 |
| 隔週払い(2週間ごと) | 総収入 × 26 ÷ 12 | $6,717 |
| 月2回払い(月に2回) | 総収入 × 2 | $6,200 |
| 月払い | 記載どおりの総収入 | $3,100 |
$3,100の給与明細2枚は、隔週サイクルでは月$6,717、月2回払いでは$6,200になります。$517の差は申請者の誠実さとは無関係です。これは雇用主が年に26回払うか24回払うかの違いによるもので、掛け算の前に給与明細から頻度を読み取る必要がある理由です。給与明細抽出のフィールド別ガイドでは、総収入、手取り額、控除、YTDの行を扱っています。
W-2は前年のものであり、新しい仕事には誤った年を示す
W-2は過去の証拠であり、転職や昇給後の現在の収入を証明することはできない。前年に$58,000を稼ぎ、3月に$72,000の仕事を始めた申請者の場合、W-2を年換算すると収入が$14,000過少となり、資格を満たす世帯が不合格になる可能性がある。逆のケースはさらに深刻である。2月に仕事を失った申請者が、何も変わっていないかのように前年のW-2を提出する場合である。書類は本物だが、もはや存在しない仕事を描写している。
連邦の支援住宅規則は、取るべき方向性を明確に示している。HUDの規則である24 CFR 5.609(c)(1)は、収入を前年から転記するのではなく、現在の状況から今後12か月間について推定することを求めている(eCFR, 24 CFR 5.609)。この規則は民間賃貸ではなく補助住宅を対象としているが、論理は通じる。問われているのは申請者が賃貸期間中にいくら稼ぐかであり、前年の税務書類は別の問いに答えている。
年初来累計の数字は関連する誤りを生む。YTD総額を経過暦月数で割ると、申請者が年間を通じて働いていない場合に収入が過少となる。3月に始めて10月までに$48,000のYTDを示す申請者は、10か月ではなく8か月分の給与を受け取っている。月額$4,800ではなく$6,000である。年央の昇給は旧レートと新レートを混ぜ合わせるため、YTDを年換算するとその間の値となり、どちらにも一致しない。現在の期間の総額に頻度を掛けて使用し、発効日を給与明細または書簡で確認すること。
暦ではなく現在のレートを年換算すること。開始日、昇給、空白期間があると、YTDはどの月も正確に描写しない混合値となる。
銀行明細書はお金が動いたことを示すのであり、稼いだことを示すのではない
預金は書類の中で最も弱い収入証拠である。預金はその出所を記録せずに送金を記録するだけだからである。総預金額の行は会話の出発点であり、決して検証済みの収入額ではない。
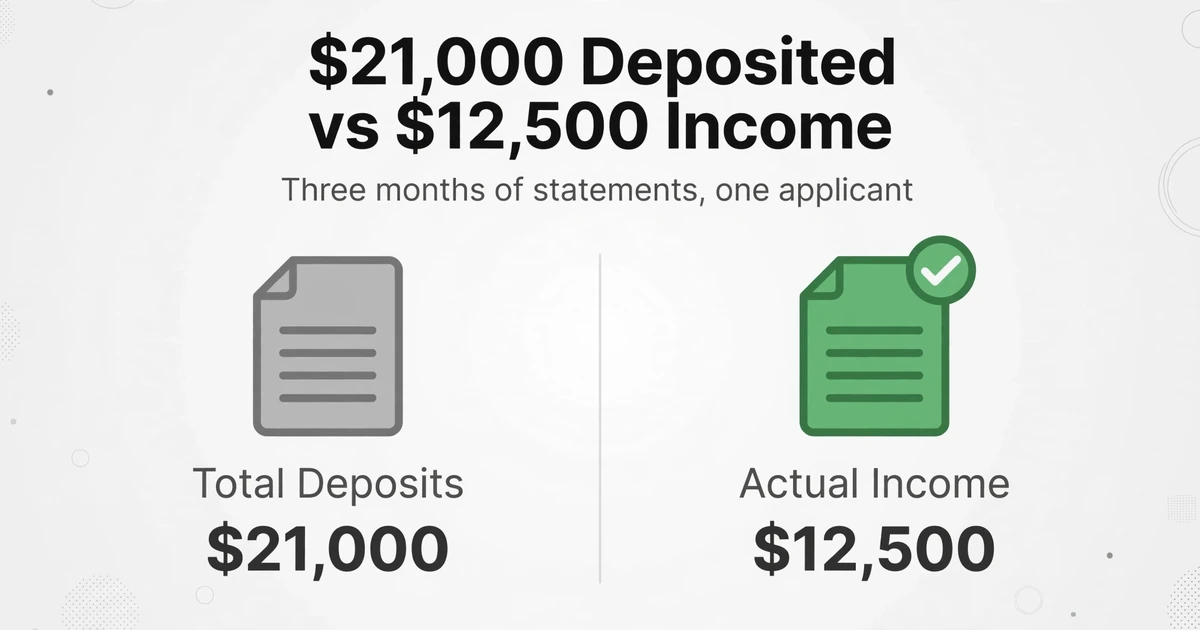
3か月分の明細書は$21,000の入金を示しながら、$12,500の収入しか含まないことがある。残りは申請者の貯蓄からの振替、税金の還付、ローンの支払い、前の大家から返還された敷金、またはルームメイトが支払いアプリを通じて送った食費の分担分である。いずれも家賃を支払う収入ではなく、明細書上ではすべて同じに見える。r/Landlordのある賃貸人が、Uberの収入、Venmoの明細書、銀行明細書を提出したと述べ、「私たちのお金はあちこちに散らばっていて、3つの口座すべてで入金がある」と注記したところ、返答は率直だった。いずれも安定した収入の証明にはならない(r/Landlord, 2023年3月)。
自営業の申請者にはこの問題が集中します。Schedule Cは上部に総収入、下部に純利益を報告し、その差は半分以上になることもあります。収入$140,000、純利益$52,000の事業が支えられる世帯収入は$52,000であり、$140,000ではありません。差額から仕入先、下請け、プラットフォーム手数料、機材費が差し引かれるためです。1099-Kも総額の数字です。手数料や返金を差し引く前の支払いを報告するもので、IRSが報告を義務付けるのは暦年で$20,000かつ200件を超える場合のみです(IRS Publication 1099)。1099-NECは2026年支払い分から$2,000の閾値が設けられたため、小規模な顧客はそもそも発行しない可能性があります。1099がないことは、未申告の仕事の証拠にはなりません。
収入とは、出所と反復性を伴う入金です。どちらも欠く入金は振替であり、振替は別の行に記載すべきものです。
すべてのドキュメントが同じ列に収まって初めて比較が成立します
6つのPDFが6つのレイアウトで存在すれば、比較は読解作業になり、読解こそが誤りの入り込む場所です。機械的な解決策は、まず列を決め、その後ですべてのドキュメントを同じ列に抽出させることです。
Custom Column Extractionはその順序で機能します。Applicant、Document、Employer or payer、Pay frequency、Period end、Gross this period、YTD gross、Total deductions、Net this period、Stated monthly incomeなど、必要な列名を入力すると、AIは固定位置の照合ではなくラベルの意味を理解して、各ドキュメント上の各値を特定します。同じ列セットで、ある処理業者の給与明細、別の雇用主のW-2、さらに別の銀行の銀行明細書を受け入れられます。賃貸申請書類が単一のフォーマットで届くことはほとんどないため、これは重要です。
- ファイルを開く前に列を書き出します。申請内容を記載する列を1つ含め、比較が記憶ではなく目に見える形になるようにします。
- 書類一式を1つのBatchとしてアップロードします。Batch処理は複数ファイルをまとめて通し、結果を1つのスプレッドシートにマージし、指定した列名をヘッダーにします。
- 複数ページのスキャンを1行にまとめます。書類一式が1つの長いスキャンで届いたり、銀行明細書が8ページに及ぶ場合は、Multi-Page Mergeをオンにして申請者名でグループ化します(各ページに名前が記載されている場合)。これによりページが8行ではなく1行を埋めます。
- 計算を行う2つの計算列を追加します。計算列は、印刷された値を抽出するのではなく、抽出中に値を計算します。
Net check (Gross this period − Total deductions − Net this period)は、給与明細の計算が合わない場合に差額を返し、Monthly gross (Gross this period × 26 ÷ 12)は隔週のBatchを同じ処理で月額に変換します。1つのBatchで支払い頻度が混在する場合は、申請者ごとにBatchを分けて実行し、列名の乗数が正しく保たれるようにします。 - スマホ撮影の写真には上位ティアを使用します。食卓で撮影された給与明細はよくあるケースです。Model Tierは処理レベルを設定し、Premiumは密集した手書き文字や複雑なレイアウトに対してより強力なビジョンモデルを使用します。
- 数値を使用する前に出所を確認します。Bboxハイライト付きのReview Modeでは、抽出されたセルをクリックして、元のページのどこからその値が来たかを確認できます。これにより、当期の行ではなくYTDの行から取得された月額数値を見つけられます。
これはドキュメントを自動で比較するものではありません。行は値を並べるだけで、どちらが正しいかの判断は読む人に委ねられます。変わるのは、6つのPDFを検索する代わりに、画面上で引き算として差分を確認できることです。
ファイルは安全に処理され、保存されません。
偽造された給与明細は、検査よりも先に算数で破綻することがほとんど
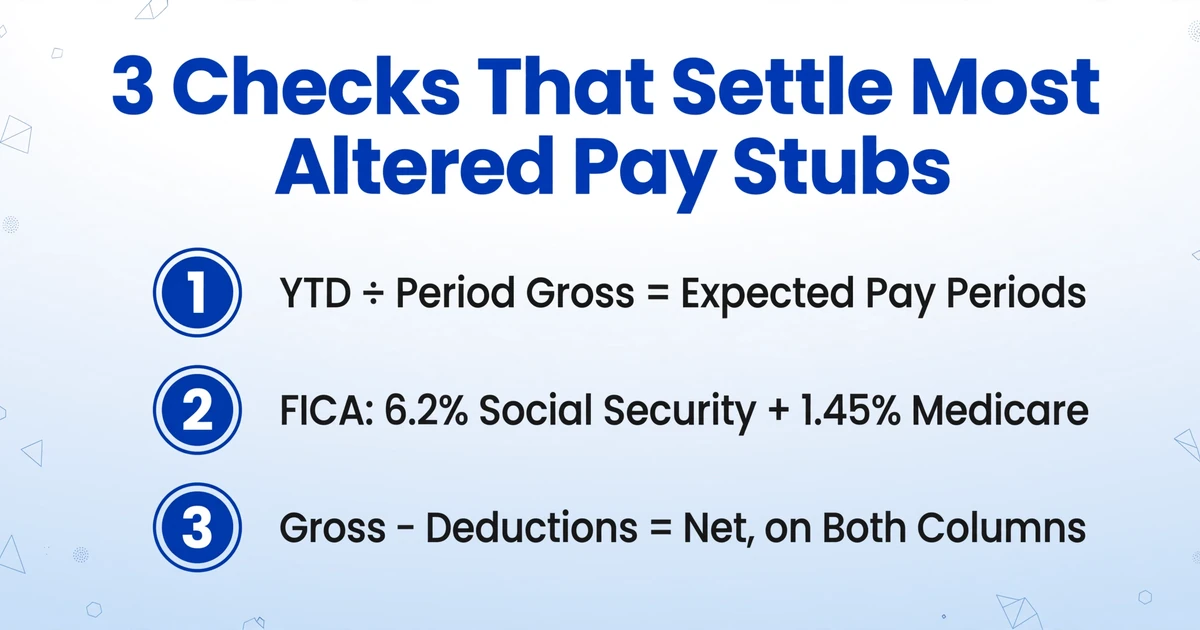
3つのチェックで、改ざんされた給与明細のほとんどは1分以内に決着します。いずれもフォレンジックツールを必要としません。ページ上の数字がそもそも給与計算システムから出たものかどうかを検証します。
年累計(YTD)を当期で割る。 YTDの総収入を当期の総収入で割ると、支払日までに経過した支給回数と一致するはずです。10月3日に支払われる隔週勤務の従業員は約20回の支給日を迎えており、1期$3,200ならYTDは約$64,000となります。$38,000と表示された明細には説明が必要です。最近の入社日か、年度途中の大幅な昇給です。どちらも記録がなければ、当期の数字だけがYTD列に触れずに入力された可能性が高いです。丸め誤差で30%の差は生じません。
FICAと総収入の照合。 社会保障税の源泉徴収は、2026年の賃金上限$184,500までの社会保障賃金の6.2%、メディケアは賃金上限なしで1.45%です(IRS Publication 15, 2026)。$3,200の小切手なら、社会保障税は約$198.40、メディケアは約$46.40となります。税前給付は賃金基数を多少動かすため、小さな差は許容されます。W-2従業員の明細にFICAの行がないのは、小さな差ではありません。
記載された行から手取り額を再計算する。 総収入から記載されたすべての控除を引いた額は、当期とYTD列の両方で手取り額と一致するはずです。改ざんされた明細は、総収入だけを変えて手取り額をそのままにしたり、手取り額だけを変えて控除をそのままにしたりすることがよくあります。
次に、給与明細と銀行明細書を比較します。手取り額は、支払日またはその前後に同額の入金として反映されるはずです。これは、偽造された給与明細がほとんど耐えられないチェックです。PDFを編集した人物は銀行の記録を操作できないからです。計算が合っていても入金がない、または金額が異なる場合は、入金が基準となる事実です。
雇用主の身元は別のチェックです。給与明細に印刷された番号ではなく、会社と電話番号を自分で調べます。その番号は、話を確認する準備ができた人物につながる可能性があるからです。州の事業登記では設立日が公開されているため、4年間の給与支払いを主張する会社が4か月前に設立されていた場合、それは書式の誤りとは別の問題です。計算と入金の一致は、レイアウトよりも重視されます。実在する雇用主の使い回されたテンプレートは見分けがつきにくいからです。
計算は不注意な偽造者を捕まえます。しかし、書類を証明するものではなく、実際の給与明細も年央の昇給やボーナスによってチェックに失敗することがあります。
不一致は、詐欺の認定ではなく、別の書類を請求する理由です
ギャップの後に取るべき正しい次のステップは、それを解消する書類を中立的な言葉で具体的に請求することです。告発は不公平であると同時に法的リスクがあり、不要です。誠実な申請者はもう1通の書類を提出できるからです。
r/Landlordのある貸主は、疑わしい給与明細の後に機能するアプローチを説明しました。申請者に、提出された給与明細では収入を確認できなかったと伝え、期限までに2か月分の銀行明細書と過去2年分の確定申告書を要求し、偽造については何も言わないというものです。投稿者の理由は、誠実な申請者は応じられ、偽造された書類は去っていくというものでした(r/Landlord、2021年8月)。
| ギャップの見え方 | 請求すべきもの |
|---|---|
| 申請額が入金と一致するが総収入と一致しない | まだ何も不要。まず総収入に再計算し、その後、申請者がどちらの基準を使ったかを尋ねます。 |
| 給与明細が1枚、または1サイクル全体をカバーしていない | 連続する2~3枚の給与明細。できればスクリーンショットではなく、給与ポータルからのPDF。 |
| 給与明細間でYTDの進捗が崩れている | その年の最初の支払日からの全セット、または人事を通じた雇用確認。 |
| 説明なく入金が手取り額を超えている | 全ページを含む完全な明細書、および大口入金の出所。自営業の場合は事業用銀行明細書。 |
| W-2の雇用主が現在の給与明細と異なる | 開始日と報酬率を記載したオファーレターまたは書面による確認。以前の仕事の説明ではありません。 |
| 自営業収入を総収入から主張している | Schedule Cと過去2年分の申告書、および6~12か月分の事業明細書。 |
プロセスを防御可能に保つルールが2つあります。第一に、同様の状況にある申請者に同じ書面基準を適用し、誰かを審査する前にその基準を文書化します。第二に、収入書類と消費者レポートを別々のレーンで管理します。信用、退去履歴、犯罪歴は消費者報告機関から取得され、そのようなレポートが拒否、より高い敷金、または連帯保証人の要求に何らかの形で関与した場合、Fair Credit Reporting Actにより、機関名を明記し、無料のコピーと異議申し立ての権利を説明する不利益措置通知が求められます(FTC, 2023)。自身で読む書類は消費者レポートではありませんが、審査製品の推奨は消費者レポートです。
バウチャーには独自の行が必要です。収入源保護がある管轄区域では、HUDは、申請者がその住戸を負担できるかどうかを判断する際にバウチャー支払いを無視すること自体が差別になり得ること、また雇用ベースの収入を要求することが適格な申請者を排除し得ることを警告しています(HUD)。ワシントン州はその計算を法令に明記しています。バウチャーまたは補助金は収入基準を適用する前に月額家賃から差し引かれるため、家賃3倍ルールはテナントの負担分に対して適用されます(RCW 59.18.255)。この法令が防ごうとしている誤りは、補助金を無視して全額家賃に倍数を適用することです。
この方法が生み出すのは防御可能な比較であり、適格性の判断ではありません
抽出ステップは値を列に配置し、定義した計算のみを実行します。信用調査、退去履歴検索、身元調査は行わず、書類の真正性も確認しません。書類フォレンジック、つまりファイルが改ざんされたという判定は、独自のツールを備えた別のサービスです。
また、書類を比較したり、どの数値が正しいかを判断したりすることもありません。計算列は、ある給与明細で総収入から控除を引いた額が手取り額と一致しないことを示せます。しかし、そのW-2が申請者が退職した仕事のものであることや、入金が貯蓄からの振替であることは分かりません。これらは文脈に関する判断であり、文脈は書類一式を読む人が補うものです。
さらに3つの境界が重要です。このツールは雇用主への雇用確認を行いません。これはその仕事が存在することを確認する唯一の方法です。住宅プログラムの規則に基づく適格収入を計算しないため、補助住宅の書類には依然としてプログラム独自の方法が必要です。そして適格性を判断しません。基準、例外、不利益措置は大家と、該当する場合は現地法に委ねられます。
エクスポートには社会保障番号、口座番号、住所が含まれます。自身の保持ルールに従って保管し、特定の要求に必要なものだけを共有し、不要になったものは削除してください。ワークフローの残りを構築する場合、物件管理向け書類抽出ツールの比較ではこれが物件管理システムの隣でどのように位置づけられるかを扱い、スポットチェックサンプリングはバッチ処理後の適切なフォローアップです。
承認後、賃貸契約は独自の書類問題をもたらします。賃貸契約書データの条件、日付、更新条項は、賃貸期間中ずっと追跡する必要があります。収入書類はその記録の入り口であり、全体ではありません。
賃貸人の収入証明:よくある質問
賃貸申込で収入証明として認められるものは?
直近の給与明細、W-2、確定申告書、1099形式、銀行明細書、オファーレター、雇用証明書、給付金支給決定通知書はいずれも該当します。適切な組み合わせは申込者の収入の得方によって異なります。雇用されている場合は連続する給与明細と前年のW-2、自営業の場合は2年分の確定申告書と事業用明細書、新規採用の場合はオファーレターと給与支払開始後の最初の給与明細が最適です。
家賃3倍ルールは総収入と手取り額のどちらを使うべき?
総収入です。一般的なルールは月額家賃×3=必要な月額総収入で、年収40倍版も同じ考えをやや厳格に述べたものです。総収入と手取り入金額を比較すると、源泉徴収と給与税で給与の4分の1以上が銀行に届く前に差し引かれるため、資格を満たす申込者が不合格になります。
給与明細は何枚請求すべき?
連続する3枚が民間市場で一般的な要求で、1回の給与サイクル全体を確認し、給与明細間でYTDが適切な額だけ増えているかを確認するのに十分です。連邦の補助住宅の基準はより厳格で、HUDの確認付録では直近の連続する4~6枚を求めており、年換算の前に給与頻度の確認を義務付けています。数を決めて基準に明記し、全員に適用しましょう。
給与明細の代わりに銀行明細書を受け付けられますか?
はい、自営業や変動収入の申込者には通常そうせざるを得ません。これらは収入の証拠ではなく入金の証拠として扱いましょう。2~3か月分の全ページを請求し、高額・端数なし・申告された業務と一致しない入金についてはその出所を尋ねましょう。出所のない明細書は書類一式の中で最も弱い証拠です。
自営業の申請者の収入はどう確認すればよいですか?
総収入ではなく純利益を使用します。Schedule Cを含む直近2回分の確定申告書、6~12か月分の事業用銀行明細書、確定申告が1年以上前の場合は最近の請求書または損益計算書を求めます。純利益と入金額を比較し、申請者自身の口座間の振替は除外します。1099-Kは総額であり、それ単独で収入として使用すべきではありません。
このツールは給与明細が偽造かどうかを判定できますか?
いいえ。値の抽出と、総支給額から控除額と手取り額を差し引くといった照合列の計算は可能です。書類が改ざんされたかどうかの判断は鑑定上の判断であり、本記事の算術チェックは選別手順であって証明ではありません。すべてのチェックを通過した明細でも改ざんされている可能性があり、昇給や賞与が原因で本物の明細が1つのチェックに失敗することもあります。
信用調査や身元調査は行いますか?
いいえ。信用情報、退去履歴、犯罪歴は消費者報告機関から取得するものであり、収入書類から得られるものではありません。このワークフローは収入書類一式のみを対象としており、スクリーニングレポートに依存する決定にはFCRAの不利益措置通知の要件が伴います。
書類一式は、信じるか信じないかを判断する書類の山ではありません。同じ収入を複数の方法で測定したものであり、その差を説明することが求められます。