Freelancer, die Venmo-Einnahmen verfolgen:
Drei Felder, die für die Steuer wichtig sind
Wenn Sie als Freelancer Venmo-Zahlungen annehmen, wissen Sie bereits, dass die Einnahmen in Schedule C, Zeile 1, gehören. Die Frage ist, wie Sie sie dorthin bekommen, wenn das Rohmaterial aus zwanzig Screenshots auf Ihrem Telefon besteht – jeder mit einem anderen Betrag, einem anderen Datum und einem anderen Namen. Drei Felder jeder Zahlung tragen die gesamte Last Ihrer Steuererklärung: der Betrag, das Datum und der Zahlende. Aber jedes dieser drei Felder hat eine steuerspezifische Besonderheit, die den Unterschied zwischen einem sauberen Schedule C und einem Last-Minute-Chaos ausmacht.
Die wichtigsten Erkenntnisse
- Zwanzig Venmo-Screenshots auf Ihrem Telefon, eine Stunde manuelle Eingabe pro Monat – und Sie sind sich immer noch nicht sicher, zu welchem Quartal die Zahlung vom 31. März gehört.
- Ein Venmo-Screenshot zeigt zwölf sichtbare Datenpunkte – Transaktions-ID, Finanzierungsquelle, Memo-Zeile – aber der IRS braucht nur drei davon, um Ihren Schedule C abzuschließen. Die anderen neun sind steuerliches Rauschen, für dessen Erfassung Sie Zeit bezahlt haben.
- Definieren Sie Betrag, Datum und @Benutzername einmal und legen Sie dann jeden Screenshot in einen einzigen Batch. Dieselben drei Spalten erzeugen dieselben drei Werte, egal ob der Screenshot 2024 aus der Mobile-App oder 2026 aus der Weboberfläche stammt.
Warum Betrag, Datum und Zahlender die einzigen drei Felder sind, die das IRS interessieren
Jeder Venmo-Zahlungsbeleg enthält mehr Informationen, als ein Freiberufler für Steuerzwecke tatsächlich benötigt. Die Transaktions-ID, die Finanzierungsquelle (Bankkonto vs. Venmo-Guthaben vs. Debitkarte), der Venmo-Betreff, der Zahlungsstatus – nichts davon erscheint auf dem Schedule C. Das IRS fragt bei jeder Geschäftstransaktion nach drei Dingen: wie viel Sie erhalten haben (Betrag → Schedule C, Zeile 1, Bruttoeinnahmen), wann Sie es erhalten haben (Datum → bestimmt Steuerjahr und Quartal der Steuervorauszahlung) und wer Sie bezahlt hat (Zahlender → zum Abgleich mit etwaig ausgestellten 1099-Formularen).
Alles andere auf dem Beleg ist für Steuerzwecke irrelevant – nützlich für Ihre eigenen betrieblichen Aufzeichnungen vielleicht, aber nicht vom IRS gefordert. Schedule C (Formular 1040), das Formular, mit dem Einzelunternehmer ihre Geschäftseinnahmen und -ausgaben melden, fasst Zahlungen zu einer einzigen jährlichen Summe zusammen. Es muss nicht wissen, dass eine Zahlung über eine Debitkarte lief oder dass der Kunde einen Betreff mit „Danke!“ geschrieben hat. Es braucht die Zahl und ein Datumszuordnungssystem, mit dem Sie und das IRS sich darüber einig sind, in welchem Jahr – und innerhalb des Jahres, in welchem Quartal der Steuervorauszahlung – die Zahlung anfällt.
Die Meldeumgebung für das Formular 1099-K hat sich mit dem im Juli 2025 verabschiedeten One Big Beautiful Bill Act (OBBBA) deutlich verändert. Die bundesstaatliche Schwelle, ab der Venmo einen 1099-K ausstellen muss, kehrte auf 20.000 US-Dollar Bruttozahlungen und mehr als 200 Transaktionen pro Jahr zurück – und hob damit die geplante Absenkung auf 600 US-Dollar auf. Diese Schwellenänderung ändert jedoch nichts an der Pflicht eines Freiberuflers, jeden Dollar an selbstständigen Einkünften über 400 US-Dollar zu melden. Wenn Sie in diesem Jahr 5.000 US-Dollar an Venmo-Zahlungen von fünfzehn Kunden erhalten, melden Sie diese 5.000 US-Dollar auf Schedule C – unabhängig davon, ob Venmo Ihnen ein Papier ausstellt oder nicht.
Die drei Felder eines Venmo-Belegs, die für Ihre Steuererklärung relevant sind – Betrag, Datum und Zahlender – sind dieselben drei Felder, unabhängig davon, ob Sie einen 1099-K erhalten. Das Formular ändert nicht, was Sie nachverfolgen müssen. Es ändert nur, wie das IRS Ihre Zahlen gegenprüft.
Der Name auf der Zahlung stimmt nicht mit dem Namen auf dem 1099 überein
Von den drei Feldern bereitet die Identität des Zahlers Freelancern die meisten Probleme – und das nicht, weil sie den Namen auf dem Bildschirm nicht finden würden. Wo der Name des Zahlers auf einem Venmo-Screenshot erscheint wird separat behandelt. Das Problem ist, was der Screenshot zeigt im Vergleich zu dem, was der IRS erwartet.
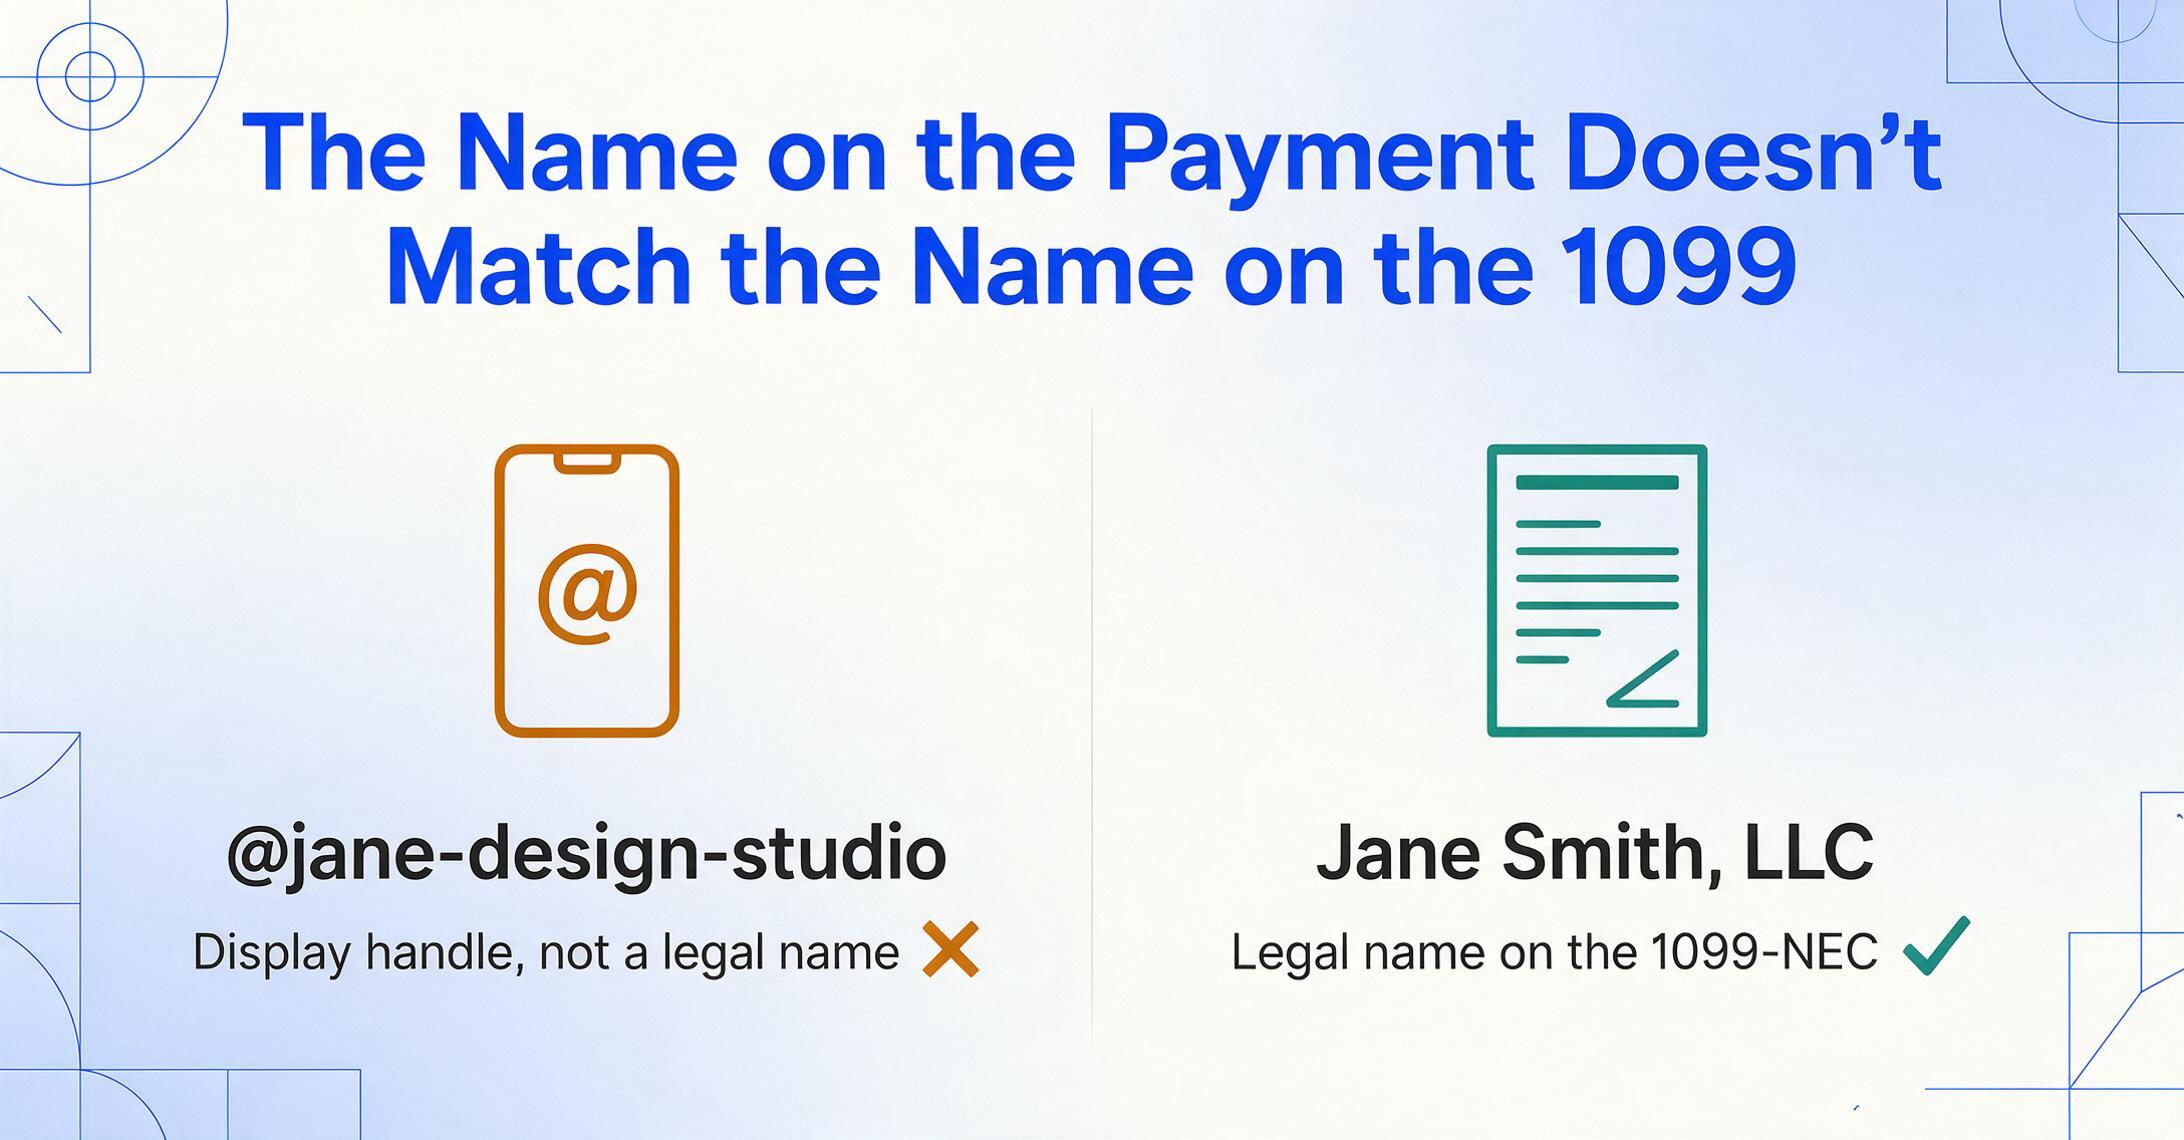
Venmo zeigt pro Person zwei Namen an: einen anpassbaren Anzeigenamen („Jane D.“) und einen dauerhaften @Benutzername-Handle („@jane-design-studio“). Keiner davon ist ein rechtlicher Name. Wenn Ihnen ein Kunde 1.500 $ für ein Website-Redesign überweist, zeigt der Screenshot „@jane-design-studio“ an, nicht „Jane Smith, LLC“ – und das wäre der Name, den Sie mit einem 1099-NEC abgleichen müssten, falls dieser Kunde ein Unternehmen ist, das ein solches Formular ausstellt.
Für einen Freelancer, der fünfzehn bis zwanzig Kunden betreut, die jeweils über Venmo zahlen, führt diese Diskrepanz zur Steuerzeit zu einem echten Abstimmungsproblem. Sie wissen, dass Sie in diesem Quartal zwanzig Venmo-Zahlungen erhalten haben. Ihre Kundenliste umfasst fünfzehn Namen. Einige Venmo-Handles Ihrer Kunden stimmen nicht offensichtlich mit ihren Firmennamen überein. Der @Benutzername ist die stabile Kennung – er ändert sich nicht, wenn jemand seinen Anzeigenamen aktualisiert – und ist daher derjenige, den Sie in Ihrer Extraktionsausgabe festhalten sollten. Für Schedule-C-Zwecke und für den Abgleich mit etwaigen 1099-Formularen, die im Januar eintreffen, benötigen Sie jedoch den rechtlichen Namen oder Firmennamen hinter dem Handle.
Wenn Sie das Zahlungsfeld aus jedem Screenshot extrahieren, erfassen Sie den @Benutzername als primären Spaltenwert und pflegen Sie eine separate Zuordnung zu rechtlichen Namen – eine einfache zweispaltige Nachschlagetabelle in derselben Tabellenkalkulation. QuickBooks Solopreneur und FreshBooks ermöglichen es Ihnen beide, Einnahmen nach Kunde zu kennzeichnen; Wave ermöglicht Ihnen die Einrichtung von Kundendatensätzen mit rechtlichen Namen und Zahlungsplattform-Kennungen. Die Extraktion liefert Ihnen das Rohmaterial. Der Zuordnungsschritt ist eine separate, einmalige Übung, die @jane-design-studio in einen echten Zahlungsdatensatz verwandelt, den Sie mit den 1099-Formularen aus dem Januar abgleichen können.
Das Datumsfeld entscheidet, für welches Quartal Sie zahlen
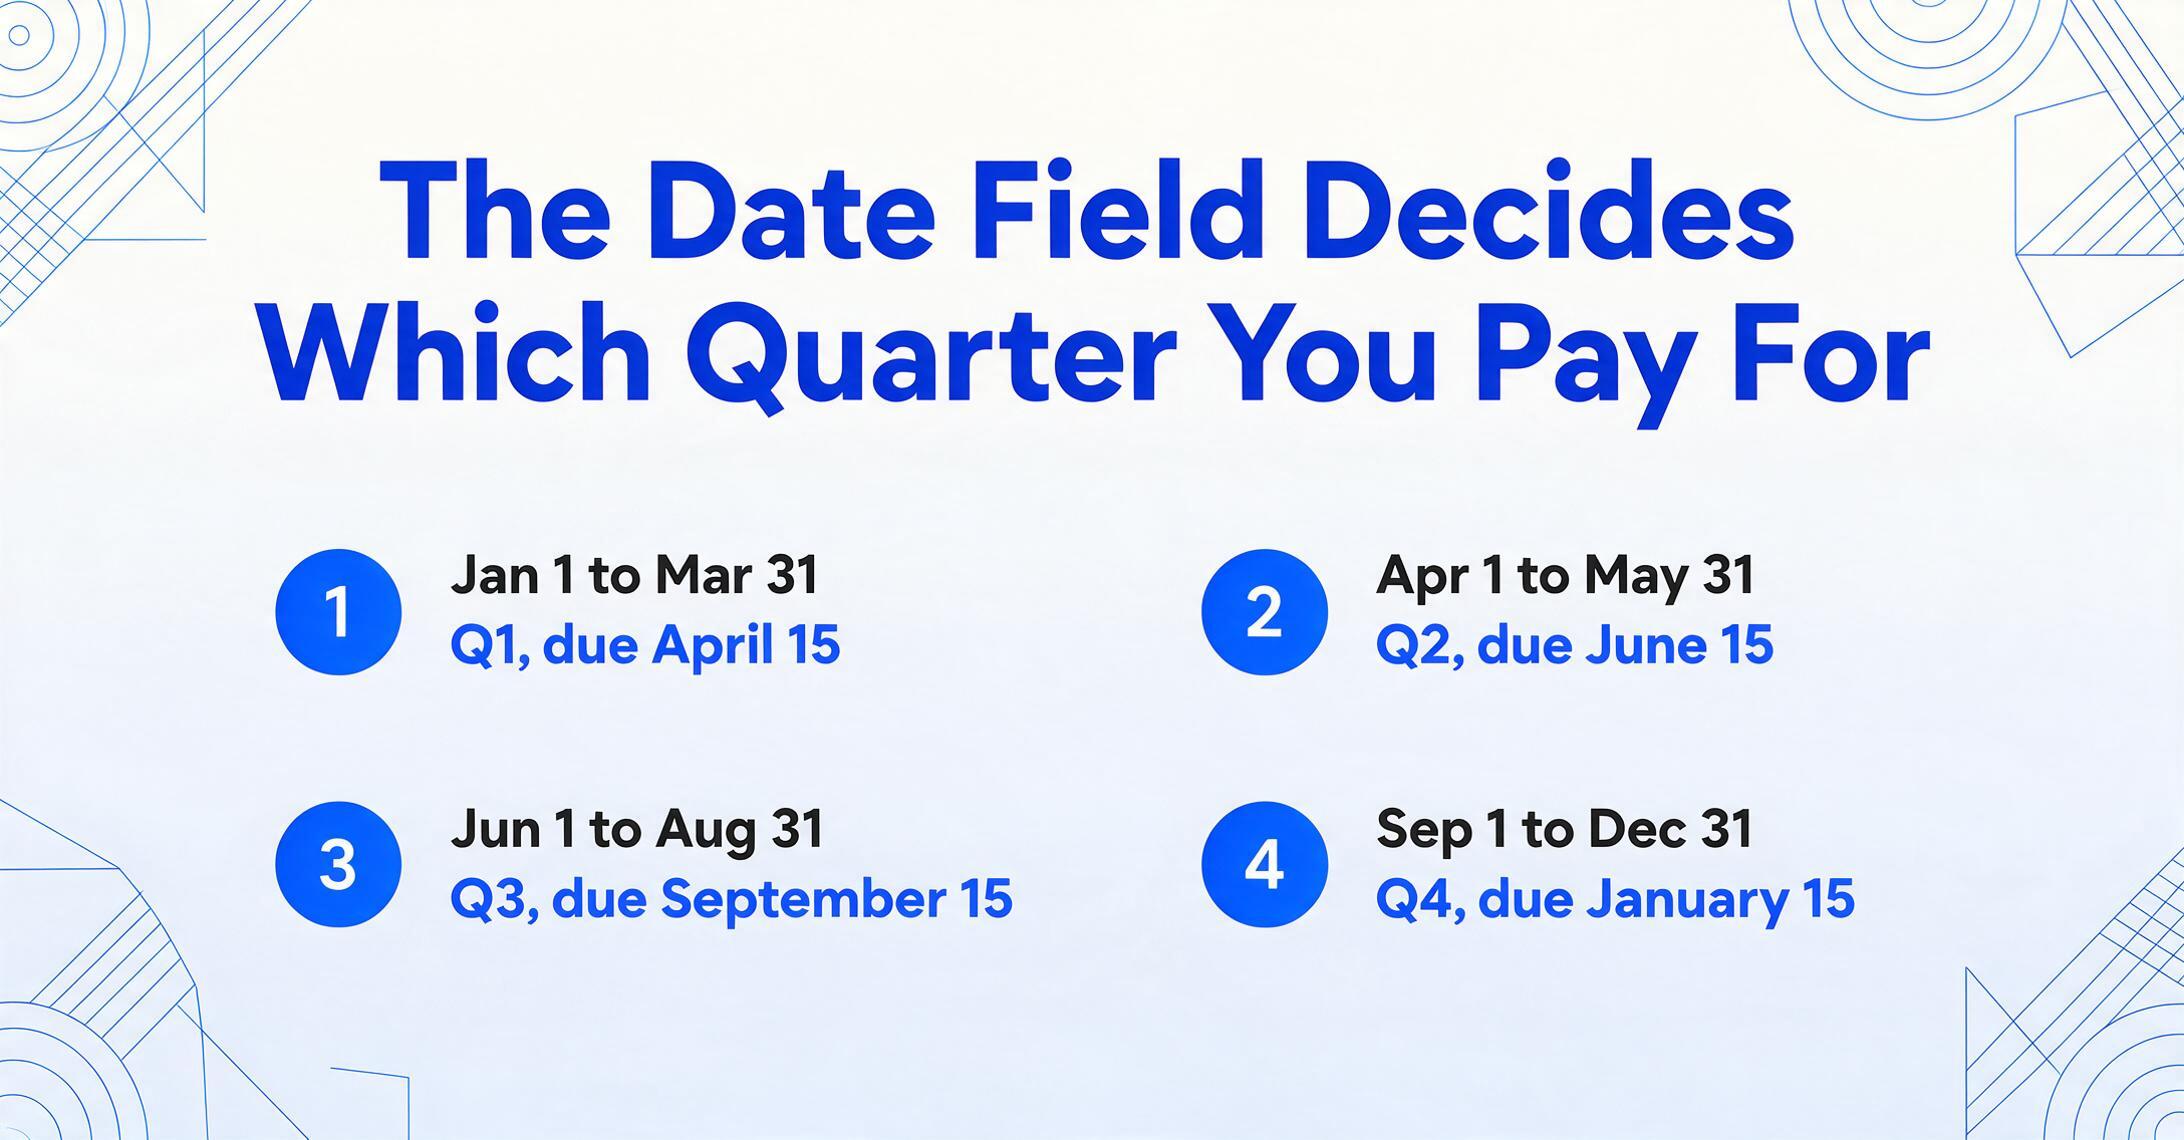
Für Freiberufler, die vierteljährliche Steuervorauszahlungen leisten, ist das Datum auf einem Venmo-Screenshot nicht nur eine Kalenderreferenz – es bestimmt, welche Vorauszahlungsfrist diese Einnahmen abdeckt. Die Selbstständigensteuer beträgt 15,3 % (12,4 % für die Sozialversicherung plus 2,9 % für Medicare, berechnet auf 92,35 % des Nettoverdienstes über Schedule SE), und Freiberufler, die voraussichtlich 1.000 $ oder mehr an Steuern schulden, sind verpflichtet, vierteljährlich mit Formular 1040-ES zu zahlen.
Diese vierteljährlichen Fristen folgen keinem klaren Drei-Monats-Muster: 15. April (Einnahmen vom 1. Januar bis 31. März), 15. Juni (1. April bis 31. Mai), 15. September (1. Juni bis 31. August) und 15. Januar des Folgejahres (1. September bis 31. Dezember). Eine Venmo-Zahlung, die am 31. März abgeschlossen wird, gehört zu Q1 – fällig am 15. April. Eine Zahlung, die am 2. April abgeschlossen wird, gehört zu Q2 – fällig am 15. Juni. Der Unterschied von einem Tag verschiebt Ihre Steuerzahlung um ein ganzes Quartal.
Die meisten Freiberufler verwenden die Einnahmen-Überschuss-Rechnung (EÜR), d. h. Einnahmen werden erfasst, wenn sie eingehen, nicht wenn die Rechnung gesendet wurde. Der IRS erkennt Einnahmen aus Zahlungs-Apps an, wenn die Transaktion abgeschlossen ist und die Gelder auf Ihrem Venmo-Guthaben verfügbar sind. Eine Zahlung, die auf dem Screenshot als „Ausstehend“ angezeigt wird, ist noch keine Einnahme – das Datum auf diesem Screenshot ist eine Schätzung, kein Transaktionsnachweis. Der Extraktions-Workflow sollte das Datum von der Detailseite der abgeschlossenen Transaktion erfassen, nicht von einem ausstehenden Status oder einer Feed-Ansicht mit „Gestern“.
Es gibt einen engeren Randfall, der wichtig ist, wenn Sie Ihre Venmo-Einnahmen mit Ihren Kontoauszügen abgleichen: Wenn Sie Ihr Venmo-Guthaben wöchentlich in einer Sammelüberweisung auf Ihr Bankkonto übertragen, zeigt der Kontoauszug die Überweisungsdaten, nicht die einzelnen Zahlungsdaten. Eine Zahlung, die am 28. März eingegangen ist, könnte auf Ihrem Kontoauszug am 1. April erscheinen, wenn Sie nach Monatsende eine Sammelüberweisung durchgeführt haben. Für Schedule-C-Zwecke ist das Einnahmedatum der 28. März (als die Venmo-Zahlung für Sie verfügbar war), nicht das Datum des Kontoauszugs. Das aus Ihrem Screenshot extrahierte Datum ist Ihr maßgeblicher Nachweis – behalten Sie es, ersetzen Sie es nicht durch das Banküberweisungsdatum.
Das eigentliche Freelancer-Problem: zwanzig Screenshots, nicht einer
Jeder Steuerartikel über Venmo geht davon aus, dass Sie es mit ein oder zwei Transaktionen zu tun haben. Die Realität von Freelancern sieht anders aus. Wenn Sie als freiberuflicher Autor mit fünf Stammkunden arbeiten, als Grafikdesigner pro Projekt abrechnen oder als Nachhilfelehrer im Laufe des Monats Zahlungen für Unterrichtsstunden erhalten, haben Sie es mit zehn, zwanzig oder sogar dreißig Venmo-Zahlungen pro Monat zu tun. Jede einzelne ist ein separater Screenshot in Ihrer Kamerarolle, jeder zeigt dieselben drei Felder im selben Layout, jeder muss zu einer Zeile in Ihrem Einkommensprotokoll werden.
Die einzelnen Kniffe – die Lücke zwischen @Benutzername und legalem Namen, die vierteljährliche Datumszuordnung, die Brutto- und Nettoeinnahmen aus Gebühren für Geschäftsprofile – summieren sich, wenn Sie es mit einer großen Menge zu tun haben. Fehlt eine @Benutzername-Zuordnung, werden die Zahlungen eines Kunden in Ihrer Schedule C nicht korrekt aggregiert. Wird eine Zahlung vom 31. März fälschlich dem Q2 zugeordnet, ist Ihre Steuervorauszahlung für Q1 zu niedrig. Die Genauigkeit pro Feld ist wichtiger, wenn Sie zwanzig Gelegenheiten haben, einen Fehler zu machen, als wenn Sie nur eine oder zwei haben.
Die manuelle Eingabe verstärkt das Risiko auf andere Weise: Bei drei Minuten pro Screenshot (Bild öffnen, Felder lesen, in die Tabelle tippen, prüfen) kosten zwanzig Zahlungen eine Stunde Dateneingabe. Das ist eine Stunde ohne Genauigkeitsgarantie, ohne Gegenprüfung und ohne Möglichkeit, eine vertauschte Zahl zu bemerken, bis Ihr Steuerberater fragt, warum eine Zahlung von $250 als $520 angezeigt wird. Das Mengenproblem ist nicht nur eine Frage der Zeit – es geht darum, dass sich die Fehlerquote mit jeder manuell eingegebenen Zahlung vervielfacht.
Von Venmo-Screenshots zu Schedule C – in einem Durchgang
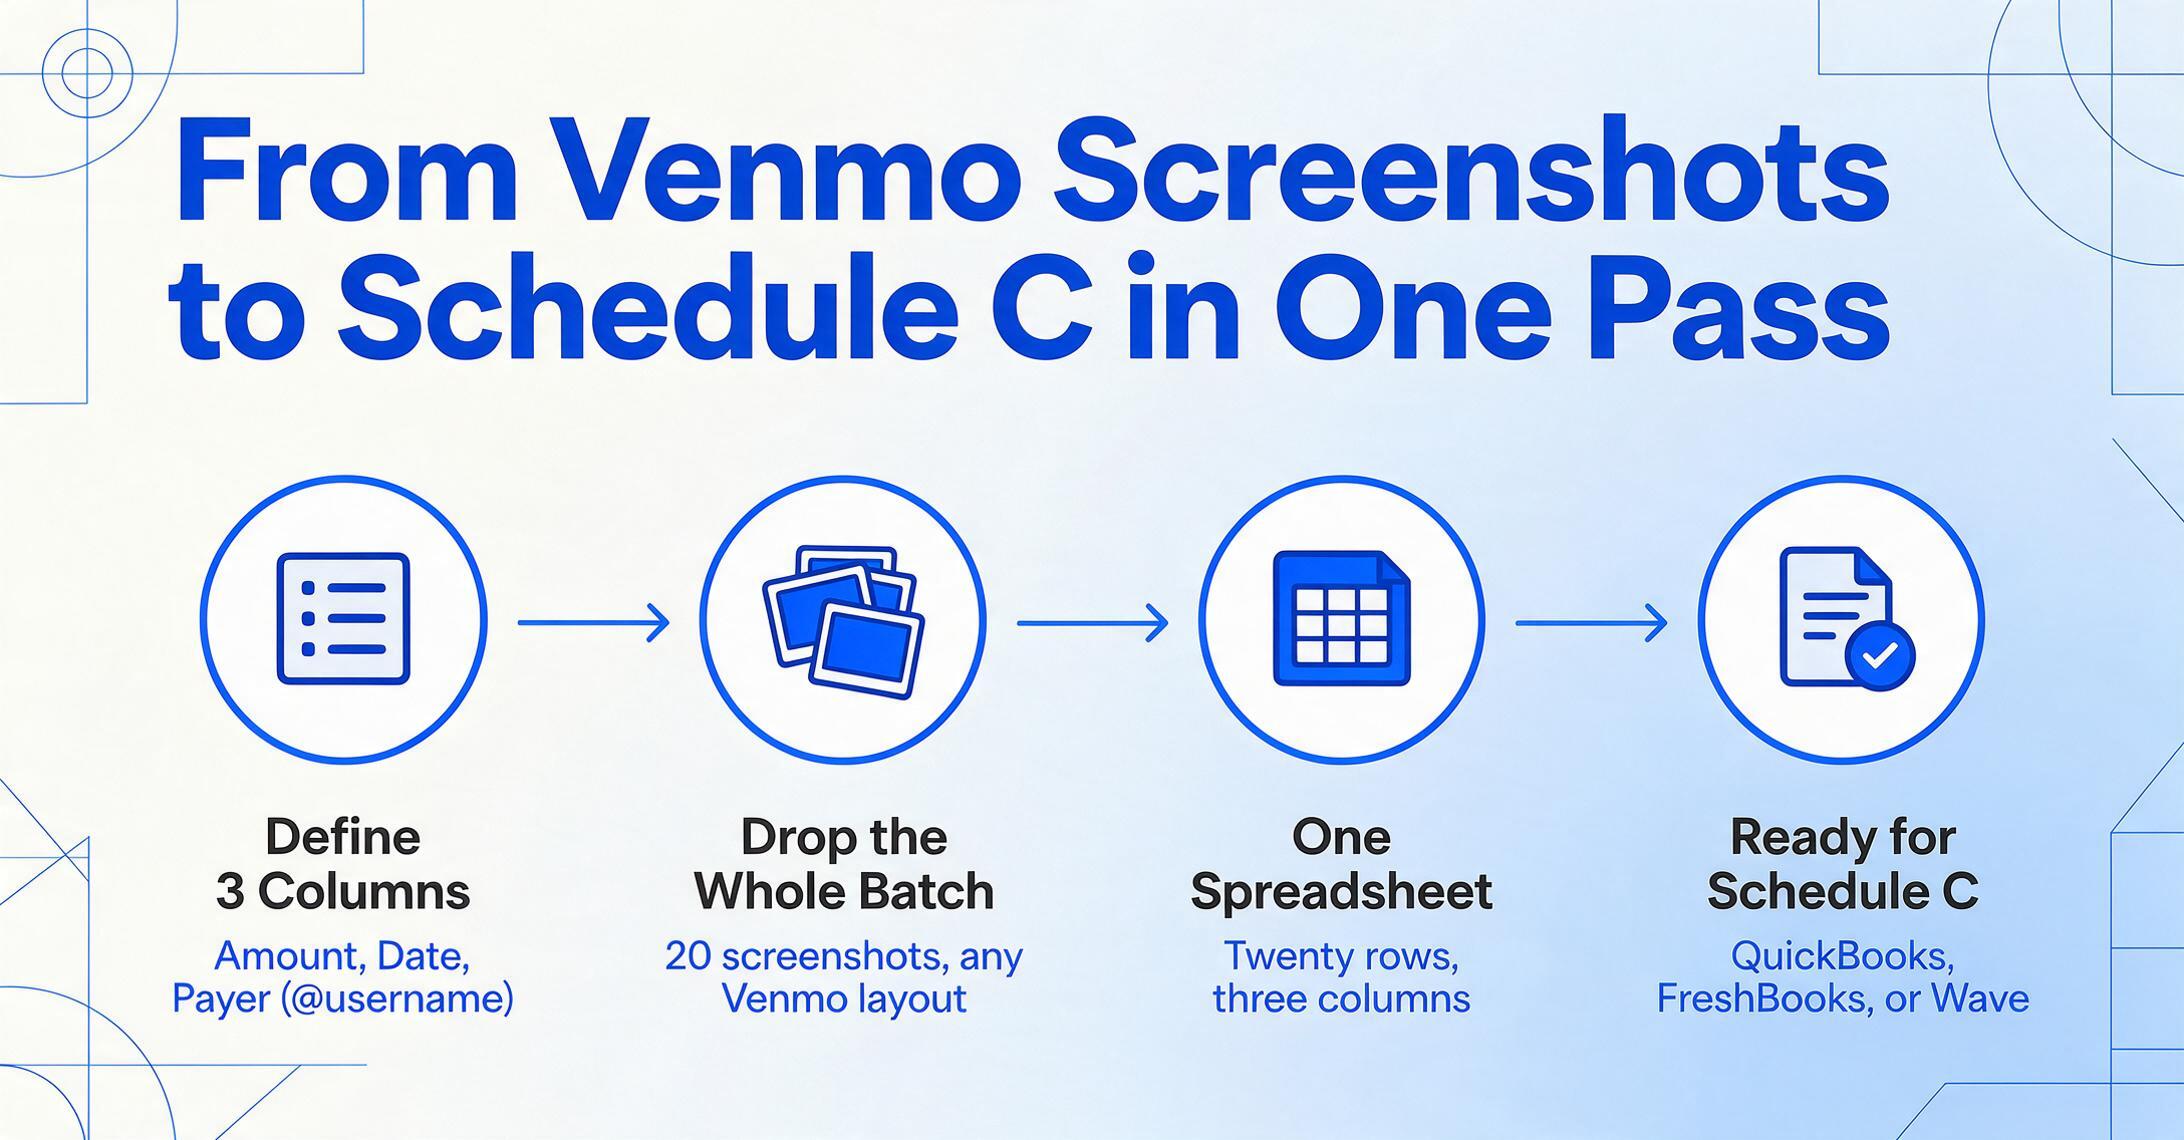
Hier unterscheidet sich der Extraktions-Workflow vom manuellen Ansatz. Statt jeden Screenshot einzeln zu öffnen, definieren Sie die gewünschten Spalten einmal – Benutzerdefinierte Spaltenextraktion, bei der Sie die Spaltennamen eingeben und die KI den passenden Wert in jedem Bild findet, indem sie versteht, was das Feld bedeutet, und nicht, wo es auf dem Bildschirm sitzt. Für Venmo-Screenshots bedeutet das drei Spalten: Amount, Date, Payer (@Benutzername).
Da die Extraktion semantisch und nicht positionsbasiert ist, spielt es keine Rolle, ob Ihre Screenshots aus der Venmo-Mobil-App stammen (wo Felder in einem Kartenlayout sitzen), aus der Weboberfläche unter venmo.com (Desktop-Ansicht mit einer Spalte) oder aus einer Mischung aus beidem – oder sogar aus der alten Venmo-Oberfläche vor dem Redesign 2026. Dieselben drei Spaltennamen erzeugen aus jedem Screenshot dieselben drei Werte, weil die KI „die Zahl, die wie ein Dollar-Betrag aussieht", „die Datumszeichenfolge" und „den mit @ beginnenden Benutzernamen" liest, statt Pixelkoordinaten zu prüfen.
Laden Sie alle Screenshots in einen einzigen Stapel. Die Ausgabe ist eine Tabelle: zwanzig Zeilen, drei Spalten, eine Zeile pro Zahlung. Diese Tabelle kann direkt in QuickBooks Solopreneur importiert werden (das Steuerkategorisierung und vierteljährliche Steuerschätzungen bietet), in FreshBooks (das sich durch Rechnungsstellung und Spesenverfolgung auszeichnet) oder in Wave (eine kostenlose Option für Freelancer mit einem Einkommen unter $50.000). Wenn Sie mit einem Steuerberater zusammenarbeiten, ist eine saubere Tabelle mit drei Spalten genau das Format, das er benötigt, um Ihre Bruttoeinnahmen in der Schedule C zu prüfen – ohne durch den Venmo-Transaktionsverlauf zu scrollen oder auf dem Monitor auf Telefon-Screenshots zu schielen.
Der Workflow löst das Mengenproblem, weil er im Aufbau linear und pro Screenshot konstant ist: einmal definieren, viele verarbeiten. Der erste Screenshot dauert genauso lange wie der dreißigste. Die Batch-Ausgabe liefert Ihnen eine einzige Zahl — die gesamten Bruttoeinnahmen —, die direkt in Schedule C, Zeile 1, einfließt, ohne Übertragungsfehler, ohne übersprungene Zeilen, ohne die Frage „Habe ich einen verpasst?“
Wenn Sie auch Einnahmen aus einem Venmo-Geschäftsprofil erfassen (bei denen die Gebühr von 1,9 % + 0,10 $ anfällt), fügen Sie eine vierte Spalte für Fee hinzu — oder verwenden Sie eine berechnete Spalte, um den Nettobetrag direkt zu ermitteln. Der gleiche Extraktionsansatz funktioniert über mehrere Zahlungsplattformen hinweg. Wenn Ihre Kunden also auch über PayPal oder Cash App zahlen, können Sie alle Screenshots in einen Batch legen und ein einheitliches Einnahmeprotokoll erhalten — PayPal-Screenshots haben ihre eigenen Feld-Fallen (brutto vs. netto nach G&S-Gebühren, das Problem mit dem Händlernamen), und die plattformübergreifende Screenshot-Extraktion für Zahlungen bringt jede Plattform unter ein einziges Spaltenset.
FAQ
Muss ich die Venmo-Verkäufergebühr in meiner Steuererklärung angeben?
Ja, wenn Sie Zahlungen über ein Venmo-Geschäftsprofil erhalten oder Kunden Zahlungen als „Waren und Dienstleistungen“ kennzeichnen, ist die Gebühr von 1,9 % + 0,10 $ pro Transaktion ein abzugsfähiger Geschäftsaufwand. Erfassen Sie sie als separate Spalte in Ihrer Extraktionsausgabe und melden Sie sie in Schedule C, Zeile 10 (Provisionen und Gebühren). Der Bruttobetrag aus dem Screenshot kommt in Zeile 1; die Gebührensumme reduziert Ihren Nettogewinn.
Was, wenn mein Kunde ebenfalls ein Unternehmen ist und ein 1099-NEC ausstellt?
Wenn ein Kunde Ihnen im Laufe des Jahres 600 $ oder mehr über Venmo zahlt und als Unternehmen tätig ist, sollte er Ihnen ein Formular 1099-NEC ausstellen. Der @Benutzername aus Ihren extrahierten Venmo-Datensätzen ist der Schlüssel, um die Zahlungen mit diesem 1099 abzugleichen. Behalten Sie die Kundenzuordnungstabelle, die wir zuvor beschrieben haben — sie verbindet den Venmo-Handle mit dem rechtlichen Namen auf dem 1099-NEC, sodass Sie bestätigen können, dass der Betrag mit dem übereinstimmt, was Sie erfasst haben.
Kann ich für die Venmo-Erfassung als Freelancer nur drei Spalten verwenden?
Für die IRS-Meldung: ja. Betrag (Schedule C, Zeile 1), Datum (für die quartalsweise Zuordnung) und Zahlender (für den 1099-Abgleich und Kundenunterlagen) sind die einzigen Felder, die das IRS verlangt. Für Ihren eigenen Arbeitsablauf benötigen Sie möglicherweise zusätzliche Spalten – Projektname, Rechnungsnummer, Kunden-E-Mail –, aber diese sind operativer Natur. Mit dem Drei-Spalten-Minimum kommen Sie durch die Steuersaison.
Was ist, wenn ich private und geschäftliche Zahlungen in meinem Venmo-Konto vermischt habe?
Das ist der häufigste Venmo-Fehler von Freelancern, und er ist behebbar. Teilen Sie die Screenshots in zwei Gruppen auf – geschäftliche Zahlungen (Kundenaufträge, Freelance-Einkommen) und private Überweisungen (geteilte Restaurantrechnungen, Geschenke, Miete). Nur die geschäftlichen Zahlungen fließen in Ihre Schedule C ein. Der Extraktionsprozess verarbeitet beide Gruppen auf dieselbe Weise; Sie müssen die Ausgabe nur entsprechend kennzeichnen. Das IRS behandelt private Überweisungen auf Venmo als nicht steuerpflichtig, aber wenn Ihr Konto gemischte Transaktionen enthält, ist Ihre Buchführung der einzige Weg, um zu belegen, was was ist.
Hat die Änderung der 1099-K-Schwelle Auswirkungen darauf, wie ich Venmo-Einkommen erfasse?
Nein. Die Schwelle beeinflusst nur, ob Venmo Ihnen ein Formular sendet. Ihre Pflicht, alle selbstständigen Einkünfte über 400 $ zu melden, bleibt von jeder Schwellenanpassung unberührt. Selbst wenn der OBBBA die bundesweite Schwelle auf 20.000 $ und 200 Transaktionen zurücksetzt, müssen Sie weiterhin jeden Dollar Geschäftseinkommen melden. Erfassen Sie alle drei Felder aus jeder Zahlung, unabhängig von Ihrer erwarteten Jahressumme.