Freelancers que rastrean ingresos de Venmo:
Tres campos que importan para impuestos
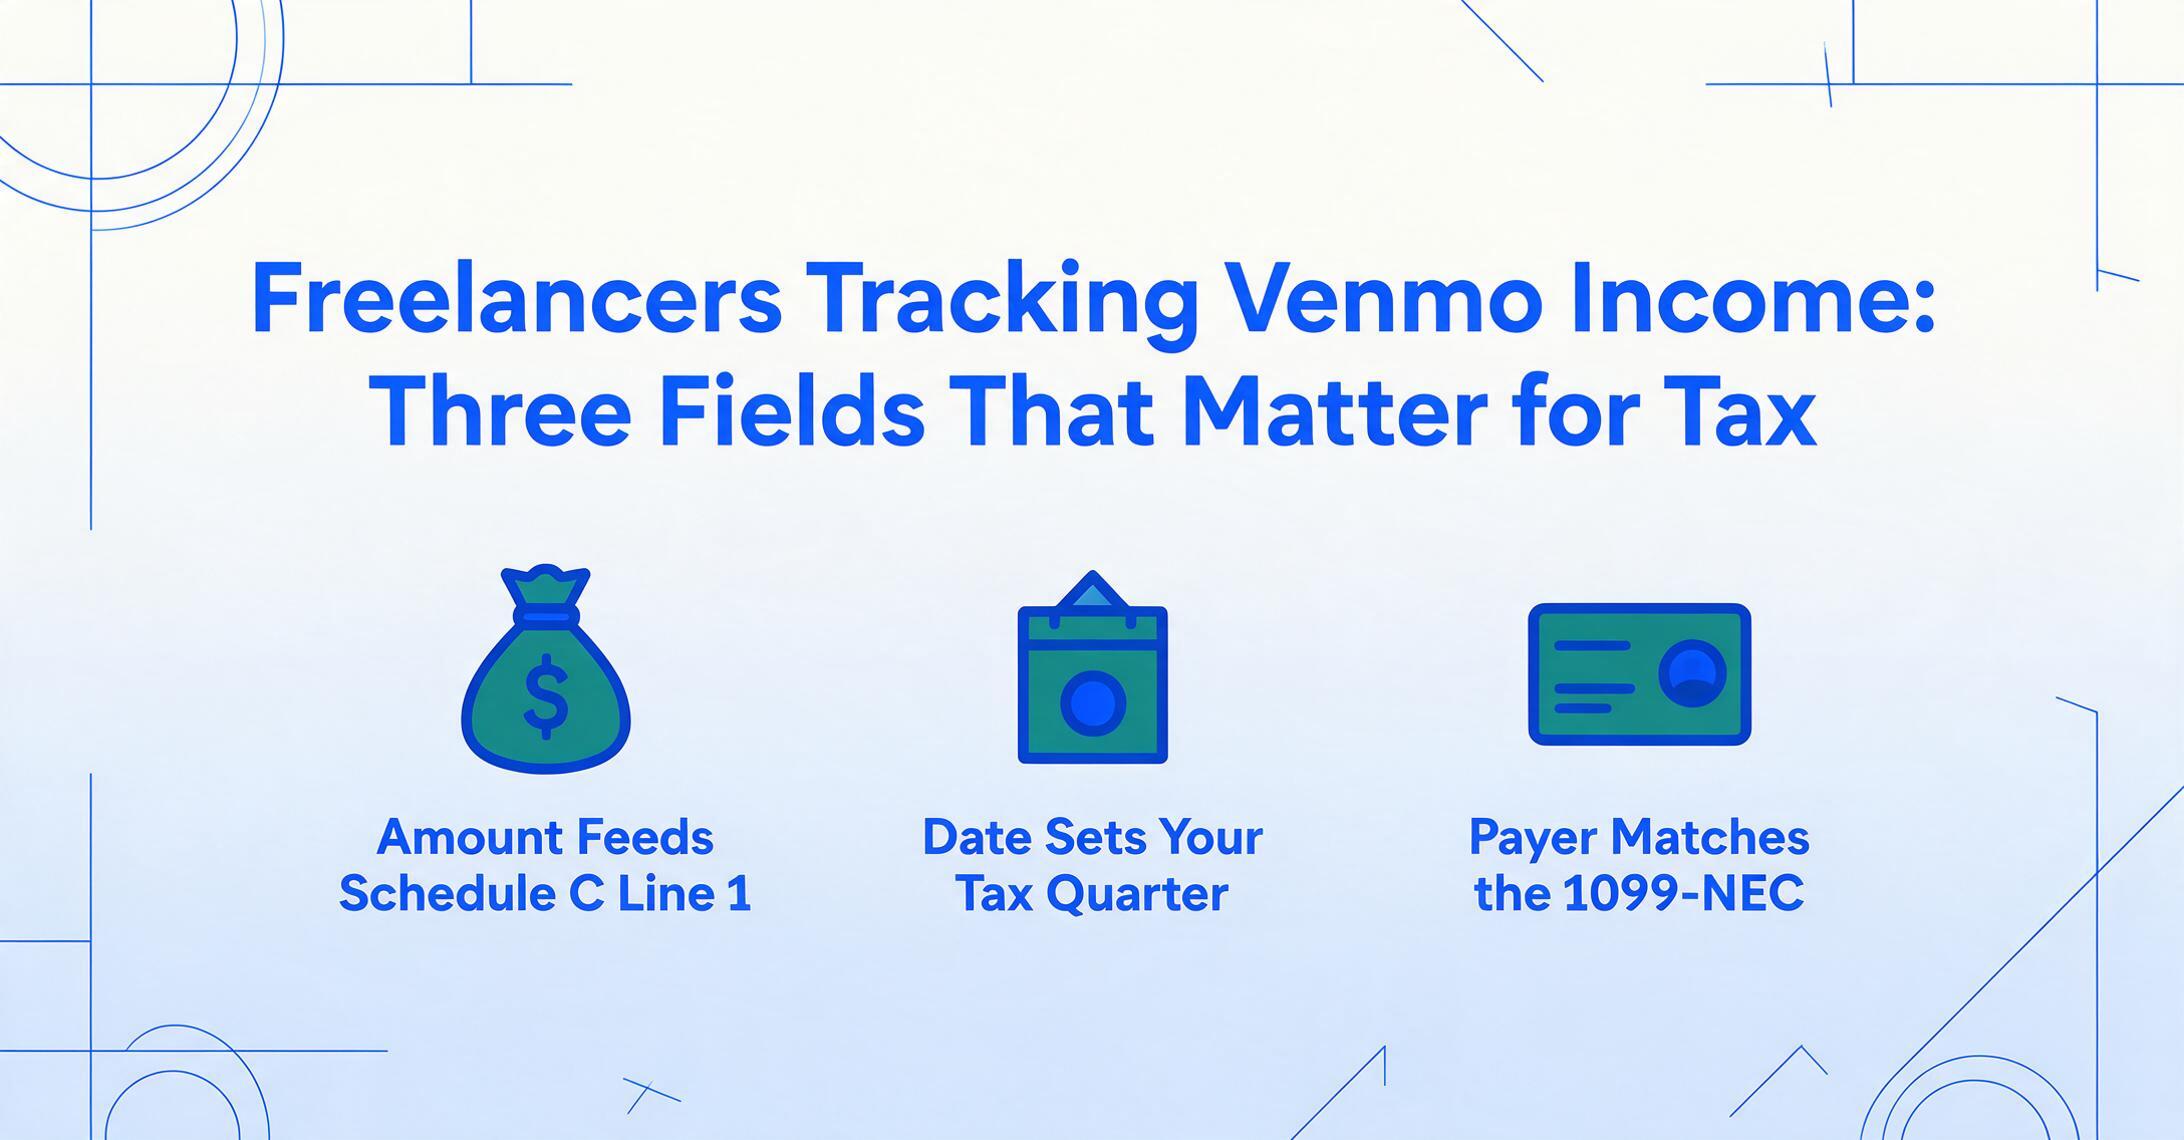
Si eres freelancer y aceptas pagos por Venmo, ya sabes que los ingresos van al Schedule C, línea 1. La pregunta es cómo llegar ahí cuando la materia prima son veinte capturas de pantalla en tu teléfono, cada una con un número distinto, una fecha distinta y un nombre distinto. Tres campos de cada pago cargan todo el peso de tu declaración: el monto, la fecha y el pagador. Pero cada uno de esos tres tiene un matiz fiscal que marca la diferencia entre un Schedule C limpio y un apuro de última hora.
Conclusiones clave
- Veinte capturas de Venmo en tu teléfono, una hora de entrada manual al mes, y aún no estás seguro de a qué trimestre pertenece ese pago del 31 de marzo.
- Una captura de Venmo muestra doce puntos de datos visibles — ID de transacción, fuente de fondos, línea de memo — pero el IRS solo necesita tres de ellos para cerrar tu Schedule C. Los otros nueve son ruido fiscal que pagaste con tu tiempo.
- Define Monto, Fecha y @usuario una vez, y luego suelta cada captura en un solo lote. Las mismas tres columnas producen los mismos tres valores, ya sea que la captura venga de la app móvil en 2024 o de la interfaz web en 2026.
Por qué el monto, la fecha y el pagador son los únicos tres campos que le importan al IRS
Cada captura de pantalla de un pago de Venmo contiene más información de la que un freelancer realmente necesita para fines fiscales. El ID de la transacción, la fuente de financiamiento (cuenta bancaria vs. saldo de Venmo vs. tarjeta de débito), la línea de memo de Venmo, el estado del pago — nada de esto aparece en el Schedule C. El IRS pide tres cosas de cada transacción comercial: cuánto recibiste (monto → Schedule C, Línea 1, ingresos brutos), cuándo lo recibiste (fecha → determina el año fiscal y el trimestre del impuesto estimado) y quién te pagó (pagador → para cotejar con cualquier formulario 1099 emitido).
Todo lo demás en la captura de pantalla es ruido para fines fiscales — útil para tus propios registros operativos, quizás, pero no requerido por el IRS. El Schedule C (formulario 1040), el formulario que los propietarios únicos usan para reportar ingresos y gastos comerciales, agrega los pagos en una sola cifra anual. No necesita saber que un pago se realizó con tarjeta de débito, o que el cliente escribió un memo diciendo "¡gracias!". Necesita el número y un sistema de atribución de fechas que te permita a ti y al IRS acordar a qué año — y dentro del año, a qué trimestre del impuesto estimado — pertenece el pago.
El panorama de reporte del formulario 1099-K cambió significativamente bajo la Ley One Big Beautiful Bill (OBBBA) aprobada en julio de 2025. El umbral federal para que Venmo emita un 1099-K volvió a $20,000 en pagos brutos y más de 200 transacciones por año — revirtiendo la reducción gradual planeada a $600. Pero este cambio de umbral no cambia la obligación de un freelancer de reportar cada dólar de ingresos por trabajo por cuenta propia que supere los $400. Si recibes $5,000 en pagos de Venmo de quince clientes este año, reportas esos $5,000 en el Schedule C, ya sea que Venmo te envíe un papel o no.
Los tres campos de una captura de pantalla de Venmo que importan para tu declaración de impuestos — monto, fecha y pagador — son los mismos tres campos, independientemente de si recibes un 1099-K. El formulario no cambia lo que necesitas rastrear. Solo cambia cómo el IRS coteja tus números.
El Nombre en el Pago No Coincide con el Nombre en el 1099
De los tres campos, la identidad del pagador es el que más confunde a los freelancers — y no porque no puedan encontrar el nombre en la pantalla. Dónde aparece el nombre del pagador en una captura de pantalla de Venmo se cubre por separado. El problema es lo que muestra la captura versus lo que espera el IRS.
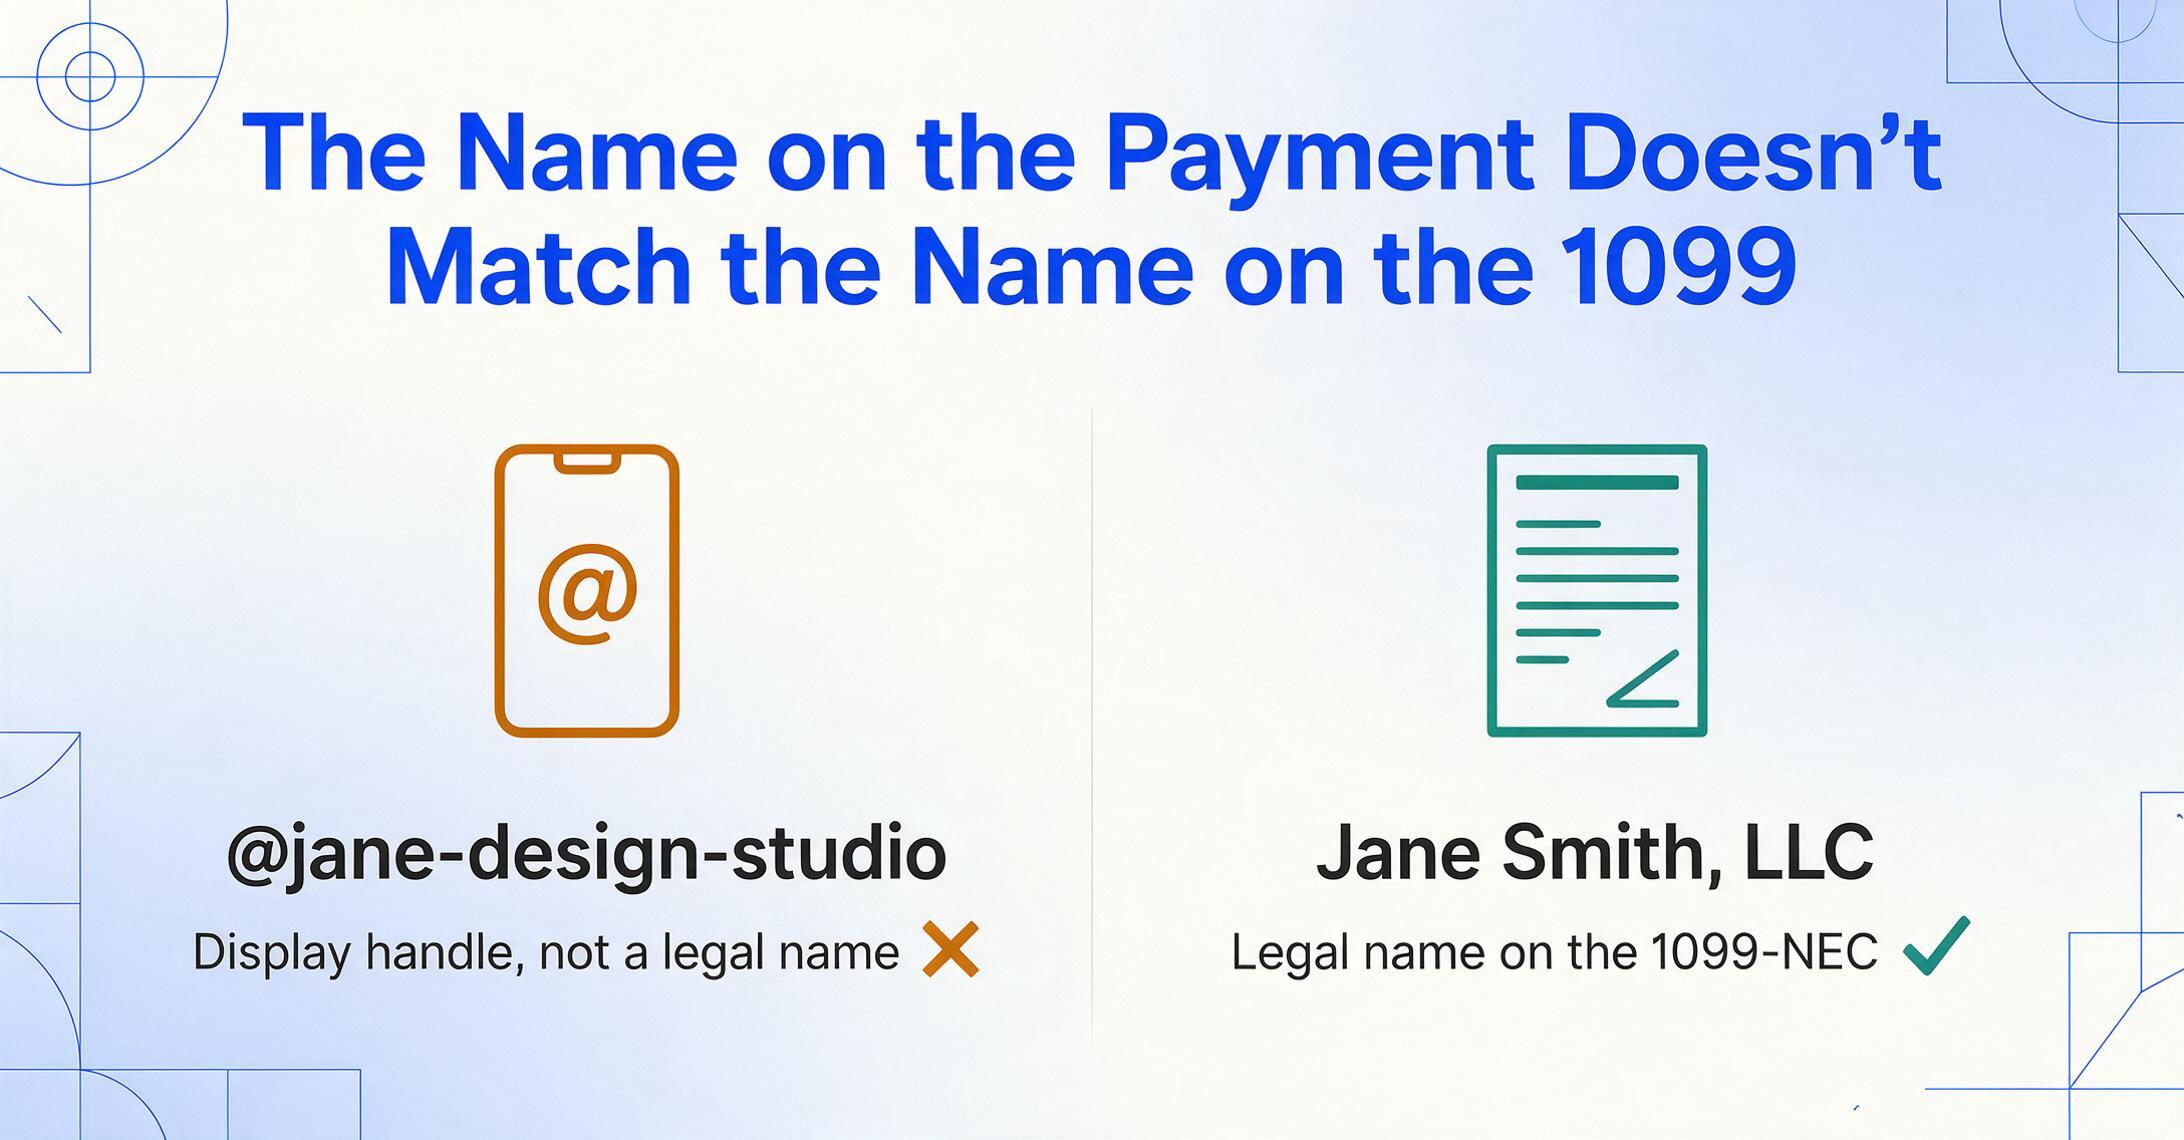
Venmo muestra dos nombres por persona: un nombre para mostrar personalizable ("Jane D.") y un identificador @usuario permanente ("@jane-design-studio"). Ninguno es un nombre legal. Si un cliente te envía $1,500 por un rediseño de sitio web, la captura muestra "@jane-design-studio," no "Jane Smith, LLC" — y ese es el nombre que necesitarías para cotejar contra un 1099-NEC si ese cliente es una empresa que presenta uno.
Para un freelancer que gestiona entre quince y veinte clientes, cada uno pagando a través de Venmo, este desajuste crea un problema real de conciliación al momento de los impuestos. Sabes que recibiste veinte pagos de Venmo este trimestre. Tu lista de clientes tiene quince nombres. Algunos identificadores de Venmo de tus clientes no coinciden obviamente con sus nombres comerciales. El @usuario es el identificador estable — no cambia cuando alguien decide actualizar su nombre para mostrar — así que es el que debes registrar en tu salida de extracción. Pero para fines del Schedule C y para cotejar contra cualquier formulario 1099 que llegue en enero, necesitas el nombre legal o el nombre comercial detrás del identificador.
Cuando extraigas el campo del pagador de cada captura, registra el @usuario como el valor de tu columna principal y mantén un mapeo separado a los nombres legales — una tabla de búsqueda simple de dos columnas en la misma hoja de cálculo. QuickBooks Solopreneur y FreshBooks ambos te permiten etiquetar ingresos por cliente; Wave te permite configurar registros de clientes con nombres legales e identificadores de plataforma de pago. La extracción te da la materia prima. El paso de mapeo es un ejercicio separado y único que convierte @jane-design-studio en un registro de pagador real que puedes cotejar contra los 1099 de enero.
El Campo de Fecha Decide por Qué Trimestre Pagas
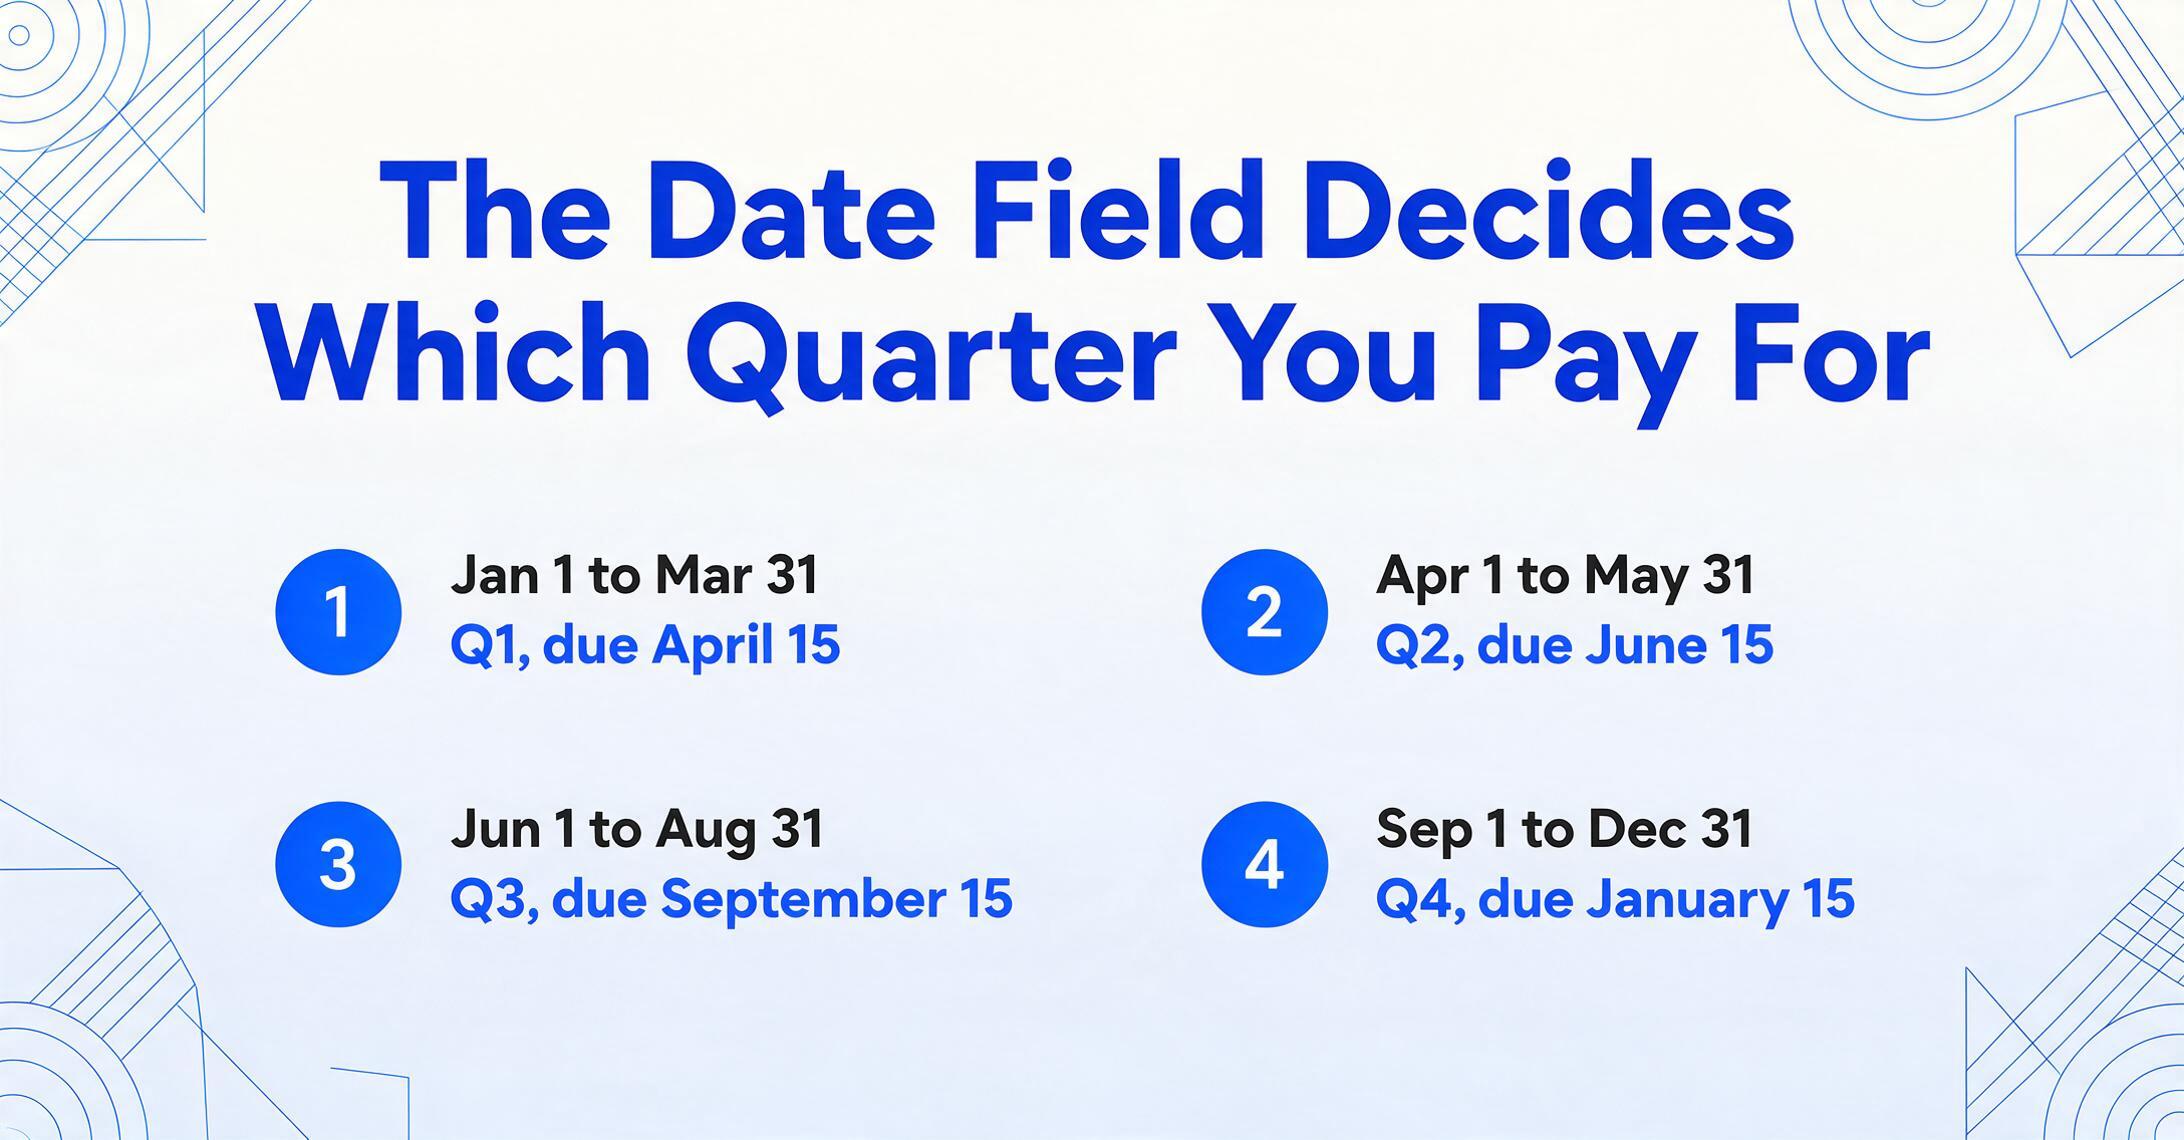
Para los freelancers que pagan impuestos estimados trimestralmente, la fecha en una captura de pantalla de Venmo no es solo una referencia de calendario: determina qué fecha límite de pago estimado cubre ese ingreso. El impuesto sobre el trabajo por cuenta propia es del 15.3% (12.4% para el Seguro Social más 2.9% para Medicare, calculado sobre el 92.35% de las ganancias netas mediante el Schedule SE), y los freelancers que esperan deber $1,000 o más en impuestos están obligados a pagar trimestralmente usando el formulario 1040-ES.
Esas fechas límite trimestrales no siguen un patrón limpio de tres meses: 15 de abril (ingresos del 1 de enero al 31 de marzo), 15 de junio (del 1 de abril al 31 de mayo), 15 de septiembre (del 1 de junio al 31 de agosto) y 15 de enero del año siguiente (del 1 de septiembre al 31 de diciembre). Un pago de Venmo que se procesa el 31 de marzo pertenece al Q1 — vence el 15 de abril. Un pago que se procesa el 2 de abril pertenece al Q2 — vence el 15 de junio. La diferencia de un día cambia tu pago de impuestos un trimestre completo.
La mayoría de los freelancers usan la contabilidad de caja, lo que significa que el ingreso se registra cuando se recibe, no cuando se envió la factura. El IRS reconoce el ingreso de las aplicaciones de pago cuando la transacción se completa y los fondos están disponibles en tu saldo de Venmo. Un pago que muestra "Pendiente" en la captura de pantalla aún no es ingreso — la fecha en esa captura es una estimación, no un registro de transacción. El flujo de extracción debe capturar la fecha de la página de detalles de la transacción completada, no de un estado pendiente ni de una vista de feed que muestre "Ayer".
Hay un caso límite más específico que importa cuando concilias tus ingresos de Venmo con tus estados de cuenta bancarios: si transfieres tu saldo de Venmo a tu cuenta bancaria en lotes semanalmente, el estado de cuenta bancario muestra las fechas de transferencia, no las fechas de pago individuales. Un pago recibido el 28 de marzo podría aparecer en tu estado de cuenta bancario el 1 de abril si hiciste la transferencia por lotes después del fin de mes. Para fines del Schedule C, la fecha del ingreso es el 28 de marzo (cuando el pago de Venmo estuvo disponible para ti), no la fecha del estado de cuenta bancario. La fecha extraída de tu captura de pantalla es tu registro autoritativo — consérvala, no la reemplaces con la fecha de transferencia bancaria.
El verdadero problema del freelancer: veinte capturas, no una
Cada artículo fiscal sobre Venmo asume que estás lidiando con una o dos transacciones. La realidad del freelancer es diferente. Si eres un escritor freelance que trabaja con cinco clientes habituales, un diseñador gráfico que factura por proyecto, o un tutor que recibe pagos por sesión durante el mes, estás viendo diez, veinte, incluso treinta pagos de Venmo al mes. Cada uno es una captura de pantalla separada en tu carrete, cada una mostrando los mismos tres campos en el mismo diseño, cada una necesitando convertirse en una fila en tu registro de ingresos.
Los trucos individuales — la brecha entre @usuario y nombre legal, la atribución de fecha trimestral, los ingresos brutos vs. netos de las tarifas del perfil de negocio — se acumulan cuando manejas volumen. Perder un mapeo de @usuario significa que los pagos de un cliente no se agregan correctamente en tu Schedule C. Atribuir un pago del 31 de marzo al Q2 significa que tu impuesto estimado para el Q1 se queda corto. La precisión por campo importa más cuando tienes veinte oportunidades de cometer un error que cuando tienes una o dos.
La entrada manual agrava el riesgo de otra manera: a tres minutos por captura (abrir imagen, leer campos, escribir en la hoja de cálculo, verificar), veinte pagos te cuestan una hora de entrada de datos. Esa es una hora sin garantía de precisión, sin verificación cruzada, y sin forma de detectar un número invertido hasta que tu preparador pregunta por qué un pago de $250 aparece como $520. El problema del volumen no es solo tiempo — es que la tasa de error se multiplica con cada pago que ingresas a mano.
De capturas de Venmo a Schedule C — en una sola pasada
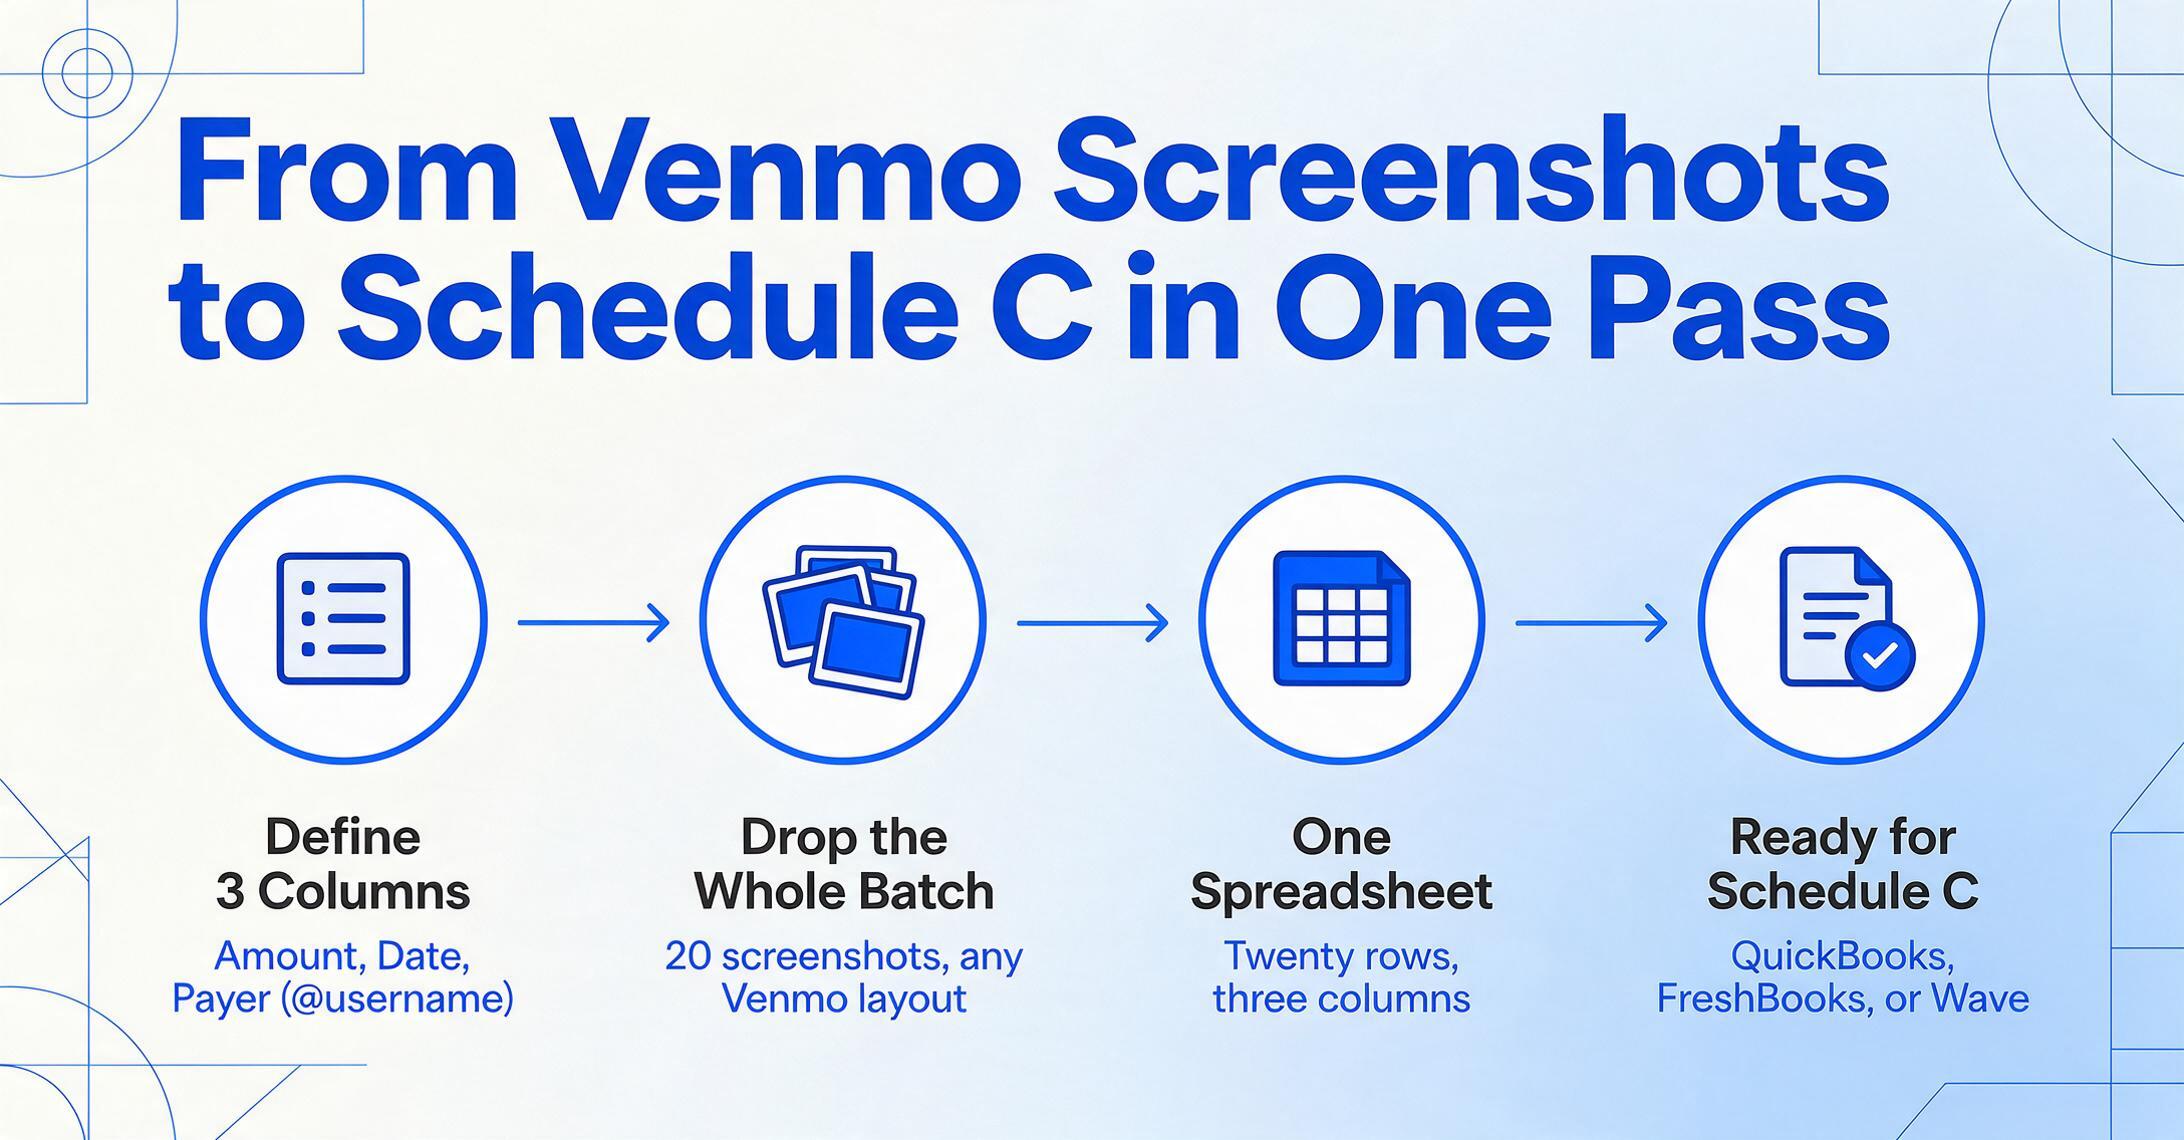
Aquí es donde el flujo de extracción se diferencia del enfoque manual. En lugar de abrir cada captura una por una, defines las columnas que quieres una sola vez — Extracción de Columnas Personalizadas, donde escribes los nombres de las columnas y la IA localiza el valor correspondiente en cada imagen al entender qué significa el campo, no dónde está en la pantalla. Para capturas de Venmo, eso significa tres columnas: Amount, Date, Payer (@username).
Como la extracción es semántica en lugar de posicional, no le importa si tus capturas vienen de la app móvil de Venmo (donde los campos están dentro de un diseño de tarjeta), de la interfaz web en venmo.com (vista de escritorio de una sola columna), o de una mezcla de ambas — o incluso de la interfaz antigua de Venmo anterior al rediseño de 2026. Los mismos tres nombres de columna producen los mismos tres valores desde cualquier captura, porque la IA está leyendo "el número que parece un monto en dólares", "la cadena de fecha" y "el identificador con prefijo @" en lugar de verificar coordenadas de píxeles.
Sube todas las capturas en un solo lote. El resultado es una hoja de cálculo: veinte filas, tres columnas, una fila por pago. Esa hoja se puede importar directamente a QuickBooks Solopreneur (que ofrece categorización fiscal y estimaciones de impuestos trimestrales), FreshBooks (que destaca en facturación y seguimiento de gastos), o Wave (una opción gratuita para freelancers que ganan menos de $50,000). Si trabajas con un preparador de impuestos, una hoja de cálculo limpia de tres columnas es exactamente el formato que necesita para verificar tu cifra de ingresos brutos del Schedule C — sin revisar el historial de transacciones de Venmo ni entrecerrar los ojos ante capturas de teléfono en un monitor.
El flujo de trabajo resuelve el problema del volumen porque es lineal en la configuración y constante por captura de pantalla: define una vez, procesa muchas. La primera captura de pantalla toma el mismo tiempo que la trigésima. La salida del lote te da un solo número — los ingresos brutos totales — que fluye directamente a la Línea 1 del Schedule C, sin errores de transposición, sin filas omitidas, sin la pregunta "¿se me pasó alguna?"
Si también estás registrando los ingresos del perfil comercial de Venmo (donde se aplica la tarifa del 1.9% + $0.10), añade una cuarta columna para Fee — o usa una columna calculada para calcular el monto neto directamente. El mismo enfoque de extracción funciona en múltiples plataformas de pago, así que si tus clientes también pagan a través de PayPal o Cash App, puedes poner todas las capturas de pantalla en un solo lote y obtener un registro de ingresos unificado — las capturas de pantalla de PayPal tienen sus propias trampas de campos (bruto vs. neto después de las tarifas de G&S, el problema del nombre del comerciante), y la extracción de capturas de pantalla de pagos multiplataforma unifica todas las plataformas bajo un mismo conjunto de columnas.
Preguntas frecuentes
¿Necesito declarar la tarifa de vendedor de Venmo en mis impuestos?
Sí, si recibes pagos a través de un perfil comercial de Venmo o si los clientes etiquetan los pagos como "bienes y servicios," la tarifa del 1.9% + $0.10 por transacción es un gasto comercial deducible. Regístrala como una columna separada en tu salida de extracción e infórmala en el Schedule C, Línea 10 (Comisiones y tarifas). El monto bruto de la captura de pantalla va en la Línea 1; el total de tarifas reduce tu ganancia neta.
¿Qué pasa si mi cliente también es un negocio y envía un formulario 1099-NEC?
Si un cliente te paga $600 o más a través de Venmo durante el año y opera como negocio, debería emitirte un formulario 1099-NEC. El @usuario de tus registros extraídos de Venmo es cómo haces coincidir los pagos con ese 1099. Mantén la tabla de mapeo de clientes que describimos antes — conecta el identificador de Venmo con el nombre legal en el formulario 1099-NEC, para que puedas confirmar que el total coincide con lo que registraste.
¿Puedo usar solo tres columnas para el seguimiento de Venmo de freelancers?
Para fines de declaración ante el IRS, sí. Monto (Schedule C, línea 1), fecha (para atribución trimestral) y pagador (para cotejo con el 1099 y registros de clientes) son los únicos campos que el IRS requiere. Puede que quieras columnas adicionales para tu propio flujo de trabajo — nombre del proyecto, número de factura, correo del cliente — pero esas son operativas. El mínimo de tres columnas te lleva hasta la temporada de impuestos.
¿Qué pasa si mezclé pagos personales y de negocio en mi cuenta de Venmo?
Este es el error más común de freelancers con Venmo, y tiene solución. Separa las capturas de pantalla en dos grupos — pagos de negocio (trabajo con clientes, ingresos freelance) y transferencias personales (cuentas divididas en cenas, regalos, renta). Solo los pagos de negocio van en tu Schedule C. El flujo de extracción procesa ambos grupos de la misma manera; solo etiquetas la salida en consecuencia. El IRS trata las transferencias personales en Venmo como no gravables, pero si tu cuenta tiene transacciones mixtas, tu registro es la única forma de demostrar cuál es cuál.
¿El cambio en el umbral del 1099-K afecta cómo registro mis ingresos de Venmo?
No. El umbral solo afecta si Venmo te envía un formulario. Tu obligación de declarar todos los ingresos por trabajo por cuenta propia superiores a $400 no cambia con ningún ajuste al umbral. Incluso con la Ley One Big Beautiful Bill (OBBBA) devolviendo el umbral federal a $20,000 y 200 transacciones, debes declarar cada dólar de ingreso de negocio. Registra los tres campos de cada pago sin importar tu total anual esperado.