Freelancers Tracking Venmo Income:
Three Fields That Matter for Tax
Si vous êtes freelance et que vous acceptez les paiements Venmo, vous savez déjà que ces revenus vont à la ligne 1 du Schedule C. La question est de savoir comment les y faire figurer quand la matière première, ce sont vingt captures d'écran sur votre téléphone — chacune affichant un montant, une date et un nom différents. Trois champs de chaque paiement portent tout le poids de votre déclaration : le montant, la date et le payeur. Mais chacun de ces trois champs comporte une particularité fiscale qui fait toute la différence entre un Schedule C propre et une course de dernière minute.
Points clés à retenir
- Vingt captures d'écran Venmo sur votre téléphone, une heure de saisie manuelle par mois, et vous n'êtes toujours pas sûr du trimestre auquel appartient ce paiement du 31 mars.
- Une capture d'écran Venmo révèle douze points de données visibles — identifiant de transaction, source de financement, ligne de note — mais l'IRS n'en a besoin que de trois pour clôturer votre Schedule C. Les neuf autres sont du bruit fiscal que vous payez en temps pour capturer.
- Définissez une fois le montant, la date et @nom_d_utilisateur, puis déposez chaque capture d'écran dans un seul lot. Les mêmes trois colonnes produisent les mêmes trois valeurs, que la capture provienne de l'application mobile en 2024 ou de l'interface web en 2026.
Pourquoi le montant, la date et le payeur sont les trois seuls champs qui intéressent l'IRS
Chaque capture d'écran de paiement Venmo contient plus d'informations qu'un travailleur indépendant n'en a réellement besoin à des fins fiscales. L'identifiant de transaction, la source de financement (compte bancaire vs solde Venmo vs carte de débit), la ligne de mémo Venmo, le statut du paiement — rien de tout cela n'apparaît sur le Schedule C. L'IRS demande trois choses pour chaque transaction professionnelle : combien vous avez reçu (montant → Schedule C, ligne 1, recettes brutes), quand vous l'avez reçu (date → détermine l'année d'imposition et le trimestre d'acompte provisionnel), et qui vous a payé (payeur → pour le rapprochement avec d'éventuels formulaires 1099 émis).
Tout le reste sur la capture d'écran est du bruit pour les impôts — utile pour vos propres registres opérationnels, peut-être, mais pas exigé par l'IRS. Le Schedule C (formulaire 1040), le formulaire que les entrepreneurs individuels utilisent pour déclarer leurs revenus et dépenses professionnels, agrège les paiements en un seul chiffre annuel. Il n'a pas besoin de savoir qu'un paiement a été effectué par carte de débit, ni que le client a écrit un mémo disant « merci ! ». Il a besoin du nombre et d'un système d'attribution de date qui permet à vous et à l'IRS de vous mettre d'accord sur l'année — et, au sein de l'année, sur le trimestre d'acompte provisionnel — auquel le paiement appartient.
Le paysage de déclaration du formulaire 1099-K a considérablement changé avec le One Big Beautiful Bill Act (OBBBA) adopté en juillet 2025. Le seuil fédéral pour que Venmo émette un 1099-K est revenu à 20 000 $ de paiements bruts et plus de 200 transactions par an — annulant la réduction progressive prévue à 600 $. Mais ce changement de seuil ne modifie pas l'obligation d'un travailleur indépendant de déclarer chaque dollar de revenu de travail indépendant supérieur à 400 $. Si vous recevez 5 000 $ en paiements Venmo auprès de quinze clients cette année, vous déclarez ces 5 000 $ sur le Schedule C, que Venmo vous envoie un document ou non.
Les trois champs d'une capture d'écran Venmo qui comptent pour votre déclaration de revenus — montant, date et payeur — sont les trois mêmes champs, que vous receviez ou non un 1099-K. Le formulaire ne change pas ce que vous devez suivre. Il change seulement la façon dont l'IRS recoupe vos chiffres.
Le nom sur le paiement ne correspond pas au nom sur le formulaire 1099
Parmi les trois champs, l'identité du payeur est celui qui piège le plus les freelances — et ce n'est pas parce qu'ils ne trouvent pas le nom à l'écran. Où le nom du payeur apparaît sur une capture d'écran Venmo est traité séparément. Le problème réside dans ce que montre la capture d'écran par rapport à ce que l'IRS attend.
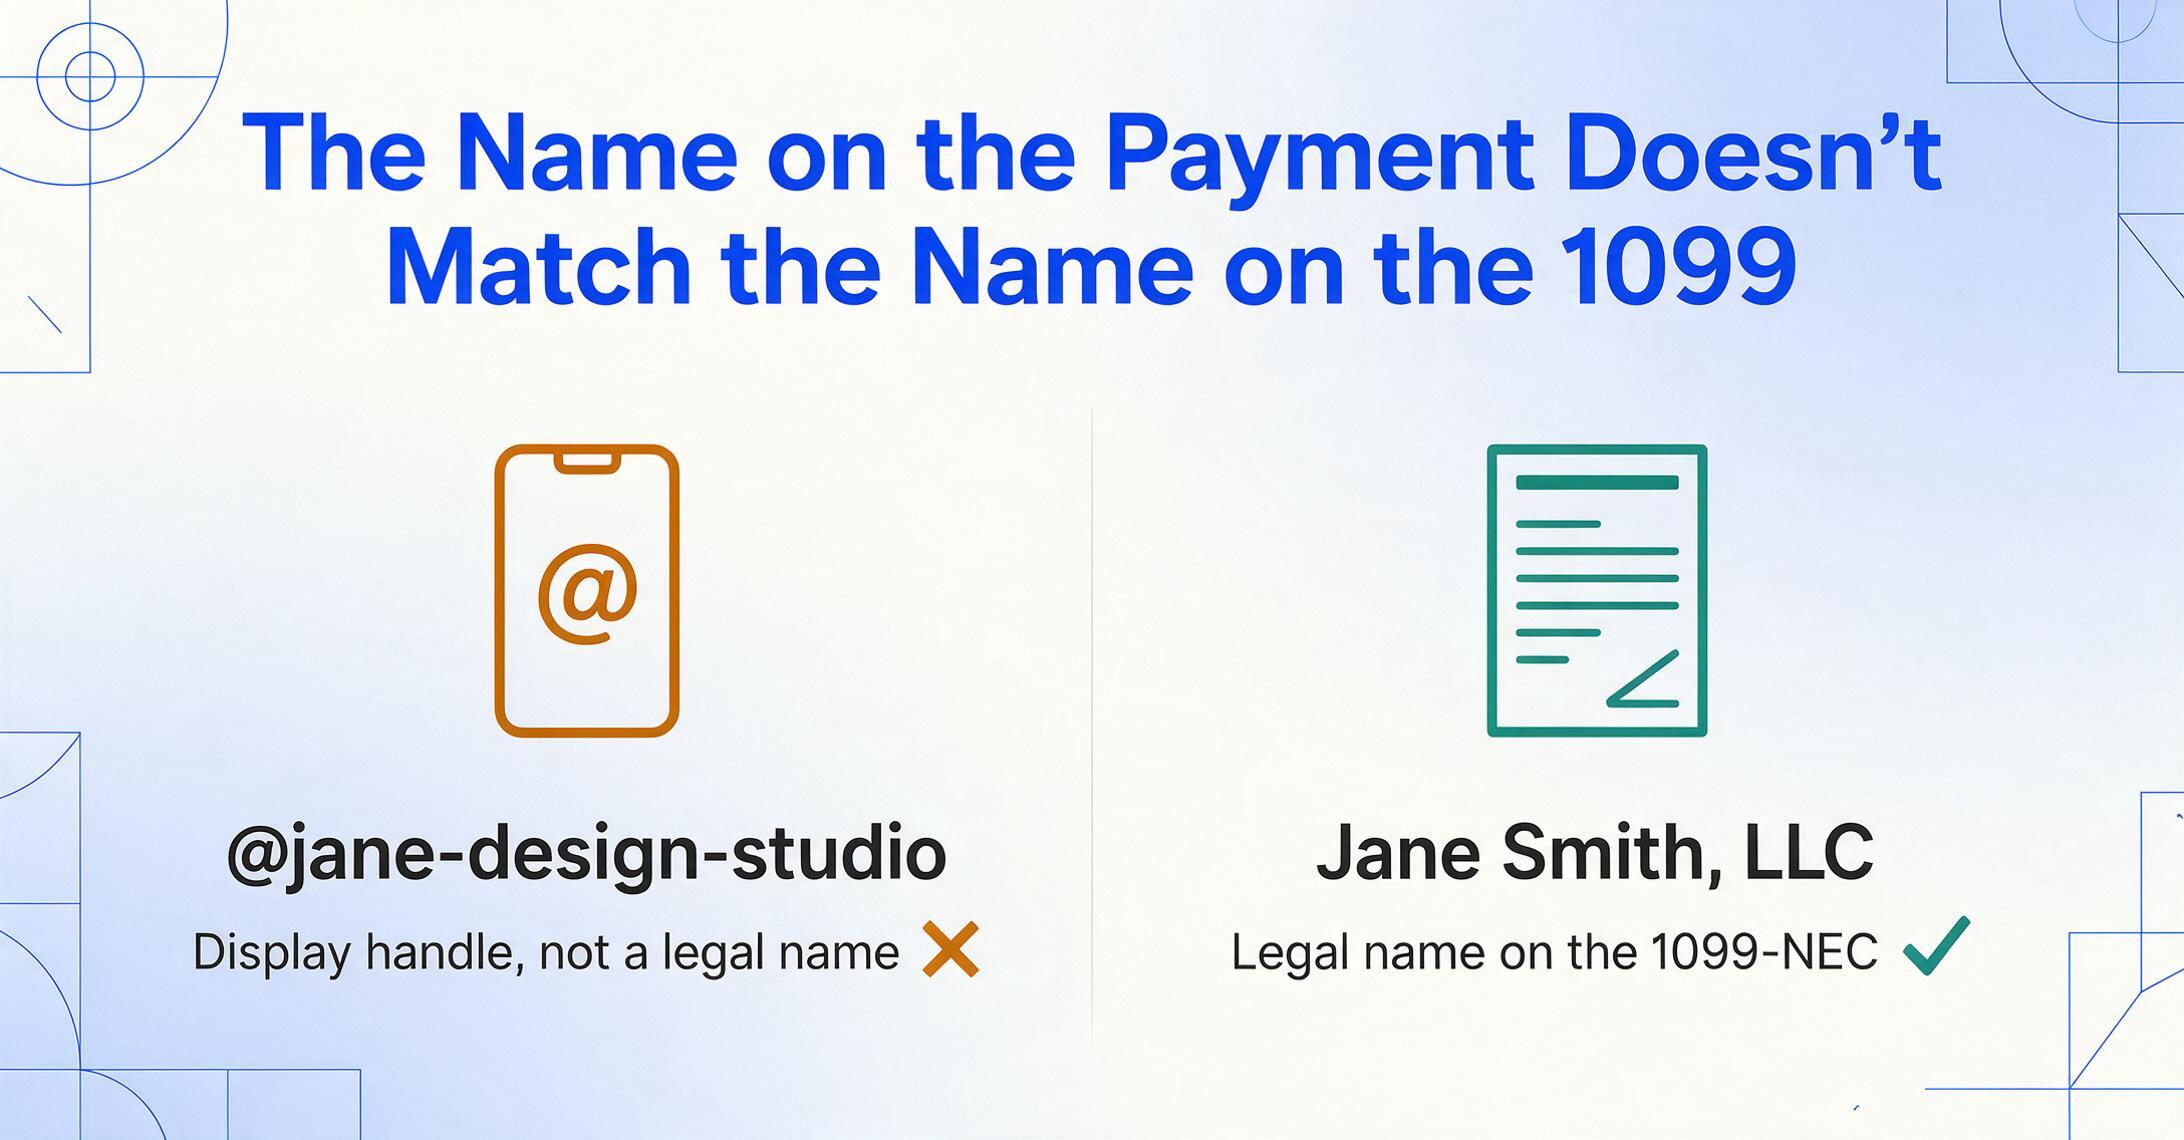
Venmo affiche deux noms par personne : un nom d'affichage personnalisable (« Jane D. ») et un identifiant @nom_d_utilisateur permanent (« @jane-design-studio »). Aucun des deux n'est un nom légal. Si un client vous envoie 1 500 $ pour une refonte de site web, la capture d'écran indique « @jane-design-studio », pas « Jane Smith, LLC » — et c'est ce nom que vous devriez faire correspondre à un formulaire 1099-NEC si ce client est une entreprise qui en émet un.
Pour un freelance qui gère quinze à vingt clients, chacun payant via Venmo, cette discordance crée un véritable problème de rapprochement au moment des impôts. Vous savez que vous avez reçu vingt paiements Venmo ce trimestre. Votre liste de clients compte quinze noms. Certains identifiants Venmo de vos clients ne correspondent pas clairement à leurs noms d'entreprise. L'identifiant @nom_d_utilisateur est l'identifiant stable — il ne change pas quand quelqu'un décide de mettre à jour son nom d'affichage — c'est donc celui à enregistrer dans votre résultat d'extraction. Mais pour les besoins du Schedule C et pour la correspondance avec les formulaires 1099 qui arrivent en janvier, vous avez besoin du nom légal ou du nom d'entreprise derrière l'identifiant.
Lorsque vous extrayez le champ du payeur de chaque capture d'écran, enregistrez l'identifiant @nom_d_utilisateur comme valeur de votre colonne principale et maintenez une correspondance séparée vers les noms légaux — un simple tableau de correspondance à deux colonnes dans la même feuille de calcul. QuickBooks Solopreneur et FreshBooks permettent tous deux d'étiqueter les revenus par client ; Wave vous permet de créer des fiches clients avec les noms légaux et les identifiants de plateforme de paiement. L'extraction vous donne la matière première. L'étape de correspondance est un exercice distinct et ponctuel qui transforme « @jane-design-studio » en une véritable fiche payeur que vous pouvez rapprocher des formulaires 1099 de janvier.
Le champ de date détermine le trimestre pour lequel vous payez
Pour les freelances qui paient des acomptes provisionnels trimestriels, la date sur une capture d'écran Venmo n'est pas qu'une simple référence de calendrier — elle détermine quelle échéance de paiement couvre ce revenu. L'impôt sur le travail indépendant est de 15,3 % (12,4 % pour la Social Security plus 2,9 % pour Medicare, calculé sur 92,35 % des revenus nets via le Schedule SE), et les freelances qui s'attendent à devoir 1 000 $ ou plus d'impôts sont tenus de payer trimestriellement à l'aide du formulaire 1040-ES.
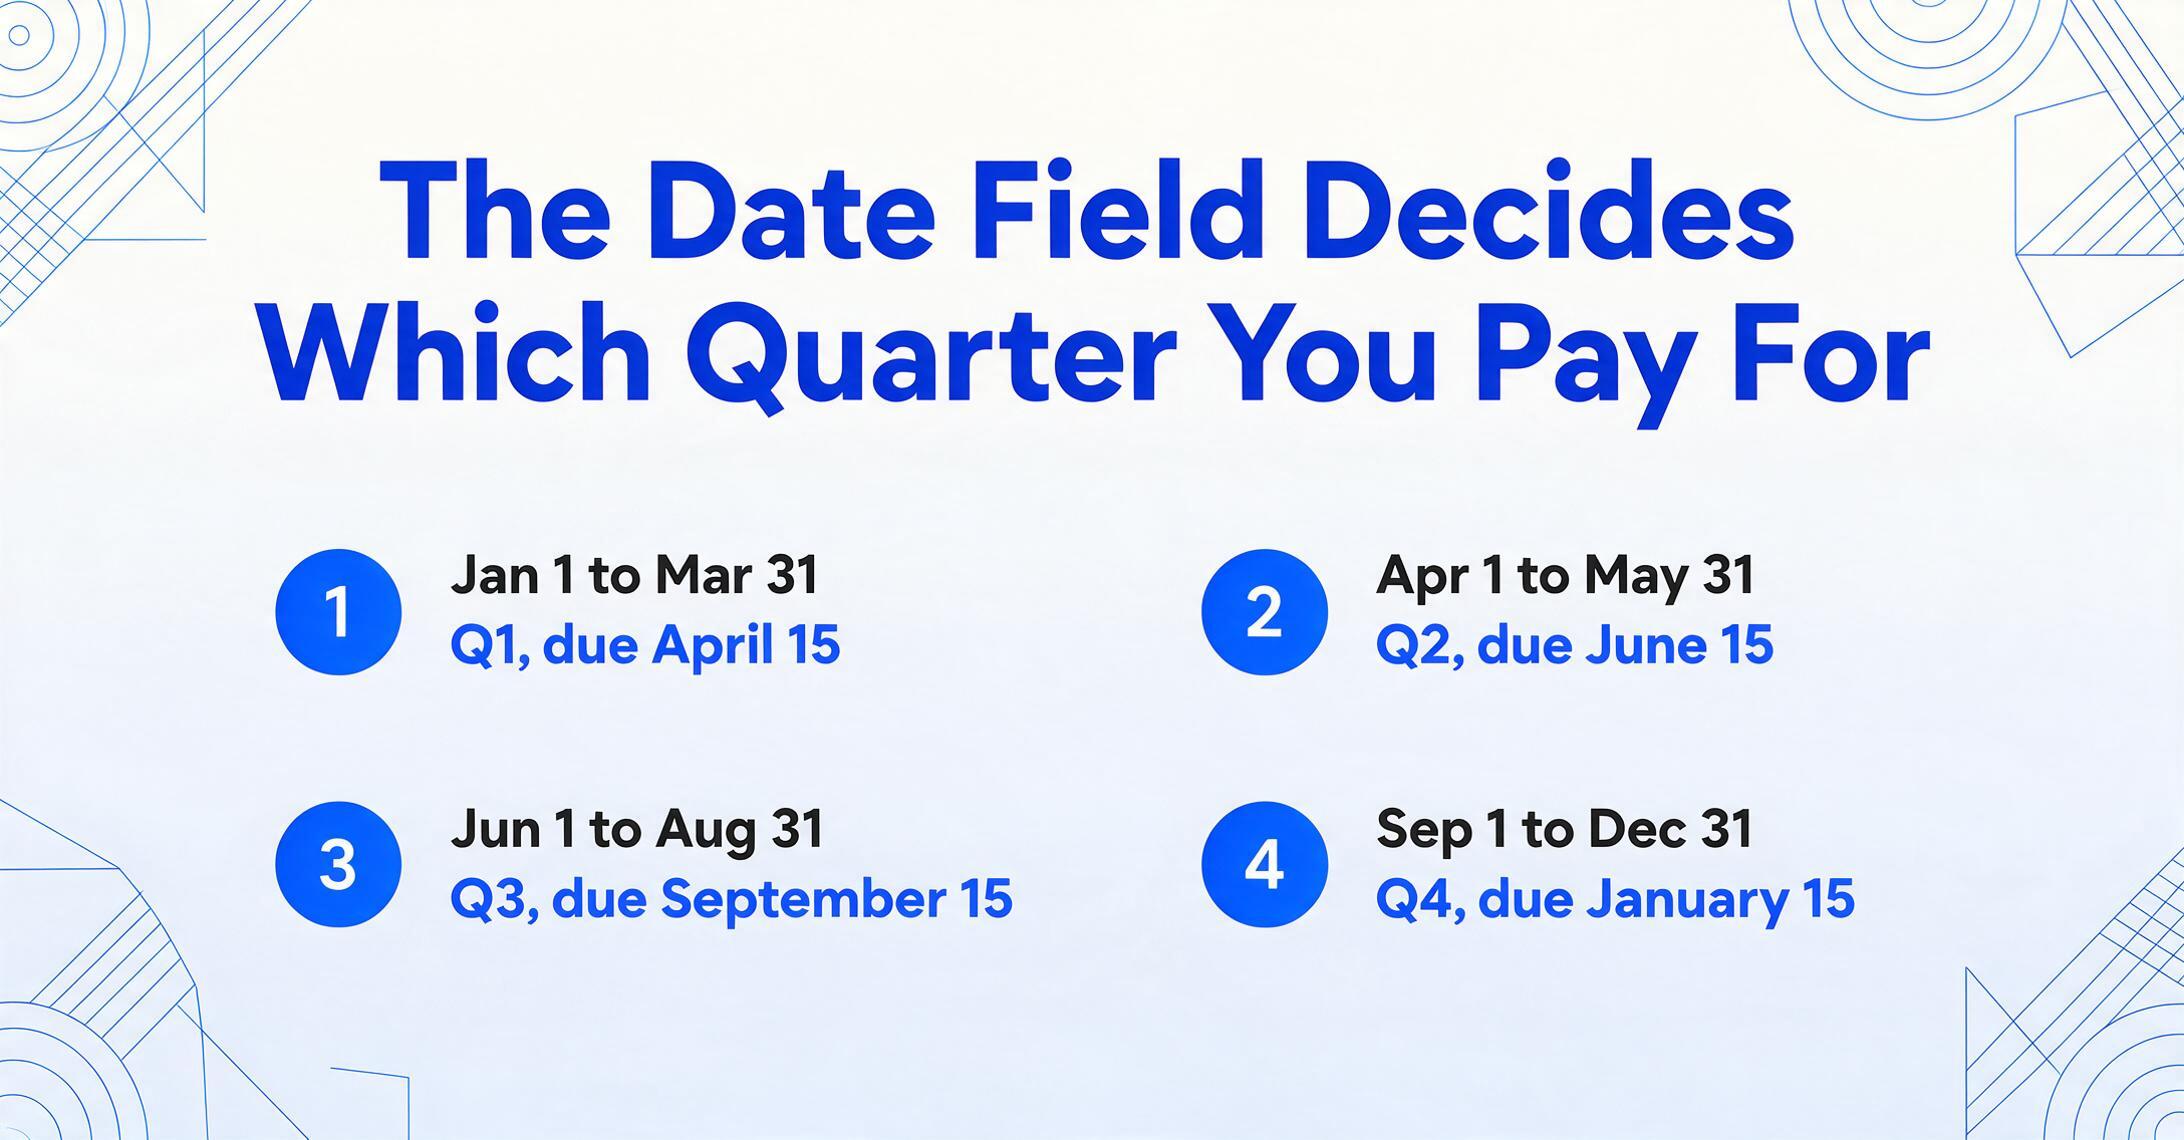
Ces échéances trimestrielles ne suivent pas un schéma propre de trois mois : 15 avril (revenus du 1er janvier au 31 mars), 15 juin (1er avril au 31 mai), 15 septembre (1er juin au 31 août) et 15 janvier de l'année suivante (1er septembre au 31 décembre). Un paiement Venmo qui est crédité le 31 mars appartient au T1 — dû le 15 avril. Un paiement crédité le 2 avril appartient au T2 — dû le 15 juin. La différence d'un jour décale votre paiement d'impôt d'un trimestre entier.
La plupart des freelances utilisent la comptabilité de caisse, ce qui signifie que les revenus sont enregistrés lorsqu'ils sont reçus, et non lorsque la facture a été envoyée. L'IRS reconnaît les revenus des applications de paiement lorsque la transaction est terminée et que les fonds sont disponibles sur votre solde Venmo. Un paiement affichant « En attente » sur la capture d'écran n'est pas encore un revenu — la date sur cette capture est une estimation, pas un enregistrement de transaction. Le processus d'extraction doit capturer la date depuis la page de détail de la transaction terminée, et non depuis un état en attente ou une vue de flux affichant « Hier ».
Il existe un cas limite plus étroit qui compte lorsque vous rapprochez vos revenus Venmo de vos relevés bancaires : si vous transférez votre solde Venmo vers votre compte bancaire par lots chaque semaine, le relevé bancaire affiche les dates de transfert, et non les dates de paiement individuelles. Un paiement reçu le 28 mars pourrait apparaître sur votre relevé bancaire le 1er avril si vous avez effectué un transfert groupé après la fin du mois. Pour le Schedule C, la date de revenu est le 28 mars (lorsque le paiement Venmo était disponible pour vous), et non la date du relevé bancaire. La date extraite de votre capture d'écran est votre enregistrement faisant autorité — conservez-la, ne la remplacez pas par la date de transfert bancaire.
Le vrai problème des freelances : vingt captures d'écran, pas une
Chaque article fiscal écrit sur Venmo part du principe que vous avez affaire à une ou deux transactions. La réalité du freelance est différente. Si vous êtes rédacteur indépendant avec cinq clients réguliers, graphiste facturant par projet, ou tuteur recevant des paiements de séances tout au long du mois, vous avez affaire à dix, vingt, voire trente paiements Venmo par mois. Chacun est une capture d'écran distincte dans votre pellicule, chacun montrant les mêmes trois champs dans la même mise en page, chacun devant devenir une ligne dans votre journal de revenus.
Les astuces individuelles — l'écart entre @nom_d_utilisateur et le nom légal, l'attribution trimestrielle des dates, les revenus bruts par rapport aux revenus nets après frais de profil professionnel — se cumulent tous quand vous gérez un volume important. Une correspondance @nom_d_utilisateur manquante signifie que les paiements d'un client ne s'agrègent pas correctement sur votre Schedule C. Une mauvaise attribution d'un paiement du 31 mars au T2 signifie que votre acompte provisionnel pour le T1 est insuffisant. La précision par champ compte davantage quand vous avez vingt occasions de faire une erreur que quand vous n'en avez qu'une ou deux.
La saisie manuelle amplifie le risque différemment : à trois minutes par capture d'écran (ouvrir l'image, lire les champs, saisir dans le tableur, vérifier), vingt paiements vous coûtent une heure de saisie de données. Une heure sans garantie d'exactitude, sans recoupement, et sans moyen de détecter un chiffre inversé jusqu'à ce que votre préparateur demande pourquoi un paiement de $250 apparaît comme $520. Le problème de volume ne concerne pas seulement le temps — il s'agit du taux d'erreur qui se multiplie à chaque paiement saisi à la main.
Des captures d'écran Venmo au Schedule C — en une seule passe
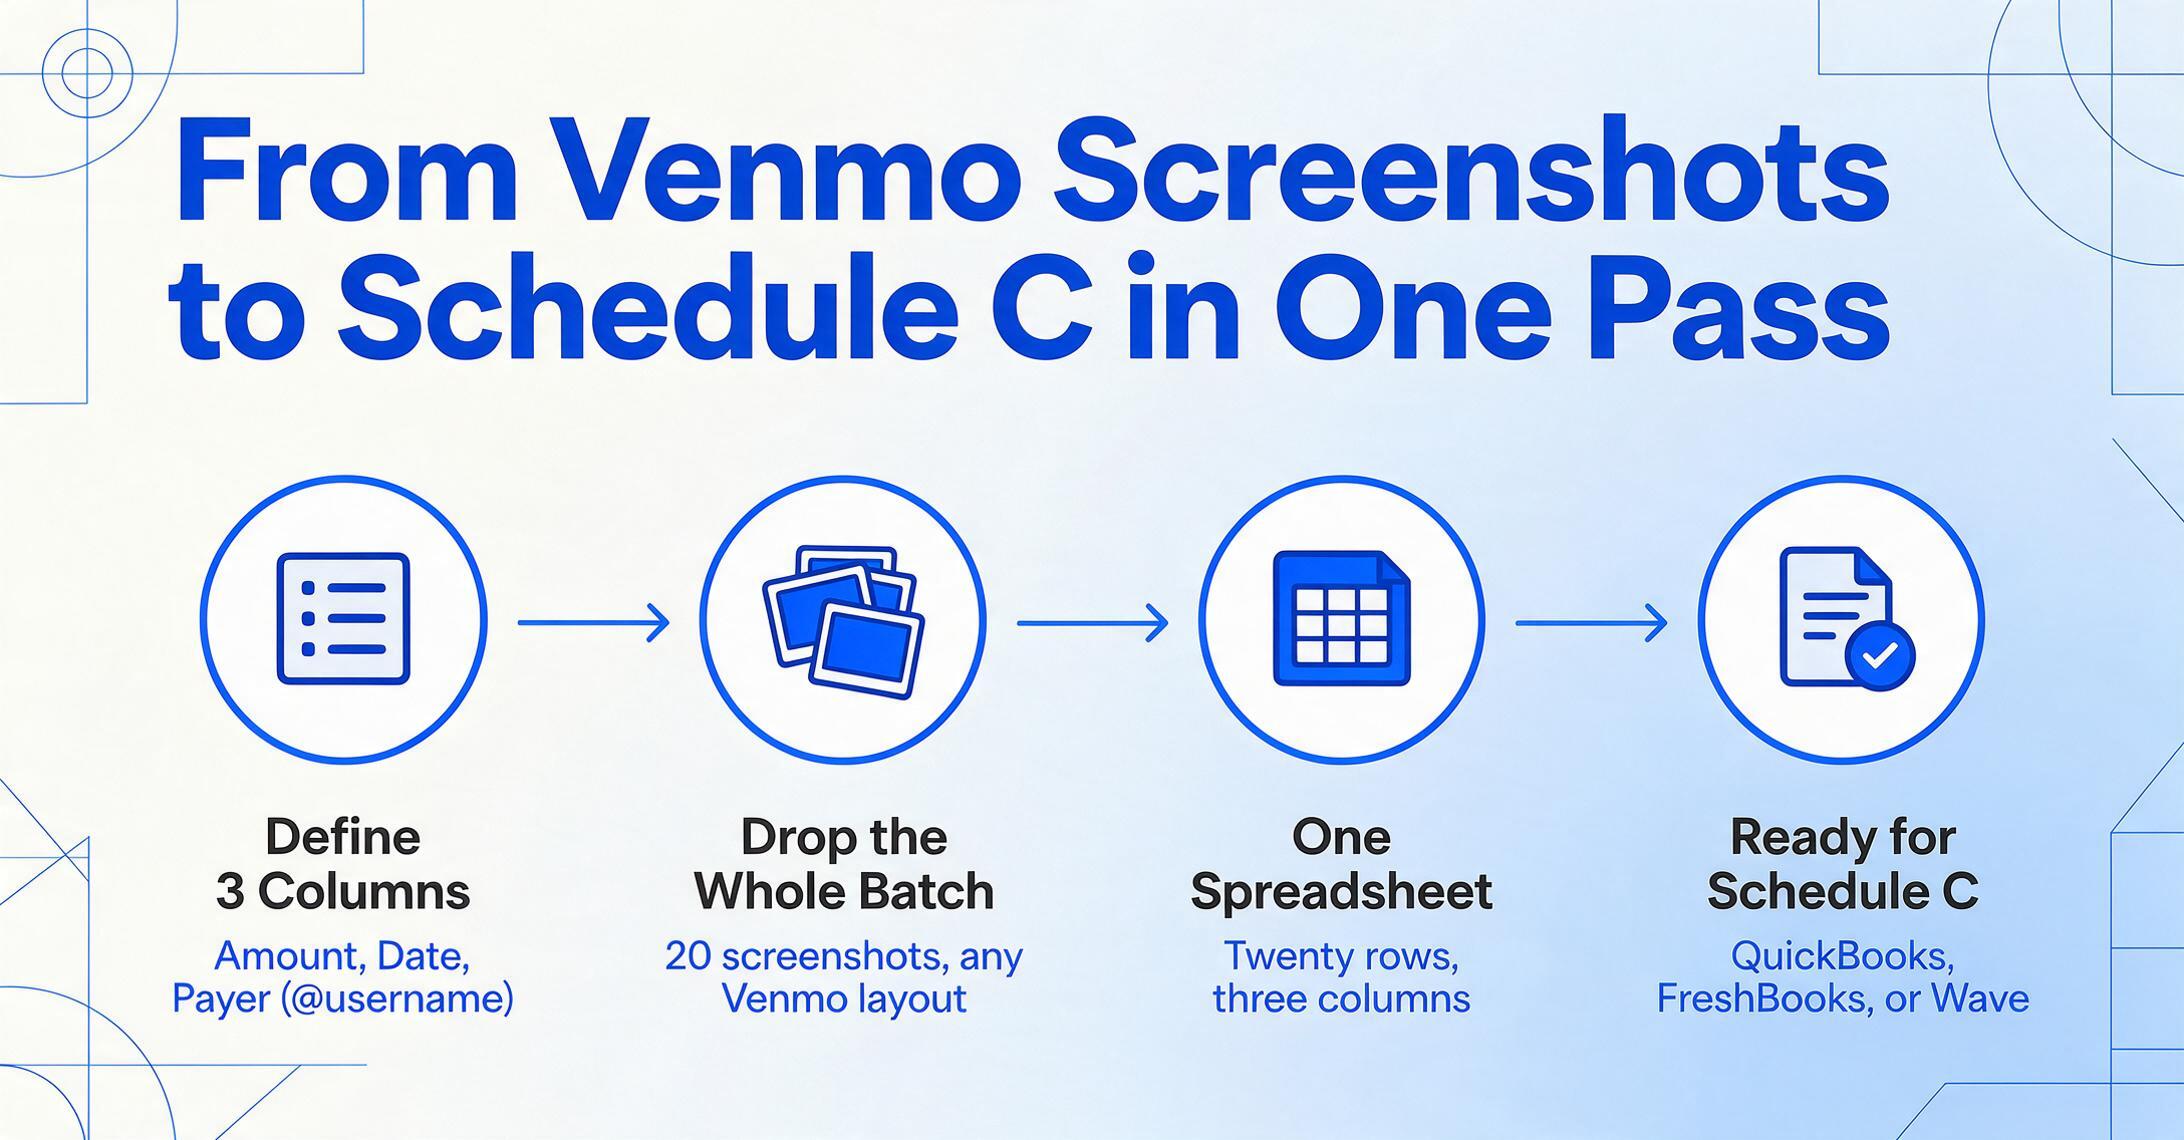
C'est là que le flux d'extraction diverge de l'approche manuelle. Au lieu d'ouvrir chaque capture d'écran une par une, vous définissez les colonnes souhaitées une seule fois — Extraction de colonnes personnalisées, où vous saisissez les noms de colonnes et l'IA localise la valeur correspondante dans chaque image en comprenant ce que signifie le champ, et non où il se trouve à l'écran. Pour les captures d'écran Venmo, cela signifie trois colonnes : Montant, Date, Payeur (@nom_d_utilisateur).
Parce que l'extraction est sémantique plutôt que positionnelle, peu importe que vos captures proviennent de l'application mobile Venmo (où les champs sont dans une mise en page en carte), de l'interface web sur venmo.com (vue bureau à une colonne), ou d'un mélange des deux — ou même de l'ancienne interface Venmo d'avant la refonte de 2026. Les mêmes trois noms de colonnes produisent les mêmes trois valeurs à partir de n'importe quelle capture, car l'IA lit « le nombre qui ressemble à un montant en dollars », « la chaîne de date » et « l'identifiant préfixé par @ » plutôt que de vérifier des coordonnées de pixels.
Déposez toutes les captures dans un seul lot. Le résultat est un tableur : vingt lignes, trois colonnes, une ligne par paiement. Ce tableur peut être importé directement dans QuickBooks Solopreneur (qui propose la catégorisation fiscale et les acomptes provisionnels trimestriels), FreshBooks (qui excelle dans la facturation et le suivi des dépenses), ou Wave (une option gratuite pour les freelances gagnant moins de $50,000). Si vous travaillez avec un préparateur fiscal, un tableur propre à trois colonnes est exactement le format dont il a besoin pour vérifier votre chiffre de recettes brutes du Schedule C — sans parcourir l'historique des transactions Venmo ni plisser les yeux sur des captures de téléphone à l'écran.
Le flux de travail règle le problème de volume, car il est linéaire à configurer et constant par capture d'écran : on définit une fois, on traite en masse. La première capture d'écran prend le même temps que la trentième. La sortie par lot vous donne un seul chiffre — le total des recettes brutes — qui alimente directement la ligne 1 du Schedule C, sans erreurs de transcription, sans lignes sautées, sans la question « en ai-je oublié une ? »
Si vous suivez également les revenus du profil professionnel Venmo (où s'appliquent les frais de 1,9 % + 0,10 $), ajoutez une quatrième colonne pour Fee — ou utilisez une colonne calculée pour obtenir directement le montant net. La même approche d'extraction fonctionne sur plusieurs plateformes de paiement : si vos clients paient aussi via PayPal ou Cash App, vous pouvez déposer toutes les captures d'écran dans un seul lot et obtenir un journal de revenus unifié — les captures d'écran PayPal ont leurs propres pièges de champs (montant brut ou net après frais G&S, le problème du nom du marchand), et l'extraction de captures d'écran de paiement multiplateforme réunit toutes les plateformes sous un même jeu de colonnes.
FAQ
Dois-je déclarer les frais de vendeur Venmo dans mes impôts ?
Oui, si vous recevez des paiements via un profil professionnel Venmo ou si des clients marquent leurs paiements comme « biens et services », les frais de 1,9 % + 0,10 $ par transaction constituent une dépense professionnelle déductible. Enregistrez-les dans une colonne distincte de votre sortie d'extraction et déclarez-les sur le Schedule C, ligne 10 (Commissions et frais). Le montant brut de la capture d'écran va à la ligne 1 ; le total des frais réduit votre bénéfice net.
Et si mon client est aussi une entreprise et m'envoie un formulaire 1099-NEC ?
Si un client vous paie 600 $ ou plus via Venmo au cours de l'année et qu'il opère en tant qu'entreprise, il doit vous émettre un formulaire 1099-NEC. Le @nom_d_utilisateur de vos enregistrements Venmo extraits vous permet de faire correspondre les paiements à ce 1099. Conservez le tableau de correspondance client que nous avons décrit plus tôt — il relie l'identifiant Venmo au nom légal figurant sur le formulaire 1099-NEC, afin que vous puissiez confirmer que le total correspond à ce que vous avez enregistré.
Puis-je utiliser seulement trois colonnes pour le suivi Venmo des freelances ?
Pour la déclaration à l'IRS, oui. Le montant (Schedule C, ligne 1), la date (pour l'attribution trimestrielle) et le payeur (pour la correspondance avec le formulaire 1099 et les dossiers clients) sont les seuls champs exigés par l'IRS. Vous pouvez ajouter des colonnes supplémentaires pour votre propre organisation — nom du projet, numéro de facture, e-mail du client — mais celles-ci sont opérationnelles. Le minimum de trois colonnes vous permet de passer la saison des impôts.
Et si j'ai mélangé des paiements personnels et professionnels sur mon compte Venmo ?
C'est l'erreur la plus courante des freelances sur Venmo, et elle est réparable. Séparez les captures d'écran en deux groupes — paiements professionnels (travail client, revenus freelance) et transferts personnels (factures de dîner partagées, cadeaux, loyer). Seuls les paiements professionnels vont sur votre Schedule C. Le processus d'extraction traite les deux groupes de la même manière ; il vous suffit de libeller la sortie en conséquence. L'IRS considère les transferts personnels sur Venmo comme non imposables, mais si votre compte contient des transactions mixtes, votre tenue de registres est le seul moyen de prouver ce qui relève de quoi.
Le changement de seuil du formulaire 1099-K affecte-t-il la façon dont je suis mes revenus Venmo ?
Non. Le seuil n'affecte que l'envoi d'un formulaire par Venmo. Votre obligation de déclarer tous les revenus de travail indépendant supérieurs à 400 $ reste inchangée, quel que soit l'ajustement du seuil. Même avec l'OBBBA ramenant le seuil fédéral à 20 000 $ et 200 transactions, vous devez toujours déclarer chaque dollar de revenu professionnel. Suivez les trois champs pour chaque paiement, quel que soit votre total annuel prévu.