Le guide complet de l'
extraction de données COI (2026)
L'International Risk Management Institute a audité des centaines de programmes d'assurance pour entrepreneurs et a constaté que plus de 9 certificats d'assurance sur 10 dans les dossiers ne respectaient pas les spécifications d'assurance inscrites dans les contrats sous-jacents — alors que chaque certificat semblait parfaitement conforme dans la feuille de calcul de suivi. Cet écart entre ce qu'un COI indique et ce que la police couvre réellement n'est pas un simple problème de paperasse. C'est le résultat prévisible du fait de demander à quelqu'un de transcrire manuellement les numéros de police, les limites de couverture et les dates d'expiration à partir de dizaines de mises en page d'agences différentes dans des lignes de feuille de calcul, semaine après semaine, sans commettre la moindre erreur.
Points clés à retenir
- Les audits de l'IRMI ont révélé que plus de 9 certificats d'assurance sur 10 échouaient aux contrôles de conformité, alors que chacun semblait parfaitement conforme dans la feuille de calcul de suivi.
- La saisie manuelle des COI échoue non pas parce que la personne est lente, mais parce que la transcription de 15 champs et la vérification de la conformité de la couverture se disputent le même budget de temps — et la boîte de réception gagne toujours sur l'audit.
- Lorsque l'extraction réduit la saisie de données de 5 minutes à 10 secondes par certificat, l'examen de conformité cesse d'être une tâche de transcription et devient une véritable décision de gestion des risques que vous avez enfin le temps de prendre.
Qu'est-ce que l'extraction de données COI ?
L'extraction de données COI est le processus automatisé de lecture des champs d'assurance clés d'un certificat d'assurance — qu'il s'agisse d'un certificat de responsabilité civile ACORD 25, d'une preuve d'assurance de biens ACORD 27, ou d'un certificat non standard émis par une petite agence sur son propre papier à en-tête — et de la sortie de ces champs sous forme de données structurées dans une feuille de calcul. Au lieu qu'une personne ouvre chaque PDF, localise le numéro de police, le lise, le saisisse dans une cellule, puis répète l'opération pour chaque autre champ, le logiciel d'extraction gère la lecture et la saisie des données en quelques secondes.
Le résultat est une ligne dans une feuille de calcul avec des colonnes étiquetées : « Assuré désigné », « Numéro de police », « Responsabilité civile générale — Limite par occurrence », « Responsabilité civile générale — Limite globale », « Date d'expiration », « Assuré supplémentaire (O/N) », « Titulaire du certificat ». Cette ligne est triable, filtrable et comparable aux exigences minimales de couverture de votre projet. Si vous débutez avec ce concept, notre article qu'est-ce que l'extraction de données COI couvre les bases plus en détail. Ce guide adopte une vue plus large : le paysage des formulaires, les défis spécifiques qui rendent l'extraction COI plus difficile que l'extraction documentaire typique, les champs critiques pour la conformité, et le flux de travail de bout en bout, d'une pile de certificats à un tableau de bord prêt pour la conformité.
L'idée clé : l'extraction COI ne consiste pas à lire du texte dans un document — il s'agit de préserver la relation entre chaque type de couverture et sa limite, entre chaque police et sa période de validité, et entre l'assuré désigné et les avenants d'assuré supplémentaire. Un outil qui lit les caractères mais perd ces relations produit des données qui semblent exactes mais ne sont pas utiles pour la conformité.
Pourquoi le suivi manuel des COI est coûteux
Le coût du suivi manuel des COI arrive par quatre canaux, et la plupart des entrepreneurs généraux ne voient clairement que le premier.
Le travail de transcription. Un entrepreneur général de taille moyenne avec 45 sous-traitants et trois projets actifs traite environ 180 mises à jour de certificats par an. Chaque certificat nécessite l'extraction de 10 à 15 champs d'un formulaire dense à plusieurs colonnes. À cinq à sept minutes par certificat, cela représente 15 à 21 heures de saisie de données pure par an. Avec 200 sous-traitants, c'est un poste à temps plein — sauf que la personne qui fait la saisie est généralement un coordonnateur de projet, pas un professionnel de la gestion des risques. La tâche d'extraction et la tâche de vérification de conformité sont chargées dans le même rôle, et vider la boîte de réception l'emporte systématiquement sur la vérification des données.
Récupération de prime d'audit. Les assureurs d'accidents du travail et de responsabilité civile générale auditent les polices des entrepreneurs chaque année. Lorsque le COI d'un sous-traitant est manquant, expiré ou présente des limites inférieures à l'exigence contractuelle, l'assureur reclasse les paiements à ce sous-traitant comme coût de sous-traitance non assurée et facture la police de l'entrepreneur général rétroactivement au tarif manuel complet. Selon de nombreuses polices, la charge de non-conformité à l'audit peut récupérer jusqu'à 200 % de ce qu'aurait été la prime. Sur un projet où 30 % des sous-traitants déclenchent l'ANC, la facture d'audit à elle seule peut effacer la marge anticipée du projet.
Exposition aux sinistres non assurés. Lorsqu'un incident survient et que la couverture du sous-traitant responsable a expiré — ou présente une lacune que l'examen manuel n'a jamais détectée — la chaîne de responsabilité se déplace. L'assureur du sous-traitant refuse. La police du GC exclut le travail du sous-traitant lui-même. L'exposition devient non assurée. Les sinistres GL moyens liés aux incidents de chantier se situent entre 30 000 $ et 75 000 $; les sinistres impliquant des blessures graves dépassent régulièrement 150 000 $. Un seul sinistre non assuré à ce niveau peut bouleverser une entreprise pour un GC de taille moyenne. Apprenez-en plus dans notre analyse de ce que coûte réellement la non-conformité des COI.
Retard de projet. Une enquête d'assurance déclenchée par une lacune de couverture peut arrêter le travail pendant des jours. À 3 500 $ par jour en coûts de retard pour un projet commercial de taille moyenne — équipement en attente, frais de supervision, compression du calendrier — un litige de couverture qui prend sept jours ouvrables à résoudre ajoute 24 500 $ en coûts de retard. La cause profonde remonte à quelqu'un qui ouvre un COI, lit la date d'expiration et ne remarque pas qu'elle a expiré il y a six semaines.
Ces quatre factures ne sont pas indépendantes. Une seule police expirée d'un sous-traitant peut déclencher les quatre en séquence. L'arithmétique rend le cas d'affaires pour l'extraction automatisée évident — mais seulement si la méthode d'extraction capture les champs qui déclenchent chacune de ces factures.
Le vrai défi : ce n'est pas qu'un seul formulaire
L'extraction de COI est plus difficile que la plupart des tâches d'extraction de documents parce que le formulaire « standard » n'est pas réellement standard. Le cadre ACORD fournit des modèles, mais chaque agence d'assurance les modifie, et un pourcentage important de certificats arrivent sur des formats non-ACORD entièrement.
ACORD 25, 27 et 140 : trois formulaires, trois problèmes d'extraction
ACORD 25 — Certificat d'assurance responsabilité civile est le formulaire COI le plus utilisé, développé par ACORD (Association for Cooperative Operations Research and Development, une organisation à but non lucratif fondée en 1970 qui maintient plus de 850 variantes de formulaires d'assurance standard). Il condense une police de responsabilité entière sur une page : responsabilité générale, automobile, accidents du travail, responsabilité employeur et parapluie. Le défi d'extraction critique est la grille des limites de couverture. La section GL seule contient jusqu'à cinq sous-limites dans un tableau compact — chaque occurrence, dommages aux locaux loués, frais médicaux, préjudice personnel et publicitaire, et cumul. Différentes agences formatent cette grille avec des abréviations différentes (« GEN'L AGG » vs « AGGREGATE ») et des alignements de colonnes différents. Les outils basés sur la position désalignent systématiquement les sous-limites lorsque la structure des colonnes change entre les agences.
ACORD 27 — Preuve d'assurance de biens couvre la couverture du bâtiment, les biens personnels commerciaux et la panne d'équipement. Contrairement au 25, riche en grilles, le 27 comprend des blocs de description en texte libre où les agents saisissent les détails de couverture en paragraphes narratifs. L'extraction des franchises, des pourcentages de coassurance et des informations sur le créancier hypothécaire à partir de texte narratif nécessite une compréhension sémantique, et non une capture basée sur la position. Les gestionnaires immobiliers exigent couramment une preuve ACORD 27 en plus des certificats de responsabilité — si votre flux de travail ne gère que le 25, vous devrez saisir manuellement la couverture des biens à partir d'un formulaire distinct arrivé dans le même courriel.
ACORD 140 — Avis de perte de biens est utilisé pour signaler les sinistres aux assureurs. Moins courant dans les flux de conformité, il croise néanmoins le bureau des gestionnaires de risques qui gèrent le suivi des COI, et l'extraction des données de sinistre suit un modèle similaire à l'extraction de COI.
Formats d'assureurs non standard
Le problème le plus difficile concerne les certificats émis par les petites agences régionales, les assureurs de surplus lines et les assureurs spécialisés — imprimés sur leur propre papier à en-tête avec des champs disposés selon la mise en page générée par leur système de gestion. Certains utilisent des mises en page à deux colonnes. Certains intègrent les numéros de police dans les en-têtes. Certains placent le tableau de couverture en page deux. L'OCR basé sur des modèles échoue complètement ici, car chaque document est unique. L'extraction sémantique par IA — qui lit selon la signification des champs plutôt que leur position — est la seule approche qui traite ces documents sans aucune configuration par agence.
Assuré supplémentaire, renonciation à la subrogation et le problème de la date d'expiration
Les données les plus critiques pour la conformité sur un certificat d'assurance ne sont pas toujours numériques. Le statut d'assuré supplémentaire est indiqué par des cases à cocher qui vous disent qu'une avenant est joint, mais pas lequel. Le CG 20 10 (opérations en cours uniquement) et le CG 20 37 (opérations achevées incluses) diffèrent fondamentalement dans ce qu'ils couvrent. Un sous-traitant qui coche la case mais ne détient qu'un CG 20 10 peut laisser l'entrepreneur général exposé pour les défauts après achèvement. L'extraction capture le fait qu'une case est cochée. Déterminer s'il s'agit du bon formulaire nécessite un humain — mais l'extraction vous amène à cette question au lieu de la laisser invisible dans un PDF.
La renonciation à la subrogation fonctionne de la même manière. Si l'entrepreneur général exige des renonciations de tous les sous-traitants — standard sur les projets impliquant l'équipement ou les locaux de l'entrepreneur général — une case non cochée signifie une lacune qu'aucune augmentation de limite de couverture ne peut combler. L'IA peut détecter de manière fiable si le certificat indique que la renonciation existe, ce qui est la première question que la plupart des examens de conformité ne peuvent jamais poser, car la saisie des données consomme le budget de temps.
Chaque certificat d'assurance a une date d'expiration, et sur les projets avec des cycles de renouvellement échelonnés, le coordonnateur de conformité poursuit un calendrier glissant. L'extraction résout la partie lecture — la date atterrit dans une colonne et est signalée lorsqu'elle tombe dans une fenêtre configurable. Mais un certificat émis en janvier reflète la période de police à ce moment-là. Si le sous-traitant change d'assureur en mars, le certificat de janvier est périmé. L'extraction ne peut pas détecter les certificats périmés. Seules l'exigence de certificats frais et la recoupement avec un calendrier de projet peuvent le faire. Pour en savoir plus sur la façon dont ces défis se cumulent, lisez notre analyse de ce qui se brise lorsque vous passez de 20 à 200 sous-traitants.
Traitement traditionnel des COI vs extraction par IA
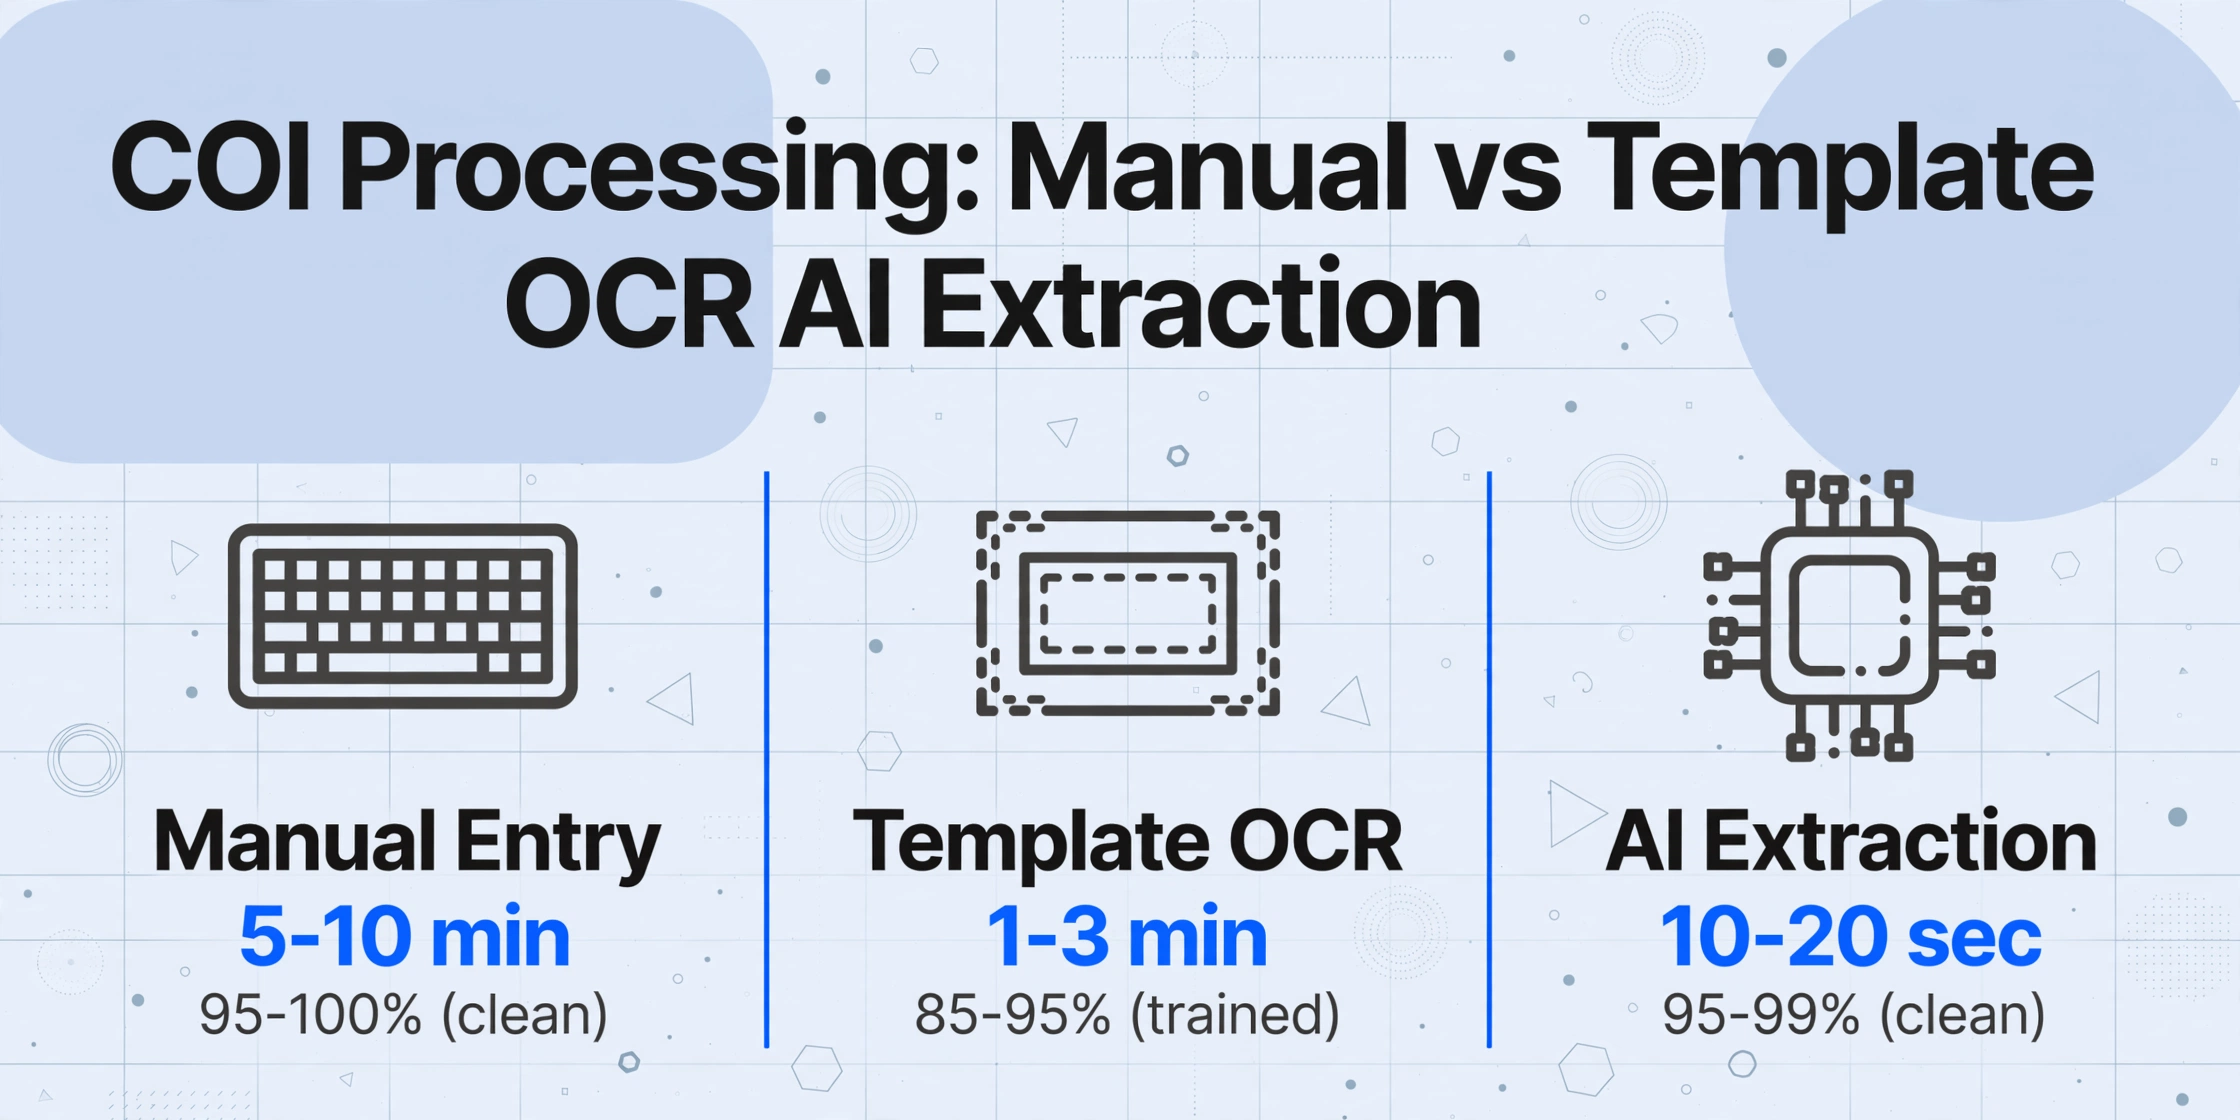
Il existe trois approches pour intégrer les données des COI dans un système de suivi. Chacune présente un profil de coût différent et un point de rupture différent.
| Approche | Configuration | Temps par COI | Précision (PDF propres) | Précision (hors ACORD) | Point de rupture |
|---|---|---|---|---|---|
| Saisie manuelle | Aucune | 5 à 10 min | 95-100 % (diminue avec la fatigue) | 95-100 % (identique) | ~30 sous-traitants / 120 certificats par an |
| OCR basé sur des modèles | 1 à 2 h par mise en page d'agence | 1 à 3 min | 85-95 % sur les mises en page entraînées | 0 % — aucun modèle | ~5 mises en page d'agences différentes |
| Extraction sémantique par IA | Aucune (nommez vos colonnes) | 10 à 20 s | 95-99 % | 80-95 % | Ne se rompt pas — évolue linéairement |
La saisie manuelle fonctionne sur n'importe quel format mais échoue à grande échelle car l'attention humaine diminue. Des études dans des domaines connexes montrent des taux d'erreur de 2 à 5 % même dans des conditions idéales, qui grimpent à 10-15 % sous pression de charge de travail. Les organisations qui s'appuient sur le suivi manuel des COI atteignent généralement seulement 40 à 60 % de taux de conformité.
L'OCR basé sur des modèles (Docparser, Parseur, ABBYY FlexiCapture) automatise la saisie en dessinant des cadres de délimitation autour des emplacements des champs. Cela fonctionne pour la mise en page d'une agence et échoue silencieusement lorsque la suivante déplace les champs d'un demi-pouce. Les entrepreneurs généraux du secteur de la construction travaillent avec des sous-traitants qui obtiennent une assurance auprès de dizaines d'agences — chacune utilisant un logiciel de remplissage de formulaires différent (AcordForms.com, Applied EPIC, TAM, ou un remplissage manuel). Un modèle conçu pour l'une ne fonctionne pas pour les autres.
L'extraction sémantique par IA utilise des modèles vision-langage pour lire l'intégralité de la page et identifier chaque champ par ce qu'il signifie plutôt que par l'endroit où il se trouve. Elle sait que « Policy # », « POL NO » et « Policy Number » désignent la même chose. Elle fait la distinction entre la limite par sinistre et la limite globale en comprenant les libellés adjacents à chaque nombre. Ce mécanisme — appelé extraction de colonnes personnalisées — vous permet de saisir les noms de colonnes souhaités et de laisser l'IA localiser les données correspondantes dans chaque certificat d'un lot, quelle que soit l'agence. Aucun modèle, aucune zone, aucune formation requise.
La limite honnête : l'extraction par IA atteint 95-99 % sur les PDF ACORD numériques propres et 80-95 % sur les certificats photographiés ou manuscrits. La proposition de valeur n'est pas une révision zéro — c'est que le temps de révision passe de 5 à 10 minutes par certificat à 10 à 20 secondes de vérification ponctuelle des champs extraits.
Champs critiques que toute extraction de COI doit capturer
Tous les champs d'un COI n'ont pas la même importance pour la conformité. Si votre outil d'extraction omet l'un des éléments suivants, les données ne pourront pas étayer une décision de conformité.
Identité de la police
- Assuré désigné — L'entité juridique titulaire de la police. Doit correspondre au nom du sous-traitant dans le contrat. Les écarts sont fréquents lorsqu'un sous-traitant opère sous un nom commercial (DBA).
- Assureur — L'assureur. Utilisé pour vérifier la notation financière.
- Numéro de police — Identifiant unique. Essentiel pour le recoupement des avenants.
- Producteur / Agence — L'émetteur du certificat. Utile lors d'une demande de certificat actualisé.
Types de couverture et limites
- GL — Limite par sinistre — Le champ le plus vérifié. Minimum type : 1 000 000 $.
- GL — Montant global général — Plafond pour tous les sinistres. Minimum type : 2 000 000 $.
- GL — Produits / Travaux exécutés — Sous-limite distincte. Essentielle pour les sous-traitants dont les travaux présentent un risque après achèvement.
- Responsabilité automobile — Pour les sous-traitants utilisant des véhicules sur site. Minimum type : 1 000 000 $.
- Accidents du travail — Généralement « légale ». L'assureur importe plus que le montant.
- Responsabilité employeur — Par accident/maladie/police. Minimum type : 500 000 $/500 000 $/500 000 $.
- Couverture parapluie / Excédentaire — Au-dessus des limites de base. Requise pour les métiers à risque élevé.
Dates et indicateurs juridiques
- Date d'entrée en vigueur de la police — Doit précéder le premier jour du sous-traitant sur site.
- Date d'expiration de la police — Le champ le plus suivi dans chaque feuille de calcul de conformité.
- Titulaire du certificat — Doit correspondre à l'entrepreneur général ou au nom du projet.
- Assuré supplémentaire (case à cocher + n° de formulaire) — Indique si l'entrepreneur général est désigné comme assuré supplémentaire et quel formulaire d'avenant s'applique.
- Renonciation à la subrogation (case à cocher) — Indique si l'assureur renonce à ses droits de subrogation.
- Description des opérations — Texte libre précisant les projets couverts par le certificat.
La grille des limites de couverture concentre la majorité des erreurs d'extraction. Un outil d'IA qui associe correctement chaque montant à son type de couverture correspondant — en distinguant le montant global GL du montant global parapluie — produit des données utiles à la conformité. Un outil qui déverse cinq montants dans cinq colonnes non libellées produit une responsabilité de transcription.
Traitement par lots : de 200 certificats à une matrice de conformité unique
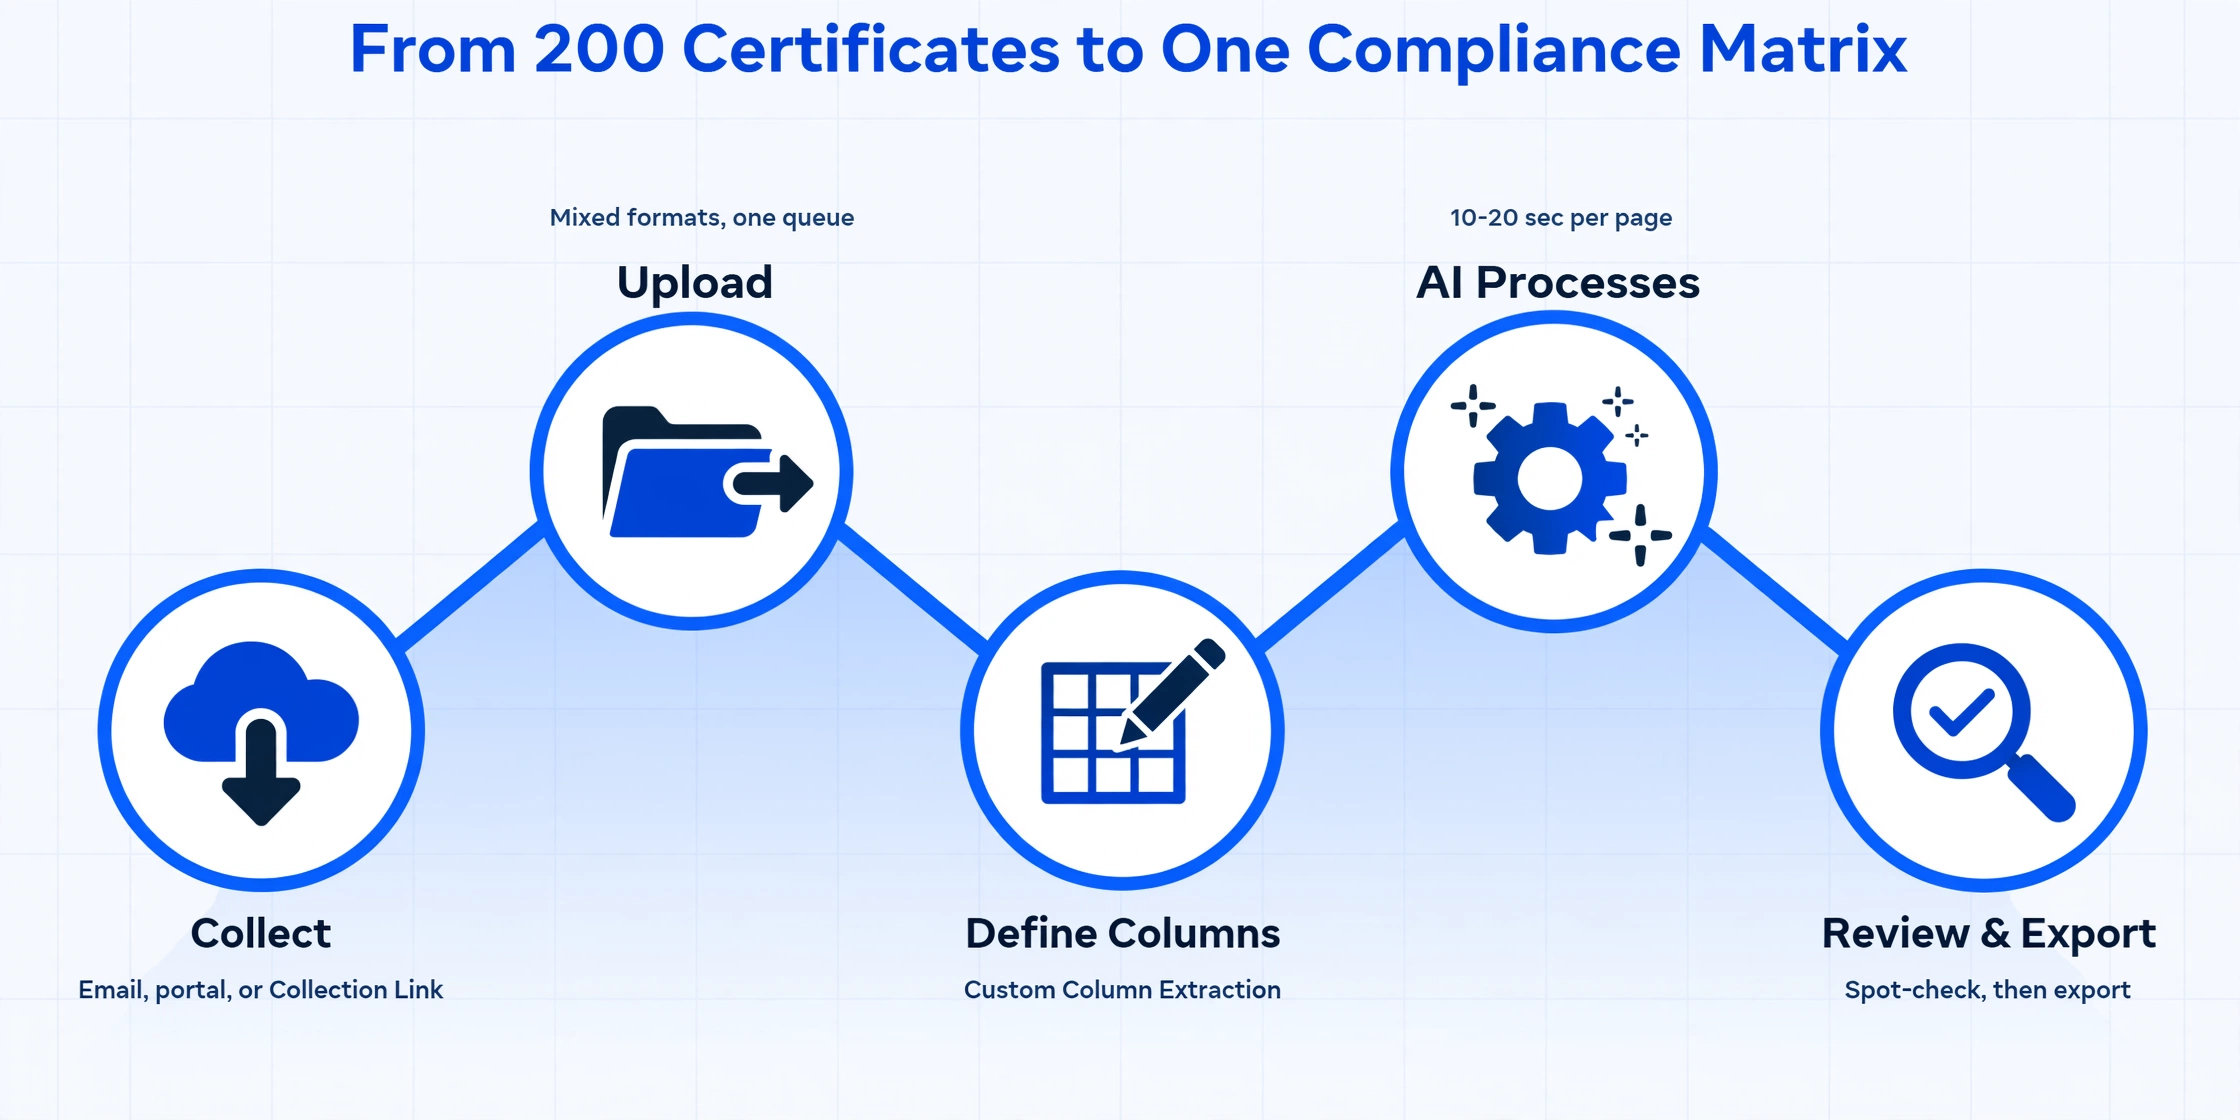
L'extraction d'un certificat unique est utile pour des vérifications ponctuelles. La vraie valeur apparaît lorsque vous traitez les certificats par lots — car la conformité ne consiste pas à savoir si un sous-traitant a une couverture aujourd'hui, mais si les 200 sous-traitants de chaque projet actif ont une couverture cette semaine.
Collecter les certificats
Les sous-traitants envoient des PDF par e-mail, les téléversent via un portail ou les soumettent via un Lien de collecte — une URL partageable comme /c/xxxx qui permet à quiconque de téléverser des fichiers dans votre file d'attente sans s'inscrire. L'objectif est un point d'entrée unique.
Téléverser le lot
Déposez tous les PDF et images collectés dans l'outil en une seule fois. Les formats mixtes — des ACORD 25 numériques propres aux photos de certificats papier prises au téléphone — sont tous traités dans la même file d'attente.
Définir les colonnes d'extraction
Saisissez les noms de colonnes dont vous avez besoin : « Assuré désigné », « Numéro de police », « GL Par occurrence », « GL Global », « Date d'expiration », « Assuré supplémentaire (O/N) ». L'IA utilise l'extraction de colonnes personnalisées — vous définissez la structure de sortie ; l'IA localise chaque valeur par son sens dans chaque certificat.
L'IA traite le lot
Le traitement prend en moyenne 10 à 20 secondes par page. Un lot de 50 certificats est terminé en moins de 15 minutes. Les formats non standard sont traités en parallèle des formulaires ACORD — aucun tri par mise en page préalable n'est nécessaire.
Réviser et exporter
Vérifiez par sondage les données extraites : une limite « $0 » signifie généralement que l'IA a utilisé une valeur par défaut, un assuré désigné non concordant suggère un mauvais certificat. Examinez les indicateurs d'assuré supplémentaire et de renonciation (les plus variables), puis exportez vers Excel ou Google Sheets — une ligne par certificat, aucune saisie de données nécessaire.
La différence entre l'extraction par lots et le traitement de fichiers uniques est la différence entre une tâche de saisie de données et une tâche de révision de conformité. Lorsque l'extraction prend 10 secondes par certificat, le temps du réviseur passe de la frappe à l'évaluation : « Cette limite globale du sous-traitant respecte-t-elle le contrat ? Le formulaire d'assuré supplémentaire est-il correct ? » Ces questions étaient invisibles lors de la saisie manuelle, car la frappe consommait tout le budget de temps.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Exportation vers un tableau de bord de conformité
Les données COI extraites sont les plus utiles lorsqu'elles se trouvent dans un tableur structuré pour un suivi continu — un tableur qui répond en un coup d'œil à la question « qui est conforme et qui ne l'est pas ».
| Colonne | Exemple | Vérification de conformité |
|---|---|---|
| Nom du sous-traitant | Excel Electrical LLC | Correspondance avec le contrat |
| GL par sinistre | $1,000,000 | ≥ $1,000,000 ? ✓ |
| GL cumul | $2,000,000 | ≥ $2,000,000 ? ✓ |
| Responsabilité automobile | $1,000,000 | ≥ $1,000,000 ? ✓ |
| WC / EL | $1M / $1M / $1M | EL par accident ≥ 500 000 $ ? ✓ |
| Ombrelle | $2,000,000 | ≥ $1,000,000 ? ✓ |
| Date d'expiration | 2026-09-15 | Jours avant expiration : 80 |
| Assuré supplémentaire | Oui | Drapeau : vérifier le numéro de formulaire |
| Renonciation à la subrogation | Oui | ✓ |
| Fichier du certificat | Excel_Electrical_COI_2026.pdf | Lien vers l'original |
Avec cette structure, la mise en forme conditionnelle fait ressortir les problèmes instantanément : rouge pour les dates d'expiration dans les 30 jours, jaune pour toute limite inférieure au minimum contractuel, orange pour les lignes d'assuré supplémentaire en attente de vérification d'avenant, et cellules vides pour les champs que l'extraction n'a pas pu lire. Pour les projets de longue durée, tenez un tableur de conformité maître et utilisez la ré-extraction par lots à chaque cycle de renouvellement pour actualiser les données. Nous abordons ce flux de travail plus en détail dans notre guide sur le suivi par lots des COI des sous-traitants.
Comment choisir un outil d'extraction de certificats d'assurance
Tous les outils d'extraction de documents ne gèrent pas bien les certificats d'assurance. La grille de couverture, les variations de mise en page ACORD et les données critiques pour la conformité exigent des capacités spécifiques.
Fonctionnalités indispensables
Extraction sémantique sans modèle. Si l'outil exige des zones ou des modèles par mise en page d'agence, il ne fonctionnera pas à grande échelle. Le moteur doit lire par signification de champ — en reconnaissant que « General Aggregate » et « GEN'L AGG » désignent la même limite.
Gestion de la grille des limites de couverture. L'outil doit distinguer les sous-limites dans la grille GL en lisant l'étiquette à côté de chaque valeur. Testez cela spécifiquement : téléchargez un certificat d'une agence régionale qui place l'agrégat à droite au lieu de la gauche, et vérifiez si les valeurs extraites correspondent aux bonnes colonnes.
Détection des cases à cocher. L'assuré supplémentaire et la renonciation à la subrogation sont indiqués par des cases à cocher ou des mentions OUI/NON tapées. L'outil doit produire un oui/non structuré pour chacun.
Traitement par lots de formats mixtes. Un même lot doit pouvoir traiter des PDF ACORD ainsi que des photos de certificats papier prises au téléphone, avec les mêmes colonnes d'extraction appliquées à tous.
Sortie native pour tableur. Les données extraites doivent arriver dans Excel, CSV ou Google Sheets sans transformation intermédiaire. Les outils avec des extensions natives Google Sheets éliminent entièrement l'étape d'exportation.
Signaux d'alerte
- « Téléchargez et nous formerons un modèle » — cela signifie qu'il ne peut pas gérer des documents provenant de centaines d'agences différentes.
- « Précision de 97 % garantie » sans préciser l'ensemble de test — supposez qu'il a été testé sur des factures numériques propres, pas sur des certificats ACORD photographiés provenant de 20 agences différentes.
- Qualification commerciale entreprise avant de pouvoir essayer sur vos propres certificats — vous devriez pouvoir télécharger un échantillon en cinq minutes.
- Engagement d'abonnement minimum avant de valider la précision sur votre mix documentaire réel — testez toujours d'abord sur les certificats de vos propres assurés.
Pour une comparaison plus large de la performance de différents outils sur des documents de construction, consultez notre test de huit outils d'extraction de documents sur des documents de construction.
FAQ
Quelle est la différence entre l'extraction de données COI et un logiciel de suivi COI ?
L'extraction lit le certificat et produit des données structurées — elle résout le problème de saisie de données. Le logiciel de suivi (myCOI, TrustLayer, le module d'assurance de Procore) gère l'ensemble du flux de conformité : rappels de renouvellement, analyse des lacunes de couverture, portails fournisseurs, rapports d'audit. L'extraction coûte 20 à 50 $/mois en crédits de traitement. Les plateformes de suivi commencent à 200 à 500 $/mois. Si votre processus sur tableur fonctionne et que le goulot d'étranglement est la saisie, l'extraction seule suffit. Si vous passez encore 10 heures par semaine à courir après les sous-traitants pour des certificats expirés, vous avez besoin de la couche de flux de travail.
L'extraction COI peut-elle traiter les certificats de toutes les agences d'assurance ?
L'extraction sémantique par IA traite les formulaires ACORD de toute agence car elle lit par signification du champ plutôt que par position. Les certificats non standard — formulaires manuscrits de très petites agences ou assureurs excédentaires utilisant des mises en page personnalisées — peuvent produire une précision moindre. Testez votre combinaison réelle de documents avant de vous engager.
Quelle est la précision de l'extraction COI pour les valeurs de limites de couverture ?
Sur des PDF ACORD 25 numériques propres, la précision atteint 95 à 99 % pour les champs structurés. La grille des limites de couverture est la section la plus sujette aux erreurs. Les certificats non standard et le papier photographié produisent 80 à 95 %. Aucun outil n'atteint 100 % — mais 20 secondes de vérification valent mieux que 5 minutes de saisie manuelle.
L'extraction COI vérifie-t-elle si les limites de couverture répondent à vos exigences contractuelles ?
Non. L'extraction restitue ce que le certificat indique. Comparer les valeurs aux minimums contractuels relève du jugement de conformité. Certaines plateformes de suivi automatisent cela ; les outils d'extraction autonomes fournissent les données pour que vous les évaluiez dans votre tableur.
L'IA peut-elle vérifier si la case « assuré supplémentaire » est exacte ?
L'IA détecte si la case est cochée ou si « YES » est tapé sur le certificat. Elle ne peut pas vérifier que l'avenant réel (CG 20 10 vs CG 20 37) est attaché à la police. Une case cochée est une déclaration de l'agent, pas une preuve. Seule la demande et l'examen du formulaire d'avenant auprès de l'assureur fournissent cette preuve.
Puis-je extraire les données de COI à partir de certificats manuscrits ?
Partiellement. L'IA lit l'écriture manuscrite clairement imprimée avec une précision utile — en particulier les champs numériques comme les numéros de police et les montants en dollars. Une écriture pâle, cursive ou tachée réduit la précision. Pour les sous-traitants qui soumettent systématiquement des COI manuscrits, demander un remplacement numérique émis par leur agent est plus fiable.
L'extraction de COI fonctionne-t-elle pour les certificats de biens (ACORD 27) ?
Oui, avec des réserves. L'ACORD 27 comprend des blocs de description en texte libre plutôt que des grilles structurées. L'extraction sémantique par IA lit ces blocs par le sens — identifiant les franchises, la coassurance et les informations sur le créancier hypothécaire à partir du texte narratif — mais la précision est généralement inférieure à celle de la grille de l'ACORD 25.
Quelles sont les quatre couches de conformité des COI ?
(1) Un certificat à jour au dossier — l'extraction vérifie la date d'expiration. (2) Les limites de couverture répondent aux exigences contractuelles — l'extraction vous donne les chiffres ; vous comparez. (3) L'avenant d'assuré supplémentaire est effectivement joint — l'extraction signale ce que le COI prétend ; seul l'assureur confirme. (4) La police est en vigueur — un COI est une preuve à l'émission, pas une garantie. L'extraction gère les points 1 et 2. Les couches 3 et 4 nécessitent un flux de travail au-delà de l'extraction. Voir notre comparaison entre l'extraction par IA et les logiciels de conformité dédiés pour savoir quelle approche convient à votre échelle.
Que se passe-t-il si l'IA lit incorrectement une valeur de limite ?
Des lectures incorrectes se produisent — le plus souvent sur la grille de couverture où une limite par sinistre est mal alignée avec la colonne d'agrégat, ou un chiffre pâle transforme « 2 000 000 $ » en « 200 000 $ ». L'atténuation passe par le flux de travail : vérifiez un échantillon, utilisez le formatage conditionnel pour signaler les valeurs anormalement basses, et vérifiez toujours manuellement les sections d'assuré supplémentaire et de renonciation à la subrogation. L'extraction à 95 % de précision élimine 19 erreurs de transcription sur 20. Un processus de révision bien conçu détecte la dernière.
D'une pile de certificats à un tableau de bord de conformité
L'écart entre « nous avons des COI dans les dossiers » et « nous savons que chaque sous-traitant sur ce projet est conforme » est comblé par une saisie manuelle de données qui produit des erreurs invisibles jusqu'à ce qu'une réclamation déclenche un audit. L'extraction élimine la saisie. Ce qui reste, c'est le véritable travail de gestion des risques — vérifier la couverture, poursuivre les avenants et s'assurer que les 200 sous-traitants de votre projet sont tous protégés. L'extraction de documents dans le secteur de la construction suit le même schéma : l'outil gère la saisie mécanique des données, et le professionnel gère les décisions de jugement.