La guía completa para la
extracción de datos de COI (2026)
El International Risk Management Institute auditó cientos de programas de seguros para contratistas y descubrió que más de 9 de cada 10 certificados de seguro archivados no cumplían con las especificaciones de seguro escritas en los contratos subyacentes, mientras que cada certificado parecía totalmente conforme en la hoja de seguimiento. Esa brecha entre lo que dice un COI y lo que la póliza realmente cubre no es un fallo de papeleo. Es el resultado predecible de pedirle a alguien que transcriba manualmente números de póliza, límites de cobertura y fechas de vencimiento de docenas de diseños de agencias diferentes a filas de una hoja de cálculo, semana tras semana, sin cometer un solo error.
Conclusiones clave
- Las auditorías de IRMI encontraron que más de 9 de cada 10 certificados de seguro no superaban las verificaciones de cumplimiento, mientras que todos parecían totalmente conformes en la hoja de seguimiento.
- La entrada manual de COI falla no porque la persona sea lenta, sino porque transcribir 15 campos y verificar el cumplimiento de la cobertura compiten por el mismo presupuesto de tiempo, y la bandeja de entrada siempre gana sobre la auditoría.
- Cuando la extracción reduce la entrada de datos de 5 minutos a 10 segundos por certificado, la revisión de cumplimiento deja de ser una tarea de transcripción y se convierte en una decisión real de gestión de riesgos que finalmente tiene tiempo de tomar.
¿Qué es la extracción de datos de COI?
La extracción de datos de COI es el proceso automatizado de leer campos clave de seguro de un certificado de seguro — ya sea un certificado de responsabilidad civil ACORD 25, una prueba de seguro de propiedad ACORD 27, o un certificado no estándar emitido por una agencia más pequeña en su propio membrete — y generar esos campos como datos estructurados en una hoja de cálculo. En lugar de que una persona abra cada PDF, localice el número de póliza, lo lea, lo escriba en una celda y luego repita el proceso para cada campo, el software de extracción maneja la lectura y el ingreso de datos en segundos.
El resultado es una fila en una hoja de cálculo con columnas etiquetadas: "Asegurado designado," "Número de póliza," "Responsabilidad civil general — Límite por ocurrencia," "Responsabilidad civil general — Límite agregado," "Fecha de vencimiento," "Asegurado adicional (S/N)," "Titular del certificado." Esa fila se puede ordenar, filtrar y comparar con los requisitos mínimos de cobertura de su proyecto. Si es nuevo en el concepto, nuestro artículo sobre qué es la extracción de datos de COI cubre los conceptos básicos con más detalle. Esta guía adopta una visión más amplia: el panorama de formularios, los desafíos específicos que hacen que la extracción de COI sea más difícil que la extracción de documentos típica, los campos críticos para el cumplimiento y el flujo de trabajo integral desde una pila de certificados hasta un panel de cumplimiento listo para usar.
La idea central: la extracción de COI no se trata de leer texto de un documento — se trata de preservar la relación entre cada tipo de cobertura y su límite, entre cada póliza y su ventana de vigencia, y entre el asegurado designado y las endosaciones de asegurado adicional. Una herramienta que lee caracteres pero pierde esas relaciones produce datos que parecen precisos pero no son útiles para el cumplimiento.
Por qué el seguimiento manual de COI es costoso
El costo del seguimiento manual de COI llega a través de cuatro canales, y la mayoría de los contratistas generales solo ven claramente el primero.
La labor de transcripción. Un contratista general mediano con 45 subcontratistas y tres proyectos activos procesa aproximadamente 180 actualizaciones de certificados al año. Cada certificado requiere extraer de 10 a 15 campos de un formulario denso de múltiples columnas. A cinco a siete minutos por certificado, eso representa de 15 a 21 horas de ingreso de datos puro al año. Con 200 subcontratistas, es un puesto de tiempo completo — excepto que la persona que hace el ingreso de datos suele ser un coordinador de proyecto, no un profesional de gestión de riesgos. La tarea de extracción y la tarea de revisión de cumplimiento se cargan en el mismo rol, y vaciar la bandeja de entrada consistentemente gana sobre verificar los datos.
Recuperación de prima por auditoría. Las aseguradoras de compensación laboral y de responsabilidad civil general auditan las pólizas de los contratistas anualmente. Cuando el COI de un subcontratista falta, está vencido o tiene límites inferiores al requisito del contrato, la aseguradora reclasifica los pagos a ese subcontratista como costo subcontratado no asegurado y cobra la póliza del contratista general retroactivamente a la tarifa manual completa. Bajo muchas pólizas, el cargo por incumplimiento de auditoría puede recuperar hasta el 200% de lo que habría sido la prima. En un proyecto donde el 30% de los subcontratistas activan el ANC, solo la factura de auditoría puede eliminar el margen anticipado del proyecto.
Exposición a reclamos sin cobertura. Cuando ocurre un incidente y la cobertura del subcontratista responsable ha vencido — o contiene una brecha que la revisión manual nunca detectó — la cadena de responsabilidad se desplaza. La aseguradora del subcontratista niega el reclamo. La póliza del contratista general excluye el trabajo del propio subcontratista. La exposición queda sin cobertura. Los reclamos promedio de GL por incidentes en obras de construcción oscilan entre $30,000 y $75,000; los reclamos que involucran lesiones graves superan rutinariamente los $150,000. Un solo reclamo sin cobertura a ese nivel altera la situación financiera de un contratista general de tamaño mediano. Obtenga más información en nuestro análisis de cuánto cuesta realmente el incumplimiento de COI.
Retraso del proyecto. Una investigación de seguros provocada por una brecha de cobertura puede detener el trabajo durante días. A $3,500 por día en costos de retraso para un proyecto comercial de tamaño mediano — equipos en espera, supervisión, compresión del cronograma — una disputa de cobertura que tarda siete días hábiles en resolverse añade $24,500 en costos de retraso. La causa raíz se remonta a alguien que abrió un COI, leyó la fecha de vencimiento y no notó que había vencido hace seis semanas.
Estas cuatro facturas no son independientes. Una sola póliza vencida de un subcontratista puede desencadenar las cuatro en secuencia. La aritmética hace evidente el caso de negocio para la extracción automatizada — pero solo si el método de extracción captura los campos que desencadenan cada una de estas facturas.
El verdadero desafío: no es solo un formulario
La extracción de COI es más difícil que la mayoría de las tareas de extracción de documentos porque el formulario "estándar" no es realmente estándar. El marco de ACORD proporciona plantillas, pero cada agencia de seguros las modifica, y un porcentaje significativo de certificados llega en formatos que no son de ACORD.
ACORD 25, 27 y 140: tres formularios, tres problemas de extracción
ACORD 25 — Certificado de seguro de responsabilidad civil es el formulario de COI más utilizado, desarrollado por ACORD (Association for Cooperative Operations Research and Development, una organización sin fines de lucro fundada en 1970 que mantiene más de 850 variantes de formularios de seguros estándar). Condensa una póliza de responsabilidad civil completa en una página: responsabilidad general, automóvil, compensación laboral, responsabilidad del empleador y póliza general. El desafío crítico de extracción es la cuadrícula de límites de cobertura. Solo la sección de GL contiene hasta cinco sub-límites en una tabla compacta — cada ocurrencia, daños a locales alquilados, gastos médicos, lesiones personales y publicitarias, y agregado. Diferentes agencias formatean esta cuadrícula con diferentes abreviaturas ("GEN'L AGG" vs "AGGREGATE") y diferentes alineaciones de columnas. Las herramientas basadas en posición desalinean consistentemente los sub-límites cuando la estructura de columnas cambia entre agencias.
ACORD 27 — Evidencia de seguro de propiedad cubre cobertura de edificios, propiedad comercial personal y avería de equipos. A diferencia del 25, que está lleno de cuadrículas, el 27 incluye bloques de descripción de formato libre donde los agentes escriben detalles de cobertura en párrafos narrativos. Extraer deducibles, porcentajes de coaseguro e información del acreedor hipotecario de texto narrativo requiere comprensión semántica, no captura basada en posición. Los administradores de propiedades comúnmente requieren evidencia de ACORD 27 junto con certificados de responsabilidad civil — si su flujo de trabajo solo maneja el 25, tendrá que ingresar manualmente la cobertura de propiedad de un formulario separado que llegó en el mismo correo electrónico.
ACORD 140 — Aviso de pérdida de propiedad se utiliza para reportar reclamos a las aseguradoras. Menos común en flujos de trabajo de cumplimiento, aún llega al escritorio de los administradores de riesgos que manejan el seguimiento de COI, y extraer datos de pérdida de este formulario sigue un patrón similar a la extracción de COI.
Formatos de Aseguradoras No Estándar
El problema más difícil son los certificados de agencias regionales más pequeñas, aseguradoras de líneas excedentes y aseguradoras especializadas — impresos en su propio membrete con campos distribuidos en cualquier diseño que genere su sistema de gestión. Algunos usan diseños de dos columnas. Algunos incorporan números de póliza en los encabezados. Algunos colocan la tabla de cobertura en la página dos. El OCR basado en plantillas falla por completo aquí porque cada documento es único. La extracción semántica con IA — que lee por el significado del campo en lugar de su posición — es el único enfoque que maneja estos documentos sin configuración por agencia.
Asegurado Adicional, Renuncia a la Subrogación y el Problema de la Fecha de Vencimiento
Los datos más críticos para el cumplimiento en un COI no siempre son numéricos. El estado de asegurado adicional se indica mediante casillas que le indican que algún endoso está adjunto, pero no cuál formulario. El CG 20 10 (solo operaciones en curso) y el CG 20 37 (operaciones completadas incluidas) son fundamentalmente diferentes en lo que cubren. Un subcontratista que marca la casilla pero solo tiene un CG 20 10 puede dejar al contratista general expuesto por defectos posteriores a la finalización. La extracción captura que una casilla está marcada. Determinar si es el formulario correcto requiere un humano — pero la extracción lo lleva a esa pregunta en lugar de dejarla invisible dentro de un PDF.
La renuncia a la subrogación funciona de manera similar. Si el contratista general exige renuncias de todos los subcontratistas — estándar en proyectos que involucran equipo o instalaciones del contratista general — una casilla sin marcar significa una brecha que ningún aumento del límite de cobertura puede llenar. La IA puede detectar de manera confiable si el certificado indica que la renuncia existe, que es la primera pregunta que la mayoría de las revisiones de cumplimiento nunca llegan a hacer porque la entrada de datos consume el presupuesto de tiempo.
Cada COI tiene una fecha de vencimiento, y en proyectos con ciclos de renovación escalonados, el coordinador de cumplimiento persigue un calendario continuo. La extracción resuelve la parte de lectura — la fecha llega a una columna y se marca cuando cae dentro de una ventana configurable. Pero un COI emitido en enero refleja el período de la póliza en ese momento. Si el subcontratista cambia de aseguradora en marzo, el COI de enero está desactualizado. La extracción no puede detectar certificados desactualizados. Solo exigir certificados recientes y contrastarlos con el cronograma del proyecto puede hacerlo. Para más información sobre cómo estos desafíos se agravan, lea nuestro análisis de qué falla cuando se escala de 20 a 200 subcontratistas.
Procesamiento tradicional de COI vs. Extracción con IA
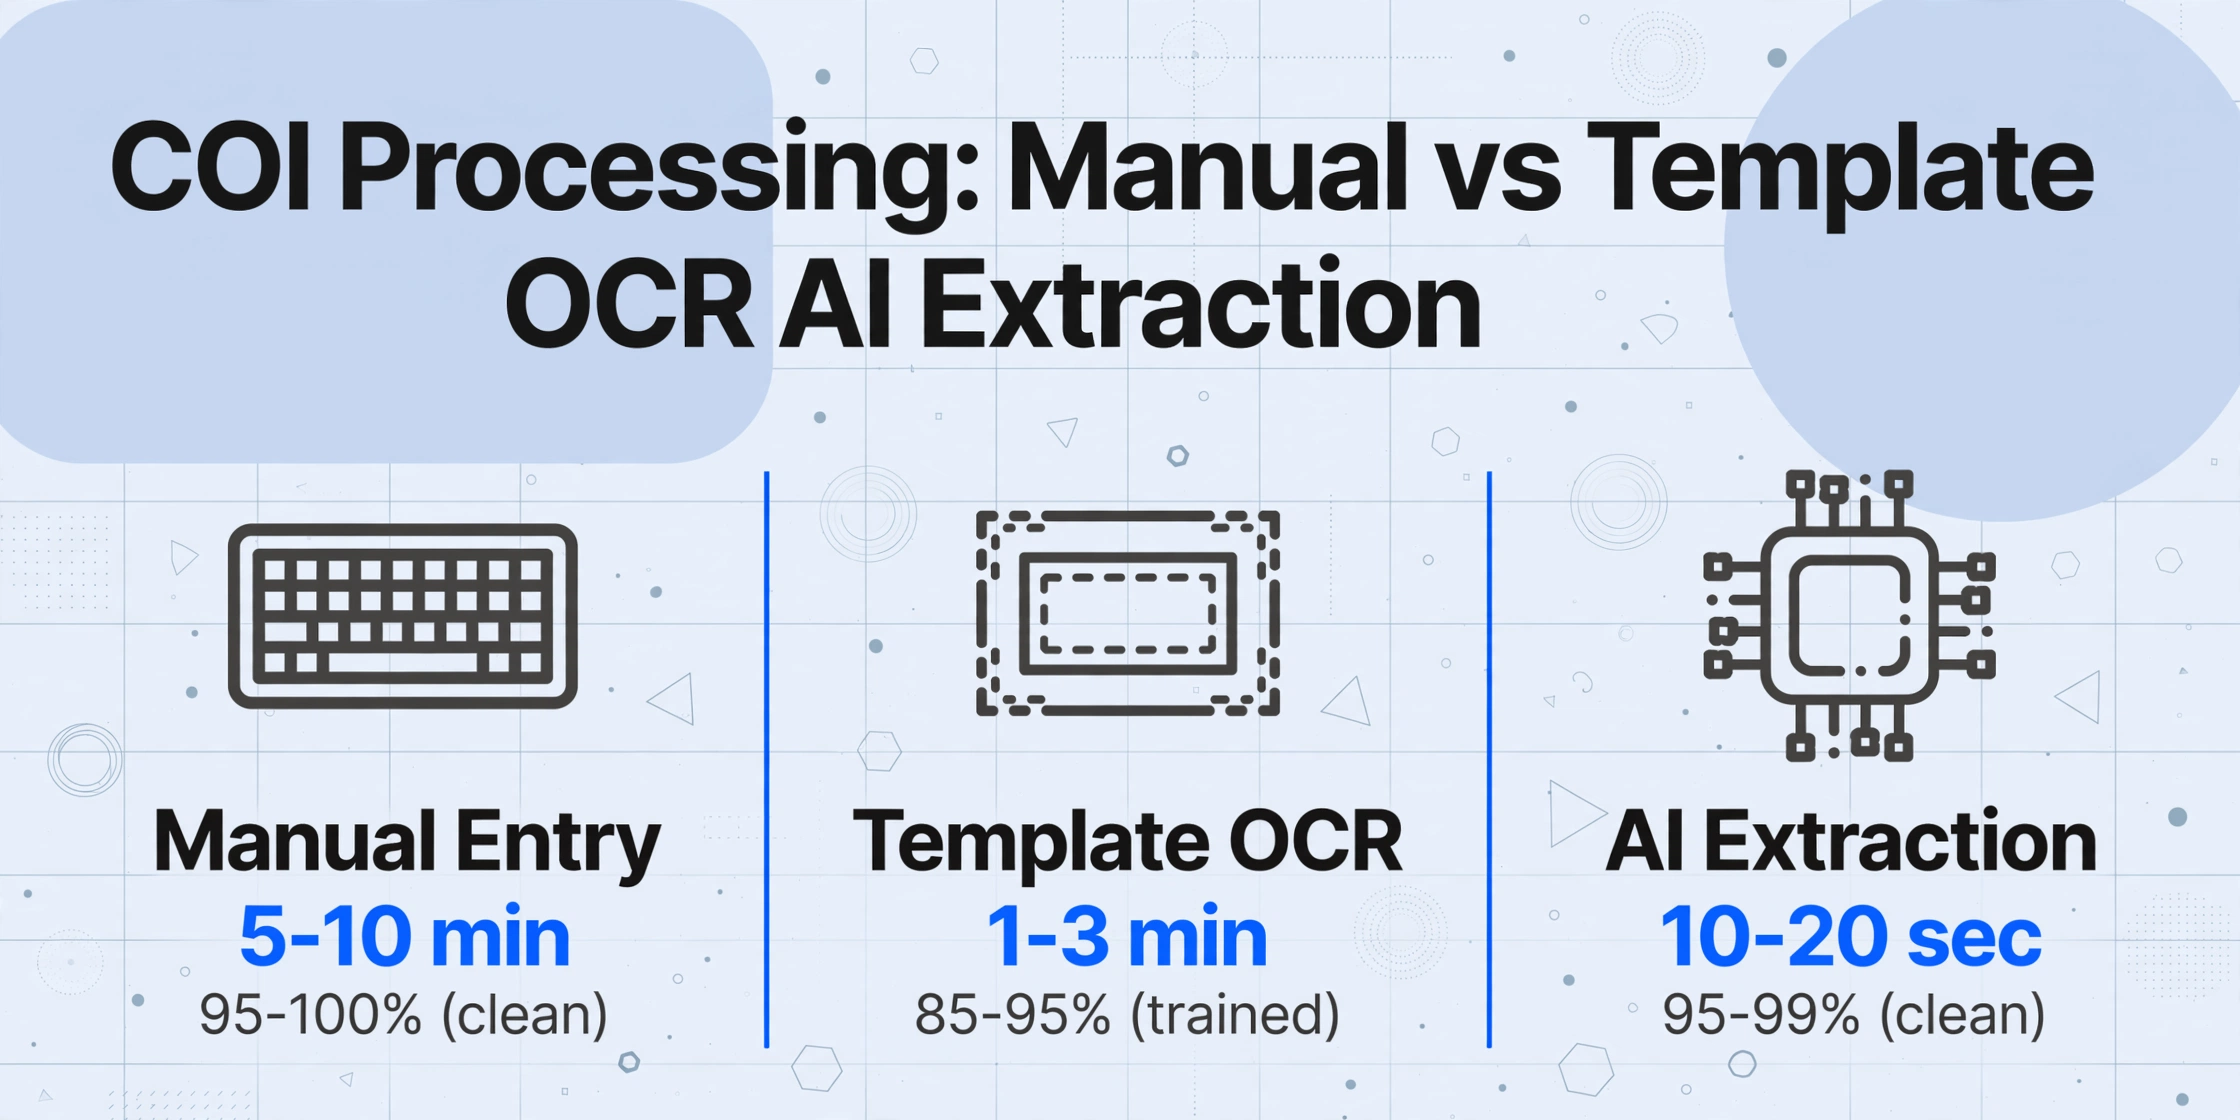
Existen tres enfoques para ingresar datos de COI en un sistema de seguimiento. Cada uno tiene un perfil de costos diferente y un punto distinto en el que falla.
| Enfoque | Configuración | Tiempo por COI | Precisión (PDF limpios) | Precisión (no ACORD) | Falla en |
|---|---|---|---|---|---|
| Entrada manual | Ninguna | 5-10 min | 95-100% (disminuye con la fatiga) | 95-100% (igual) | ~30 subcontratistas / 120 certificados al año |
| OCR basado en plantillas | 1-2 horas por diseño de agencia | 1-3 min | 85-95% en diseños entrenados | 0% — sin plantilla | ~5 diseños de agencia diferentes |
| Extracción semántica con IA | Ninguna (defina sus columnas) | 10-20 seg | 95-99% | 80-95% | No falla — escala linealmente |
La entrada manual funciona con cualquier formato, pero falla a escala porque la atención humana se deteriora. Los estudios en campos afines muestran tasas de error del 2-5% incluso en condiciones ideales, que aumentan al 10-15% bajo presión de carga de trabajo. Las organizaciones que dependen del seguimiento manual de COI suelen alcanzar solo tasas de cumplimiento del 40-60%.
El OCR basado en plantillas (Docparser, Parseur, ABBYY FlexiCapture) automatiza la escritura dibujando cuadros delimitadores alrededor de las ubicaciones de los campos. Funciona para el diseño de una agencia y falla silenciosamente cuando la siguiente cambia los campos medio centímetro. Los contratistas generales de construcción trabajan con subcontratistas que obtienen seguros de docenas de agencias, cada una con un software de llenado de formularios diferente (AcordForms.com, Applied EPIC, TAM o llenado manual). Una plantilla creada para una no funciona para las demás.
La extracción semántica con IA utiliza modelos de visión y lenguaje para leer toda la página e identificar cada campo por lo que significa en lugar de dónde se encuentra. Sabe que "Póliza n.º", "N.º DE PÓLIZA" y "Número de póliza" se refieren a lo mismo. Distingue entre el límite por ocurrencia y el límite agregado al comprender las etiquetas adyacentes a cada número. Este mecanismo, llamado Extracción de Columnas Personalizadas, le permite escribir los nombres de las columnas que desea y hacer que la IA localice los datos correspondientes en cada certificado de un lote, independientemente de la agencia. Sin plantillas, sin zonas, sin entrenamiento.
La limitación honesta: la extracción con IA logra un 95-99% en PDF ACORD digitales limpios y un 80-95% en certificados fotografiados o escritos a mano. La propuesta de valor no es la revisión cero — es que el tiempo de revisión se reduce de 5-10 minutos por certificado a 10-20 segundos de verificación puntual de los campos extraídos.
Campos críticos que toda extracción de COI debe capturar
No todos los campos de un COI tienen la misma importancia para el cumplimiento. Si su herramienta de extracción omite alguno de los siguientes, los datos no respaldarán una decisión de cumplimiento.
Identidad de la póliza
- Asegurado designado — La entidad legal que posee la póliza. Debe coincidir con el nombre del subcontratista en el contrato. Las discrepancias son comunes cuando un subcontratista opera bajo un DBA.
- Aseguradora — La compañía de seguros. Se utiliza para verificar la calificación financiera.
- Número de póliza — Identificador único. Crítico para la referencia cruzada de endosos.
- Productor / Agencia — Quién emitió el certificado. Útil al solicitar uno nuevo.
Tipos de cobertura y límites
- GL — Límite por ocurrencia — El campo más verificado. Mínimo típico: $1,000,000.
- GL — Agregado general — Tope para todas las ocurrencias. Mínimo típico: $2,000,000.
- GL — Productos/Operaciones completadas — Sublímite separado. Crítico para subcontratistas cuyo trabajo implica riesgo posterior a la finalización.
- Responsabilidad civil automotriz — Para subcontratistas que operan vehículos en el sitio. Mínimo típico: $1,000,000.
- Compensación laboral — Generalmente "legal". La aseguradora importa más que el valor en dólares.
- Responsabilidad del empleador — Por accidente/enfermedad/póliza. Mínimo típico: $500K/$500K/$500K.
- Paraguas / Exceso — Por encima de los límites subyacentes. Requerido para oficios de mayor riesgo.
Fechas e indicadores legales
- Fecha de vigencia de la póliza — Debe ser anterior al primer día del subcontratista en el sitio.
- Fecha de vencimiento de la póliza — El campo más monitoreado en toda hoja de cálculo de cumplimiento.
- Titular del certificado — Debe coincidir con el contratista general o el nombre del proyecto.
- Asegurado adicional (casilla + n.º de formulario) — Si el contratista general figura como asegurado adicional y con qué formulario de endoso.
- Renuncia a la subrogación (casilla) — Si la aseguradora renuncia a los derechos de subrogación.
- Descripción de operaciones — Texto libre que especifica a qué proyectos aplica el certificado.
La cuadrícula de límites de cobertura es donde se concentran la mayoría de los errores de extracción. Una herramienta de IA que empareja correctamente cada valor en dólares con su tipo de cobertura correspondiente —distinguiendo el agregado de GL del agregado de la póliza paraguas— está produciendo datos útiles para el cumplimiento. Una herramienta que vierte cinco valores en dólares en cinco columnas sin etiquetar está produciendo un pasivo de transcripción.
Procesamiento por lotes: de 200 certificados a una matriz de cumplimiento
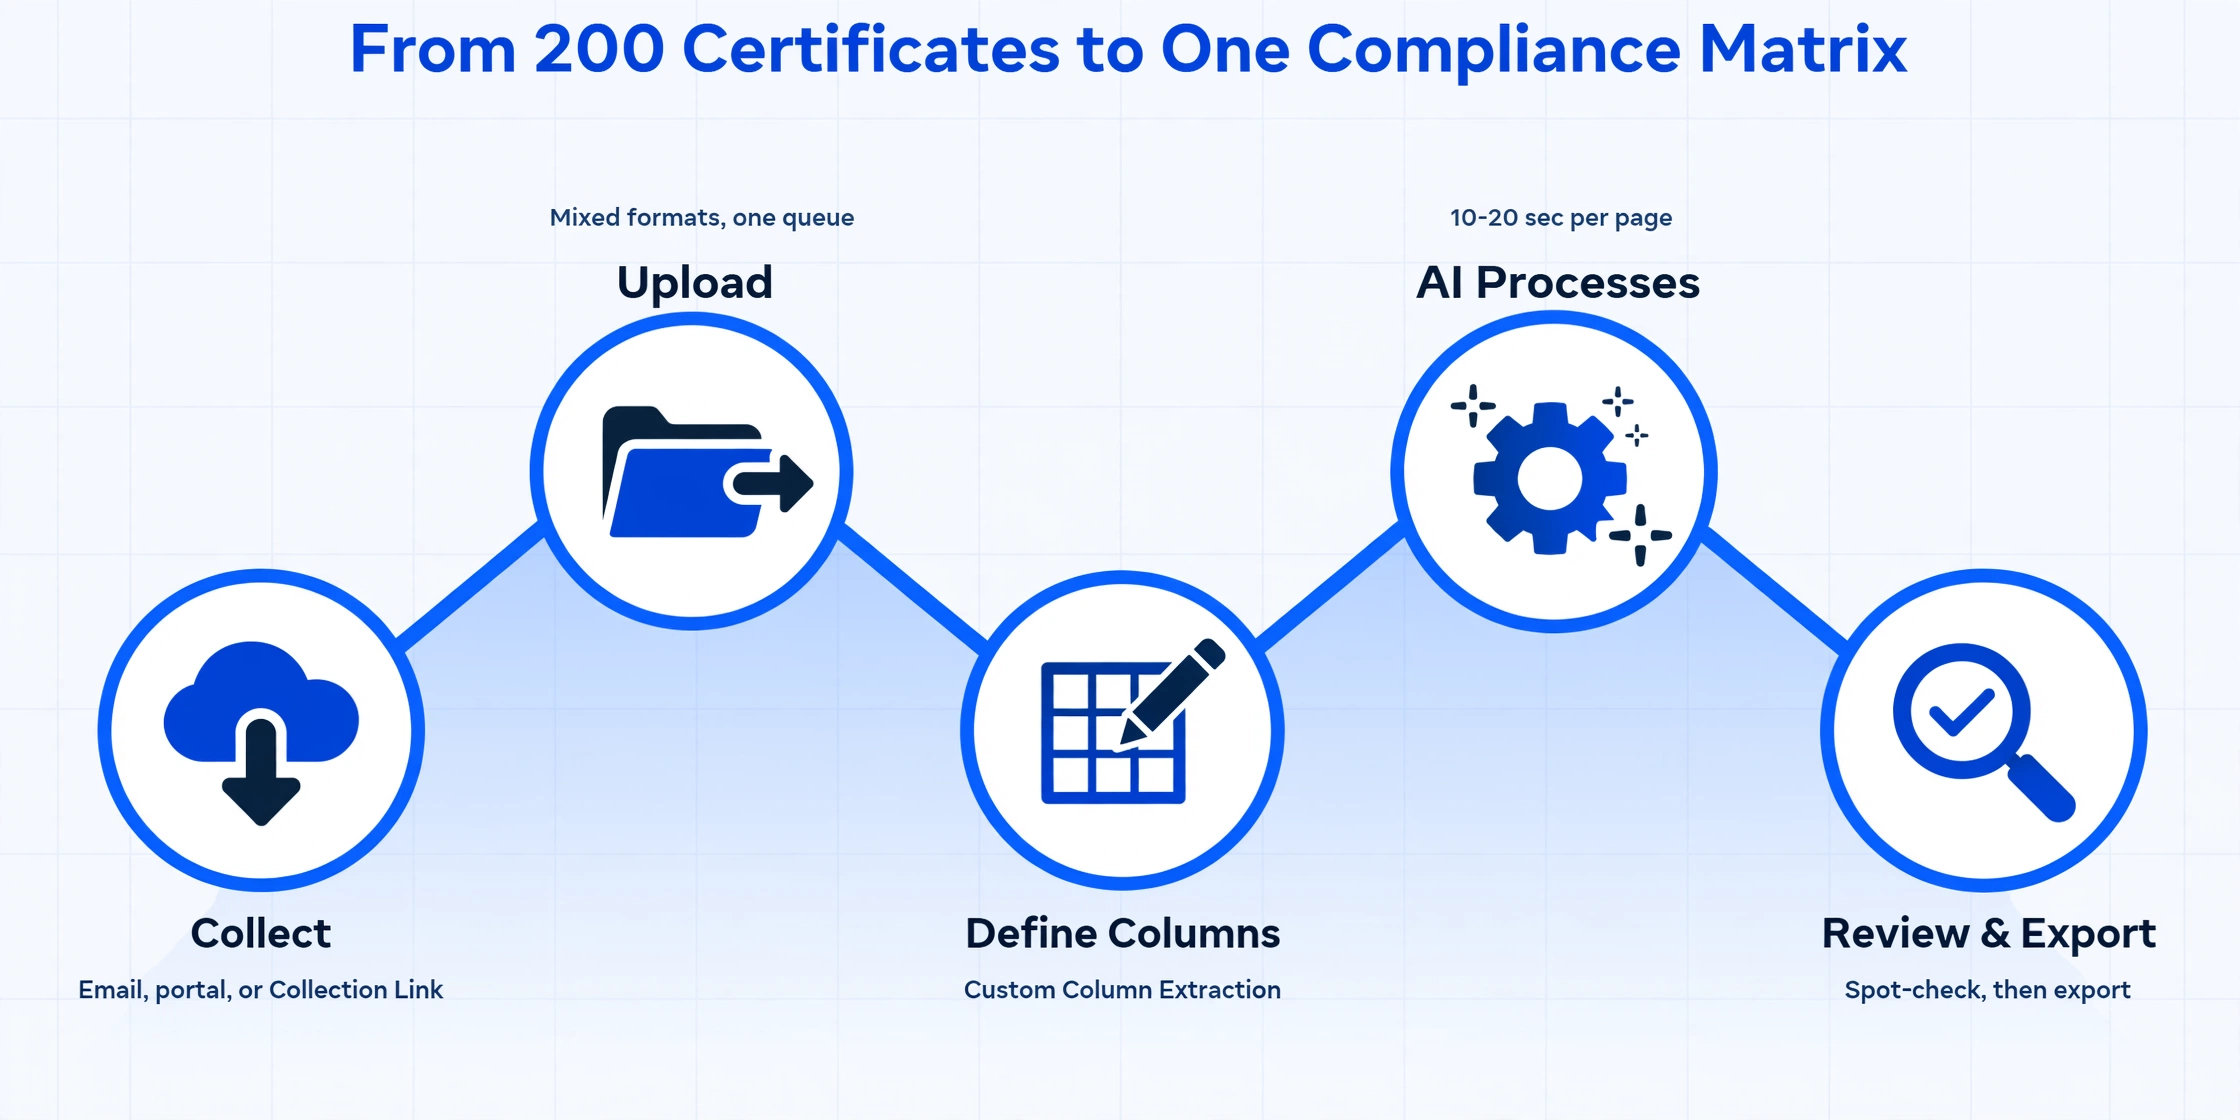
La extracción de un solo certificado es útil para verificaciones puntuales. El valor real surge cuando se procesan certificados por lotes, porque el cumplimiento no se trata de si un subcontratista tiene cobertura hoy, sino de si los 200 subcontratistas de cada proyecto activo tienen cobertura esta semana.
Recopilar certificados
Los subcontratistas envían PDF por correo, los suben a través de un portal o los presentan mediante un Enlace de Recopilación: una URL compartible como /c/xxxx que permite a cualquier persona subir archivos a su cola sin registrarse. El objetivo es un único punto de entrada.
Subir el lote
Coloque todos los PDF e imágenes recopilados en la herramienta de una sola vez. Los formatos mixtos (ACORD 25 digitales limpios junto con fotos de teléfono de certificados en papel) se procesan en la misma cola.
Definir las columnas de extracción
Escriba los nombres de las columnas que necesita: "Asegurado designado", "Número de póliza", "GL Por ocurrencia", "GL Agregado", "Fecha de vencimiento", "Asegurado adicional (S/N)". La IA utiliza la Extracción de Columnas Personalizadas: usted define la estructura de salida; la IA localiza cada valor por significado en cada certificado.
La IA procesa el lote
El procesamiento tarda un promedio de 10 a 20 segundos por página. Un lote de 50 certificados se completa en menos de 15 minutos. Los formatos no estándar se procesan junto con los formularios ACORD; no es necesario clasificarlos primero por diseño.
Revisar y exportar
Verifique los datos extraídos: un límite de "$0" generalmente significa que la IA usó el valor predeterminado; un asegurado designado que no coincide sugiere que el certificado es incorrecto. Revise los indicadores de asegurado adicional y de renuncia (los más variables) y luego exporte a Excel o Google Sheets: una fila por certificado, sin necesidad de ingresar datos.
La diferencia entre la extracción por lotes y el procesamiento de un solo archivo es la diferencia entre una tarea de ingreso de datos y una tarea de revisión de cumplimiento. Cuando la extracción toma 10 segundos por certificado, el tiempo del revisor pasa de escribir a evaluar: "¿El límite agregado de este subcontratista cumple con el contrato? ¿El formulario de asegurado adicional es correcto?" Esas preguntas eran invisibles durante el ingreso manual porque escribir consumía el presupuesto de tiempo.
Los archivos se procesan de forma segura y no se almacenan.
Exportación a un panel de cumplimiento
Los datos de COI extraídos son más útiles cuando viven en una hoja de cálculo estructurada para monitoreo continuo, una que responda de un vistazo "quién cumple y quién no".
| Columna | Ejemplo | Verificación de cumplimiento |
|---|---|---|
| Nombre del sub | Excel Electrical LLC | Cotejar con el contrato |
| GL por ocurrencia | $1,000,000 | ≥ $1,000,000? ✓ |
| GL agregado | $2,000,000 | ≥ $2,000,000? ✓ |
| Responsabilidad civil automotriz | $1,000,000 | ≥ $1,000,000? ✓ |
| WC / EL | $1M / $1M / $1M | EL por accidente ≥ $500K? ✓ |
| Póliza general | $2,000,000 | ≥ $1,000,000? ✓ |
| Fecha de vencimiento | 2026-09-15 | Días hasta el vencimiento: 80 |
| Asegurado adicional | Sí | Marcar: verificar número de formulario |
| Renuncia a la subrogación | Sí | ✓ |
| Archivo del certificado | Excel_Electrical_COI_2026.pdf | Enlace al original |
Con esta estructura, el formato condicional revela problemas al instante: rojo para fechas de vencimiento dentro de 30 días, amarillo para cualquier límite por debajo del mínimo contractual, naranja para filas de asegurado adicional pendientes de verificación de endoso, y celdas en blanco para campos que la extracción no pudo leer. Para proyectos de larga duración, mantenga una hoja de cálculo maestra de cumplimiento y use la reextracción por lotes en cada ciclo de renovación para actualizar los datos. Cubrimos este flujo de trabajo con más detalle en nuestra guía sobre seguimiento de COI de subcontratistas por lotes.
Cómo Elegir una Herramienta de Extracción de COI
No todas las herramientas de extracción de documentos manejan bien los COI. La cuadrícula de cobertura, las variaciones de formato ACORD y los datos críticos de cumplimiento requieren capacidades específicas.
Capacidades Imprescindibles
Extracción semántica sin plantilla. Si la herramienta requiere zonas o plantillas por formato de agencia, no funcionará a escala. El motor debe leer por significado del campo, reconociendo que "General Aggregate" y "GEN'L AGG" se refieren al mismo límite.
Manejo de la cuadrícula de límites de cobertura. La herramienta debe distinguir entre sublímites en la cuadrícula de GL leyendo la etiqueta junto a cada valor. Pruebe esto específicamente: suba un certificado de una agencia regional que coloque el agregado a la derecha en lugar de a la izquierda, y verifique si los valores extraídos se asignan a las columnas correctas.
Detección de casillas de verificación. El asegurado adicional y la renuncia a la subrogación se indican mediante casillas de verificación o SÍ/NO escritos. La herramienta debe generar un sí/no estructurado para cada uno.
Procesamiento por lotes en formatos mixtos. Un solo lote debe manejar PDF de ACORD junto con fotos de teléfono de certificados en papel, aplicando las mismas columnas de extracción a todos.
Salida nativa para hojas de cálculo. Los datos extraídos deben llegar a Excel, CSV o Google Sheets sin transformación intermedia. Las herramientas con complementos nativos de Google Sheets eliminan por completo el paso de exportación.
Señales de Alerta
- "Suba el archivo y entrenaremos un modelo": significa que no puede manejar documentos de cientos de agencias diferentes.
- "97% de precisión garantizada" sin especificar el conjunto de prueba: asuma que se probó con facturas digitales limpias, no con certificados ACORD fotografiados de 20 agencias diferentes.
- Calificación de ventas empresarial antes de poder probarla con sus propios certificados: debería poder subir una muestra en cinco minutos.
- Compromiso mínimo de suscripción antes de validar la precisión con su combinación real de documentos: siempre pruebe primero con los certificados de sus propios asegurados.
Para una comparación más amplia de cómo se desempeñan diferentes herramientas con documentos de construcción, consulte nuestra prueba de ocho herramientas de extracción de documentos en documentos de construcción.
Preguntas frecuentes
¿Cuál es la diferencia entre la extracción de datos de COI y el software de seguimiento de COI?
La extracción lee el certificado y genera datos estructurados: resuelve el problema de la entrada de datos. El software de seguimiento (myCOI, TrustLayer, el módulo de seguros de Procore) gestiona todo el flujo de trabajo de cumplimiento: recordatorios de renovación, análisis de brechas de cobertura, portales para proveedores, informes de auditoría. La extracción cuesta $20-50 al mes en créditos de procesamiento. Las plataformas de seguimiento comienzan en $200-500 al mes. Si su proceso con hojas de cálculo funciona y el cuello de botella es la escritura, la extracción por sí sola lo resuelve. Si aún dedica 10 horas a la semana persiguiendo a los subcontratistas por certificados vencidos, necesita la capa de flujo de trabajo.
¿Puede la extracción de COI manejar certificados de todas las agencias de seguros?
La extracción semántica con IA maneja el formulario ACORD de cualquier agencia porque lee por el significado del campo, no por su posición. Los certificados no estándar — formularios manuscritos de agencias muy pequeñas o aseguradoras de excedentes con diseños personalizados — pueden producir una precisión menor. Pruebe su combinación real de documentos antes de comprometerse.
¿Qué tan precisa es la extracción de COI para los valores de límite de cobertura?
En PDFs digitales limpios de ACORD 25, la precisión alcanza el 95-99% para campos estructurados. La cuadrícula de límites de cobertura es la sección más propensa a errores. Los certificados no estándar y el papel fotografiado producen un 80-95%. Ninguna herramienta alcanza el 100%, pero 20 segundos de revisión superan a 5 minutos de entrada manual.
¿La extracción de COI verifica si los límites de cobertura cumplen con los requisitos de mi contrato?
No. La extracción genera lo que indica el certificado. Comparar los valores con los mínimos contractuales es un juicio de cumplimiento. Algunas plataformas de seguimiento automatizan esto; las herramientas de extracción independientes entregan los datos para que usted los evalúe en su hoja de cálculo.
¿Puede la IA verificar si la casilla de asegurado adicional es precisa?
La IA detecta si la casilla está marcada o si se escribió "SÍ" en el certificado. No puede verificar que el endoso real (CG 20 10 vs CG 20 37) esté adjunto a la póliza. Una casilla marcada es una declaración del agente, no una prueba. Solo solicitar y revisar el formulario de endoso a la aseguradora proporciona esa prueba.
¿Puedo extraer datos de COI de certificados escritos a mano?
Parcialmente. La IA lee la escritura impresa claramente con una precisión útil, especialmente campos numéricos como números de póliza y montos en dólares. La escritura débil, cursiva o borrosa reduce la precisión. Para subcontratistas que envían COI escritos a mano de manera constante, solicitar un reemplazo emitido digitalmente a su agente es más confiable.
¿Funciona la extracción de COI para certificados de propiedad (ACORD 27)?
Sí, con advertencias. El ACORD 27 incluye bloques de descripción de formato libre en lugar de cuadrículas estructuradas. La IA semántica los lee por significado, identificando deducibles, coseguro e información del acreedor hipotecario a partir del texto narrativo, pero la precisión suele ser menor que en el diseño de cuadrícula del ACORD 25.
¿Cuáles son las cuatro capas del cumplimiento de COI?
(1) Un certificado vigente en archivo: la extracción verifica la fecha de vencimiento. (2) Los límites de cobertura cumplen con los requisitos del contrato: la extracción le da los números; usted compara. (3) La endosación de asegurado adicional está realmente adjunta: la extracción señala lo que afirma el COI; solo la aseguradora lo confirma. (4) La póliza está en vigor: un COI es evidencia al momento de la emisión, no una garantía. La extracción maneja 1 y 2. Las capas 3 y 4 requieren un flujo de trabajo más allá de la extracción. Consulte nuestra comparación de extracción con IA frente a software de cumplimiento dedicado para saber qué enfoque se adapta a su escala.
¿Qué sucede si la IA lee un valor de límite incorrectamente?
Las lecturas incorrectas ocurren, más comúnmente en la cuadrícula de cobertura donde un límite por ocurrencia está desalineado con la columna de agregado, o un dígito tenue convierte "$2,000,000" en "$200,000". La mitigación es el flujo de trabajo: verifique una muestra, use formato condicional para señalar valores anómalamente bajos y siempre verifique manualmente las secciones de asegurado adicional y renuncia a la subrogación. La extracción con un 95% de precisión elimina 19 de cada 20 errores de transcripción. Un proceso de revisión bien diseñado detecta el restante.
De una pila de certificados a un panel de cumplimiento
La brecha entre "tenemos COI archivados" y "sabemos que cada subcontratista de este proyecto cumple" se llena con entrada manual de datos que produce errores que no puede ver hasta que un reclamo activa una auditoría. La extracción elimina la mecanografía. Lo que queda es el trabajo real de gestión de riesgos: verificar la cobertura, perseguir endosos y asegurarse de que los 200 subcontratistas de su proyecto estén todos protegidos. La extracción de documentos en la industria de la construcción sigue el mismo patrón: la herramienta maneja la entrada de datos mecánica y el profesional maneja los juicios.