O Guia Completo para
Extração de Dados de COI (2026)
O International Risk Management Institute auditou centenas de programas de seguro de contratantes e descobriu que mais de 9 em cada 10 certificados de seguro arquivados não atendiam às especificações de seguro escritas nos contratos subjacentes — enquanto cada certificado parecia totalmente em conformidade na planilha de rastreamento. Essa lacuna entre o que um COI diz e o que a apólice realmente cobre não é uma falha de papelada. É o resultado previsível de pedir a alguém que transcreva manualmente números de apólice, limites de cobertura e datas de vencimento de dezenas de layouts de agências diferentes para linhas de planilha, semana após semana, sem cometer um único erro.
Principais Conclusões
- Auditorias do IRMI descobriram que mais de 9 em cada 10 certificados de seguro falharam nas verificações de conformidade, enquanto todos pareciam totalmente em conformidade na planilha de rastreamento.
- A entrada manual de COI falha não porque a pessoa é lenta, mas porque transcrever 15 campos e verificar a conformidade da cobertura competem pelo mesmo orçamento de tempo — e a caixa de entrada sempre vence a auditoria.
- Quando a extração reduz a entrada de dados de 5 minutos para 10 segundos por certificado, a revisão de conformidade deixa de ser uma tarefa de transcrição e se torna uma decisão real de gerenciamento de risco que você finalmente tem tempo para tomar.
O que é extração de dados de COI?
A extração de dados de COI é o processo automatizado de leitura dos principais campos de seguro de um Certificado de Seguro — seja um certificado de responsabilidade civil ACORD 25, uma evidência de seguro de propriedade ACORD 27, ou um certificado não padronizado emitido por uma agência menor em seu próprio papel timbrado — e a saída desses campos como dados estruturados em uma planilha. Em vez de uma pessoa abrir cada PDF, localizar o número da apólice, lê-lo, digitá-lo em uma célula e repetir para cada outro campo, o software de extração realiza a leitura e o registro dos dados em segundos.
O resultado é uma linha em uma planilha com colunas rotuladas: "Segurado Nomeado", "Número da Apólice", "Responsabilidade Civil Geral — Limite por Ocorrência", "Responsabilidade Civil Geral — Limite Agregado", "Data de Vencimento", "Segurado Adicional (S/N)", "Titular do Certificado". Essa linha é classificável, filtrável e comparável aos requisitos mínimos de cobertura do seu projeto. Se você é novo no conceito, nosso artigo sobre o que é extração de dados de COI aborda os fundamentos em mais detalhes. Este guia adota uma visão mais ampla: o cenário dos formulários, os desafios específicos que tornam a extração de COI mais difícil do que a extração típica de documentos, os campos críticos para conformidade e o fluxo de trabalho completo, de uma pilha de certificados a um painel pronto para conformidade.
A percepção central: a extração de COI não se trata de ler texto de um documento — trata-se de preservar a relação entre cada tipo de cobertura e seu limite, entre cada apólice e sua janela de vigência, e entre o segurado nomeado e as endossos de segurado adicional. Uma ferramenta que lê caracteres, mas perde essas relações, produz dados que parecem precisos, mas não são úteis para conformidade.
Por que o rastreamento manual de COI é caro
O custo do rastreamento manual de COI chega por quatro canais, e a maioria das construtoras gerais (GCs) vê apenas o primeiro com clareza.
O trabalho de transcrição. Uma GC de médio porte com 45 subcontratados e três projetos ativos processa cerca de 180 atualizações de certificados por ano. Cada certificado exige a extração de 10 a 15 campos de um formulário denso de múltiplas colunas. A cinco a sete minutos por certificado, isso representa de 15 a 21 horas de pura entrada de dados anualmente. Com 200 subcontratados, é uma função de tempo integral — exceto que a pessoa que faz a entrada de dados é tipicamente um coordenador de projeto, não um profissional de gestão de riscos. A tarefa de extração e a tarefa de revisão de conformidade são carregadas no mesmo cargo, e esvaziar a caixa de entrada consistentemente vence sobre verificar os dados.
Recaptura de prêmio de auditoria. As seguradoras de compensação trabalhista e de responsabilidade civil geral auditam as apólices dos contratantes anualmente. Quando o COI de um subcontratado está ausente, vencido ou traz limites abaixo do exigido no contrato, a seguradora reclassifica os pagamentos a esse subcontratado como custo subcontratado não segurado e cobra a apólice da GC retroativamente à taxa manual integral. Em muitas apólices, a cobrança por não conformidade em auditoria (ANC) pode recapturar até 200% do que o prêmio teria sido. Em um projeto onde 30% dos subcontratados acionam o ANC, a conta de auditoria sozinha pode eliminar a margem prevista do projeto.
Exposição a sinistro sem cobertura. Quando um incidente ocorre e a cobertura do subcontratado responsável expirou — ou contém uma lacuna que a revisão manual nunca detectou — a cadeia de responsabilidade muda. A seguradora do sub nega. A apólice da construtora principal exclui o trabalho do próprio sub. A exposição fica sem cobertura. Sinistros médios de GL em incidentes em canteiros de obras variam de $30.000 a $75.000; sinistros com lesões graves excedem rotineiramente $150.000. Um único sinistro sem cobertura nesse nível é capaz de abalar uma construtora de médio porte. Saiba mais em nossa análise sobre quanto custa a não conformidade com COI.
Atraso no projeto. Uma investigação de seguro desencadeada por uma lacuna de cobertura pode parar o trabalho por dias. A $3.500 por dia em custos de atraso em um projeto comercial de médio porte — equipamentos em espera, supervisão, compressão de cronograma — uma disputa de cobertura que leva sete dias úteis para ser resolvida adiciona $24.500 em custo de atraso. A causa raiz remonta a alguém que abriu um COI, leu a data de vencimento e não percebeu que ele expirou há seis semanas.
Essas quatro contas não são independentes. Uma única apólice expirada de um subcontratado pode acionar todas as quatro em sequência. A aritmética torna o caso de negócio para extração automatizada evidente — mas apenas se o método de extração capturar os campos que acionam cada uma dessas contas.
O Verdadeiro Desafio: Não É Apenas Um Formulário
A extração de COI é mais difícil do que a maioria das tarefas de extração de documentos porque o formulário "padrão" não é realmente padrão. A estrutura ACORD fornece modelos, mas cada corretora de seguros os modifica, e uma porcentagem significativa dos certificados chega em layouts totalmente fora do padrão ACORD.
ACORD 25, 27 e 140: Três Formulários, Três Problemas de Extração
ACORD 25 — Certificado de Seguro de Responsabilidade Civil é o formulário de COI mais utilizado, desenvolvido pela ACORD (Association for Cooperative Operations Research and Development, uma organização sem fins lucrativos fundada em 1970 que mantém mais de 850 variantes de formulários de seguro padrão). Ele condensa uma apólice de responsabilidade inteira em uma página: responsabilidade civil geral, automóvel, compensação trabalhista, responsabilidade do empregador e guarda-chuva. O desafio crítico de extração é a grade de limites de cobertura. Somente a seção GL contém até cinco sub-limites em uma tabela compacta — cada ocorrência, danos a imóveis alugados, despesas médicas, danos pessoais e publicitários e agregado. Diferentes corretoras formatam essa grade com abreviações diferentes ("GEN'L AGG" vs "AGGREGATE") e alinhamentos de coluna diferentes. Ferramentas baseadas em posição consistentemente desalinham sub-limites quando a estrutura de colunas muda entre corretoras.
ACORD 27 — Evidência de Seguro de Propriedade cobre cobertura de edifícios, propriedade pessoal comercial e quebra de equipamentos. Diferente do 25, que é repleto de grades, o 27 inclui blocos de descrição de formato livre onde os corretores digitam detalhes de cobertura em parágrafos narrativos. Extrair franquias, percentuais de co-insurance e informações do credor hipotecário de texto narrativo exige compreensão semântica, não captura baseada em posição. Gestores de propriedade comumente exigem evidência ACORD 27 junto com certificados de responsabilidade — se seu fluxo de trabalho só lida com o 25, você terá que reinserir manualmente a cobertura de propriedade de um formulário separado que chegou no mesmo e-mail.
ACORD 140 — Aviso de Perda de Propriedade é usado para reportar sinistros às seguradoras. Menos comum em fluxos de conformidade, ele ainda cruza a mesa de gestores de risco que lidam com o rastreamento de COI, e extrair dados de perda dele segue um padrão semelhante à extração de COI.
Formatos Não Padrão de Seguradoras
O problema mais difícil são os certificados de agências regionais menores, seguradoras de linhas excedentes e seguradoras especializadas — impressos em papel timbrado próprio, com campos organizados no layout que o sistema de gestão delas gera. Alguns usam layout de duas colunas. Alguns incorporam números de apólice nos cabeçalhos. Alguns colocam a tabela de coberturas na página dois. O OCR baseado em modelos falha completamente aqui, porque cada documento é único. Extração semântica por IA — que lê pelo significado do campo, e não pela posição — é a única abordagem que lida com esses documentos sem nenhuma configuração por agência.
Segurado Adicional, Renúncia à Sub-rogação e o Problema da Data de Vencimento
Os dados mais críticos para conformidade em um COI nem sempre são numéricos. O status de segurado adicional é indicado por caixas de seleção que informam que algum endosso está anexado, mas não qual formulário. O CG 20 10 (somente operações em andamento) e o CG 20 37 (operações concluídas incluídas) são fundamentalmente diferentes no que cobrem. Um subcontratado que marca a caixa, mas só tem o CG 20 10, pode deixar o contratante geral exposto a defeitos após a conclusão. A extração captura que uma caixa foi marcada. Determinar se é o formulário correto exige um humano — mas a extração leva você a essa pergunta, em vez de deixá-la invisível dentro de um PDF.
A renúncia à sub-rogação funciona de forma semelhante. Se o contratante geral exige renúncias de todos os subcontratados — padrão em projetos que envolvem equipamentos ou instalações do contratante geral — uma caixa desmarcada significa uma lacuna que nenhum aumento de limite de cobertura pode preencher. A IA pode detectar com confiabilidade se o certificado indica que a renúncia existe, que é a primeira pergunta que a maioria das revisões de conformidade nunca chega a fazer, porque o lançamento de dados consome o orçamento de tempo.
Todo COI tem uma data de vencimento, e em projetos com ciclos de renovação escalonados, o coordenador de conformidade fica perseguindo um calendário contínuo. A extração resolve a parte da leitura — a data cai em uma coluna e é sinalizada quando fica dentro de uma janela configurável. Mas um COI emitido em janeiro reflete o período da apólice naquele momento. Se o subcontratado muda de seguradora em março, o COI de janeiro está desatualizado. A extração não consegue detectar certificados desatualizados. Somente exigir certificados recentes e cruzar referências com o cronograma do projeto pode fazer isso. Para saber mais sobre como esses desafios se acumulam, leia nossa análise sobre o que quebra quando você cresce de 20 para 200 subcontratados.
Processamento Tradicional de COI vs Extração por IA
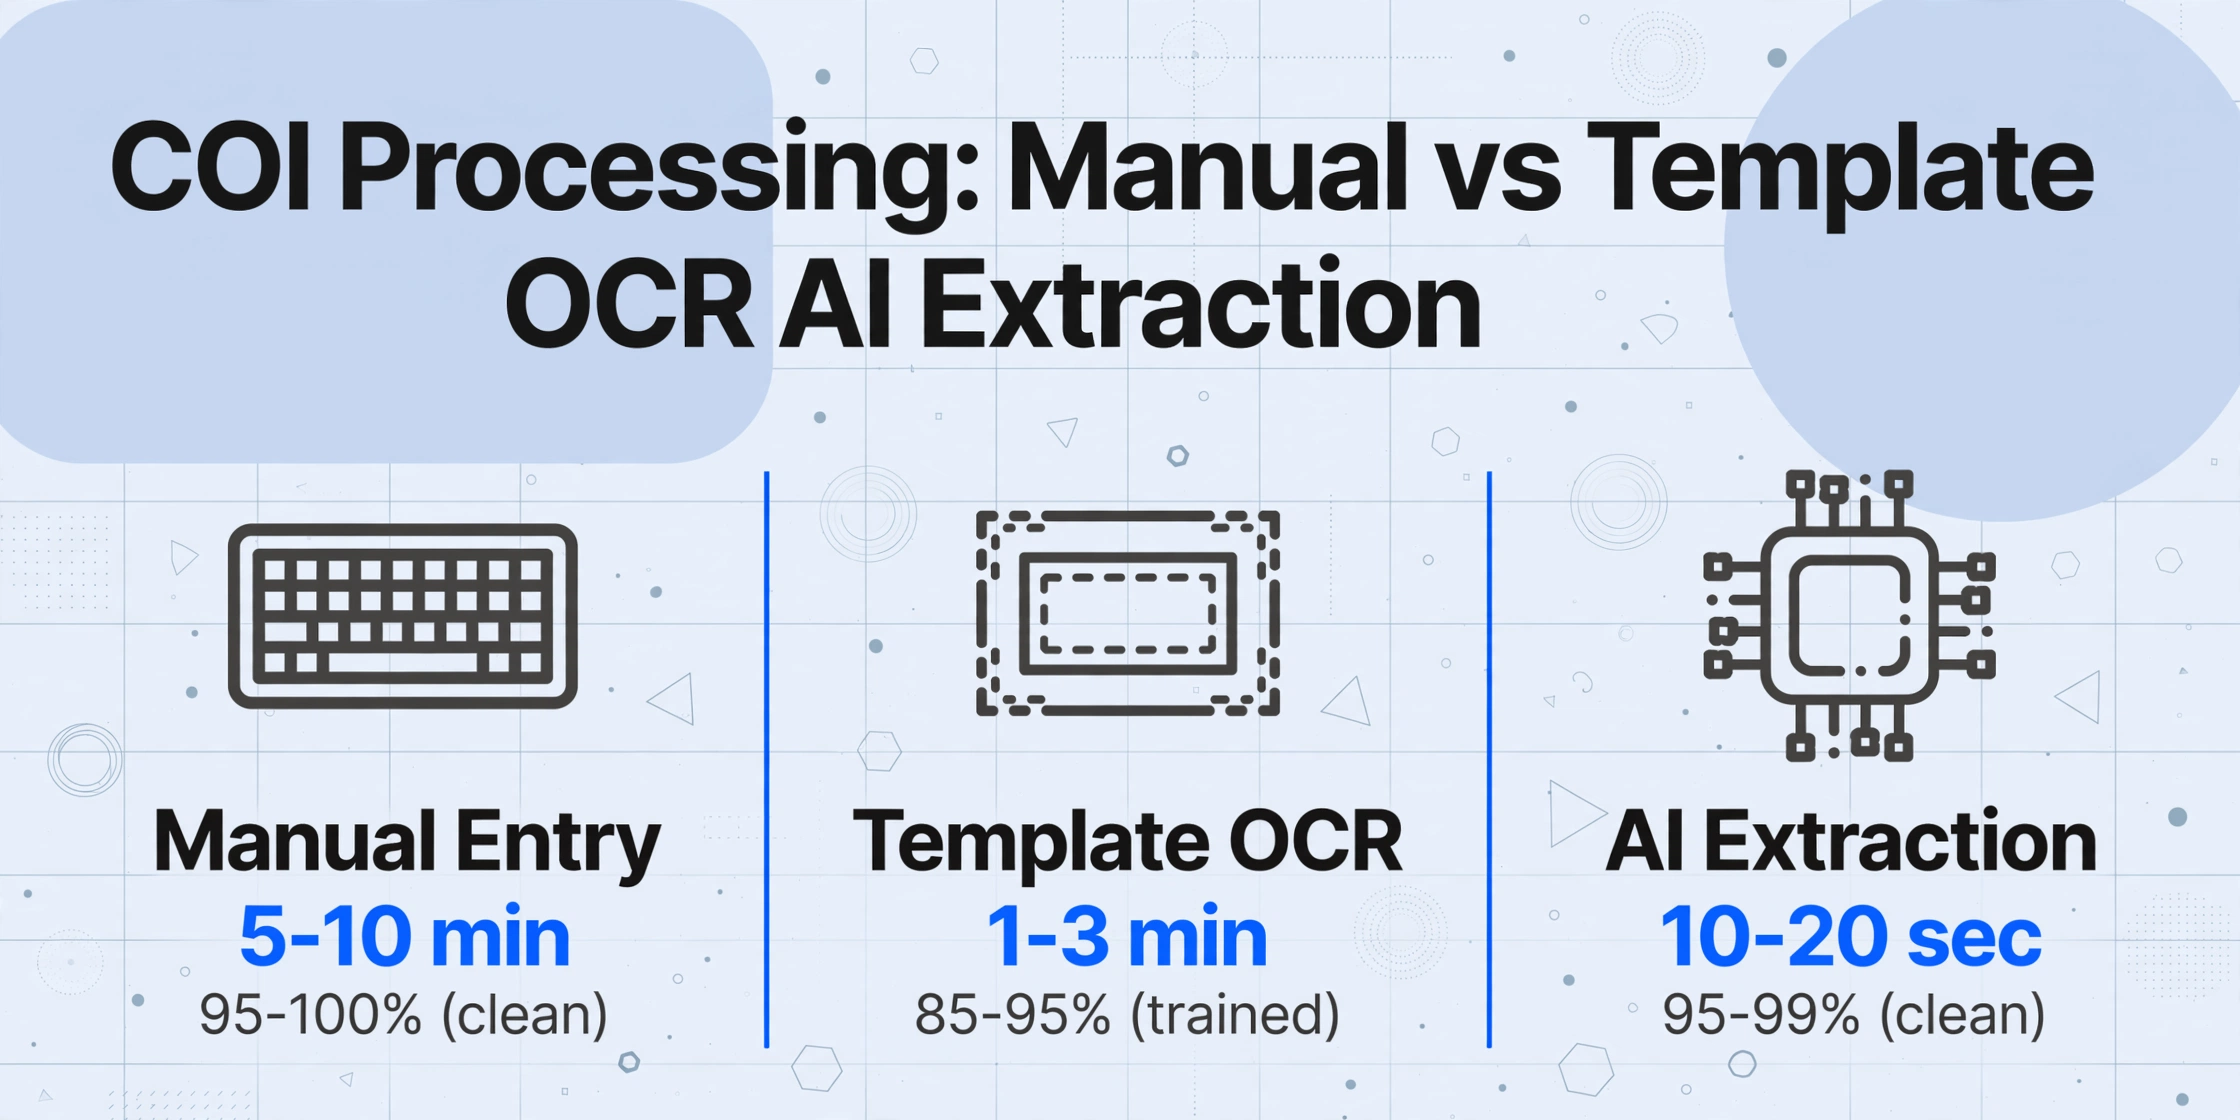
Existem três abordagens para inserir dados de COI em um sistema de rastreamento. Cada uma tem um perfil de custo diferente e um ponto diferente onde falha.
| Abordagem | Configuração | Tempo por COI | Precisão (PDFs limpos) | Precisão (não-ACORD) | Falha em |
|---|---|---|---|---|---|
| Entrada manual | Nenhuna | 5-10 min | 95-100% (degrada com fadiga) | 95-100% (igual) | ~30 subs / 120 certs por ano |
| OCR baseado em modelo | 1-2 hrs por layout de agência | 1-3 min | 85-95% em layouts treinados | 0% — sem modelo | ~5 layouts de agência diferentes |
| Extração semântica por IA | Nenhuna (nome suas colunas) | 10-20 seg | 95-99% | 80-95% | Não falha — escala linearmente |
Entrada manual funciona em qualquer formato, mas falha em escala porque a atenção humana se degrada. Estudos em campos adjacentes mostram taxas de erro de 2-5% mesmo em condições ideais, subindo a 10-15% sob pressão de carga de trabalho. Organizações que dependem de rastreamento manual de COI normalmente alcanzan apenas 40-60% de taxas de conformidade.
OCR baseado em modelo (Docparser, Parseur, ABBYY FlexiCapture) automatiza a digitação desenhando caixas delimitadoras ao redor das localizações dos campos. Funciona para o layout de uma agência e falha silenciosamente quando a próxima desloca os campos por meio centímetro. Empreiteiros gerais de construção trabalham com subempreiteiros que obtienen seguros de dezenas de agências — cada uma usando software de preenchimento de formulários diferente (AcordForms.com, Applied EPIC, TAM, ou preenchimento manual). Um modelo desenhado para uma não funciona para as outras.
Extração semântica por IA usa modelos de visão-linguagem para ler toda a página e identificar cada campo pelo que significa em vez de onde está. Sabe que "Policy #," "POL NO," e "Policy Number" se referen à mesma coisa. Distingue entre o limite por ocorrencia e o limite agregado entendendo os rótulos adjacentes a cada número. Este mecanismo — chamado Extração de Colunas Personalizadas — permite digitar os nomes de colunas que você deseja e fazer que a IA localize dados correspondentes em cada certificado de um lote, independentemente da agência. Sem modelos, sem zonas, sem treinamento.
A limitação honesta: a extração por IA alcanza 95-99% em PDFs ACORD digitais limpos e 80-95% em certificados fotografados ou escritos à mano. A proposta de valor não é zero-revisão — é que o tempo de revisão colapsa de 5-10 minutos por certificado a 10-20 segundos de verificação pontual dos campos extraídos.
Campos Críticos que Toda Extração de COI Deve Capturar
Nem todo campo em um COI tem a mesma importância para conformidade. Se sua ferramenta de extração perder qualquer um dos seguintes, os dados não suportarão uma decisão de conformidade.
Identidade da Apólice
- Segurado Nomeado — A entidade legal que detém a apólice. Deve corresponder ao nome do subcontratado no contrato. Divergências são comuns quando um subcontratado opera sob um DBA.
- Seguradora — A seguradora. Usada para verificar a classificação financeira.
- Número da Apólice — Identificador único. Crítico para referência cruzada de endossos.
- Produtor / Agência — Quem emitiu o certificado. Útil ao solicitar um novo.
Tipos de Cobertura e Limites
- GL — Limite por Ocorrência — Campo mais verificado. Mínimo típico: $1,000,000.
- GL — Agregado Geral — Teto para todas as ocorrências. Mínimo típico: $2,000,000.
- GL — Produtos/Operações Concluídas — Sublimite separado. Crítico para subcontratados cujo trabalho apresenta risco pós-conclusão.
- Responsabilidade Automóvel — Para subcontratados que operam veículos no local. Mínimo típico: $1,000,000.
- Compensação de Trabalhadores — Geralmente "Estatutária". A seguradora importa mais que o valor em dólares.
- Responsabilidade do Empregador — Por acidente/doença/apólice. Mínimo típico: $500K/$500K/$500K.
- Guarda-chuva / Excesso — Acima dos limites subjacentes. Exigido para ofícios de maior risco.
Datas e Indicadores Legais
- Data de Vigência da Apólice — Deve ser anterior ao primeiro dia do subcontratado no local.
- Data de Vencimento da Apólice — O campo mais monitorado em toda planilha de conformidade.
- Titular do Certificado — Deve corresponder ao nome da construtora ou do projeto.
- Segurado Adicional (Caixa de seleção + Nº do formulário) — Se a construtora está nomeada como segurado adicional e qual formulário de endosso.
- Renúncia à Sub-rogação (Caixa de seleção) — Se a seguradora renuncia aos direitos de sub-rogação.
- Descrição das Operações — Texto livre especificando a quais projetos o certificado se aplica.
A grade de limites de cobertura é onde se concentram a maioria dos erros de extração. Uma ferramenta de IA que associa corretamente cada valor em dólares ao seu tipo de cobertura correspondente — distinguindo o agregado de GL do agregado de guarda-chuva — está produzindo dados úteis para conformidade. Uma ferramenta que despeja cinco valores em dólares em cinco colunas sem rótulo está produzindo um passivo de transcrição.
Processamento em Lote: De 200 Certificados a Uma Matriz de Conformidade
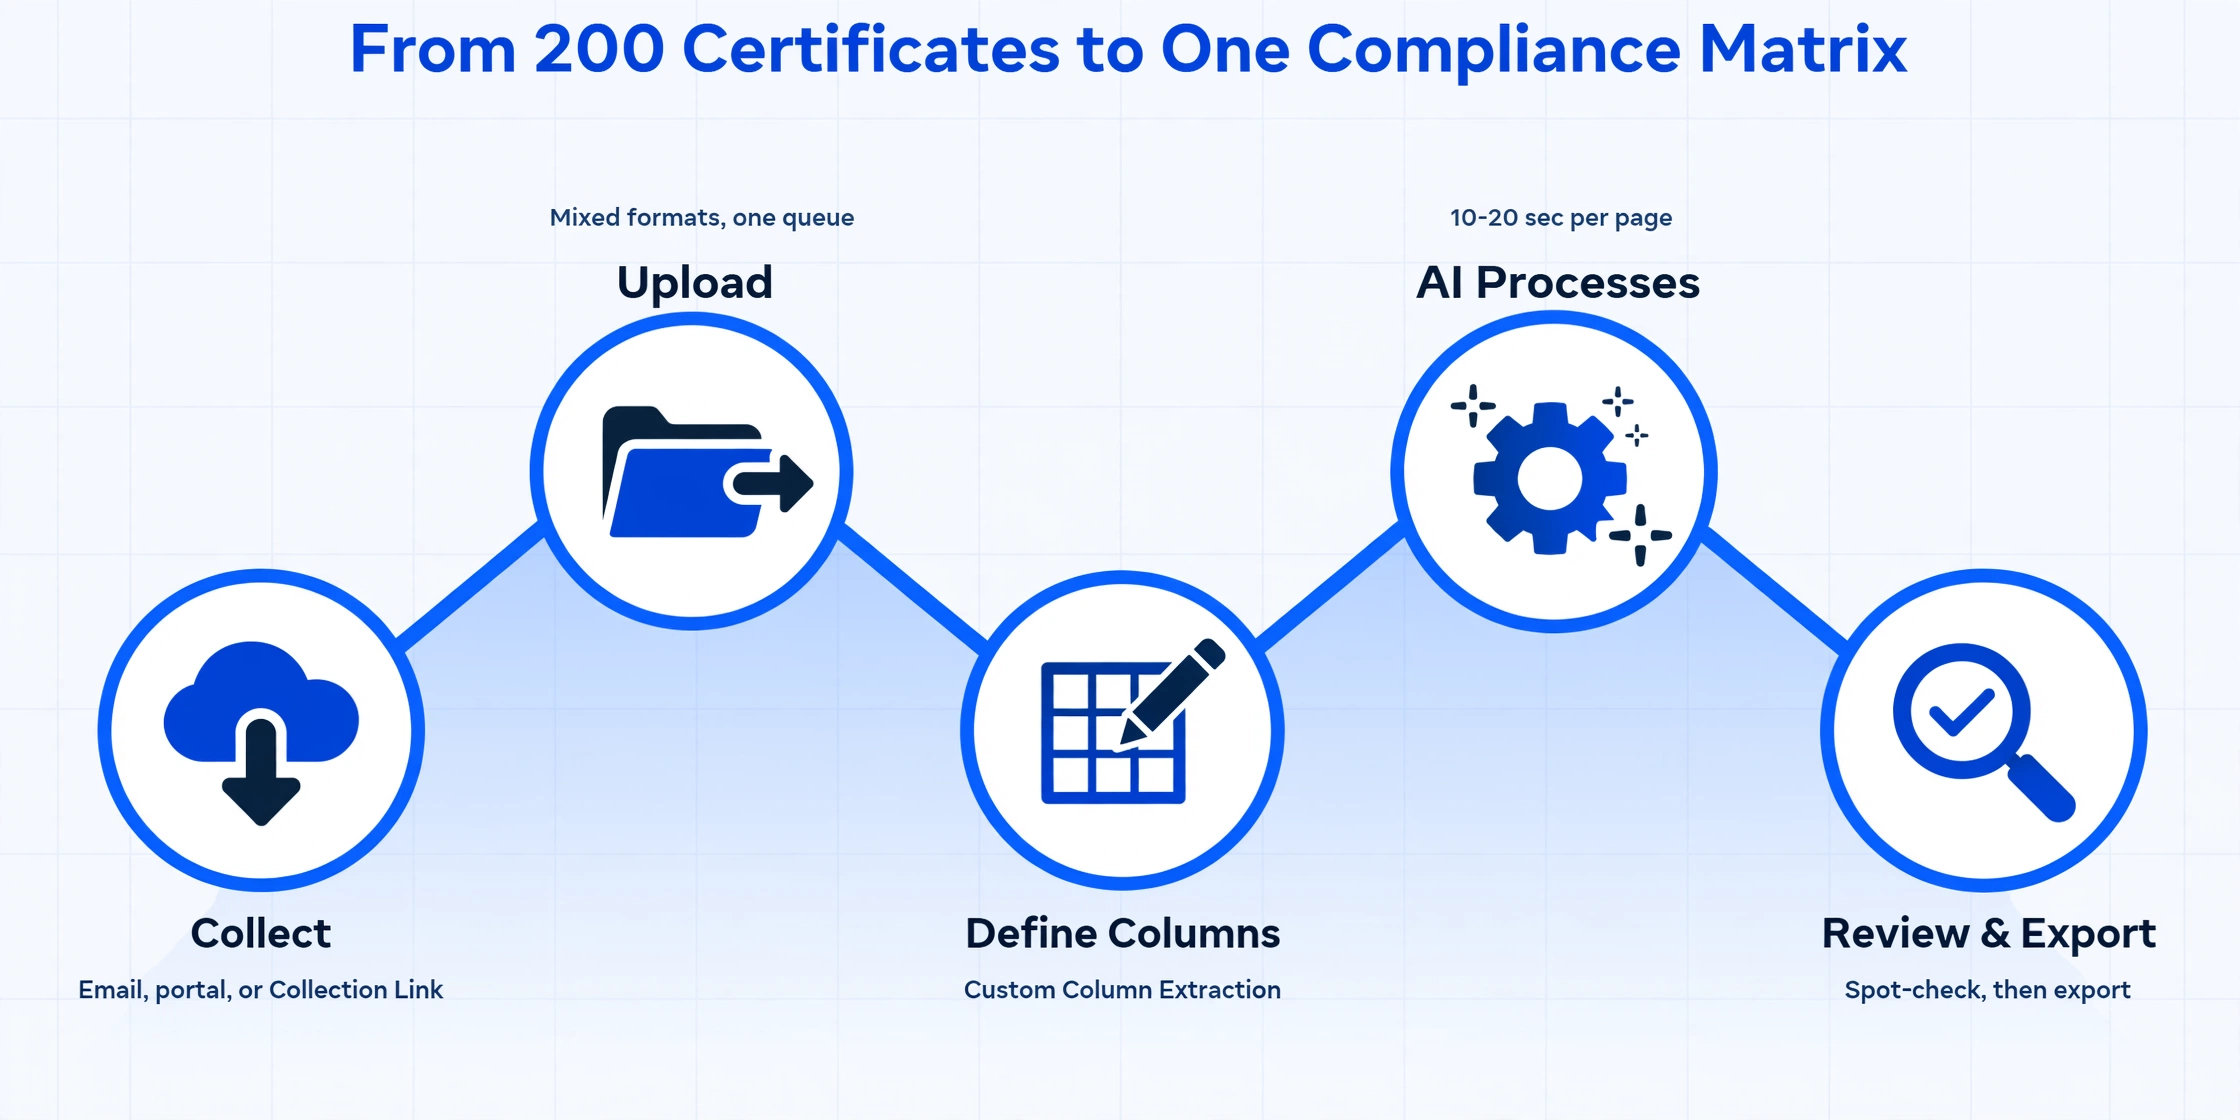
A extração de certificados individuais é útil para verificações pontuais. O valor real aparece quando você processa certificados em lotes — porque conformidade não é sobre se um subcontratado tem cobertura hoje, mas se todos os 200 subcontratados em cada projeto ativo têm cobertura esta semana.
Coletar certificados
Subcontratados enviam PDFs por e-mail, fazem upload por um portal ou enviam via um Link de Coleta — uma URL compartilhável como /c/xxxx que permite que qualquer pessoa envie arquivos para sua fila sem se registrar. O objetivo é um único ponto de entrada.
Enviar o lote
Solte todos os PDFs e imagens coletados na ferramenta de uma vez. Formatos mistos — ACORD 25 digitais limpos junto com fotos de celular de certificados em papel — todos processam na mesma fila.
Definir colunas de extração
Digite os nomes das colunas que você precisa: "Segurado nomeado", "Número da apólice", "GL por ocorrência", "GL agregado", "Data de vencimento", "Segurado adicional (S/N)". A IA usa Extração de Colunas Personalizadas — você define a estrutura de saída; a IA localiza cada valor pelo significado em cada certificado.
IA processa o lote
O processamento leva em média 10 a 20 segundos por página. Um lote de 50 certificados é concluído em menos de 15 minutos. Formatos não padronizados são processados junto com formulários ACORD — não é necessário classificar por layout primeiro.
Revisar e exportar
Verifique os dados extraídos: um limite de "$0" geralmente significa que a IA usou o padrão; um segurado nomeado incompatível sugere o certificado errado. Examine os indicadores de segurado adicional e renúncia (os mais variáveis) e exporte como Excel ou Google Sheets — uma linha por certificado, sem necessidade de entrada manual de dados.
A diferença entre extração em lote e processamento de arquivo único é a diferença entre uma tarefa de entrada de dados e uma tarefa de revisão de conformidade. Quando a extração leva 10 segundos por certificado, o tempo do revisor passa de digitar para avaliar: "O limite agregado deste subcontratado atende ao contrato? O formulário de segurado adicional está correto?" Essas perguntas eram invisíveis durante a entrada manual porque a digitação consumia o orçamento de tempo.
Os arquivos são processados com segurança e não são armazenados.
Exportação para um Painel de Conformidade
Os dados de COI extraídos são mais úteis quando estão em uma planilha estruturada para monitoramento contínuo — uma que responda "quem está em conformidade e quem não está" de relance.
| Coluna | Exemplo | Verificação de Conformidade |
|---|---|---|
| Nome do Sub | Excel Electrical LLC | Conferir com o contrato |
| GL por Ocorrência | $1,000,000 | ≥ $1,000,000? ✓ |
| GL Agregado | $2,000,000 | ≥ $2,000,000? ✓ |
| Responsabilidade Automóvel | $1,000,000 | ≥ $1,000,000? ✓ |
| WC / EL | $1M / $1M / $1M | EL por acidente ≥ $500K? ✓ |
| Guarda-chuva | $2,000,000 | ≥ $1,000,000? ✓ |
| Data de Vencimento | 2026-09-15 | Dias até o vencimento: 80 |
| Segurado Adicional | Sim | Sinalizar: verificar número do formulário |
| Renúncia à Sub-rogação | Sim | ✓ |
| Arquivo do Certificado | Excel_Electrical_COI_2026.pdf | Link para o original |
Com essa estrutura, a formatação condicional revela problemas instantaneamente: vermelho para datas de vencimento em até 30 dias, amarelo para qualquer limite abaixo do mínimo contratual, laranja para linhas de segurado adicional aguardando verificação de endosso e células em branco para campos que a extração não conseguiu ler. Para projetos de longo prazo, mantenha uma planilha mestra de conformidade e use a reextração em lote a cada ciclo de renovação para atualizar os dados. Abordamos esse fluxo de trabalho em mais detalhes no nosso guia sobre rastreamento em lote de COI de subcontratados.
Como Escolher uma Ferramenta de Extração de COI
Nem toda ferramenta de extração de documentos lida bem com COIs. A grade de cobertura, as variações de layout do ACORD e os dados críticos de conformidade exigem capacidades específicas.
Capacidades Essenciais
Extração semântica sem modelo. Se a ferramenta exigir zonas ou modelos por layout de agência, ela não funcionará em escala. O mecanismo deve ler pelo significado do campo — reconhecendo que "General Aggregate" e "GEN'L AGG" se referem ao mesmo limite.
Manuseio da grade de limites de cobertura. A ferramenta deve distinguir entre sub-limites na grade de GL lendo o rótulo ao lado de cada valor. Teste isso especificamente: envie um certificado de uma agência regional que coloque o agregado à direita em vez de à esquerda e veja se os valores extraídos são mapeados para as colunas corretas.
Detecção de caixas de seleção. Segurado adicional e renúncia à sub-rogação são indicados por caixas de seleção ou YES/NO digitado. A ferramenta deve gerar um sim/não estruturado para cada um.
Processamento em lote em formatos mistos. Um único lote deve lidar com PDFs ACORD junto com fotos de celular de certificados em papel, com as mesmas colunas de extração aplicadas a todos.
Saída nativa para planilhas. Os dados extraídos devem ir para Excel, CSV ou Google Sheets sem transformação intermediária. Ferramentas com complementos nativos do Google Sheets eliminam totalmente a etapa de exportação.
Sinais de Alerta
- "Envie e treinaremos um modelo" — significa que não consegue lidar com documentos de centenas de agências diferentes.
- "97% de precisão garantida" sem especificar o conjunto de testes — assuma que foi testado em faturas digitais limpas, não em certificados ACORD fotografados de 20 agências diferentes.
- Qualificação de vendas empresariais antes de você poder testar com seus próprios certificados — você deve conseguir enviar uma amostra em cinco minutos.
- Compromisso mínimo de assinatura antes de validar a precisão na sua mistura real de documentos — sempre teste primeiro com os certificados dos seus próprios segurados.
Para uma comparação mais ampla de como diferentes ferramentas se saem em documentos de construção, veja nosso teste de oito ferramentas de extração de documentos em documentos de construção.
FAQ
Qual é a diferença entre extração de dados de COI e software de rastreamento de COI?
A extração lê o certificado e gera dados estruturados — ela resolve o problema de digitação de dados. O software de rastreamento (myCOI, TrustLayer, módulo de seguros da Procore) gerencia todo o fluxo de conformidade: lembretes de renovação, análise de lacunas de cobertura, portais de fornecedores, relatórios de auditoria. A extração custa US$ 20-50/mês em créditos de processamento. As plataformas de rastreamento começam em US$ 200-500/mês. Se o seu processo com planilhas funciona e o gargalo é a digitação, a extração sozinha resolve. Se você ainda gasta 10 horas por semana atrás de subcontratados por certificados vencidos, você precisa da camada de fluxo de trabalho.
A extração de COI consegue lidar com certificados de todas as corretoras de seguros?
A extração semântica por IA lida com formulários ACORD de qualquer corretora porque lê pelo significado do campo, não pela posição. Certificados não padronizados — formulários manuscritos de corretoras muito pequenas ou seguradoras de linhas excedentes com layouts personalizados — podem gerar menor precisão. Teste sua mistura real de documentos antes de se comprometer.
Qual é a precisão da extração de COI para valores de limite de cobertura?
Em PDFs ACORD 25 digitais limpos, a precisão chega a 95-99% para campos estruturados. A grade de limites de cobertura é a seção mais propensa a erros. Certificados não padronizados e papel fotografado produzem 80-95%. Nenhuma ferramenta chega a 100% — mas 20 segundos de revisão superam 5 minutos de digitação manual.
A extração de COI verifica se os limites de cobertura atendem aos requisitos do meu contrato?
Não. A extração gera o que o certificado declara. Comparar valores com mínimos contratuais é um julgamento de conformidade. Algumas plataformas de rastreamento automatizam isso; ferramentas de extração independentes entregam os dados para você avaliar na sua planilha.
A IA consegue verificar se a caixa de segurado adicional está correta?
A IA detecta se a caixa está marcada ou se "YES" está digitado no certificado. Ela não consegue verificar se a endosso real (CG 20 10 vs CG 20 37) está anexado à apólice. Uma caixa marcada é uma declaração do corretor, não uma prova. Somente solicitar e revisar o formulário de endosso da seguradora fornece essa prova.
Posso extrair dados de COI de certificados manuscritos?
Parcialmente. A IA lê texto impresso manuscrito de forma clara com precisão útil — especialmente campos numéricos como números de apólice e valores em dólares. Texto manuscrito desvanecido, cursivo ou borroso reduz a precisão. Para subcontratados que enviam consistentemente COIs manuscritos, solicitar uma substituição emitida digitalmente ao seu agente é mais confiável.
A extração de COI funciona para certificados de propriedades (ACORD 27)?
Sim, com ressalvas. O ACORD 27 incluye blocos de descrição de formato livre em vez de grades estruturadas. A extração semântica por IA lê estes por significado — identificando franquicias, co-seguro e informações do hipotecante a partir de texto narrativo — mas a precisão é tipicamente menor que no layout de grade do ACORD 25.
Quais são as quatro capas de conformidade de COI?
(1) Um certificado atual em arquivo — a extração verifica a data de vencimento. (2) Os limites de cobertura cumprem os requisitos do contrato — a extração fornece os números; você compara. (3) A endosso de segurado adicional está realmente anexado — a extração sinaliza o que o COI afirma; só a seguradora confirma. (4) A apólice está em vigor — um COI é evidencia na emissão, não uma garantia. A extração maneja 1 e 2. As capas 3 e 4 requerem fluxo de trabalho além da extração. Veja nossa comparação entre extração por IA e software dedicado de conformidade para saber qual enfoque se ajusta à sua escala.
O que acontece se a IA lê um valor de limite incorretamente?
Leituras incorretas acontecem — mais comumente na grade de cobertura onde um limite por ocorrencia está desalinhado com a columna de agregado, ou um dígito desvanecido transforma "$2,000,000" em "$200,000." A mitigação é o fluxo de trabalho: verifique uma muestra, use formato condicional para sinalizar valores anormalmente baixos, e sempre verifique manualmente as seções de segurado adicional e renúncia à sub-rogação. A extração com 95% de precisão elimina 19 de 20 erros de transcrição. Um processo de revisão bem desenhado captura o restante.
De uma Pilha de Certificados a um Painel de Conformidade
A lacuna entre "temos COIs arquivados" e "sabemos que cada subcontratado neste projeto está em conformidade" é preenchida com entrada manual de dados que produz erros que você não consegue ver até que uma reclamação acione uma auditoria. A extração elimina a digitação. O que resta é o trabalho real de gerenciamento de risco — verificar cobertura, buscar endossos e garantir que os 200 subcontratados do seu projeto estejam todos protegidos. A extração de documentos na indústria da construção segue o mesmo padrão: a ferramenta cuida da entrada mecânica de dados, e o profissional cuida das decisões de julgamento.