Comment lire le CBP Form 7501
sans courir après de faux écarts
Un total du 7501 et un total de facture de courtier diffèrent souvent pour une raison qui n'est pas une erreur. La déclaration sommaire d'importation 7501 déclare la marchandise selon son traitement tarifaire. La facture déclare l'argent que le courtier a encaissé ou avancé. Tant que ces deux missions ne sont pas séparées, chaque écart ressemble à un problème de facturation, et les vrais écarts se cachent dans la même liste.
Le formulaire est plus court que sa réputation. La plupart de ses cases numérotées décrivent l'identité. L'argent se trouve dans le bloc de lignes et le récapitulatif des frais. Ce qui prend du temps, c'est d'en lire un mois face aux factures du courtier, aux paiements et aux registres de coût au débarqué, où le rapprochement du courtier répète les trois ou quatre mêmes différences.
Points clés
- Une importation maritime de $84,250 peut porter un total de $2,437.15, et l'écart entre les deux est un faux écart que votre équipe courra après chaque mois.
- $670.86 est le plafond du MPF, donc une importation de $500,000 paie ce plafond alors que son taux de 0.3464% donnerait $1,732.00.
- Construisez le registre des droits à deux niveaux, une ligne par importation et une ligne par ligne de marchandise, afin qu'un frais au niveau de l'importation soit compté une seule fois et que chaque total de ligne reste traçable.
Le numéro d'entrée est la clé de jointure
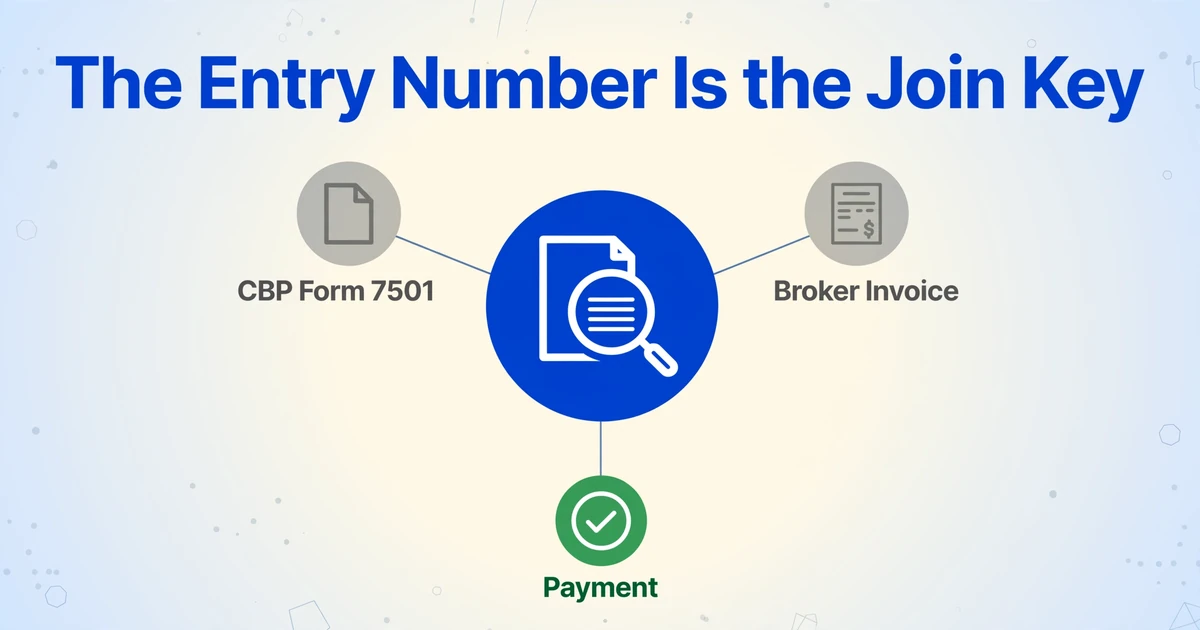
Le numéro d'entrée est le seul champ qui relie le 7501, la facture du courtier et le paiement sans ambiguïté. Le CBP Form 7501, communément appelé déclaration sommaire d'importation 7501, est la déclaration qui indique à U.S. Customs and Border Protection ce qui a été importé, comment cela a été classé et évalué, et quels droits, taxes et frais sont dus. Ce n'est pas une facture, même lorsque le courtier l'envoie dans le même envoi qu'une facture. CBP indique qu'il s'appuie sur ce formulaire pour déterminer l'évaluation, la classification, l'origine et les autres faits de l'entrée.
Commencez par le bloc 1. Le numéro d'entrée comporte onze caractères : un code déclarant de trois caractères, un numéro à sept chiffres et un chiffre de contrôle. Confirmez ensuite la date d'entrée, le type d'entrée, l'importateur enregistré au bloc 30, ainsi que le code du courtier ou du déclarant. Le type d'entrée importe, car une entrée de consommation standard (01), une entrée antidumping ou compensatoire (03) et une entrée informelle (11) suivent des règles différentes. Il en va de même pour le nom figurant au bloc 30. Si un transporteur ou un courtier est désigné comme importateur enregistré, l'entrée et tout remboursement peuvent être établis à son nom, même si votre entreprise a payé la facture de fret. Ces mêmes vérifications d'identité permettent de détecter les erreurs de saisie des données de déclaration en douane avant qu'elles ne se transforment en retard.
Le formulaire actuel est la révision 02/26. Les anciens PDF peuvent numéroter certains blocs différemment, de sorte qu'un modèle calqué sur la mise en page de l'année dernière peut lire le bon libellé de case et la mauvaise valeur. Un fil de février 2026 dans r/CustomsBroker décrivait des 7501 générés par NetCHB sur une version de formulaire expirée le 31 mars 2025, avec un désalignement des champs provoquant des problèmes de remboursement en aval. Les entrées elles-mêmes étaient correctes. Le rendu PDF était le point de défaillance.
| Rôle | Ce qu'il contrôle | Ce dont il a besoin depuis le registre |
|---|---|---|
| Importateur enregistré | L'exactitude de la déclaration et des droits payés, même lorsqu'un courtier la prépare | Les totaux au niveau de l'entrée et une traçabilité ligne par ligne jusqu'à la facture commerciale |
| Courtier en douane | La préparation et la transmission de la déclaration sommaire d'importation dans ACE, l'Automated Commercial Environment de CBP, et souvent l'avance des droits | Un numéro d'entrée propre et un moyen de répondre aux questions au niveau des lignes |
| Comptable fournisseurs | L'approbation et le codage de la facture du courtier, et l'évitement d'un double paiement | La distinction entre débours et frais de service, le mode de paiement et la référence PMS |
| Analyste du coût de revient | L'affectation des droits, frais et fret à un envoi ou à un SKU | Les frais au niveau de l'entrée stockés une seule fois, les valeurs au niveau des lignes et une base d'affectation déclarée |
Un total de droits correct rattaché au mauvais importateur ou à la mauvaise déclaration reste un échec de contrôle.
Enregistrez aussi le statut de liquidation. Il s'agit du calcul final des droits sur une déclaration par le CBP, et l'itinéraire de correction change une fois qu'il a eu lieu. Le même écart en dollars a un remède différent selon l'endroit où se situe la déclaration.
Une ligne de 7501 est un empilement tarifaire, pas une ligne de facture
Une ligne de facture commerciale peut devenir plusieurs numéros de ligne de déclaration, et une ligne de déclaration peut porter plusieurs numéros HTS. Les instructions du CBP définissent une ligne comme une marchandise d'un seul pays avec une quantité nette, une valeur en douane, un numéro HTS (la classification à 10 chiffres qui fixe le taux de droit), des frais, un taux de droit et des droits. Cette définition est plus étroite que « une ligne sur la facture du fournisseur ». Un seul produit peut être scindé par origine, par composante de valeur ou par traitement tarifaire avant d'atteindre la déclaration sommaire d'importation.
Le chapitre 99 en est la raison habituelle. Le chapitre 99 du Harmonized Tariff Schedule of the United States (HTSUS) contient les dispositions temporaires et de défense commerciale, notamment les droits additionnels de la Section 301 et de la Section 232. Ces dispositions sont déclarées sous la classification ordinaire des chapitres 1 à 97 sur la même ligne de déclaration, et non comme une ligne de marchandise distincte. Les orientations du CBP d'août 2026 fixent l'ordre : chapitre 98 d'abord s'il s'applique, puis les droits additionnels et mesures de défense commerciale du chapitre 99, puis les autres usages du chapitre 99, puis la classification des chapitres 1 à 97. La valeur en douane reste généralement sur la ligne des chapitres 1 à 97.
Prenons un article en acier de Chine soumis à la fois à la Section 301 et à la Section 232. Une ligne de facture peut apparaître sur une ligne de déclaration avec une sous-position de la Section 301, une sous-position de la Section 232 et le code ordinaire des chapitres 1 à 97. Cela fait trois numéros HTS pour un seul article commercial. Si vous comparez le nombre de lignes de facture au nombre de lignes de 7501, les comptes ne correspondront pas. Si vous exigez que chaque montant de ligne corresponde indépendamment, ils ne correspondront pas non plus.
CSMS #69668138 est la référence actuelle pour cette séquence. Le test pratique est différent : regroupez les lignes de déclaration liées en revenant à l'article commercial ou au bon de commande, conservez à la fois les codes ordinaires et ceux du chapitre 99, et rapprochez la valeur commerciale une seule fois sur l'ensemble du groupe. Additionnez uniquement les droits et frais réellement cumulatifs. Lorsque le même contrôle s'exécute sur un lot, le volume de lignes HTS devient le goulot d'étranglement ; batch customs declarations and HS codes couvre ce flux de travail.
La valeur en douane crée le deuxième écart apparent. Ce n'est pas la ligne du bas de la facture du fournisseur. Selon les règles de valeur de la déclaration sommaire d'importation de 19 CFR 141.61, les informations de facture sont reformulées avec les déductions et ajouts applicables. Le fret international et l'assurance sont généralement exclus de la valeur transactionnelle lorsqu'ils sont identifiés séparément. Les apports, l'emballage, les redevances et les produits de la revente peuvent être ajoutés. Une conversion de devise peut encore déplacer le chiffre.
C'est pourquoi « la valeur du 7501 est inférieure à celle de la facture » n'est pas automatiquement une erreur du courtier en douane. Demandez le pont de valorisation : quels montants de facture ont été exclus, quels ajouts ont été appliqués, quel taux de change a été utilisé et comment le résultat a été réparti entre les lignes. Documentez le pont, et l'écart est résolu.
La valeur en douane appartient à la ligne des chapitres 1 à 97. La ligne du chapitre 99 porte le traitement de droit additionnel, pas une seconde valeur.
MPF et HMF sont des frais au niveau de la déclaration
MPF et HMF sont facturés sur la déclaration, non sur chaque ligne, et MPF cesse d'être un pourcentage fixe au plancher et au plafond. Les merchandise processing fee sont des frais ad valorem de 0,3464 % sur les marchandises déclarées en bonne et due forme en vertu du 19 CFR 24.23. Pour l'exercice 2027, qui a débuté le 1er octobre 2026, CBP a fixé le minimum à $34.58 et le maximum à $670.86 par déclaration en bonne et due forme. Le taux ad valorem n'a pas changé. Les limites, si.
Les harbor maintenance fee s'élèvent à 0,125 % de la valeur des marchandises chargées sur un navire commercial ou déchargées de celui-ci en vertu du 19 CFR 24.24. Ils n'ont pas de plafond. Ils n'ont pas non plus leur place sur une expédition aérienne. Si une déclaration aérienne affiche des HMF, c'est une vraie question, pas une différence de formatage.
La formule est assez courte pour tenir dans un tableur :
MPF = MIN(MAX(Valeur déclarée × 0,003464, 34.58), 670.86)
HMF = Valeur déclarée × 0,00125, marchandises par voie maritime uniquement
Voici une déclaration maritime à deux lignes avec une valeur déclarée de $84,250, une ligne passible de droits à 3,4 % et une ligne en franchise :
| Ligne ou frais | Calcul | Montant |
|---|---|---|
| Droits ligne 001 | $60,000.00 × 3,4 % | $2,040.00 |
| Droits ligne 002 | $24,250.00 × Franchise | $0.00 |
| MPF | 0,3464 % de $84,250.00 | $291.84 |
| HMF | 0,125 % de $84,250.00 | $105.31 |
| Total de la déclaration | Droits + MPF + HMF | $2,437.15 |
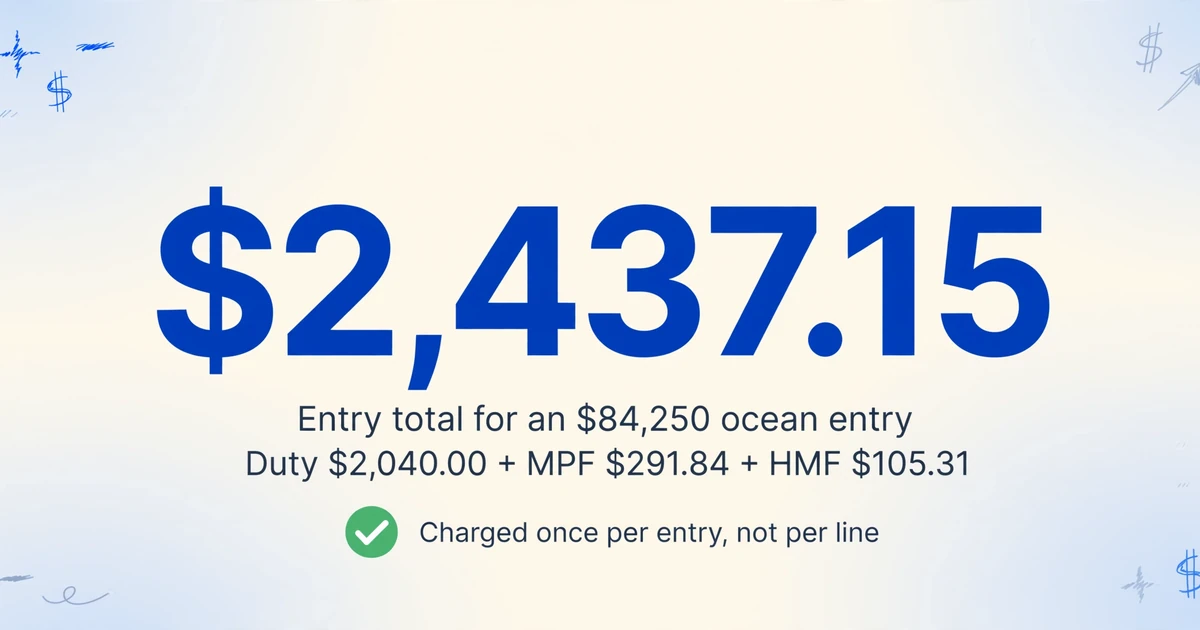
Dans cet exemple, la facture du fournisseur indique $84,250 comme valeur des marchandises. Le total du 7501 est de $2,437.15. Comparer directement ces deux chiffres est un écart erroné courant, et ce n'est pas une erreur.
Augmentez maintenant la valeur déclarée à $500,000. Le calcul brut du MPF est de $1,732.00. Le plafond FY2027 est de $670.86, soit 0,134 % de la valeur. Le plancher et le plafond font le travail aux extrémités de la fourchette.
C'est là qu'un registre des droits construit à partir des données au niveau des lignes d'ACE peut se tromper. Les rapports ACE comportent un champ MPF au niveau des lignes, mais un commentaire de 2024 dans un fil r/CustomsBroker décrivait l'écart : « we can only pull the raw MPF calculation in ACE, and not what Customs prorated to make all the lines add up. » Un champ distinct « MPF paid » au niveau de la déclaration reflète la limite. Si vous additionnez le champ au niveau des lignes et le comparez au décaissement du courtier, vous pouvez être décalé du plafond ou du plancher, et non d'une erreur de saisie.
L'avis pour l'exercice 2027 compte aussi pour les déclarations à cheval sur le 1er octobre. Utilisez les plafonds en vigueur à la date de la déclaration, et non ceux en vigueur au moment de la réconciliation. Une déclaration de septembre et une déclaration d'octobre de même valeur peuvent supporter un MPF différent.
La facture du courtier contient deux types de montants
Une seule partie d'une facture de courtier doit correspondre au 7501 ; le reste est une facture de services. Le volet refacturation comprend les droits, le MPF, le HMF, l'IR tax et tout dépôt antidumping ou compensateur. Ce sont des montants gouvernementaux que le courtier a encaissés ou avancés. Chacun doit se rattacher à une ligne ou à un code de frais de la déclaration sommaire d'importation. Le volet services correspond aux honoraires du courtier ou à un service tiers qu'il refacture : frais de déclaration, Importer Security Filing, caution, traitement documentaire, surcharge par ligne, stockage ou livraison. Ceux-ci suivent le contrat de courtage ou le tarif du prestataire, et non le tarif douanier.
| Type de ligne de facture | Exemples | À quoi elle doit se rattacher |
|---|---|---|
| Refacturation | Droits, MPF, HMF, IR tax, dépôt AD/CVD | Les droits de la ligne du 7501 et le récapitulatif des autres frais |
| Frais de service | Frais de déclaration, ISF, caution, avance, traitement, stockage, livraison | Le tarif du courtier ou votre contrat |
Un contrôle utile compare trois ensembles de preuves sans attendre qu'ils se ressemblent : le 7501 (ce qui a été déclaré), le dossier du courtier (ce qui a été facturé) et les registres d'achat (ce qui a été acheté). Le numéro de déclaration ancre les deux premiers. Le bon de commande, la facture commerciale et la référence d'expédition relient le troisième. Comparez au niveau que chaque source permet, et ne clôturez un écart que lorsque le rapprochement est documenté.
Le mode de paiement ajoute un piège. Un Periodic Monthly Statement, ou PMS, permet de payer ensemble les déclarations sommaires d'importation éligibles au lieu d'un paiement par déclaration. Le relevé CBP ou le débit bancaire est alors un total de règlement pour plusieurs déclarations. Affectez-le aux numéros de déclaration listés avant de considérer une déclaration comme payée. Si le courtier a aussi avancé les droits et les a facturés sur la facture, un débours de droits sur cette facture peut signifier que le même montant sort deux fois : une fois par relevé, une fois au courtier. Vérifiez le mode de paiement de la déclaration avant d'approuver une ligne de droits.
Une autre question sur la facture relève du contrat. Si l'accord prévoit des frais par ligne, « ligne » désigne-t-il le numéro de ligne de la colonne 31 ou chaque numéro HTS de la déclaration ? Les deux divergent dès que les couches du Chapter 99 s'appliquent, et une déclaration de trois lignes peut porter bien plus de trois numéros HTS.
Les montants refacturés doivent correspondre au 7501 au centime près. Les montants de services doivent correspondre au tarif.
Six modèles d'écarts et le test correspondant
La plupart des écarts apparents relèvent de six modèles, et chacun dispose d'un test qui prend quelques minutes. Le tableau ci-dessous constitue la couche de diagnostic. Il suppose que l'identité de la déclaration a déjà été confirmée et que la version du formulaire est à jour.
| Ce que vous observez | Ce que cela signifie généralement | Test | Que faire |
|---|---|---|---|
| Le total du 7501 dépasse le total de la facture commerciale | Un droit additionnel du Chapter 99, le MPF, le HMF ou l'IR tax est inclus dans le total | Comparez les droits avant les frais ; listez chaque ligne du Chapter 99 | Séparez les droits des frais ; ne compensez pas le total avec la facture |
| La valeur déclarée est inférieure à la valeur de la facture | Le fret et l'assurance ont été exclus, ou une déduction de valorisation a été appliquée | Lisez le rapprochement du 19 CFR 141.61 ; comparez la valeur FOB, pas la dernière ligne de la facture | Demandez le rapprochement avant de traiter l'écart comme une erreur |
| La valeur déclarée est supérieure à la valeur de la facture | Des apports, frais d'emballage, redevances ou un ajustement entre parties liées ont été ajoutés | Vérifiez les ajouts et le taux de change dans le rapprochement | Confirmez la base avec le courtier ; corrigez-la si elle est erronée |
| La facture du courtier dépasse les frais gouvernementaux du 7501 | Frais de service, caution, ISF, avance ou un décaissement en double | Soustrayez les lignes de service et comparez uniquement les montants refacturés | Approuvez les frais de service selon la grille tarifaire ; contestez le doublon |
| La facture du courtier est inférieure aux frais gouvernementaux du 7501 | Les droits ont été avancés par le courtier ou payés directement par PMS | Vérifiez le mode de paiement et la référence du relevé | Affectez le relevé aux déclarations ; ne payez pas les droits deux fois |
| Le nombre de lignes diffère | Empilement du Chapter 99, fractionnement de contenu ou consolidation de lignes | Regroupez par PO ou par facture commerciale ; comparez une fois la valeur déclarée totale | Ne testez pas en un pour un ; rapprochez le groupe |
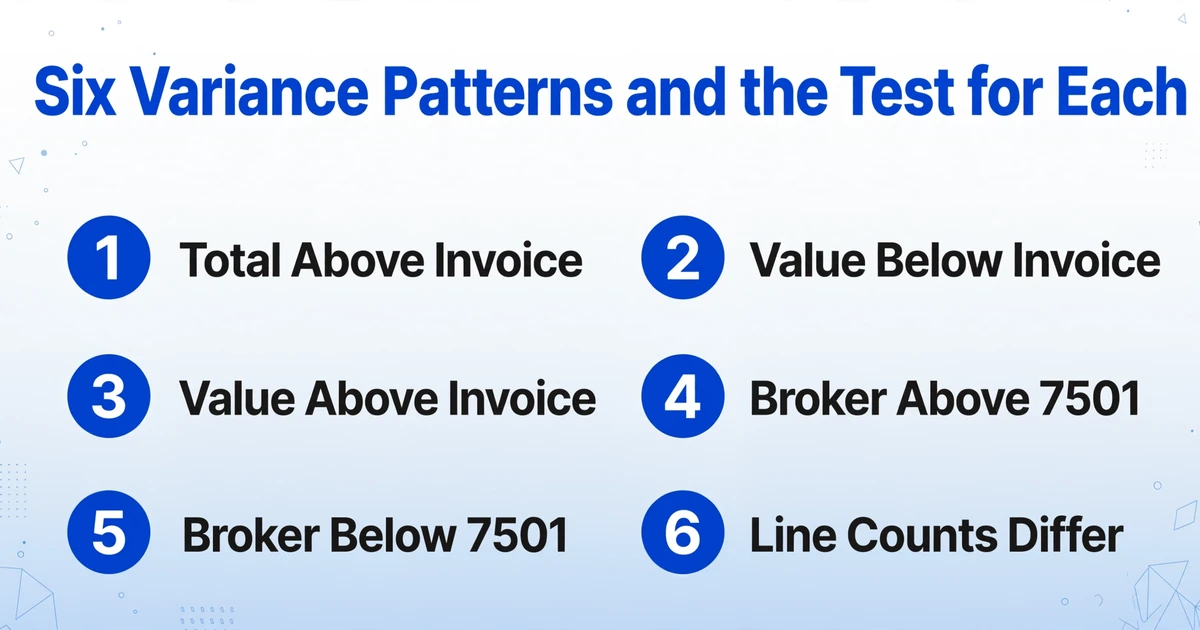
Un écart de taux constitue un cas distinct : comparez le numéro HTS et l'indicateur de programme spécial (le code qui porte une demande de préférence) avec le référentiel produit et les données de déclaration du courtier. L'extraction peut montrer l'écart et la page source ; la décision de classement appartient à l'importateur et au courtier agréé.
Un écart est résolu lorsque quelqu'un peut expliquer pourquoi les deux chiffres diffèrent.
Construire le registre des droits à deux niveaux
Un registre des droits nécessite deux tables, une ligne par déclaration et une ligne par ligne déclarée, car mélanger les deux double-compte les frais. C'est l'enregistrement continu de ce que chaque déclaration devait et de ce qui a été payé, organisé pour que chaque total puisse être rattaché à une ligne. La table d'en-tête contient les faits au niveau de la déclaration et les montants évalués une seule fois. La table de lignes contient le détail tarifaire et les montants rattachables à une ligne. Chaque ligne renvoie à son en-tête via le numéro de déclaration.
L'en-tête de déclaration
Conservez ces champs au niveau de la déclaration : numéro de déclaration, date de déclaration, type de déclaration, importateur enregistré, courtier, port, statut de liquidation, numéro de facture du courtier, mode de paiement et référence PMS, valeur totale déclarée, droits totaux, IR tax totale, autres frais totaux, total général et statut de révision. L'en-tête est l'endroit où une note d'écart a sa place, car « non résolu » est une propriété de la déclaration.
La table de lignes
Conservez ces champs au niveau de la ligne : numéro de déclaration, numéro de ligne, description, numéro HTS ordinaire, chaque numéro du Chapter 99, pays d'origine, valeur déclarée, taux, droits et IR tax, fichier et page source, et une note d'exception. Si une ligne porte plus d'un numéro HTS, stockez la pile dans une seule cellule. Une seconde ligne pour le code Chapter 99 doublera la valeur déclarée lorsque quelqu'un additionnera la colonne. Sur un 7501 avec feuilles de continuation, traitez la première page comme source d'en-tête et les pages de continuation comme sources de lignes.
Six contrôles qui gardent le registre fiable
| Contrôle | Formule | Ce qu'un échec signifie |
|---|---|---|
| Droits ad valorem de la ligne | Valeur déclarée × taux = droits, arrondis au centime | Un taux erroné, une valeur erronée, ou une ligne à taux spécifique nécessitant un calcul manuel |
| Cumul des valeurs de lignes | Somme des valeurs déclarées des lignes = valeur totale déclarée de l'en-tête | Une ligne manquante, une ligne dupliquée, ou une feuille de continuation non saisie |
| Cumul des droits de lignes | Somme des droits des lignes = droits totaux de l'en-tête | Une ligne omise, ou des droits répartis sur une ligne Chapter 99 |
| MPF | MIN(MAX(valeur déclarée de l'en-tête × 0,003464, 34,58), 670,86) = MPF de l'en-tête | Le MPF au niveau des lignes a été additionné, ou les mauvaises limites d'exercice fiscal ont été utilisées |
| HMF | Valeur déclarée de l'en-tête × 0,00125 = HMF de l'en-tête, maritime uniquement | Une déclaration aérienne ou non maritime, ou un HMF répété sur chaque ligne |
| Total général | Droits totaux + IR tax totale + autres frais totaux = total général | Un frais manquant, ou une charge au niveau de la déclaration comptée deux fois |
Une erreur courante de registre est un bon chiffre au mauvais niveau. Si le MPF est répété sur chaque ligne de marchandise, la colonne des frais semble complète et le total est faux. Il en va de même lorsqu'un total de facture de courtier est collé sur chaque ligne d'une déclaration. Stockez la charge au niveau de la déclaration une seule fois, puis répartissez-la entre les SKU dans une étape distincte si l'entreprise a besoin de cette vue. Gardez le total non réparti visible afin que la répartition puisse être justifiée.
C'est là que l'Extraction de colonnes personnalisées intervient. Dans le flux de travail Vers Tableau, qui renvoie une feuille de calcul plutôt qu'un document Word, vous saisissez les noms de colonnes souhaités, et l'IA lit chaque 7501 et remplit la valeur correspondante en comprenant la signification du champ, et non en faisant correspondre une position fixe. Pour le tableau de lignes, nommez les champs au niveau de la ligne (Line Number, HTSUS, Chapter 99, Entered Value, Rate, Duty) et l'outil renvoie une ligne par ligne, avec le numéro d'entrée répété pour le regroupement. Pour l'en-tête, exécutez un ensemble de colonnes distinct au niveau de l'entrée.
Le traitement par lots est important lorsqu'un mois contient quarante entrées avec des feuilles de continuation. L'outil traite plusieurs fichiers et fusionne chaque exécution en un seul tableau. Les colonnes calculées, où le calcul est écrit dans le nom de la colonne, gèrent les contrôles arithmétiques : remultipliez la valeur par le taux sur les lignes ad valorem, ou comparez la somme des droits de ligne avec le total de l'en-tête. Le mode Révision avec Bbox comble l'écart de confiance : cliquez sur une cellule et la zone d'origine sur le PDF est mise en surbrillance, ce qui permet à un réviseur de voir si une valeur provient du bloc de lignes ou du récapitulatif des frais.
Utilisez un fichier d'exemple. Les fichiers sont traités en toute sécurité et ne sont pas stockés.
La limite est ferme. L'outil ne dépose pas d'entrées, ne valide pas les données ACE, ne choisit pas une classification HTS et ne décide pas entre une correction post-sommaire et une protestation. Il ne compare pas non plus un 7501 avec une facture de courtier champ par champ. Il extrait les deux dans des tableaux structurés, et la jointure reste dans Excel, Google Sheets ou votre ERP. L'équipe financière est responsable de la règle de rapprochement.
La même conception à deux niveaux s'applique aux déclarations non américaines. Les cases et les noms de frais changent, mais le principe reste le même : les frais au niveau de l'entrée une fois, les valeurs au niveau de la ligne une fois, et une page source pour chaque chiffre. Le guide d'extraction des déclarations en douane explique pourquoi les modèles fixes échouent sur les paquets multiformats, et la comparaison manuel vs IA aborde la question des lots.
Du registre des droits au coût de revient
Le registre des droits indique ce que la douane a facturé ; le coût de revient indique ce que l'expédition a coûté, et les deux chiffres divergent volontairement. Le coût de revient est le coût total pour mettre les marchandises entre vos mains : valeur des marchandises, fret, assurance, droits, frais, courtage et livraison. La valeur en douane est la base de calcul des droits et exclut généralement le fret et l'assurance internationaux lorsqu'ils sont identifiés séparément. Ajouter le fret à la base des droits gonfle les droits. Omettre le fret du coût de revient sous-estime le coût des marchandises.
Répartissez le fret au poids ou au volume, pas à la valeur. Le fret s'achète au poids et au volume ; une répartition fondée sur la valeur reporte donc trop de coût sur l'article cher et léger, et trop peu sur l'article lourd et bon marché. Conservez chaque couche du Chapter 99 dans sa propre colonne afin qu'une modification de la Section 301 ou de la Section 232 soit visible. Les frais de service du courtier font partie du coût de revient, mais ce ne sont pas des droits. Si l'entreprise a besoin des droits par SKU, répartissez une seule fois le MPF et le HMF réels au niveau de la déclaration, selon une base indiquée, et conservez le total de la déclaration à côté du total réparti. Ne recalculez pas le MPF comme 0,3464 % de la valeur de chaque SKU ; le plafond ou le plancher peut rendre ce calcul erroné dans les deux sens.
Le fret fait partie du coût de revient, pas de la base des droits. Le Chapter 99 a sa propre colonne et n'est pas fondu dans le taux HTS.
Le contrôle avant paiement
Cinq contrôles interceptent les erreurs qui comptent avant l'approbation de la facture du courtier. Ils sont classés par coût de l'échec, non par difficulté.
Prouver l'identité de la déclaration
Faites correspondre le numéro de déclaration, l'importateur enregistré, le type de déclaration et la date de déclaration au dossier d'expédition. Un total correct sur la mauvaise entité peut passer plusieurs validations.
Recalculer deux lignes
Choisissez la ligne ad valorem la plus élevée et une ligne en franchise, multipliez la valeur déclarée par le taux, comparez avec la colonne 38 et vérifiez que chaque numéro du Chapter 99 est présent et dans l'ordre.
Recalculer les frais au niveau de la déclaration
Appliquez le plancher et le plafond MPF de l'exercice 2027 à la valeur déclarée en en-tête, appliquez le HMF uniquement pour le fret maritime et comparez avec le récapitulatif des frais, et non avec une somme des champs au niveau des lignes.
Ventiler la facture du courtier en douane
Rattachez chaque montant refacturé à sa source sur le 7501 et chaque frais de service à la grille tarifaire. Une ligne de droits non rapprochée est envoyée en revue avant validation.
Vérifier le circuit de paiement
Confirmez si la déclaration a été payée par ACH, PMS ou par avance du courtier en douane, affectez un débit PMS à ses déclarations et enregistrez la référence du relevé pour que le même paiement ne puisse pas être validé deux fois.
Le contrôle fonctionne comme un contrôle mensuel. Il rend le grand livre exploitable le mois suivant, lorsque le même fournisseur, le même courtier en douane et le même empilement Chapter 99 réapparaissent avec des chiffres différents. Ce qui rend un grand livre de droits utile, c'est la capacité d'expliquer n'importe quel chiffre sans rouvrir quarante PDF.
Questions fréquentes
Quelle est la différence entre le CBP Form 7501 et une facture de courtier ?
Le 7501 est la déclaration sommaire d'importation déposée auprès du CBP. Il enregistre la marchandise, le classement, la valeur, les droits, les taxes et les frais pour une importation. Une facture de courtier est une note d'honoraires. Elle peut inclure les montants gouvernementaux que le courtier a collectés ou avancés, ainsi que ses propres frais de service. Seule la partie refacturée doit correspondre au 7501. La partie relative aux services doit correspondre au contrat de courtage.
Pourquoi le total des droits est-il supérieur au taux indiqué dans le HTS ?
Le taux figurant sur la ligne des chapitres 1 à 97 ne représente que le droit de base. Une disposition du chapitre 99 peut ajouter un droit Section 301, Section 232 ou un autre droit additionnel sur la même ligne. Le total peut aussi inclure le MPF, le HMF et l'IR tax, qui ne sont pas des droits. Séparez le droit de base, les couches du chapitre 99 et les frais avant de comparer le chiffre à la facture.
Comment le MPF est-il calculé sur un 7501 ?
Pour une importation formelle, le MPF est de 0,3464 % de la valeur déclarée en vertu du 19 CFR 24.23. Pour l'exercice fiscal 2027, le minimum est de $34.58 et le maximum de $670.86 par importation. Utilisez les limites en vigueur à la date de l'importation. N'additionnez pas un champ MPF au niveau des lignes en supposant qu'il équivaut au montant payé ; le plancher et le plafond s'appliquent au niveau de l'importation.
Le HMF s'applique-t-il aux expéditions aériennes ?
Non. La harbor maintenance fee est de 0,125 % de la valeur des marchandises chargées sur un navire commercial ou déchargées de celui-ci. Une importation par voie aérienne, ferroviaire ou routière ne devrait pas la comporter. Si le HMF apparaît sur une importation aérienne, demandez au courtier d'expliquer le mode de transport avant d'approuver la facture.
Puis-je créer un registre des droits à partir de PDF de 7501 ?
Oui. Extrayez les champs d'en-tête de l'importation et le bloc de lignes sous forme de deux tableaux, conservez le numéro d'importation comme clé et effectuez les six vérifications de ce guide. Un outil d'extraction par lots peut transformer un dossier de PDF en tableau de départ. La règle de rapprochement, la base d'allocation et la décision d'approbation restent du ressort de votre équipe.
Que faire si le 7501 est erroné ?
Ne le corrigez pas dans le registre. Consignez l'exception et demandez au courtier en douane de vérifier la déclaration. Avant la liquidation, la voie de correction est généralement une correction post-sommaire ; après la liquidation, cela change. Votre courtier en douane et l'importateur enregistré doivent décider quelle voie s'applique. Le rôle du registre est de conserver la preuve et la question ouverte.
Le registre doit expliquer l'écart
Un 7501 enregistre une déclaration, une facture de courtier enregistre une facture, et une facture commerciale enregistre une vente. Une fois ces trois documents conservés dans leurs propres voies, la plupart des écarts inquiétants deviennent de simples questions avec un document à l'appui. Ceux qui subsistent méritent d'être poursuivis. Un registre de droits trouve sa place lorsqu'il peut montrer cet écart, ligne par ligne, sans demander à quiconque de faire confiance à un total.