CBP Form 7501の読み方
偽の差異を追わないために
7501の合計額と通関業者の請求書の合計額は、エラーではない理由で一致しないことがよくあります。7501のエントリー・サマリーは関税上の扱いにおける商品を報告するものです。請求書は通関業者が徴収または立替えた金額を報告するものです。この2つの役割を分けて考えないと、すべての差異が請求の問題に見えてしまい、本当の差異が同じリストの中に隠れてしまいます。
この書類は、その評判ほど複雑ではありません。番号付きの欄のほとんどは身元情報を記載するものです。金額は明細欄と手数料の集計欄にあります。時間がかかるのは、1か月分の書類を通関業者の請求書、支払い、着地原価の記録と照合する作業で、通関業者の照合では同じ3つか4つの差異が繰り返し現れます。
主なポイント
- $84,250の海上貨物のエントリーに$2,437.15の合計額が付くことがあり、その差額はチームが毎月追いかけることになる偽の差異です。
- MPFは$670.86で上限に達するため、$500,000のエントリーはこの上限額を支払いますが、0.3464%の税率なら$1,732.00になります。
- 関税台帳は2つの粒度(エントリーごとに1行、明細ごとに1行)で作成し、エントリーレベルの手数料は一度だけ計上しつつ、各明細の合計額がすべて追跡できるようにします。
エントリー番号が結合キーになる
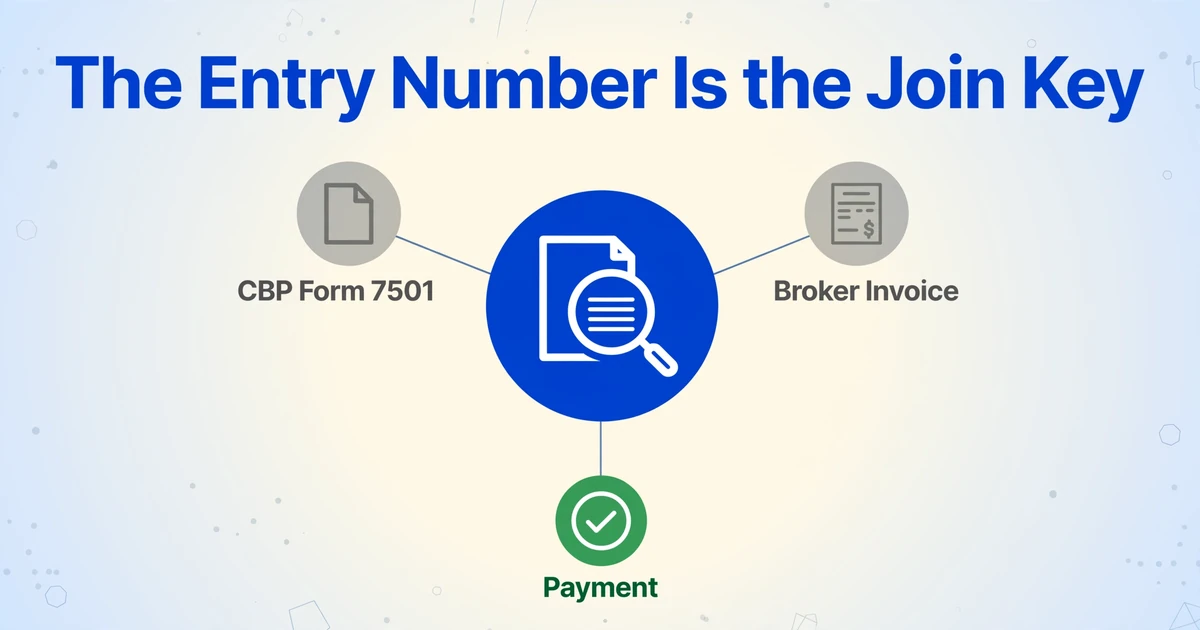
エントリー番号は、7501、通関業者請求書、支払を曖昧さなく結び付ける唯一の項目です。 CBP Form 7501(一般に7501エントリー・サマリーと呼ばれます)は、何が輸入され、どのように分類・評価され、どのような関税・税・手数料が発生するかを米国税関・国境警備局に申告する書類です。通関業者が請求書と同じ封書で送ってきたとしても、これは請求書ではありません。CBPは、評価額、分類、原産地、その他のエントリーの事実を判断するためにこの書類に依拠していると述べています。
まずBlock 1から始めます。エントリー番号は11文字で、3文字の申告者コード、7桁の番号、チェックディジットで構成されます。次にエントリー日、エントリー種別、Block 30の記録上の輸入者、通関業者または申告者コードを確認します。エントリー種別が重要なのは、標準的な消費エントリー(01)、アンチダンピング・相殺関税エントリー(03)、簡易エントリー(11)では適用されるルールが異なるためです。Block 30の名義も同様です。宅配業者や通関業者が記録上の輸入者として記載されている場合、たとえ自社が運送費を支払っていても、エントリーや還付金はその名義になることがあります。こうした同一性の確認は、通関申告データ入力エラーが遅延に発展する前に発見するための確認でもあります。
現行の書式は02/26改訂版です。古いPDFではブロック番号が異なる場合があるため、昨年のレイアウトに合わせたテンプレートでは、正しい欄ラベルを読み取りながら誤った値を取得することがあります。2026年2月のr/CustomsBrokerのスレッドでは、2025年3月31日に失効した書式バージョンでNetCHBが生成した7501が取り上げられ、フィールドのずれが下流の払い戻し問題を引き起こしていました。エントリー自体は問題ありませんでした。失敗点はPDFのレンダリングでした。
| 役割 | 担当する範囲 | 台帳から必要な情報 |
|---|---|---|
| 記録上の輸入者 | 通関業者が作成する場合でも、申告内容と支払関税の正確性 | エントリーレベルの合計と、商業インボイスまで遡れる明細レベルの追跡情報 |
| 通関業者 | ACE(CBPのAutomated Commercial Environment)でのエントリー・サマリーの作成と送信、および多くの場合関税の立替 | 正確なエントリー番号と、明細レベルの質問に回答する手段 |
| 買掛金担当者 | 通関業者請求書の承認とコード付け、および二重支払の防止 | パススルー費用とサービス費用の区別、支払方法、PMS参照番号 |
| 着地原価アナリスト | 関税、手数料、運送費の出荷またはSKUへの配賦 | エントリーレベルの手数料を一度だけ保存したもの、明細レベルの値、明示された配賦基準 |
正しい関税合計でも、誤った輸入者やエントリーに紐づいていれば、依然として管理上の不備です。
清算ステータスも記録してください。これはCBPによるエントリー関税の最終計算であり、清算が行われると修正ルートが変わります。同じ金額差でも、エントリーの状況によって救済手段が異なります。
7501の行はインボイス行ではなく関税の積み重ね
1つの商業インボイス行が複数のエントリー行番号になり、1つのエントリー行が複数のHTS番号を持つことがあります。CBPの指示では、行とは1つの国からの1つの商品で、正味数量、申告価額、HTS番号(関税率を定める10桁の分類)、諸費用、関税率、関税を伴うものと定義されています。この定義は「サプライヤーのインボイス上の1行」よりも狭いものです。1つの製品が、エントリー・サマリーに到達する前に原産地、価額構成要素、または関税待遇によって分割されることがあります。
通常の理由はChapter 99です。米国統一関税表(HTSUS)のChapter 99には、Section 301やSection 232の追加関税を含む一時的および貿易救済規定が含まれています。これらの規定は、同じエントリー行の通常のChapter 1-97分類の下に報告され、別の商品行としてではありません。CBPの2026年8月のガイダンスでは順序が定められています。該当する場合はChapter 98が最初、次にChapter 99の追加関税と貿易救済、次にその他のChapter 99の用途、最後にChapter 1-97の分類です。申告価額は通常、Chapter 1-97の行に残ります。
Section 301とSection 232の両方の対象となる中国産の鉄鋼製品を例に取りましょう。1つのインボイス行が、Section 301のサブヘディング、Section 232のサブヘディング、および通常のChapter 1-97コードを持つ1つのエントリー行に現れることがあります。これは1つの商業品目に対して3つのHTS番号です。インボイス行数と7501行数を比較しても、数は一致しません。各行の金額が個別に一致することを求めてても、一致しません。
CSMS #69668138がこの順序に関する現在の参照資料です。実務上のテストは異なります。関連するエントリー行を商業品目または発注書に再グループ化し、通常コードとChapter 99コードの両方を保持し、商業価額をグループ全体で一度だけ照合します。真に加算される関税と手数料のみを合計します。同じチェックをバッチ全体で実行すると、HTS行の量がボトルネックになります。バッチ通関申告とHSコードでそのワークフローを扱っています。
申告価額は2つ目の誤った差異を生みます。これはサプライヤーインボイスの最終行ではありません。19 CFR 141.61のエントリー・サマリー価額規則では、インボイス情報は該当する控除と加算を伴って再記載されます。国際運賃と保険は、別途明示されている場合、通常は取引価額から除外されます。アシスト、梱包費、ロイヤルティ、収益は加算されることがあります。通貨換算によって数値が再び変動することがあります。
だからこそ「7501の価額がインボイスより低い」は自動的に通関業者の誤りではありません。評価の橋渡しを求めてください。どのインボイス金額が除外され、どの加算が適用され、どの為替レートが使用され、その結果がどのように行に配分されたのかを確認します。橋渡しを文書化すれば、差異は解消されます。
申告価額はChapter 1-97の行に属します。Chapter 99の行は追加関税待遇を担うものであり、2つ目の価額ではありません。
MPFとHMFはエントリー単位の手数料です
MPFとHMFは各行ではなくエントリーに対して課され、MPFは下限と上限で定率適用が止まります。商品処理手数料(MPF)は、19 CFR 24.23に基づき正式にエントリーされた商品に対する0.3464%の従価手数料です。2026年10月1日に始まった2027会計年度について、CBPは正式エントリー1件あたりの最低額を$34.58、最高額を$670.86と定めました。従価税率は変わっていません。変わったのは限度額です。
港湾維持手数料(HMF)は、19 CFR 24.24に基づき、商業船舶に積み込まれ、またはそこから荷卸しされた貨物の価額の0.125%です。上限はありません。また、航空貨物には適用されません。航空エントリーにHMFが表示されているなら、それは書式の違いではなく、本当に確認すべき問題です。
計算式は短く、スプレッドシートにそのまま入れられます。
MPF = MIN(MAX(申告価額 × 0.003464, 34.58), 670.86)
HMF = 申告価額 × 0.00125、船舶貨物のみ
申告価額$84,250、課税対象の行が3.4%で1行、無税の行が1行の、2行構成の海上エントリーの例です。
| 行または手数料 | 計算 | 金額 |
|---|---|---|
| 001行目の関税 | $60,000.00 × 3.4% | $2,040.00 |
| 002行目の関税 | $24,250.00 × 無税 | $0.00 |
| MPF | $84,250.00の0.3464% | $291.84 |
| HMF | $84,250.00の0.125% | $105.31 |
| エントリー合計 | 関税 + MPF + HMF | $2,437.15 |
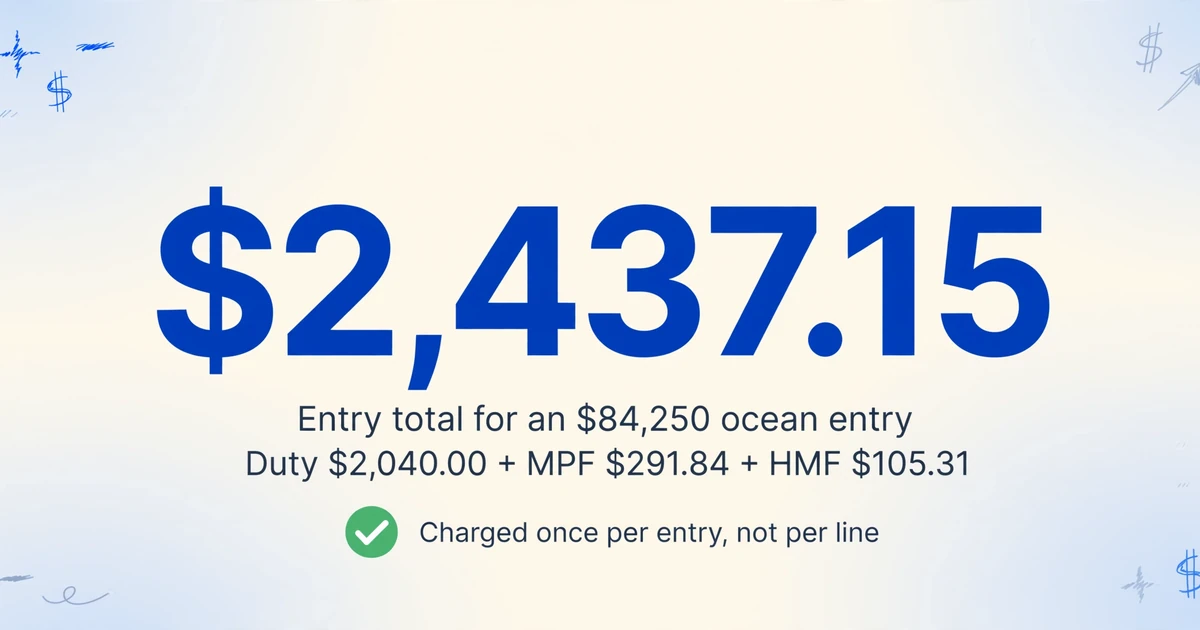
この例では、サプライヤーの請求書には商品価額として$84,250が記載されています。7501の合計は$2,437.15です。この2つの数字を直接比較するのはよくある誤った差異であり、エラーではありません。
次に、申告価額を$500,000に引き上げます。MPFの生の計算額は$1,732.00です。FY2027の上限は$670.86で、これは価額の0.134%に当たります。範囲の両端では、下限と上限が効いてきます。
ここが、ACEの行レベルデータから作成した関税台帳が誤りうるポイントです。ACEレポートには行レベルのMPFフィールドがありますが、r/CustomsBrokerスレッドの2024年のコメントはそのギャップをこう説明しています。「ACEではMPFの生の計算額しか取得できず、税関がすべての行の合計を一致させるために按分した額は取得できない」。別のエントリーレベルの「MPF paid」フィールドには限度額が反映されます。行レベルのフィールドを合計して通関業者の支払額と比較すると、データ入力ミスではなく、上限または下限の分だけずれることがあります。
FY2027の通知は、10月1日をまたぐエントリーにも関係します。適用する限度額は、エントリー日時点で有効な限度額であり、照合を行う時点の限度額ではありません。同じ価額でも、9月のエントリーと10月のエントリーではMPFが異なることがあります。
通関業者の請求書には2種類の金額がある
通関業者の請求書のうち7501と一致すべきなのは一部だけで、残りはサービス請求です。パススルー部分は、関税、MPF、HMF、内国歳入(IR)税、およびアンチダンピング・相殺関税のデポジットです。これらは通関業者が徴収または立替えた政府への支払額です。それぞれがエントリー・サマリーの行または手数料コードに紐づく必要があります。サービス部分は、通関業者の手数料、または同業者がパススルーする第三者のサービスです。エントリー手数料、Importer Security Filing、ボンド、書類取扱い、1行あたりの追加料金、保管、配送などが該当します。これらは関税率表ではなく、通関業者との契約や提供者の料金表に従います。
| 請求書の行の種類 | 例 | 紐づけるべき先 |
|---|---|---|
| パススルー | 関税、MPF、HMF、IR税、AD/CVDデポジット | 7501の行の関税およびOther Fee Summary |
| サービス料金 | エントリー手数料、ISF、ボンド、立替、取扱い、保管、配送 | 通関業者の料金表または契約書 |
有用なレビューでは、3つの証拠セットが同じ見た目になることを期待せずに比較します。7501(申告された内容)、通関業者の書類一式(請求された内容)、購買記録(購入された内容)です。エントリー番号が最初の2つを結びつけます。発注書、商業送り状、出荷参照番号が3つ目を結びつけます。各情報源が対応できるレベルで比較し、差異は橋渡しが文書化された場合にのみ解消します。
支払方法にも落とし穴があります。Periodic Monthly Statement(PMS)では、対象となるエントリー・サマリーをエントリーごとに1回支払うのではなく、まとめて支払えます。その場合、CBPの明細書や銀行の引き落としは複数エントリーの決済合計額です。単一のエントリーを支払済みとして扱う前に、記載されたエントリー番号に按分してください。通関業者が関税を立て替えて請求書に請求している場合、その請求書の関税支払は同じ金額が二重に出ていくことを意味する可能性があります。1回は明細書で、もう1回は通関業者へです。関税の行を承認する前に、エントリーの支払方法を確認してください。
もう1つ、契約に含めるべき請求書の疑問があります。契約に1行あたりの料金が含まれる場合、その「行」はColumn 31の行番号を指すのか、エントリー上のすべてのHTS番号を指すのか。Chapter 99の重層が適用されるとすぐに両者は乖離し、3行のエントリーが3つをはるかに超えるHTS番号を持つこともあります。
パススルー金額は7501と1セントまで一致すべきです。サービス金額は料金表と一致すべきです。
6つの差異パターンとそれぞれの検証方法
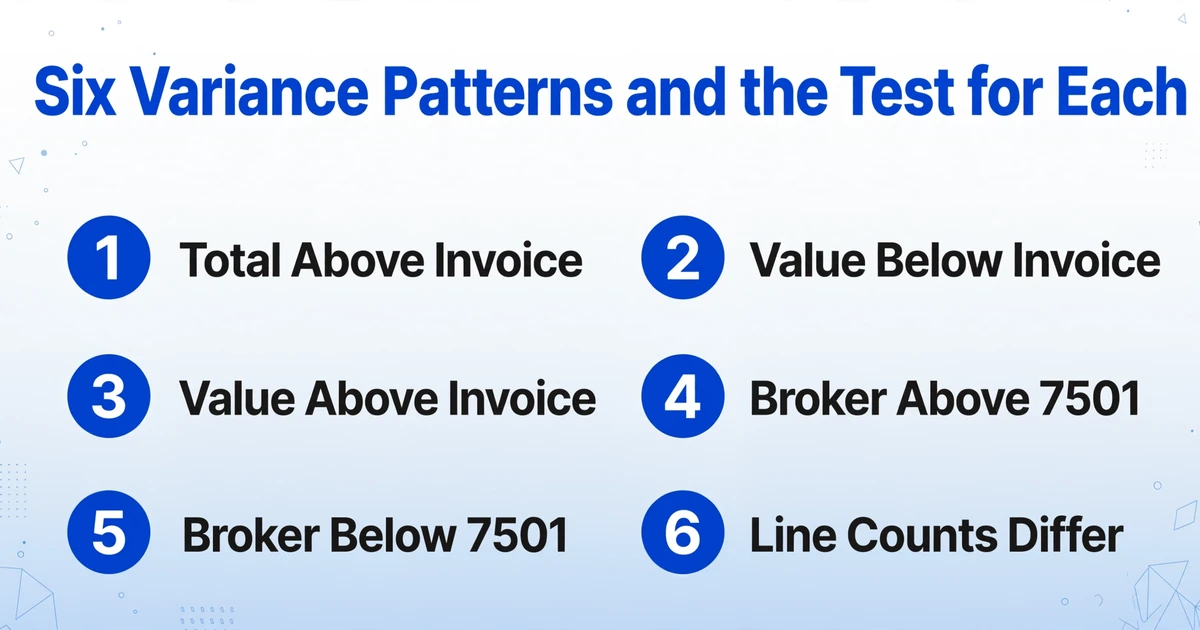
見かけ上の不一致のほとんどは6つのパターンに分類でき、それぞれに数分でできる検証方法があります。以下の表は診断レイヤーです。エントリーの同一性がすでに確認され、フォームのバージョンが最新であることを前提としています。
| 見えるもの | 通常の意味 | 検証 | 対応 |
|---|---|---|---|
| 7501の合計が商業インボイスの合計を上回る | Chapter 99の追加関税、MPF、HMF、IR taxが合計に含まれている | 手数料を除いた関税を比較し、Chapter 99の行をすべてリストアップする | 関税と手数料を分離し、合計とインボイスを相殺しない |
| 申告価額がインボイス価額を下回る | 運賃と保険が除外されている、または評価上の控除が適用されている | 19 CFR 141.61のブリッジを確認し、インボイスの最終行ではなくFOB価額を比較する | 差異を誤りとみなす前にブリッジを請求する |
| 申告価額がインボイス価額を上回る | アシスト、梱包費、ロイヤルティ、または関連者調整が加算されている | ブリッジの加算項目と為替レートを確認する | 通関業者と基準を確認し、基準が誤っていれば修正する |
| 通関業者のインボイスが7501の政府手数料を上回る | サービス手数料、ボンド、ISF、前払い、または二重の支払い | サービス行を差し引き、パススルー分のみを比較する | サービス手数料を料金表と照合して承認し、二重計上を問い合わせる |
| 通関業者のインボイスが7501の政府手数料を下回る | 関税が通関業者により前払いされた、またはPMSにより直接支払われた | 支払方法と明細書の参照番号を確認する | 明細書をエントリーに配分し、関税を二重に支払わない |
| 行数が異なる | Chapter 99の積み上げ、内容の分割、または行の統合 | POまたは商業インボイスでグループ化し、申告価額の合計を一度比較する | 1対1で検証せず、グループ単位で照合する |
レートの差異は別のケースです。HTS番号と特別プログラム指標(優遇措置の申請を担うコード)を、製品マスターおよび通関業者のエントリーデータと比較します。抽出は不一致と該当ソースページを示せますが、分類の判断は輸入者と認可を受けた通関業者に属します。
差異は、2つの数値がなぜ異なるのかを誰かが説明できたときに解決されます。
2つの粒度で関税台帳を構築する
関税台帳には2つのテーブルが必要です。1つはエントリーごとに1行、もう1つは申告明細行ごとに1行で、両者を混在させると手数料が二重計上されます。これは各エントリーが何を負担し、何が支払われたかの継続的な記録であり、すべての合計が明細行まで追跡できるように整理されています。ヘッダーテーブルにはエントリーレベルの事実と一度だけ算定される金額を保持します。明細行テーブルには関税の詳細と明細行まで追跡できる金額を保持します。すべての明細行はエントリー番号を通じてヘッダーを参照します。
エントリーヘッダー
以下のフィールドはエントリー粒度で保持します:エントリー番号、エントリー日、エントリータイプ、記録上の輸入者、通関業者、港、清算ステータス、通関業者請求書番号、支払方法とPMS参照、申告総額、関税総額、IR税総額、その他手数料総額、総合計、レビューステータス。「未解決」はエントリーの属性であるため、差異メモはヘッダーに記載します。
明細行テーブル
以下のフィールドは明細行粒度で保持します:エントリー番号、明細行番号、説明、通常のHTS番号、すべてのChapter 99番号、原産国、申告価額、税率、関税とIR税、ソースファイルとページ、例外メモ。1つの明細行に複数のHTS番号がある場合は、スタックを1つのセルに格納します。Chapter 99コード用に2行目を作ると、誰かがその列を合計したときに申告価額が二重になります。継続シート付きの7501では、最初のページをヘッダーソース、継続ページを明細行ソースとして扱います。
台帳を正確に保つ6つのチェック
| チェック | 計算式 | 失敗が意味するもの |
|---|---|---|
| 従価税の明細行関税 | 申告価額 × 税率 = 関税(セント単位で四捨五入) | 誤った税率、誤った価額、または手動計算が必要な従量税の明細行 |
| 明細行価額の集計 | 明細行申告価額の合計 = ヘッダー申告総額 | 欠落した明細行、重複した明細行、または取り込まれなかった継続シート |
| 明細行関税の集計 | 明細行関税の合計 = ヘッダー関税総額 | 脱落した明細行、またはChapter 99の明細行に分割された関税 |
| MPF | MIN(MAX(ヘッダー申告価額 × 0.003464, 34.58), 670.86) = ヘッダーMPF | 明細行レベルのMPFが合計された、または誤った会計年度の上限が使用された |
| HMF | ヘッダー申告価額 × 0.00125 = ヘッダーHMF(船舶のみ) | 航空または非船舶のエントリー、またはすべての明細行でHMFが繰り返された |
| 総合計 | 関税総額 + IR税総額 + その他手数料総額 = 総合計 | 手数料の欠落、またはエントリーレベルの費用が二重計上された |
よくある台帳のエラーは、正しい数字が誤った粒度にあることです。MPFがすべての商品行で繰り返されると、手数料列は完全に見えても合計は誤りになります。通関業者請求書の合計がエントリーの各明細行に貼り付けられた場合も同様です。エントリーレベルの費用は一度だけ格納し、ビジネスがそのビューを必要とする場合は別のステップでSKUに配分します。配分を証明できるよう、未配分の合計を表示したままにします。
ここがカスタム列抽出の出番です。Wordドキュメントではなくスプレッドシートを返すテーブルに変換ワークフローでは、必要な列名を入力すると、AIが各7501を読み取り、固定位置の照合ではなくフィールドの意味を理解して該当する値を埋めます。明細テーブルでは、明細レベルのフィールド(行番号、HTSUS、Chapter 99、申告価額、税率、関税)を指定すると、1行につき1レコードが返され、グループ化用にエントリー番号が繰り返されます。ヘッダーでは、エントリー単位で別の列セットを実行します。
バッチ処理は、1か月に継続シート付きのエントリーが40件ある場合に重要です。このツールは複数ファイルを処理し、各実行を1つのテーブルにマージします。計算を列名に書き込む計算列は、従価行で価額×税率を再計算したり、明細関税の合計とヘッダー合計を比較したりする算術チェックを担います。Bbox付きレビューモードは信頼のギャップを埋めます。セルをクリックするとPDF上の元の領域がハイライトされ、値が明細ブロックから来たのか手数料サマリーから来たのかをレビュアーが確認できます。
サンプルファイルをご利用ください。ファイルは安全に処理され、保存されません。
境界は明確です。このツールはエントリーの申請、ACEデータの検証、HTS分類の選択、事後サマリー修正とプロテストのどちらを選ぶかの判断は行いません。また、7501と通関業者請求書をフィールド単位で比較することもありません。両方を構造化テーブルに抽出し、結合はExcel、Google Sheets、またはERPで行います。照合ルールは財務チームが管理します。
同じ2階層の設計は米国以外の申告書にも通用します。欄や手数料名は変わりますが、原則は変わりません。エントリーレベルの手数料は1回、明細レベルの値は1回、そしてすべての数値に出典ページを。固定テンプレートがマルチフォーマットの書類で破綻する理由は通関申告書抽出ガイドで、バッチに関する疑問は手作業とAIの比較で解説しています。
関税台帳から陸揚げコストへ
関税台帳は税関が請求した額を示し、陸揚げコストはその出荷にかかった総額を示します。この2つの数字は意図的に乖離します。 陸揚げコストとは、商品を手元に届けるまでの総コストです。商品価額、運賃、保険、関税、手数料、通関業者費用、配送料が含まれます。課税価格は関税の計算基礎であり、国際運賃と保険が別建てで明示されている場合は通常これに含まれません。運賃を課税基礎に加算すると関税を過大に計算することになります。逆に運賃を陸揚げコストから除外すると、商品の実際のコストを過小評価することになります。
運賃は価額ではなく重量または容積で配賦してください。運賃は重量と容積で購入されるため、価額ベースで配賦すると、高価で軽い商品に過大なコストが、重くて安い商品に過小なコストが割り当てられます。Chapter 99の各層はそれぞれ別の列に保持し、Section 301やSection 232の変更が可視化されるようにしてください。通関業者のサービス料は陸揚げコストに含まれますが、関税ではありません。SKUごとの関税が必要な場合は、実際のエントリーレベルのMPFとHMFを、明示した基準で一度だけ配賦し、エントリー合計を配賦合計の横に併記してください。MPFを各SKUの価額の0.3464%として再計算しないでください。上限または下限により、どちらの方向にも誤った結果となる可能性があります。
運賃は陸揚げコストに含め、課税基礎には含めません。Chapter 99は独自の列に保持し、HTSレートに混ぜ込まないでください。
支払前チェック
5つのチェックで、通関業者の請求書を承認する前に重要なエラーを捕捉できます。 これらは難易度ではなく、失敗した場合のコスト順に並んでいます。
エントリーの同一性を確認する
エントリー番号、記録上の輸入者、エントリー種別、エントリー日を船積み書類と照合します。誤った主体でも合計額が正しければ、複数の承認を通過してしまいます。
2行を再計算する
従価税額が最大の行と無税の行を1つずつ選び、申告価額に税率を掛けてColumn 38と比較し、Chapter 99の番号がすべて揃って正しい順序であることを確認します。
エントリーレベルで手数料を再計算する
FY2027のMPF下限額と上限額をヘッダーの申告価額に適用し、HMFは船積み貨物にのみ適用して、行レベルの項目の合計ではなく手数料サマリーと比較します。
通関業者の請求書を分解する
すべてのパススルー金額を7501の該当箇所と、すべてのサービス料を料金表と突き合わせます。一致しない関税行は承認前にレビューへ回します。
支払い経路を確認する
エントリーがACH、PMS、通関業者の立替のいずれで支払われたかを確認し、PMSのデビットを該当エントリーに配分し、明細書の参照番号を記録して同じ支払いが二重承認されないようにします。
このチェックは月次管理として機能します。同じサプライヤー、通関業者、Chapter 99の積み重ねが異なる数字で再び現れる翌月に、台帳が使えるものになります。関税台帳を有用にするのは、40件のPDFを開き直さずにどの数字でも説明できることです。
よくある質問
CBP Form 7501(米国税関・国境警備局の輸入申告書)と通関業者の請求書の違いは何ですか?
7501はCBPに提出するエントリー・サマリーです。1件のエントリーについて、商品、分類、価額、関税、税、手数料を記録します。通関業者の請求書は請求書です。通関業者が徴収または立替えた政府関連の金額に加え、通関業者自身のサービス料金が含まれることがあります。7501と一致すべきなのは立替部分のみです。サービス部分は通関業者との契約と一致すべきです。
関税総額がHTSの税率から想定される額より高いのはなぜですか?
Chapter 1-97の行の税率は基本関税のみです。Chapter 99の規定により、同じ行にSection 301、Section 232、その他の追加関税が加算されることがあります。総額にはMPF、HMF、IR taxも含まれることがあり、これらは関税ではありません。請求書と数値を比較する前に、基本関税、Chapter 99の加算分、手数料を分けてください。
7501ではMPFはどのように計算されますか?
正式エントリーの場合、MPFは19 CFR 24.23に基づき申告価額の0.3464%です。2027会計年度では、最低額は$34.58、最高額は1件のエントリーにつき$670.86です。エントリー日時点で有効な限度額を使用してください。行単位のMPFフィールドを合計して支払額と等しいと仮定しないでください。下限と上限はエントリーレベルで適用されます。
HMFは航空貨物にも適用されますか?
いいえ。港湾維持費は、商用船舶に積み込まれ、またはそこから荷卸しされた貨物の価額の0.125%です。航空、鉄道、トラックのエントリーには適用されないはずです。航空エントリーにHMFが表示されている場合は、請求書を承認する前に、通関業者に輸送モードの説明を求めてください。
7501のPDFから関税台帳を作成できますか?
はい。エントリーヘッダーのフィールドと明細ブロックを2つのテーブルとして抽出し、エントリー番号をキーとして保持し、本ガイドの6つのチェックを実行してください。バッチ抽出ツールを使えば、PDFのフォルダを出発点となるテーブルに変換できます。照合ルール、配賦基準、承認の判断は、お客様のチームが担います。
7501 が間違っている場合はどうすればよいですか?
台帳内で修正しないでください。例外を記録し、通関業者にエントリーの確認を依頼します。リキデーション前は、通常はサマリー後修正のルートになりますが、リキデーション後は変わります。どのルートが該当するかは、通関業者と記録上の輸入者が判断してください。台帳の役割は、証拠と未解決の疑問を保持することです。
台帳は差異を説明すべき
7501 は申告を記録し、通関業者の請求書は請求を記録し、商業インボイスは販売を記録します。これら3つの記録をそれぞれのレーンに保てば、恐ろしいと思われた差異のほとんどは、裏付けとなる書類を伴う普通の疑問に変わります。残ったものこそ追いかける価値があります。関税台帳は、合計を信じるよう誰かに求めることなく、その差異を行ごとに示せるときに、その価値を発揮します。