So lesen Sie CBP Form 7501
ohne falschen Abweichungen nachzujagen
Eine 7501-Summe und eine Zollagentenrechnung stimmen oft aus einem Grund nicht überein, der kein Fehler ist. Die 7501-Zollanmeldung weist Waren unter Zollbehandlung aus. Die Rechnung weist Geld aus, das der Zollagent eingezogen oder vorgestreckt hat. Solange diese beiden Aufgaben nicht getrennt werden, sieht jede Abweichung wie ein Abrechnungsproblem aus, und die echten verstecken sich in derselben Liste.
Das Formular ist kürzer als sein Ruf. Die meisten seiner nummerierten Felder beschreiben die Identität. Das Geld steckt im Zeilenblock und in der Gebührenübersicht. Zeitaufwendig ist es, einen Monat davon gegen Zollagentenrechnungen, Zahlungen und Landed-Cost-Aufzeichnungen zu lesen, wo die Zollagentenabstimmung dieselben drei oder vier Unterschiede wiederholt.
Die wichtigsten Erkenntnisse
- Eine Seefrachtanmeldung über $84,250 kann eine Summe von $2,437.15 tragen, und die Lücke dazwischen ist eine falsche Abweichung, der Ihr Team jeden Monat nachjagt.
- Bei $670.86 endet die MPF, sodass eine Anmeldung über $500,000 diese Obergrenze zahlt, während ihr Satz von 0.3464% $1,732.00 ergeben würde.
- Bauen Sie das Zolljournal auf zwei Ebenen auf, eine Zeile pro Anmeldung und eine Zeile pro Position, damit eine Gebühr auf Anmeldungsebene einmal gezählt wird und jede Positionssumme weiterhin nachvollziehbar bleibt.
Die Entry Number ist der Join-Key
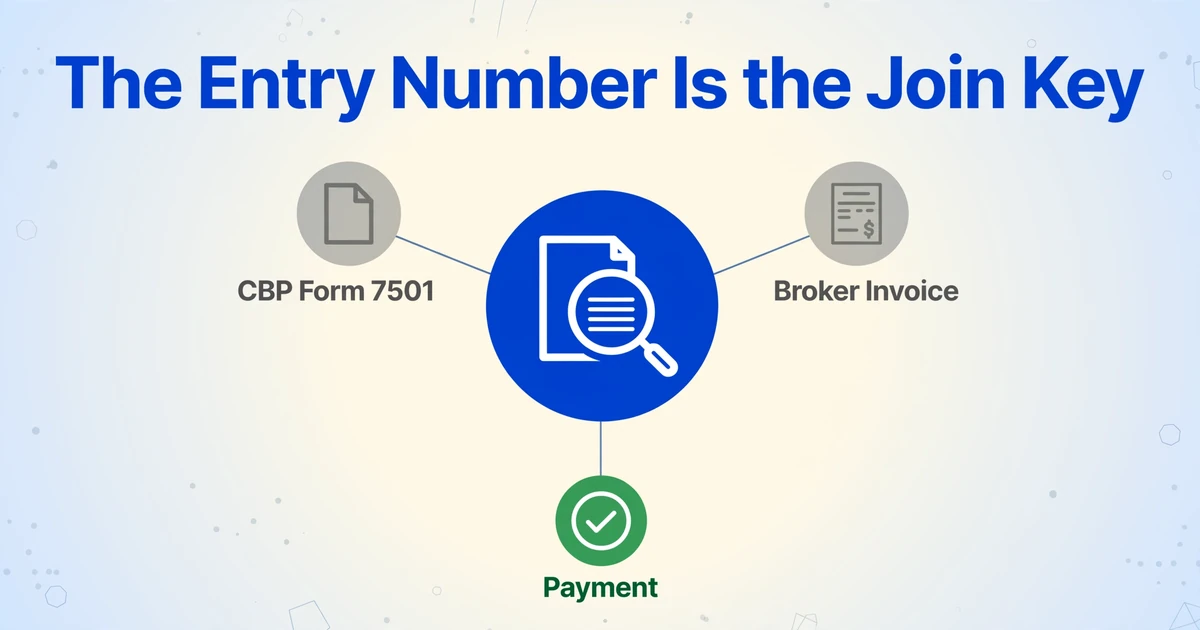
Die Entry Number ist das einzige Feld, das die 7501, die Broker Invoice und die Zahlung eindeutig verknüpft. Das CBP Form 7501, üblicherweise als 7501 Entry Summary bezeichnet, ist die Anmeldung, die der U.S. Customs and Border Protection mitteilt, was eingeführt wurde, wie es klassifiziert und bewertet wurde und welche Zölle, Steuern und Gebühren geschuldet werden. Es ist keine Rechnung, auch wenn der Zollagent es im selben Paket wie eine solche versendet. Laut CBP stützt sich die Behörde auf das Formular, um Bewertung, Klassifizierung, Ursprung und die übrigen Fakten der Einfuhr zu bestimmen.
Beginnen Sie mit Block 1. Die Entry Number besteht aus elf Zeichen: einem dreistelligen Filer Code, einer siebenstelligen Nummer und einer Prüfziffer. Bestätigen Sie dann das Entry Date, den Entry Type, den Importeur des Zollverfahrens in Block 30 sowie den Broker- oder Filer Code. Der Entry Type ist wichtig, weil eine Standard Consumption Entry (01), eine Antidumping- oder Countervailing-Duty-Einfuhr (03) und eine Informal Entry (11) unterschiedlichen Regeln folgen. Das gilt auch für den Namen in Block 30. Ist ein Kurier oder Zollagent als Importeur des Zollverfahrens eingetragen, können die Einfuhr und eine etwaige Rückerstattung auf seinen Namen laufen, selbst wenn Ihr Unternehmen die Frachtrechnung bezahlt hat. Dieselben Identitätsprüfungen sind es, die Eingabefehler bei Zollanmeldungsdaten abfangen, bevor daraus eine Verzögerung wird.
Das aktuelle Formular ist die Revision 02/26. Ältere PDFs können einige Blöcke anders nummerieren, sodass eine auf das Layout des Vorjahres abgestimmte Vorlage die richtige Feldbezeichnung, aber den falschen Wert auslesen kann. Ein Thread vom Februar 2026 in r/CustomsBroker beschrieb 7501er, die von NetCHB auf einer am 31. März 2025 abgelaufenen Formularversion erzeugt wurden, wobei Feldverschiebungen zu Problemen bei der nachgelagerten Erstattung führten. Die Einfuhren selbst waren einwandfrei. Das PDF-Rendering war der Fehlerpunkt.
| Rolle | Was sie kontrolliert | Was sie aus dem Ledger benötigt |
|---|---|---|
| Importeur des Zollverfahrens | Die Richtigkeit der Anmeldung und der gezahlten Zölle, auch wenn ein Zollagent sie erstellt | Summen auf Einfuhrebene und eine positionsgenaue Spur zurück zur Handelsrechnung |
| Zollagent | Erstellung und Übermittlung der Entry Summary in ACE, CBP's Automated Commercial Environment, und oft der Zollvorschuss | Eine saubere Entry Number und eine Möglichkeit, Fragen auf Positionsebene zu beantworten |
| Kreditorenbuchhalter | Genehmigung und Kontierung der Broker Invoice sowie Vermeidung einer Doppelzahlung | Durchlaufende Posten versus Servicegebühren, Zahlungsmethode und die PMS-Referenz |
| Landed-Cost-Analyst | Zuordnung von Zöllen, Gebühren und Fracht zu einer Sendung oder SKU | Auf Einfuhrebene einmalig erfasste Gebühren, Werte auf Positionsebene und eine angegebene Zuordnungsbasis |
Eine korrekte Zollsumme, die dem falschen Importeur oder der falschen Zollanmeldung zugeordnet ist, bleibt ein Kontrollfehler.
Erfassen Sie auch den Liquidationsstatus. Er ist die abschließende Berechnung der Zölle für eine Zollanmeldung durch CBP, und der Korrekturweg ändert sich, sobald sie erfolgt ist. Dieselbe Dollardifferenz hat je nach Status der Zollanmeldung unterschiedliche Rechtsbehelfe.
Eine 7501-Position ist ein Zollstapel, keine Rechnungsposition
Eine Position der Handelsrechnung kann zu mehreren Zollanmeldungspositionsnummern werden, und eine Zollanmeldungsposition kann mehrere HTS-Nummern tragen. Die Anweisungen von CBP definieren eine Position als eine Ware aus einem Land mit Nettomenge, Anmeldewert, HTS-Nummer (die 10-stellige Klassifizierung, die den Zollsatz festlegt), Abgaben, Zollsatz und Zoll. Diese Definition ist enger gefasst als „eine Zeile auf der Lieferantenrechnung". Ein einzelnes Produkt kann nach Ursprung, Wertbestandteil oder Zollbehandlung aufgeteilt werden, bevor es die Zollanmeldung erreicht.
Kapitel 99 ist der übliche Grund. Kapitel 99 des Harmonized Tariff Schedule of the United States (HTSUS) enthält vorübergehende Vorschriften und Handelsmaßnahmen, einschließlich der Zusatzzölle nach Section 301 und Section 232. Diese Vorschriften werden unterhalb der gewöhnlichen Klassifizierung nach Kapitel 1-97 auf derselben Zollanmeldungsposition gemeldet, nicht als separate Warenposition. Die CBP-Leitlinie von August 2026 legt die Reihenfolge fest: zuerst Kapitel 98, falls anwendbar, dann Zusatzzölle und Handelsmaßnahmen nach Kapitel 99, dann andere Verwendungen von Kapitel 99, dann die Klassifizierung nach Kapitel 1-97. Der Anmeldewert bleibt in der Regel in der Position nach Kapitel 1-97.
Nehmen Sie einen Stahlartikel aus China, der sowohl Section 301 als auch Section 232 unterliegt. Eine Rechnungsposition kann auf einer Zollanmeldungsposition mit einer Unterposition nach Section 301, einer Unterposition nach Section 232 und dem gewöhnlichen Code nach Kapitel 1-97 erscheinen. Das sind drei HTS-Nummern für einen Handelsartikel. Wenn Sie die Anzahl der Rechnungspositionen mit der Anzahl der 7501-Positionen vergleichen, werden die Zahlen nicht übereinstimmen. Wenn Sie verlangen, dass jeder Positionsbetrag einzeln übereinstimmt, werden sie ebenfalls nicht übereinstimmen.
CSMS #69668138 ist die aktuelle Referenz für diese Reihenfolge. Der praktische Test ist ein anderer: Gruppieren Sie die zusammengehörigen Zollanmeldungspositionen zurück zum Handelsartikel oder zur Bestellung, behalten Sie sowohl die gewöhnlichen als auch die Kapitel-99-Codes bei und gleichen Sie den Handelswert einmal über die Gruppe ab. Summieren Sie nur die Zölle und Gebühren, die tatsächlich additiv sind. Wenn dieselbe Prüfung über einen Batch läuft, wird die Menge der HTS-Positionen zum Engpass; Batch-Zollanmeldungen und HS-Codes behandelt diesen Workflow.
Der Anmeldewert erzeugt die zweite falsche Abweichung. Er ist nicht die Endsumme der Lieferantenrechnung. Nach den Wertregeln für die Zollanmeldung in 19 CFR 141.61 werden Rechnungsinformationen mit den anwendbaren Abzügen und Hinzurechnungen neu dargestellt. Internationale Fracht und Versicherung sind in der Regel vom Transaktionswert ausgeschlossen, wenn sie separat ausgewiesen werden. Beistellungen, Verpackung, Lizenzgebühren und Erlöse können hinzugerechnet werden. Eine Währungsumrechnung kann die Zahl erneut verändern.
Deshalb ist „der 7501-Wert ist niedriger als die Rechnung" nicht automatisch ein Fehler des Zollagenten. Fragen Sie nach der Bewertungsbrücke: Welche Rechnungsbeträge wurden ausgeschlossen, welche Hinzurechnungen wurden vorgenommen, welcher Wechselkurs wurde verwendet und wie wurde das Ergebnis auf die Positionen verteilt. Dokumentieren Sie die Brücke, und die Abweichung ist geklärt.
Der Anmeldewert gehört in die Position nach Kapitel 1-97. Die Kapitel-99-Position trägt die zusätzliche Zollbehandlung, nicht einen zweiten Wert.
MPF und HMF sind Abgaben auf Ebene der Zollanmeldung
MPF und HMF werden auf die Zollanmeldung erhoben, nicht auf jede Position, und MPF ist ab dem Mindest- und Höchstbetrag kein fester Prozentsatz mehr. Die Merchandise Processing Fee ist eine Wertgebühr von 0,3464 % auf förmlich angemeldete Ware nach 19 CFR 24.23. Für das Haushaltsjahr 2027, das am 1. Oktober 2026 begann, setzte CBP den Mindestbetrag auf $34.58 und den Höchstbetrag auf $670.86 pro förmlicher Zollanmeldung. Der Wertsatz blieb unverändert. Die Grenzen nicht.
Die Harbor Maintenance Fee beträgt 0,125 % des Werts der Ladung, die auf ein Handelsschiff verladen oder von ihm entladen wird, nach 19 CFR 24.24. Sie hat keine Obergrenze. Bei einer Luftfrachtsendung hat sie auch nichts zu suchen. Zeigt eine Luftfrachtanmeldung HMF, ist das eine echte Frage und kein Formatierungsunterschied.
Die Formel ist kurz genug für eine Tabellenkalkulation:
MPF = MIN(MAX(Anmeldewert × 0,003464, 34.58), 670.86)
HMF = Anmeldewert × 0,00125, nur Seefracht
Hier eine Seefrachtanmeldung mit zwei Positionen, einem Anmeldewert von $84,250, einer zollpflichtigen Position zu 3,4 % und einer zollfreien Position:
| Position oder Abgabe | Berechnung | Betrag |
|---|---|---|
| Zoll Position 001 | $60,000.00 × 3,4 % | $2,040.00 |
| Zoll Position 002 | $24,250.00 × zollfrei | $0.00 |
| MPF | 0,3464 % von $84,250.00 | $291.84 |
| HMF | 0,125 % von $84,250.00 | $105.31 |
| Summe der Zollanmeldung | Zoll + MPF + HMF | $2,437.15 |
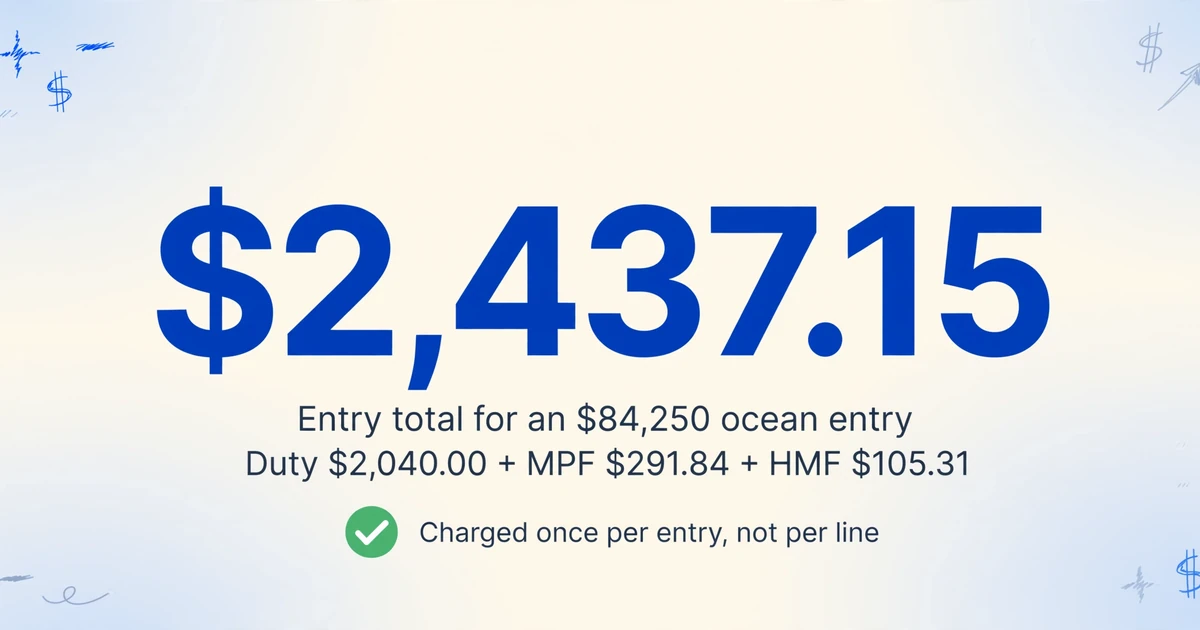
In diesem Beispiel weist die Lieferantenrechnung $84,250 als Warenwert aus. Die Summe auf der 7501 beträgt $2,437.15. Diese beiden Zahlen direkt zu vergleichen, ist eine häufige Scheinabweichung und kein Fehler.
Erhöhen Sie nun den Anmeldewert auf $500,000. Die reine MPF-Berechnung ergibt $1,732.00. Die Obergrenze für das Haushaltsjahr 2027 liegt bei $670.86, also 0,134 % des Werts. Mindest- und Höchstbetrag wirken an den Enden der Spanne.
Hier kann ein Zolljournal, das aus ACE-Daten auf Positionsebene erstellt wird, schiefgehen. ACE-Berichte enthalten ein MPF-Feld auf Positionsebene, doch ein Kommentar aus 2024 in einem r/CustomsBroker-Thread beschrieb die Lücke: "we can only pull the raw MPF calculation in ACE, and not what Customs prorated to make all the lines add up." Ein separates Feld "MPF paid" auf Ebene der Zollanmeldung bildet die Grenze ab. Wenn Sie das Feld auf Positionsebene summieren und mit der Auszahlung des Zollagenten vergleichen, können Sie um den Höchst- oder Mindestbetrag danebenliegen – nicht wegen eines Erfassungsfehlers.
Die Bekanntmachung für das Haushaltsjahr 2027 ist auch für Anmeldungen relevant, die den 1. Oktober überschreiten. Verwenden Sie die am Anmeldedatum geltenden Grenzwerte, nicht die Grenzwerte zum Zeitpunkt des Abgleichs. Eine Anmeldung im September und eine im Oktober mit demselben Wert können unterschiedliche MPF tragen.
Die Zollagentenrechnung enthält zwei Arten von Geld
Nur ein Teil einer Zollagentenrechnung sollte mit der 7501 übereinstimmen; der Rest ist eine Dienstleistungsrechnung. Die Durchlaufseite sind Zölle, MPF, HMF, IR tax und etwaige Antidumping- oder Ausgleichszolleinlagen. Dies sind staatliche Beträge, die der Zollagent eingezogen oder vorgestreckt hat. Jeder sollte sich auf eine Position oder einen Gebührencode in der Zollanmeldung zurückführen lassen. Die Dienstleistungsseite ist die Gebühr des Zollagenten oder eine durchgereichte Dienstleistung Dritter: Anmeldegebühr, Importer Security Filing, Bürgschaft, Dokumentenbearbeitung, ein Zuschlag pro Position, Lagerung oder Lieferung. Diese richten sich nach dem Zollagentenvertrag oder dem Tarif des Anbieters, nicht nach dem Zolltarif.
| Rechnungspositionstyp | Beispiele | Woran sie gebunden sein sollte |
|---|---|---|
| Durchlauf | Zoll, MPF, HMF, IR tax, AD/CVD-Einlage | Der Zoll der 7501-Position und die Other Fee Summary |
| Dienstleistungsgebühr | Anmeldegebühr, ISF, Bürgschaft, Vorschuss, Bearbeitung, Lagerung, Lieferung | Die Preisliste des Zollagenten oder Ihr Vertrag |
Eine nützliche Prüfung vergleicht drei Nachweissätze, ohne zu erwarten, dass sie gleich aussehen: die 7501 (was gemeldet wurde), das Zollagentenpaket (was in Rechnung gestellt wurde) und die Beschaffungsunterlagen (was gekauft wurde). Die Anmeldenummer verankert die ersten beiden. Bestellung, Handelsrechnung und Sendungsreferenz verbinden den dritten. Vergleichen Sie auf der Ebene, die die jeweilige Quelle stützt, und schließen Sie eine Abweichung erst, wenn die Überleitung dokumentiert ist.
Die Zahlungsmethode birgt eine weitere Falle. Ein Periodic Monthly Statement, oder PMS, ermöglicht es, berechtigte Zollanmeldungen gemeinsam zu bezahlen, statt einer Zahlung pro Anmeldung. Die CBP-Abrechnung oder Bankabbuchung ist dann ein Abrechnungsbetrag für mehrere Anmeldungen. Ordnen Sie ihn den aufgeführten Anmeldenummern zu, bevor Sie eine einzelne Anmeldung als bezahlt behandeln. Wenn der Zollagent den Zoll ebenfalls vorgestreckt und auf der Rechnung in Rechnung gestellt hat, kann eine Zollauszahlung auf dieser Rechnung bedeuten, dass dasselbe Geld zweimal abfließt: einmal per Abrechnung, einmal an den Zollagenten. Prüfen Sie die Zahlungsmethode der Anmeldung, bevor Sie eine Zollposition freigeben.
Eine weitere Rechnungsfrage gehört in den Vertrag. Wenn die Vereinbarung eine Gebühr pro Position enthält, bedeutet „Position" dann die Positionsnummer in Spalte 31 oder jede HTS-Nummer der Anmeldung? Die beiden weichen auseinander, sobald Chapter 99-Ebenen greifen, und eine Anmeldung mit drei Positionen kann weit mehr als drei HTS-Nummern tragen.
Durchlaufendes Geld sollte bis auf den Cent mit der 7501 übereinstimmen. Dienstleistungsgeld sollte mit der Preisliste übereinstimmen.
Sechs Abweichungsmuster und der jeweilige Test
Die meisten scheinbaren Unstimmigkeiten fallen in sechs Muster, und für jedes gibt es einen Test, der nur Minuten dauert. Die folgende Tabelle ist die diagnostische Ebene. Sie setzt voraus, dass die Anmeldungsidentität bereits bestätigt und die Formularversion aktuell ist.
| Was Sie sehen | Was es meist bedeutet | Test | Was zu tun ist |
|---|---|---|---|
| 7501-Summe liegt über der Summe der Handelsrechnung | Chapter 99-Zusatzzoll, MPF, HMF oder IR tax ist in der Summe enthalten | Zoll vor Gebühren vergleichen; jede Chapter 99-Position auflisten | Zoll von Gebühren trennen; die Summe nicht gegen die Rechnung verrechnen |
| Angegebener Wert liegt unter dem Rechnungswert | Fracht und Versicherung wurden ausgeschlossen oder ein Bewertungsabzug wurde vorgenommen | Die Brücke nach 19 CFR 141.61 prüfen; den FOB-Wert vergleichen, nicht die Endsumme der Rechnung | Die Brücke anfordern, bevor die Differenz als Fehler behandelt wird |
| Angegebener Wert liegt über dem Rechnungswert | Assists, Verpackung, Lizenzgebühren oder eine Anpassung zwischen verbundenen Parteien wurden hinzugerechnet | Die Hinzurechnungen und den Wechselkurs in der Brücke prüfen | Die Grundlage mit dem Zollagenten bestätigen; korrigieren, wenn die Grundlage falsch ist |
| Zollagentenrechnung liegt über den Regierungsgebühren der 7501 | Servicegebühren, Bond, ISF, Vorschuss oder eine doppelte Auslage | Die Servicepositionen abziehen und nur den Durchlauf vergleichen | Servicegebühren gegen die Preisliste freigeben; die Doppelbuchung reklamieren |
| Zollagentenrechnung liegt unter den Regierungsgebühren der 7501 | Der Zoll wurde vom Zollagenten vorgestreckt oder direkt von PMS gezahlt | Zahlungsmethode und Abrechnungsreferenz prüfen | Die Abrechnung den Anmeldungen zuordnen; den Zoll nicht zweimal zahlen |
| Positionsanzahlen weichen ab | Chapter 99-Stapelung, eine inhaltliche Aufteilung oder Positionskonsolidierung | Nach PO oder Handelsrechnung gruppieren; den gesamten angegebenen Wert einmal vergleichen | Nicht eins zu eins prüfen; die Gruppe abstimmen |
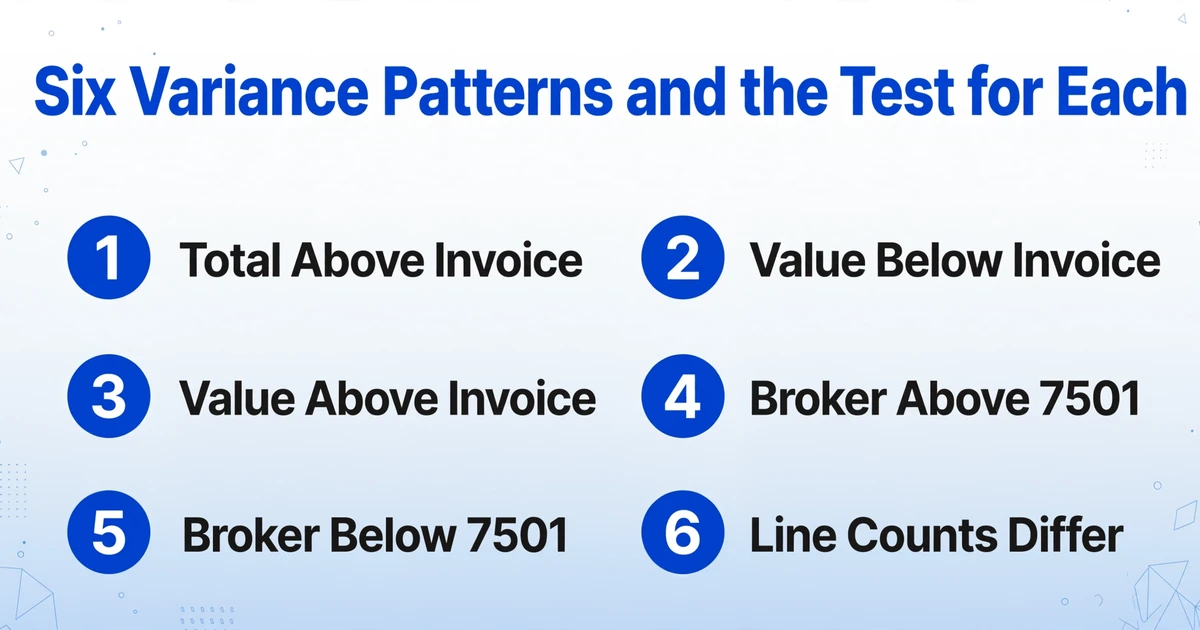
Eine Tarifabweichung ist ein separater Fall: Vergleichen Sie die HTS-Nummer und den Special Program Indicator (den Code, der einen Präferenzanspruch trägt) mit dem Produktstamm und den Anmeldungsdaten des Zollagenten. Die Extraktion kann die Abweichung und die Quellseite zeigen; die Einreihungsentscheidung liegt beim Importeur des Zollverfahrens und dem lizenzierten Zollagenten.
Eine Abweichung ist geklärt, wenn jemand erklären kann, warum die beiden Zahlen voneinander abweichen.
Das Zollbuch auf zwei Ebenen aufbauen
Ein Zollbuch braucht zwei Tabellen – eine Zeile pro Zollanmeldung und eine Zeile pro gemeldeter Position –, weil die Vermischung beider Gebühren doppelt zählt. Es ist die laufende Aufzeichnung dessen, was jede Anmeldung geschuldet hat und was gezahlt wurde, so organisiert, dass jede Summe bis auf eine Position zurückverfolgt werden kann. Die Kopftabelle enthält die Angaben auf Ebene der Anmeldung und die Beträge, die einmalig festgesetzt werden. Die Positionstabelle enthält die Tarifdetails und die Beträge, die sich einer Position zuordnen lassen. Jede Position verweist über die Anmeldungsnummer auf ihren Kopf zurück.
Der Anmeldungskopf
Behalten Sie diese Felder auf der Ebene der Anmeldung: Anmeldungsnummer, Anmeldungsdatum, Anmeldungsart, Importeur des Zollverfahrens, Zollagent, Hafen, Liquidationsstatus, Rechnungsnummer des Zollagenten, Zahlungsmethode und PMS-Referenz, Gesamtwert der Anmeldung, Gesamtzoll, gesamte IR tax, sonstige Gesamtgebühren, Gesamtsumme und Prüfstatus. Der Kopf ist der richtige Ort für eine Abweichungsnotiz, denn „ungeklärt" ist eine Eigenschaft der Anmeldung.
Die Positionstabelle
Behalten Sie diese Felder auf Positionsebene: Anmeldungsnummer, Positionsnummer, Beschreibung, gewöhnliche HTS-Nummer, jede Chapter 99-Nummer, Ursprungsland, Anmeldungswert, Satz, Zoll und IR tax, Quelldatei und Seite sowie eine Ausnahmenotiz. Trägt eine Position mehr als eine HTS-Nummer, speichern Sie den Stapel in einer Zelle. Eine zweite Zeile für den Chapter 99-Code verdoppelt den Anmeldungswert, wenn jemand die Spalte summiert. Behandeln Sie bei einer 7501 mit Fortsetzungsblättern die erste Seite als Kopfquelle und die Fortsetzungsseiten als Positionsquellen.
Sechs Prüfungen, die das Zollbuch ehrlich halten
| Prüfung | Formel | Was ein Fehlschlag bedeutet |
|---|---|---|
| Wertzoll der Position | Anmeldungswert × Satz = Zoll, gerundet auf Cent | Ein falscher Satz, ein falscher Wert oder eine spezifische Position, die eine manuelle Berechnung erfordert |
| Aufsummierung der Positionswerte | Summe des Anmeldungswerts der Positionen = Gesamtwert der Anmeldung im Kopf | Eine fehlende Position, eine doppelte Position oder ein nicht erfasstes Fortsetzungsblatt |
| Aufsummierung des Positionszolls | Summe des Positionszolls = Gesamtzoll im Kopf | Eine ausgelassene Position oder ein Zoll, der auf eine Chapter 99-Position aufgeteilt wurde |
| MPF | MIN(MAX(Anmeldungswert im Kopf × 0,003464, 34,58), 670,86) = MPF im Kopf | MPF wurde auf Positionsebene summiert oder es wurden die falschen Grenzen des Steuerjahres verwendet |
| HMF | Anmeldungswert im Kopf × 0,00125 = HMF im Kopf, nur Seefracht | Eine Luft- oder Nicht-Seefracht-Anmeldung oder HMF wurde auf jeder Position wiederholt |
| Gesamtsumme | Gesamtzoll + gesamte IR tax + sonstige Gesamtgebühren = Gesamtsumme | Eine Gebühr fehlt oder eine Gebühr auf Anmeldungsebene wurde doppelt gezählt |
Ein häufiger Fehler im Zollbuch ist eine richtige Zahl auf der falschen Ebene. Wird MPF auf jeder Warenzeile wiederholt, sieht die Gebührenspalte vollständig aus und die Summe ist falsch. Dasselbe passiert, wenn eine Gesamtsumme der Zollagentenrechnung auf jede Position einer Anmeldung kopiert wird. Erfassen Sie die Gebühr auf Anmeldungsebene einmal und verteilen Sie sie dann in einem separaten Schritt auf SKUs, wenn das Unternehmen diese Ansicht benötigt. Halten Sie die nicht verteilte Summe sichtbar, damit die Verteilung nachgewiesen werden kann.
Hier kommt die Benutzerdefinierte Spaltenextraktion ins Spiel. Im Nach Tabelle-Workflow, der eine Tabellenkalkulation statt eines Word-Dokuments liefert, geben Sie die gewünschten Spaltennamen ein, und die KI liest jede 7501 und füllt den passenden Wert, indem sie versteht, was das Feld bedeutet, und nicht durch Abgleich einer festen Position. Für die Positionstabelle benennen Sie die Felder auf Positionsebene (Line Number, HTSUS, Chapter 99, Entered Value, Rate, Duty), und das Tool liefert eine Zeile pro Position zurück, wobei die Entry-Nummer zur Gruppierung wiederholt wird. Für den Kopf führen Sie einen separaten Spaltensatz auf Entry-Ebene aus.
Batch-First-Verarbeitung ist wichtig, wenn ein Monat vierzig Entries mit Fortsetzungsblättern enthält. Das Tool verarbeitet mehrere Dateien und führt jeden Durchlauf in einer Tabelle zusammen. berechnete Spalte, bei denen die Berechnung in den Spaltennamen geschrieben wird, übernehmen die arithmetischen Prüfungen: Wert auf Ad-Valorem-Positionen erneut mit dem Satz multiplizieren oder die Summe der Positionsabgaben mit der Kopfsumme vergleichen. Der Review Mode mit Bbox schließt die Vertrauenslücke: Klicken Sie auf eine Zelle, und der ursprüngliche Bereich im PDF wird hervorgehoben, sodass ein Prüfer sehen kann, ob ein Wert aus dem Positionsblock oder der Gebührenübersicht stammt.
Verwenden Sie eine Beispieldatei. Dateien werden sicher verarbeitet und nicht gespeichert.
Die Grenze ist klar. Das Tool reicht keine Entries ein, validiert keine ACE-Daten, wählt keine HTS-Klassifizierung und entscheidet nicht zwischen einer Post-Summary-Korrektur und einem Protest. Es vergleicht auch keine 7501 mit einer Broker-Rechnung Feld für Feld. Es extrahiert beide in strukturierte Tabellen, und der Join bleibt in Excel, Google Sheets oder Ihrem ERP. Das Finance-Team verantwortet die Abstimmungsregel.
Dasselbe Zwei-Ebenen-Design lässt sich auf Nicht-US-Anmeldungen übertragen. Die Felder und Gebührenbezeichnungen ändern sich, das Prinzip nicht: Entry-Ebene-Gebühren einmal, Positionswerte einmal und eine Quellseite für jede Zahl. Der Leitfaden zur Extraktion von Zollanmeldungen behandelt, warum feste Vorlagen bei Multi-Format-Paketen versagen, und der Vergleich manuell versus KI behandelt die Batch-Frage.
Vom Zollbuch zu den Landed Costs
Das Zollbuch sagt Ihnen, was der Zoll berechnet hat; die Landed Costs sagen Ihnen, was die Sendung gekostet hat – und die beiden Zahlen weichen bewusst voneinander ab. Landed Costs sind die Gesamtkosten, um die Ware in Ihre Hände zu bekommen: Warenwert, Fracht, Versicherung, Zoll, Gebühren, Zollabwicklung und Lieferung. Der Zollwert ist die Bemessungsgrundlage für den Zoll und schließt internationale Fracht und Versicherung in der Regel aus, wenn sie gesondert ausgewiesen sind. Fracht zur Zollbemessungsgrundlage hinzuzurechnen, überzeichnet den Zoll. Fracht aus den Landed Costs herauszulassen, unterzeichnet die Kosten der Ware.
Verteilen Sie Fracht nach Gewicht oder Volumen, nicht nach Wert. Fracht wird nach Gewicht und Volumen eingekauft, daher verschiebt eine wertbasierte Verteilung zu viel Kosten auf den teuren, leichten Artikel und zu wenig auf den schweren, günstigen. Führen Sie jede Chapter 99-Ebene in einer eigenen Spalte, damit eine Änderung bei Section 301 oder Section 232 sichtbar wird. Servicegebühren des Zollagenten gehören in die Landed Costs, sind aber kein Zoll. Wenn das Unternehmen Zoll pro SKU benötigt, verteilen Sie die tatsächlichen MPF und HMF auf Ebene der Zollanmeldung einmalig nach einer festgelegten Basis und führen Sie die Summe der Zollanmeldung neben der verteilten Summe. Berechnen Sie MPF nicht als 0,3464 % des Werts jeder SKU neu; die Obergrenze oder der Mindestbetrag kann das in beide Richtungen falsch machen.
Fracht gehört in die Landed Costs, nicht in die Zollbemessungsgrundlage. Chapter 99 gehört in eine eigene Spalte, nicht vermischt mit dem HTS-Satz.
Die Prüfung vor der Zahlung
Fünf Prüfungen fangen die Fehler ab, auf die es ankommt, bevor die Zollagentenrechnung freigegeben wird. Sie sind nach den Kosten des Scheiterns geordnet, nicht nach Schwierigkeit.
Die Identität der Zollanmeldung belegen
Gleichen Sie Anmeldenummer, Importeur des Zollverfahrens, Anmeldeart und Anmeldedatum mit der Sendungsakte ab. Eine korrekte Summe auf der falschen Rechtsperson kann mehrere Freigaben überstehen.
Zwei Positionen neu berechnen
Wählen Sie die größte Wertzollposition und eine Freiposition, multiplizieren Sie den Anmeldewert mit dem Satz, vergleichen Sie mit Spalte 38 und prüfen Sie, ob jede Chapter 99-Nummer vorhanden und in der richtigen Reihenfolge ist.
Die Gebühren auf Anmeldungsebene neu berechnen
Wenden Sie den MPF-Mindest- und Höchstbetrag für FY2027 auf den Anmeldewert im Kopf an, wenden Sie HMF nur für Seefracht an und vergleichen Sie mit der Gebührenübersicht, nicht mit der Summe der Positionsfelder.
Die Zollagentenrechnung aufteilen
Ordnen Sie jeden durchlaufenden Betrag seiner 7501-Quelle und jede Servicegebühr der Preisliste zu. Eine nicht zugeordnete Zollposition geht vor der Freigabe in die Prüfung.
Den Zahlungsweg prüfen
Prüfen Sie, ob die Anmeldung per ACH, PMS oder Vorschuss des Zollagenten bezahlt wurde, ordnen Sie eine PMS-Belastung ihren Anmeldungen zu und erfassen Sie die Abrechnungsreferenz, damit dieselbe Zahlung nicht zweimal freigegeben werden kann.
Die Prüfung funktioniert als monatliche Kontrolle. Sie macht das Hauptbuch im nächsten Monat nutzbar, wenn derselbe Lieferant, Zollagent und Chapter 99-Stack mit anderen Zahlen wieder auftauchen. Ein Zollhauptbuch ist dann nützlich, wenn sich jede Zahl darin erklären lässt, ohne vierzig PDFs erneut zu öffnen.
Häufig gestellte Fragen
Was ist der Unterschied zwischen CBP Form 7501 (Einfuhrzusammenfassung der US-Zollbehörde) und einer Zollagentenrechnung?
Die 7501 ist die bei der CBP eingereichte Zollanmeldung. Sie erfasst Waren, Klassifizierung, Wert, Zoll, Steuer und Gebühren für eine Einfuhr. Eine Zollagentenrechnung ist eine Abrechnung. Sie kann die staatlichen Beträge enthalten, die der Zollagent eingezogen oder vorgestreckt hat, zuzüglich seiner eigenen Servicegebühren. Nur der durchlaufende Teil sollte mit der 7501 übereinstimmen. Der Serviceanteil sollte mit der Zollagentenvereinbarung übereinstimmen.
Warum ist der Gesamtzoll höher als der HTS-Satz vermuten lässt?
Der Satz in der Zeile nach Kapitel 1-97 ist nur der Grundzoll. Eine Vorschrift nach Chapter 99 kann Section 301, Section 232 oder einen anderen Zusatzzoll auf dieselbe Zeile aufschlagen. Der Gesamtbetrag kann zudem MPF, HMF und IR tax enthalten, die kein Zoll sind. Trennen Sie den Grundzoll, die Chapter-99-Schichten und die Gebühren, bevor Sie die Zahl mit der Rechnung vergleichen.
Wie wird MPF auf einer 7501 berechnet?
Bei einer formellen Einfuhr beträgt MPF 0,3464 % des Einfuhrwerts gemäß 19 CFR 24.23. Für das Haushaltsjahr 2027 liegt das Minimum bei $34.58 und das Maximum bei $670.86 pro Einfuhr. Verwenden Sie die am Einfuhrtag geltenden Grenzen. Summieren Sie nicht ein MPF-Feld auf Zeilenebene und nehmen Sie nicht an, dass es dem gezahlten Betrag entspricht; Unter- und Obergrenze werden auf Ebene der Einfuhr angewendet.
Gilt HMF für Luftsendungen?
Nein. Die Hafenunterhaltungsgebühr beträgt 0,125 % des Werts der Ladung, die auf ein Handelsschiff verladen oder von ihm entladen wird. Eine Einfuhr per Luft, Schiene oder Lkw sollte sie nicht tragen. Wenn HMF bei einer Lufteinfuhr erscheint, bitten Sie den Zollagenten, das Transportmittel zu erklären, bevor Sie die Rechnung freigeben.
Kann ich ein Zollbuch aus 7501-PDFs erstellen?
Ja. Extrahieren Sie die Kopffelder der Einfuhr und den Zeilenblock als zwei Tabellen, behalten Sie die Einfuhruummer als Schlüssel und führen Sie die sechs Prüfungen in diesem Leitfaden durch. Ein Batch-Extraktionstool kann einen Ordner voller PDFs in die Ausgangstabelle verwandeln. Die Abstimmungsregel, die Zuordnungsgrundlage und die Freigabeentscheidung bleiben bei Ihrem Team.
Was sollte ich tun, wenn die 7501 falsch ist?
Korrigieren Sie sie nicht im Hauptbuch. Erfassen Sie die Ausnahme und bitten Sie den Zollagenten, die Zollanmeldung zu prüfen. Vor der Liquidation ist der Korrekturweg in der Regel eine Post-Summary-Korrektur; nach der Liquidation ändert er sich. Ihr Zollagent und der Importeur des Zollverfahrens sollten entscheiden, welcher Weg gilt. Die Aufgabe des Hauptbuchs ist es, den Nachweis und die offene Frage zu bewahren.
Das Hauptbuch sollte die Differenz erklären
Eine 7501 erfasst eine Anmeldung, eine Zollagentenrechnung erfasst eine Rechnung und eine Handelsrechnung erfasst einen Verkauf. Sobald diese drei Aufzeichnungen in ihren eigenen Spuren geführt werden, verwandeln sich die meisten beängstigenden Abweichungen in gewöhnliche Fragen mit einem Dokument dahinter. Die verbleibenden sind die, die es wert sind, verfolgt zu werden. Ein Zollhauptbuch verdient seinen Platz, wenn es diese Differenz Zeile für Zeile aufzeigen kann, ohne dass jemand einer Summe vertrauen muss.