Cómo leer el CBP Form 7501
sin perseguir variaciones falsas
El total de un 7501 y el total de la factura del agente de aduanas a menudo no coinciden por una razón que no es un error. El resumen de entrada del 7501 declara la mercancía según su tratamiento arancelario. La factura declara el dinero que el agente de aduanas cobró o adelantó. Hasta que esas dos funciones se separen, toda variación parece un problema de facturación, y las reales se esconden en la misma lista.
El formulario es más corto que su reputación. La mayoría de sus casillas numeradas describen identidad. El dinero está en el bloque de líneas y en el resumen de tasas. Lo que lleva tiempo es leer un mes de ellos contra las facturas del agente de aduanas, los pagos y los registros de costo en destino, donde la conciliación del agente de aduanas repite las mismas tres o cuatro diferencias.
Puntos clave
- Una entrada marítima de $84,250 puede llevar un total de $2,437.15, y la brecha entre ambos es una variación falsa que su equipo perseguirá cada mes.
- $670.86 es donde se detiene el MPF, así que una entrada de $500,000 paga ese tope mientras que su tasa de 0.3464% daría $1,732.00.
- Construya el libro de derechos en dos niveles, una fila por entrada y una fila por línea, para que una tasa a nivel de entrada se cuente una vez y cada total de línea siga siendo rastreable.
El número de entrada es la clave de unión
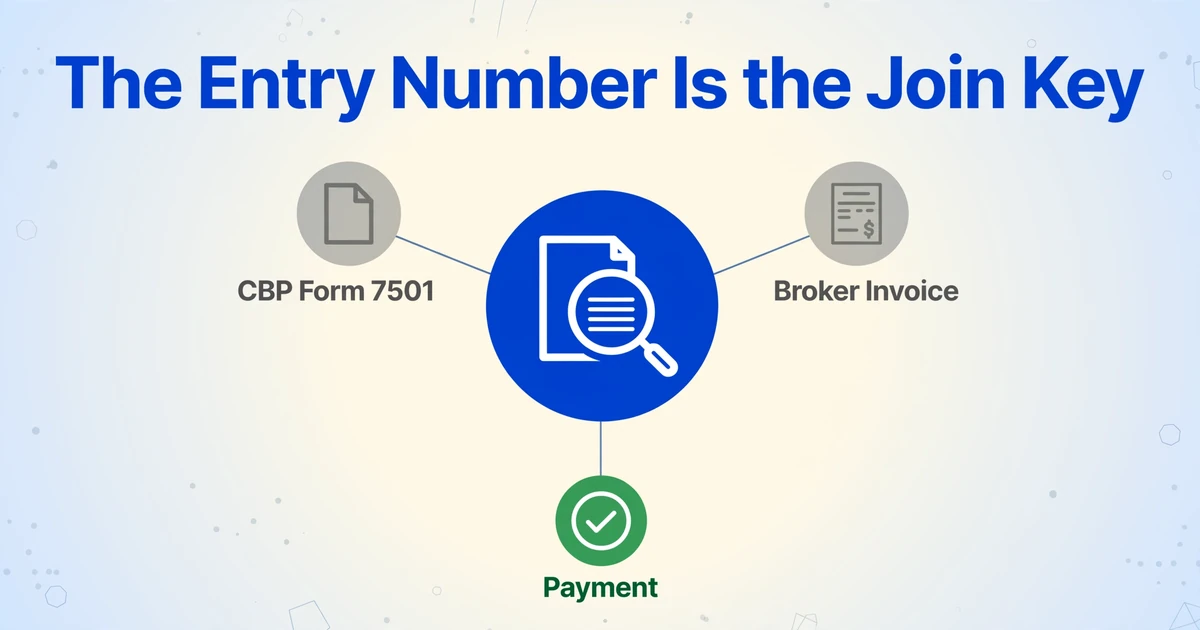
El número de entrada es el único campo que vincula el 7501, la factura del agente de aduanas y el pago sin ambigüedad. El CBP Form 7501, conocido comúnmente como el resumen de entrada 7501, es la declaración que indica a U.S. Customs and Border Protection qué se importó, cómo se clasificó y valoró, y qué aranceles, impuestos y tasas se deben. No es una factura, incluso cuando el agente de aduanas la envía en el mismo paquete que una. CBP afirma que se basa en el formulario para determinar el valor en aduana, la clasificación, el origen y los demás datos de la entrada.
Comience con el Bloque 1. El número de entrada tiene once caracteres: un código de declarante de tres caracteres, un número de siete dígitos y un dígito de control. Luego confirme la fecha de entrada, el tipo de entrada, el importador de registro en el Bloque 30 y el código del agente de aduanas o declarante. El tipo de entrada importa porque una entrada de consumo estándar (01), una entrada por derechos antidumping o compensatorios (03) y una entrada informal (11) siguen reglas distintas. También importa el nombre en el Bloque 30. Si un mensajero o agente de aduanas figura como importador de registro, la entrada y cualquier reembolso pueden quedar a su nombre, incluso cuando su empresa pagó la factura de flete. Estas mismas verificaciones de identidad son las que detectan los errores de captura de datos en la declaración de aduanas antes de que se conviertan en un retraso.
El formulario actual es la revisión 02/26. Los PDF más antiguos pueden numerar algunos bloques de forma distinta, por lo que una plantilla ajustada al diseño del año pasado puede leer la etiqueta correcta de la casilla y el valor equivocado. Un hilo de febrero de 2026 en r/CustomsBroker describió 7501 generados por NetCHB en una versión del formulario que expiró el 31 de marzo de 2025, con desalineación de campos que causó problemas de reembolso posteriores. Las entradas en sí estaban bien. El renderizado del PDF fue el punto de falla.
| Rol | Qué controla | Qué necesita del libro mayor |
|---|---|---|
| Importador de registro | La exactitud de la declaración y del arancel pagado, incluso cuando un agente de aduanas la prepara | Totales a nivel de entrada y un rastro a nivel de línea hasta la factura comercial |
| Agente de aduanas | La preparación y transmisión del resumen de entrada en ACE, el Automated Commercial Environment de CBP, y a menudo el anticipo de aranceles | Un número de entrada limpio y una forma de responder preguntas a nivel de línea |
| Auxiliar de cuentas por pagar | La aprobación y codificación de la factura del agente de aduanas, y evitar un pago duplicado | Los cargos repercutidos frente a los cargos por servicios, el método de pago y la referencia del PMS |
| Analista de costo de importación | La asignación de aranceles, tasas y flete a un embarque o SKU | Las tasas a nivel de entrada registradas una sola vez, los valores a nivel de línea y una base de asignación declarada |
Un total de derechos correcto asociado a un importador o una entrada equivocados sigue siendo un fallo de control.
Registre también el estado de liquidación. Es el cálculo final de los derechos de una entrada por parte de CBP, y la vía de corrección cambia una vez que ocurre. La misma diferencia en dólares tiene un remedio distinto según dónde se encuentre la entrada.
Una línea del 7501 es una acumulación de aranceles, no una línea de factura
Una línea de factura comercial puede convertirse en varios números de línea de entrada, y una línea de entrada puede llevar varios números HTS. Las instrucciones de CBP definen una línea como una mercancía de un país con una cantidad neta, valor declarado, número HTS (la clasificación de 10 dígitos que fija la tasa de derechos), cargos, tasa de derechos y derechos. Esa definición es más estrecha que "una fila en la factura del proveedor". Un solo producto puede dividirse por origen, componente de valor o tratamiento arancelario antes de llegar al resumen de entrada.
El Capítulo 99 es la razón habitual. El Capítulo 99 del Sistema Armonizado de Aranceles de Estados Unidos (HTSUS) contiene disposiciones temporales y de remedios comerciales, incluidos los derechos adicionales de la Sección 301 y la Sección 232. Esas disposiciones se declaran bajo la clasificación ordinaria del Capítulo 1-97 en la misma línea de entrada, no como una línea de mercancía separada. La guía de CBP de agosto de 2026 establece el orden: primero el Capítulo 98 si aplica, luego los derechos adicionales y remedios comerciales del Capítulo 99, después otros usos del Capítulo 99, y por último la clasificación del Capítulo 1-97. El valor declarado generalmente permanece en la línea del Capítulo 1-97.
Tomemos un artículo de acero de China sujeto tanto a la Sección 301 como a la Sección 232. Una línea de factura puede aparecer en una línea de entrada con una subpartida de la Sección 301, una subpartida de la Sección 232 y el código ordinario del Capítulo 1-97. Eso son tres números HTS para un solo artículo comercial. Si compara el número de líneas de factura con el número de líneas del 7501, los conteos no coincidirán. Si exige que cada importe de línea coincida de forma independiente, tampoco coincidirán.
CSMS #69668138 es la referencia actual para esa secuencia. La prueba práctica es distinta: agrupe las líneas de entrada relacionadas de nuevo con el artículo comercial o la orden de compra, conserve tanto los códigos ordinarios como los del Capítulo 99, y concilie el valor comercial una vez en todo el grupo. Sume solo los derechos y tasas que sean genuinamente aditivos. Cuando la misma verificación se ejecuta en un lote, el volumen de líneas HTS se convierte en el cuello de botella; batch customs declarations and HS codes cubre ese flujo de trabajo.
El valor declarado crea la segunda variación falsa. No es la línea final de la factura del proveedor. Según las reglas de valor del resumen de entrada en 19 CFR 141.61, la información de la factura se reformula con las deducciones y adiciones aplicables. El flete internacional y el seguro generalmente se excluyen del valor de transacción cuando se identifican por separado. Pueden añadirse asistencias, embalaje, regalías y productos de la venta. Una conversión de divisas puede mover el número de nuevo.
Por eso "el valor del 7501 es inferior al de la factura" no es automáticamente un error del agente de aduanas. Solicite el puente de valoración: qué importes de la factura se excluyeron, qué adiciones se aplicaron, qué tipo de cambio se utilizó y cómo se distribuyó el resultado entre las líneas. Documente el puente y la variación queda resuelta.
El valor declarado corresponde a la línea del Capítulo 1-97. La línea del Capítulo 99 lleva el tratamiento de derechos adicionales, no un segundo valor.
MPF y HMF son cargos a nivel de entrada
MPF y HMF se cobran sobre la entrada, no sobre cada línea, y MPF deja de ser un porcentaje fijo en el piso y el techo. La tarifa por procesamiento de mercancías es una tarifa ad valorem del 0.3464% sobre mercancías ingresadas formalmente conforme a 19 CFR 24.23. Para el año fiscal 2027, que comenzó el 1 de octubre de 2026, CBP fijó el mínimo en $34.58 y el máximo en $670.86 por entrada formal. La tasa ad valorem no cambió. Los límites sí.
La tarifa por mantenimiento de puertos es del 0.125% del valor de la carga embarcada o descargada de un buque comercial conforme a 19 CFR 24.24. No tiene tope. Tampoco tiene cabida en un envío aéreo. Si una entrada aérea muestra HMF, eso es una pregunta real, no una diferencia de formato.
La fórmula es lo bastante corta para ponerla en una hoja de cálculo:
MPF = MIN(MAX(Valor ingresado × 0.003464, 34.58), 670.86)
HMF = Valor ingresado × 0.00125, solo carga marítima
Aquí hay una entrada marítima de dos líneas con un valor ingresado de $84,250, una línea sujeta a arancel del 3.4% y una línea libre:
| Línea o cargo | Cálculo | Importe |
|---|---|---|
| Arancel de la línea 001 | $60,000.00 × 3.4% | $2,040.00 |
| Arancel de la línea 002 | $24,250.00 × Libre | $0.00 |
| MPF | 0.3464% de $84,250.00 | $291.84 |
| HMF | 0.125% de $84,250.00 | $105.31 |
| Total de la entrada | Arancel + MPF + HMF | $2,437.15 |
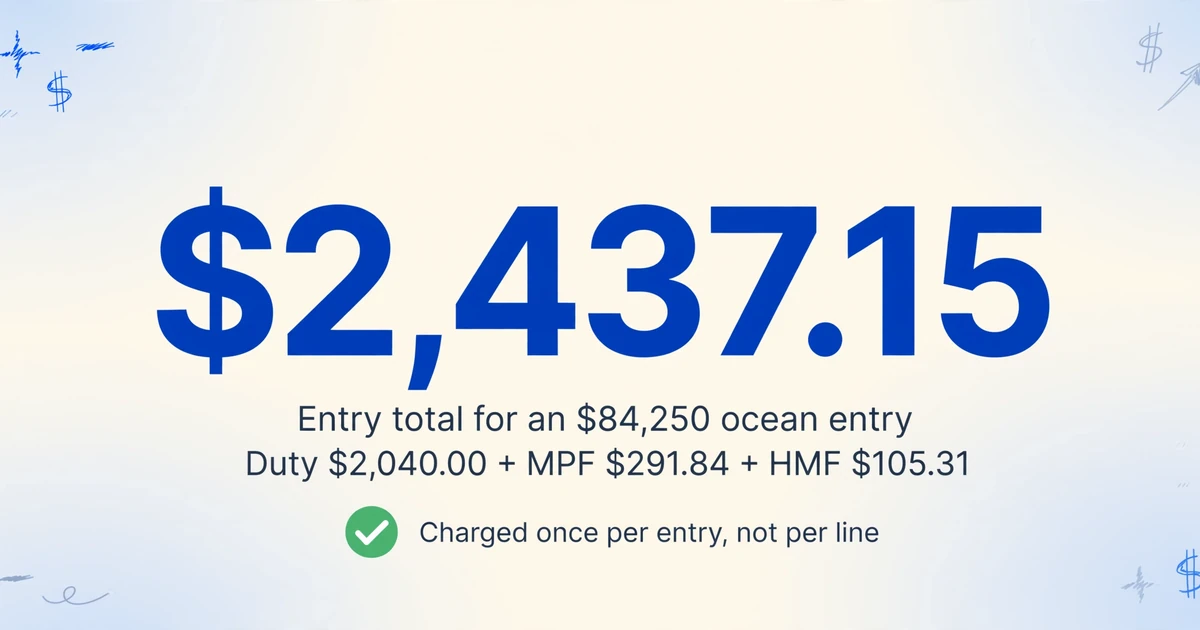
En este ejemplo, la factura del proveedor muestra $84,250 como valor de las mercancías. El total del 7501 es $2,437.15. Comparar esos dos números directamente es una falsa discrepancia común, y no es un error.
Ahora eleve el valor ingresado a $500,000. El cálculo bruto de MPF es $1,732.00. El tope del año fiscal 2027 es $670.86, que es el 0.134% del valor. El piso y el techo hacen su trabajo en los extremos del rango.
Aquí es donde un libro mayor de aranceles construido a partir de datos de ACE a nivel de línea puede fallar. Los informes de ACE tienen un campo de MPF a nivel de línea, pero un comentario de 2024 en un hilo de r/CustomsBroker describió la brecha: "solo podemos extraer el cálculo bruto de MPF en ACE, y no lo que Aduanas prorrateó para que todas las líneas cuadraran". Un campo separado de "MPF pagado" a nivel de entrada refleja el límite. Si suma el campo a nivel de línea y lo compara con el desembolso del agente de aduanas, puede desviarse por el tope o el piso, no por un error de captura de datos.
El aviso del año fiscal 2027 también es relevante para las entradas que abarcan el 1 de octubre. Use los límites vigentes en la fecha de entrada, no los límites vigentes cuando realiza la conciliación. Una entrada de septiembre y una entrada de octubre con el mismo valor pueden llevar un MPF diferente.
La factura del agente de aduanas contiene dos tipos de dinero
Solo una parte de la factura del agente de aduanas debe coincidir con el 7501; el resto es una factura de servicios. El lado de traspaso es el arancel, el MPF, el HMF, el impuesto sobre la renta interna (IR) y cualquier depósito de derechos antidumping o compensatorios. Estos son montos gubernamentales que el agente de aduanas recaudó o adelantó. Cada uno debe rastrearse hasta una línea o un código de tarifa en el resumen de entrada. El lado de servicios es el cargo del agente de aduanas o un servicio de terceros que este traspasa: tarifa de entrada, Importer Security Filing, fianza, manejo de documentos, un recargo por línea, almacenamiento o entrega. Estos siguen el acuerdo del agente de aduanas o la tarifa del proveedor, no el arancel aduanero.
| Tipo de línea de factura | Ejemplos | A qué debe vincularse |
|---|---|---|
| Traspaso | Arancel, MPF, HMF, impuesto IR, depósito AD/CVD | El arancel de la línea del 7501 y el Other Fee Summary |
| Cargo por servicio | Tarifa de entrada, ISF, fianza, adelanto, manejo, almacenamiento, entrega | La tarifa del agente de aduanas o su contrato |
Una revisión útil compara tres conjuntos de evidencia sin esperar que se parezcan: el 7501 (lo que se declaró), el paquete del agente de aduanas (lo que se facturó) y los registros de compras (lo que se compró). El número de entrada ancla los dos primeros. La orden de compra, la factura comercial y la referencia del envío conectan el tercero. Compare al nivel que cada fuente respalde y cierre una discrepancia solo cuando el puente esté documentado.
El método de pago añade una trampa. Un Periodic Monthly Statement, o PMS, permite pagar juntos los resúmenes de entrada elegibles en lugar de un pago por entrada. El estado de cuenta de CBP o el débito bancario es entonces un total de liquidación de varias entradas. Asígnelo de vuelta a los números de entrada listados antes de tratar cualquier entrada individual como pagada. Si el agente de aduanas también adelantó el arancel y lo facturó en la factura, un desembolso de arancel en esa factura puede significar que el mismo dinero sale dos veces: una por el estado de cuenta y otra al agente de aduanas. Verifique el método de pago en la entrada antes de aprobar una línea de arancel.
Otra pregunta sobre la factura pertenece al contrato. Si el acuerdo incluye un cargo por línea, ¿"línea" significa el número de línea de la Columna 31 o cada número HTS de la entrada? Los dos divergen en cuanto se aplican las capas del Chapter 99, y una entrada de tres líneas puede llevar muchos más de tres números HTS.
El dinero de traspaso debe coincidir con el 7501 al centavo. El dinero de servicios debe coincidir con la tarifa.
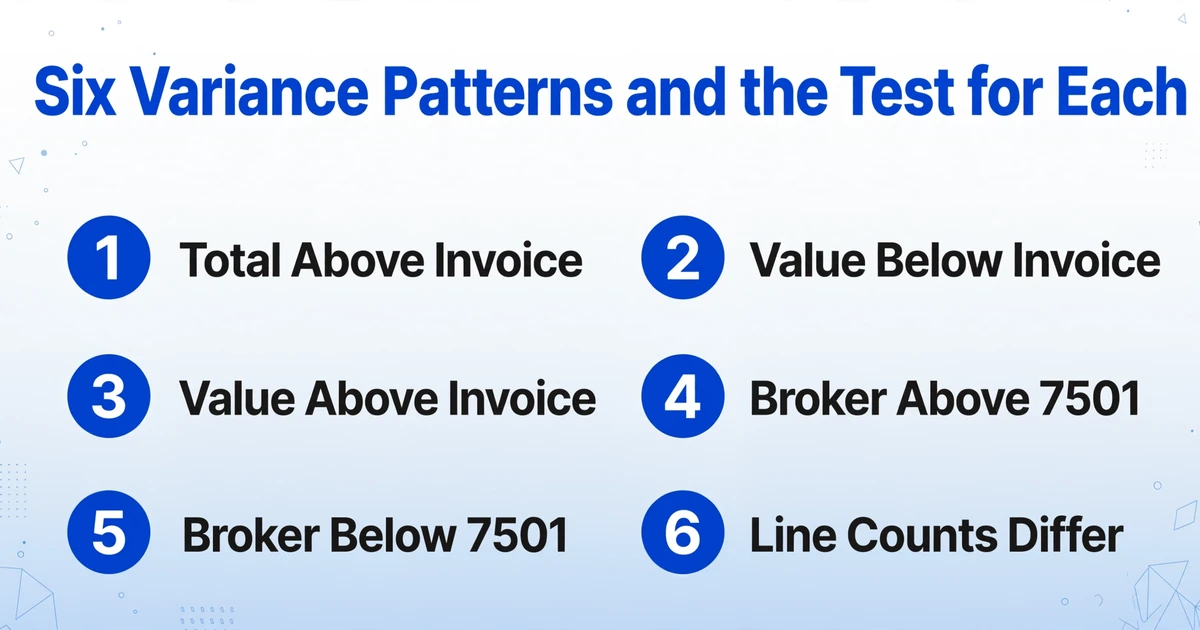
Seis patrones de discrepancia y la prueba para cada uno
La mayoría de las discrepancias aparentes se ajustan a seis patrones, y cada uno tiene una prueba que toma minutos. La tabla a continuación es la capa de diagnóstico. Asume que la identidad de la entrada ya se confirmó y que la versión del formulario está vigente.
| Lo que usted ve | Lo que suele significar | Prueba | Qué hacer |
|---|---|---|---|
| El total del 7501 supera el total de la factura comercial | El total incluye el arancel adicional del Chapter 99, el MPF, el HMF o el IR tax | Compare el arancel antes de las tarifas; enumere cada línea del Chapter 99 | Separe el arancel de las tarifas; no compense el total contra la factura |
| El valor declarado es inferior al valor de la factura | Se excluyeron el flete y el seguro, o se aplicó una deducción de valoración | Lea el puente del 19 CFR 141.61; compare el valor FOB, no la línea final de la factura | Solicite el puente antes de tratar la diferencia como un error |
| El valor declarado es superior al valor de la factura | Se agregaron asistencias, embalaje, regalías o un ajuste por partes relacionadas | Revise las adiciones y el tipo de cambio en el puente | Confirme la base con el agente de aduanas; corríjala si la base es incorrecta |
| La factura del agente de aduanas supera los cargos gubernamentales del 7501 | Tarifas de servicio, fianza, ISF, adelanto o un desembolso duplicado | Reste las líneas de servicio y compare solo el traspaso | Apruebe los cargos por servicio contra la tarifa acordada; consulte el duplicado |
| La factura del agente de aduanas es inferior a los cargos gubernamentales del 7501 | El agente de aduanas adelantó el arancel o lo pagó directamente el PMS | Revise el método de pago y la referencia del estado de cuenta | Asigne el estado de cuenta a las entradas; no pague el arancel dos veces |
| El número de líneas difiere | Acumulación del Chapter 99, una división de contenido o una consolidación de líneas | Agrupe por PO o factura comercial; compare el valor declarado total una vez | No pruebe uno a uno; concilie el grupo |
Una diferencia de tasa es un caso aparte: compare el número HTS y el indicador de programa especial (el código que respalda una solicitud de preferencia) con el maestro de productos y los datos de entrada del agente de aduanas. La extracción puede mostrar la discrepancia y la página de origen; la decisión de clasificación corresponde al importador de registro y al agente de aduanas autorizado.
Una discrepancia se resuelve cuando alguien puede explicar por qué los dos números difieren.
Construya el libro mayor de aranceles en dos niveles de detalle
Un libro mayor de aranceles necesita dos tablas, una fila por entrada y una fila por línea declarada, porque mezclar ambas duplica el conteo de las tasas. Es el registro continuo de lo que debía cada entrada y lo que se pagó, organizado para que cada total pueda rastrearse hasta una línea. La tabla de encabezado contiene los datos a nivel de entrada y los importes que se calculan una sola vez. La tabla de líneas contiene el detalle arancelario y los importes que pueden rastrearse hasta una línea. Cada línea apunta de vuelta a su encabezado mediante el número de entrada.
El encabezado de la entrada
Mantenga estos campos a nivel de entrada: número de entrada, fecha de entrada, tipo de entrada, importador de registro, agente de aduanas, puerto, estado de liquidación, número de factura del agente de aduanas, método de pago y referencia de PMS, valor total declarado, arancel total, IR tax total, otras tasas totales, gran total y estado de revisión. El encabezado es donde corresponde una nota de discrepancia, porque "sin resolver" es una propiedad de la entrada.
La tabla de líneas
Mantenga estos campos a nivel de línea: número de entrada, número de línea, descripción, número HTS ordinario, cada número del Chapter 99, país de origen, valor declarado, tasa, arancel e IR tax, archivo y página de origen, y una nota de excepción. Si una línea lleva más de un número HTS, almacene la pila en una sola celda. Una segunda línea para el código del Chapter 99 duplicará el valor declarado cuando alguien sume la columna. En un 7501 con hojas de continuación, trate la primera página como fuente del encabezado y las páginas de continuación como fuentes de líneas.
Seis verificaciones que mantienen el libro mayor fiable
| Verificación | Fórmula | Qué significa un fallo |
|---|---|---|
| Arancel ad valorem de la línea | Valor declarado × tasa = arancel, redondeado a centavos | Una tasa incorrecta, un valor incorrecto, o una línea de tasa específica que requiere un cálculo manual |
| Suma del valor de las líneas | Suma del valor declarado de las líneas = valor total declarado del encabezado | Una línea faltante, una línea duplicada, o una hoja de continuación que no se capturó |
| Suma del arancel de las líneas | Suma del arancel de las líneas = arancel total del encabezado | Una línea omitida, o un arancel que se dividió en una línea del Chapter 99 |
| MPF | MIN(MAX(valor declarado del encabezado × 0.003464, 34.58), 670.86) = MPF del encabezado | Se sumó el MPF a nivel de línea, o se usaron los límites del año fiscal incorrectos |
| HMF | Valor declarado del encabezado × 0.00125 = HMF del encabezado, solo vía marítima | Una entrada aérea o no marítima, o HMF repetido en cada línea |
| Gran total | Arancel total + IR tax total + otras tasas totales = gran total | Falta una tasa, o un cargo a nivel de entrada se contó dos veces |
Un error común en el libro mayor es un número correcto en el nivel de detalle equivocado. Si el MPF se repite en cada fila de mercancía, la columna de tasas parece completa y el total es incorrecto. Lo mismo ocurre cuando el total de la factura del agente de aduanas se pega en cada línea de una entrada. Almacene el cargo a nivel de entrada una sola vez y luego asígnelo a los SKU en un paso aparte si el negocio necesita esa vista. Mantenga visible el total no asignado para que la asignación pueda comprobarse.
Aquí es donde encaja Custom Column Extraction. En el flujo de trabajo A Tabla, que devuelve una hoja de cálculo en lugar de un documento de Word, usted escribe los nombres de las columnas que desea, y la IA lee cada 7501 y rellena el valor correspondiente entendiendo qué significa el campo, no emparejando una posición fija. Para la tabla de líneas, nombre los campos a nivel de línea (Line Number, HTSUS, Chapter 99, Entered Value, Rate, Duty) y la herramienta devuelve una fila por línea, con el número de entrada repetido para agrupar. Para el encabezado, ejecute un conjunto de columnas aparte a nivel de entrada.
El procesamiento por lotes importa cuando un mes contiene cuarenta entradas con hojas de continuación. La herramienta procesa varios archivos y fusiona cada ejecución en una sola tabla. Las columna calculada, donde el cálculo se escribe en el nombre de la columna, gestionan las comprobaciones aritméticas: vuelva a multiplicar el valor por la tasa en las líneas ad valorem, o compare la suma del arancel de línea con el total del encabezado. El Modo de revisión con Bbox cierra la brecha de confianza: haga clic en una celda y se resalta el área original en el PDF, de modo que un revisor puede ver si un valor provino del bloque de líneas o del resumen de tasas.
Use un archivo de muestra. Los archivos se procesan de forma segura y no se almacenan.
El límite es firme. La herramienta no presenta entradas, no valida datos de ACE, no elige una clasificación HTS ni decide entre una corrección posterior al resumen y una protesta. Tampoco compara un 7501 con una factura de agente de aduanas campo por campo. Extrae ambos en tablas estructuradas, y la unión permanece en Excel, Google Sheets o su ERP. El equipo de finanzas es el responsable de la regla de conciliación.
El mismo diseño de dos niveles se traslada a las declaraciones no estadounidenses. Los recuadros y los nombres de las tasas cambian, pero el principio no: cargos a nivel de entrada una vez, valores a nivel de línea una vez, y una página de origen para cada número. La guía de extracción de declaraciones de aduanas explica por qué las plantillas fijas fallan en paquetes multiformato, y la comparación entre manual y IA aborda la cuestión de los lotes.
Del libro de derechos al costo de importación
El libro de derechos le indica lo que cobró la aduana; el costo de importación le indica lo que costó el envío, y las dos cifras divergen a propósito. El costo de importación es el costo total de poner la mercancía en sus manos: valor de la mercancía, flete, seguro, derechos, tasas, corretaje y entrega. El valor en aduana es la base para los derechos y, por lo general, excluye el flete y el seguro internacionales cuando se identifican por separado. Sumar el flete a la base de derechos sobreestima los derechos. Omitir el flete del costo de importación subestima el costo de la mercancía.
Asigne el flete por peso o volumen, no por valor. El flete se compra por peso y volumen, por lo que una asignación basada en el valor carga demasiado costo al artículo caro y ligero, y muy poco al pesado y barato. Mantenga cada capa del Chapter 99 en su propia columna para que un cambio en Section 301 o Section 232 sea visible. Las tarifas por servicios de corretaje pertenecen al costo de importación, pero no son derechos. Si la empresa necesita los derechos por SKU, asigne el MPF y el HMF reales a nivel de entrada una sola vez, usando una base declarada, y mantenga el total de la entrada junto al total asignado. No recalcule el MPF como 0.3464% del valor de cada SKU; el tope o el mínimo pueden hacer que eso sea incorrecto en ambos sentidos.
El flete pertenece al costo de importación, no a la base de derechos. El Chapter 99 pertenece a su propia columna, no mezclado con la tasa del HTS.
La verificación previa al pago
Cinco verificaciones detectan los errores que importan antes de aprobar la factura del agente de aduanas. Están ordenadas por costo del fallo, no por dificultad.
Compruebe la identidad de la entrada
Verifique que el número de entrada, el importador de registro, el tipo de entrada y la fecha de entrada coincidan con el archivo del envío. Un total correcto en la entidad equivocada puede superar varias aprobaciones.
Recalcule dos líneas
Elija la línea ad valorem más grande y una línea libre, multiplique el valor declarado por la tasa, compárelo con la Columna 38 y confirme que todos los números del Chapter 99 estén presentes y en orden.
Recalcule las tarifas a nivel de entrada
Aplique el piso y el tope del MPF del FY2027 al valor declarado del encabezado, aplique el HMF solo para carga marítima y compárelo con el resumen de tarifas, no con una suma de campos a nivel de línea.
Desglose la factura del agente de aduanas
Asigne cada importe repercutido a su fuente del 7501 y cada cargo por servicio a la tarifa acordada. Una línea de aranceles sin coincidencia pasa a revisión antes de la aprobación.
Verifique la ruta de pago
Confirme si la entrada se pagó por ACH, PMS o un anticipo del agente de aduanas, asigne un débito de PMS a sus entradas y registre la referencia del estado de cuenta para que el mismo pago no pueda aprobarse dos veces.
La verificación funciona como un control mensual. Hace que el libro mayor sea utilizable al mes siguiente, cuando el mismo proveedor, agente de aduanas y acumulación del Chapter 99 vuelven a aparecer con números distintos. Lo que hace útil a un libro mayor de aranceles es la capacidad de explicar cualquier número en él sin tener que reabrir cuarenta PDF.
Preguntas frecuentes
¿Cuál es la diferencia entre el CBP Form 7501 y una factura del agente de aduanas?
El 7501 es el resumen de entrada que se presenta ante CBP. Registra la mercancía, la clasificación, el valor, los aranceles, los impuestos y las tasas de una entrada. Una factura del agente de aduanas es un cobro. Puede incluir los importes gubernamentales que el agente recaudó o adelantó, más sus propios cargos por servicios. Solo la parte repercutida debe coincidir con el 7501. La parte de servicios debe coincidir con el contrato del agente.
¿Por qué el arancel total es mayor que la tasa que indica el HTS?
La tasa de la línea del Capítulo 1-97 es solo el arancel base. Una disposición del Capítulo 99 puede añadir la Sección 301, la Sección 232 u otro arancel adicional sobre la misma línea. El total también puede incluir MPF, HMF e IR tax, que no son aranceles. Separe el arancel base, las capas del Capítulo 99 y las tasas antes de comparar la cifra con la factura.
¿Cómo se calcula el MPF en un 7501?
Para una entrada formal, el MPF es el 0.3464% del valor declarado según 19 CFR 24.23. Para el año fiscal 2027, el mínimo es $34.58 y el máximo es $670.86 por entrada. Use los límites vigentes en la fecha de la entrada. No sume un campo de MPF a nivel de línea y asuma que equivale al importe pagado; el mínimo y el máximo se aplican a nivel de entrada.
¿Aplica el HMF a los envíos aéreos?
No. La tasa de mantenimiento portuario es el 0.125% del valor de la carga embarcada o desembarcada de un buque comercial. Una entrada aérea, ferroviaria o por camión no debería incluirla. Si el HMF aparece en una entrada aérea, pida al agente de aduanas que explique el modo de transporte antes de aprobar la factura.
¿Puedo crear un libro de aranceles a partir de PDFs de 7501?
Sí. Extraiga los campos del encabezado de la entrada y el bloque de líneas como dos tablas, conserve el número de entrada como clave y ejecute las seis verificaciones de esta guía. Una herramienta de extracción por lotes puede convertir una carpeta de PDFs en la tabla inicial. La regla de conciliación, la base de asignación y la decisión de aprobación siguen siendo responsabilidad de su equipo.
¿Qué debo hacer si el 7501 es incorrecto?
No lo corrija dentro del libro mayor. Registre la excepción y pida al agente de aduanas que revise la entrada. Antes de la liquidación, la vía de corrección suele ser una corrección posterior al resumen; después de la liquidación, cambia. Su agente de aduanas y el importador de registro deben decidir qué vía aplica. La función del libro mayor es preservar la evidencia y la pregunta abierta.
El libro mayor debe explicar la diferencia
Un 7501 registra una declaración, una factura del agente de aduanas registra un cobro y una factura comercial registra una venta. Una vez que esos tres registros se mantienen en sus propios carriles, la mayoría de las variaciones alarmantes se convierten en preguntas ordinarias con un documento detrás. Las que quedan son las que vale la pena perseguir. Un libro mayor de aranceles se gana su lugar cuando puede mostrar esa diferencia, línea por línea, sin pedirle a nadie que confíe en un total.