Como ler o CBP Form 7501
sem perseguir variações falsas
O total do 7501 e o total da fatura do despachante aduaneiro muitas vezes divergem por um motivo que não é erro. O resumo de entrada do 7501 reporta a mercadoria sob tratamento tarifário. A fatura reporta o dinheiro que o despachante aduaneiro cobrou ou adiantou. Enquanto essas duas funções não forem separadas, toda variação parece um problema de cobrança, e as reais se escondem na mesma lista.
O formulário é mais curto do que sua reputação. A maioria dos blocos numerados descreve identidade. O dinheiro está no bloco de linhas e no resumo de taxas. O que toma tempo é ler um mês deles em comparação com faturas de despachantes aduaneiros, pagamentos e registros de custo landed, onde a reconciliação do despachante aduaneiro repete as mesmas três ou quatro diferenças.
Principais conclusões
- Uma entrada marítima de $84,250 pode carregar um total de $2,437.15, e a diferença entre eles é uma variação falsa que sua equipe vai perseguir todo mês.
- $670.86 é onde o MPF para, então uma entrada de $500,000 paga esse teto enquanto sua alíquota de 0.3464% chegaria a $1,732.00.
- Monte o livro de direitos em dois níveis, uma linha por entrada e uma linha por item, para que uma taxa no nível da entrada seja contada uma vez e todo total de linha ainda possa ser rastreado.
O Número de Entrada É a Chave de Junção
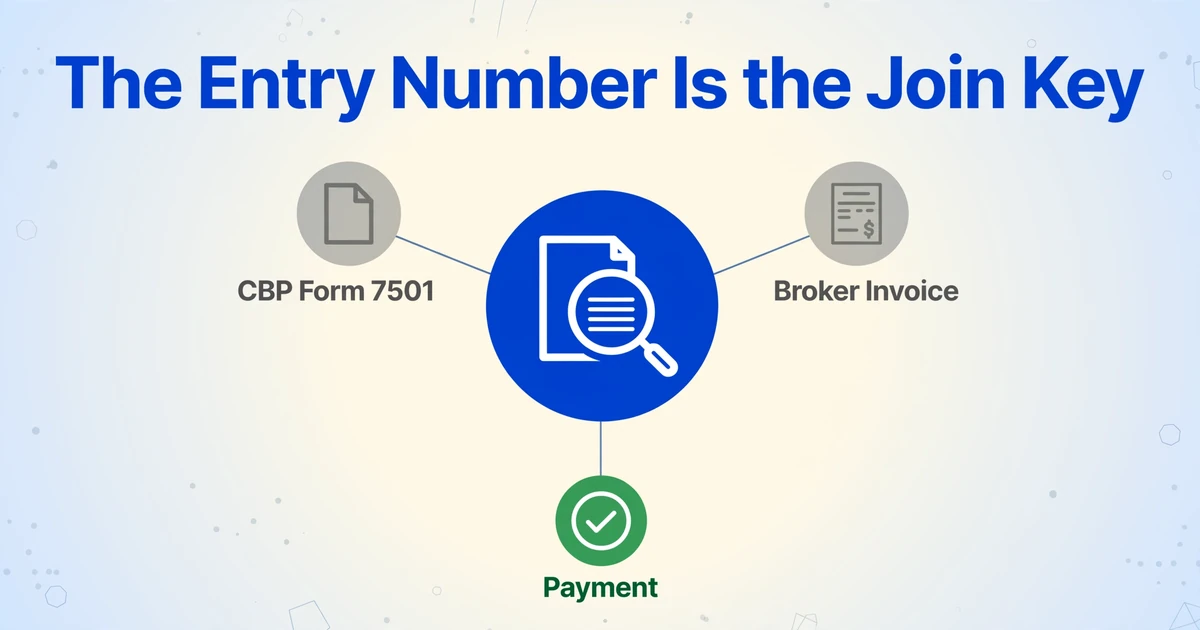
O número de entrada é o único campo que vincula o 7501, a fatura do despachante aduaneiro e o pagamento sem ambiguidade. O CBP Form 7501, comumente chamado de resumo de entrada 7501, é a declaração que informa à U.S. Customs and Border Protection o que foi importado, como foi classificado e valorizado, e quais impostos, tributos e taxas são devidos. Não é uma fatura, mesmo quando o despachante aduaneiro a envia no mesmo pacote. A CBP afirma que se baseia no formulário para determinar avaliação, classificação, origem e os demais fatos da entrada.
Comece pelo Bloco 1. O número de entrada tem onze caracteres: um código de declarante de três caracteres, um número de sete dígitos e um dígito verificador. Em seguida, confirme a data de entrada, o tipo de entrada, o importador de registro no Bloco 30 e o código do despachante aduaneiro ou declarante. O tipo de entrada importa porque uma entrada de consumo padrão (01), uma entrada de direito antidumping ou compensatório (03) e uma entrada informal (11) seguem regras diferentes. O nome no Bloco 30 também importa. Se um transportador ou despachante aduaneiro estiver listado como importador de registro, a entrada e qualquer reembolso podem ficar em seu nome, mesmo quando sua empresa pagou a conta de frete. As mesmas verificações de identidade são as que detectam erros de digitação em declarações aduaneiras antes que se transformem em atraso.
O formulário atual é a revisão 02/26. PDFs mais antigos podem numerar alguns blocos de forma diferente, então um modelo baseado no layout do ano passado pode ler o rótulo correto da caixa e o valor errado. Um tópico de fevereiro de 2026 no r/CustomsBroker descreveu 7501s gerados pelo NetCHB em uma versão de formulário que expirou em 31 de março de 2025, com desalinhamento de campos causando problemas de reembolso posteriores. As entradas em si estavam corretas. A renderização do PDF foi o ponto de falha.
| Papel | O que controlam | O que precisam do razão |
|---|---|---|
| Importador de registro | A exatidão da declaração e do imposto pago, mesmo quando um despachante aduaneiro a prepara | Totais por entrada e um rastro por linha até a fatura comercial |
| Despachante aduaneiro | Preparação e transmissão do resumo de entrada no ACE, o Automated Commercial Environment da CBP, e frequentemente o adiantamento do imposto | Um número de entrada limpo e uma forma de responder a perguntas por linha |
| Auxiliar de contas a pagar | Aprovação e codificação da fatura do despachante aduaneiro, e evitar pagamento duplicado | Encargos repassados versus taxas de serviço, forma de pagamento e a referência PMS |
| Analista de custo nacionalizado | Alocação de impostos, taxas e frete a um embarque ou SKU | Taxas por entrada armazenadas uma vez, valores por linha e uma base de alocação declarada |
Um total de impostos correto vinculado ao importador ou à entrada errada ainda é uma falha de controle.
Registre também o status de liquidação. É o cálculo final dos impostos de uma entrada feito pela CBP, e a rota de correção muda depois que isso acontece. A mesma diferença em dólares tem um recurso diferente dependendo de onde a entrada se encontra.
Uma linha do 7501 é uma pilha tarifária, não uma linha de fatura
Uma linha de fatura comercial pode se tornar vários números de linha de entrada, e uma linha de entrada pode conter vários números HTS. As instruções da CBP definem uma linha como uma mercadoria de um país com quantidade líquida, valor declarado, número HTS (a classificação de 10 dígitos que define a alíquota), encargos, alíquota e imposto. Essa definição é mais restrita do que "uma linha na fatura do fornecedor". Um único produto pode ser dividido por origem, componente de valor ou tratamento tarifário antes de chegar ao resumo de entrada.
O Capítulo 99 é o motivo habitual. O Capítulo 99 da Harmonized Tariff Schedule of the United States (HTSUS) contém disposições temporárias e de remédios comerciais, incluindo os impostos adicionais da Section 301 e da Section 232. Essas disposições são reportadas abaixo da classificação comum do Capítulo 1-97 na mesma linha de entrada, não como uma linha de mercadoria separada. A orientação da CBP de agosto de 2026 define a ordem: Capítulo 98 primeiro, se aplicável, depois os impostos adicionais e remédios comerciais do Capítulo 99, depois outros usos do Capítulo 99, e então a classificação do Capítulo 1-97. O valor declarado geralmente permanece na linha do Capítulo 1-97.
Considere um artigo de aço da China sujeito tanto à Section 301 quanto à Section 232. Uma linha de fatura pode aparecer em uma linha de entrada com uma subposição da Section 301, uma subposição da Section 232 e o código comum do Capítulo 1-97. São três números HTS para um único item comercial. Se você comparar o número de linhas da fatura com o número de linhas do 7501, as contagens não vão coincidir. Se você exigir que cada valor de linha coincida individualmente, também não vão coincidir.
CSMS #69668138 é a referência atual para essa sequência. O teste prático é diferente: agrupe as linhas de entrada relacionadas de volta ao item comercial ou pedido de compra, mantenha tanto os códigos comuns quanto os do Capítulo 99, e reconcilie o valor comercial uma vez em todo o grupo. Some apenas os impostos e taxas que são genuinamente aditivos. Quando a mesma verificação é executada em um lote, o volume de linhas HTS se torna o gargalo; declarações aduaneiras e códigos HS em lote cobre esse fluxo de trabalho.
O valor declarado cria a segunda variação falsa. Não é a linha final da fatura do fornecedor. De acordo com as regras de valor do resumo de entrada em 19 CFR 141.61, as informações da fatura são reexpressas com as deduções e adições aplicáveis. O frete internacional e o seguro geralmente são excluídos do valor de transação quando identificados separadamente. Assistência, embalagem, royalties e receitas podem ser adicionados. Uma conversão de moeda pode alterar o número novamente.
É por isso que "o valor do 7501 é menor que o da fatura" não é automaticamente um erro do despachante aduaneiro. Peça a ponte de valoração: quais valores da fatura foram excluídos, quais adições foram aplicadas, qual taxa de câmbio foi usada e como o resultado foi distribuído entre as linhas. Documente a ponte, e a variação estará resolvida.
O valor declarado pertence à linha do Capítulo 1-97. A linha do Capítulo 99 carrega o tratamento de imposto adicional, não um segundo valor.
MPF e HMF são taxas cobradas na entrada
MPF e HMF são cobrados na entrada, não em cada linha, e o MPF deixa de ser um percentual fixo no piso e no teto. A merchandise processing fee é uma taxa ad valorem de 0,3464% sobre mercadorias formalmente declaradas sob a 19 CFR 24.23. Para o ano fiscal de 2027, que começou em 1º de outubro de 2026, a CBP definiu o mínimo em $34.58 e o máximo em $670.86 por entrada formal. A alíquota ad valorem não mudou. Os limites, sim.
A harbor maintenance fee é de 0,125% do valor da carga embarcada ou desembarcada de uma embarcação comercial sob a 19 CFR 24.24. Não tem teto. Também não tem lugar em um embarque aéreo. Se uma entrada aérea mostra HMF, isso é uma questão real, não uma diferença de formatação.
A fórmula é curta o suficiente para colocar em uma planilha:
MPF = MIN(MAX(Valor Declarado × 0,003464, 34.58), 670.86)
HMF = Valor Declarado × 0,00125, somente carga marítima
Aqui está uma entrada marítima de duas linhas com valor declarado de $84,250, uma linha tributável a 3,4% e uma linha isenta:
| Linha ou taxa | Cálculo | Valor |
|---|---|---|
| Imposto da linha 001 | $60,000.00 × 3,4% | $2,040.00 |
| Imposto da linha 002 | $24,250.00 × Isento | $0.00 |
| MPF | 0,3464% de $84,250.00 | $291.84 |
| HMF | 0,125% de $84,250.00 | $105.31 |
| Total da entrada | Imposto + MPF + HMF | $2,437.15 |
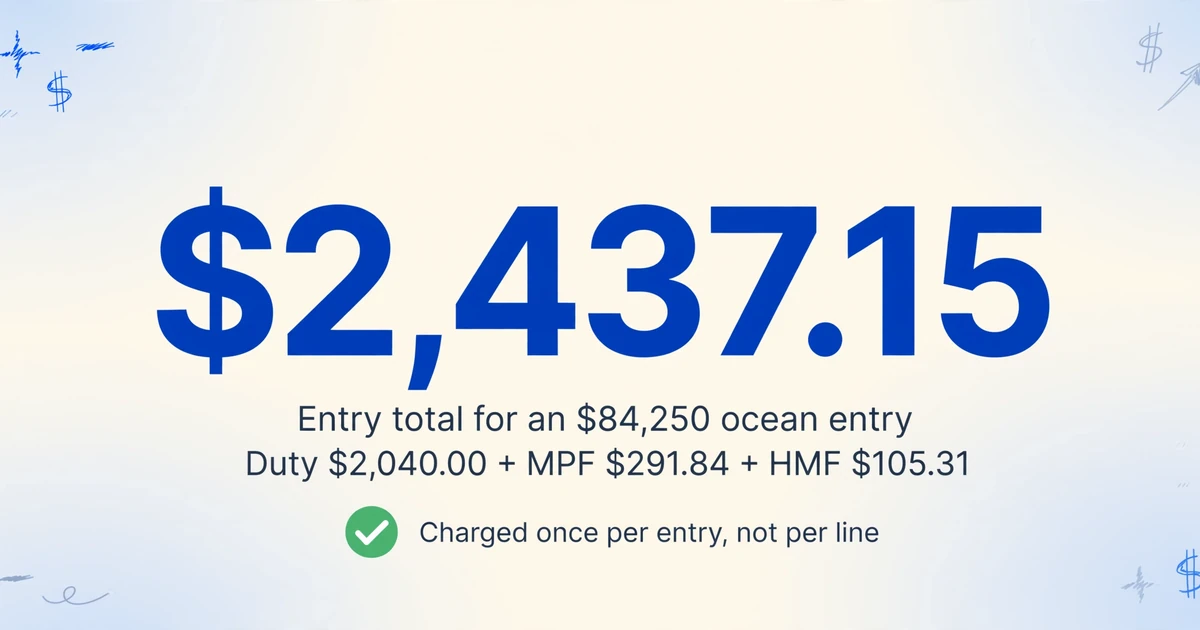
Neste exemplo, a fatura do fornecedor mostra $84,250 como valor das mercadorias. O total do 7501 é $2,437.15. Comparar esses dois números diretamente é uma variação falsa comum, e não é um erro.
Agora eleve o valor declarado para $500,000. O cálculo bruto do MPF é $1,732.00. O teto do FY2027 é $670.86, que é 0,134% do valor. O piso e o teto fazem o trabalho nas extremidades da faixa.
É aqui que um livro de impostos construído a partir de dados de nível de linha do ACE pode dar errado. Os relatórios do ACE têm um campo de MPF no nível da linha, mas um comentário de 2024 em um tópico do r/CustomsBroker descreveu a lacuna: "só conseguimos extrair o cálculo bruto do MPF no ACE, e não o que a alfândega rateou para que todas as linhas somassem." Um campo separado de "MPF pago" no nível da entrada reflete o limite. Se você somar o campo no nível da linha e comparar com o desembolso do despachante aduaneiro, pode ficar com uma diferença do teto ou do piso, não de um erro de digitação.
O aviso do FY2027 também importa para entradas que atravessam 1º de outubro. Use os limites em vigor na data da entrada, não os limites em vigor quando você faz a reconciliação. Uma entrada de setembro e uma entrada de outubro com o mesmo valor podem ter MPF diferente.
A fatura do despachante aduaneiro contém dois tipos de dinheiro
Apenas uma parte de uma fatura de despachante aduaneiro deve corresponder ao 7501; o restante é uma conta de serviços. O lado de repasse é o imposto de importação, o MPF, o HMF, o IR tax e qualquer depósito de antidumping ou direito compensatório. Esses são valores governamentais que o despachante aduaneiro recolheu ou adiantou. Cada um deve ser rastreado até uma linha ou um código de taxa no resumo de entrada. O lado de serviços é a cobrança do despachante aduaneiro ou de um serviço de terceiros que ele repassa: taxa de entrada, Importer Security Filing, bond, manuseio de documentos, sobretaxa por linha, armazenagem ou entrega. Esses seguem o contrato do despachante aduaneiro ou a tabela do prestador, não a tarifa aduaneira.
| Tipo de linha da fatura | Exemplos | A que deve corresponder |
|---|---|---|
| Repasse | Imposto de importação, MPF, HMF, IR tax, depósito de AD/CVD | O imposto da linha do 7501 e o Other Fee Summary |
| Taxa de serviço | Taxa de entrada, ISF, bond, adiantamento, manuseio, armazenagem, entrega | A tabela de preços do despachante aduaneiro ou seu contrato |
Uma revisão útil compara três conjuntos de evidências sem esperar que sejam parecidos: o 7501 (o que foi reportado), o pacote do despachante aduaneiro (o que foi cobrado) e os registros de compras (o que foi comprado). O número da entrada ancora os dois primeiros. O pedido de compra, a fatura comercial e a referência do embarque conectam o terceiro. Compare no nível que cada fonte suporta e encerre uma divergência somente quando a ponte estiver documentada.
A forma de pagamento adiciona uma armadilha. Um Periodic Monthly Statement, ou PMS, permite que resumos de entrada elegíveis sejam pagos juntos, em vez de um pagamento por entrada. O extrato da CBP ou o débito bancário é, então, um total de liquidação de várias entradas. Aloque-o de volta aos números de entrada listados antes de tratar qualquer entrada individual como paga. Se o despachante aduaneiro também adiantou o imposto e o cobrou na fatura, um desembolso de imposto nessa fatura pode significar que o mesmo dinheiro sai duas vezes: uma pelo extrato, outra para o despachante aduaneiro. Verifique a forma de pagamento na entrada antes de aprovar uma linha de imposto.
Mais uma pergunta sobre a fatura pertence ao contrato. Se o acordo inclui uma cobrança por linha, "linha" significa o número da linha da Column 31 ou todos os números HTS na entrada? Os dois divergem assim que as camadas do Chapter 99 se aplicam, e uma entrada de três linhas pode conter muito mais que três números HTS.
O dinheiro de repasse deve corresponder ao 7501 até o centavo. O dinheiro de serviços deve corresponder à tabela de preços.
Seis padrões de divergência e o teste para cada um
A maioria das divergências aparentes se encaixa em seis padrões, e cada um tem um teste que leva minutos. A tabela abaixo é a camada de diagnóstico. Ela pressupõe que a identidade do resumo de entrada já foi confirmada e a versão do formulário está atualizada.
| O que você vê | O que geralmente significa | Teste | O que fazer |
|---|---|---|---|
| O total do 7501 é maior que o total da fatura comercial | Imposto adicional do Chapter 99, MPF, HMF ou IR tax está incluído no total | Compare o imposto antes das taxas; liste cada linha do Chapter 99 | Separe o imposto das taxas; não compense o total com a fatura |
| O valor declarado é menor que o valor da fatura | Frete e seguro foram excluídos, ou uma dedução de valoração foi aplicada | Leia a ponte do 19 CFR 141.61; compare o valor FOB, não a linha final da fatura | Solicite a ponte antes de tratar a diferença como erro |
| O valor declarado é maior que o valor da fatura | Assists, embalagem, royalties ou um ajuste de parte relacionada foram adicionados | Verifique as adições e a taxa de câmbio na ponte | Confirme a base com o despachante aduaneiro; corrija se a base estiver errada |
| A fatura do despachante aduaneiro é maior que as taxas governamentais do 7501 | Taxas de serviço, bond, ISF, adiantamento ou um desembolso duplicado | Subtraia as linhas de serviço e compare apenas o repasse | Aprove as taxas de serviço conforme a tabela de preços; questione a duplicata |
| A fatura do despachante aduaneiro é menor que as taxas governamentais do 7501 | O imposto foi adiantado pelo despachante aduaneiro ou pago diretamente pelo PMS | Verifique o método de pagamento e a referência do extrato | Aloque o extrato aos resumos de entrada; não pague o imposto duas vezes |
| A contagem de linhas difere | Empilhamento do Chapter 99, uma divisão de conteúdo ou consolidação de linhas | Agrupe por PO ou fatura comercial; compare o valor total declarado uma vez | Não teste um a um; reconcilie o grupo |
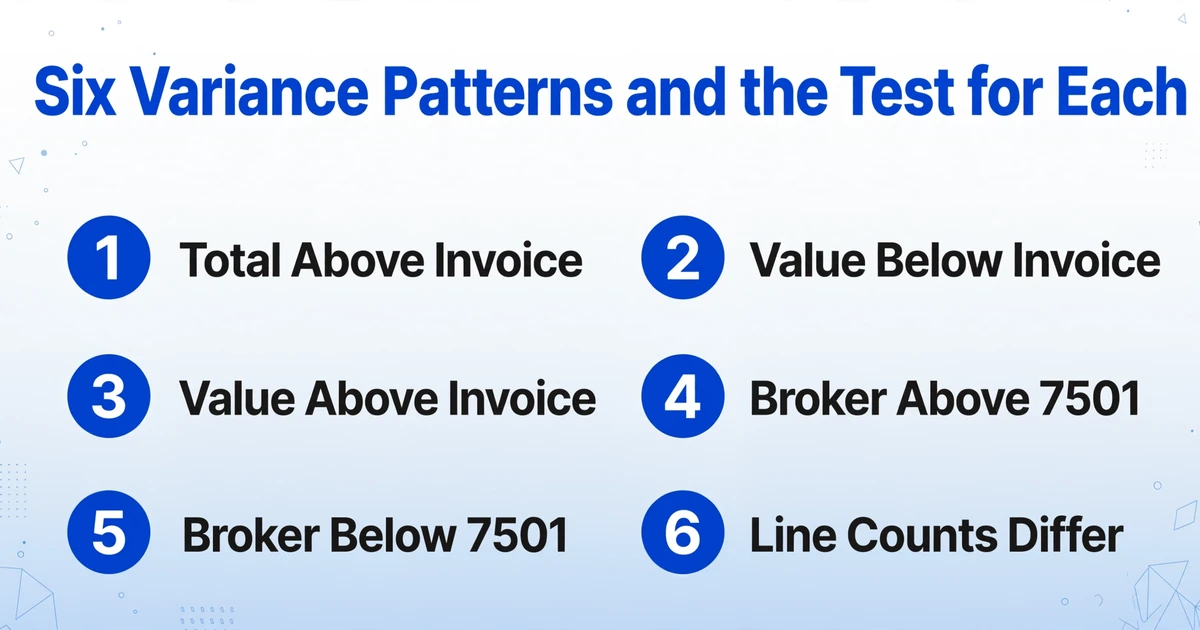
Uma diferença de alíquota é um caso separado: compare o número HTS e o indicador de programa especial (o código que carrega uma reivindicação de preferência) com o cadastro do produto e os dados de entrada do despachante aduaneiro. A extração pode mostrar a divergência e a página de origem; a decisão de classificação pertence ao importador de registro e ao despachante aduaneiro licenciado.
Uma divergência é resolvida quando alguém consegue explicar por que os dois números diferem.
Construa o Livro de Direitos Aduaneiros em Duas Granularidades
Um livro de direitos aduaneiros precisa de duas tabelas, uma linha por entrada e uma linha por linha reportada, porque misturar as duas duplica a contagem de taxas. É o registro contínuo do que cada entrada devia e do que foi pago, organizado para que todo total possa ser rastreado até uma linha. A tabela de cabeçalho contém os fatos no nível da entrada e os valores cobrados uma única vez. A tabela de linhas contém o detalhe tarifário e os valores que podem ser rastreados até uma linha. Cada linha aponta de volta para seu cabeçalho através do número da entrada.
O cabeçalho da entrada
Mantenha estes campos na granularidade da entrada: número da entrada, data da entrada, tipo de entrada, importador de registro, despachante aduaneiro, porto, status de liquidação, número da fatura do despachante, método de pagamento e referência PMS, valor total declarado, direito total, IR tax total, outras taxas totais, total geral e status de revisão. O cabeçalho é onde uma nota de variação pertence, porque "não resolvido" é uma propriedade da entrada.
A tabela de linhas
Mantenha estes campos na granularidade da linha: número da entrada, número da linha, descrição, número HTS ordinário, todo número do Chapter 99, país de origem, valor declarado, alíquota, direito e IR tax, arquivo e página de origem, e uma nota de exceção. Se uma linha carrega mais de um número HTS, armazene a pilha em uma única célula. Uma segunda linha para o código Chapter 99 dobrará o valor declarado quando alguém somar a coluna. Em um 7501 com folhas de continuação, trate a primeira página como fonte do cabeçalho e as páginas de continuação como fontes de linhas.
Seis verificações que mantêm o livro honesto
| Verificação | Fórmula | O que uma falha significa |
|---|---|---|
| Direito ad valorem da linha | Valor declarado × alíquota = direito, arredondado para centavos | Uma alíquota errada, um valor errado, ou uma linha de alíquota específica que precisa de cálculo manual |
| Consolidação do valor das linhas | Soma do valor declarado das linhas = valor total declarado do cabeçalho | Uma linha ausente, uma linha duplicada, ou uma folha de continuação que não foi capturada |
| Consolidação do direito das linhas | Soma do direito das linhas = direito total do cabeçalho | Uma linha descartada, ou direito que foi dividido em uma linha do Chapter 99 |
| MPF | MIN(MAX(valor declarado do cabeçalho × 0.003464, 34.58), 670.86) = MPF do cabeçalho | MPF no nível da linha foi somado, ou os limites errados do ano fiscal foram usados |
| HMF | Valor declarado do cabeçalho × 0.00125 = HMF do cabeçalho, somente via marítima | Uma entrada aérea ou não marítima, ou HMF repetido em cada linha |
| Total geral | Direito total + IR tax total + outras taxas totais = total geral | Uma taxa está ausente, ou uma cobrança no nível da entrada foi contada duas vezes |
Um erro comum em livros é um número certo na granularidade errada. Se o MPF é repetido em cada linha de mercadoria, a coluna de taxas parece completa e o total está errado. O mesmo acontece quando o total da fatura do despachante é colado em cada linha de uma entrada. Armazene a cobrança no nível da entrada uma vez, depois aloque-a aos SKUs em uma etapa separada se o negócio precisar dessa visão. Mantenha o total não alocado visível para que a alocação possa ser comprovada.
É aqui que a Extração de Colunas Personalizadas se encaixa. No fluxo de trabalho Para Tabela, que retorna uma planilha em vez de um documento do Word, você digita os nomes das colunas desejadas, e a IA lê cada 7501 e preenche o valor correspondente entendendo o que o campo significa, não por correspondência de posição fixa. Para a tabela de linhas, nomeie os campos no nível da linha (Número da Linha, HTSUS, Chapter 99, Valor de Entrada, Alíquota, Imposto) e a ferramenta retorna uma linha por item, com o número de entrada repetido para agrupamento. Para o cabeçalho, execute um conjunto de colunas separado no nível da entrada.
O processamento em lote importa quando um mês contém quarenta entradas com folhas de continuação. A ferramenta processa vários arquivos e mescla cada execução em uma tabela. As colunas calculadas, em que o cálculo é escrito no nome da coluna, cuidam das verificações aritméticas: remultiplicar valor por alíquota em linhas ad valorem, ou comparar a soma do imposto das linhas com o total do cabeçalho. O Modo de Revisão com Bbox fecha a lacuna de confiança: clique em uma célula e a área original no PDF é destacada, para que o revisor veja se um valor veio do bloco de linhas ou do resumo de taxas.
Use um arquivo de exemplo. Os arquivos são processados com segurança e não são armazenados.
A fronteira é firme. A ferramenta não protocola entradas, não valida dados do ACE, não escolhe uma classificação HTS nem decide entre uma correção pós-resumo e um protesto. Também não compara um 7501 com uma fatura de despachante aduaneiro campo por campo. Ela extrai ambos para tabelas estruturadas, e a junção permanece no Excel, Google Sheets ou seu ERP. A equipe financeira é responsável pela regra de reconciliação.
O mesmo design de dois níveis se aplica a declarações fora dos EUA. Os campos e nomes de taxas mudam, mas o princípio não: encargos no nível da entrada uma vez, valores no nível da linha uma vez, e uma página de origem para cada número. O guia de extração de declaração aduaneira explica por que modelos fixos falham em pacotes multiformato, e a comparação entre manual e IA aborda a questão do lote.
Do Livro de Direitos Aduaneiros ao Custo Nacionalizado
O livro de direitos aduaneiros informa o que a alfândega cobrou; o custo nacionalizado informa quanto custou o embarque, e os dois números divergem de propósito. O custo nacionalizado é o custo total para colocar as mercadorias em suas mãos: valor das mercadorias, frete, seguro, direitos, taxas, despacho aduaneiro e entrega. O valor aduaneiro é a base para o direito, e geralmente exclui o frete e o seguro internacionais quando identificados separadamente. Adicionar o frete à base de cálculo dos direitos superestima o direito. Deixar o frete fora do custo nacionalizado subestima o custo das mercadorias.
Aloque o frete por peso ou volume, não por valor. O frete é comprado por peso e volume, então uma alocação baseada em valor empurra custo demais para o item caro e leve e custo de menos para o item pesado e barato. Mantenha cada camada do Chapter 99 em sua própria coluna, para que uma mudança na Section 301 ou na Section 232 fique visível. As taxas de serviço do despachante aduaneiro pertencem ao custo nacionalizado, mas não são direitos. Se o negócio precisa do direito por SKU, aloque o MPF e o HMF reais no nível do resumo de entrada uma única vez, usando uma base declarada, e mantenha o total do resumo de entrada ao lado do total alocado. Não recalcule o MPF como 0,3464% do valor de cada SKU; o teto ou o piso podem tornar isso errado em ambas as direções.
O frete pertence ao custo nacionalizado, não à base de cálculo dos direitos. O Chapter 99 pertence à sua própria coluna, não misturado à alíquota do HTS.
A Verificação Pré-Pagamento
Cinco verificações capturam os erros que importam antes de a fatura do despachante aduaneiro ser aprovada. Elas estão ordenadas pelo custo da falha, não pela dificuldade.
Comprove a identidade do resumo de entrada
Confira o número do resumo de entrada, o importador de registro, o tipo de entrada e a data de entrada com o arquivo do embarque. Um total correto na entidade errada pode passar por várias aprovações.
Recalcule duas linhas
Escolha a maior linha ad valorem e uma linha livre, multiplique o valor declarado pela alíquota, compare com a Coluna 38 e confirme que todo número do Chapter 99 está presente e em ordem.
Recalcule as taxas no nível do resumo de entrada
Aplique o piso e o teto do MPF do FY2027 ao valor declarado do cabeçalho, aplique o HMF apenas para carga marítima e compare com o resumo de taxas, não com uma soma dos campos de nível de linha.
Separe a fatura do despachante aduaneiro
Coloque cada valor repassado contra sua origem no 7501 e cada taxa de serviço contra a tabela de preços. Uma linha de imposto sem correspondência vai para revisão antes da aprovação.
Verifique o caminho do pagamento
Confirme se o resumo de entrada foi pago por ACH, PMS ou adiantamento do despachante, aloque um débito do PMS de volta aos seus resumos de entrada e registre a referência do extrato para que o mesmo pagamento não possa ser aprovado duas vezes.
A verificação funciona como um controle mensal. Ela torna o livro razão utilizável no mês seguinte, quando o mesmo fornecedor, despachante e acúmulo do Chapter 99 aparecem novamente com números diferentes. O que torna um livro razão de impostos útil é a capacidade de explicar qualquer número nele sem reabrir quarenta PDFs.
Perguntas Frequentes
Qual é a diferença entre o CBP Form 7501 e uma fatura de despachante aduaneiro?
O 7501 é o resumo de entrada protocolado junto ao CBP. Ele registra a mercadoria, a classificação, o valor, o imposto de importação, os tributos e as taxas de uma entrada. Uma fatura de despachante aduaneiro é uma cobrança. Ela pode incluir os valores governamentais que o despachante aduaneiro recolheu ou adiantou, além das próprias taxas de serviço do despachante. Apenas a parte repassada deve coincidir com o 7501. A parte de serviço deve coincidir com o contrato do despachante aduaneiro.
Por que o imposto de importação total é maior do que a alíquota do HTS sugere?
A alíquota na linha dos Capítulos 1 a 97 é apenas o imposto de importação base. Uma provisão do Capítulo 99 pode acrescentar Section 301, Section 232 ou outro imposto adicional sobre a mesma linha. O total também pode incluir MPF, HMF e IR tax, que não são imposto de importação. Separe o imposto de importação base, as camadas do Capítulo 99 e as taxas antes de comparar o número com a fatura.
Como o MPF é calculado em um 7501?
Para uma entrada formal, o MPF é 0,3464% do valor declarado, conforme o 19 CFR 24.23. Para o ano fiscal de 2027, o mínimo é $34.58 e o máximo é $670.86 por entrada. Use os limites vigentes na data da entrada. Não some um campo de MPF por linha e presuma que ele equivale ao valor pago; o piso e o teto são aplicados no nível da entrada.
O HMF se aplica a remessas aéreas?
Não. A taxa de manutenção portuária é 0,125% do valor da carga embarcada ou desembarcada de uma embarcação comercial. Uma entrada aérea, ferroviária ou rodoviária não deve incluí-la. Se o HMF aparecer em uma entrada aérea, peça ao despachante aduaneiro que explique o modal de transporte antes de aprovar a fatura.
Posso montar um livro-razão de impostos a partir de PDFs de 7501?
Sim. Extraia os campos do cabeçalho da entrada e o bloco de linhas como duas tabelas, mantenha o número da entrada como chave e execute as seis verificações deste guia. Uma ferramenta de extração em lote pode transformar uma pasta de PDFs na tabela inicial. A regra de conciliação, a base de rateio e a decisão de aprovação continuam com a sua equipe.
O que devo fazer se o 7501 estiver errado?
Não o corrija dentro do livro-razão. Registre a exceção e peça ao despachante aduaneiro para revisar a entrada. Antes da liquidação, a via de correção geralmente é uma correção pós-resumo; depois da liquidação, isso muda. Seu despachante aduaneiro e o importador de registro devem decidir qual via se aplica. O papel do livro-razão é preservar a evidência e a questão em aberto.
O Livro-Razão Deve Explicar a Diferença
Um 7501 registra uma declaração, uma fatura do despachante registra uma cobrança, e uma fatura comercial registra uma venda. Quando esses três registros são mantidos em suas próprias raias, a maioria das variações assustadoras se transforma em perguntas comuns com um documento por trás delas. As que permanecem são as que valem a pena investigar. Um livro-razão de impostos de importação conquista seu lugar quando consegue mostrar essa diferença, linha por linha, sem pedir que ninguém confie em um total.