Le vrai coût de la saison des T5 pour
les investisseurs canadiens n'est pas la lettre de l'ARC
L'Agence du revenu du Canada (ARC) a déjà en main chaque numéro de case de chaque feuillet T5 que vous avez reçu pour l'année d'imposition 2025. Votre banque, votre courtier, votre caisse populaire — chacun a transmis les données par voie électronique, comme l'exigent les règles de déclaration de renseignements T5 (RC4157), d'ici la fin février. Le Programme de contre-vérification de l'ARC — le système automatisé qui recoupe ce que les institutions ont déclaré avec ce que vous déclarez dans votre déclaration T1 — signalera tout écart d'ici septembre. Si vous avez manqué un feuillet entièrement, la pénalité prévue au paragraphe 163(1) de la Loi de l'impôt sur le revenu est de 10 % du revenu non déclaré (fédéral), assortie d'un autre 10 % au provincial, et s'il s'agit de votre deuxième omission de 500 $ ou plus en quatre ans, la pénalité passe au moindre de 10 % du montant non déclaré ou de 50 % de l'impôt additionnel. Un seul feuillet T5 oublié indiquant 900 $ de revenus d'intérêts provenant d'un compte d'épargne à intérêt élevé à Tangerine — un feuillet arrivé par la poste à la fin février alors que vous aviez déjà produit votre déclaration — déclenche une pénalité combinée fédérale-provinciale de 180 $, plus les intérêts sur l'impôt dû. Mais rien de tout cela n'est le vrai coût de la saison des T5. Le vrai coût, c'est ce qui se passe entre le moment où vous vous connectez à TD Direct Investing pour télécharger votre premier PDF de T5 et le moment où vous cliquez sur « NETFILE » dans TurboTax six semaines plus tard — et ce n'est presque jamais une pénalité de l'ARC. Ce sont les heures qui s'accumulent avant que la lettre n'arrive, feuillet par feuillet, case par case, sur une période de production qui se referme pendant que vous cherchez encore la case 16 sur un PDF de Questrade qui la place à un endroit différent de celui du PDF de RBC que vous avez terminé il y a dix minutes.
Points clés à retenir
- Six courtiers différents vous envoient des feuillets T5 dans six mises en page PDF différentes, et votre cerveau réinitialise son schéma de recherche visuelle à chaque fichier — les erreurs de transcription sont un problème structurel, pas un signe de négligence.
- Le programme de contre-vérification de l'ARC compare le revenu total de dividendes, mais ne vérifie jamais de quelle case provient un chiffre — un dividende de la case 24 saisi dans la case 10 passe donc inaperçu pendant que vous payez des centaines de dollars d'impôt en trop chaque année.
- Votre rôle cette saison des impôts n'est pas celui d'un commis à la saisie de données — extrayez chaque valeur de case des PDF et devenez un vérificateur qui confirme les chiffres préremplis au lieu de transcrire dans un filet de sécurité qui n'a jamais été conçu pour attraper les erreurs de classification que vous êtes le plus susceptible de commettre.
Six courtiers, six mises en page, un seul formulaire
Un feuillet T5 — officiellement le relevé des revenus de placements — est l'un des documents les plus simples que l'ARC administre. Il compte moins de trente numéros de case, chacun portant un montant en dollars. La case 13 correspond aux intérêts de sources canadiennes. La case 10 correspond au montant réel des dividendes autres que des dividendes déterminés. La case 24 correspond au montant réel des dividendes déterminés. Chaque institution financière au Canada utilise la même numérotation des cases : un T5 de TD Direct Investing et un T5 de Wealthsimple déclarent tous deux les dividendes déterminés dans la case 24. Il n'y a aucune ambiguïté sur ce qui va où. L'ARC a normalisé cette couche il y a des décennies.
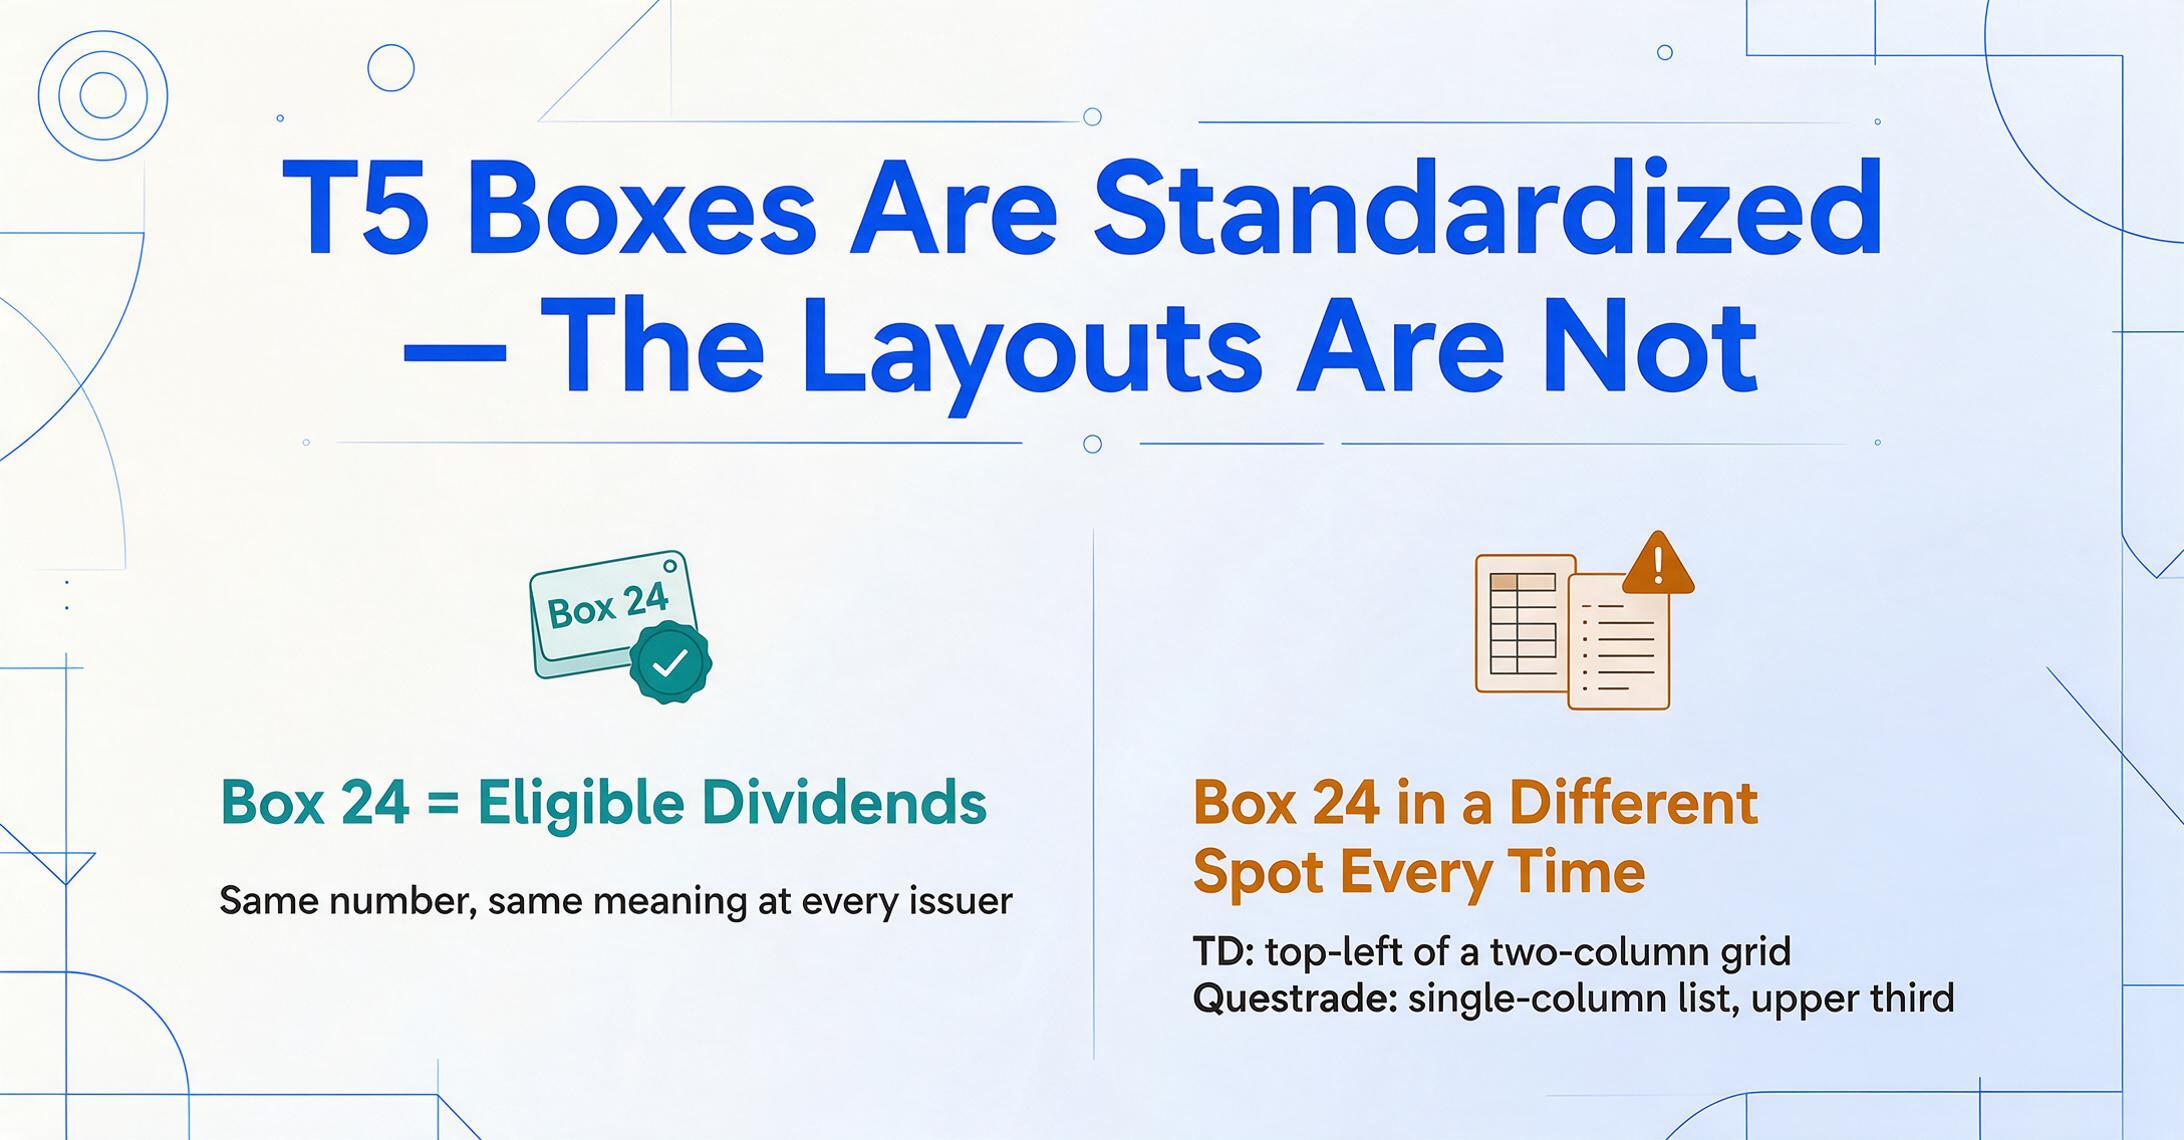
Ce que l'ARC n'a jamais normalisé, c'est l'apparence du feuillet.
Un T5 de TD Direct Investing positionne généralement le nom et l'adresse du bénéficiaire dans un bloc en haut à gauche, avec les renseignements du payeur à droite, et les valeurs des cases empilées dans une grille à deux colonnes sous un en-tête en gras « Relevé des revenus de placements ». Les dividendes apparaissent près du haut — les cases 24 et 25 dans la colonne de gauche, les cases 10 et 11 dans celle de droite. Les revenus d'intérêts (case 13) se trouvent à mi-hauteur de la colonne de gauche.
Un PDF T5 de Questrade utilise une disposition complètement différente. Le nom du bénéficiaire est centré en haut de la page. Les valeurs des cases sont organisées en liste à une seule colonne — pas en grille — avec chaque numéro de case en gras suivi de son montant en dollars sur la même ligne. La case 24 apparaît quelque part dans le tiers supérieur. La case 13 se trouve près du bas. Si le compte Questrade détient des FNB ou des fonds communs qui ont versé des dividendes étrangers, les cases 15 (revenus étrangers) et 16 (impôt étranger payé) sont insérées entre les cases de dividendes nationaux — une position que la mise en page de TD n'utilise pas.
Un T5 de la Banque Scotia déplace le titre à une autre position — intégrant souvent le logo et l'adresse de l'institution dans la bande supérieure, repoussant la grille des cases plus bas, modifiant le schéma de balayage visuel que vos yeux ont appris sur le feuillet TD cinq minutes plus tôt.
Les données sont identiques dans tous les sens utiles. La case 13 reste la case 13. Mais la mise en page visuelle change à chaque fois que vous changez d'institution. Votre cerveau doit réapprendre où se trouve chaque case sur chaque PDF — et si vous traitez les feuillets en séquence, en ouvrant celui de TD, puis de Questrade, puis de Scotia, puis de RBC, puis de Wealthsimple, puis de BMO, chaque changement de mise en page réinitialise votre schéma de recherche visuelle. Une tâche qui prend 30 secondes par feuillet lorsque vous savez exactement où se trouve chaque case dans une mise en page familière en prend 90 lorsque vous balayez une disposition inconnue pour trouver la case 11 (montant imposable des dividendes autres que des dividendes déterminés) que le PDF précédent plaçait dans une colonne de grille et que ce PDF place dans une liste verticale.
Multipliez cela par douze feuillets. La différence entre 30 secondes et 90 secondes sur douze T5 représente douze minutes — mais cela suppose que vous ne lisez jamais mal un numéro de case, que vous ne revérifiez jamais un montant parce que la police du PDF faisait ressembler un « 3 » à un « 8 », que vous ne remontez jamais en haut pour confirmer à quel compte appartient ce feuillet parce que le numéro de compte est imprimé en caractères de 7 points dans le pied de page. En pratique, un investisseur canadien ayant des comptes dans six institutions et douze feuillets T5 consacre environ quatre-vingt-dix minutes à la seule saisie de données — et c'est le meilleur des cas, avant de tenir compte des feuillets T3 qui arrivent fin mars et relancent le processus.
Le piège de la classification des cases qui change votre facture d'impôt
Le coût de la saisie manuelle des T5 ne se limite pas au temps passé à taper. C'est du temps passé à corriger.
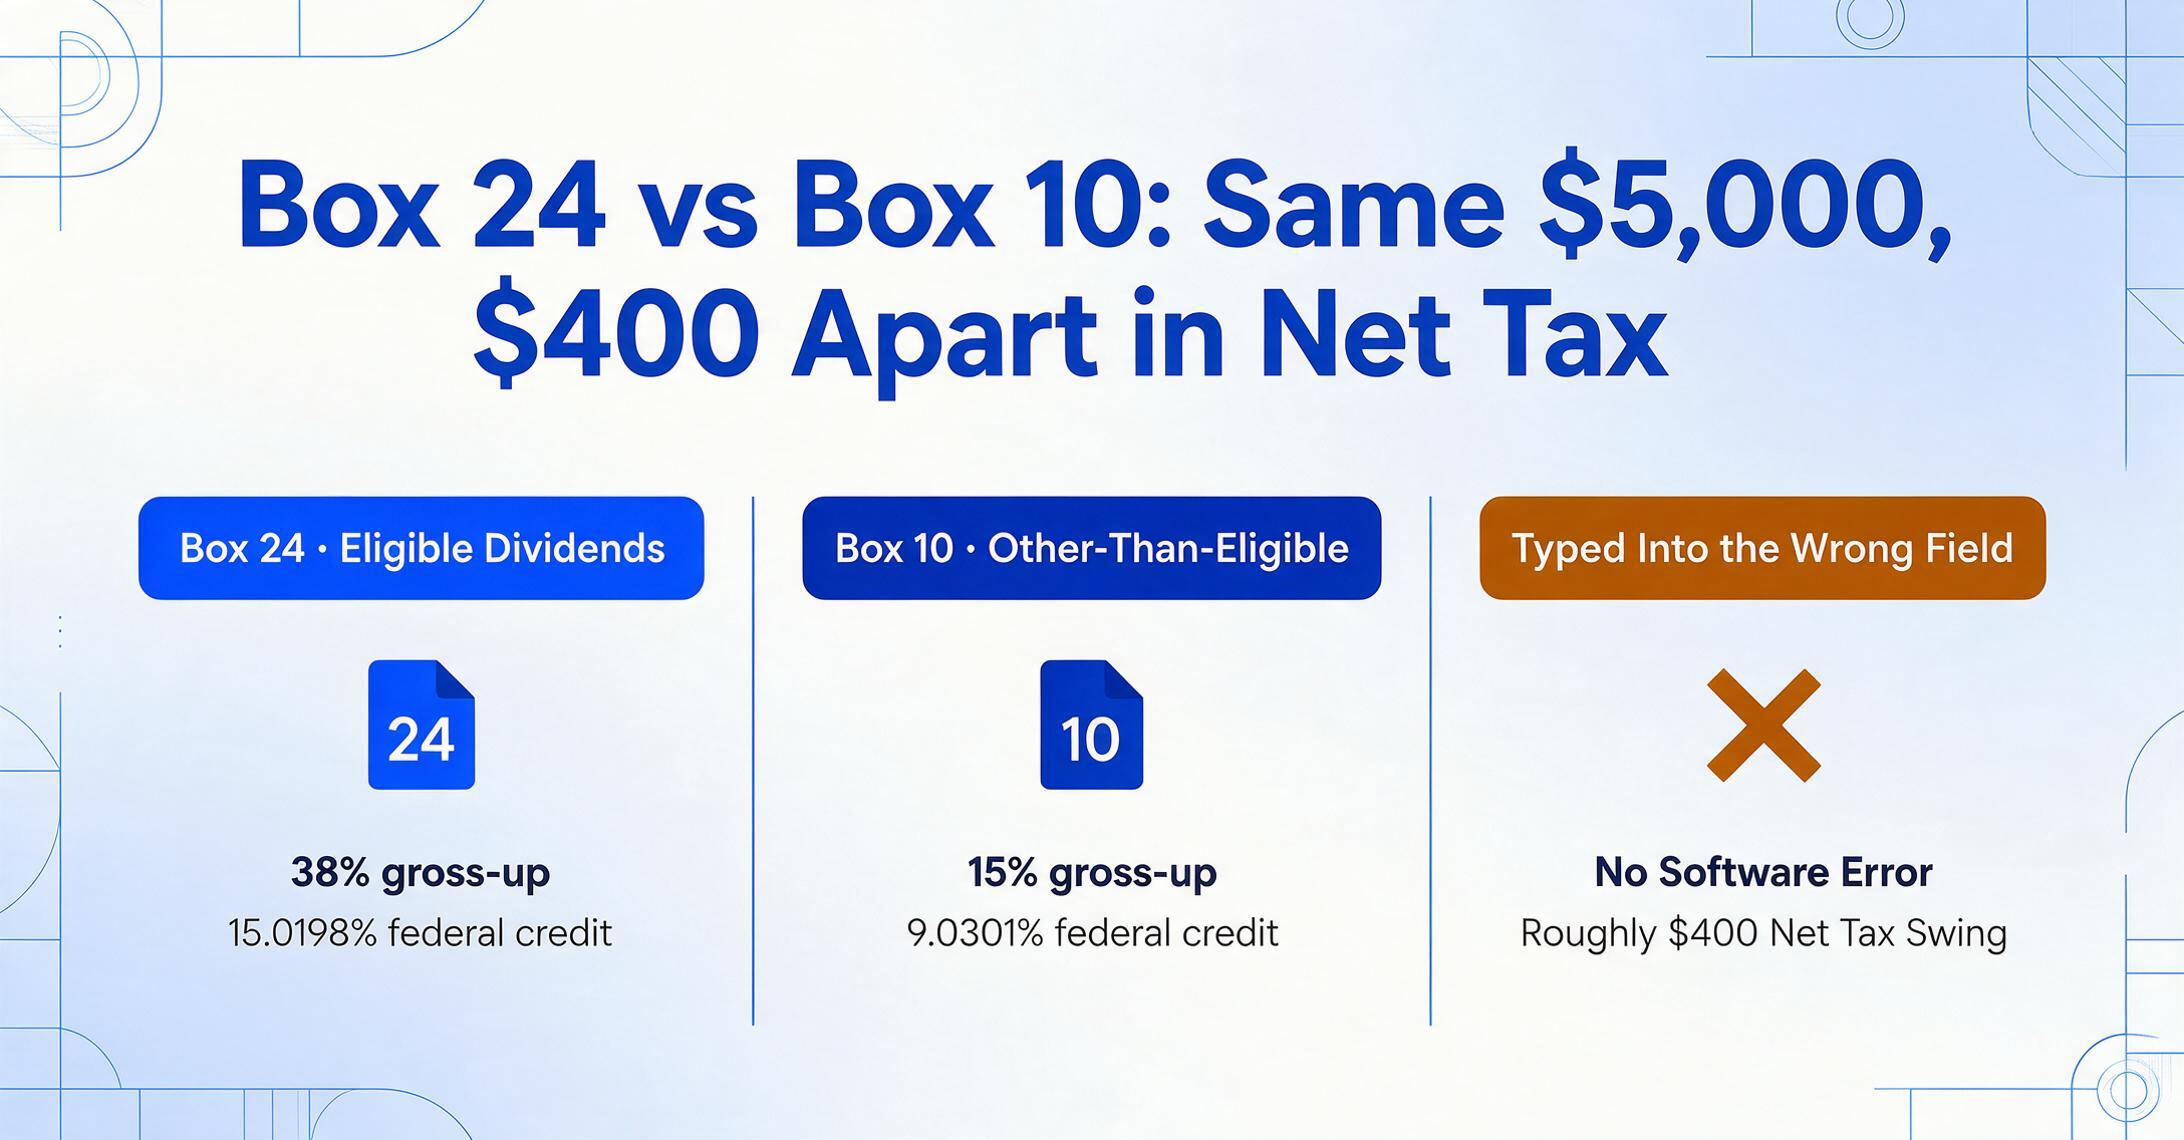
Le T5 divise les dividendes en deux catégories fiscales avec deux traitements différents : les dividendes déterminés (cases 24 à 26) et les dividendes autres que des dividendes déterminés (cases 10 à 12). Les dividendes déterminés proviennent de sociétés publiques canadiennes qui ont payé l'impôt sur les sociétés au taux général. Ils bénéficient d'une majoration de 38 % — le montant de la case 24 est multiplié par 1,38 et le résultat va dans la case 25 — et génèrent un crédit d'impôt fédéral pour dividendes de 15,0198 % du montant majoré (case 26). Les dividendes autres que des dividendes déterminés proviennent de SPCC (sociétés privées sous contrôle canadien) qui ont payé au taux des petites entreprises. Ils bénéficient d'une majoration de 15 % et d'un crédit fédéral de 9,0301 %.
Pour un investisseur canadien dans la tranche fédérale de 33 % avec 5 000 $ de dividendes déterminés par rapport à 5 000 $ de dividendes autres que des dividendes déterminés, l'impôt net à payer diffère d'environ 400 $ — non pas parce que les montants de dividendes avant impôt sont différents, mais parce que les mécanismes de majoration et de crédit fonctionnent différemment. Se tromper de classification — saisir un montant de la case 24 dans le champ de la case 10 de votre logiciel d'impôt — ne produit aucun message d'erreur dans TurboTax ou Wealthsimple Tax. Les deux champs acceptent des montants en dollars positifs. Les deux figurent sur le même feuillet T5. Le logiciel n'a aucun moyen de savoir d'où provient le numéro. Il accepte la saisie et applique le mauvais taux de majoration, produisant un calcul de crédit d'impôt pour dividendes erroné.
Le Programme de contre-vérification de l'ARC détecte l'écart — mais pas au niveau du numéro de case. L'ARC compare le total des revenus de dividendes que vous avez déclaré au total déclaré par l'institution. Si vous avez saisi 5 000 $ dans la case 10 au lieu de la case 24, le total des revenus de dividendes sur votre déclaration T1 peut tout de même correspondre — le montant en dollars est le même — mais le calcul de l'impôt est erroné. Le Programme de contre-vérification ne détecte pas ce type d'erreur de classification. Elle apparaît soit si un réviseur de l'ARC remarque l'anomalie lors d'un examen plus large, soit elle ne fait jamais surface — ce qui signifie que vous avez payé des centaines de dollars d'impôt en trop et que vous ne recevrez jamais de remboursement à moins de produire une demande de redressement T1 (formulaire T1-ADJ).
Ce n'est pas un cas limite hypothétique. Un seul feuillet T5 d'un courtier peut contenir les deux types de dividendes — des dividendes déterminés provenant d'actions de banques canadiennes (Banque Royale, TD, Banque Scotia) et des dividendes autres que des dividendes déterminés provenant de FPI ou de fiducies de revenu détenues dans le même compte. Un T5 de RBC Direct Investing avec quatre positions versant des dividendes — deux déterminés, deux non déterminés — déclare les quatre distributions sur le même feuillet, avec les montants déterminés dans les cases 24/25 et les montants non déterminés dans les cases 10/11. L'investisseur doit recouper chaque numéro de case avec les libellés des champs du logiciel d'impôt, champ par champ, pour chaque feuillet. À douze feuillets, sur deux types de revenus de dividendes, cela représente vingt-quatre points de transcription où une erreur de classification est possible et où aucun contrôle automatisé ne la détectera.
Impôt étranger payé : le crédit que vous perdez sans savoir qu'il manque
Les cases 15 et 16 du feuillet T5 déclarent les revenus de placement étrangers et l'impôt étranger retenu sur ces revenus. Si vous détenez des FNB cotés aux États-Unis, des actions américaines versant des dividendes ou des fonds communs de placement internationaux dans un compte non enregistré — comme c'est le cas pour de nombreux investisseurs canadiens, notamment ceux qui utilisent Questrade ou Scotia iTRADE pour négocier en dollars américains — ces cases contiennent des montants chaque année. Pour un portefeuille de 50 000 $ en actions américaines rapportant 2 %, les dividendes étrangers annuels s'élèvent à environ 1 000 $ et l'impôt étranger retenu (généralement 15 % en vertu du traité fiscal Canada-États-Unis) est d'environ 150 $.
Les 1 000 $ de la case 15 doivent être déclarés comme revenus étrangers dans votre déclaration T1 — l'ARC impose les dividendes étrangers comme revenu ordinaire à votre taux marginal complet, sans majoration ni crédit d'impôt pour dividendes. Les 150 $ de la case 16 correspondent à l'impôt étranger que vous avez déjà payé à l'IRS. Vous pouvez le récupérer — mais seulement si vous le demandez au moyen du formulaire T2209 (Crédit fédéral pour impôt étranger). Le formulaire demande les impôts étrangers payés et calcule un crédit non remboursable contre votre impôt canadien à payer. Vous ne recevez pas de feuillet distinct pour cela — la case 16 est le seul document.
Voici ce qui se passe en pratique pendant la saison des T5 : l'investisseur ouvre un PDF T5 de Questrade, voit la case 15 (1 000 $ de revenus étrangers) et la case 16 (150 $ d'impôt étranger payé), saisit la case 15 dans le champ « Revenus étrangers de source non commerciale » de Wealthsimple Tax, puis passe au feuillet suivant. La case 16 — l'impôt étranger payé — se trouve sur le même PDF, souvent directement sous la case 15 dans une police presque identique. Il est facile de saisir la case 15 et de sauter la case 16, surtout après avoir traité cinq feuillets précédents sans aucun revenu étranger. Wealthsimple Tax ne vous avertira pas que vous avez déclaré des revenus étrangers sans demander le crédit correspondant. La déclaration se termine et NETFILE transmet avec succès. Le crédit d'impôt étranger de 150 $ est tout simplement perdu — ni remboursé, ni reporté, ni récupérable sans produire une demande de redressement T1.
Oublier la case 16 sur quatre feuillets T5 avec des avoirs étrangers signifie renoncer à 150 $ à 600 $ de crédits d'impôt étrangers que vous avez déjà payés. Ce n'est pas un scénario de lettre de contre-vérification de l'ARC — l'ARC ne vous pénalise pas pour avoir omis de demander un crédit auquel vous aviez droit. C'est une perte silencieuse. Le Programme de contre-vérification cherche les revenus non déclarés, pas les crédits non demandés. Et cela se reproduit chaque année où vous commettez la même erreur de transcription.
La promesse de Préremplir ma déclaration (AFR) et ses lacunes concrètes
Le service Préremplir ma déclaration (AFR) de l'ARC — offert par tous les principaux logiciels d'impôt canadiens, y compris TurboTax, Wealthsimple Tax, UFile et H&R Block — résout précisément ce problème en théorie. L'AFR extrait les données des feuillets T directement de Mon dossier de l'ARC vers votre logiciel d'impôt, remplissant automatiquement chaque numéro de case. Aucune saisie manuelle. Aucune recherche de la case 16 dans un PDF de Questrade. L'ARC détient déjà les données provenant du dépôt électronique de l'institution — et l'AFR les transmet à votre déclaration.
En pratique, l'AFR présente trois lacunes structurelles qui le rendent insuffisant comme seule source de données pour la déclaration des feuillets T5. Aucune d'elles n'est un bug — elles sont inhérentes au processus de production des déclarations.
Premièrement : le calendrier. Les institutions financières ont jusqu'à la fin février pour émettre les feuillets T5 aux bénéficiaires — mais elles peuvent produire leurs déclarations à l'ARC selon un calendrier différent. L'ARC doit ensuite recevoir, valider et traiter ces déclarations avant que les données apparaissent dans Mon dossier pour la récupération par l'AFR. Les données T5 apparaissent généralement dans Mon dossier 1 à 2 semaines après le dépôt de l'institution, mais si une institution dépose le 28 février, les données pourraient ne pas être disponibles pour l'AFR avant la mi-mars — bien après que de nombreux Canadiens aient déjà produit leur déclaration. Une mise à jour des systèmes de l'ARC en janvier 2025 a introduit un nouveau processus de validation pour les téléversements de feuillets fiscaux qui a causé des retards connus pour certains émetteurs, les feuillets étant visibles sur le portail de l'institution mais absents de Mon dossier de l'ARC pendant des semaines.
Deuxièmement : la couverture. L'AFR ne peut importer que les feuillets que l'ARC a reçus et traités. Si une institution omet de téléverser un T5, ou le téléverse avec une erreur causant un délai de traitement, ce feuillet n'apparaîtra jamais dans l'AFR. L'ARC déclare explicitement que les contribuables sont responsables de déclarer tous les revenus, que le feuillet apparaisse ou non dans Mon dossier. Un fil Reddit sur r/PersonalFinanceCanada de mars 2025 illustre la frustration : la réponse de l'ARC aux plaintes concernant des feuillets manquants était essentiellement « utilisez le feuillet papier que votre institution vous a envoyé ». L'AFR est une couche de commodité — ce n'est pas une source de données faisant autorité.
Troisièmement : la vérification. Même lorsque l'AFR importe avec succès toutes les données T5, le contribuable doit encore vérifier chaque montant par rapport aux feuillets physiques ou PDF. L'AFR importe des nombres dans des champs — il ne montre pas de quel feuillet ils proviennent, ne souligne pas les écarts entre ce que l'institution a déclaré à l'ARC et ce que l'institution vous a envoyé, et ne détecte pas la situation signalée sur r/CanadianInvestor où les feuillets fiscaux de TD regroupent plusieurs titres dans un seul T3/T5 tandis que Mon dossier de l'ARC répertorie chaque titre individuellement — créant un problème de rapprochement entre les montants importés par l'AFR et le feuillet réel.
L'AFR réduit la charge de saisie des données. Il ne l'élimine pas. L'étape de vérification — ouvrir chaque PDF, confirmer chaque numéro de case, recouper les montants regroupés — est la même tâche cognitive que la saisie manuelle, moins la frappe. Vous restez devant douze PDF, passant de TD à Questrade à Scotia, faisant correspondre les numéros de case aux champs du logiciel d'impôt, vous demandant si les 1 247,68 $ de la case 16 du feuillet RBC ont réellement abouti dans le formulaire T2209.
Où passe le temps : feuillet T5 par feuillet T5, de février à avril
Quantifions la saison de production des déclarations pour un investisseur canadien typique qui gère ses propres impôts : des comptes non enregistrés auprès de six institutions — TD Direct Investing, Questrade, Wealthsimple, Scotia iTRADE, RBC Direct Investing et BMO InvestorLine — plus un compte d'épargne à intérêt élevé chez Tangerine qui a émis un feuillet T5 pour 340 $ d'intérêts. De douze à quinze feuillets T5 arrivent entre la mi-février et la fin mars, livrés par six portails en ligne différents, deux systèmes de notification par courriel distincts et une enveloppe papier.
La simple étape de récupération des feuillets — se connecter à six portails, naviguer jusqu'à la section des documents fiscaux de chaque institution (qui n'est jamais dans la même position de menu d'une plateforme à l'autre), télécharger douze PDF — prend vingt minutes avant même de commencer la saisie des données. Puis la transcription proprement dite : de 60 à 80 chiffres de cases individuels, tapés dans le logiciel d'impôt au cours d'un après-midi. Le coût du changement cognitif — votre cerveau qui réinitialise ses schémas de recherche visuelle chaque fois que vous passez d'une mise en page d'institution à une autre — ajoute environ 40 % de temps supplémentaire par rapport à la vitesse de frappe brute. Si la transcription directe d'une mise en page de feuillet T5 familière prend 30 secondes par feuillet, douze feuillets répartis sur six mises en page non familières prennent environ une heure et demie de concentration ininterrompue. En pratique, entrecoupée par la vérification des courriels, la préparation d'un café et le moment où vous réalisez que le feuillet T5 de Scotia affiche un chiffre à la case 15 que vous n'aviez pas vu sur le feuillet de TD et que vous devez recouper pour vérifier si vous avez saisi la case 15 correctement sur tous les feuillets précédents — deux heures est un chiffre réaliste pour la seule séance de saisie des données.
Puis le 31 mars arrive et les feuillets T3 commencent à apparaître. Les revenus de fiducie — provenant de FNB, de FPI et de fonds communs de placement détenus dans des comptes non enregistrés — sont déclarés sur des feuillets T3 (État de la répartition et de la désignation du revenu de fiducie), et non sur des feuillets T5. Les T3 ont une date limite de production différente (fin mars, et non fin février) et une structure de cases différente avec plus de cinquante numéros de cases possibles. Un portefeuille détenant des FNB auprès de trois courtiers génère de trois à six feuillets T3 supplémentaires qui relancent le cycle de récupération-transcription-vérification, souvent dans la même séance de production où vous pensiez avoir terminé. La saison des T5 s'étend en réalité de février à la mi-avril — la date limite de production des déclarations de revenus des particuliers du 30 avril — avec une accalmie au début de mars et une deuxième vague de feuillets à la fin de mars.
Rien de tout cela n'est catastrophique. Une séance de saisie de deux heures plus une passe de vérification d'une heure plus la connexion à une demi-douzaine de portails ne constituent pas une crise. C'est un impôt récurrent sur l'attention qui s'accumule chaque année sans aucune amélioration du processus. L'ARC reçoit les mêmes données par voie électronique. Les institutions génèrent les PDF à partir de bases de données. Le logiciel d'impôt sait où chaque chiffre doit aller. Mais à la frontière entre le PDF et le logiciel, une personne ouvre un fichier et commence à taper — la même personne, la même tâche, le même week-end de février, chaque année.
Les fichiers sont traités en toute sécurité et ne sont pas conservés.
Comment les heures reviennent
Les données ont toujours été là — case 10, case 13, case 16, case 24 — saisies dans des bases de données par les institutions qui ont généré les PDF, transmises par voie électronique à l'ARC, attendant d'être transcrites manuellement par l'investisseur. Le problème était l'étape de lecture : le PDF est un format visuel optimisé pour l'œil humain, et votre logiciel d'impôt parle en données structurées. Le pont entre les deux était une personne avec un clavier.
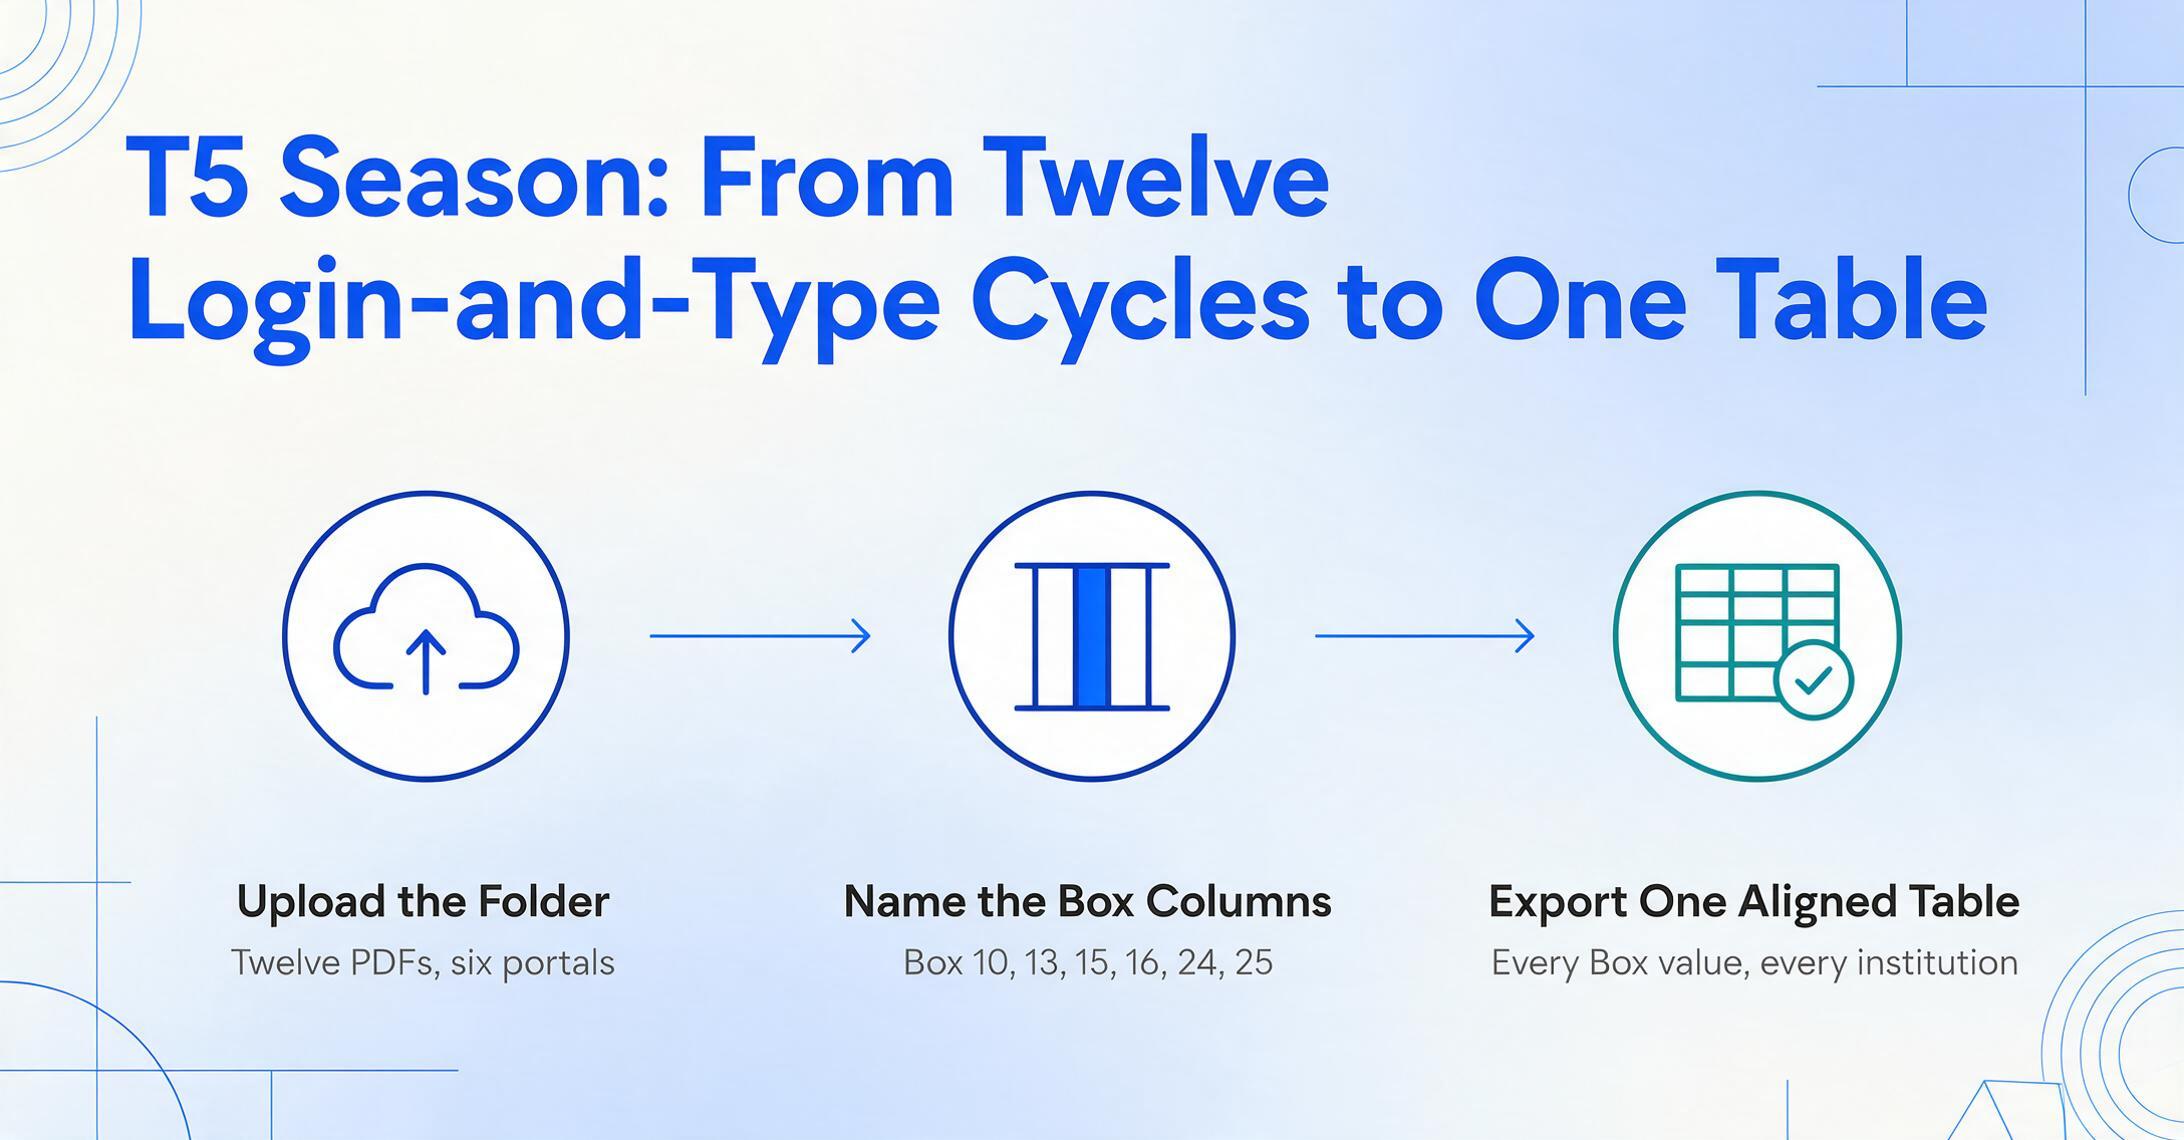
Combler cette lacune avec l'extraction de documents par IA transforme le flux de travail de la saison des T5, passant de « douze cycles distincts de connexion et de saisie » à un processus unique : téléversez le dossier de PDF, définissez six à dix noms de colonnes correspondant aux numéros de case dont vous avez besoin (case 10, case 11, case 13, case 15, case 16, case 24, case 25, case 18, case 26, case 12), et exportez une feuille de calcul où chaque valeur de case de chaque institution est alignée dans un tableau unique. La sortie vous indique, en un coup d'œil, le total des dividendes déterminés de toutes les institutions, le total de l'impôt étranger payé, le total des revenus d'intérêts — exactement les chiffres consolidés dont votre logiciel d'impôt a besoin.
Pour le flux de travail d'extraction étape par étape avec le mappage détaillé des cases, consultez le guide d'extraction T5 qui détaille la configuration des colonnes pour chaque numéro de case T5 pertinent. Pour les investisseurs détenant dix feuillets T5 ou plus provenant de plusieurs institutions et souhaitant un fichier de sortie consolidé, l'article sur le traitement par lots des T5 couvre le flux de travail de fusion multi-institutions.
La saison des feuillets T5 n'est pas le seul rituel fiscal canadien où le clavier d'une personne comble l'écart entre les PDF générés par les institutions et les logiciels d'impôt. Le créneau de février pour les équipes de paie avec les T4 reproduit le même schéma — numéros de case ARC normalisés, mises en page PDF propres à chaque institution et échéance de production stricte — à l'échelle de l'employeur avec des enjeux financiers plus élevés. Les déclarants de TPS/TVH trimestriels se heurtent à un même problème de saisie de données avec les PDF de factures de fournisseurs et les taux de taxe propres à chaque province. Et de l'autre côté de l'Atlantique, les travailleurs autonomes britanniques qui produisent une déclaration d'impôt SA100 font face à une dynamique quasi identique de documents éparpillés — formulaires différents, organisme de réglementation différent, même goulot d'étranglement de transcription humaine. Le cadre réglementaire change avec la frontière. L'heure passée à taper des chiffres d'un système à l'autre, elle, ne change pas.
Les deux heures d'un week-end de production de février consacrées à la saisie des feuillets T5 ne reviennent pas comme un cadeau du Programme de contre-vérification de l'ARC qui travaillerait plus vite ou de votre courtier qui adopterait une mise en page PDF uniforme. Elles reviennent lorsque l'extraction remplace la transcription — lorsque l'outil lit le PDF pour que vous puissiez vérifier au lieu de taper, confirmer au lieu de chercher, et produire votre déclaration avec les mêmes données que l'ARC possédait déjà, saisies correctement du premier coup.
FAQ
Que se passe-t-il si j'oublie de déclarer un feuillet T5 dans ma déclaration de revenus?
Le Programme de contre-vérification de l'ARC compare automatiquement les données des feuillets T5 produites par les institutions financières à celles que vous avez déclarées dans votre déclaration T1, généralement entre septembre et décembre. Si un feuillet T5 apparaît dans le système de l'ARC mais pas dans votre déclaration, l'ARC émet un avis de nouvelle cotisation qui ajoute le revenu manquant et recalcule votre impôt à payer, plus les intérêts. Si vous avez aussi omis de déclarer 500 $ ou plus au cours d'une année antérieure (dans une fenêtre de quatre ans), la pénalité pour « omission répétée de déclarer un revenu » s'applique : 10 % au fédéral plus 10 % au provincial du montant non déclaré. Vous pouvez corriger une omission avant que l'ARC ne la détecte en produisant une demande de redressement T1 (T1-ADJ) — le faire de façon proactive peut éviter la pénalité pour omission répétée.
Que faire si je reçois un feuillet T5 révisé ou modifié après avoir déjà produit ma déclaration de revenus ?
Les feuillets T5 modifiés ne sont pas rares — les courtiers révisent parfois les dividendes ou reclassent les distributions après la date limite de production initiale. Si vous avez déjà produit votre déclaration, connectez-vous à votre dossier Mon dossier de l'ARC, comparez le feuillet révisé à ce que vous avez déclaré à l'origine, et produisez une demande de redressement T1 (T1-ADJ) via NETFILE ReFILE (si votre logiciel d'impôt le permet et que vous avez produit par voie électronique) ou en envoyant par la poste un formulaire T1-ADJ papier. Si la révision augmente votre impôt à payer, produire la demande de redressement avant que l'ARC n'émette une nouvelle cotisation évite la pénalité pour omissions répétées. Si la révision diminue votre impôt à payer, produire la demande de redressement vous permet d'obtenir un remboursement du trop-payé.
Comment savoir si un dividende est « déterminé » (case 24) ou « autre que déterminé » (case 10) sur mon feuillet T5 ?
L'institution financière qui a émis le feuillet T5 détermine la classification et la déclare dans la case appropriée — vous n'avez pas à décider. Les cases 10 à 12 correspondent aux dividendes « autres que des dividendes déterminés » (généralement provenant de SPCC qui ont payé au taux réduit des petites entreprises). Les cases 24 à 26 correspondent aux dividendes « déterminés » (provenant de sociétés ouvertes qui ont payé au taux général d'imposition des sociétés). Le feuillet lui-même vous indique dans quelle case se trouve le montant. Le problème de transcription consiste à s'assurer que le montant de la case 10 va dans le champ « autres que des dividendes déterminés » de votre logiciel d'impôt et que le montant de la case 24 va dans le champ « déterminés » — les libellés sont similaires et les champs sont adjacents dans la plupart des interfaces de logiciels d'impôt. Une seule erreur de classification sur un feuillet affecte le calcul de la majoration, le crédit d'impôt pour dividendes et le résultat fiscal net.
Puis-je demander le crédit pour impôt étranger de la case 16 sans produire le formulaire T2209 ?
Non. L'impôt étranger payé indiqué à la case 16 de votre feuillet T5 n'est pas automatiquement crédité contre votre impôt canadien. Vous devez saisir le montant sur le formulaire T2209 (Crédits fédéraux pour impôt étranger), qui calcule votre crédit d'impôt étranger non remboursable en fonction du revenu étranger (case 15) et de l'impôt étranger payé (case 16) déclarés sur l'ensemble de vos feuillets T5 et T3. Les logiciels d'impôt modernes — TurboTax, Wealthsimple Tax, UFile — intègrent le formulaire T2209 dans le processus d'entrevue, mais vous devez quand même saisir les montants des cases 15 et 16 de chaque feuillet. Si vous saisissez la case 15 (revenu étranger) sans la case 16 (impôt étranger payé), le logiciel calculera votre impôt canadien sur le revenu étranger sans appliquer le crédit auquel vous avez droit.
Dois-je me fier à la fonction Préremplir ma déclaration de l'ARC pour les données du feuillet T5 plutôt que de les saisir manuellement ?
La fonction Préremplir ma déclaration est un point de départ utile, mais elle doit être considérée comme une commodité, et non comme une source de données complète. Utilisez-la pour remplir ce qui est disponible, puis vérifiez chaque chiffre par rapport aux PDF originaux des feuillets T5 de vos institutions. Portez une attention particulière aux feuillets des courtiers qui regroupent plusieurs titres — TD et RBC sont connus pour émettre des feuillets T5/T3 combinés où les totaux déclarés à l'ARC peuvent ne pas correspondre à la ventilation par titre sur le PDF. Si un feuillet du portail de votre institution n'apparaît pas dans la fonction Préremplir ma déclaration après deux semaines suivant la date limite de production, saisissez-le manuellement à partir du PDF — l'ARC considère le feuillet papier ou PDF comme faisant autorité, et non la liste de Mon dossier.
Pourquoi les feuillets T3 arrivent-ils en mars alors que les feuillets T5 arrivent en février ?
La date limite d'émission diffère. Les feuillets T5 (intérêts, dividendes de sociétés) doivent être émis au plus tard le dernier jour de février suivant l'année civile. Les feuillets T3 (revenus de fiducies provenant de FNB, de FPI, de fonds communs de placement) ont une échéance de 90 jours après la fin d'exercice de la fiducie — généralement le 31 mars pour les fiducies dont l'exercice correspond à l'année civile. Les fiducies ont besoin de temps supplémentaire pour calculer la ventilation des types de revenus (intérêts, dividendes, gains en capital, remboursement de capital, revenus étrangers) attribués à chaque porteur de parts. Si votre portefeuille comprend des FNB ou des fonds communs de placement dans des comptes non enregistrés, votre saison de production s'étend jusqu'au début avril — prévoyez la saisie des données du feuillet T3 après la session des feuillets T5, et non dans la même séance.