Die wahren Kosten der T5-Saison für
kanadische Anleger sind nicht der CRA-Brief
Die CRA (kanadische Steuerbehörde) hat bereits jede Box-Nummer auf jeder T5-Steuerbescheinigung, die Sie für das Steuerjahr 2025 erhalten haben. Ihre Bank, Ihr Broker, Ihre Kreditgenossenschaft – alle haben die Daten elektronisch übermittelt, wie es die T5-Meldebestimmungen (RC4157) vorschreiben, bis Ende Februar. Das Abgleichprogramm der CRA – das automatisierte System, das die Meldungen der Institutionen mit dem abgleicht, was Sie in Ihrer T1-Steuererklärung angeben – wird jede Abweichung bis September kennzeichnen. Wenn Sie eine Bescheinigung ganz übersehen, beträgt die Strafe gemäß § 163(1) des Einkommensteuergesetzes 10 % des nicht gemeldeten Einkommens (bundesweit), zuzüglich weiterer 10 % auf Provinzebene. Und wenn es sich um Ihre zweite Auslassung von 500 $ oder mehr innerhalb von vier Jahren handelt, erhöht sich die Strafe auf den niedrigeren Betrag von 10 % des nicht gemeldeten Betrags oder 50 % der zusätzlichen Steuer. Eine einzige vergessene T5-Steuerbescheinigung mit 900 $ Zinserträgen von einem Hochzins-Sparkonto bei Tangerine – eine Bescheinigung, die Ende Februar per Post eintraf, als Sie bereits eingereicht hatten – löst eine kombinierte Strafe von 180 $ (Bund und Provinz) plus Zinsen auf die geschuldete Steuer aus. Aber das sind nicht die wahren Kosten der T5-Saison. Die wahren Kosten entstehen zwischen dem Moment, in dem Sie sich bei TD Direct Investing anmelden, um Ihre erste T5-PDF herunterzuladen, und dem Moment, in dem Sie sechs Wochen später in TurboTax auf „NETFILE“ klicken – und das ist fast nie eine CRA-Strafe. Es sind die Stunden, die sich vervielfachen, bevor der Brief überhaupt eintrifft, Bescheinigung für Bescheinigung, Box für Box, über ein Einreichungsfenster, das sich schließt, während Sie noch nach Box 16 in einer Questrade-PDF suchen, die sie an einer anderen Position platziert als die RBC-PDF, die Sie vor zehn Minuten fertiggestellt haben.
Die wichtigsten Erkenntnisse
- Sechs verschiedene Broker senden Ihnen T5-Steuerbescheinigungen in sechs verschiedenen PDF-Layouts, und Ihr Gehirn muss bei jeder Datei sein visuelles Suchmuster zurücksetzen – Übertragungsfehler sind ein strukturelles Problem, kein Zeichen von Nachlässigkeit.
- Das Abgleichprogramm der CRA vergleicht das gesamte Dividendeneinkommen, prüft aber nie, aus welcher Box ein Wert stammt. So wird eine in Box 10 eingegebene Dividende aus Box 24 stillschweigend akzeptiert, während Sie jedes Jahr Hunderte an Steuern zu viel zahlen.
- Ihre Rolle in dieser Steuersaison ist nicht die einer Datenerfassungskraft – extrahieren Sie jeden Box-Wert aus den PDFs und werden Sie zum Prüfer, der vorausgefüllte Werte bestätigt, anstatt sie in ein Sicherheitsnetz zu übertragen, das nie dafür ausgelegt war, die Klassifizierungsfehler abzufangen, die Sie am wahrscheinlichsten machen.
Sechs Broker, sechs Layouts, ein Formular
Eine T5-Steuerbescheinigung – offiziell die „Statement of Investment Income“ – ist eines der einfachsten Dokumente, die die CRA (kanadische Steuerbehörde) verwaltet. Sie hat weniger als dreißig Box-Nummern, die jeweils einen einzelnen Dollarbetrag enthalten. Box 13 ist Zinsertrag aus kanadischen Quellen. Box 10 ist der tatsächliche Betrag der nicht anrechenbaren Dividenden. Box 24 ist der tatsächliche Betrag der anrechenbaren Dividenden. Jedes Finanzinstitut in Kanada verwendet dieselbe Box-Nummerierung: Eine T5 von TD Direct Investing und eine T5 von Wealthsimple melden anrechenbare Dividenden beide in Box 24. Es gibt keine Unklarheit darüber, was wohin gehört. Die CRA hat diese Ebene vor Jahrzehnten standardisiert.
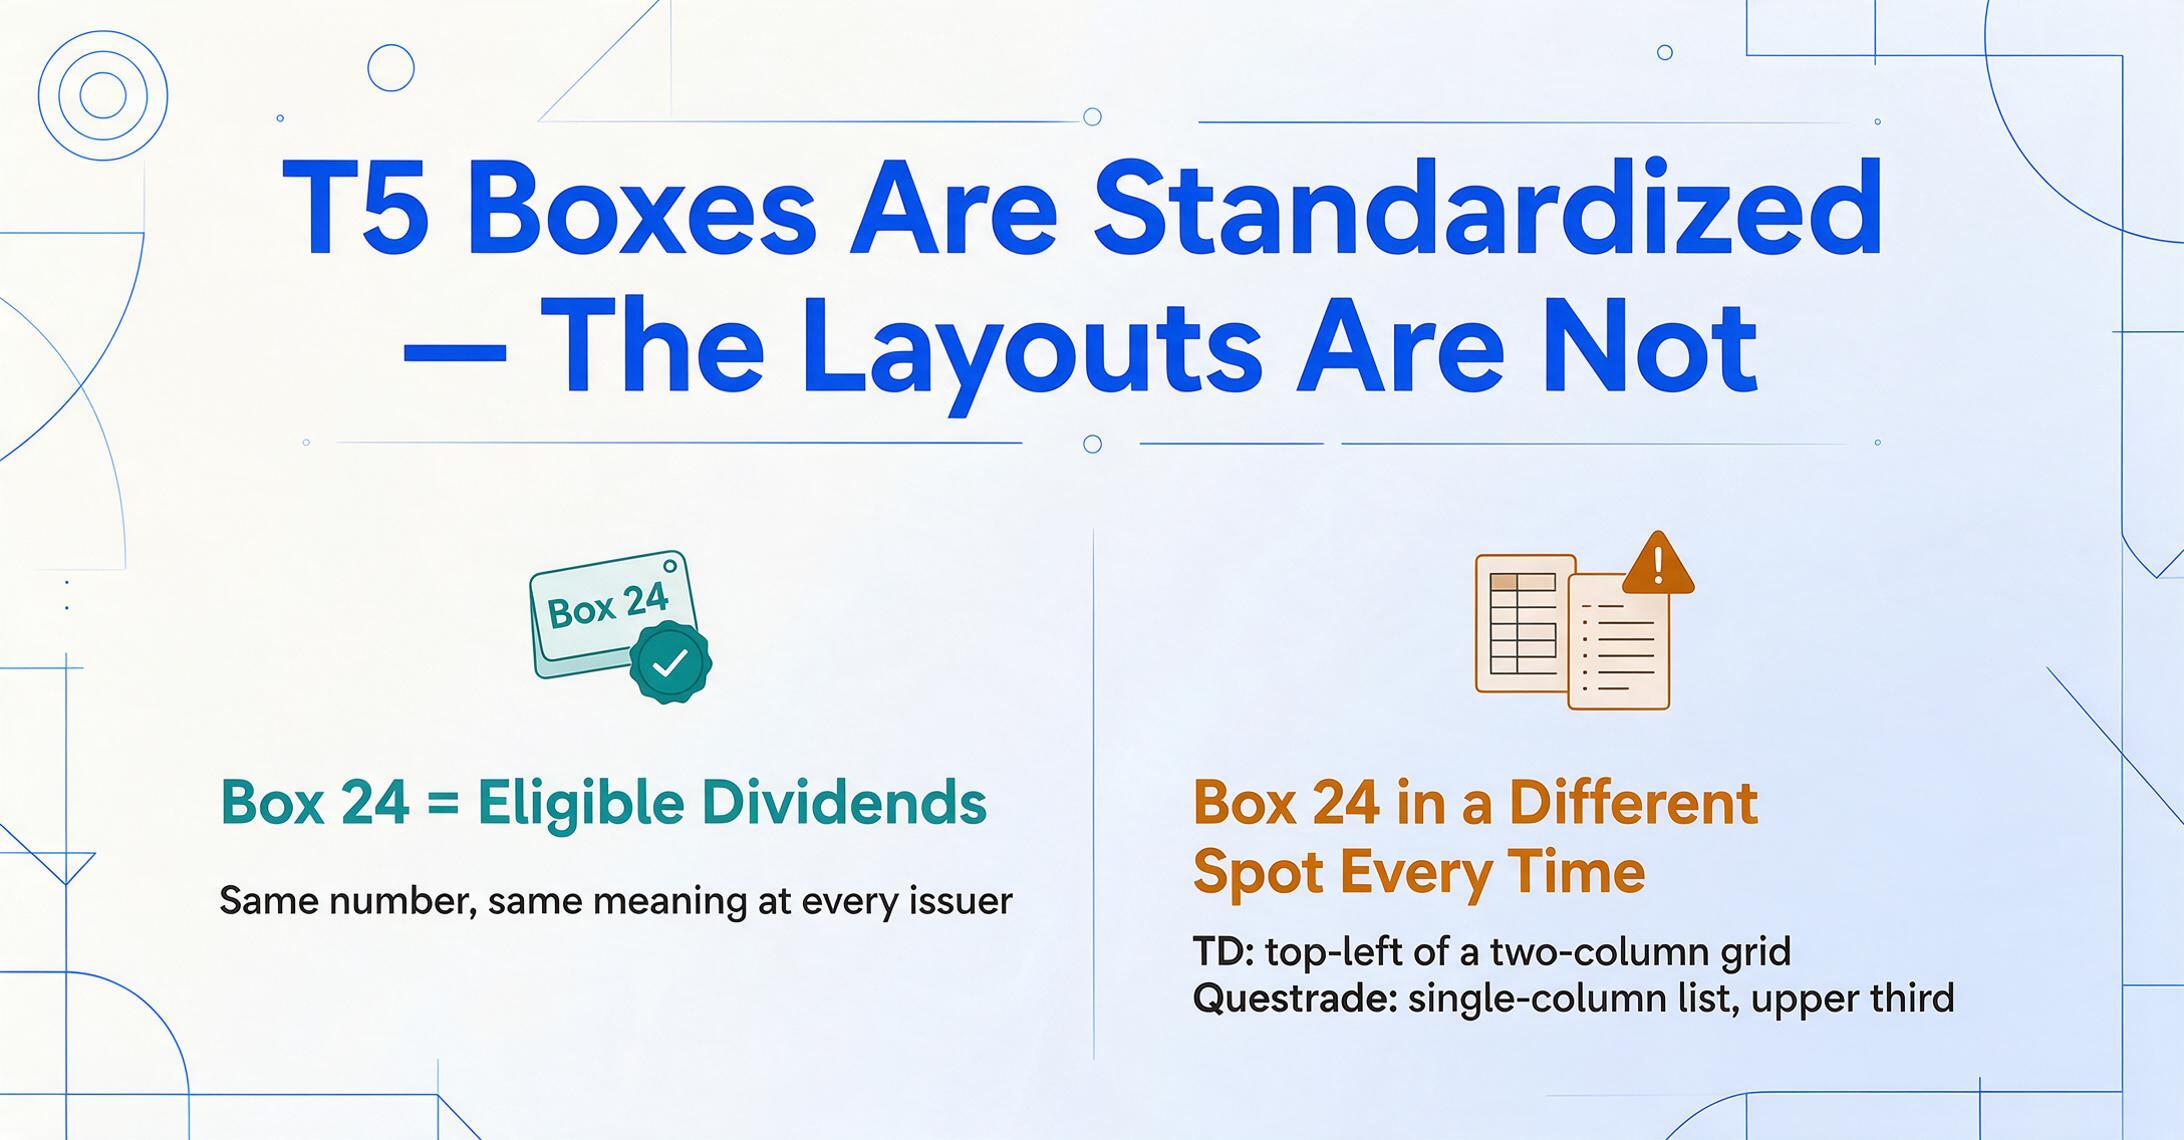
Was die CRA nie standardisiert hat, ist das Aussehen der Bescheinigung.
Eine TD Direct Investing T5 positioniert Name und Adresse des Empfängers typischerweise in einem Block oben links, mit den Informationen des Zahlers rechts und den Box-Werten in einem zweispaltigen Raster unter einer fetten Überschrift „Statement of Investment Income“. Dividenden erscheinen in der Nähe des oberen Bereichs – Box 24 und Box 25 in der linken Spalte, Box 10 und Box 11 in der rechten. Zinserträge (Box 13) befinden sich auf halber Höhe der linken Spalte.
Eine Questrade-T5-PDF verwendet eine völlig andere Anordnung. Der Empfängername steht zentriert oben auf der Seite. Die Box-Werte sind in einer einspaltigen Liste organisiert – nicht in einem Raster – wobei jede Box-Nummer fett gedruckt ist, gefolgt von ihrem Dollarbetrag in derselben Zeile. Box 24 erscheint irgendwo im oberen Drittel. Box 13 befindet sich irgendwo in der Nähe des unteren Bereichs. Wenn das Questrade-Konto ETFs oder Investmentfonds hält, die ausländische Dividenden gezahlt haben, werden Box 15 (ausländisches Einkommen) und Box 16 (gezahlte ausländische Steuern) zwischen den inländischen Dividenden-Boxen eingefügt – eine Position, die das TD-Layout nicht verwendet.
Eine Scotiabank-T5 verschiebt den Titel wiederum an eine andere Position – oft mit dem Firmenlogo und der Adresse des Instituts im oberen Band, wodurch das Box-Raster nach unten gedrückt wird und sich das visuelle Scanmuster ändert, das Ihre Augen fünf Minuten zuvor auf der TD-Bescheinigung gelernt haben.
Die Daten sind in jeder relevanten Hinsicht identisch. Box 13 ist immer noch Box 13. Aber das visuelle Layout ändert sich jedes Mal, wenn Sie das Institut wechseln. Ihr Gehirn muss neu lernen, wo jede Box auf jeder PDF sitzt – und wenn Sie Bescheinigungen nacheinander verarbeiten, zuerst TD öffnen, dann Questrade, dann Scotia, dann RBC, dann Wealthsimple, dann BMO, setzt jede Layoutänderung Ihr visuelles Suchmuster zurück. Eine Aufgabe, die 30 Sekunden pro Bescheinigung dauert, wenn Sie genau wissen, wo jede Box in einem vertrauten Layout ist, dauert 90 Sekunden, wenn Sie ein ungewohntes Arrangement nach Box 11 (steuerpflichtiger Betrag der nicht anrechenbaren Dividenden) durchsuchen, die die vorherige PDF in einer Rasterspalte und diese PDF in einer vertikalen Liste platziert hat.
Multiplizieren Sie das mit zwölf Bescheinigungen. Der Unterschied zwischen 30 Sekunden und 90 Sekunden über zwölf T5s hinweg sind zwölf Minuten – aber das setzt voraus, dass Sie nie eine Box-Nummer falsch lesen, nie einen Betrag doppelt prüfen, weil die Schriftart der PDF eine „3“ wie eine „8“ aussehen ließ, nie nach oben scrollen, um zu bestätigen, zu welchem Konto diese Bescheinigung gehört, weil die Kontonummer in 7-Punkt-Schrift in der Fußzeile gedruckt ist. In der Praxis verbringt ein kanadischer Investor mit Konten bei sechs Instituten und zwölf T5-Bescheinigungen ungefähr neunzig Minuten allein mit der Dateneingabe – und das ist der beste Fall, bevor die T3-Steuerbescheinigungen, die Ende März eintreffen, den Prozess neu starten.
Die Box-Klassifizierungsfalle, die Ihre Steuerrechnung verändert
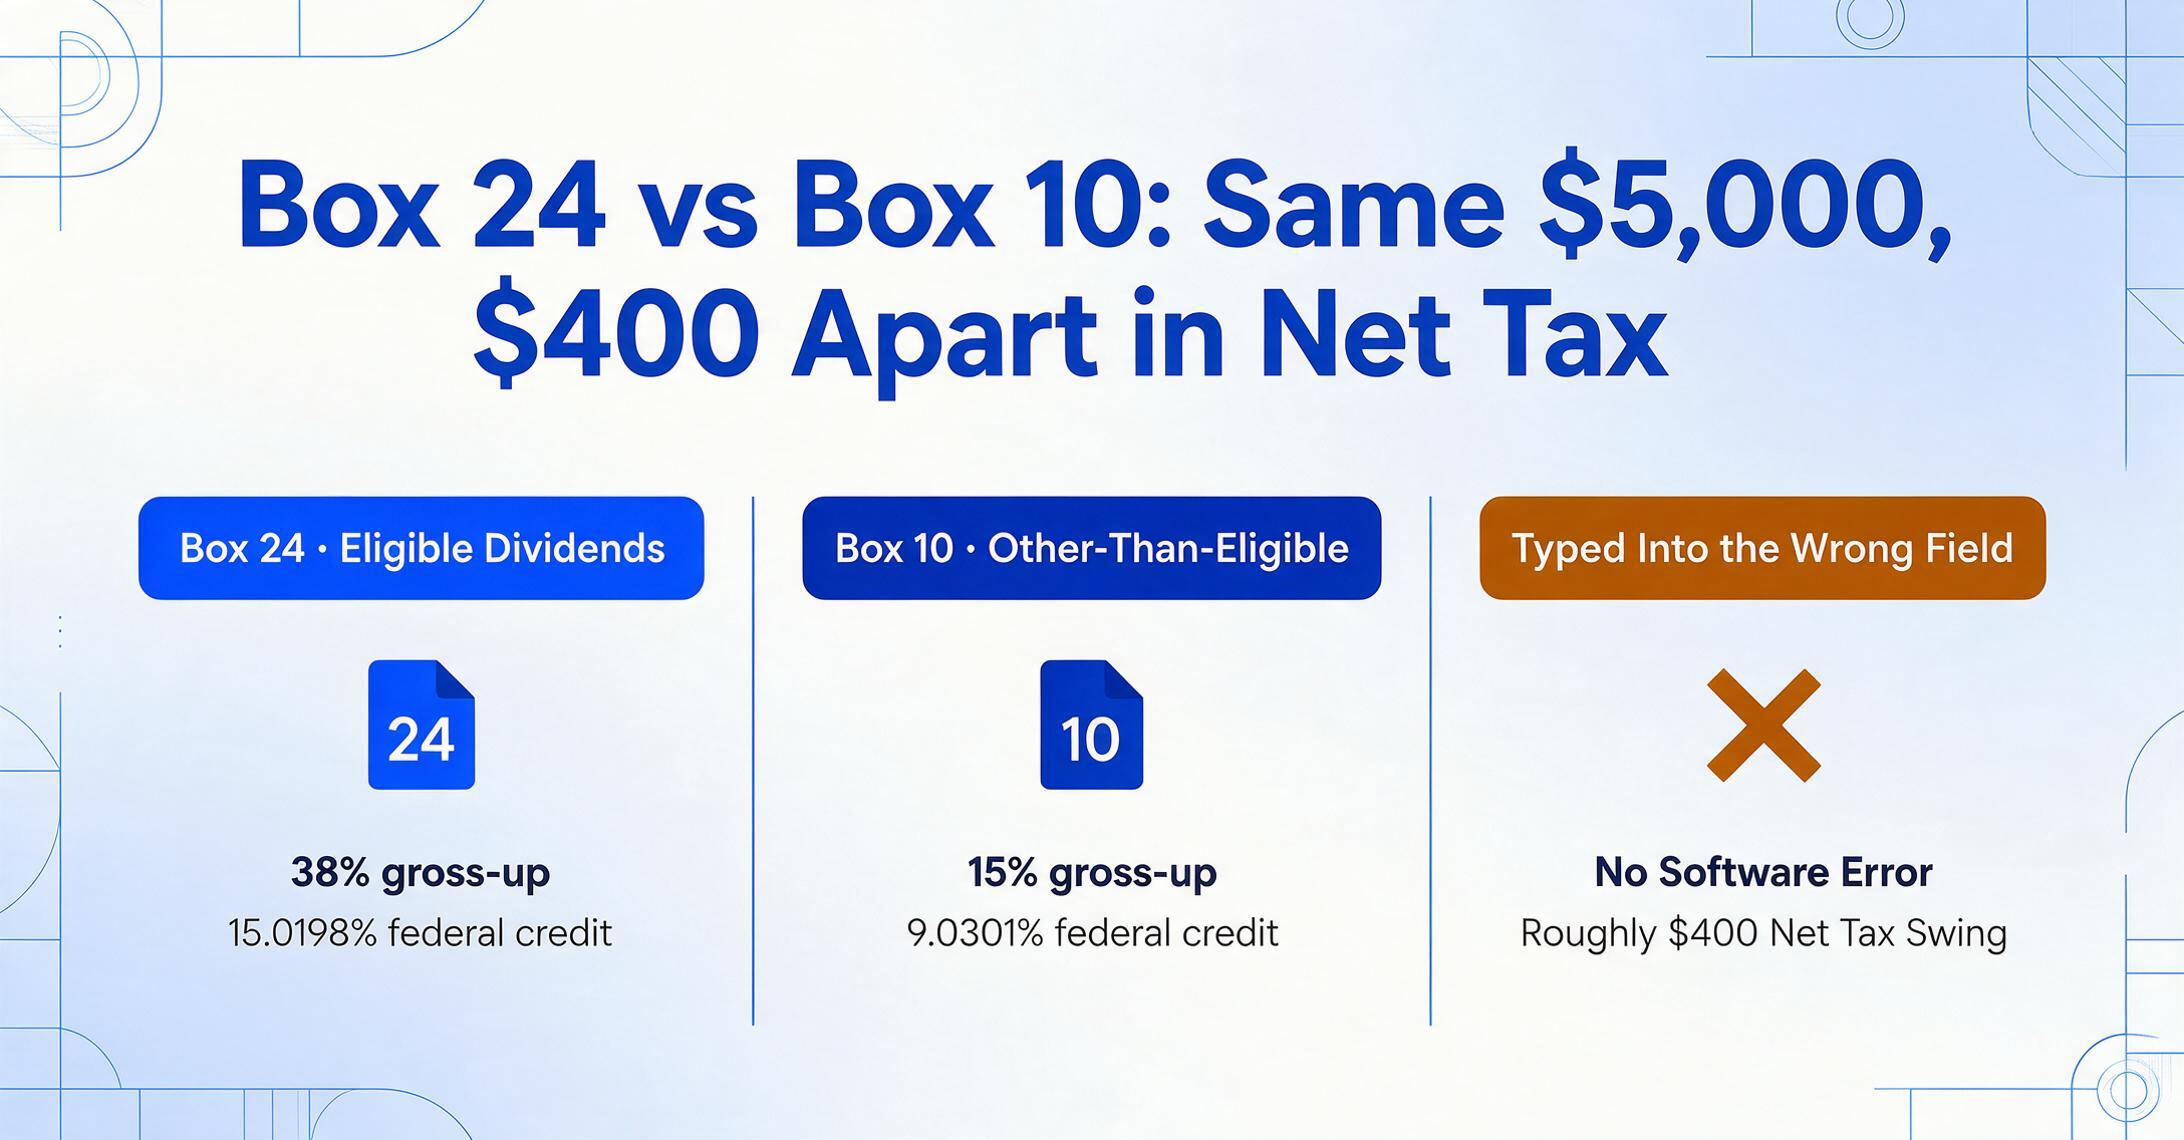
Die Kosten der manuellen T5-Eingabe sind nicht nur die Zeit, die Sie mit Tippen verbringen. Es ist die Zeit, die Sie mit Korrigieren verbringen.
Die T5 teilt Dividenden in zwei Steuerkategorien mit zwei unterschiedlichen steuerlichen Behandlungen ein: Anrechenbare Dividenden (Box 24–26) und Nicht anrechenbare Dividenden (Box 10–12). Anrechenbare Dividenden stammen von kanadischen öffentlichen Unternehmen, die Körperschaftsteuer zum allgemeinen Satz gezahlt haben. Sie erhalten eine Hochrechnung von 38 % – der Betrag in Box 24 wird mit 1,38 multipliziert und das Ergebnis fließt in Box 25 – und erzeugen eine Bundes-Dividendensteuergutschrift von 15,0198 % des hochgerechneten Betrags (Box 26). Nicht anrechenbare Dividenden stammen von CCPC (kanadische Privatgesellschaften), die zum Kleinunternehmenssatz besteuert wurden. Sie erhalten eine Hochrechnung von 15 % und eine Bundesgutschrift von 9,0301 %.
Für einen kanadischen Anleger in der 33-%-Bundessteuerklasse mit 5.000 $ an anrechenbaren Dividenden gegenüber 5.000 $ an nicht anrechenbaren Dividenden unterscheidet sich die geschuldete Netto-Steuer um etwa 400 $ – nicht weil die Dividendenbeträge vor Steuern unterschiedlich sind, sondern weil die Mechanismen von Hochrechnung und Gutschrift unterschiedlich funktionieren. Eine falsche Klassifizierung – etwa die Eingabe eines Betrags aus Box 24 in das Feld für Box 10 in Ihrer Steuersoftware – erzeugt keine Fehlermeldung von TurboTax oder Wealthsimple Tax. Beide Felder sind positive Dollarbeträge. Beide erscheinen auf derselben T5-Steuerbescheinigung. Die Software hat keine Möglichkeit zu wissen, aus welcher Box die Zahl stammt. Sie akzeptiert die Eingabe und wendet den falschen Hochrechnungssatz an, was zu einer falschen Berechnung der Dividendensteuergutschrift führt.
Das Abgleichprogramm der CRA (kanadische Steuerbehörde) erkennt die Abweichung – aber nicht auf Box-Ebene. Die CRA gleicht das gesamte gemeldete Dividendeneinkommen mit dem von der Institution gemeldeten Gesamtbetrag ab. Wenn Sie 5.000 $ in Box 10 statt in Box 24 eingegeben haben, kann der Gesamtbetrag des Dividendeneinkommens in Ihrer T1-Steuererklärung weiterhin übereinstimmen – der Dollarbetrag ist derselbe –, aber die Steuerberechnung ist falsch. Das Abgleichprogramm erkennt diese Art von Klassifizierungsfehler nicht. Er fällt entweder auf, wenn ein CRA-Prüfer die Anomalie bei einer umfassenderen Prüfung bemerkt, oder er taucht nie auf – was bedeutet, dass Sie hunderte Dollar zu viel Steuern gezahlt haben und nie eine Rückerstattung erhalten, es sei denn, Sie reichen einen T1-Änderungsantrag (Formular T1-ADJ) ein.
Dies ist kein hypothetischer Randfall. Eine einzige T5-Steuerbescheinigung eines Brokers kann beide Dividendenarten enthalten – anrechenbare Dividenden aus kanadischen Bankaktien (Royal Bank, TD, Scotiabank) und nicht anrechenbare Dividenden aus REITs oder Income Trusts im selben Konto. Eine T5 von RBC Direct Investing mit vier dividendenzahlenden Positionen – zwei anrechenbar, zwei nicht anrechenbar – meldet alle vier Ausschüttungen auf derselben Bescheinigung, mit den anrechenbaren Beträgen in Box 24/25 und den nicht anrechenbaren in Box 10/11. Der Anleger muss jede Box-Nummer mit den Feldbezeichnungen der Steuersoftware abgleichen, Feld für Feld, für jede Bescheinigung. Bei zwölf Bescheinigungen und zwei Arten von Dividendeneinkommen sind das vierundzwanzig Übertragungspunkte, an denen ein Klassifizierungsfehler möglich ist und keine automatische Prüfung ihn erkennt.
Im Ausland gezahlte Steuern: Der Steuervorteil, den Sie verlieren, ohne zu wissen, dass er fehlt
Box 15 und Box 16 der T5-Steuerbescheinigung weisen ausländische Kapitaleinkünfte und die darauf einbehaltene ausländische Steuer aus. Wenn Sie in einem nicht registrierten Konto US-börsennotierte ETFs, US-amerikanische Dividendenaktien oder internationale Investmentfonds halten – wie viele kanadische Anleger, insbesondere solche, die Questrade oder Scotia iTRADE für den Handel in US-Dollar nutzen –, enthalten diese Boxen jedes Jahr Beträge. Bei einem Portfolio mit 50.000 $ in US-Aktien mit einer Rendite von 2 % betragen die jährlichen ausländischen Dividenden etwa 1.000 $ und die einbehaltene ausländische Steuer (in der Regel 15 % gemäß dem Kanada-USA-Steuerabkommen) etwa 150 $.
Die 1.000 $ in Box 15 müssen in Ihrer T1-Steuererklärung als ausländisches Einkommen angegeben werden – die CRA (kanadische Steuerbehörde) besteuert ausländische Dividenden als normales Einkommen zu Ihrem vollen Grenzsteuersatz, ohne Hochrechnung und ohne Dividendensteuergutschrift. Die 150 $ in Box 16 sind der Betrag der ausländischen Steuer, die Sie bereits an die IRS gezahlt haben. Sie können diesen Betrag zurückerhalten – aber nur, wenn Sie ihn auf Formular T2209 (Bundessteuergutschrift für ausländische Steuern) geltend machen. Das Formular fragt nach den gezahlten ausländischen Steuern und berechnet eine nicht erstattungsfähige Gutschrift auf Ihre kanadische Steuerschuld. Sie erhalten dafür keine separate Bescheinigung – Box 16 ist der einzige Nachweis.
So läuft es in der Praxis während der T5-Saison ab: Der Anleger öffnet eine T5-PDF von Questrade, sieht Box 15 (1.000 $ ausländisches Einkommen) und Box 16 (150 $ gezahlte ausländische Steuer), gibt Box 15 in das Feld „Ausländisches Nicht-Geschäftseinkommen“ in Wealthsimple Tax ein und fährt mit der nächsten Bescheinigung fort. Box 16 – die gezahlte ausländische Steuer – befindet sich auf derselben PDF, oft direkt unter Box 15 in einer nahezu identischen Schriftart. Es ist leicht, Box 15 einzugeben und Box 16 zu überspringen, besonders nachdem man fünf vorherige Bescheinigungen verarbeitet hat, die überhaupt keine ausländischen Einkünfte enthielten. Wealthsimple Tax wird Sie nicht warnen, dass Sie ausländisches Einkommen eingegeben haben, ohne die entsprechende Gutschrift geltend zu machen. Die Steuererklärung wird abgeschlossen und NETFILE übermittelt erfolgreich. Die 150 $-Gutschrift für ausländische Steuern ist einfach weg – nicht erstattet, nicht vorgetragen, nicht ohne Einreichung eines T1-Änderungsantrags (T1-ADJ) wiederherstellbar.
Das Übersehen von Box 16 bei vier T5-Steuerbescheinigungen mit ausländischen Beständen bedeutet, dass Sie 150 bis 600 $ an ausländischen Steuergutschriften verlieren, die Sie bereits gezahlt haben. Das ist kein Szenario mit einem Abgleichschreiben der CRA – die CRA bestraft Sie nicht dafür, dass Sie eine Gutschrift nicht geltend machen, auf die Sie Anspruch hatten. Es ist ein stiller Verlust. Das Abgleichprogramm sucht nach nicht gemeldetem Einkommen, nicht nach nicht geltend gemachten Gutschriften. Und es wiederholt sich jedes Jahr, in dem Sie denselben Übertragungsfehler machen.
Das Versprechen von Auto-Fill und seine Lücken in der Praxis
Der Auto-Fill My Return (AFR)-Service der CRA – verfügbar in allen gängigen kanadischen Steuerprogrammen, darunter TurboTax, Wealthsimple Tax, UFile und H&R Block – löst dieses Problem in der Theorie genau. AFR übernimmt T-Steuerbescheinigungsdaten direkt aus Ihrem CRA-Konto „Mein Konto“ in Ihre Steuersoftware und füllt jede Box-Nummer automatisch aus. Keine manuelle Übertragung. Kein Suchen nach Box 16 in einer Questrade-PDF. Die CRA verfügt bereits über die Daten aus der elektronischen Übermittlung des Instituts – und AFR leitet sie in Ihre Steuererklärung weiter.
In der Praxis hat AFR drei strukturelle Lücken, die es als alleinige Datenquelle für die T5-Meldung unzureichend machen. Keine davon ist ein Fehler – sie sind der Einreichungspipeline inhärent.
Erstens: das Timing. Finanzinstitute haben bis Ende Februar Zeit, T5-Steuerbescheinigungen an Empfänger auszustellen – sie können sie jedoch nach einem anderen Zeitplan bei der CRA einreichen. Die CRA muss diese Einreichungen erst erhalten, validieren und verarbeiten, bevor die Daten in „Mein Konto“ für den AFR-Abruf erscheinen. T5-Daten erscheinen in der Regel 1–2 Wochen nach der Einreichung des Instituts in „Mein Konto“, aber wenn ein Institut am 28. Februar einreicht, sind die Daten möglicherweise erst Mitte März für AFR verfügbar – lange nachdem viele Kanadier ihre Steuererklärungen bereits eingereicht haben. Ein CRA-Systemupdate im Januar 2025 führte einen neuen Validierungsprozess für Steuerbescheinigungs-Uploads ein, der bei einigen Ausstellern zu bekannten Verzögerungen führte – Bescheinigungen waren im eigenen Portal des Instituts sichtbar, fehlten aber wochenlang im CRA-Konto „Mein Konto“.
Zweitens: die Abdeckung. AFR kann nur Bescheinigungen importieren, die die CRA erhalten und verarbeitet hat. Wenn ein Institut eine T5 nicht hochlädt oder sie mit einem Fehler hochlädt, der eine Verarbeitungsverzögerung verursacht, erscheint diese Bescheinigung nie in AFR. Die CRA stellt ausdrücklich klar, dass Steuerzahler für die Meldung aller Einkünfte verantwortlich sind, unabhängig davon, ob die Bescheinigung in „Mein Konto“ erscheint. Ein Reddit-Thread auf r/PersonalFinanceCanada vom März 2025 fasst die Frustration zusammen: Die Antwort der CRA auf Beschwerden über fehlende Bescheinigungen war im Wesentlichen „nutzen Sie die Papierbescheinigung, die Ihnen Ihr Institut geschickt hat“. AFR ist eine Komfortschicht – keine maßgebliche Datenquelle.
Drittens: die Überprüfung. Selbst wenn AFR alle T5-Daten erfolgreich importiert, muss der Steuerzahler jede Zahl weiterhin mit den physischen oder PDF-Bescheinigungen abgleichen. AFR importiert Zahlen in Felder – es zeigt nicht, von welcher Bescheinigung sie stammen, es hebt keine Abweichungen zwischen dem hervor, was das Institut der CRA gemeldet hat und was das Institut Ihnen geschickt hat, und es erkennt nicht die auf r/CanadianInvestor beschriebene Situation, bei der TDs Steuerbescheinigungen mehrere Wertpapiere in einer einzigen T3/T5 zusammenfassen, während das CRA-Konto „Mein Konto“ jedes Wertpapier einzeln auflistet – was ein Abgleichproblem zwischen den AFR-importierten Zahlen und der tatsächlichen Bescheinigung schafft.
AFR reduziert den Dateneingabeaufwand. Es beseitigt ihn nicht. Der Überprüfungsschritt – jede PDF öffnen, jede Box-Nummer bestätigen, aggregierte Zahlen gegenprüfen – ist dieselbe kognitive Aufgabe wie die manuelle Eingabe, nur ohne das Tippen. Sie sitzen immer noch vor zwölf PDFs, wechseln von TD zu Questrade zu Scotia, gleichen Box-Nummern mit den Feldern der Steuersoftware ab und fragen sich, ob die 1.247,68 $ in Box 16 auf der RBC-Bescheinigung tatsächlich ihren Weg in Formular T2209 gefunden haben.
Wo die Zeit bleibt: T5-Steuerbescheinigung für T5-Steuerbescheinigung, Februar bis April
Lassen Sie uns die Steuersaison für einen typischen kanadischen Investor quantifizieren, der seine Steuern selbst verwaltet: nicht registrierte Konten bei sechs Institutionen — TD Direct Investing, Questrade, Wealthsimple, Scotia iTRADE, RBC Direct Investing und BMO InvestorLine — plus ein Hochzins-Sparkonto bei Tangerine, das eine T5-Steuerbescheinigung für 340 $ Zinsen ausgestellt hat. Zwischen Mitte Februar und Ende März treffen zwölf bis fünfzehn T5-Steuerbescheinigungen ein, zugestellt über sechs verschiedene Online-Portale, zwei verschiedene E-Mail-Benachrichtigungssysteme und einen Papierumschlag.
Allein der Schritt des Abrufens der Bescheinigungen — Anmelden bei sechs Portalen, Navigieren zum Steuerdokumentenbereich jeder Institution (der nie an derselben Menüposition auf allen Plattformen liegt), Herunterladen von zwölf PDFs — dauert zwanzig Minuten, bevor die Dateneingabe beginnt. Dann die eigentliche Übertragung: 60 bis 80 einzelne Box-Zahlen, die an einem Nachmittag in die Steuersoftware eingegeben werden. Die kognitiven Wechselkosten — Ihr Gehirn setzt jedes Mal visuelle Suchmuster zurück, wenn Sie von einem Layout einer Institution zum nächsten wechseln — erhöhen die reine Tippgeschwindigkeit um etwa 40 %. Wenn die direkte Übertragung eines vertrauten T5-Layouts 30 Sekunden pro Bescheinigung dauert, benötigen zwölf Bescheinigungen über sechs ungewohnte Layouts etwa anderthalb Stunden ununterbrochener Konzentration. In der Praxis, unterbrochen durch E-Mails checken, Kaffee kochen und den Moment, in dem Sie feststellen, dass die Scotia-T5-Steuerbescheinigung eine Box-15-Zahl zeigt, die Sie auf der TD-Bescheinigung nicht gesehen haben, und Sie überprüfen müssen, ob Sie Box 15 auf allen vorherigen Bescheinigungen korrekt eingegeben haben — zwei Stunden sind eine realistische Zahl allein für die Dateneingabesitzung.
Dann kommt der 31. März und die T3-Steuerbescheinigungen beginnen einzutreffen. Treuhandeinkommen — von ETFs, REITs und Investmentfonds in nicht registrierten Konten — wird auf T3-Steuerbescheinigungen (Erklärung der Treuhandeinkommenszuweisungen und -bestimmungen) gemeldet, nicht auf T5-Steuerbescheinigungen. T3-Steuerbescheinigungen haben eine andere Einreichungsfrist (Ende März, nicht Ende Februar) und eine andere Box-Struktur mit über fünfzig möglichen Box-Nummern. Ein Portfolio mit ETFs über drei Brokerhäuser erzeugt drei bis sechs zusätzliche T3-Steuerbescheinigungen, die den Abruf-Übertragungs-Verifizierungszyklus neu starten, oft in derselben Einreichungssitzung, in der Sie dachten, Sie wären fertig. Die T5-Saison läuft effektiv von Februar bis Mitte April — die Frist für die persönliche Steuererklärung am 30. April — mit einer Flaute Anfang März und einer zweiten Welle von Bescheinigungen Ende März.
Nichts davon ist katastrophal. Eine zweistündige Dateneingabesitzung plus eine einstündige Verifizierungsrunde plus das Anmelden bei einem halben Dutzend Portalen ist keine Krise. Es ist eine wiederkehrende Steuer auf Aufmerksamkeit, die sich jedes Jahr zusammensetzt, ohne dass sich der Prozess verbessert. Die CRA (kanadische Steuerbehörde) erhält dieselben Daten elektronisch. Die Institutionen generieren die PDFs aus Datenbanken. Die Steuersoftware weiß, wohin jede Zahl gehört. Aber an der Grenze zwischen PDF und Software öffnet eine Person eine Datei und beginnt zu tippen — dieselbe Person, dieselbe Aufgabe, dasselbe Februarwochenende, jedes Jahr.
Dateien werden sicher verarbeitet und nicht gespeichert.
Wie die Stunden zurückkommen
Die Daten waren immer da — Box 10, Box 13, Box 16, Box 24 — von den Institutionen, die die PDFs erstellt haben, in Datenbanken eingegeben, elektronisch bei der CRA (kanadische Steuerbehörde) eingereicht, und warteten darauf, vom Anleger manuell übertragen zu werden. Die Lücke war der Leseschritt: Das PDF ist ein visuelles Format, das für menschliche Augen optimiert ist, und Ihre Steuersoftware spricht strukturierte Daten. Die Brücke zwischen beiden war eine Person mit einer Tastatur.
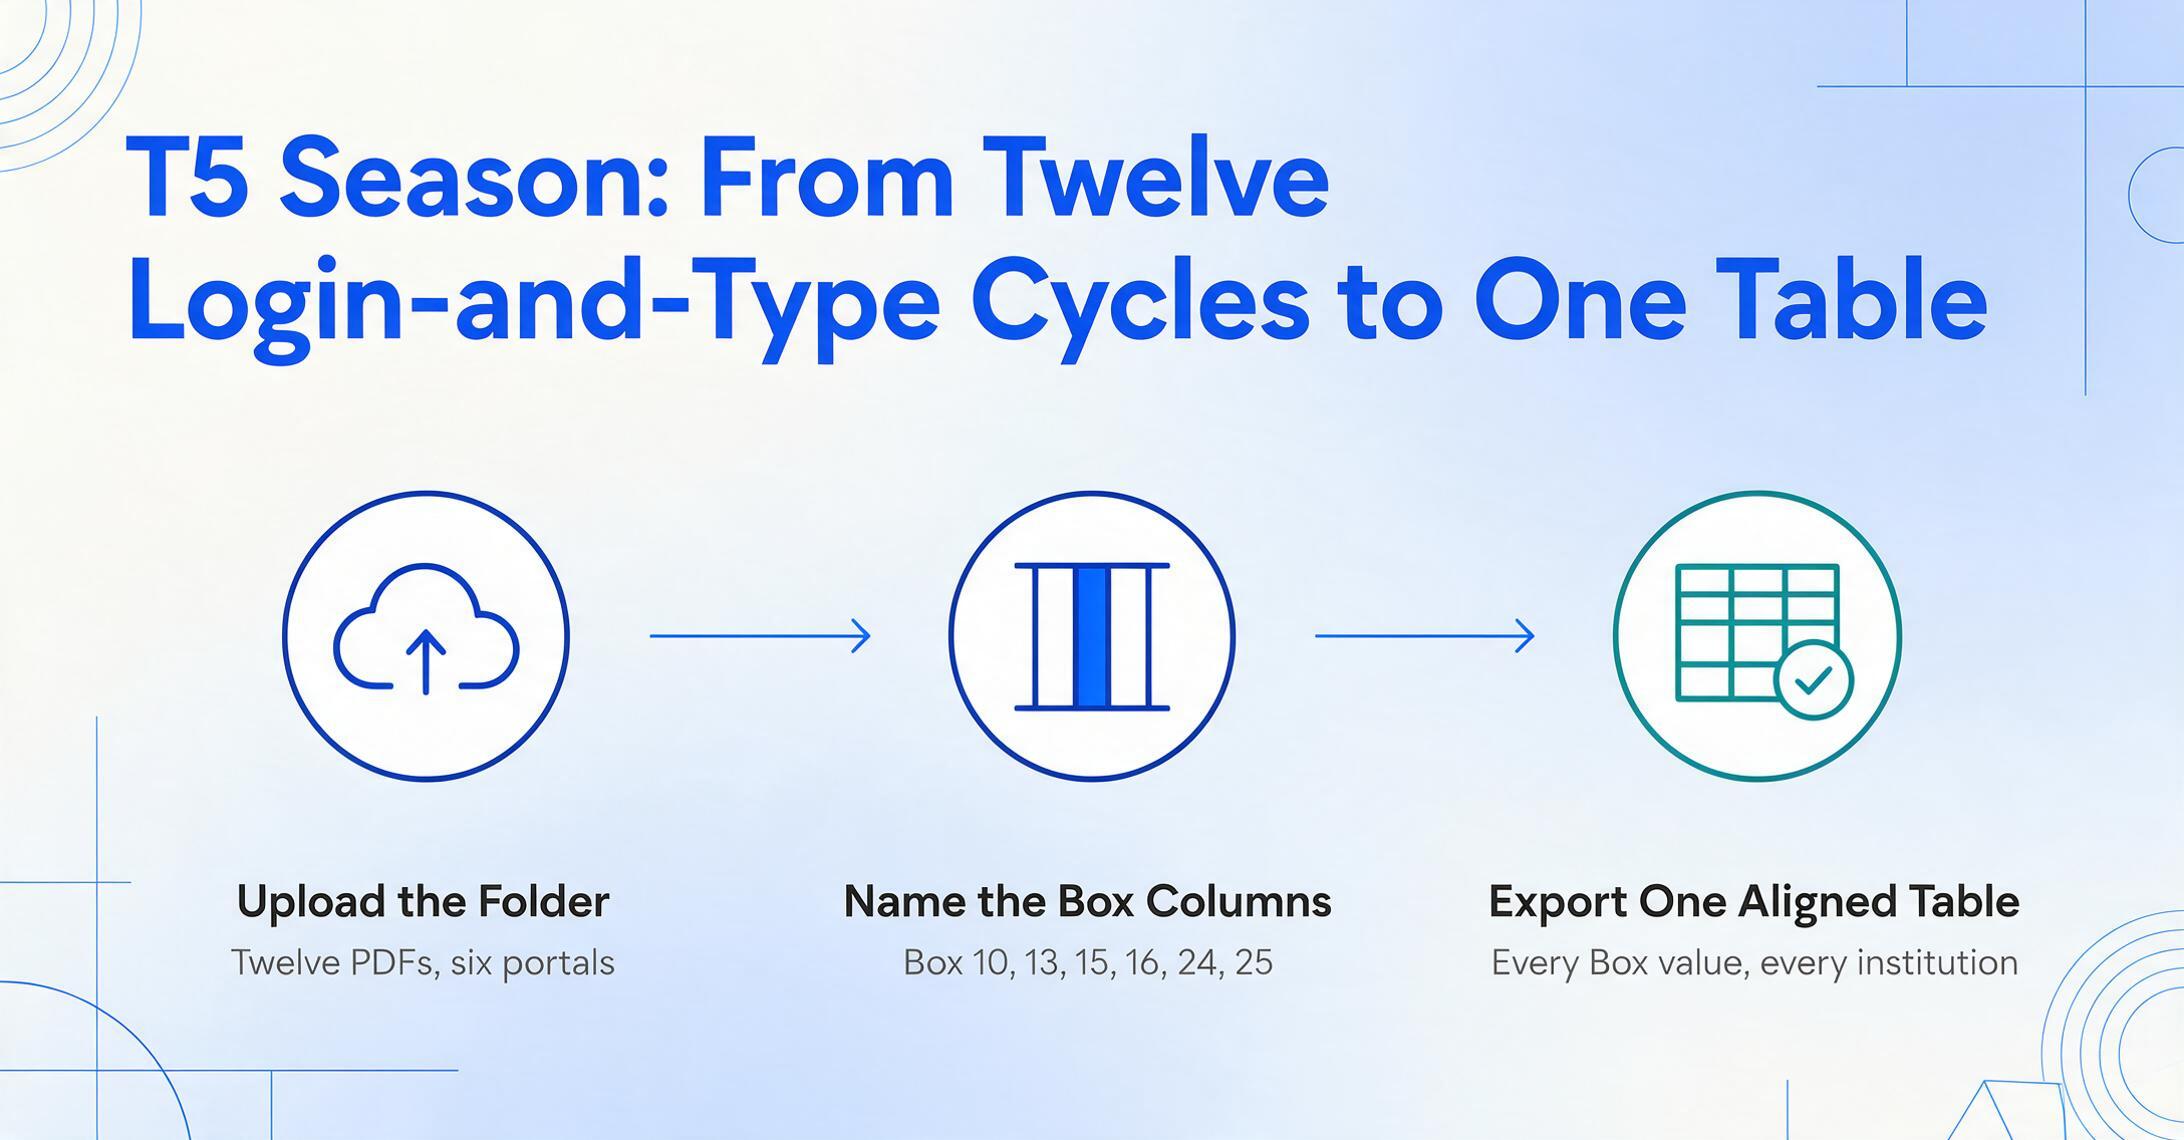
Diese Lücke mit KI-Dokumentenextraktion zu schließen, verändert den T5-Saison-Workflow von „zwölf separate Anmelde- und Eingabezyklen“ zu einem einzigen Prozess: Ordner mit PDFs hochladen, sechs bis zehn Spaltennamen definieren, die den benötigten Box-Nummern entsprechen (Box 10, Box 11, Box 13, Box 15, Box 16, Box 24, Box 25, Box 18, Box 26, Box 12), und eine Tabelle exportieren, in der jeder Box-Wert jeder Institution in einer einzigen Tabelle ausgerichtet ist. Die Ausgabe zeigt Ihnen auf einen Blick die gesamten anrechenbaren Dividenden über alle Institutionen, die gesamte ausländische Steuer, die gesamten Zinserträge — genau die konsolidierten Zahlen, die Ihre Steuersoftware benötigt.
Für den schrittweisen Extraktions-Workflow mit detaillierter Box-Zuordnung finden Sie den T5-Extraktionsleitfaden, der die Spalteneinrichtung für jede relevante T5-Box-Nummer durchgeht. Für Anleger mit zehn oder mehr T5-Steuerbescheinigungen von mehreren Institutionen, die eine konsolidierte Tabellenausgabe wünschen, behandelt der Artikel zur T5-Stapelverarbeitung den Multi-Institutionen-Zusammenführungsworkflow.
Die T5-Saison ist nicht das einzige kanadische Steuerritual, bei dem die Tastatur einer Person die Lücke zwischen institutionell erzeugten PDFs und Steuersoftware überbrückt. Der T4-Februar-Ansturm für Lohnbuchhaltungsteams wiederholt dasselbe Muster – standardisierte CRA-Boxnummern, institutsspezifische PDF-Layouts und eine harte Abgabefrist – im Arbeitgebermaßstab mit höheren finanziellen Einsätzen. Quartalsweise GST/HST-Melder stoßen bei Lieferantenrechnungs-PDFs mit provinzspezifischen Steuersätzen auf dasselbe Dateneingabeproblem. Und jenseits des Atlantiks stehen britische Freiberufler, die SA100-Selbstauskunfts-Steuererklärungen einreichen, vor einer nahezu identischen Dokumentenstreuung – andere Formulare, andere Behörde, derselbe menschliche Abtipp-Engpass. Der regulatorische Rahmen ändert sich mit der Grenze. Die Stunde, die damit verbracht wird, Zahlen aus einem System in ein anderes zu tippen, nicht.
Die zwei Stunden eines Februar-Abgabewochenendes, die der T5-Dateneingabe gehörten, kommen nicht als Geschenk zurück, weil das CRA-Abgleichprogramm schneller arbeitet oder Ihr Broker ein einheitliches PDF-Layout einführt. Sie kommen zurück, wenn Extraktion die Abtipperei ersetzt – wenn das Tool das PDF liest, sodass Sie prüfen statt tippen, bestätigen statt suchen und Ihre Steuererklärung mit denselben Daten einreichen, die die CRA bereits hatte, beim ersten Mal korrekt eingegeben.
FAQ
Was passiert, wenn ich vergesse, eine T5-Steuerbescheinigung in meiner Steuererklärung anzugeben?
Das Abgleichprogramm der CRA vergleicht automatisch die von Finanzinstituten eingereichten T5-Daten mit dem, was Sie in Ihrer T1-Steuererklärung angegeben haben, in der Regel zwischen September und Dezember. Wenn eine T5-Steuerbescheinigung im CRA-System erscheint, aber nicht in Ihrer Steuererklärung, stellt die CRA einen Änderungsbescheid aus, der das fehlende Einkommen hinzufügt und Ihre Steuerschuld plus Zinsen neu berechnet. Wenn Sie in einem früheren Jahr (innerhalb eines Vierjahreszeitraums) ebenfalls 500 $ oder mehr nicht angegeben haben, gilt die Strafe für „wiederholte Nichtmeldung von Einkommen“: 10 % bundesweit plus 10 % provinziell des nicht gemeldeten Betrags. Sie können eine Unterlassung korrigieren, bevor die CRA sie entdeckt, indem Sie einen T1-Änderungsantrag (T1-ADJ) einreichen – wenn Sie dies proaktiv tun, können Sie die Strafe für wiederholte Nichtmeldung vermeiden.
Was mache ich, wenn ich nach der Einreichung meiner Steuererklärung eine überarbeitete oder geänderte T5-Steuerbescheinigung erhalte?
Geänderte T5-Steuerbescheinigungen sind nicht ungewöhnlich – Broker überarbeiten manchmal Dividenden oder klassifizieren Ausschüttungen nach der ursprünglichen Einreichungsfrist neu. Wenn Sie bereits eingereicht haben, melden Sie sich bei Ihrem CRA-Konto (kanadische Steuerbehörde) unter „Mein Konto“ an, vergleichen Sie die überarbeitete Bescheinigung mit dem, was Sie ursprünglich angegeben haben, und reichen Sie einen T1-Änderungsantrag (T1-ADJ) über NETFILE ReFILE ein (falls Ihre Steuersoftware dies unterstützt und Sie elektronisch eingereicht haben) oder senden Sie das Formular T1-ADJ per Post. Wenn die Überarbeitung Ihre Steuerschuld erhöht, vermeiden Sie durch die Einreichung des Änderungsantrags vor der Neuveranlagung durch die CRA die Strafe für wiederholte Versäumnisse. Wenn die Überarbeitung Ihre Steuerschuld verringert, erhalten Sie durch den Änderungsantrag eine Rückerstattung der Überzahlung.
Woher weiß ich, ob eine Dividende auf meiner T5-Steuerbescheinigung „anrechenbar“ (Box 24) oder „nicht anrechenbar“ (Box 10) ist?
Das Finanzinstitut, das die T5-Steuerbescheinigung ausgestellt hat, bestimmt die Klassifizierung und weist sie der entsprechenden Box zu – Sie müssen nicht selbst entscheiden. Box 10–12 sind „Nicht anrechenbare Dividenden“ (in der Regel von CCPCs (kanadische Privatgesellschaften), die den Kleinunternehmenssatz gezahlt haben). Box 24–26 sind „Anrechenbare Dividenden“ (von öffentlichen Kapitalgesellschaften, die den allgemeinen Körperschaftssteuersatz gezahlt haben). Die Bescheinigung selbst zeigt Ihnen, in welcher Box der Betrag steht. Das Übertragungsproblem besteht darin, sicherzustellen, dass der Betrag aus Box 10 in das Feld „nicht anrechenbar“ Ihrer Steuersoftware eingegeben wird und der Betrag aus Box 24 in das Feld „anrechenbar“ – die Bezeichnungen sind ähnlich und die Felder liegen in den meisten Steuersoftware-Oberflächen nebeneinander. Eine einzige Fehlklassifizierung auf einer Bescheinigung wirkt sich auf die Hochrechnung, die Dividendensteuergutschrift und das Netto-Steuerergebnis aus.
Kann ich die ausländische Steuergutschrift aus Box 16 geltend machen, ohne das Formular T2209 einzureichen?
Nein. Die in Box 16 Ihrer T5-Steuerbescheinigung gezahlte ausländische Steuer wird nicht automatisch auf Ihre kanadische Steuer angerechnet. Sie müssen den Betrag in Formular T2209 (Bundesweite ausländische Steuergutschriften) eintragen, das Ihre nicht erstattungsfähige ausländische Steuergutschrift auf der Grundlage der ausländischen Einkünfte (Box 15) und der gezahlten ausländischen Steuer (Box 16) berechnet, die in allen Ihren T5- und T3-Steuerbescheinigungen angegeben sind. Moderne Steuersoftware – TurboTax, Wealthsimple Tax, UFile – integriert das Formular T2209 in den Interview-Ablauf, aber Sie müssen dennoch die Beträge aus Box 15 und Box 16 jeder Bescheinigung eingeben. Wenn Sie Box 15 (ausländische Einkünfte) ohne Box 16 (gezahlte ausländische Steuer) eingeben, berechnet die Software Ihre kanadische Steuer auf die ausländischen Einkünfte, ohne die Ihnen zustehende Gutschrift anzuwenden.
Sollte ich mich auf CRA Auto-Fill für T5-Daten verlassen, statt sie manuell einzugeben?
Auto-Fill ist ein nützlicher Ausgangspunkt, sollte aber als Annehmlichkeit und nicht als vollständige Datenquelle betrachtet werden. Nutzen Sie es, um verfügbare Daten zu übernehmen, und prüfen Sie dann jeden Betrag gegen die ursprünglichen T5-PDFs Ihrer Institute. Achten Sie besonders auf Bescheinigungen von Brokern, die mehrere Wertpapiere bündeln — TD und RBC sind dafür bekannt, kombinierte T5/T3-Bescheinigungen auszustellen, bei denen die an die CRA gemeldeten Summen möglicherweise nicht mit der Aufschlüsselung pro Wertpapier im PDF übereinstimmen. Wenn eine Bescheinigung im Portal Ihres Instituts zwei Wochen nach Abgabefrist nicht in Auto-Fill erscheint, geben Sie sie manuell aus dem PDF ein — die CRA betrachtet die Papier- oder PDF-Bescheinigung als maßgeblich, nicht die Auflistung in „Mein Konto“.
Warum treffen T3-Steuerbescheinigungen im März ein, während T5-Steuerbescheinigungen im Februar eintreffen?
Die Ausstellungsfristen unterscheiden sich. T5-Steuerbescheinigungen (Zinsen, Dividenden von Kapitalgesellschaften) müssen bis zum letzten Tag des Februars nach dem Kalenderjahr ausgestellt werden. T3-Steuerbescheinigungen (Treuhandeinkünfte aus ETFs, REITs, Investmentfonds) haben eine Frist von 90 Tagen nach dem Geschäftsjahresende des Trusts — in der Regel der 31. März für Trusts mit Kalenderjahr. Die Trusts benötigen zusätzliche Zeit, um die Aufschlüsselung der Einkommensarten (Zinsen, Dividenden, Kapitalgewinne, Kapitalrückzahlung, ausländische Einkünfte) zu berechnen, die jedem Anteilsinhaber zugewiesen wird. Wenn Ihr Portfolio ETFs oder Investmentfonds in nicht registrierten Konten umfasst, verlängert sich Ihre Steuersaison bis Anfang April — planen Sie die T3-Dateneingabe nach der T5-Sitzung, nicht in derselben Sitzung.