O Custo Real da Temporada de Comprovantes T5 para
Investidores Canadenses Não É a Carta da CRA
A CRA (Agência Tributária do Canadá) já tem todos os números de Quadro de cada comprovante T5 que você recebiu para o ano fiscal de 2025. Seu banco, sua corretora, sua cooperativa de crédito — cada um enviou os dados eletronicamente, conforme exigido pelas regras de declaração de informações T5 (RC4157), até o final de fevereiro. O Programa de Verificação da CRA — o sistema automatizado que cruza o que as instituções reportaram com o que você declara na sua declaração T1 — marcará qualquer discrepância até setembro. Se você perdeu um comprovante por completo, a penalidade sob a subseção 163(1) da Lei do Imposto de Renda é de 10% da renda não declarada (federal), igualada por outros 10% a nível provincial, e se esta é sua segunda omissão de $500 ou mais dentro de quatro anos, a penalidade aumenta ao menor entre 10% do montante não declarado ou 50% do imposto adicional. Um único comprovante T5 esquecido mostrando $900 em renda de juros de uma conta de poupança de alto rendimento no Tangerine — um comprovante que chegou por correio no final de fevereiro quando você já havia declarado — desencadena uma penalidade combinada federal-provincial de $180 mais juros sobre o imposto devido. Mas nada disso é o custo real da temporada de comprovantes T5. O custo real é o que acontece entre o momento em que você faz login no TD Direct Investing para baixar seu primeiro PDF de T5 e o momento em que você clica em "NETFILE" no TurboTax seis semanas depois — e quase nunca é uma penalidade da CRA. São as horas que se acumulam antes que a carta chegue, comprovante por comprovante, quadro por quadro, ao longo de uma janela de declaração que se fecha enquanto você ainda procura o Quadro 16 em um PDF do Questrade que o coloca em uma posição diferente do PDF do RBC que você terminou dez minutos atrás.
Principais Conclusões
- Seis corretoras diferentes enviam comprovantes T5 em seis layouts de PDF diferentes e seu cérebro reinicia seu padrão de busca visual com cada arquivo — os erros de transcrição são um problema estrutural, não um sinal de descuido.
- O programa de verificação da CRA compara a renda total de dividendos, mas nunca verifica de qual Quadro veio uma figura, então um dividendo do Quadro 24 inserido no Quadro 10 passa silenciosamente enquanto você paga a mais centenas em imposto cada ano.
- Seu papel nesta temporada de impostos não é de digitador de dados — extraiga cada valor de Quadro dos PDFs e se torne um verificador que confirma figuras pré-preenchidas em vez de transcribir em uma rede de segurança que nunca foi projetada para capturar os erros de classificação que você tem mais probabilidade de cometer.
Seis Corretoras, Seis Layouts, Um Formulário
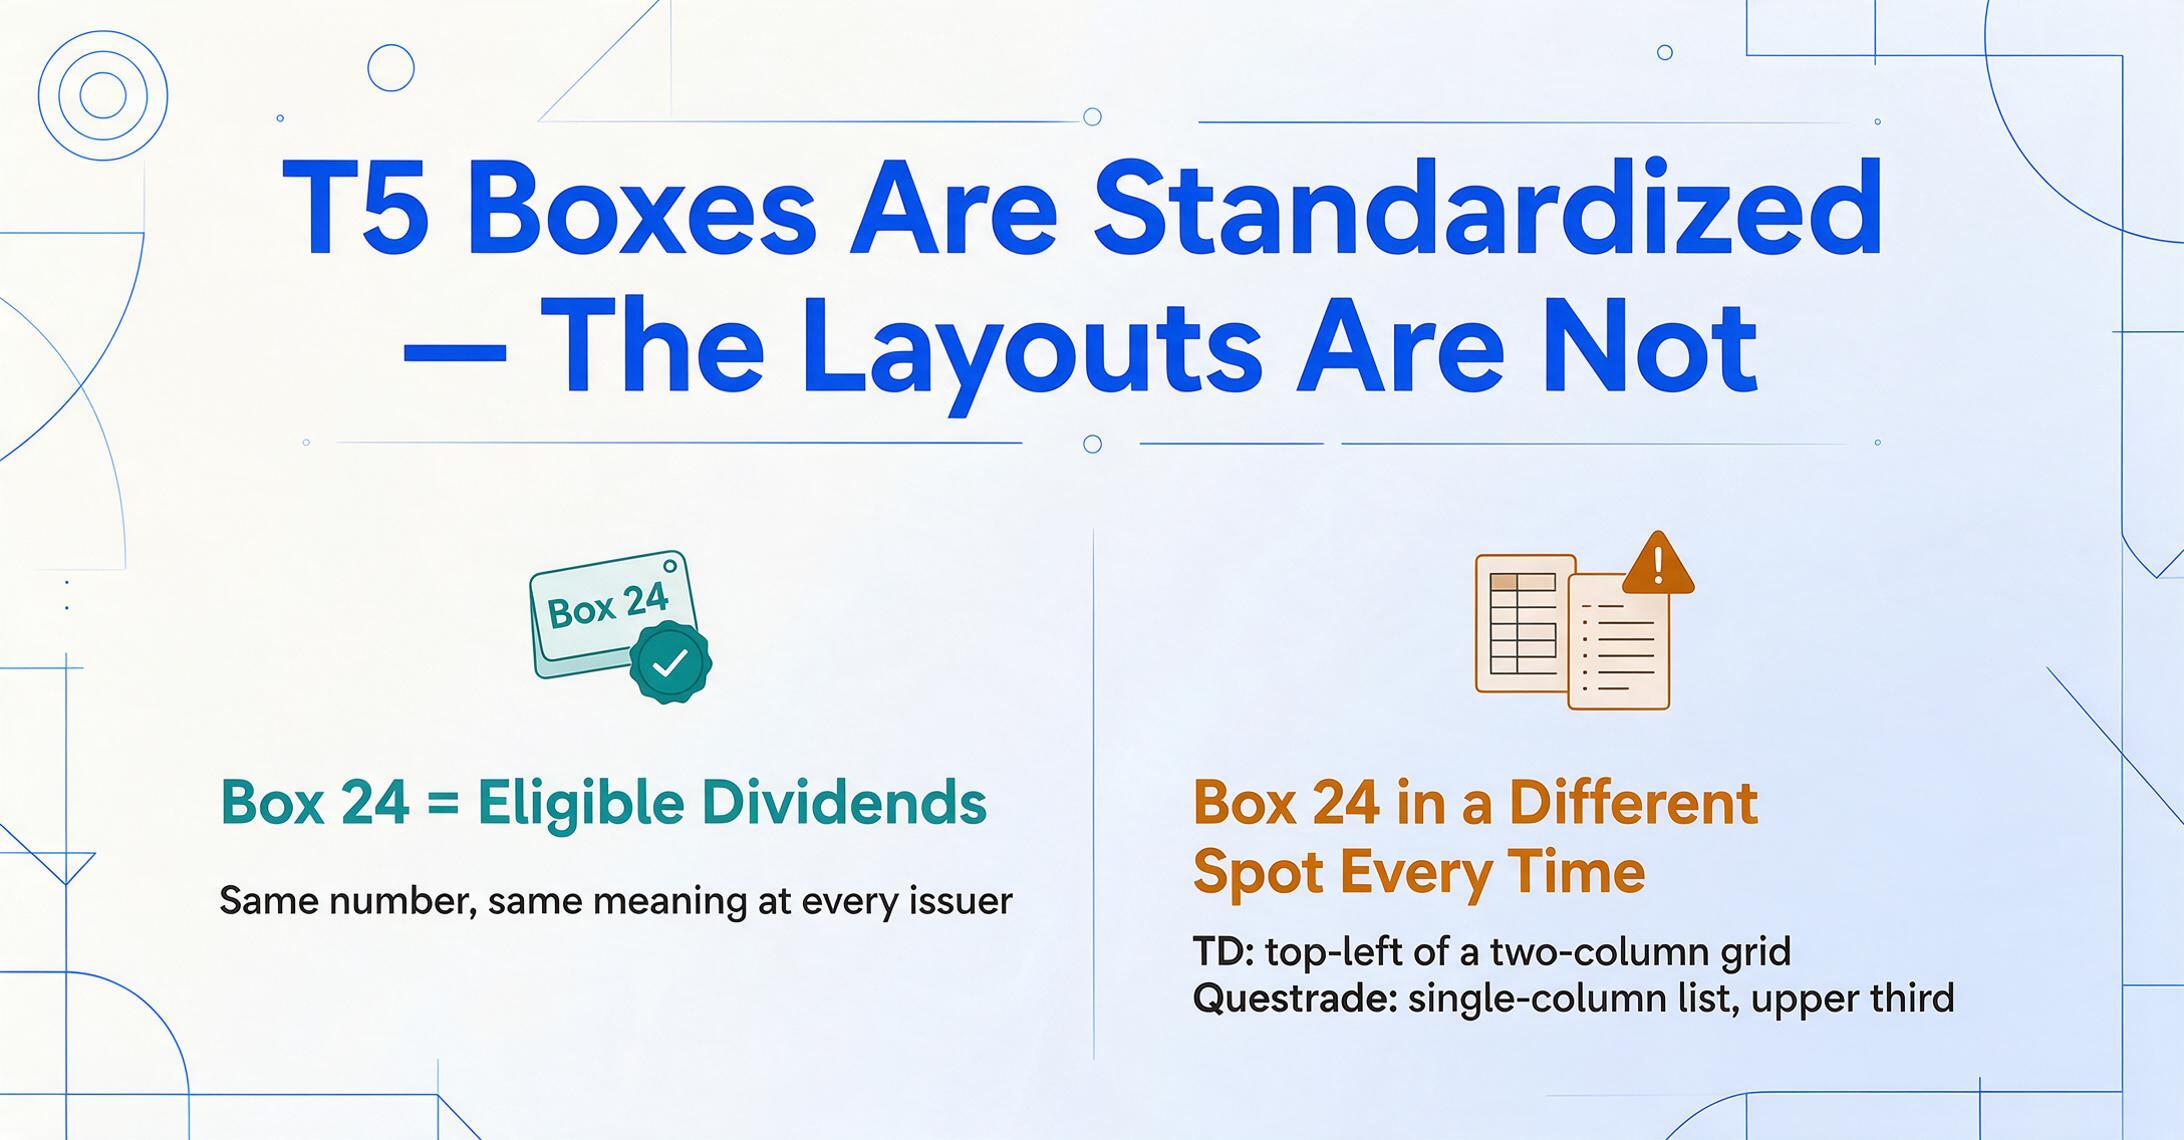
O comprovante T5 — oficialmente chamado de Statement of Investment Income — é um dos documentos mais simples que a CRA (Agência Tributária do Canadá) administra. Ele tem menos de trinta números de Quadro, cada um com um único valor em dólares. O Quadro 13 é o de juros de fontes canadenses. O Quadro 10 é o valor real de dividendos não elegíveis. O Quadro 24 é o valor real de dividendos elegíveis. Todas as instituições financeiras no Canadá usam a mesma numeração de Quadros: um T5 da TD Direct Investing e um T5 da Wealthsimple reportam dividendos elegíveis no Quadro 24. Não há ambiguidade sobre o que vai onde. A CRA padronizou essa camada décadas atrás.
O que a CRA nunca padronizou é a aparência do comprovante.
Um T5 da TD Direct Investing normalmente posiciona o nome e endereço do destinatário em um bloco no canto superior esquerdo, com as informações do pagador à direita, e os valores dos Quadros empilhados em um grid de duas colunas abaixo de um cabeçalho em negrito "Statement of Investment Income". Os dividendos aparecem perto do topo — Quadro 24 e Quadro 25 na coluna esquerda, Quadro 10 e Quadro 11 na direita. A receita de juros (Quadro 13) fica no meio da coluna esquerda.
Um PDF de T5 da Questrade usa uma disposição completamente diferente. O nome do destinatário fica centralizado no topo da página. Os valores dos Quadros são organizados em uma lista de coluna única — não um grid — com cada número de Quadro em negrito seguido do valor em dólares na mesma linha. O Quadro 24 aparece em algum lugar no terço superior. O Quadro 13 fica perto do final. Se a conta da Questrade tiver ETFs ou fundos mútuos que pagaram dividendos estrangeiros, o Quadro 15 (renda estrangeira) e o Quadro 16 (imposto estrangeiro pago) são inseridos entre os quadros de dividendos domésticos — uma posição que o layout da TD não usa.
Um T5 da Scotiabank muda o título para outra posição novamente — frequentemente incorporando o logotipo e endereço da instituição na faixa superior, empurrando o grid de Quadros para baixo, mudando o padrão de varredura visual que seus olhos aprenderam no comprovante da TD cinco minutos antes.
Os dados são idênticos em todos os sentidos relevantes. O Quadro 13 ainda é o Quadro 13. Mas o layout visual muda toda vez que você troca de instituição. Seu cérebro tem que reaprender onde cada Quadro fica em cada PDF — e se você processa os comprovantes em sequência, abrindo o da TD, depois o da Questrade, depois o da Scotia, depois o da RBC, depois o da Wealthsimple, depois o da BMO, cada mudança de layout redefine seu padrão de busca visual. Uma tarefa que leva 30 segundos por comprovante quando você sabe exatamente onde cada Quadro está em um layout familiar leva 90 segundos quando você está escaneando uma disposição desconhecida procurando o Quadro 11 (valor tributável de dividendos não elegíveis) que o PDF anterior colocou em uma coluna de grid e este PDF colocou em uma lista vertical.
Multiplique isso por doze comprovantes. A diferença entre 30 segundos e 90 segundos em doze T5s é de doze minutos — mas isso assume que você nunca leia errado um número de Quadro, nunca confira um valor duas vezes porque a fonte do PDF fez um "3" parecer um "8", nunca role de volta ao topo para confirmar a qual conta este comprovante pertence porque o número da conta está impresso em fonte de 7 pontos no rodapé. Na prática, um investidor canadense com contas em seis instituições e doze comprovantes T5 gasta cerca de noventa minutos só com a entrada de dados — e esse é o melhor cenário, antes de considerar os comprovantes T3 que chegam no final de março e recomeçam o processo.
A Armadilha da Classificação de Quadros que Muda Sua Conta de Imposto
O custo da inserção manual do T5 não é apenas o tempo digitando. É o tempo corrigindo.
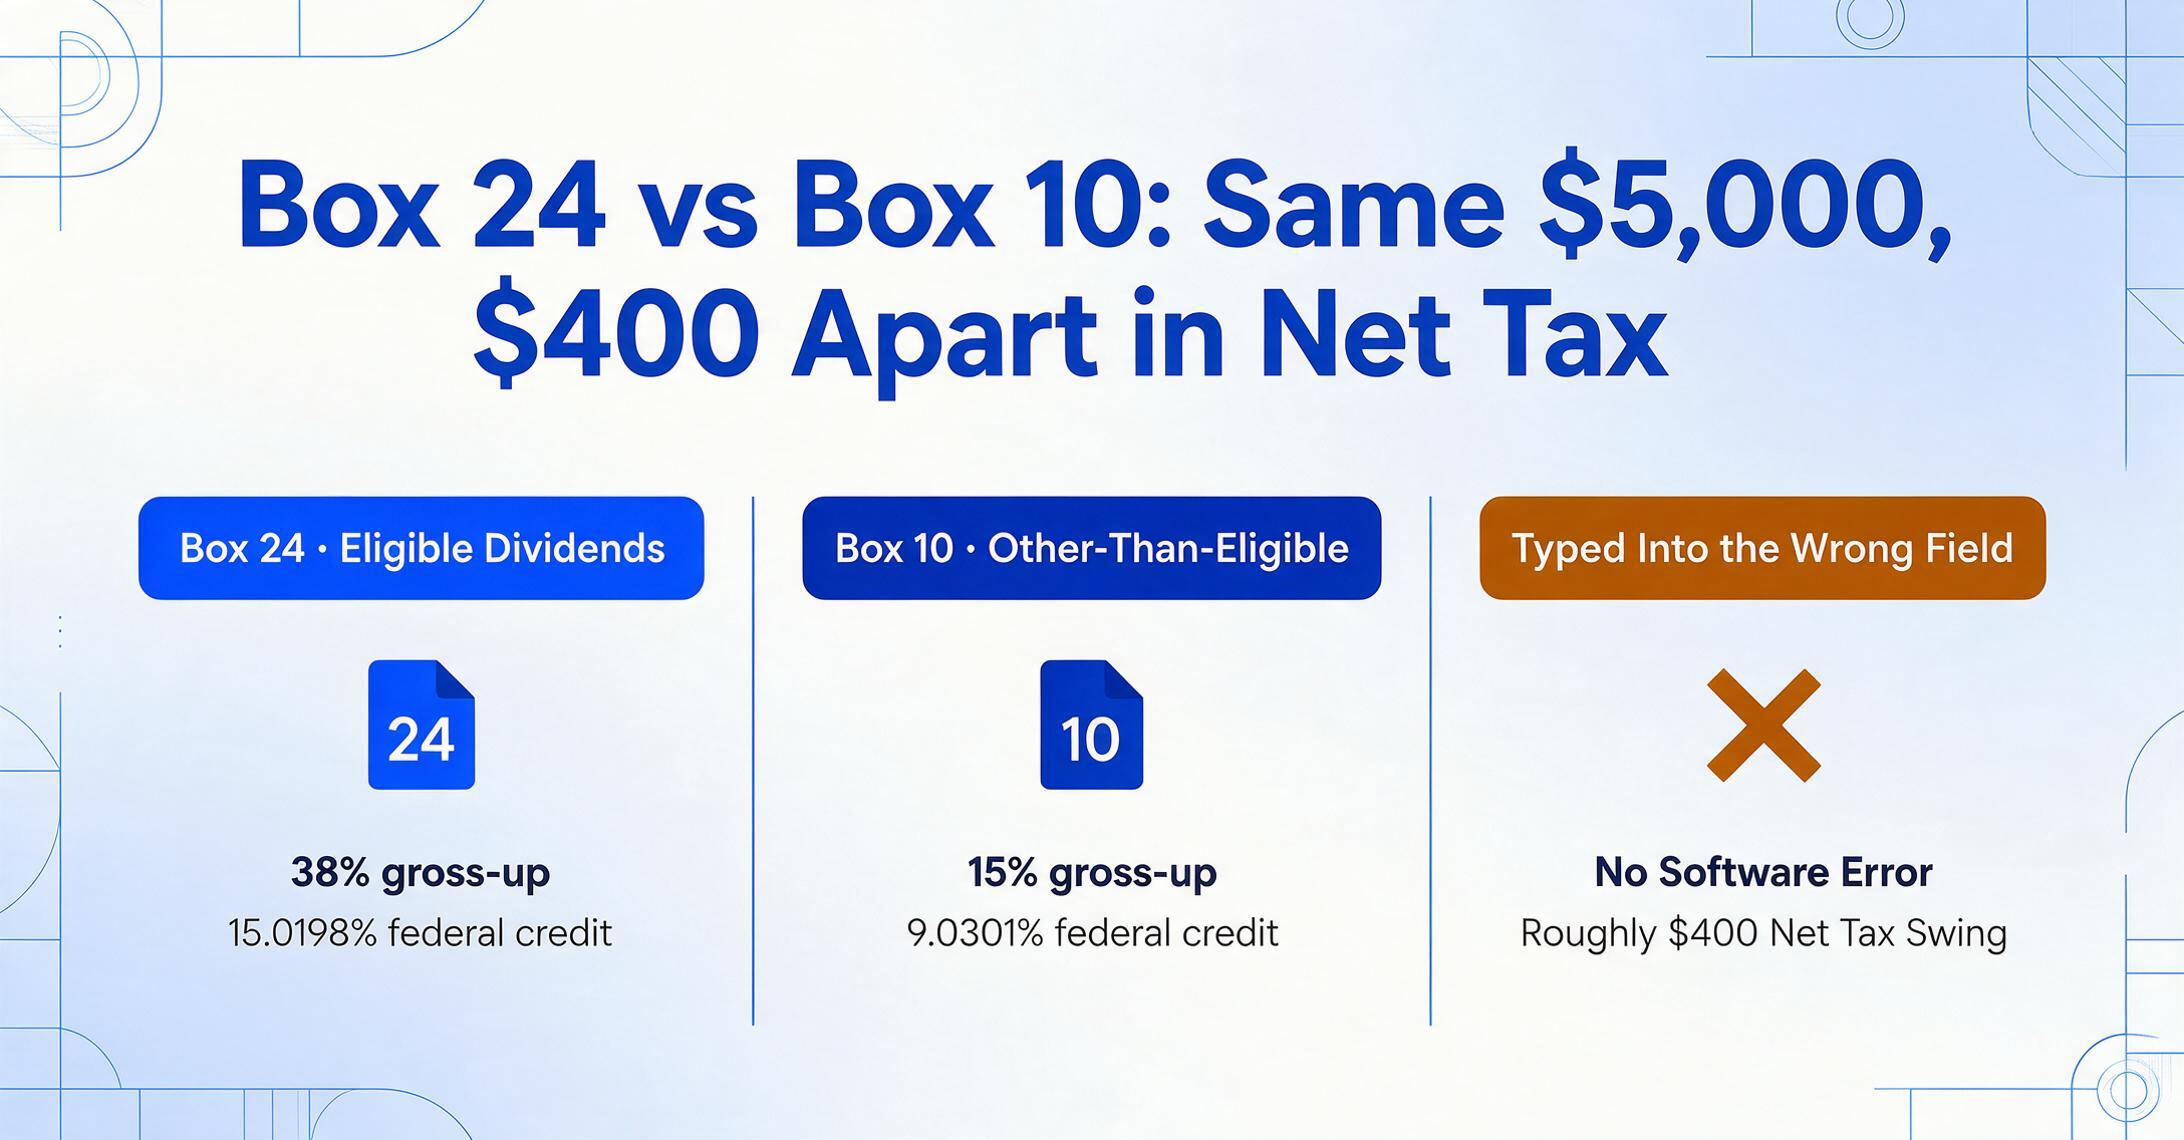
O T5 divide os dividendos em duas categorias fiscais com dois tratamentos tributários diferentes: dividendos elegíveis (Quadro 24–26) e dividendos não elegíveis (Quadro 10–12). Dividendos elegíveis vêm de corporações públicas canadenses que pagaram imposto de renda corporativo à alíquota geral. Eles recebem uma majoração de 38% — o valor no Quadro 24 é multiplicado por 1,38 e o resultado vai para o Quadro 25 — e geram um crédito fiscal federal de dividendos de 15,0198% do valor majorado (Quadro 26). Dividendos não elegíveis vêm de CCPCs (sociedades privadas controladas por canadenses) que pagaram à alíquota de pequenas empresas. Eles recebem uma majoração de 15% e um crédito federal de 9,0301%.
Para um investidor canadense na faixa federal de 33% com $5.000 em dividendos elegíveis versus $5.000 em dividendos não elegíveis, o imposto líquido devido difere em cerca de $400 — não porque os valores de dividendos antes do imposto são diferentes, mas porque a majoração e os mecanismos de crédito funcionam de forma diferente. Classificar errado — inserir um valor do Quadro 24 no campo do Quadro 10 no seu software de imposto — não gera uma mensagem de erro do TurboTax ou do Wealthsimple Tax. Ambos os campos são valores em dólares positivos. Ambos aparecem no mesmo comprovante T5. O software não tem como saber de qual quadro o número veio. Ele aceita a entrada e aplica a alíquota de majoração errada, produzindo o cálculo errado do crédito fiscal de dividendos.
O Programa de Verificação da CRA (Agência Tributária do Canadá) detecta a discrepância — mas não no nível do número do quadro. A CRA compara o total de renda de dividendos que você declarou com o total que a instituição reportou. Se você inseriu $5.000 no Quadro 10 em vez do Quadro 24, o valor total de renda de dividendos na sua declaração T1 pode ainda bater — o valor em dólares é o mesmo — mas o cálculo do imposto está errado. O Programa de Verificação não detecta esse tipo de erro de classificação. Ele aparece apenas se um revisor da CRA notar a anomalia em uma revisão mais ampla, ou nunca aparece — o que significa que você pagou imposto a mais em centenas de dólares e nunca receberá reembolso a menos que faça um pedido de ajuste T1 (Formulário T1-ADJ).
Isso não é um caso extremo hipotético. Um único comprovante T5 de uma corretora pode conter os dois tipos de dividendos — dividendos elegíveis de ações de bancos canadenses (Royal Bank, TD, Scotiabank) e dividendos não elegíveis de REITs ou fundos de renda mantidos na mesma conta. Um T5 da RBC Direct Investing com quatro posições que pagam dividendos — duas elegíveis, duas não elegíveis — reporta todas as quatro distribuições no mesmo comprovante, com os valores elegíveis no Quadro 24/25 e os não elegíveis no Quadro 10/11. O investidor precisa cruzar cada número de quadro com os rótulos dos campos do software de imposto, campo por campo, para cada comprovante. Com doze comprovantes, em dois tipos de renda de dividendos, são vinte e quatro pontos de transcrição onde um erro de classificação é possível e nenhuma verificação automatizada vai detectá-lo.
Imposto Estrangeiro Pago: O Crédito Que Você Perde Sem Saber Que Está Faltando
Os Quadros 15 e 16 do comprovante T5 informam a renda de investimentos estrangeiros e o imposto estrangeiro retido sobre essa renda. Se você possui ETFs listados nos EUA, ações que pagam dividendos nos EUA ou fundos mútuos internacionais em uma conta não registrada — como muitos investidores canadenses, especialmente aqueles que usam Questrade ou Scotia iTRADE para negociações em dólares americanos — esses quadros trazem valores todos os anos. Para uma carteira com $50.000 em ações americanas rendendo 2%, os dividendos estrangeiros anuais são de aproximadamente $1.000 e o imposto estrangeiro retido (normalmente 15% sob o tratado fiscal Canadá-EUA) é de aproximadamente $150.
Os $1.000 no Quadro 15 devem ser declarados como renda estrangeira na sua declaração T1 — o CRA (Agência Tributária do Canadá) tributa dividendos estrangeiros como renda ordinária à sua alíquota marginal completa, sem majoração e sem crédito fiscal de dividendos. Os $150 no Quadro 16 são o valor do imposto estrangeiro que você já pagou ao IRS. Você pode recuperá-lo — mas somente se o reivindicar no Formulário T2209 (Créditos Fiscais Estrangeiros Federais). O formulário pede os impostos estrangeiros pagos e calcula um crédito não reembolsável contra o imposto canadense devido. Você não recebe um comprovante separado para isso — o Quadro 16 é o único registro.
Veja o que acontece na prática durante a temporada do T5: o investidor abre um PDF do T5 da Questrade, vê o Quadro 15 ($1.000 de renda estrangeira) e o Quadro 16 ($150 de imposto estrangeiro pago), insere o Quadro 15 no campo "Renda não comercial estrangeira" no Wealthsimple Tax e passa para o próximo comprovante. O Quadro 16 — o imposto estrangeiro pago — está no mesmo PDF, muitas vezes diretamente abaixo do Quadro 15 em uma fonte quase idêntica. É fácil inserir o Quadro 15 e pular o Quadro 16, especialmente depois de processar cinco comprovantes anteriores sem renda estrangeira. O Wealthsimple Tax não avisará que você inseriu renda estrangeira sem reivindicar o crédito correspondente. A declaração é concluída e o NETFILE envia com sucesso. O crédito fiscal estrangeiro de $150 simplesmente desaparece — não é reembolsado, não é transportado para frente, não é recuperável sem um pedido de ajuste T1.
Perder o Quadro 16 em quatro comprovantes T5 com participações estrangeiras significa abrir mão de $150 a $600 em créditos fiscais estrangeiros que você já pagou. Isso não é um cenário de carta de verificação do CRA — o CRA não penaliza você por não reivindicar um crédito ao qual tinha direito. É uma perda silenciosa. O Programa de Verificação procura renda não declarada, não créditos não reivindicados. E isso se repete todos os anos em que você comete o mesmo erro de transcrição.
A promessa do Preenchimento Automático e suas lacunas no mundo real
O serviço Preenchimento Automático da Minha Declaração (AFR) da CRA — disponível em todos os principais softwares de imposto canadenses, incluindo TurboTax, Wealthsimple Tax, UFile e H&R Block — resolve exatamente esse problema em teoria. O AFR puxa os dados dos comprovantes T diretamente da sua Minha Conta da CRA para o seu software de imposto, preenchendo cada número de Quadro automaticamente. Sem transcrição manual. Sem procurar o Quadro 16 em um PDF da Questrade. A CRA já possui os dados do arquivamento eletrônico da instituição — e o AFR os encaminha para a sua declaração.
Na prática, o AFR tem três lacunas estruturais que o tornam insuficiente como única fonte de dados para a declaração de comprovantes T5. Nenhuma delas é um bug — são inerentes ao fluxo de arquivamento.
Primeiro: o timing. As instituições financeiras têm até o final de fevereiro para emitir comprovantes T5 aos destinatários — mas podem arquivar na CRA em um cronograma diferente. A CRA deve então receber, validar e processar esses arquivamentos antes que os dados apareçam na Minha Conta para recuperação pelo AFR. Os dados do T5 normalmente aparecem na Minha Conta 1–2 semanas após o arquivamento da instituição, mas se uma instituição arquivar em 28 de fevereiro, os dados podem não estar disponíveis para o AFR até meados de março — bem depois de muitos canadenses já terem enviado suas declarações. Uma atualização dos sistemas da CRA em janeiro de 2025 introduziu um novo processo de validação para uploads de comprovantes fiscais que causou atrasos conhecidos para alguns emissores, com comprovantes visíveis no portal da própria instituição, mas ausentes da Minha Conta da CRA por semanas.
Segundo: a cobertura. O AFR só pode importar comprovantes que a CRA recebeu e processou. Se uma instituição não enviar um T5, ou o enviar com um erro que cause atraso no processamento, esse comprovante nunca aparece no AFR. A CRA afirma explicitamente que os contribuintes são responsáveis por declarar toda a renda, independentemente de o comprovante aparecer na Minha Conta. Um tópico no Reddit em r/PersonalFinanceCanada de março de 2025 captura a frustração: a resposta da CRA a reclamações de comprovantes ausentes foi essencialmente "use o comprovante em papel que sua instituição enviou". O AFR é uma camada de conveniência — não é uma fonte de dados autoritativa.
Terceiro: a verificação. Mesmo quando o AFR importa com sucesso todos os dados do T5, o contribuinte ainda precisa verificar cada valor contra os comprovantes físicos ou em PDF. O AFR importa números para os campos — ele não mostra de qual comprovante eles vieram, não destaca discrepâncias entre o que a instituição reportou à CRA e o que a instituição enviou para você, e não detecta a situação observada em r/CanadianInvestor em que os comprovantes fiscais da TD agregam múltiplos títulos em um único T3/T5 enquanto a Minha Conta da CRA lista cada título individualmente — criando um problema de conciliação entre os valores importados pelo AFR e o comprovante real.
O AFR reduz a carga de entrada de dados. Não a elimina. A etapa de verificação — abrir cada PDF, confirmar cada número de Quadro, cruzar valores agregados — é a mesma tarefa cognitiva da entrada manual, menos a digitação. Você ainda se senta diante de doze PDFs, alternando entre TD, Questrade e Scotia, comparando números de Quadro com os campos do software de imposto, se perguntando se os $1.247,68 no Quadro 16 do comprovante da RBC realmente chegaram ao Formulário T2209.
Para Onde Vão as Horas: T5 por T5, de Fevereiro a Abril
Vamos quantificar a temporada de declaração para um investidor canadense típico que administra os próprios impostos: contas não registradas em seis instituições — TD Direct Investing, Questrade, Wealthsimple, Scotia iTRADE, RBC Direct Investing e BMO InvestorLine — além de uma conta poupança de alto rendimento na Tangerine que emitiu um comprovante T5 de $340 em juros. Doze a quinze comprovantes T5 chegam entre meados de fevereiro e o final de março, entregues por seis portais online diferentes, dois sistemas distintos de notificação por e-mail e um envelope de papel.
Somente a etapa de recuperação dos comprovantes — entrar em seis portais, navegar até a seção de documentos fiscais de cada instituição (que nunca fica na mesma posição do menu entre as plataformas), baixar doze PDFs — leva vinte minutos antes de começar a inserção de dados. Depois, a transcrição em si: 60 a 80 valores individuais de Quadros, digitados no software de impostos ao longo de uma tarde. O custo da troca cognitiva — seu cérebro reajustando os padrões de busca visual cada vez que você muda do layout de uma instituição para outra — adiciona aproximadamente 40% de sobrecarga acima da velocidade bruta de digitação. Se a transcrição direta de um layout familiar de T5 leva 30 segundos por comprovante, doze comprovantes em seis layouts desconhecidos levam cerca de uma hora e meia de foco ininterrupto. Na prática, interrompida por checar e-mails, fazer café e o momento em que você percebe que o T5 da Scotia mostra um valor no Quadro 15 que você não viu no comprovante da TD e precisa verificar se inseriu o Quadro 15 corretamente em todos os comprovantes anteriores — duas horas é um número realista apenas para a sessão de inserção de dados.
Então chega 31 de março e os comprovantes T3 começam a aparecer. Renda fiduciária — de ETFs, REITs e fundos mútuos mantidos em contas não registradas — é reportada em comprovantes T3 (Demonstração de Alocações e Designações de Renda Fiduciária), não em comprovantes T5. Os T3 têm um prazo de entrega diferente (final de março, não final de fevereiro) e uma estrutura de Quadros diferente, com mais de cinquenta números de Quadro possíveis. Uma carteira com ETFs em três corretoras gera de três a seis comprovantes T3 adicionais que reiniciam o ciclo de recuperação-transcrição-verificação, muitas vezes na mesma sessão de declaração em que você achava que tinha terminado. A temporada de T5 efetivamente vai de fevereiro até meados de abril — o prazo de declaração pessoal de 30 de abril — com uma pausa no início de março e uma segunda onda de comprovantes no final de março.
Nada disso é catastrófico. Uma sessão de inserção de dados de duas horas, mais uma passada de verificação de uma hora, mais entrar em meia dúzia de portais não é uma crise. É um imposto recorrente sobre a atenção que se acumula a cada ano, sem melhoria no processo. O CRA (Agência Tributária do Canadá) recebe os mesmos dados eletronicamente. As instituições geram os PDFs a partir de bancos de dados. O software de impostos sabe onde cada valor pertence. Mas na fronteira entre o PDF e o software, uma pessoa abre um arquivo e começa a digitar — a mesma pessoa, a mesma tarefa, o mesmo fim de semana de fevereiro, todos os anos.
Os arquivos são processados com segurança e não são armazenados.
Como as Horas Voltam
Os dados sempre estiveram lá — Quadro 10, Quadro 13, Quadro 16, Quadro 24 — digitados em bancos de dados pelas instituições que geraram os PDFs, enviados eletronicamente à CRA, esperando para serem transcritos manualmente pelo investidor. A lacuna era a etapa de leitura: o PDF é um formato visual otimizado para olhos humanos, e seu software de imposto fala em dados estruturados. A ponte entre eles era uma pessoa com um teclado.
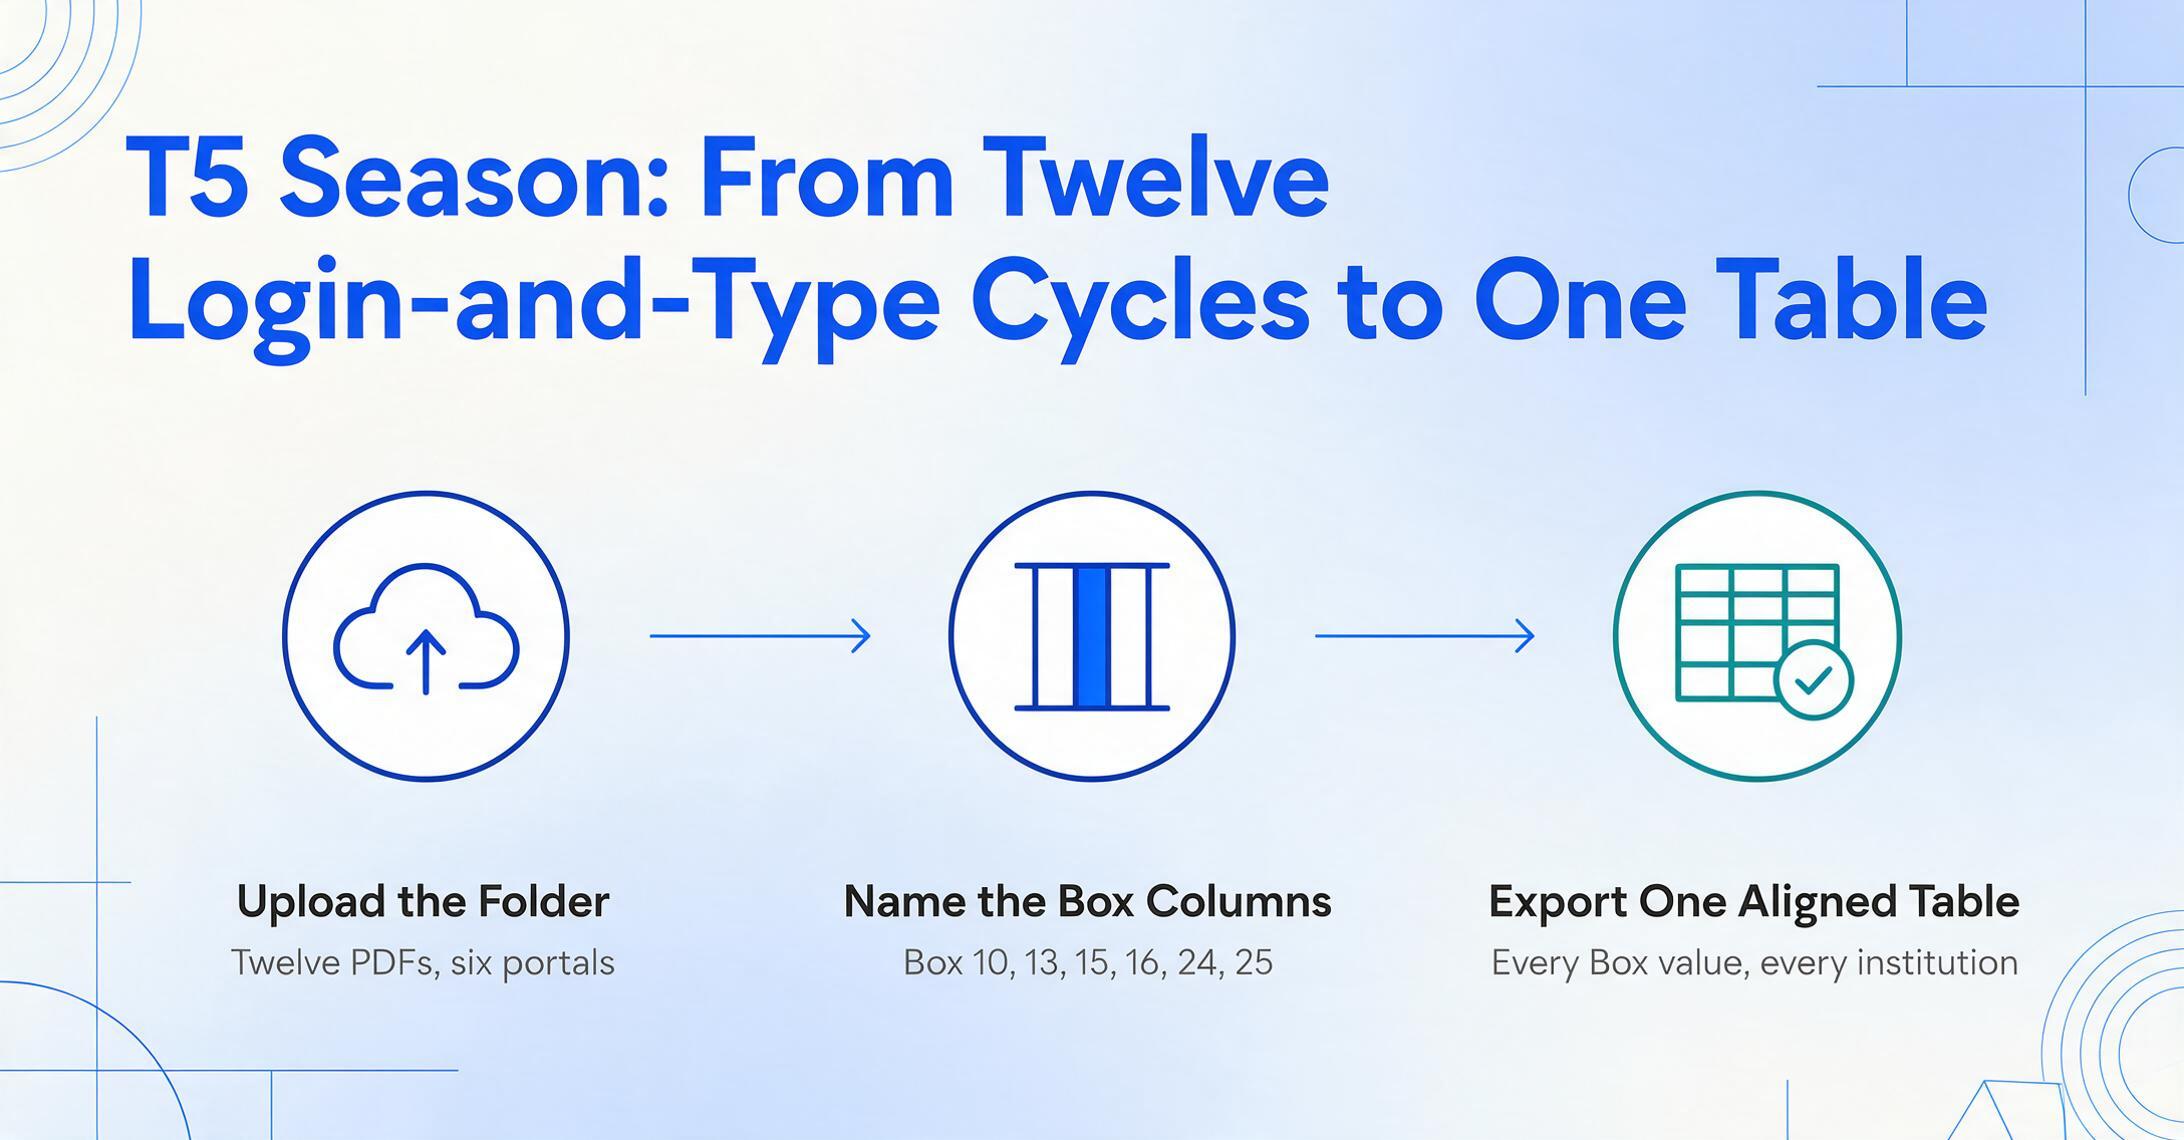
Fechar essa lacuna com extração de documentos por IA transforma o fluxo de trabalho da temporada T5 de "doze ciclos separados de login e digitação" em um único processo: envie a pasta de PDFs, defina de seis a dez nomes de colunas correspondentes aos números de Quadro que você precisa (Quadro 10, Quadro 11, Quadro 13, Quadro 15, Quadro 16, Quadro 24, Quadro 25, Quadro 18, Quadro 26, Quadro 12) e exporte uma planilha onde cada valor de Quadro de cada instituição está alinhado em uma única tabela. A saída mostra, em uma visão, o total de dividendos elegíveis em todas as instituições, o total de imposto estrangeiro pago, o total de rendimentos de juros — exatamente os valores consolidados que seu software de imposto precisa.
Para o fluxo de trabalho de extração passo a passo com mapeamento detalhado dos Quadros, consulte o guia de extração T5, que explica a configuração de colunas para cada número de Quadro T5 relevante. Para investidores com dez ou mais comprovantes T5 de várias instituições que desejam uma planilha consolidada, o artigo sobre processamento em lote de T5 cobre o fluxo de trabalho de mesclagem multi-instituição.
A temporada do T5 não é o único ritual fiscal canadense em que o teclado de uma pessoa faz a ponte entre PDFs gerados por instituições e o software de imposto. O aperto de fevereiro do T4 para equipes de folha de pagamento replica o mesmo padrão — números padronizados de Quadro da CRA, layouts de PDF específicos de cada instituição e um prazo rígido de entrega — em escala de empregador, com apostas financeiras mais altas. Quem declara GST/HST trimestralmente enfrenta o mesmo problema de digitação de dados em PDFs de faturas de fornecedores com alíquotas provinciais diferentes. E do outro lado do Atlântico, freelancers do Reino Unido que declaram declarações de autoavaliação SA100 enfrentam uma dinâmica quase idêntica de documentos espalhados — formulários diferentes, órgão regulador diferente, o mesmo gargalo humano de transcrição. O arcabouço regulatório muda com a fronteira. A hora gasta digitando números de um sistema para outro, não.
As duas horas de um fim de semana de declaração em fevereiro que pertenciam à digitação de dados do T5 não voltam como um presente do Programa de Verificação da CRA trabalhando mais rápido ou da sua corretora adotando um layout de PDF consistente. Elas voltam quando a extração substitui a transcrição — quando a ferramenta lê o PDF para que você possa verificar em vez de digitar, confirmar em vez de procurar, e declarar seu imposto com os mesmos dados que a CRA já tinha, inseridos corretamente na primeira vez.
Perguntas frequentes
O que acontece se eu esquecer de informar um comprovante T5 na minha declaração de imposto?
O Programa de Verificação da CRA compara automaticamente os dados do T5 enviados pelas instituições financeiras com o que você informou na sua declaração T1, geralmente entre setembro e dezembro. Se um comprovante T5 aparecer no sistema da CRA mas não na sua declaração, a CRA emite um Aviso de Revisão de Lançamento adicionando a renda faltante e recalculando o imposto devido, mais juros. Se você também deixou de informar $500 ou mais em um ano anterior (dentro de um período de quatro anos), a penalidade por "omissão repetida de renda" se aplica: 10% federal mais 10% provincial do valor não informado. Você pode corrigir uma omissão antes que a CRA a detecte enviando um pedido de ajuste T1 (T1-ADJ) — fazer isso proativamente pode evitar a penalidade por omissão repetida.
O que devo fazer se receber um comprovante T5 revisado ou corrigido depois de já ter enviado minha declaração de imposto?
Comprovantes T5 corrigidos não são incomuns — as corretoras às vezes revisam dividendos ou reclassificam distribuições após o prazo inicial de envio. Se você já enviou sua declaração, entre na sua conta Minha Conta do CRA, compare o comprovante revisado com o que você informou originalmente e faça um pedido de ajuste T1 (T1-ADJ) pelo NETFILE ReFILE (se o seu software de imposto suportar e você tiver enviado eletronicamente) ou enviando um formulário T1-ADJ em papel pelo correio. Se a revisão aumentar o imposto devido, enviar o ajuste antes de o CRA emitir uma revisão evita a penalidade por falha repetida. Se a revisão diminuir o imposto devido, enviar o ajuste garante o reembolso do valor pago a mais.
Como sei se um dividendo é "elegível" (Quadro 24) ou "não elegível" (Quadro 10) no meu comprovante T5?
A instituição financeira que emitiu o comprovante T5 determina a classificação e a informa no Quadro apropriado — você não precisa decidir. Os Quadros 10–12 são dividendos "não elegíveis" (geralmente de CCPCs (sociedades privadas controladas por canadenses) que pagaram a alíquota de pequena empresa). Os Quadros 24–26 são dividendos "elegíveis" (de empresas públicas que pagaram a alíquota corporativa geral). O próprio comprovante indica em qual quadro o valor está. O problema de transcrição é garantir que o valor do Quadro 10 vá para o campo "não elegível" no seu software de imposto e que o valor do Quadro 24 vá para o campo "elegível" — os rótulos são semelhantes e os campos ficam adjacentes na maioria das interfaces de software de imposto. Uma única classificação incorreta em um comprovante afeta o cálculo da majoração, o crédito fiscal de dividendos e o resultado líquido do imposto.
Posso reivindicar o crédito fiscal estrangeiro do Quadro 16 sem enviar o Formulário T2209?
Não. O imposto estrangeiro pago no Quadro 16 do seu comprovante T5 não é creditado automaticamente contra o seu imposto canadense. Você deve inserir o valor no Formulário T2209 (Créditos Fiscais Estrangeiros Federais), que calcula seu crédito fiscal estrangeiro não reembolsável com base na renda estrangeira (Quadro 15) e no imposto estrangeiro pago (Quadro 16) informados em todos os seus comprovantes T5 e T3. Softwares de imposto modernos — TurboTax, Wealthsimple Tax, UFile — incorporam o Formulário T2209 ao fluxo de entrevista, mas você ainda precisa inserir os valores dos Quadros 15 e 16 de cada comprovante. Se você inserir o Quadro 15 (renda estrangeira) sem o Quadro 16 (imposto estrangeiro pago), o software calculará seu imposto canadense sobre a renda estrangeira sem aplicar o crédito a que você tem direito.
Devo confiar no Preenchimento Automático da CRA para dados do comprovante T5 em vez de inseri-los manualmente?
O Preenchimento Automático é um ponto de partida útil, mas deve ser tratado como uma conveniência, não como uma fonte de dados completa. Use-o para preencher o que estiver disponível e depois verifique cada valor contra os PDFs originais do comprovante T5 das suas instituições. Preste atenção especial aos comprovantes de corretoras que agregam múltiplos títulos — TD e RBC são conhecidas por emitir comprovantes combinados T5/T3 em que os totais reportados à CRA podem não corresponder ao detalhamento por título no PDF. Se um comprovante no portal da sua instituição não aparecer no Preenchimento Automático após duas semanas do prazo de entrega, insira-o manualmente a partir do PDF — a CRA considera o comprovante em papel ou PDF como autoritativo, não a listagem da Minha Conta.
Por que os comprovantes T3 chegam em março quando os comprovantes T5 chegam em fevereiro?
O prazo de emissão é diferente. Os comprovantes T5 (juros, dividendos de corporações) devem ser emitidos até o último dia de fevereiro após o ano-calendário. Os comprovantes T3 (renda de trustes de ETFs, REITs, fundos mútuos) têm prazo de 90 dias após o fim do ano fiscal do truste — tipicamente 31 de março para trustes de ano-calendário. Os trustes precisam de tempo adicional para calcular o detalhamento dos tipos de renda (juros, dividendos, ganhos de capital, retorno de capital, renda estrangeira) alocados a cada cotista. Se sua carteira inclui ETFs ou fundos mútuos em contas não registradas, sua temporada de impostos se estende até o início de abril — planeje a entrada dos dados do T3 após a sessão do T5, não na mesma ocasião.