El verdadero costo de la temporada de comprobantes T5 para
los inversores canadienses no es la carta de la CRA
La CRA (Agencia Tributaria de Canadá) ya tiene todos los números de casilla de cada comprobante T5 que recibiste para el año fiscal 2025. Tu banco, tu corredora, tu cooperativa de crédito — cada uno presentó los datos electrónicamente, como lo exigen las reglas de declaración de información T5 (RC4157), antes de finales de febrero. El Programa de verificación de la CRA — el sistema automatizado que compara lo que las instituciones reportaron con lo que tú reportas en tu declaración T1 — detectará cualquier discrepancia antes de septiembre. Si omitiste un comprobante por completo, la multa según el apartado 163(1) de la Ley del Impuesto sobre la Renta es del 10% de los ingresos no declarados (federal), más otro 10% a nivel provincial, y si esta es tu segunda omisión de $500 o más en cuatro años, la multa aumenta al menor entre el 10% del monto no declarado o el 50% del impuesto adicional. Un solo comprobante T5 olvidado que muestre $900 en ingresos por intereses de una cuenta de ahorros de alto rendimiento en Tangerine — un comprobante que llegó por correo a finales de febrero cuando ya habías presentado tu declaración — genera una multa combinada federal-provincial de $180 más intereses sobre el impuesto adeudado. Pero nada de eso es el costo real de la temporada de T5. El costo real es lo que sucede entre el momento en que inicias sesión en TD Direct Investing para descargar tu primer PDF de T5 y el momento en que haces clic en «NETFILE» en TurboTax seis semanas después — y casi nunca es una multa de la CRA. Son las horas que se acumulan antes de que llegue la carta, comprobante por comprobante, casilla por casilla, a lo largo de una ventana de declaración que se cierra mientras todavía estás buscando la Casilla 16 en un PDF de Questrade que la coloca en una posición diferente a la del PDF de RBC que terminaste hace diez minutos.
Conclusiones clave
- Seis corredoras diferentes te envían comprobantes T5 en seis diseños de PDF distintos y tu cerebro reinicia su patrón de búsqueda visual con cada archivo — los errores de transcripción son un problema estructural, no una señal de descuido.
- El programa de verificación de la CRA compara el ingreso total por dividendos pero nunca verifica de qué casilla proviene una cifra, por lo que un dividendo de la Casilla 24 ingresado en la Casilla 10 pasa desapercibido mientras pagas cientos de dólares de más en impuestos cada año.
- Tu papel esta temporada de impuestos no es el de capturista de datos — extrae cada valor de casilla de los PDF y conviértete en un verificador que confirma las cifras precargadas en lugar de transcribir en una red de seguridad que nunca fue diseñada para detectar los errores de clasificación que tienes más probabilidades de cometer.
Seis corredores, seis diseños, un formulario
Un comprobante T5 —formalmente, el Estado de ingresos de inversión— es uno de los documentos más simples que administra la CRA (Agencia Tributaria de Canadá). Tiene menos de treinta números de casilla, cada uno con una sola cifra en dólares. La Casilla 13 es el interés de fuentes canadienses. La Casilla 10 es el monto real de dividendos no elegibles. La Casilla 24 es el monto real de dividendos elegibles. Todas las instituciones financieras de Canadá usan la misma numeración de casillas: un comprobante T5 de TD Direct Investing y uno de Wealthsimple reportan los dividendos elegibles en la Casilla 24. No hay ambigüedad sobre qué va dónde. La CRA estandarizó esa capa hace décadas.
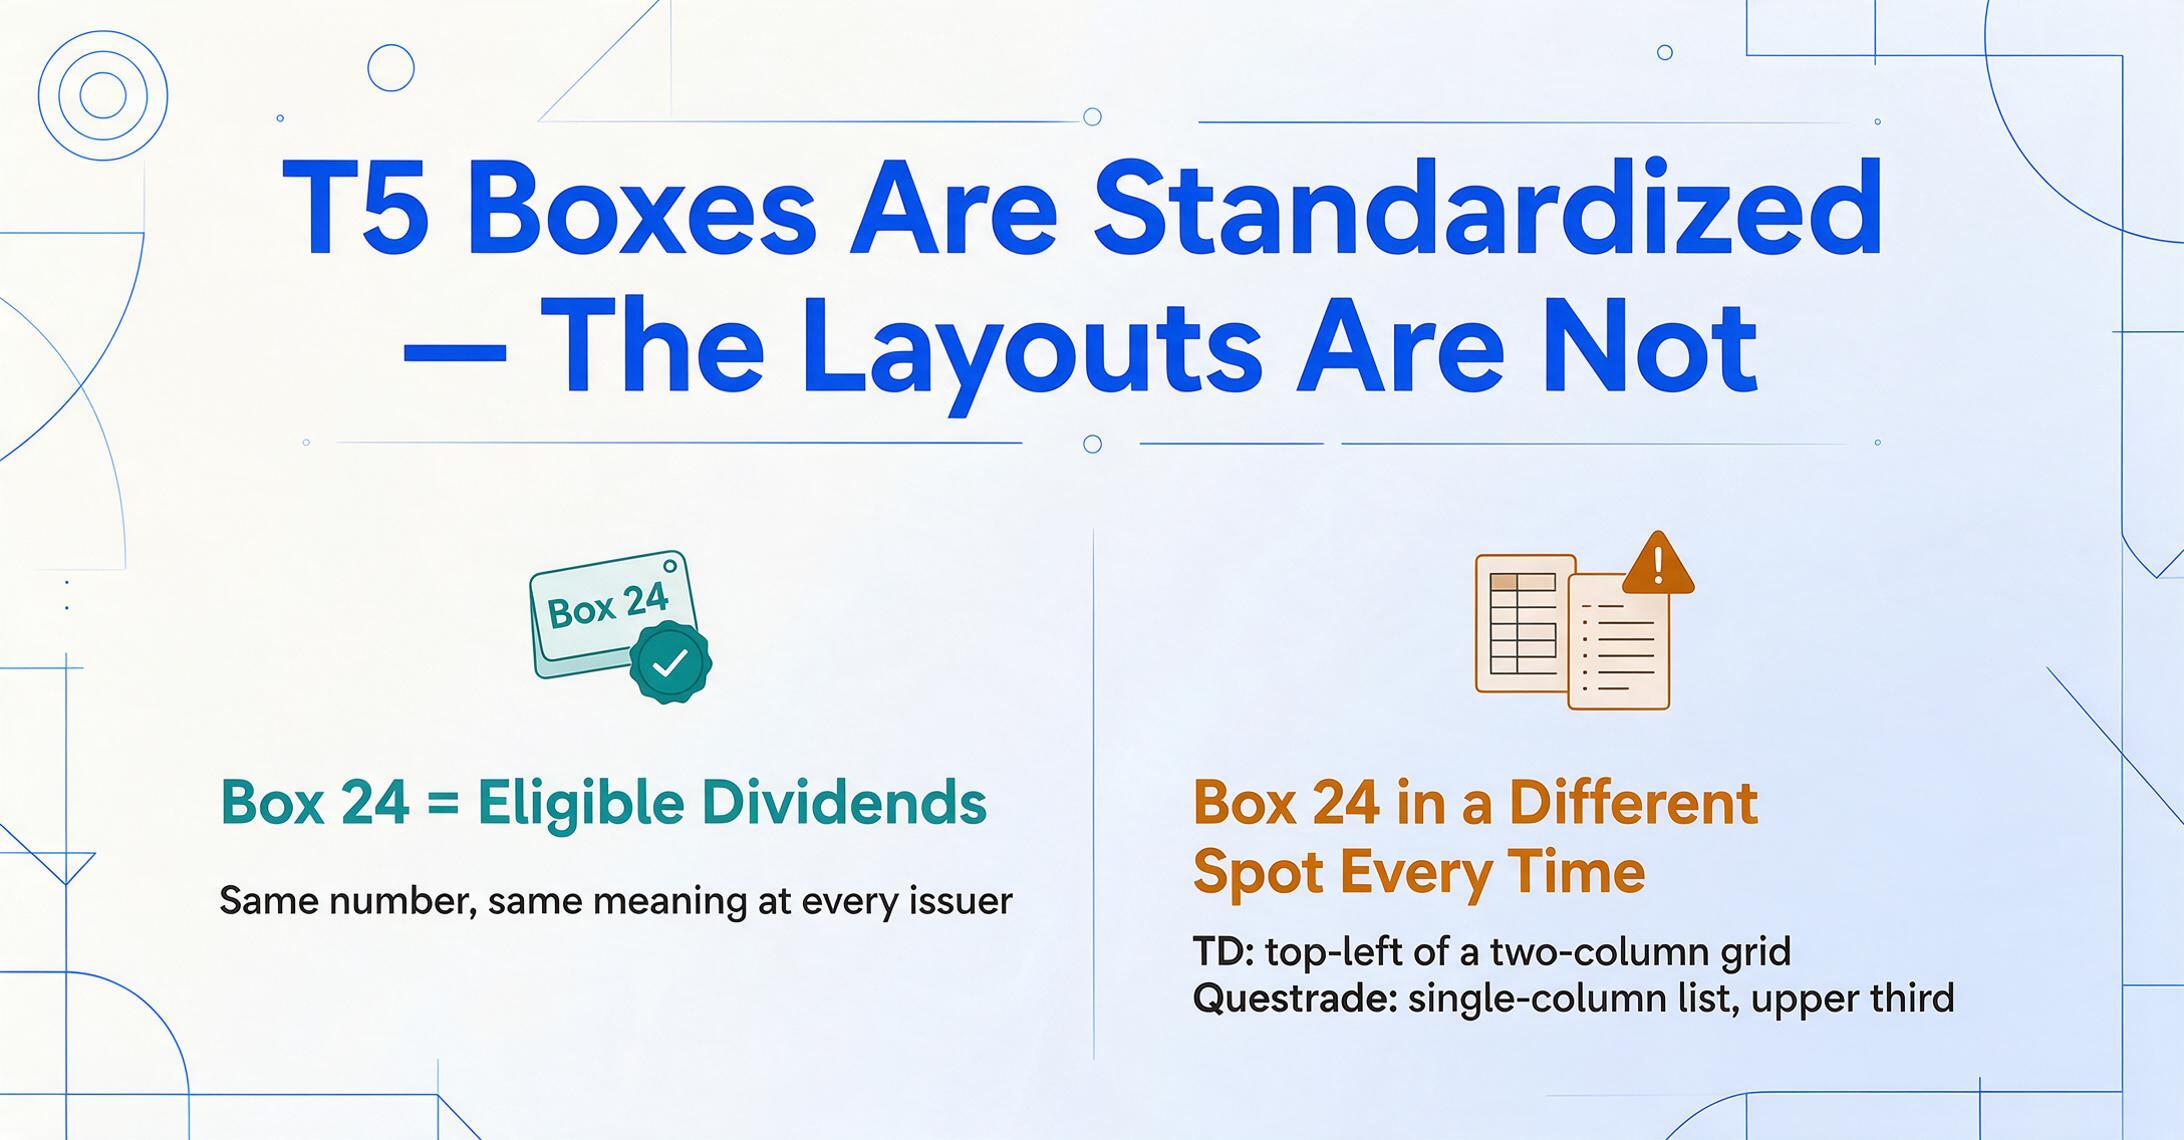
Lo que la CRA nunca estandarizó es el aspecto del comprobante.
Un comprobante T5 de TD Direct Investing suele colocar el nombre y la dirección del beneficiario en un bloque en la parte superior izquierda, con la información del pagador a la derecha, y los valores de las casillas apilados en una cuadrícula de dos columnas debajo de un encabezado en negrita "Estado de ingresos de inversión". Los dividendos aparecen cerca de la parte superior: las Casillas 24 y 25 en la columna izquierda, las Casillas 10 y 11 en la derecha. El ingreso por intereses (Casilla 13) está a mitad de la columna izquierda.
Un PDF de comprobante T5 de Questrade usa una disposición completamente diferente. El nombre del beneficiario aparece centrado en la parte superior de la página. Los valores de las casillas se organizan en una lista de una sola columna —no una cuadrícula— con cada número de casilla en negrita seguido de su monto en dólares en la misma línea. La Casilla 24 aparece en algún lugar del tercio superior. La Casilla 13 está cerca de la parte inferior. Si la cuenta de Questrade tiene ETF o fondos mutuos que pagaron dividendos extranjeros, las Casillas 15 (ingreso extranjero) y 16 (impuesto extranjero pagado) se insertan entre las casillas de dividendos nacionales —una posición que el diseño de TD no usa.
Un comprobante T5 de Scotiabank mueve el título a otra posición de nuevo —a menudo integrando el logotipo corporativo y la dirección de la institución en la banda superior, empujando la cuadrícula de casillas más abajo, cambiando el patrón de escaneo visual que tus ojos aprendieron en el comprobante de TD cinco minutos antes.
Los datos son idénticos en todo sentido relevante. La Casilla 13 sigue siendo la Casilla 13. Pero el diseño visual cambia cada vez que cambias de institución. Tu cerebro tiene que reaprender dónde está cada casilla en cada PDF —y si procesas los comprobantes en secuencia, abriendo el de TD, luego el de Questrade, luego el de Scotia, luego el de RBC, luego el de Wealthsimple, luego el de BMO, cada cambio de diseño reinicia tu patrón de búsqueda visual. Una tarea que toma 30 segundos por comprobante cuando sabes exactamente dónde está cada casilla en un diseño familiar toma 90 segundos cuando estás escaneando una disposición desconocida buscando la Casilla 11 (monto gravable de dividendos no elegibles) que el PDF anterior ponía en una columna de cuadrícula y este PDF pone en una lista vertical.
Multiplica eso por doce comprobantes. La diferencia entre 30 segundos y 90 segundos en doce comprobantes T5 es doce minutos —pero eso asume que nunca lees mal un número de casilla, nunca vuelves a verificar una cifra porque la fuente del PDF hizo que un "3" pareciera un "8", nunca vuelves a desplazarte hasta arriba para confirmar a qué cuenta pertenece este comprobante porque el número de cuenta está impreso en tipo de 7 puntos en el pie de página. En la práctica, un inversionista canadiense con cuentas en seis instituciones y doce comprobantes T5 dedica aproximadamente noventa minutos solo a la entrada de datos —y ese es el mejor caso, sin contar los comprobantes T3 que llegan a fines de marzo y reinician el proceso.
La trampa de clasificación de casillas que cambia tu factura de impuestos
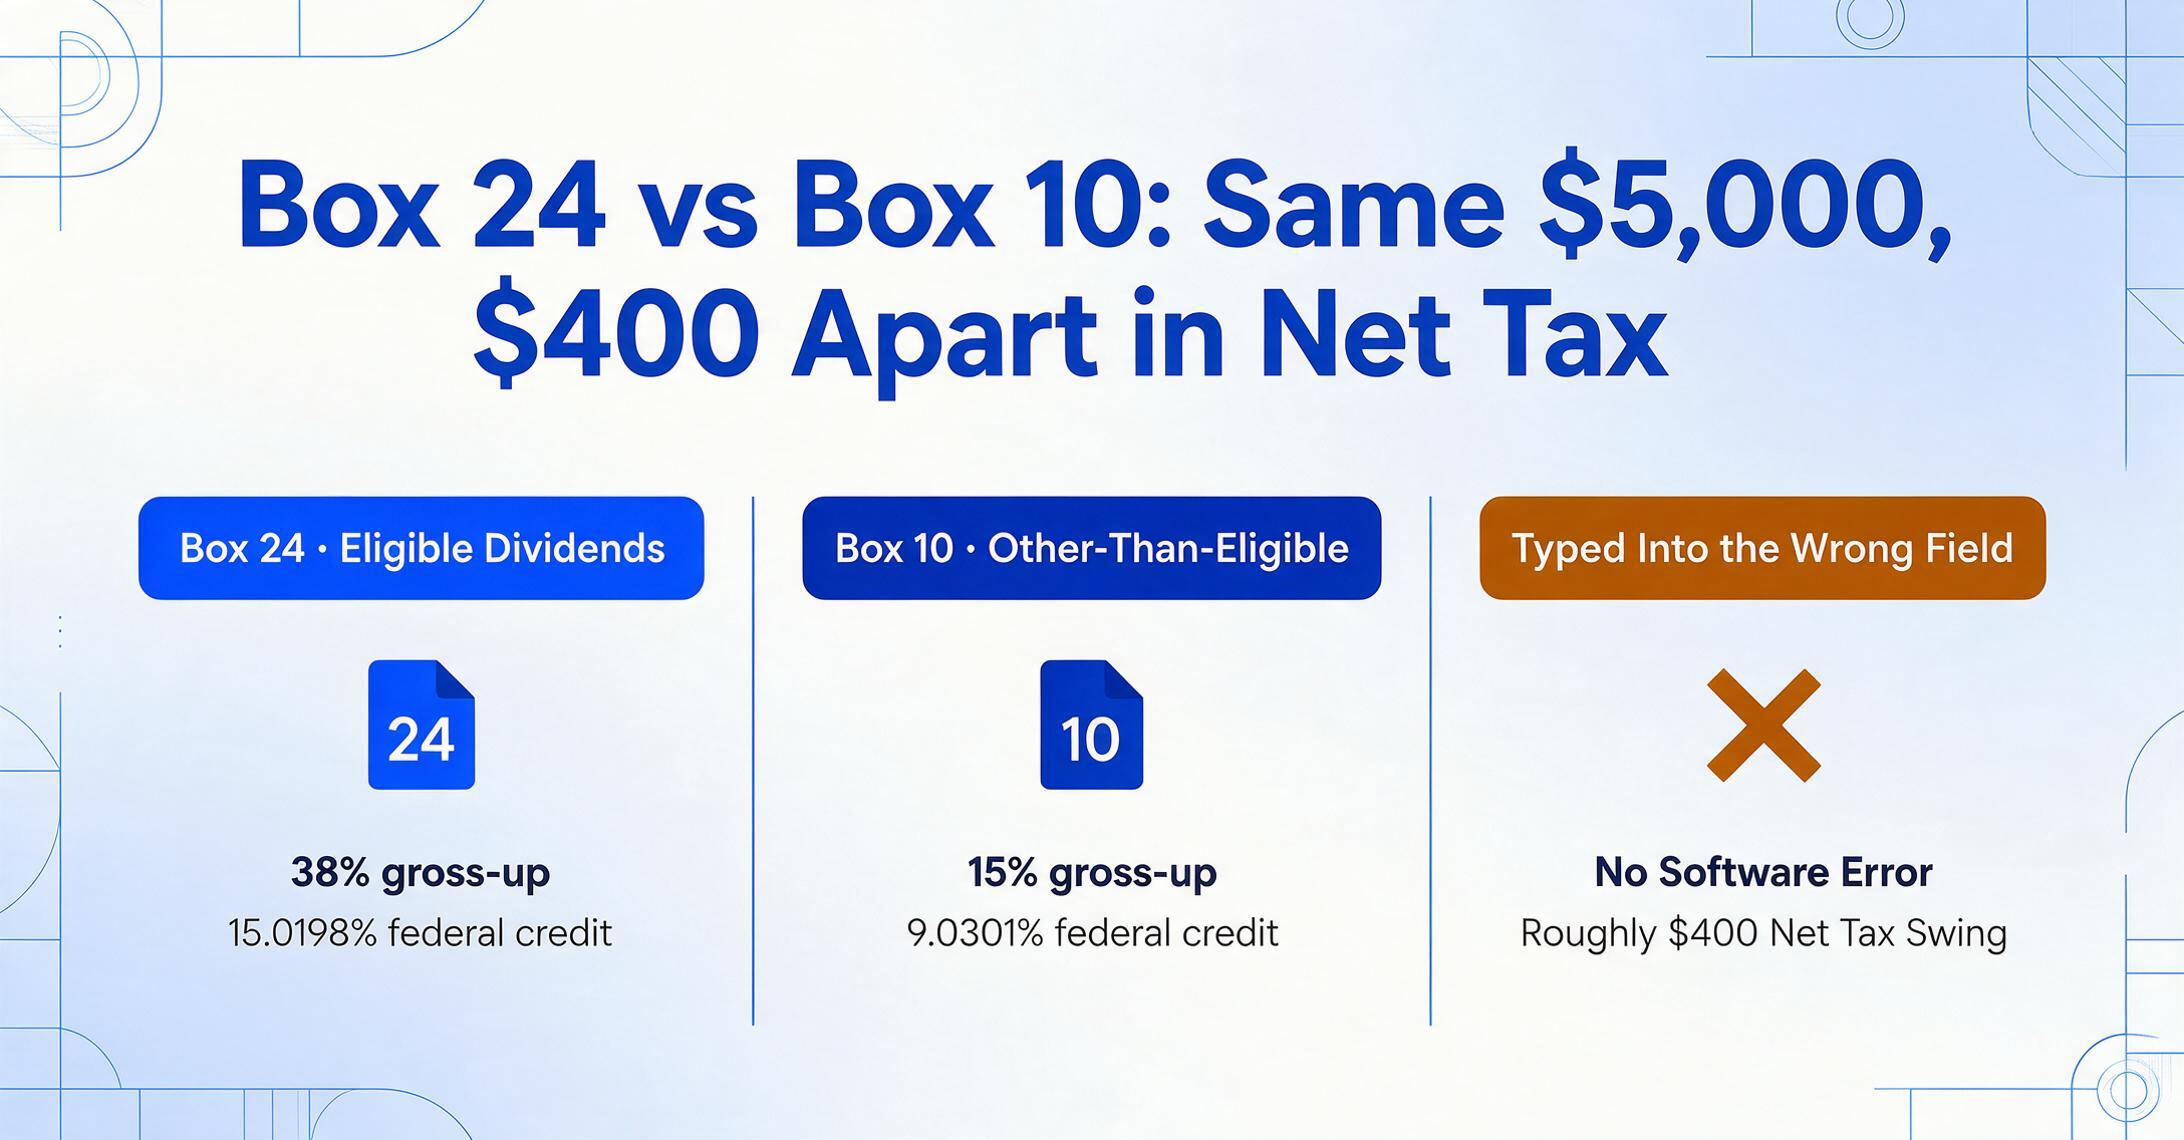
El costo de la entrada manual del T5 no es solo el tiempo que pasas escribiendo. Es el tiempo que pasas corrigiendo.
El T5 divide los dividendos en dos categorías fiscales con dos tratamientos impositivos diferentes: dividendos elegibles (Casillas 24–26) y dividendos no elegibles (Casillas 10–12). Los dividendos elegibles provienen de corporaciones públicas canadienses que pagaron el impuesto corporativo a la tasa general. Reciben un importe bruto del 38% — el monto en la Casilla 24 se multiplica por 1,38 y el resultado va a la Casilla 25 — y generan un crédito fiscal federal por dividendos del 15,0198% del importe bruto (Casilla 26). Los dividendos no elegibles provienen de CCPC (sociedades privadas controladas por canadienses) que pagaron a la tasa de pequeña empresa. Reciben un importe bruto del 15% y un crédito federal del 9,0301%.
Para un inversionista canadiense en el tramo federal del 33% con $5,000 en dividendos elegibles frente a $5,000 en dividendos no elegibles, el impuesto neto adeudado difiere en aproximadamente $400 — no porque los montos de dividendos antes de impuestos sean diferentes, sino porque los mecanismos de importe bruto y crédito funcionan de manera distinta. Clasificar mal — ingresar una cifra de la Casilla 24 en el campo de la Casilla 10 en tu software de impuestos — no produce un mensaje de error de TurboTax ni de Wealthsimple Tax. Ambos campos son montos en dólares positivos. Ambos aparecen en el mismo comprobante T5. El software no tiene forma de saber de qué casilla proviene el número. Acepta la entrada y aplica la tasa de importe bruto incorrecta, produciendo un cálculo erróneo del crédito fiscal por dividendos.
El Programa de verificación de la CRA detecta la discrepancia — pero no a nivel de número de casilla. La CRA compara el total de ingresos por dividendos que declaraste contra el total que reportó la institución. Si ingresaste $5,000 en la Casilla 10 en lugar de la Casilla 24, la cifra total de ingresos por dividendos en tu declaración T1 puede seguir coincidiendo — el monto en dólares es el mismo — pero el cálculo de impuestos es incorrecto. El Programa de verificación no detecta este tipo de error de clasificación. Aparece solo si un revisor de la CRA nota la anomalía en una revisión más amplia, o nunca sale a la luz — lo que significa que pagaste impuestos de más por cientos de dólares y nunca recibirás un reembolso a menos que presentes una solicitud de ajuste T1 (Formulario T1-ADJ).
Este no es un caso límite hipotético. Un solo comprobante T5 de una corredora puede incluir ambos tipos de dividendos — dividendos elegibles de acciones de bancos canadienses (Royal Bank, TD, Scotiabank) y dividendos no elegibles de REIT o fideicomisos de ingresos mantenidos en la misma cuenta. Un T5 de RBC Direct Investing con cuatro posiciones que pagan dividendos — dos elegibles, dos no elegibles — reporta las cuatro distribuciones en el mismo comprobante, con las cifras elegibles en las Casillas 24/25 y las no elegibles en las Casillas 10/11. El inversionista tiene que cotejar cada número de casilla contra las etiquetas de campo del software de impuestos, campo por campo, para cada comprobante. Con doce comprobantes, en dos tipos de ingresos por dividendos, eso son veinticuatro puntos de transcripción donde es posible un error de clasificación y ningún control automatizado lo detectará.
Impuesto Extranjero Pagado: El Crédito Que Pierdes Sin Saber Que Falta
La Casilla 15 y la Casilla 16 del comprobante T5 reportan los ingresos de inversiones extranjeras y el impuesto extranjero retenido sobre esos ingresos. Si tienes ETF cotizados en EE. UU., acciones estadounidenses que pagan dividendos o fondos mutuos internacionales en una cuenta no registrada — como muchos inversores canadienses, especialmente aquellos que usan Questrade o Scotia iTRADE para operar en dólares estadounidenses — estas casillas incluyen cifras cada año. Para una cartera de $50,000 en acciones estadounidenses con un rendimiento del 2%, los dividendos extranjeros anuales son aproximadamente $1,000 y el impuesto extranjero retenido (normalmente el 15% según el tratado fiscal entre Canadá y EE. UU.) es de aproximadamente $150.
Los $1,000 de la Casilla 15 deben declararse como ingresos extranjeros en tu declaración T1 — la CRA (Agencia Tributaria de Canadá) grava los dividendos extranjeros como ingresos ordinarios a tu tasa marginal completa, sin importe bruto ni crédito fiscal por dividendos. Los $150 de la Casilla 16 son el impuesto extranjero que ya pagaste al IRS. Puedes recuperarlos — pero solo si los reclamas en el Formulario T2209 (Créditos Fiscales por Impuestos Extranjeros Federales). El formulario solicita los impuestos extranjeros pagados y calcula un crédito no reembolsable contra tu impuesto canadiense adeudado. No recibes un comprobante separado para esto — la Casilla 16 es el único registro.
Esto es lo que ocurre en la práctica durante la temporada de comprobantes T5: el inversor abre un PDF T5 de Questrade, ve la Casilla 15 ($1,000 de ingresos extranjeros) y la Casilla 16 ($150 de impuesto extranjero pagado), introduce la Casilla 15 en el campo «Ingresos no empresariales extranjeros» de Wealthsimple Tax y pasa al siguiente comprobante. La Casilla 16 — el impuesto extranjero pagado — está en el mismo PDF, a menudo justo debajo de la Casilla 15 con una fuente casi idéntica. Es fácil introducir la Casilla 15 y omitir la Casilla 16, especialmente después de procesar cinco comprobantes anteriores sin ingresos extranjeros. Wealthsimple Tax no te advertirá de que introdujiste ingresos extranjeros sin reclamar el crédito correspondiente. La declaración se completa y NETFILE la envía correctamente. Los $150 del crédito fiscal por impuestos extranjeros simplemente desaparecen — sin reembolso, sin arrastre, sin posibilidad de recuperarlos sin presentar una solicitud de ajuste T1.
Omitir la Casilla 16 en cuatro comprobantes T5 con tenencias extranjeras significa renunciar a entre $150 y $600 en créditos fiscales por impuestos extranjeros que ya has pagado. No es un escenario de carta de verificación de la CRA — la CRA no te sanciona por no reclamar un crédito al que tenías derecho. Es una pérdida silenciosa. El Programa de verificación busca ingresos no declarados, no créditos no reclamados. Y se repite cada año que cometes el mismo error de transcripción.
La promesa de Autocompletar y sus vacíos en el mundo real
El servicio Autocompletar mi declaración (AFR) de la CRA —disponible en todos los principales programas de impuestos canadienses, incluidos TurboTax, Wealthsimple Tax, UFile y H&R Block— resuelve exactamente este problema en teoría. AFR extrae los datos de los comprobantes T directamente de Mi cuenta de la CRA a tu programa de impuestos, completando cada número de Casilla automáticamente. Sin transcripción manual. Sin buscar la Casilla 16 en un PDF de Questrade. La CRA ya tiene los datos de la presentación electrónica de la institución, y AFR los transfiere a tu declaración.
En la práctica, AFR tiene tres vacíos estructurales que lo hacen insuficiente como única fuente de datos para la declaración de los comprobantes T5. Ninguno de ellos es un error: son inherentes al proceso de presentación.
Primero: el momento. Las instituciones financieras tienen hasta finales de febrero para emitir los comprobantes T5 a los beneficiarios, pero pueden presentarlos ante la CRA en un plazo diferente. La CRA debe recibir, validar y procesar esas presentaciones antes de que los datos aparezcan en Mi cuenta para que AFR pueda recuperarlos. Los datos de los T5 suelen aparecer en Mi cuenta de 1 a 2 semanas después de que la institución los presente, pero si una institución presenta el 28 de febrero, los datos podrían no estar disponibles para AFR hasta mediados de marzo, mucho después de que muchos canadienses ya hayan presentado sus declaraciones. Una actualización de los sistemas de la CRA en enero de 2025 introdujo un nuevo proceso de validación para las cargas de comprobantes fiscales que causó demoras conocidas para algunos emisores, con comprobantes visibles en el portal de la propia institución pero ausentes de Mi cuenta de la CRA durante semanas.
Segundo: la cobertura. AFR solo puede importar los comprobantes que la CRA ha recibido y procesado. Si una institución no carga un T5, o lo carga con un error que causa una demora en el procesamiento, ese comprobante nunca aparece en AFR. La CRA establece explícitamente que los contribuyentes son responsables de declarar todos los ingresos, independientemente de si el comprobante aparece en Mi cuenta. Un hilo de Reddit en r/PersonalFinanceCanada de marzo de 2025 captura la frustración: la respuesta de la CRA a las quejas por comprobantes faltantes fue esencialmente «usa el comprobante en papel que te envió tu institución». AFR es una capa de conveniencia, no es una fuente de datos autoritativa.
Tercero: la verificación. Incluso cuando AFR importa correctamente todos los datos de los T5, el contribuyente aún debe verificar cada cifra contra los comprobantes físicos o en PDF. AFR importa números a los campos, pero no muestra de qué comprobante provienen, no resalta las discrepancias entre lo que la institución reportó a la CRA y lo que la institución te envió a ti, y no detecta la situación señalada en r/CanadianInvestor donde los comprobantes fiscales de TD agregan múltiples valores en un solo T3/T5 mientras que Mi cuenta de la CRA lista cada valor por separado, creando un problema de conciliación entre las cifras importadas por AFR y el comprobante real.
AFR reduce la carga de entrada de datos. No la elimina. El paso de verificación —abrir cada PDF, confirmar cada número de Casilla, cotejar las cifras agregadas— es la misma tarea cognitiva que la entrada manual, menos la mecanografía. Aún te sientas frente a doce PDFs, pasando de TD a Questrade a Scotia, comparando números de Casilla con los campos del programa de impuestos, preguntándote si los $1,247.68 en la Casilla 16 del comprobante de RBC realmente llegaron al Formulario T2209.
Dónde van las horas: comprobante T5 tras comprobante T5, de febrero a abril
Cuantifiquemos la temporada de declaración para un inversor canadiense típico que gestiona sus propios impuestos: cuentas no registradas en seis instituciones — TD Direct Investing, Questrade, Wealthsimple, Scotia iTRADE, RBC Direct Investing y BMO InvestorLine — más una cuenta de ahorro de alto interés en Tangerine que emitió un comprobante T5 por $340 en intereses. Entre doce y quince comprobantes T5 llegan entre mediados de febrero y finales de marzo, entregados a través de seis portales en línea diferentes, dos sistemas de notificación por correo electrónico distintos y un sobre de papel.
Solo el paso de recuperar los comprobantes — iniciar sesión en seis portales, navegar a la sección de documentos fiscales de cada institución (que nunca está en la misma posición del menú entre plataformas), descargar doce PDF — toma veinte minutos antes de que comience la entrada de datos. Luego la transcripción real: entre 60 y 80 figuras de Casillas individuales, tecleadas en el software de impuestos durante una tarde. El costo de cambio cognitivo — tu cerebro reiniciando los patrones de búsqueda visual cada vez que pasas del diseño de una institución al siguiente — añade aproximadamente un 40 % de sobrecarga por encima de la velocidad bruta de tecleo. Si la transcripción directa de un diseño de comprobante T5 familiar toma 30 segundos por comprobante, doce comprobantes en seis diseños desconocidos toma aproximadamente una hora y media de concentración ininterrumpida. En la práctica, interrumpida por revisar correos, hacer café y el momento en que te das cuenta de que el comprobante T5 de Scotia muestra una figura en la Casilla 15 que no viste en el comprobante de TD y necesitas verificar si ingresaste la Casilla 15 correctamente en todos los comprobantes anteriores — dos horas es un número realista solo para la sesión de entrada de datos.
Luego llega el 31 de marzo y los comprobantes T3 empiezan a aparecer. Los ingresos fideicomisarios — de ETF, REIT y fondos mutuos mantenidos en cuentas no registradas — se reportan en comprobantes T3 (Estado de Asignaciones y Designaciones de Ingresos Fideicomisarios), no en comprobantes T5. Los T3 tienen una fecha límite de presentación diferente (finales de marzo, no finales de febrero) y una estructura de Casillas distinta con más de cincuenta números de Casilla posibles. Una cartera que mantiene ETF en tres corredurías genera de tres a seis comprobantes T3 adicionales que reinician el ciclo de recuperación-transcripción-verificación, a menudo en la misma sesión de declaración donde creías que habías terminado. La temporada de T5 efectivamente va de febrero a mediados de abril — la fecha límite de presentación personal del 30 de abril — con una pausa a principios de marzo y una segunda ola de comprobantes a finales de marzo.
Nada de esto es catastrófico. Una sesión de entrada de datos de dos horas más una pasada de verificación de una hora más iniciar sesión en media docena de portales no es una crisis. Es un impuesto recurrente sobre la atención que se acumula cada año sin mejora en el proceso. La CRA (Agencia Tributaria de Canadá) recibe los mismos datos electrónicamente. Las instituciones generan los PDF desde bases de datos. El software de impuestos sabe dónde pertenece cada figura. Pero en el límite entre el PDF y el software, una persona abre un archivo y empieza a teclear — la misma persona, la misma tarea, el mismo fin de semana de febrero, cada año.
Los archivos se procesan de forma segura y no se almacenan.
Cómo se recuperan las horas
Los datos siempre estuvieron ahí — Casilla 10, Casilla 13, Casilla 16, Casilla 24 — escritos en bases de datos por las instituciones que generaron los PDF, presentados electrónicamente ante la CRA (Agencia Tributaria de Canadá), esperando a ser transcritos manualmente por el inversor. La brecha era el paso de lectura: el PDF es un formato visual optimizado para ojos humanos, y tu software de impuestos habla datos estructurados. El puente entre ambos era una persona con un teclado.
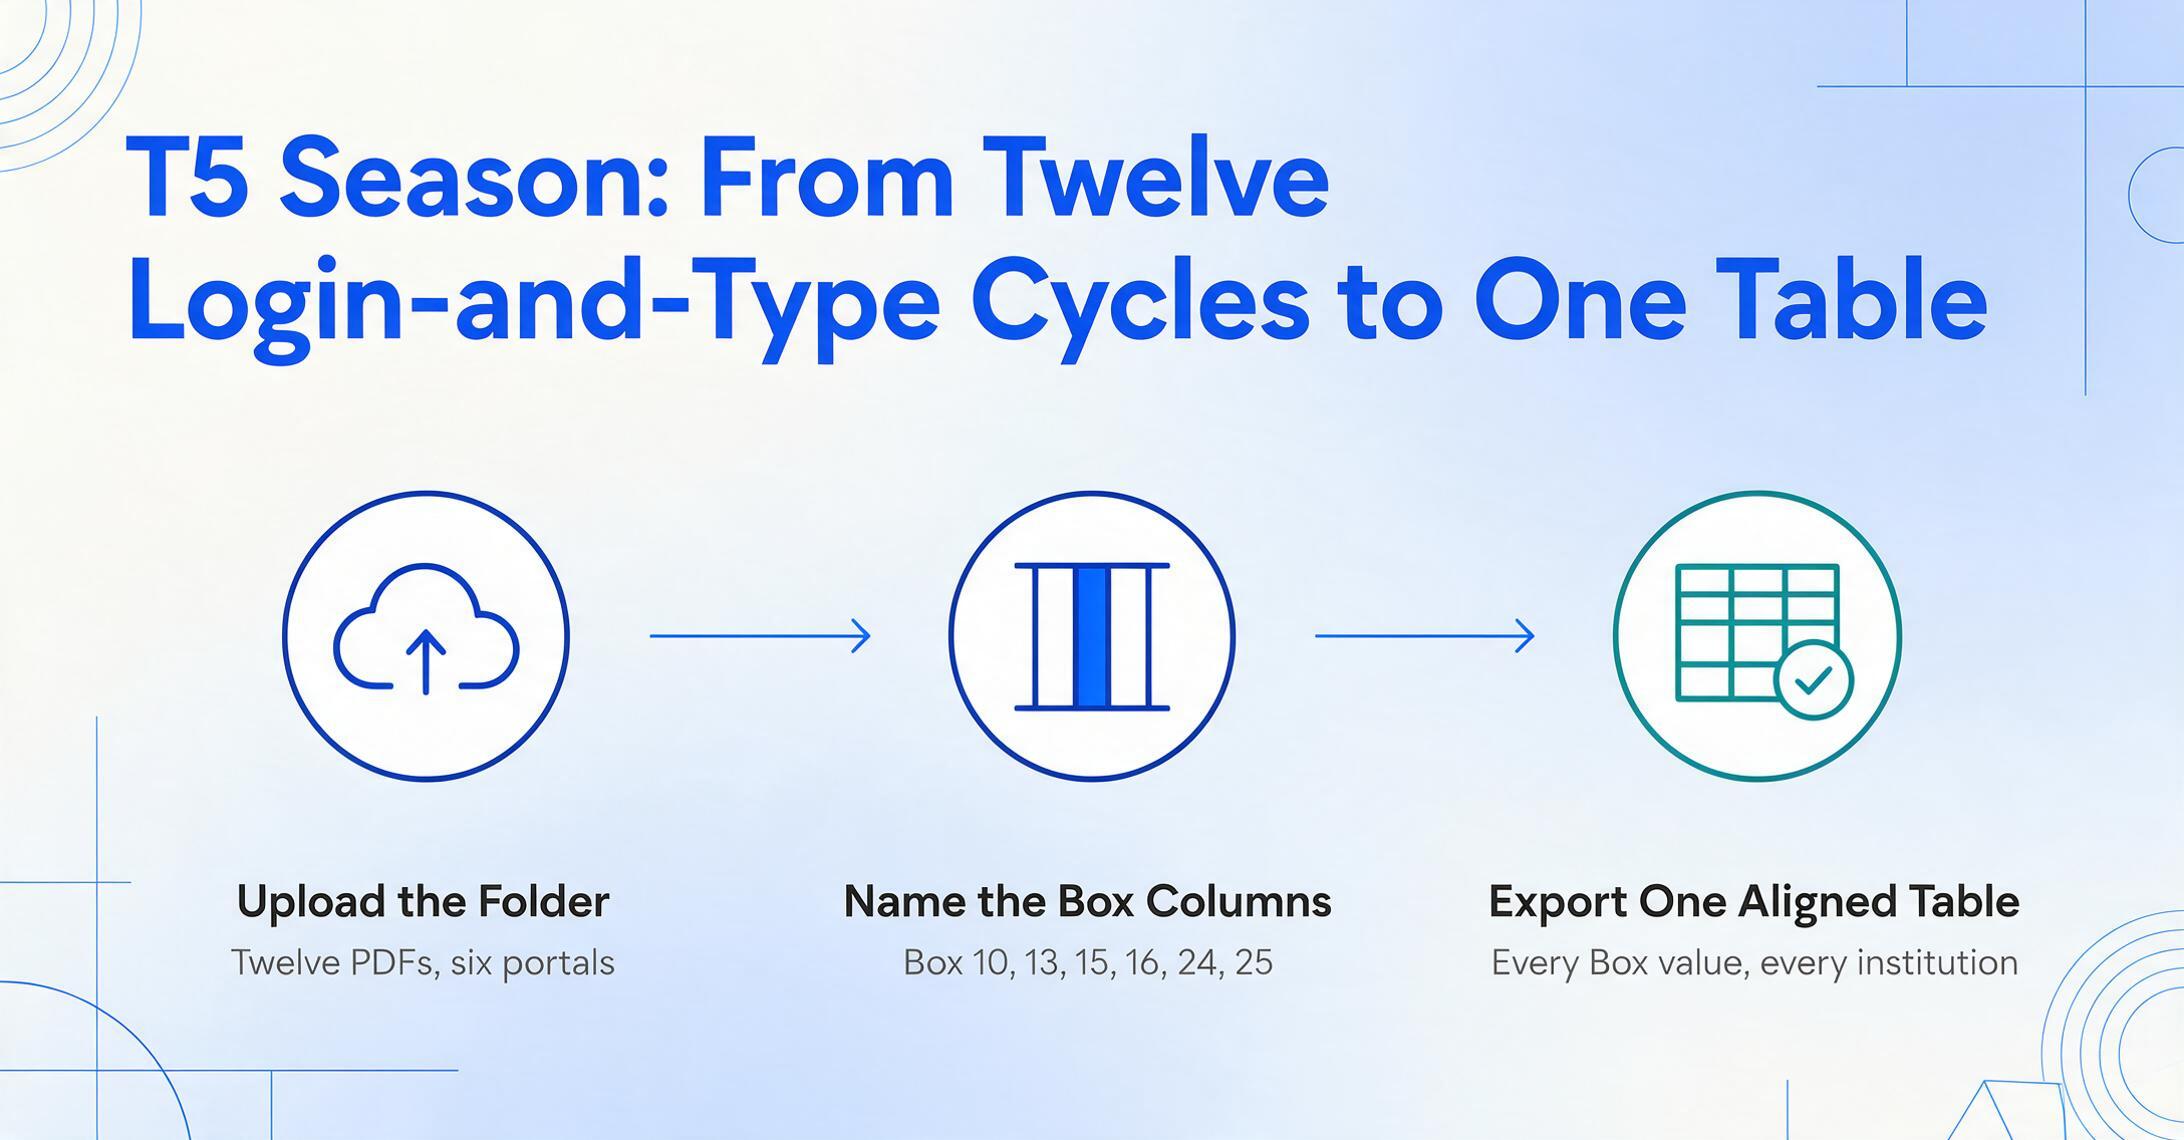
Cerrar esa brecha con la extracción de documentos mediante IA cambia el flujo de trabajo de la temporada de comprobantes T5 de «doce ciclos separados de inicio de sesión y escritura» a un único proceso: sube la carpeta de PDF, define de seis a diez nombres de columna que coincidan con los números de Casilla que necesitas (Casilla 10, Casilla 11, Casilla 13, Casilla 15, Casilla 16, Casilla 24, Casilla 25, Casilla 18, Casilla 26, Casilla 12) y exporta una hoja de cálculo donde cada valor de Casilla de cada institución esté alineado en una sola tabla. La salida te indica, de un vistazo, el total de dividendos elegibles de todas las instituciones, el total de impuestos extranjeros pagados, el total de ingresos por intereses — exactamente las cifras consolidadas que tu software de impuestos necesita.
Para el flujo de trabajo de extracción paso a paso con el mapeo detallado de Casillas, consulta la guía de extracción de comprobantes T5 que detalla la configuración de columnas para cada número de Casilla T5 relevante. Para inversores con diez o más comprobantes T5 de múltiples instituciones que quieran una salida de hoja de cálculo consolidada, el artículo sobre procesamiento por lotes de comprobantes T5 cubre el flujo de trabajo de fusión multiinstitución.
La temporada de los comprobantes T5 no es el único ritual fiscal canadiense en el que el teclado de una persona tiende un puente entre los PDF generados por las instituciones y el software de impuestos. El apuro de febrero con los T4 para los equipos de nómina replica el mismo patrón — números de casilla estandarizados de la CRA, diseños de PDF específicos de cada institución y una fecha límite de presentación inamovible — a escala empresarial y con mayores riesgos financieros. Quienes presentan GST/HST trimestralmente se topan con el mismo problema de captura de datos en los PDF de facturas de proveedores con tasas impositivas provinciales distintas. Y al otro lado del Atlántico, los autónomos del Reino Unido que presentan declaraciones de autoliquidación SA100 se enfrentan a una dispersión documental casi idéntica: formularios distintos, regulador distinto, mismo cuello de botella humano de transcripción. El marco normativo cambia con la frontera. La hora dedicada a teclear números de un sistema a otro no cambia.
Las dos horas de un fin de semana de febrero que pertenecían a la captura de datos de los T5 no vuelven como un regalo del programa de verificación de la CRA que trabaja más rápido ni de tu corredor de bolsa adoptando un diseño de PDF uniforme. Vuelven cuando la extracción sustituye a la transcripción — cuando la herramienta lee el PDF para que tú puedas verificar en lugar de teclear, confirmar en lugar de buscar, y presentar tu declaración con los mismos datos que la CRA ya tenía, introducidos correctamente a la primera.
Preguntas frecuentes
¿Qué pasa si olvido declarar un comprobante T5 en mi declaración de impuestos?
El Programa de verificación de la CRA compara automáticamente los datos de los T5 presentados por las instituciones financieras con lo que tú declaraste en tu declaración T1, normalmente entre septiembre y diciembre. Si un comprobante T5 aparece en el sistema de la CRA pero no en tu declaración, la CRA emite una Notificación de nueva liquidación que añade los ingresos omitidos y recalcula el impuesto adeudado, más los intereses. Si además no declaraste $500 o más en un año anterior (dentro de un período de cuatro años), se aplica la sanción por «incumplimiento reiterado de declaración de ingresos»: 10% federal más 10% provincial del importe no declarado. Puedes corregir una omisión antes de que la CRA la detecte presentando una solicitud de ajuste T1 (T1-ADJ) — hacerlo de forma proactiva puede evitar la sanción por incumplimiento reiterado.
¿Qué hago si recibo un comprobante T5 revisado o modificado después de haber presentado ya mis impuestos?
Los comprobantes T5 modificados no son poco comunes: las casas de bolsa a veces revisan los dividendos o reclasifican las distribuciones después de la fecha límite de presentación inicial. Si ya has presentado, inicia sesión en Mi cuenta de la CRA, compara el comprobante revisado con lo que reportaste originalmente y presenta una solicitud de ajuste T1 (T1-ADJ) a través de NETFILE ReFILE (si tu software de impuestos lo admite y presentaste electrónicamente) o enviando por correo un Formulario T1-ADJ en papel. Si la revisión aumenta tu impuesto adeudado, presentar el ajuste antes de que la CRA emita una nueva liquidación evita la sanción por incumplimiento reiterado. Si la revisión disminuye tu impuesto adeudado, presentar el ajuste te permite obtener un reembolso del pago en exceso.
¿Cómo sé si un dividendo es «elegible» (Casilla 24) o «no elegible» (Casilla 10) en mi comprobante T5?
La institución financiera que emitió el comprobante T5 determina la clasificación y la reporta en la Casilla correspondiente; no tienes que decidirlo tú. Las Casillas 10–12 son dividendos «no elegibles» (generalmente de CCPC que pagaron a la tasa de pequeñas empresas). Las Casillas 24–26 son dividendos «elegibles» (de corporaciones públicas que pagaron a la tasa corporativa general). El propio comprobante te indica en qué casilla se encuentra la cifra. El problema de transcripción es asegurarte de que la cifra de la Casilla 10 vaya al campo de «no elegibles» en tu software de impuestos y la de la Casilla 24 al campo de «elegibles»: las etiquetas son similares y los campos están adyacentes en la mayoría de las interfaces de software de impuestos. Una sola clasificación incorrecta en un comprobante afecta el cálculo del importe bruto, el crédito fiscal por dividendos y el resultado fiscal neto.
¿Puedo reclamar el crédito fiscal por impuestos extranjeros de la Casilla 16 sin presentar el Formulario T2209?
No. El impuesto extranjero pagado en la Casilla 16 de tu comprobante T5 no se acredita automáticamente contra tu impuesto canadiense. Debes ingresar el monto en el Formulario T2209 (Créditos fiscales federales por impuestos extranjeros), que calcula tu crédito fiscal no reembolsable por impuestos extranjeros según el ingreso extranjero (Casilla 15) y el impuesto extranjero pagado (Casilla 16) reportados en todos tus comprobantes T5 y T3. El software de impuestos moderno — TurboTax, Wealthsimple Tax, UFile — incorpora el Formulario T2209 en el flujo de entrevista, pero aun así debes ingresar las cifras de las Casillas 15 y 16 de cada comprobante. Si ingresas la Casilla 15 (ingreso extranjero) sin la Casilla 16 (impuesto extranjero pagado), el software calculará tu impuesto canadiense sobre el ingreso extranjero sin aplicar el crédito al que tienes derecho.
¿Debo confiar en Autocompletar de la CRA para los datos del comprobante T5 en lugar de ingresarlos manualmente?
Autocompletar es un punto de partida útil, pero debe tratarse como una conveniencia, no como una fuente de datos completa. Úsalo para completar lo que esté disponible y luego verifica cada cifra contra los PDF originales de los comprobantes T5 de tus instituciones. Presta especial atención a los comprobantes de corredores que agregan múltiples valores — TD y RBC son conocidos por emitir comprobantes T5/T3 combinados donde los totales reportados a la CRA pueden no coincidir con el desglose por valor en el PDF. Si un comprobante en el portal de tu institución no aparece en Autocompletar después de dos semanas pasada la fecha límite de presentación, ingrésalo manualmente desde el PDF — la CRA considera el comprobante en papel o PDF como la fuente autoritativa, no el listado de Mi cuenta.
¿Por qué los comprobantes T3 llegan en marzo cuando los comprobantes T5 llegan en febrero?
La fecha límite de emisión difiere. Los comprobantes T5 (intereses, dividendos de corporaciones) deben emitirse a más tardar el último día de febrero siguiente al año calendario. Los comprobantes T3 (ingresos fiduciarios de ETF, REIT, fondos mutuos) tienen una fecha límite de 90 días después del cierre del año fiscal del fideicomiso — típicamente el 31 de marzo para fideicomisos con año calendario. Los fideicomisos necesitan tiempo adicional para calcular el desglose de los tipos de ingresos (intereses, dividendos, ganancias de capital, retorno de capital, ingresos extranjeros) asignados a cada titular de unidades. Si tu cartera incluye ETF o fondos mutuos en cuentas no registradas, tu temporada de impuestos se extiende hasta principios de abril — planifica la entrada de datos de los comprobantes T3 después de la sesión de los T5, no en la misma sesión.