Comment lire un certificat C79
et le rapprocher ligne par ligne
Un certificat C79 enregistre la TVA à l'importation déclarée pour un numéro EORI sur un mois. La facture d'un transitaire enregistre ce que le transitaire a choisi de vous refacturer. Les deux documents sont construits à partir d'événements différents, ils divergent donc de manières prévisibles, et la plupart de ces divergences ne sont pas des erreurs. Ce guide montre ce que chaque document prouve, quels frais figurent sur le C79 et lesquels n'y figureront jamais, d'où viennent les écarts courants, et comment construire un registre qui résiste à un contrôle de HMRC.
Points clés
- Un C79 et une facture de transitaire qui concordent sur le total peuvent tout de même être erronés, car deux erreurs s'annulent et chacune reste une exposition distincte.
- Seule la ligne B00 d'une facture de transitaire peut correspondre à un C79, puisque A00 correspond aux droits de douane et que les droits ne deviennent jamais de la taxe en amont.
- Six mois correspond à la durée pendant laquelle HMRC conserve le certificat en ligne, et non à votre délai de réclamation, qui peut courir sur quatre ans à compter de la date d'échéance de la déclaration.
Un certificat C79 prouve la TVA à l'importation, pas les frais du transitaire
Un certificat C79 est le relevé mensuel de HMRC des TVA à l'importation déclarées sous votre numéro EORI, et c'est la preuve qui justifie l'élément de TVA à l'importation de la case 4 d'une déclaration de TVA. Ce n'est pas un relevé de ce que votre transitaire vous a facturé, et il ne porte pas le numéro de facture du transitaire.
Le certificat est émis lorsque la TVA à l'importation est payée à la frontière plutôt que reportée, le plus souvent via un compte de report de droits. HMRC le publie généralement en ligne avant le 10e jour ouvrable du mois suivant, pour les dates de comptabilisation du mois précédent. L'accès en ligne dure six mois, puis le certificat est archivé : il faut donc télécharger et conserver la copie de travail.
Une ligne de C79 est sommaire. Elle identifie la déclaration et la date de comptabilisation et indique un montant de TVA. On n'y trouve ni nom de fournisseur, ni bon de commande, ni description des marchandises, ni numéro de facture du transitaire. C'est pourquoi faire correspondre les certificats aux factures en reconnaissant le fournisseur ne fonctionne pas, et pourquoi un rapprochement partant de votre registre des achats aboutit généralement à la conclusion que le certificat est erroné.
La deuxième limite, ce sont les droits de douane. Un C79 est un certificat de TVA à l'importation. Les droits de douane sont un coût, pas une taxe en amont, et ils ne vont jamais en case 4. Un relevé de report de droits couvre tout ce qui est reporté via le compte, y compris les droits et la TVA : il prouve donc que l'argent a quitté le compte, mais il ne sépare pas la part que HMRC acceptera comme TVA à l'importation. Cette séparation, c'est le rôle du C79.
La troisième limite est celle du propriétaire de la TVA. La position de HMRC est que seul le propriétaire des marchandises au moment de l'importation peut récupérer la TVA à l'importation, et c'est le numéro EORI du propriétaire qui doit figurer en case 8 de la déclaration. Payer la TVA, organiser le fret ou agir en tant qu'importateur enregistré ne crée pas le droit de la récupérer. C'est pourquoi un transitaire ne peut pas vous transmettre une facture de TVA pour la TVA à l'importation qu'il a payée pour votre compte. Lorsque le transitaire agit comme votre mandataire, il ne réalise pas une livraison taxable de ce montant, et le certificat au nom de la bonne entité constitue la preuve normale de la demande.
Le C79 est une preuve de TVA à l'importation uniquement. Les droits de douane, le fret et les frais de dédouanement sont des coûts, et aucun d'eux ne devient une taxe en amont du seul fait qu'il figure sur la même facture.
Le total de la facture n'est pas un montant de TVA
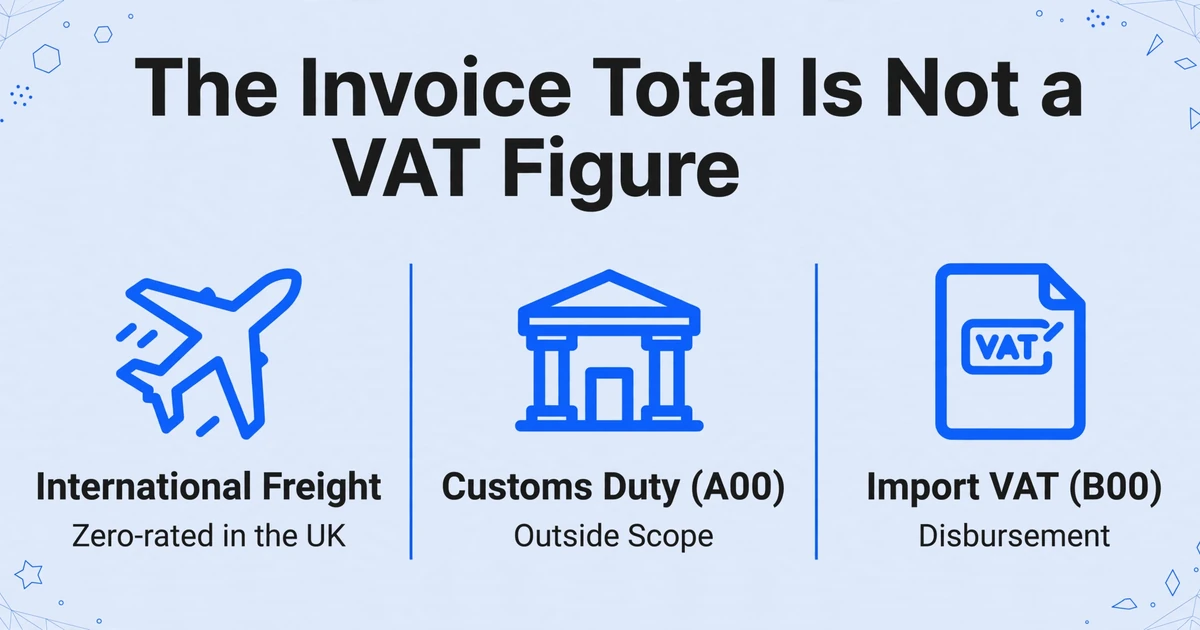
Une facture de transitaire mélange des frais soumis à trois traitements de TVA différents : son total est donc un total commercial, pas un montant de TVA. Le comparer au total du certificat C79 est une erreur de catégorie avant même toute comparaison de chiffres.
La déclaration en douane attribue à chaque frais un code de type de taxe. B00 correspond à la TVA à l'importation et A00 aux droits de douane. Un transitaire qui détaille par type de taxe vous fournit le registre le plus clair possible : la ligne B00 est la seule qui peut correspondre au certificat C79, et la ligne A00 est un coût. Un transitaire qui regroupe tout sous « frais de douane » ou « frais d'importation » vous fournit une ligne qu'il faut scinder avant de pouvoir la vérifier.
| Frais sur la facture du transitaire | Nature | Traitement de la TVA | Justificatif de la TVA |
|---|---|---|---|
| Fret international et transport jusqu'à la première destination au Royaume-Uni | Acheminement des marchandises vers le Royaume-Uni | Taxé à taux zéro dans la mesure où la prestation est fournie au Royaume-Uni | Facture du transitaire |
| Transport au Royaume-Uni après la destination indiquée | Un déplacement domestique après le segment d'importation | Taxé au taux normal | Facture du transitaire |
| Droits de douane (A00) | Une taxe sur les marchandises, pas un service | Hors champ en tant que débours, et un coût réel | Déclaration en douane |
| TVA à l'importation (B00) | TVA perçue sur l'importation | Un débours, pas une prestation du transitaire | Certificat C79 ou relevé mensuel de TVA à l'importation reportée |
| Frais de dédouanement ou de courtage | Un service, souvent l'organisation de la déclaration | Dépend de la prestation ; il n'existe pas de règles spécifiques pour les transitaires | Facture du transitaire |
| Frais de report ou d'administration | Un service lié au paiement ou à la gestion | Taxé au taux normal | Facture du transitaire |
Le taux zéro est plus étroit qu'il n'y paraît. Le transport lié à une importation n'est taxé à taux zéro que dans la mesure où la prestation est fournie au Royaume-Uni, et le transport après que les marchandises ont atteint leur destination indiquée est taxé au taux normal. Un transitaire peut appliquer le taux zéro au segment d'importation et le taux normal à un déplacement ultérieur au Royaume-Uni sur la même facture. Le total de la facture contient alors un mélange de TVA à 0 % et à 20 % qui n'a rien à voir avec le certificat C79.
Le montant de TVA à l'importation représente rarement 20 % de la valeur des marchandises. La valeur pour la TVA correspond à la valeur en douane majorée des frais accessoires tels que la commission, l'emballage, le transport et l'assurance jusqu'à la première destination au Royaume-Uni, plus les droits de douane et les droits d'accise. Les droits entrent dans la base de TVA même s'ils sont hors champ en tant que charge. Une vérification rapide « valeur des marchandises × 20 % » sera donc en désaccord avec le certificat C79 sur chaque envoi soumis à des droits, et ce désaccord ne prouve pas une erreur.
La seule comparaison défendable est B00 contre C79, ligne par ligne, après avoir ventilé la facture par type de charge. Le reste de la facture relève de la comptabilité analytique.
Le total d'une facture de transitaire est un total commercial. La seule ligne qui représente la TVA à l'importation est la refacturation B00, et la facture ne constitue pas la preuve de cette ligne.
Les cinq écarts que vous rencontrerez réellement
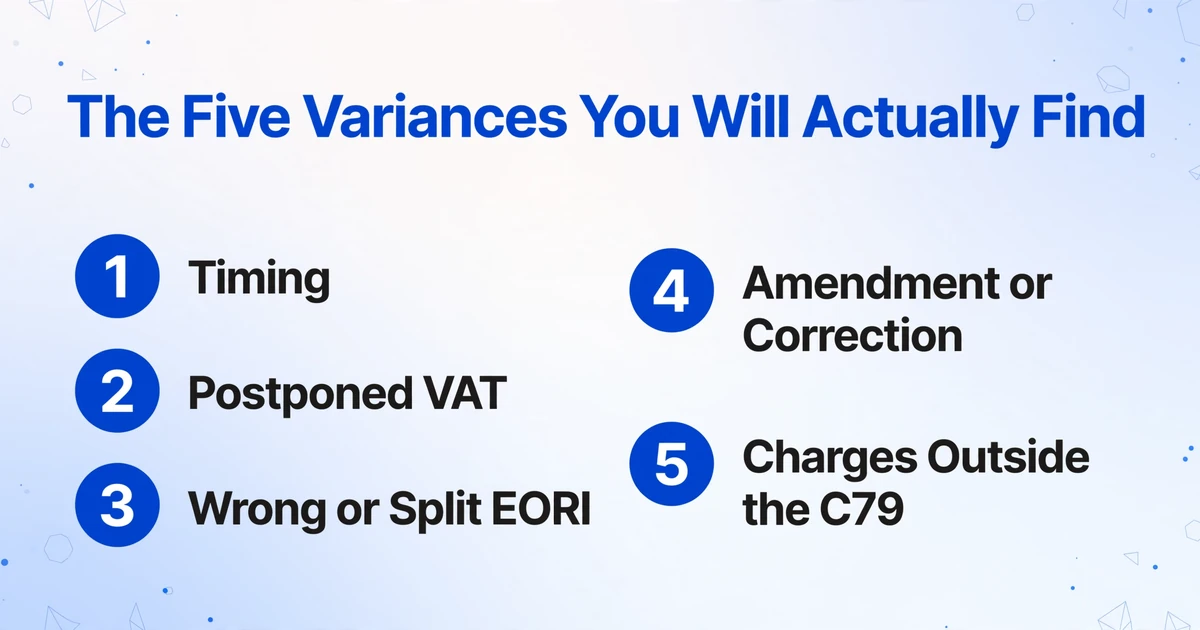
Presque chaque écart relève de cinq cas : un décalage temporel, une déclaration reportée, un problème de numéro EORI, une déclaration modifiée ou une charge qui n'a jamais figuré sur le C79. Chacun a une solution différente, et seul le problème de numéro EORI nécessite généralement que le transitaire modifie une déclaration.
| Écart | Comment vous le repérez | La solution |
|---|---|---|
| Décalage temporel | La facture figure dans le registre de ce mois, la ligne du C79 sur le certificat du mois suivant | Rapprochez sur la date de comptabilisation et la référence de déclaration, pas sur la date de facture ; conservez une colonne de période des deux côtés |
| TVA reportée | Une facture de transitaire affiche une TVA à l'importation, mais le C79 ne comporte aucune ligne pour cette déclaration | Consultez le relevé mensuel de TVA à l'importation reportée ; rapprochez séparément la population du C79 et celle de la PVA ; ne réclamez jamais les deux |
| Numéro EORI erroné ou scindé | Une ligne de facture n'a pas de ligne C79 pendant deux mois, ou un envoi a produit deux séries de déclarations | Demandez au déclarant (généralement le courtier en douane ou le transitaire) quel numéro EORI a été utilisé et modifiez la déclaration ; rapprochez au niveau de la déclaration, pas du total de la facture |
| Modification ou correction | Un montant rapproché change un mois plus tard, ou une ligne négative apparaît | Suivez la déclaration modifiée ; un montant négatif est un remboursement ou une correction, pas une erreur de données |
| Charges hors C79 | La facture est supérieure au certificat en raison des droits, des frais ou du fret de continuation | Comparez uniquement B00 ; traitez le reste comme un coût |
Les problèmes de date sont le plus souvent enregistrés comme une erreur. Le certificat C79 suit la date de comptabilisation figurant sur la déclaration, et non la date de facture ni la date d'arrivée des marchandises à votre entrepôt. Pour une déclaration sous compte de report, la date de comptabilisation correspond normalement à la date de dédouanement. Un conteneur dédouané le 29 janvier et facturé le 4 février apparaît sur le certificat de janvier tandis que la facture figure dans le registre de février. Rien ne cloche, et forcer la facture en janvier crée un écart qui s'inverse de lui-même.
La comptabilisation de la TVA reportée supprime totalement le certificat C79 du circuit. L'écriture apparaît sur le relevé mensuel de TVA à l'importation reportée, et la TVA est déclarée en case 1 puis récupérée en case 4 sur la même déclaration. L'importateur peut choisir la PVA pour certaines écritures et le report pour d'autres, et le transitaire le déclare ainsi, ce qui explique qu'un trimestre finisse avec les deux populations. Les importateurs inscrits à la PVA signalent encore des transporteurs facturant la TVA à l'importation à la frontière, la scission est donc bien réelle. Le mode de défaillance est la double réclamation : la ligne de facture est comptabilisée en taxe en amont parce qu'elle mentionne « import VAT », et le relevé mensuel est également réclamé parce qu'il constitue la pièce officielle. L'écriture ne doit figurer que dans une seule population.
Le problème de numéro EORI est généralement la première chose à vérifier lorsqu'une ligne de facture n'a pas de ligne de certificat. HMRC ne délivre un certificat C79 que lorsqu'un numéro EORI d'importateur reconnu et assujetti à la TVA est déclaré au niveau de l'en-tête. Un transitaire qui déclare sous son propre numéro EORI, un numéro d'entité obsolète ou une société sœur place la TVA sur le mauvais certificat. La même chose se produit lorsqu'un envoi est réparti sur deux déclarations sous deux numéros EORI : le transitaire envoie une seule facture, mais HMRC produit deux populations, et le total de la facture ne correspondra au total d'aucun des deux certificats.
Un total qui concorde alors que les lignes ne concordent pas n'est pas rapproché. Deux erreurs peuvent s'annuler, et chacune constitue une exposition distincte.
Construisez deux registres et joignez-les sur la référence de déclaration
Le registre nécessite deux populations et une clé de jointure. Les populations sont les certificats C79 et les lignes de frais du transitaire. La clé de jointure est la référence de déclaration, car c'est la seule valeur qui figure sur la déclaration en douane, sur une facture de transitaire correctement détaillée et sur le registre HMRC.
La référence de déclaration n'est pas le numéro de facture du transitaire. Le certificat C79 porte la référence de déclaration et la date de comptabilisation. Le relevé mensuel de TVA à l'importation reportée va plus loin et indique la date d'importation, le numéro de déclaration, le numéro de référence du déclarant, le numéro EORI du déclarant et le montant de TVA. HMRC décrit la référence du déclarant comme reconnaissable par vous et votre intermédiaire, ce qui en fait le pont pratique lorsqu'un transitaire imprime son propre numéro de dossier. Lorsque ni l'un ni l'autre n'est imprimé, demandez les documents de déclaration plutôt que de faire correspondre les montants ; deux envois au cours d'un même mois peuvent porter une TVA identique.
Le lot C79 correspond à une ligne par certificat. Les colonnes sont la période du certificat, le numéro EORI, le numéro de TVA, le total de TVA des déclarations, le total imprimé du certificat et l'écart du certificat. Le total de TVA des déclarations est une colonne calculée qui additionne les lignes de déclaration figurant sur le certificat ; l'écart renvoie OK lorsque les deux concordent et la différence dans le cas contraire. Ce contrôle permet de détecter une déclaration mal lue avant que le certificat n'entre dans le rapprochement.
Le lot de factures correspond à une ligne par facture, avec une colonne pour chaque type de frais : numéro de facture, date de facture, référence de déclaration, TVA à l'importation (B00), droits de douane (A00), fret net, TVA sur le fret, frais de dédouanement nets, TVA sur les frais de dédouanement, frais de report et total de la facture. Lorsqu'un type de frais apparaît plusieurs fois, la colonne additionne ces lignes. Deux colonnes calculées effectuent l'arithmétique dans le document : un total des frais qui additionne toutes les lignes, et un contrôle qui renvoie OK lorsque la somme correspond au total imprimé de la facture, sinon la différence. Un troisième contrôle divise la TVA facturée sur les lignes de frais par leur montant net et signale tout ce qui n'est pas à 0 % ou 20 %, ce qui permet de repérer des frais de dédouanement mal classés.
C'est ici que les paramètres du produit importent. Extraction de colonnes personnalisées signifie que vous saisissez les noms de colonnes souhaités, tels que « TVA à l'importation (B00) » ou « Référence de déclaration », et l'IA trouve la valeur en comprenant ce qu'elle signifie, et non par sa position sur la page. Un transitaire qui imprime la référence de déclaration en pied de page et un autre qui l'imprime à côté du numéro de facture aboutissent tous deux à la même colonne. Le traitement par lots signifie que les certificats du trimestre sont téléversés en une fois et les factures en une autre, chacun ressortant sous forme d'un tableau avec une ligne par document. Les colonnes calculées sont les contrôles au niveau de la ligne et de la section décrits ci-dessus.
La feuille de rapprochement est le troisième élément, et il s'agit délibérément d'une étape tableur. L'écart de période est un SUMIFS des refacturations B00 par période de certificat et numéro EORI, soustrait du total du certificat. L'outil peut calculer les deux côtés ; il ne peut pas décider quel côté est correct, car cette décision dépend de la déclaration, de la déclaration en douane et de l'accord commercial. Les lignes au niveau de la déclaration ne sont ajoutées que pour les exceptions, ce qui garde le document de travail court et rend les exceptions visibles.
Review Mode et Bbox sont ce qui rend le registre vérifiable. Survolez ou cliquez sur une cellule et la zone d'origine sur le certificat C79 ou la facture est mise en évidence ; cliquez sur une zone du document et la cellule correspondante est sélectionnée. Si un champ a été modifié, un clic affiche la valeur d'origine de l'IA et la restaure. Pour un document de travail sur la TVA à l'importation, c'est la différence entre « le tableur indique 4 218 £ » et « voici la ligne du certificat qui indique 4 218 £ ». Cela peut être déclenché à la demande ou configuré pour s'exécuter après le traitement.
- Extrayez les certificats C79 dans le registre des certificats et vérifiez que la somme des références de déclaration correspond au total imprimé.
- Extrayez les factures dans le registre des frais et vérifiez que la somme des frais correspond au total de la facture.
- Chargez les deux dans la feuille de rapprochement, exécutez les SUMIFS par période et par numéro EORI, et traitez la liste des exceptions avec Bbox.
La routine de fin de mois et les deux échéances
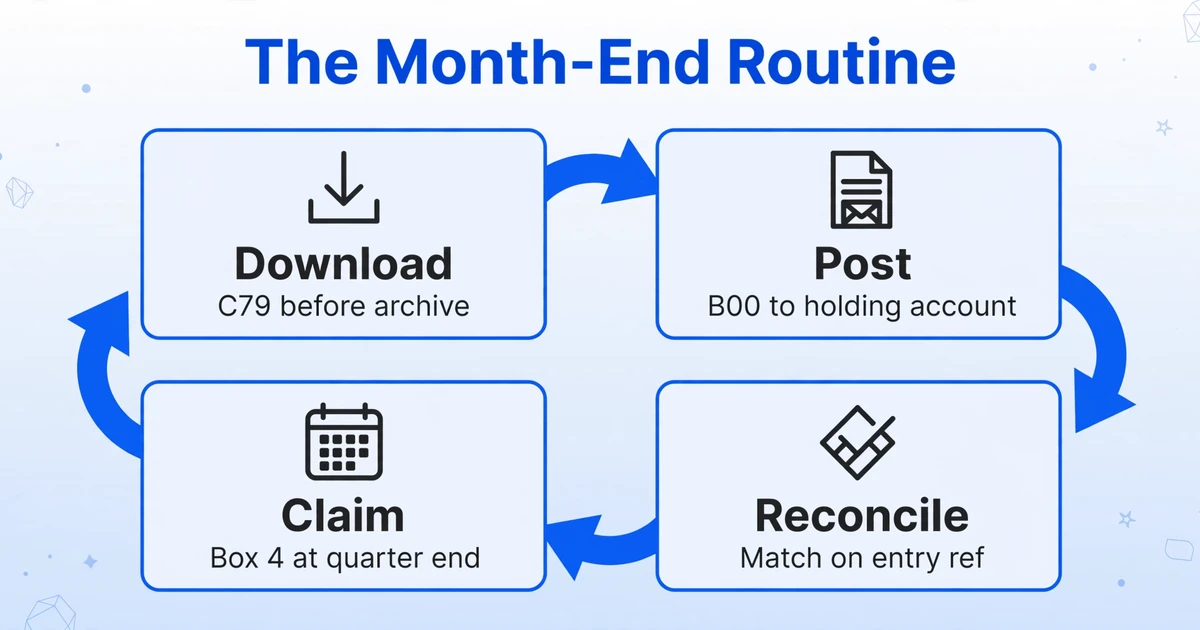
Six mois, c'est la durée pendant laquelle HMRC conserve le certificat disponible en ligne. Quatre ans, c'est le délai dont vous disposez pour corriger une déclaration qui a omis la demande. Ces deux chiffres sont constamment confondus, et cette confusion provoque à la fois des paniques et des pertes définitives.
La routine est mensuelle, pas trimestrielle. Téléchargez le certificat C79 ou le relevé mensuel dans la première moitié du mois suivant, avant que l'archivage à six mois n'entre en jeu. Comptabilisez les factures du transitaire dès leur réception, en codant la recharge B00 sur un compte d'attente de TVA à l'importation plutôt qu'en taxe en amont. Lorsque le certificat arrive, rapprochez la période et soldez le compte d'attente uniquement pour les références de déclaration qui correspondent. Conservez la liste des non-correspondances et relancez le déclarant pour les documents de déclaration, pas pour la facture. À la fin du trimestre, totalisez séparément les populations de certificats C79 et de PVA et rapprochez chacune de la case 4.
La demande doit figurer dans la déclaration de la période au cours de laquelle la TVA à l'importation a été comptabilisée. Si elle a été omise, elle devient une correction d'erreur. VAT Notice 700/45 fixe la limite à quatre ans à compter de la date d'échéance de la déclaration pour la taxe en amont non réclamée, et la même notice fixe le seuil de correction sur une déclaration ultérieure : une erreur nette de 10 000 £ ou moins, ou de 50 000 £ ou moins et inférieure à 1 % de la case 6. Au-delà, la correction est adressée à HMRC sous forme de notification séparée plutôt que sur la déclaration suivante.
Effectuez un contrôle de douze mois une fois par an. Totalisez la TVA à l'importation des douze derniers mois de certificats C79 et de relevés mensuels et comparez-la à la part de TVA à l'importation de la taxe en amont réclamée pour les mêmes périodes. Si les certificats et relevés sont supérieurs, la TVA a été payée et jamais récupérée. S'ils sont inférieurs, de la taxe en amont a été réclamée sans certificat ni relevé à l'appui, ce qui correspond au schéma de double réclamation, le plus urgent des deux. La comparaison est sommaire, mais elle détecte les erreurs dans les deux sens en un après-midi.
La déclaration de TVA a ses propres contrôles arithmétiques. Si vous construisez le document de travail de TVA à l'importation dans un tableur, vérifiez l'arithmétique des cases de la déclaration avant de la déposer, en particulier la case 4 par rapport au total du certificat et la case 7 par rapport aux valeurs des marchandises. La même discipline s'applique aux factures de TVA domestiques qui sous-tendent le reste de la case 4, où les règles de preuve diffèrent de celles de la voie d'importation.
Ne laissez pas le registre ouvert en attendant un certificat. Comptabilisez la facture, mettez la TVA en attente et libérez-la lorsque le certificat concorde.
Ce que l'extraction peut et ne peut pas faire
L'extraction vous fournit les preuves structurées. Elle ne détermine pas l'éligibilité, ne dépose pas la déclaration et ne récupère pas les certificats depuis CDS.
Ce qu'elle fait est précis et utile. Elle lit le certificat C79 et la facture du transitaire, y compris les PDF scannés et les photos prises au téléphone, et renvoie les colonnes que vous avez nommées. Elle traite un trimestre de chaque en un seul lot, de sorte que chaque registre est construit à partir des mêmes définitions de colonnes chaque mois. Elle calcule les totaux de section et les contrôles conditionnels dans chaque document. Elle vous permet de cliquer sur n'importe quelle cellule pour revenir à la zone source. Le résultat est en XLSX, CSV ou JSON.
Ce qu'elle ne fait pas est tout aussi important. Elle ne se connecte pas au Customs Declaration Service, ne télécharge pas les certificats et ne récupère pas les relevés de TVA reportée. Elle ne dépose pas de déclaration de TVA et ne soumet pas de correction d'erreur. Elle ne détermine pas si votre entreprise est propriétaire des marchandises, si l'importation avait un but commercial, si l'exonération partielle limite la demande ou si le numéro EORI du transitaire était le bon. Elle n'arbitre pas un écart et ne peut pas scinder une seule ligne « frais de douane » en droits de douane et TVA si le transitaire ne l'a pas détaillée. Si la facture n'imprime pas la référence de déclaration, l'outil ne peut pas l'inventer.
Cette frontière est essentielle. Un registre structuré est une preuve. Ce n'est pas une décision de récupération. La personne qui signe la déclaration doit encore lire la déclaration, confirmer le numéro EORI et décider quel document doit être corrigé. L'outil rend cet examen assez rapide pour être fait chaque mois plutôt qu'à chaque contrôle.
La même discipline au niveau des champs s'applique au reste du dossier de preuves. Les factures de TVA domestiques qui sous-tendent la case 4 nécessitent des champs différents de ceux d'un certificat C79. Un ticket de caisse n'est pas une facture de TVA, et les champs que HMRC vérifie sur une facture de TVA britannique constituent une liste distincte. La voie d'importation est inhabituelle uniquement en ce que la preuve est un certificat lié à un numéro EORI plutôt qu'une facture liée à un fournisseur. L'approche par colonnes est la même que celle décrite dans le guide complet de l'extraction de données de factures.
L'outil structure les preuves. Le jugement sur ce qui est récupérable reste à la personne qui signe la déclaration.
FAQ
Puis-je récupérer la TVA à l'importation sans certificat C79 ?
Cela dépend du circuit. Si la TVA a été reportée, le relevé mensuel de TVA à l'importation reportée constitue la preuve, et non un certificat C79. Si l'importation a été effectuée via IOSS, aucun certificat C79 n'est émis et la TVA ne peut pas être récupérée selon les règles commerciales habituelles ; conservez une copie de la déclaration comme preuve d'importation. Si un certificat C79 devrait exister mais est manquant, HMRC peut accepter une preuve alternative, et une copie de la déclaration est la première chose à conserver pendant que vous demandez au déclarant de retrouver l'écriture.
Le délai de six mois est-il la date limite pour récupérer la TVA ?
Non. Six mois correspond à la durée pendant laquelle HMRC conserve le certificat en ligne. La demande s'inscrit normalement dans la déclaration de la période au cours de laquelle la TVA à l'importation a été comptabilisée, et une demande omise peut être corrigée dans les quatre ans suivant la date d'échéance de cette déclaration, sous réserve du seuil de correction des erreurs.
Le transitaire a facturé la TVA à l'importation mais aucune ligne de certificat C79 n'apparaît. Que dois-je vérifier ?
Vérifiez d'abord le numéro EORI sur la déclaration, puis si l'écriture a été passée en comptabilisation de la TVA reportée, puis la date de comptabilisation. Si le numéro EORI était celui du transitaire lui-même ou un numéro obsolète, la TVA figure sur un autre certificat et la déclaration doit être modifiée. Si l'écriture a été reportée, la ligne figure sur le relevé mensuel. S'il s'agit uniquement d'un décalage temporel, elle apparaîtra sur le prochain certificat. Ne réclamez pas la ligne de facture en attendant.
Puis-je également récupérer les droits de douane ?
Non. Les droits de douane sont un coût, pas de la TVA. Ils ne figurent pas en case 4 et il n'y a pas de taxe en amont à récupérer. Les droits font toutefois partie de la valeur pour la TVA à l'importation, c'est pourquoi le montant du certificat C79 est supérieur à 20 % de la valeur des marchandises.
Deux numéros EORI ont été utilisés sur un même envoi. Pourquoi les totaux ne concordent-ils pas ?
Deux numéros EORI signifient deux déclarations et deux ensembles d'écritures du côté de HMRC. La facture unique du transitaire couvre le mouvement commercial, mais les certificats la répartissent par numéro EORI. Faites le rapprochement au niveau de l'écriture et attendez-vous à ce que le total de la facture soit égal à la somme de deux ensembles de certificats, et non à l'un ou l'autre pris isolément.
Que faire si le certificat C79 affiche un montant négatif ?
Un montant négatif correspond à un remboursement de TVA à l'importation ou à la correction d'une déclaration antérieure. Ce n'est pas une erreur de données. Rapprochez-le de la déclaration rectifiée et conservez-le dans le mois où il apparaît plutôt que de le forcer dans la période d'origine.
Quelle est la différence entre un certificat C79 et un relevé de report de droits ?
Le relevé de report de droits est un relevé de compte pour tout ce qui est reporté via le compte, y compris les droits et la TVA. Le certificat C79 est le certificat de TVA uniquement, établi à partir des déclarations. Le relevé prouve que les fonds ont été mouvementés ; le certificat C79 constitue la preuve pour la demande de taxe en amont.
Le certificat est le contrôle, pas le calcul
Un certificat C79 ne vous indique pas ce que votre transitaire a facturé, et une facture de transitaire ne vous indique pas ce que HMRC a enregistré. Le rapprochement fonctionne lorsque vous traitez le certificat comme le total de contrôle, la facture comme la ventilation commerciale et la référence de déclaration comme le pont entre les deux. Construisez cela une fois, et le trimestre suivant se résume à un filtre et une courte liste d'exceptions, et non à une reconstruction.