So lesen Sie eine C79-Bescheinigung
und stimmen sie Zeile für Zeile ab
Eine C79-Bescheinigung erfasst die Einfuhrumsatzsteuer, die für eine EORI-Nummer in einem Monat angemeldet wurde. Die Rechnung eines Spediteurs erfasst, was der Spediteur Ihnen weiterberechnet hat. Die beiden Dokumente beruhen auf unterschiedlichen Vorgängen und weichen daher in vorhersehbarer Weise voneinander ab – und die meisten dieser Abweichungen sind keine Fehler. Dieser Leitfaden zeigt, was jedes Dokument belegt, welche Gebühren auf die C79 gehören und welche nie, woher die üblichen Abweichungen stammen und wie Sie ein Journal aufbauen, das einer HMRC-Prüfung standhält.
Die wichtigsten Punkte
- Eine C79 und eine Spediteursrechnung, die in der Summe übereinstimmen, können trotzdem falsch sein, weil sich zwei Fehler gegenseitig aufheben und jeder für sich ein separates Risiko bleibt.
- Nur die B00-Position auf einer Spediteursrechnung kann jemals mit einer C79 übereinstimmen, da A00 Zoll ist und Zoll nie zu Vorsteuer wird.
- Sechs Monate lang hält HMRC die Bescheinigung online vor – das ist nicht Ihr Rückerstattungszeitraum, der bis zu vier Jahre ab Fälligkeitsdatum der Erklärung betragen kann.
Eine C79-Bescheinigung belegt Einfuhrumsatzsteuer, nicht die Kosten des Spediteurs
Eine C79-Bescheinigung ist die monatliche Aufzeichnung von HMRC über die auf Ihre EORI-Nummer erklärte Einfuhrumsatzsteuer und der Nachweis für den Einfuhrumsatzsteueranteil in Feld 4 der Umsatzsteuererklärung. Sie ist keine Abrechnung darüber, was Ihr Spediteur Ihnen berechnet hat, und enthält keine Rechnungsnummer des Spediteurs.
Die Bescheinigung wird ausgestellt, wenn die Einfuhrumsatzsteuer an der Grenze gezahlt statt aufgeschoben wird, meist über ein Zollaufschubkonto. HMRC veröffentlicht sie in der Regel online bis zum 10. Arbeitstag des Folgemonats und deckt die Buchungsdaten des Vormonats ab. Der Online-Zugriff besteht sechs Monate, danach wird die Bescheinigung archiviert, sodass die Arbeitskopie heruntergeladen und aufbewahrt werden muss.
Eine C79-Position ist dürftig. Sie identifiziert die Anmeldung und das Buchungsdatum und nennt einen Umsatzsteuerbetrag. Es gibt darauf keinen Lieferantennamen, keine Bestellnummer, keine Warenbeschreibung und keine Rechnungsnummer des Spediteurs. Deshalb funktioniert das Abgleichen von Bescheinigungen mit Rechnungen über das Erkennen des Lieferanten nicht, und deshalb endet eine Abstimmung, die von Ihrem Einkaufsjournal ausgeht, meist mit dem Schluss, dass die Bescheinigung falsch sei.
Die zweite Grenze ist der Zoll. Eine C79 ist eine Einfuhrumsatzsteuerbescheinigung. Zoll ist ein Kostenfaktor, keine Vorsteuer, und gehört nie in Feld 4. Eine Zollaufschubabrechnung deckt alles ab, was über das Konto aufgeschoben wurde, einschließlich Zoll und Umsatzsteuer, belegt also, dass das Geld das Konto verlassen hat, trennt aber nicht den Teil, den HMRC als Einfuhrumsatzsteuer akzeptiert. Diese Trennung ist die Aufgabe der C79.
Die dritte Grenze ist, wem die Umsatzsteuer gehört. Die Auffassung von HMRC ist, dass nur der Eigentümer der Waren zum Zeitpunkt der Einfuhr die Einfuhrumsatzsteuer zurückfordern kann, und die EORI des Eigentümers sollte diejenige in Feld 8 der Anmeldung sein. Die Umsatzsteuer zu zahlen, die Fracht zu organisieren oder als Anmelder aufzutreten, begründet nicht das Recht, sie zurückzufordern. Deshalb kann ein Spediteur Ihnen keine Umsatzsteuerrechnung für die in Ihrem Namen gezahlte Einfuhrumsatzsteuer ausstellen. Wenn der Spediteur als Ihr Vertreter handelt, erbringt er keine steuerbare Leistung über diesen Betrag, und die Bescheinigung auf den Namen der richtigen Rechtsperson ist der übliche Nachweis für die Erstattung.
Die C79 ist nur ein Nachweis der Einfuhrumsatzsteuer. Zoll, Fracht und Abfertigungsgebühren sind Kosten, und keiner davon wird zur Vorsteuer, nur weil er auf derselben Rechnung erscheint.
Der Rechnungsbetrag ist keine Umsatzsteuerzahl
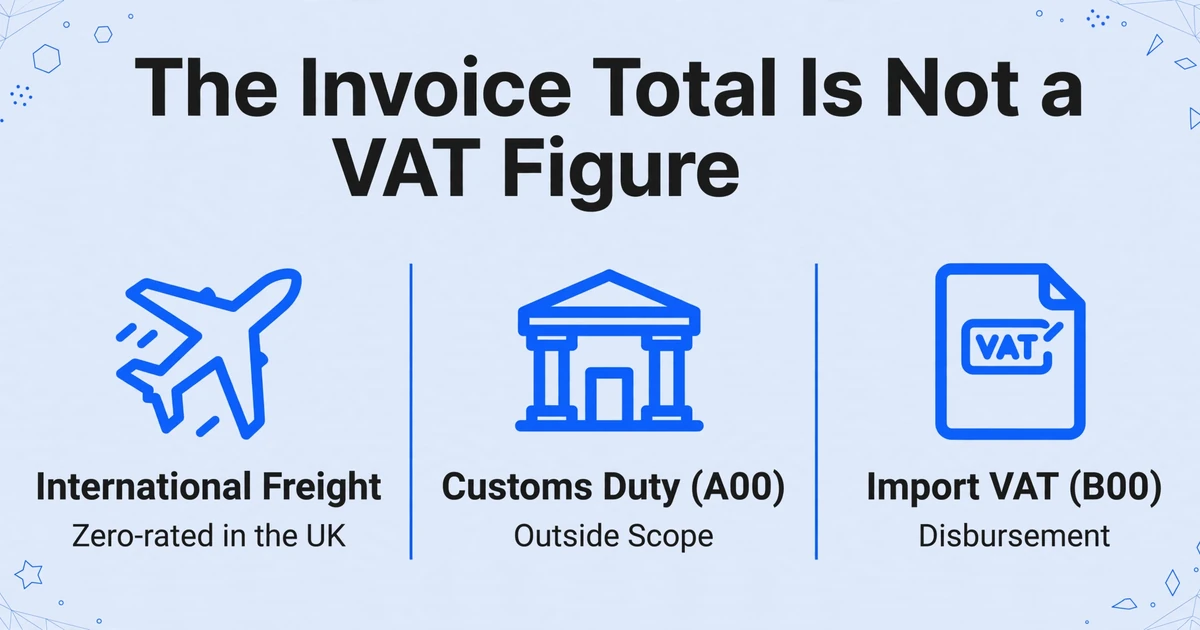
Eine Spediteursrechnung mischt Entgelte mit drei unterschiedlichen umsatzsteuerlichen Behandlungen, daher ist ihr Gesamtbetrag ein kaufmännischer Gesamtbetrag und keine Umsatzsteuerzahl. Sie mit dem C79-Gesamtbetrag abzugleichen, ist ein Kategorienfehler, noch bevor Zahlen verglichen werden.
Die Zollanmeldung kennzeichnet jedes Entgelt mit einem Steuerartencode. B00 ist Einfuhrumsatzsteuer und A00 ist Zoll. Ein Spediteur, der nach Steuerart aufschlüsselt, liefert Ihnen das sauberste mögliche Journal: Die B00-Position ist die einzige Position, die mit dem C79 übereinstimmen kann, und die A00-Position ist ein Kostenfaktor. Ein Spediteur, der alles unter „Zollgebühren" oder „Einfuhrgebühren" bündelt, liefert Ihnen eine Position, die aufgeteilt werden muss, bevor sie geprüft werden kann.
| Entgelt auf der Spediteursrechnung | Was es ist | Umsatzsteuerliche Behandlung | Nachweis für die Umsatzsteuer |
|---|---|---|---|
| Internationale Fracht und Transport zum ersten Zielort im Vereinigten Königreich | Beförderung der Waren in das Vereinigte Königreich | Nullbesteuert, soweit im Vereinigten Königreich erbracht | Spediteursrechnung |
| Transport im Vereinigten Königreich nach dem angegebenen Zielort | Eine inländische Beförderung nach dem Einfuhrabschnitt | Regelbesteuert | Spediteursrechnung |
| Zoll (A00) | Eine Steuer auf die Waren, keine Dienstleistung | Nicht steuerbar als Auslage und ein echter Kostenfaktor | Zollanmeldung |
| Einfuhrumsatzsteuer (B00) | Umsatzsteuer auf die Einfuhr | Eine Auslage, keine Lieferung des Spediteurs | C79 oder monatliche Aufstellung der aufgeschobenen Einfuhrumsatzsteuer |
| Abfertigungsgebühr oder Agenturgebühr | Eine Dienstleistung, oft die Abwicklung der Anmeldung | Hängt von der Leistung ab; es gibt keine Sonderregeln für Spediteure | Spediteursrechnung |
| Aufschub- oder Verwaltungsgebühr | Eine Dienstleistung im Zusammenhang mit Zahlung oder Abwicklung | Regelbesteuert | Spediteursrechnung |
Die Nullbesteuerung ist enger, als es scheint. Transport im Zusammenhang mit einer Einfuhr ist nur nullbesteuert, soweit er im Vereinigten Königreich erbracht wird, und Transport nach Erreichen des angegebenen Zielorts der Waren ist regelbesteuert. Ein Spediteur kann den Einfuhrabschnitt nullbesteuern und eine spätere Beförderung im Vereinigten Königreich auf derselben Rechnung regelbesteuern. Der Rechnungsbetrag enthält dann eine Mischung aus 0 % und 20 % Umsatzsteuer, die nichts mit dem C79 zu tun hat.
Der Einfuhrumsatzsteuerbetrag entspricht selten 20 % des Warenwerts. Der Wert für die Umsatzsteuer ist der Zollwert plus Nebenkosten wie Provision, Verpackung, Transport und Versicherung bis zum ersten Bestimmungsort im Vereinigten Königreich, plus Zoll und Verbrauchsteuer. Der Zoll gehört zur Umsatzsteuerbemessungsgrundlage, obwohl er als Abgabe nicht steuerbar ist. Eine schnelle Prüfung nach dem Motto „Warenwert mal 20 %“ weicht daher bei jeder Sendung mit Zoll von der C79-Bescheinigung ab, und diese Abweichung ist kein Beweis für einen Fehler.
Der einzig belastbare Vergleich ist B00 gegen C79, Zeile für Zeile, nachdem die Rechnung in ihre Kostenarten aufgeteilt wurde. Der Rest der Rechnung ist Kostenrechnung.
Die Rechnungssumme eines Spediteurs ist eine kaufmännische Summe. Die einzige Position darauf, die Einfuhrumsatzsteuer darstellt, ist die B00-Weiterbelastung, und die Rechnung ist nicht der Nachweis für diese Position.
Die fünf Abweichungen, die Ihnen tatsächlich begegnen werden
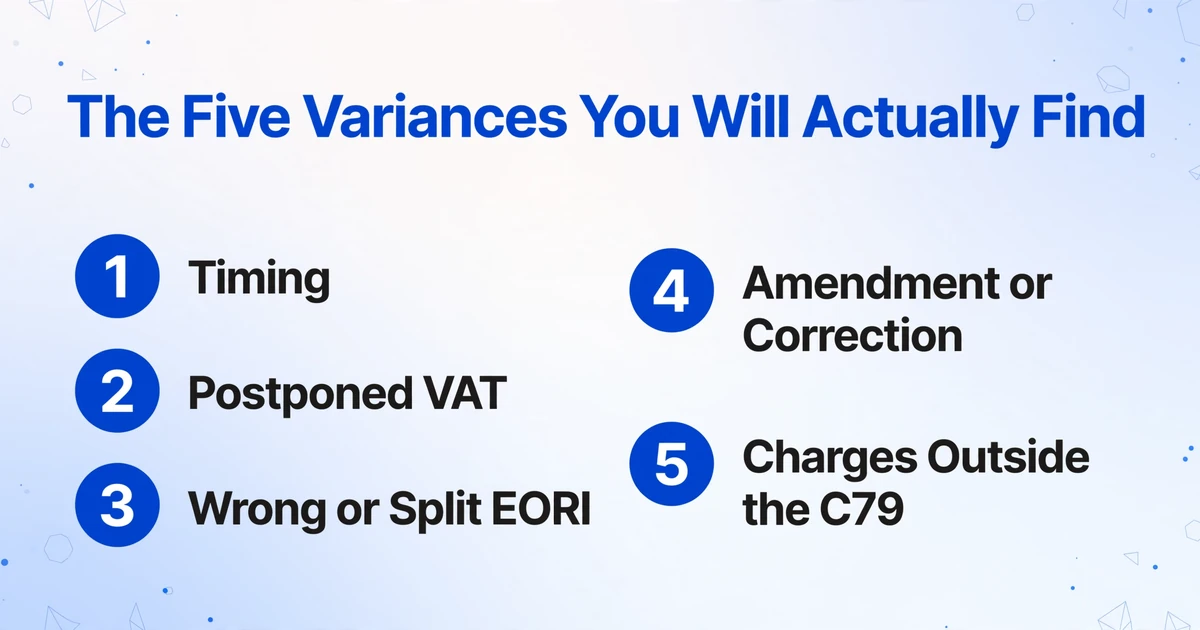
Fast jede Unstimmigkeit ist eine von fünf Ursachen: eine zeitliche Abweichung, eine aufgeschobene Anmeldung, ein EORI-Problem, eine geänderte Anmeldung oder eine Position, die nie auf der C79 stand. Jede hat eine andere Lösung, und nur beim EORI-Problem muss der Spediteur in der Regel eine Anmeldung berichtigen.
| Abweichung | Woran Sie sie erkennen | Die Lösung |
|---|---|---|
| Timing | Die Rechnung steht im Journal dieses Monats, die C79-Zeile auf der Bescheinigung des nächsten Monats | Nach Buchungsdatum und Anmeldereferenz abgleichen, nicht nach Rechnungsdatum; auf beiden Seiten eine Periodenspalte führen |
| Postponed VAT | Eine Spediteursrechnung weist Einfuhrumsatzsteuer aus, doch die C79 enthält keine Zeile für diese Anmeldung | Die monatliche Aufstellung der aufgeschobenen Einfuhrumsatzsteuer prüfen; die C79-Grundgesamtheit und die PVA-Grundgesamtheit getrennt abstimmen; niemals beides ansetzen |
| Falsche oder geteilte EORI | Eine Rechnungsposition hat zwei Monate lang keine C79-Zeile, oder eine Sendung hat zwei Anmeldungssätze erzeugt | Den Anmelder (meist den Zollagenten oder Spediteur) fragen, welche EORI verwendet wurde, und die Anmeldung berichtigen; auf Anmeldungsebene abgleichen, nicht nach Rechnungssumme |
| Änderung oder Berichtigung | Ein abgeglichener Betrag ändert sich in einem späteren Monat, oder es erscheint eine negative Zeile | Der geänderten Anmeldung folgen; ein negativer Betrag ist eine Erstattung oder Berichtigung, kein Datenfehler |
| Positionen außerhalb der C79 | Die Rechnung liegt um Zoll, Gebühren oder weiterführende Fracht über der Bescheinigung | Nur B00 vergleichen; den Rest als Kosten behandeln |
Timing wird am häufigsten als Fehler erfasst. Die C79-Bescheinigung folgt dem Buchungsdatum der Anmeldung, nicht dem Rechnungsdatum und nicht dem Datum, an dem die Ware in Ihrem Lager eingetroffen ist. Bei einer Zollaufschubanmeldung ist das Buchungsdatum normalerweise das Datum der Abfertigung. Ein Container, der am 29. Januar abgefertigt und am 4. Februar in Rechnung gestellt wurde, erscheint auf der Januar-Bescheinigung, während die Rechnung im Februar-Journal liegt. Daran ist nichts falsch, und wenn Sie die Rechnung in den Januar zwingen, entsteht eine Abweichung, die sich selbst wieder ausgleicht.
Die Vorsteueranmeldung bei aufgeschobener Einfuhrumsatzsteuer nimmt die C79-Bescheinigung vollständig aus dem Ablauf heraus. Die Anmeldung erscheint in der monatlichen Aufstellung der aufgeschobenen Einfuhrumsatzsteuer, und die Einfuhrumsatzsteuer wird in Feld 1 erklärt und in Feld 4 derselben Erklärung zurückgeholt. Der Importeur kann für einige Anmeldungen PVA und für andere den Zollaufschub wählen, und der Spediteur erklärt es so, weshalb ein Quartal am Ende beide Gruppen enthält. Importeure, die sich für PVA registriert haben, melden weiterhin Kuriere, die an der Grenze Einfuhrumsatzsteuer berechnen, die Aufteilung ist also real. Das Fehlermuster ist eine Doppelerfassung: Die Rechnungsposition wird als Vorsteuer gebucht, weil sie „Einfuhrumsatzsteuer" ausweist, und die monatliche Aufstellung wird ebenfalls geltend gemacht, weil sie der offizielle Nachweis ist. Die Anmeldung gehört nur in eine Gruppe.
Das EORI-Problem ist meist das Erste, was Sie prüfen sollten, wenn eine Rechnungsposition keine Bescheinigungsposition hat. HMRC stellt nur dann eine C79 aus, wenn die EORI eines anerkannten, umsatzsteuerlich registrierten Importeurs auf Kopfebene angegeben wird. Ein Spediteur, der unter seiner eigenen EORI, einer veralteten Unternehmensnummer oder einer Schwestergesellschaft anmeldet, setzt die Einfuhrumsatzsteuer auf die falsche Bescheinigung. Dasselbe passiert, wenn eine Sendung auf zwei Anmeldungen unter zwei EORIs aufgeteilt wird: Der Spediteur sendet eine Rechnung, aber HMRC erzeugt zwei Gruppen, und die Rechnungssumme entspricht dann keiner der beiden Bescheinigungssummen.
Eine Summe, die übereinstimmt, während die Positionen es nicht tun, ist nicht abgestimmt. Zwei Fehler können sich gegenseitig aufheben, und jeder ist ein eigenes Risiko.
Zwei Journale aufbauen und über die Anmeldereferenz verknüpfen
Das Journal benötigt zwei Grundgesamtheiten und einen Verknüpfungsschlüssel. Die Grundgesamtheiten sind die C79-Bescheinigungen und die Spediteur-Positionen. Der Verknüpfungsschlüssel ist die Anmeldereferenz, denn sie ist der einzige Wert, der auf der Zollanmeldung, auf einer ordnungsgemäß aufgeschlüsselten Spediteursrechnung und im HMRC-Datensatz erscheint.
Die Anmeldereferenz ist nicht die Rechnungsnummer des Spediteurs. Die C79-Bescheinigung enthält die Anmeldereferenz und das Buchungsdatum. Die monatliche Aufstellung der aufgeschobenen Einfuhrumsatzsteuer geht noch weiter und weist das Einfuhrdatum, die Anmeldereferenz, die Referenznummer des Anmelders, die EORI-Nummer des Anmelders und den Umsatzsteuerbetrag aus. HMRC beschreibt die Referenz des Anmelders als für Sie und Ihren Intermediär erkennbar, was sie zur praktischen Brücke macht, wenn ein Spediteur seine eigene Auftragsnummer ausweist. Wo beides nicht ausgewiesen ist, fordern Sie die Anmeldepapiere an, statt über den Betrag abzugleichen; zwei Sendungen in einem Monat können identische Umsatzsteuer tragen.
Der C79-Batch ist eine Zeile pro Bescheinigung. Die Spalten sind Bescheinigungszeitraum, EORI, Umsatzsteuer-Identifikationsnummer, Einfuhrumsatzsteuer gesamt, gedruckte Bescheinigungssumme und Bescheinigungsabweichung. Die Einfuhrumsatzsteuer gesamt ist eine berechnete Spalte, die die Anmeldepositionen auf der Bescheinigung summiert; die Abweichung liefert OK, wenn beide übereinstimmen, und die Differenz, wenn nicht. Diese Prüfung erkennt eine falsch gelesene Anmeldung, bevor die Bescheinigung in die Abstimmung eingeht.
Der Rechnungs-Batch ist eine Zeile pro Rechnung, mit einer Spalte für jede Gebührenart: Rechnungsnummer, Rechnungsdatum, Anmeldereferenz, Einfuhrumsatzsteuer (B00), Zoll (A00), Fracht netto, Fracht-Umsatzsteuer, Abfertigungsgebühr netto, Abfertigungsgebühr-Umsatzsteuer, Aufschubgebühr und Rechnungssumme. Wo eine Gebührenart mehrfach erscheint, summiert die Spalte diese Positionen. Zwei berechnete Spalten erledigen die Arithmetik innerhalb des Dokuments: eine Gebührensumme, die alle Positionen summiert, und eine Prüfung, die OK liefert, wenn die Summe mit der gedruckten Rechnungssumme übereinstimmt, andernfalls die Differenz. Eine dritte Prüfung teilt die auf die Gebührenpositionen berechnete Umsatzsteuer durch ihren Nettobetrag und markiert alles, was nicht 0% oder 20% ist – dort zeigt sich eine falsch klassifizierte Abfertigungsgebühr.
Hier kommen die Produkteinstellungen ins Spiel. Benutzerdefinierte Spaltenextraktion bedeutet, dass Sie die gewünschten Spaltennamen eingeben, etwa „Einfuhrumsatzsteuer (B00)“ oder „Anmeldereferenz“, und die KI den Wert findet, indem sie versteht, was er bedeutet, nicht anhand seiner Position auf der Seite. Ein Spediteur, der die Anmeldereferenz in der Fußzeile ausweist, und einer, der sie neben der Rechnungsnummer ausweist, führen beide zur selben Spalte. Batch-First-Verarbeitung bedeutet, dass die Bescheinigungen des Quartals als ein Upload und die Rechnungen als ein weiterer eingehen, jeweils als eine Tabelle mit einer Zeile pro Dokument. Berechnete Spalten sind die oben beschriebenen Prüfungen auf Zeilen- und Abschnittsebene.
Das Abstimmungsblatt ist der dritte Teil, und es ist bewusst ein Tabellenkalkulationsschritt. Die Periodenabweichung ist eine SUMIFS der B00-Weiterbelastungen nach Bescheinigungszeitraum und EORI, abgezogen von der Bescheinigungssumme. Das Tool kann beide Seiten berechnen; es kann nicht entscheiden, welche Seite richtig ist, denn diese Entscheidung hängt von der Anmeldung, der Erklärung und der kommerziellen Vereinbarung ab. Zeilen auf Anmeldungsebene werden nur für Ausnahmen hinzugefügt, was die Arbeitsunterlage kurz hält und die Ausnahmen sichtbar macht.
Review Mode und Bbox machen das Journal prüfbar. Fahren Sie mit der Maus über eine Zelle oder klicken Sie darauf, wird der ursprüngliche Bereich auf der C79-Bescheinigung oder der Rechnung hervorgehoben; klicken Sie auf einen Bereich im Dokument, wird die passende Zelle ausgewählt. Wurde ein Feld bearbeitet, zeigt ein Klick den ursprünglichen Wert der KI und stellt ihn wieder her. Für eine Einfuhrumsatzsteuer-Arbeitspapier ist das der Unterschied zwischen „die Tabelle sagt £4,218" und „hier ist die Zeile auf der Bescheinigung, die £4,218 sagt". Es kann auf Anfrage ausgelöst oder so eingestellt werden, dass es nach der Verarbeitung läuft.
- Extrahieren Sie die C79-Bescheinigungen in das Bescheinigungsjournal und prüfen Sie die Anmeldungssumme gegen den gedruckten Gesamtbetrag.
- Extrahieren Sie die Rechnungen in das Gebührenjournal und prüfen Sie die Gebührensumme gegen den Rechnungsgesamtbetrag.
- Laden Sie beides in das Abstimmungsblatt, führen Sie die SUMIFS nach Zeitraum und EORI aus und arbeiten Sie die Ausnahmeliste mit Bbox ab.
Die Monatsabschluss-Routine und die zwei Fristen
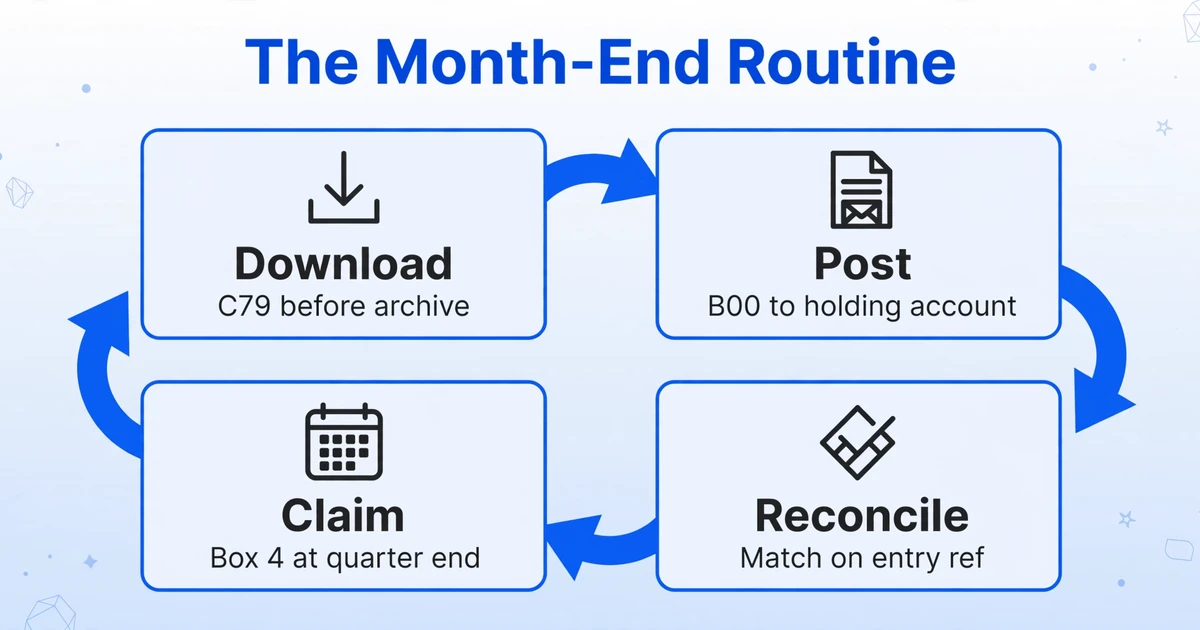
Sechs Monate lang hält HMRC die Bescheinigung online verfügbar. Vier Jahre haben Sie Zeit, eine Erklärung zu korrigieren, in der die Beanspruchung fehlte. Diese beiden Zahlen werden ständig verwechselt, und die Verwechslung führt sowohl zu Panik als auch zu dauerhaften Verlusten.
Die Routine ist monatlich, nicht vierteljährlich. Laden Sie die C79-Bescheinigung oder die monatliche Aufstellung in der ersten Hälfte des Folgemonats herunter, bevor das Sechs-Monats-Archiv relevant wird. Buchen Sie Spediteursrechnungen, sobald sie eintreffen, und codieren Sie die B00-Weiterbelastung auf ein Einfuhrumsatzsteuer-Verrechnungskonto statt auf Vorsteuer. Wenn die Bescheinigung eintrifft, stimmen Sie den Zeitraum ab und entlasten Sie das Verrechnungskonto nur für die übereinstimmenden Anmeldungen. Führen Sie die Liste der nicht übereinstimmenden Posten weiter und fordern Sie vom Anmelder die Anmeldungsunterlagen an, nicht die Rechnung. Summieren Sie zum Quartalsende die C79- und PVA-Populationen getrennt und stimmen Sie jede mit Feld 4 ab.
Die Beanspruchung gehört in die Erklärung für den Zeitraum, in dem die Einfuhrumsatzsteuer verbucht wurde. Wurde sie versäumt, wird daraus eine Fehlerkorrektur. VAT Notice 700/45 setzt die Frist auf vier Jahre ab dem Fälligkeitsdatum der Erklärung für zu wenig beanspruchte Vorsteuer, und dieselbe Notice legt die Schwelle für die Korrektur in einer späteren Erklärung fest: ein Nettofehler von £10,000 oder weniger, oder £50,000 oder weniger und unter 1 % von Feld 6. Darüber geht die Korrektur als separate Mitteilung an HMRC statt in die nächste Erklärung.
Führen Sie einmal jährlich eine Zwölf-Monats-Kontrolle durch. Summieren Sie die Einfuhrumsatzsteuer der letzten zwölf Monate an C79-Bescheinigungen und monatlichen Aufstellungen und vergleichen Sie sie mit dem Einfuhrumsatzsteueranteil der für dieselben Zeiträume beanspruchten Vorsteuer. Sind die Bescheinigungen und Aufstellungen höher, wurde Umsatzsteuer gezahlt und nie zurückgeholt. Sind sie niedriger, wurde Vorsteuer ohne dahinterstehende Bescheinigung oder Aufstellung beansprucht – das ist das Doppelbeanspruchungsmuster und das dringlichere der beiden. Der Vergleich ist grob, findet aber beide Fehlerrichtungen an einem Nachmittag.
Die Umsatzsteuererklärung hat ihre eigenen rechnerischen Prüfungen. Wenn Sie die Einfuhrumsatzsteuer-Arbeitspapiere in einer Tabellenkalkulation erstellen, prüfen Sie die Feldarithmetik der Erklärung gegen, bevor Sie sie einreichen, insbesondere Feld 4 gegen die Summe der Bescheinigung und Feld 7 gegen die Warenwerte. Dieselbe Disziplin gilt für die inländischen Umsatzsteuerrechnungen hinter dem Rest von Feld 4, wo die Nachweisregeln anders sind als beim Einfuhrweg.
Halten Sie das Journal nicht offen, während Sie auf eine Bescheinigung warten. Buchen Sie die Rechnung, halten Sie die Umsatzsteuer zurück und geben Sie sie frei, wenn die Bescheinigung übereinstimmt.
Was die Extraktion kann und was nicht
Die Extraktion liefert Ihnen die strukturierten Nachweise. Sie entscheidet nicht über die Anspruchsberechtigung, reicht die Erklärung nicht ein und ruft keine Bescheinigungen aus CDS ab.
Was sie tut, ist eng begrenzt und nützlich. Sie liest die C79-Bescheinigung und die Spediteursrechnung, einschließlich gescannter PDFs und Handyfotos, und gibt die von Ihnen benannten Spalten zurück. Sie verarbeitet ein Quartal von jedem in einem Batch, sodass jedes Journal jeden Monat aus denselben Spaltendefinitionen aufgebaut wird. Sie berechnet die Abschnittssummen und die bedingten Prüfungen innerhalb jedes Dokuments. Sie ermöglicht es Ihnen, jede Zelle zurück zum Quellbereich zu klicken. Die Ausgabe ist XLSX, CSV oder JSON.
Was sie nicht tut, ist ebenso wichtig. Sie meldet sich nicht beim Customs Declaration Service an, lädt keine Bescheinigungen herunter und ruft keine aufgeschobenen Aufstellungen ab. Sie reicht keine Umsatzsteuererklärung ein und übermittelt keine Fehlerkorrektur. Sie entscheidet nicht, ob Ihr Unternehmen Eigentümer der Waren ist, ob die Einfuhr für einen unternehmerischen Zweck erfolgte, ob die Teilbefreiung den Anspruch begrenzt oder ob die EORI-Nummer des Spediteurs die richtige war. Sie entscheidet nicht über eine Abweichung und kann eine einzelne Position „Zollgebühren" nicht in Zoll und Umsatzsteuer aufteilen, wenn der Spediteur sie nicht aufgeschlüsselt hat. Wenn die Rechnung die Anmeldereferenz nicht ausdruckt, kann das Tool keine erfinden.
Diese Grenze ist der Punkt. Ein strukturiertes Journal ist ein Nachweis. Es ist keine Entscheidung über die Rückerstattung. Die Person, die die Erklärung unterschreibt, muss immer noch die Anmeldung lesen, die EORI-Nummer bestätigen und entscheiden, welches Dokument korrigiert werden muss. Das Tool macht diese Prüfung schnell genug, um sie jeden Monat statt bei jeder Prüfung durchzuführen.
Dieselbe Disziplin auf Feldebene gilt für den Rest der Nachweisakte. Inländische Umsatzsteuerrechnungen hinter Feld 4 benötigen andere Felder als eine C79-Bescheinigung. Ein Kassenbon ist keine Umsatzsteuerrechnung, und die Felder, die HMRC auf einer britischen Umsatzsteuerrechnung prüft, sind eine separate Liste. Der Einfuhrweg ist nur insofern ungewöhnlich, als der Nachweis eine auf eine EORI-Nummer ausgestellte Bescheinigung ist und keine auf einen Lieferanten ausgestellte Rechnung. Der spaltenorientierte Ansatz ist derselbe, der im vollständigen Leitfaden zur Rechnungsdatenextraktion beschrieben wird.
Das Tool strukturiert die Nachweise. Die Beurteilung, was erstattungsfähig ist, bleibt bei der Person, die die Erklärung unterschreibt.
FAQ
Kann ich die Einfuhrumsatzsteuer ohne C79-Bescheinigung zurückfordern?
Das hängt vom Weg ab. Wurde die Umsatzsteuer aufgeschoben, ist die monatliche Aufstellung der aufgeschobenen Einfuhrumsatzsteuer der Nachweis, nicht eine C79-Bescheinigung. Erfolgte die Einfuhr über IOSS, wird keine C79-Bescheinigung ausgestellt und die Umsatzsteuer kann nicht über die normalen Geschäftsregeln zurückgefordert werden; bewahren Sie eine Kopie der Anmeldung als Einfuhrnachweis auf. Sollte eine C79-Bescheinigung existieren, aber fehlen, kann HMRC alternative Nachweise akzeptieren, und eine Kopie der Anmeldung ist das Erste, was Sie festhalten sollten, während Sie den Anmelder bitten, die Anmeldung nachzuverfolgen.
Ist das Sechs-Monats-Fenster die Frist für die Rückforderung?
Nein. Sechs Monate ist der Zeitraum, in dem HMRC die Bescheinigung online verfügbar hält. Die Geltendmachung gehört normalerweise in die Umsatzsteuererklärung für den Zeitraum, in dem die Einfuhrumsatzsteuer verbucht wurde, und eine versäumte Geltendmachung kann innerhalb von vier Jahren nach dem Fälligkeitsdatum dieser Erklärung korrigiert werden, vorbehaltlich der Schwelle für Fehlerkorrekturen.
Der Spediteur hat Einfuhrumsatzsteuer berechnet, aber es erschien keine C79-Position. Was sollte ich prüfen?
Prüfen Sie zuerst die EORI-Nummer auf der Anmeldung, dann, ob die Anmeldung über die Vorsteueranmeldung bei aufgeschobener Einfuhrumsatzsteuer lief, und dann das Buchungsdatum. War die EORI-Nummer die des Spediteurs selbst oder eine überholte Nummer, liegt die Umsatzsteuer auf einer anderen Bescheinigung und die Anmeldung muss berichtigt werden. Wurde die Anmeldung aufgeschoben, steht die Position auf der monatlichen Aufstellung. Handelt es sich nur um zeitliche Verschiebung, erscheint sie auf der nächsten Bescheinigung. Fordern Sie die Rechnungsposition nicht zurück, solange Sie warten.
Kann ich auch den Zoll zurückfordern?
Nein. Zoll ist ein Kostenfaktor, keine Umsatzsteuer. Er gehört nicht in Feld 4 und es gibt keine Vorsteuer, die darauf zurückgeholt werden könnte. Der Zoll ist dennoch Teil des Zollwerts für die Einfuhrumsatzsteuer, weshalb der C79-Betrag höher ist als 20 % des Warenwerts.
Es wurden zwei EORI-Nummern für eine Sendung verwendet. Warum stimmen die Summen nicht überein?
Zwei EORI-Nummern bedeuten zwei Anmeldungen und zwei Sätze von Buchungen auf Seiten von HMRC. Die einzelne Rechnung des Spediteurs deckt die kommerzielle Bewegung ab, aber die Bescheinigungen teilen sie nach EORI-Nummer auf. Gleichen Sie auf Anmeldungsebene ab und erwarten Sie, dass die Rechnungssumme der Summe zweier Bescheinigungspopulationen entspricht, nicht einer davon allein.
Was, wenn die C79-Bescheinigung einen negativen Betrag ausweist?
Ein negativer Betrag ist eine Erstattung von Einfuhrumsatzsteuer oder eine Korrektur einer früheren Buchung. Es ist kein Datenfehler. Ordnen Sie ihn der berichtigten Anmeldung zu und belassen Sie ihn in dem Monat, in dem er erscheint, statt ihn in den ursprünglichen Zeitraum zurückzuzwingen.
Was ist der Unterschied zwischen einer C79-Bescheinigung und einer Zollaufschubabrechnung?
Die Zollaufschubabrechnung ist ein Kontoauszug für alles, was über das Konto aufgeschoben wurde, einschließlich Zoll und Einfuhrumsatzsteuer. Die C79-Bescheinigung ist die reine Umsatzsteuerbescheinigung, die aus den Anmeldungen erstellt wird. Die Abrechnung belegt, dass das Geld geflossen ist; die C79-Bescheinigung ist der Nachweis für den Vorsteuerabzug.
Die Bescheinigung ist die Kontrolle, nicht die Berechnung
Eine C79-Bescheinigung sagt Ihnen nicht, was Ihr Spediteur berechnet hat, und eine Spediteursrechnung sagt Ihnen nicht, was HMRC erfasst hat. Die Abstimmung funktioniert, wenn Sie die Bescheinigung als Kontrollsumme, die Rechnung als kaufmännische Aufschlüsselung und die Anmeldereferenz als Brücke zwischen beiden behandeln. Richten Sie das einmal ein, ist das nächste Quartal ein Filter und eine kurze Ausnahmeliste, keine Rekonstruktion.