UK-VAT-Belegdaten: So extrahieren Sie die Felder,
die HMRC tatsächlich prüft
Ein gewöhnlicher Kassenbon eines Lieferanten – selbst wenn er einen Gesamtbetrag und einen VAT-inklusive Preis ausweist – gilt nicht als Nachweis für den Vorsteuerabzug. HMRC verlangt eine VAT-Rechnung mit bestimmten Feldern: unter anderem die VAT-Registrierungsnummer des Lieferanten, der VAT-Satz, der VAT-Betrag sowie der vollständige Name und die Anschrift des Lieferanten. Wenn Sie Vorsteuer auf der Grundlage eines ungültigen Belegs geltend machen und HMRC dies bei einer Compliance-Prüfung bemerkt, verlieren Sie den Abzug, zahlen die zu wenig entrichtete Steuer nach und müssen mit Zinsbelastungen rechnen. Dieser Leitfaden erläutert genau, worauf HMRC achtet und wie Sie diese Daten aus jedem Belegformat – Papier, PDF oder Handyfoto – in eine Tabelle extrahieren.
Wichtigste Erkenntnisse
- Jedes Quartal machen UK-Unternehmen Vorsteuerabzüge auf Kassenbons geltend, denen die VAT-Registrierungsnummer des Lieferanten fehlt – und HMRC Notice 700/21 stellt schriftlich klar, dass diese keinen gültigen Nachweis für die VAT-Erstattung darstellen.
- Die Prüfung, ob jeder von 50 Belegen eine sichtbare VAT-Nummer und einen rechnerisch nachvollziehbaren VAT-Betrag aufweist, dauert über zwei Stunden – und der Prozess scheitert nicht an den offensichtlich falschen Belegen, sondern an den Grenzfällen, die jeweils drei Minuten Starren auf 7-Punkt-Fußzeilentext verschlingen.
- Geben Sie Ihre neun HMRC-konformen Spaltennamen einmal ein, laden Sie ein Quartal an Belegen auf einmal hoch, und die zurückgegebene Tabelle markiert jede fehlende VAT-Nummer als leere Zelle – und verwandelt so eine zweistündige Prüfung in einen zweisekündigen visuellen Scan.
Die Kassenbon-Falle: Warum die meisten britischen Geschäftsbelege nicht VAT-fähig sind
Gehen Sie als Handwerker in Screwfix oder Toolstation, zahlen Sie mit Ihrer Geschäftskarte, stecken Sie den Bon ein. Gehen Sie zu Tesco Business für Betriebsmittel, gleiche Routine. Am Ende des Quartals geben Sie einen Stapel davon an Ihren Buchhalter — oder Sie tippen die Summen selbst in Xero ein. Die Frage, die niemand stellt, bis es zu spät ist: Ist jeder einzelne davon tatsächlich eine VAT-Rechnung?
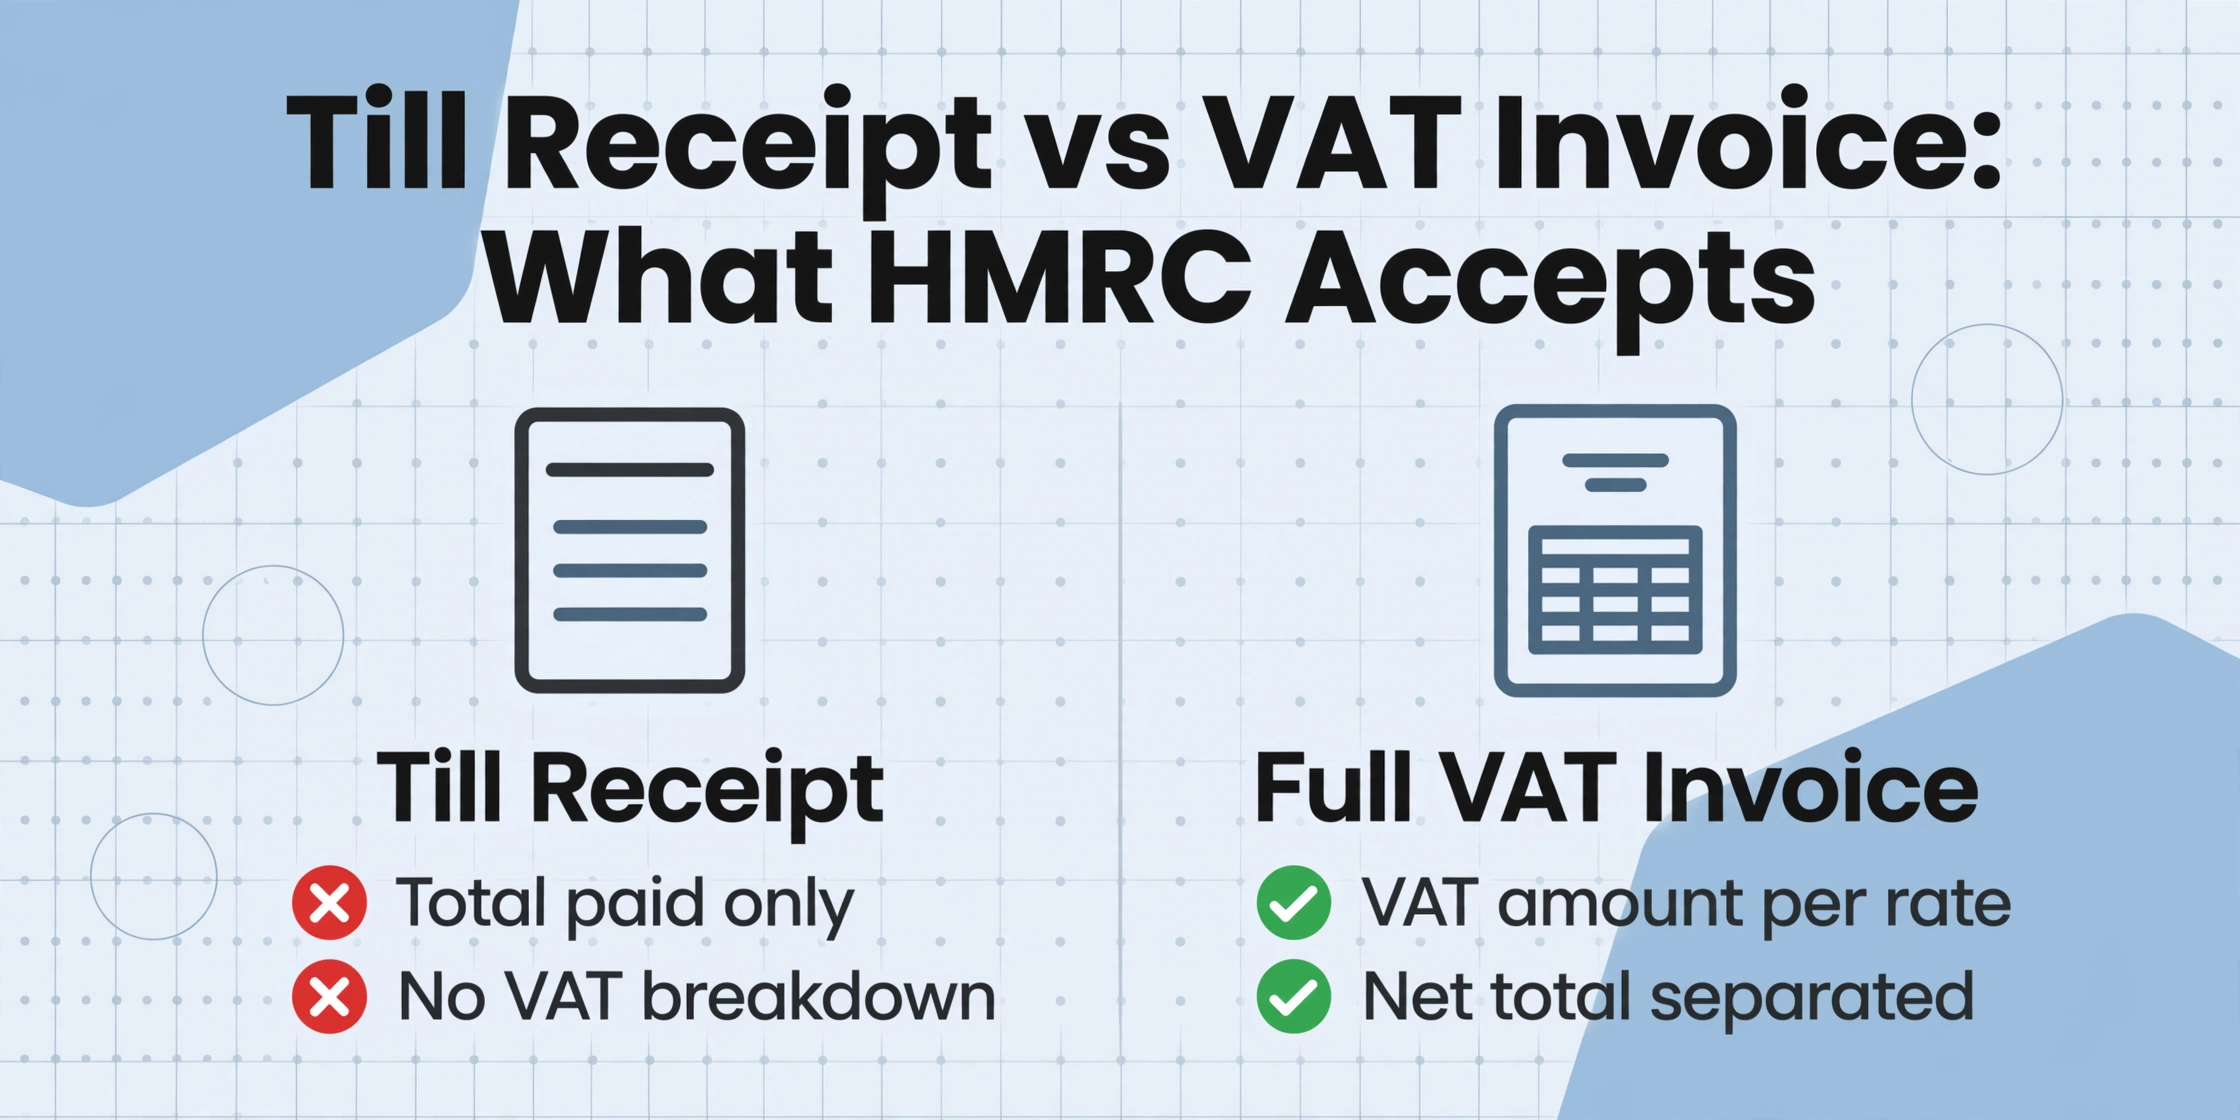
Für die meisten britischen Kleinunternehmer lautet die Antwort „öfter nein, als man denkt." Ein Kassenbon — der Streifen Thermopapier, der an der Kasse gedruckt wird — zeigt in der Regel den bezahlten Gesamtbetrag und enthält möglicherweise den Vermerk „inkl. VAT" oder eine VAT-Registrierungsnummer. Was er fast nie zeigt, ist eine Aufschlüsselung des VAT-Betrags pro Steuersatz, getrennt vom Nettobetrag. Ohne diese Aufschlüsselung betrachtet HMRC ihn nicht als gültige VAT-Rechnung für Vorsteuerzwecke. Das ist keine Grauzone. VAT Notice 700/21, Abschnitt 4.1 listet die genauen Felder auf, die ein Dokument enthalten muss, um als Nachweis für den Vorsteuerabzug zu dienen.
Menschen entdecken das auf die harte Tour. Ein HMRC-Compliance-Beauftragter kommt zu Besuch, verlangt die Belege hinter Ihren letzten vier Quartalsmeldungen zu sehen und beginnt, Einträge zu disqualifizieren. Jeder einzelne entfernt die von Ihnen geltend gemachte Vorsteuer, fügt den unterzahlten Betrag Ihrer Rechnung wieder hinzu und schlägt Zinsen ab dem ursprünglichen Fälligkeitsdatum auf. Eine einzige Quartalsmeldung mit beanspruchter Vorsteuer von £3.000 auf unzureichenden Belegen kann über Nacht zu einer Verbindlichkeit von über £3.600 werden — und das vor Berücksichtigung von Strafen für fahrlässige Fehler.
Der entscheidende Unterschied: Ein Kassenbon beweist, dass Sie bezahlt haben. Eine VAT-Rechnung beweist, dass Sie erstatten können. HMRC möchte die zweite. Wenn Sie nur die erste haben, ist Ihr Vorsteuerabzug gefährdet.
Was HMRC für eine gültige VAT-Rechnung verlangt
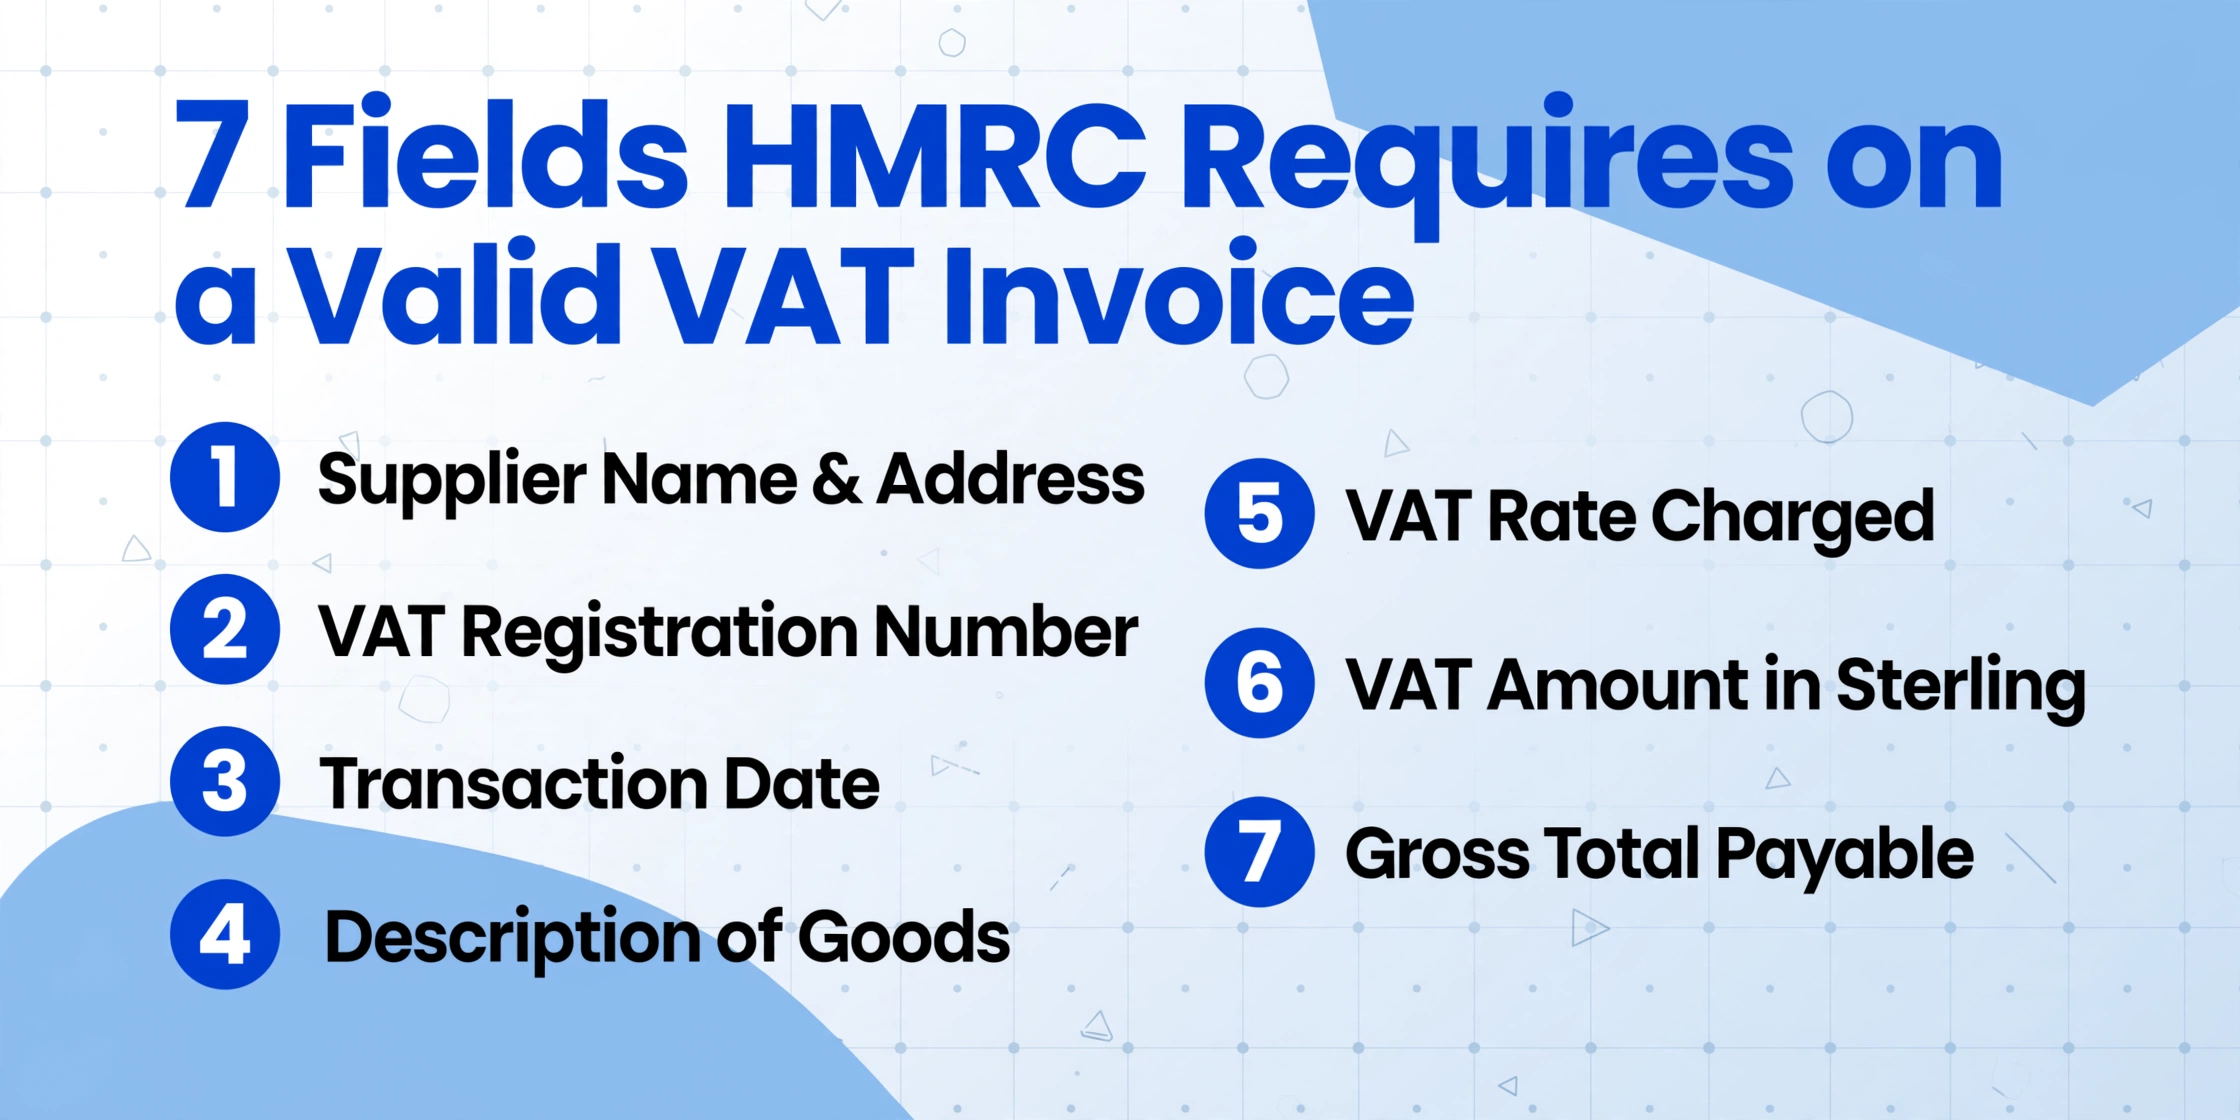
Gemäß HMRC VAT Notice 700/21, Absatz 4.1 muss eine vollständige VAT-Rechnung eines VAT-registrierten Lieferanten alle folgenden Angaben enthalten:
| # | Pflichtfeld | Beispiel |
|---|---|---|
| 1 | Fortlaufende Rechnungsnummer | INV-2026-00421 |
| 2 | Lieferzeitpunkt (Steuerzeitpunkt) | 15/06/2026 |
| 3 | Ausstellungsdatum (falls abweichend vom Steuerzeitpunkt) | — |
| 4 | Name, Adresse und VAT-Registrierungsnummer des Lieferanten | GB 123 4567 89 |
| 5 | Name und Adresse des Kunden | Your Ltd, 14 High St, Leeds LS1 4AB |
| 6 | Beschreibung der Waren/Dienstleistungen | 12× M10-Edelstahlschrauben |
| 7 | Menge oder Umfang der Dienstleistungen | 12 |
| 8 | VAT-Satz pro Artikel | 20% |
| 9 | Zu zahlender Betrag ohne VAT | £15.00 |
| 10 | Bruttosumme ohne VAT | £15.00 |
| 11 | Höhe eines etwaigen Skontos | — |
| 12 | Gesamtbetrag der VAT in Pfund Sterling | £3.00 |
| 13 | Einzelpreis | £1.25 pro Stück |
Für unsere Zwecke — das Extrahieren von Daten zur Prüfung einer Quittung für Ihren Vorsteuerabzug — müssen Sie von jeder Quittung tatsächlich nur sieben praktische Spalten erfassen. Die Felder 1–3 und 10–11 liegen auf der Seite des Lieferanten in der Buchhaltung; Sie können sie bei der Extraktion bedenkenlos überspringen. Was Sie nicht überspringen dürfen, sind die Identifikationsfelder des Lieferanten (Name, Adresse, VAT-Nummer), das Transaktionsdatum, die gekauften Waren sowie die VAT-Berechnung (Satz, VAT-Betrag, Bruttosumme). Fehlt eines dieser Felder, kann die Quittung Ihren Vorsteuerabzug nicht belegen.
Die 250-Pfund-Schwelle für vereinfachte Rechnungen
Es gibt eine wichtige Ausnahme. Gemäß Notice 700/21, Absatz 4.4, können Einzelhandelslieferungen von 250 £ oder weniger inklusive Mehrwertsteuer mit einer vereinfachten VAT-Rechnung dokumentiert werden. Diese muss nur den Namen, die Adresse und die VAT-Registrierungsnummer des Lieferanten enthalten; den Zeitpunkt der Lieferung; eine Beschreibung der Waren; und — für jeden VAT-Satz — den insgesamt zu zahlenden Betrag inklusive Mehrwertsteuer und den angewandten VAT-Satz. Es muss kein separater VAT-Betrag ausgewiesen werden. Ein Kassenbon von Screwfix Trade, der die VAT-Nummer des Lieferanten, ein Datum und Artikelbeschreibungen zeigt, kann als vereinfachte VAT-Rechnung gelten, wenn die Gesamtsumme unter 250 £ liegt.
Über 250 £ benötigen Sie die vollständige Liste. Und die VAT-Registrierungsnummer des Lieferanten ist das eine Feld, das HMRC niemals übersehen wird — ohne sie stellt das Dokument keine Verbindung zu einer registrierten steuerpflichtigen Person her und Ihr Vorsteuerabzug verfällt, unabhängig davon, was sonst noch auf der Seite steht.
Wo die manuelle Prüfung scheitert
Fünf Belege von Hand zu prüfen ist mühsam. Bei zwanzig Belegen beginnen Sie, Felder zu überspringen — „die VAT-Nummer ist wahrscheinlich irgendwo drauf." Bei fünfzig Belegen pro Quartal, was für eine VAT-registrierte Limited mit Materialkosten und Subunternehmerausgaben ein moderates Volumen ist, wird die manuelle Prüfung schlicht nicht durchgeführt. Die Belege kommen in einen Ordner, die Summen in die Buchhaltungssoftware, und die Mehrwertsteuer wird unter der Annahme geltend gemacht, dass alles stimmt.
Das ist keine Bequemlichkeit. Es ist ein Kapazitätsproblem. Um zu prüfen, ob jeder der 50 Belege eine sichtbare VAT-Registrierungsnummer aufweist, muss jedes Dokument nach einem 9-stelligen Code mit GB-Präfix durchsucht werden — oft in 7-Punkt-Schrift in der Fußzeile einer Rechnung gedruckt oder auf einem Kassenbon ganz fehlend. Zu prüfen, ob der VAT-Betrag mathematisch mit der Gesamtsumme übereinstimmt (VAT-Anteil = 1/6 bei 20 % Standardsatz), ist ein weiterer Durchgang. Beides konsequent für 50 Dokumente pro Quartal zu tun, übersteigt, was ein Mensch zuverlässig durchhalten kann.
Was den Prozess zum Scheitern bringt, sind nicht die klaren Fälle — die Belege, bei denen offensichtlich alles falsch ist. Es sind die Grenzfälle: ein Beleg von einem Lieferanten, der zwar VAT-registriert ist, aber vergessen hat, seine Nummer anzugeben, eine Amazon-Business-Bestellbestätigung, die wie eine VAT-Rechnung aussieht, deren VAT-Angaben sich aber auf Seite 2 der PDF befinden, ein Hotelfolio, in dem die Mehrwertsteuer aufgeführt, aber in einem mehrseitigen Ausdruck vergraben ist. Jeder Grenzfall verschlingt 2–3 Minuten des Prüfens und Abgleichens. Multiplizieren Sie das mit 30, und Sie haben anderthalb Stunden verloren. Multiplizieren Sie es mit den Quartalen eines Jahres, und Sie haben den größten Teil eines Arbeitstages verloren — und das nur, wenn Sie alles erfassen.
UK-VAT-Belegdaten nach Excel extrahieren: Schritt für Schritt
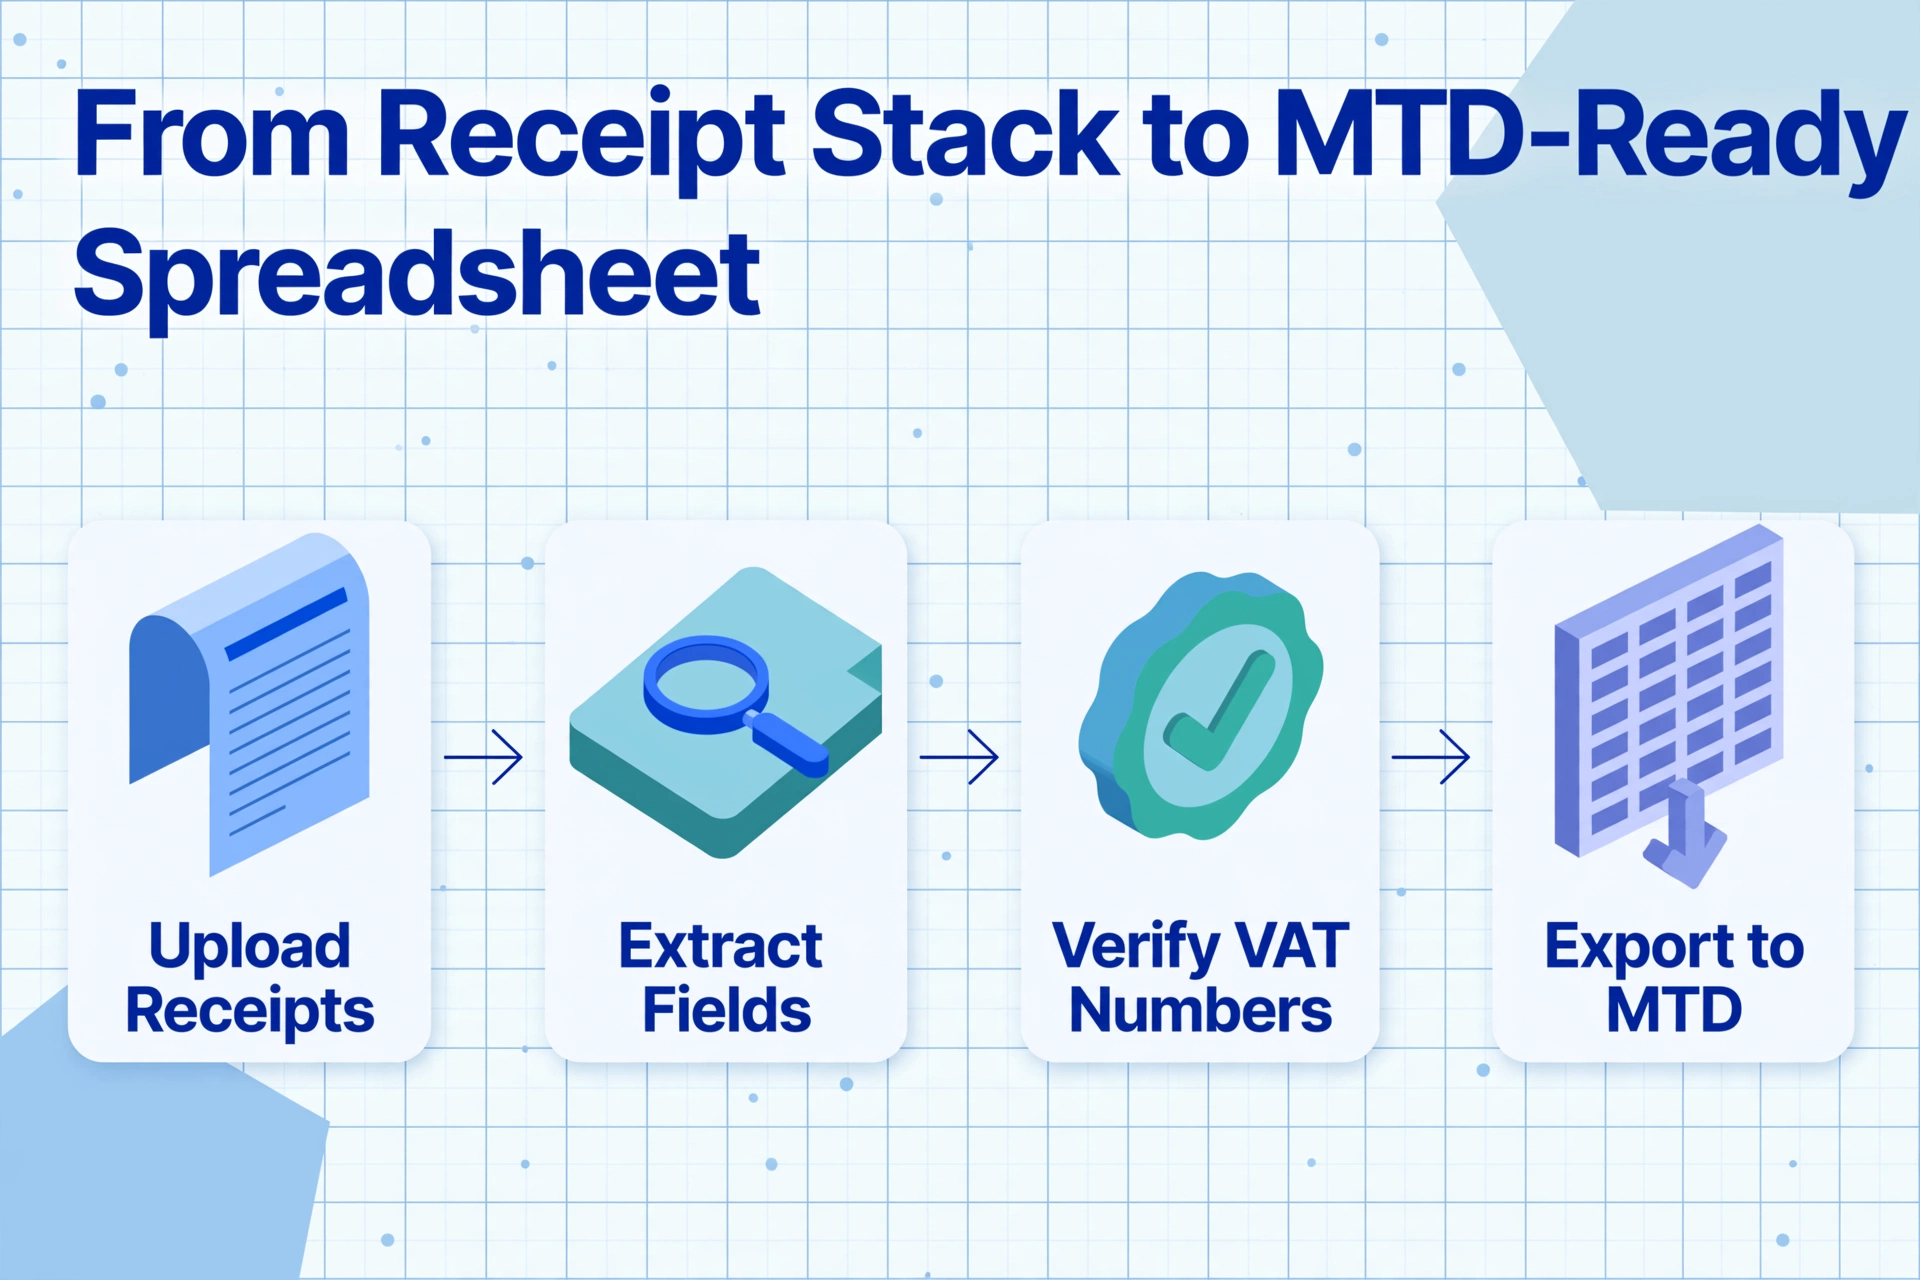
Die Alternative zur manuellen Prüfung ist die Benutzerdefinierte Spaltenextraktion: Statt jeden Beleg zu lesen und seine Daten in eine Tabelle einzutippen, legen Sie die gewünschten Spaltennamen fest – exakt passend zu den von HMRC geforderten Feldern – und die KI liest jeden Beleg, findet jeden Wert, indem sie dessen Bedeutung versteht (nicht durch seine Position auf der Seite), und füllt eine einzige Tabelle mit einer Zeile pro Beleg. Sie geben die Spaltenüberschriften einmal ein. Das Tool füllt die Zeilen.
Das unterscheidet sich grundlegend von OCR-Tools auf Vorlagenbasis, die das Zeichnen von Rechtecken um Felder auf einem Musterdokument erfordern. Diese Tools basieren auf der Annahme, dass jeder Beleg eines bestimmten Lieferanten gleich aufgebaut ist. Echte UK-Belege sind das nicht – eine Screwfix-Handelsrechnung sieht ganz anders aus als ein Travis-Perkins-Lieferschein, der wiederum ganz anders aussieht als eine per E-Mail gesendete PDF eines selbstständigen Elektrikers. Die Benutzerdefinierte Spaltenextraktion funktioniert bei allen, weil sie nach Bedeutung liest, nicht nach Position.
Dateien werden sicher verarbeitet und nicht gespeichert. Testen Sie es mit einem UK-VAT-Beleg, um die Extraktion in Aktion zu sehen.
Schritt 1: HMRC-konforme Spaltennamen festlegen
Bei der benutzerdefinierten Spaltenextraktion geben Sie die gewünschten Feldnamen ein – diese werden dann zu Ihren Spaltenüberschriften. Für die britische Umsatzsteuer-Belegprüfung empfehlen wir folgende Spalten:
| Spaltenname | Erfasster Inhalt | HMRC-Referenz |
|---|---|---|
Lieferantenname | Rechtlicher Name des umsatzsteuerpflichtigen Lieferanten | Notice 700/21 Abs. 4.1, Punkt 4 |
Umsatzsteuer-ID des Lieferanten | GB + 9-stellige Nummer (z. B. GB 123 4567 89) | Notice 700/21 Abs. 4.1, Punkt 4 |
Lieferantenadresse | Eingetragene Geschäftsadresse des Lieferanten | Notice 700/21 Abs. 4.1, Punkt 4 |
Belegdatum | Steuerzeitpunkt / Lieferdatum | Notice 700/21 Abs. 4.1, Punkt 2 |
Beschreibung der Ware oder Dienstleistung | Gekaufte Leistung oder Ware | Notice 700/21 Abs. 4.1, Punkt 6 |
Umsatzsteuersatz (%) | 20, 5 oder 0 – Standard, ermäßigt oder null | Notice 700/21 Abs. 4.1, Punkt 8 |
Nettobetrag (ohne Umsatzsteuer) | Betrag vor Umsatzsteuer | Notice 700/21 Abs. 4.1, Punkt 9 |
Umsatzsteuerbetrag | Berechnete Umsatzsteuer in Pfund Sterling | Notice 700/21 Abs. 4.1, Punkt 12 |
Gesamtbetrag inkl. Umsatzsteuer | Bruttobetrag (netto + Umsatzsteuer) | Abgeleitet: netto + USt. = brutto |
Diese neun Spalten entsprechen direkt den HMRC-Anforderungen an eine gültige Umsatzsteuerrechnung. Die Spaltennamen sind selbsterklärend: Sollte HMRC jemals einen Nachweis Ihrer Vorsteuerabzüge anfordern, zeigt die Tabelle auf einen Blick, welche Daten von jedem Beleg erfasst wurden und warum.
Schritt 2: Hochladen und Stapelverarbeitung
Laden Sie alle Ihre Belege auf einmal hoch – Fotos vom Handy, PDFs aus E-Mails, Scans vom Desktop. Das Tool akzeptiert JPG, PNG, WebP und PDF. Für die Stapelverarbeitung von Belegen können Sie einen ganzen Quartalsbestand auf einmal hochladen: 20, 30 oder 50 Belege. Die Stapelverarbeitung liefert eine einzige einheitliche Tabelle als Ergebnis, nicht fünfzig separate Dateien, die Sie manuell zusammenführen müssten. Das ist der Unterschied zwischen Extraktion als Aufgabe und Extraktion als Arbeitsablauf.
Jeder Beleg wird unabhängig verarbeitet, und die in Schritt 1 festgelegten Spalten werden einheitlich auf den gesamten Stapel angewendet. Die KI liest den Mehrwertsteuerbeleg – ob es sich um eine formelle A4-Rechnung eines Baustoffhändlers oder einen zerknitterten Kassenbon vom Fachhandel handelt – und füllt die entsprechenden Zellen. Ein Beleg, der tatsächlich keine Umsatzsteuer-Identifikationsnummer enthält, erzeugt eine leere Zelle in dieser Spalte, sodass sofort ersichtlich ist, welche Belege beim Lieferanten nachgefragt werden müssen.
Schritt 3: Exportieren und Prüfen
Die Ausgabe ist eine Excel-Tabelle (XLSX) oder CSV mit einer Zeile pro Beleg und Ihren neun Spalten als Kopfzeilen. Sie haben nun ein einziges Dokument, in dem die Mehrwertsteuerdaten aller Belege nebeneinander aufgeführt sind. Ein Blick auf die Spalte Umsatzsteuer-ID des Lieferanten dauert Sekunden: Jede leere Zelle ist ein Warnsignal. Die Spalte Mehrwertsteuerbetrag ermöglicht eine schnelle Plausibilitätsprüfung – bei einem normalsatzpflichtigen Kauf sollte die Mehrwertsteuer etwa 1/6 des Bruttobetrags betragen. Abweichungen fallen sofort auf.
Für eine vertiefte Betrachtung, was einen Beleg scanbar macht und wie Sie die besten Extraktionsergebnisse erzielen, lesen Sie unseren vollständigen Leitfaden zur Belegextraktion.
Automatische Prüfung der Umsatzsteuer-Identifikationsnummern
Haben Sie die Umsatzsteuer-IDs der Lieferanten erst einmal in einer Spalte extrahiert, können Sie diese mit der Online-Datenbank von HMRC abgleichen. Jede britische Umsatzsteuer-ID folgt dem Format GB + 9 Ziffern. HMRC bietet einen öffentlichen Prüfservice für Umsatzsteuer-IDs – aber 30 Nummern manuell einzugeben, ist eine eigene Form der Mühsal.
Ein effizienterer Ansatz: Nutzen Sie abgeleitete Spalten – einen Extraktionsmodus, bei dem die KI nicht nur transkribiert, was auf dem Beleg steht, sondern Logik auf ihre eigene Ausgabe anwendet. Definieren Sie eine Spalte wie:
Prüfung USt-ID (Optionen: Gültig / Fehlt / Ungültiges Format)Die KI prüft, ob auf jedem Beleg eine Umsatzsteuer-ID vorhanden ist und ob sie dem Format GB + 9 Ziffern entspricht. Ein Ergebnis „Fehlt" markiert Belege, die gar keine Umsatzsteuer-ID haben. Ein Ergebnis „Ungültiges Format" markiert Belege, bei denen zwar etwas aufgedruckt ist, aber nicht der erwarteten Struktur entspricht. Beide Ergebnisse zeigen Ihnen, welche Lieferanten Sie kontaktieren müssen – bevor HMRC Sie kontaktiert.
Ebenso können Sie eine abgeleitete Spalte einrichten, um die Unterscheidung zwischen Kassenbon und Mehrwertsteuerrechnung zu kennzeichnen:
Belegtyp (Optionen: Vollständige MWSt-Rechnung / Vereinfachte MWSt-Rechnung / Kassenbon – ohne MWSt-Aufschlüsselung)Die KI liest das Dokument und klassifiziert es. Ein Kassenbon von einem Lieferanten, der Ihnen auf Anfrage auch eine ordentliche Mehrwertsteuerrechnung ausstellt, ist in Ordnung – Sie müssen nur wissen, welches Dokument in Ihrem Stapel das gültige ist. Die Klassifizierungsspalte zeigt es Ihnen auf einen Blick.
Daten in Ihre MTD-Software übertragen
Making Tax Digital for VAT ist seit April 2022 für alle mehrwertsteuerpflichtigen Unternehmen Pflicht. Sie können Umsatzsteuerbeträge nicht mehr manuell in das HMRC-Portal eingeben – die Daten müssen durch funktionsfähige kompatible Software fließen, die über die HMRC-API-Plattform übermittelt. Für die meisten britischen Kleinunternehmen ist diese Software einer von vier Namen:
Xero UK
Beliebt bei Ltds. Akzeptiert CSV-Import für Rechnungen und Eingangsrechnungen. MTD-Brücke über Xeros eigene API-Übermittlung.
QuickBooks UK
Starke Basis bei Einzelunternehmern. CSV-Import für Ausgaben. MTD-kompatibel seit 2019.
Sage UK
Sage Business Cloud Accounting. Sage 50cloud für Desktop-Nutzer. CSV-Import unterstützt.
FreeAgent
Kostenlos mit NatWest/RBS/Mettle-Geschäftskonten. Hohe Akzeptanz bei Auftragnehmern und Freiberuflern. MTD-kompatibel. CSV-Import via Bankfeed oder manuellem Upload.
Alle vier akzeptieren CSV-Importe. Nachdem Sie Ihre Belegdaten in eine Tabelle extrahiert haben, exportieren Sie als CSV und importieren die Datei als Eingangsrechnungen oder Ausgabentransaktionen in Ihre Buchhaltungssoftware. Jede Zeile wird zu einer erfassten Ausgabe mit vorausgefülltem Mehrwertsteuerbetrag – kein erneutes Eintippen. MTD verlangt, dass Datenübertragungen zwischen Softwarekomponenten digitale Verknüpfungen nutzen (kein Kopieren und Einfügen). Der CSV-Import über die integrierte Upload-Funktion Ihrer Buchhaltungssoftware erfüllt diese Anforderung, da die Daten als Datei zwischen Systemen übertragen werden, ohne manuelle Neueingabe.
Für Nutzer, die mit Google Sheets statt dedizierter Buchhaltungssoftware arbeiten, schreibt das Google Sheets-Add-on extrahierte Daten direkt in das aktive Tabellenblatt – und Sie können dann den CSV-Import Ihrer Buchhaltungssoftware nutzen, um die Daten in die MTD-Übermittlung zu überführen. Die zentrale MTD-Regel lautet: Sobald Daten in einem digitalen System sind, müssen sie digital bleiben. Extraktion + Tabellenkalkulation + CSV-Import erfüllt diese Kette.
Was die Pauschalregelung für die Umsatzsteuer bei Belegen ändert
Wenn Ihr Unternehmen die Pauschalregelung für die Umsatzsteuer (verfügbar für Unternehmen mit einem Umsatz von ≤150.000 £ ohne Umsatzsteuer) nutzt, ändern sich die Belegregeln. Bei der Pauschalregelung zahlen Sie dem HMRC einen festen Prozentsatz Ihres umsatzsteuerpflichtigen Umsatzes und behalten die Differenz – Sie können jedoch keine Vorsteuer auf Einkäufe geltend machen, außer für einzelne Anlagegüter über 2.000 £.
Das ändert, was Sie von Ihren Belegen benötigen. Sie müssen sie weiterhin aufbewahren – der HMRC verlangt unabhängig von Ihrem Umsatzsteuersystem 6 Jahre lang Geschäftsunterlagen –, aber Sie belegen nicht mehr einzelne Vorsteueransprüche. Stattdessen sind die Belege wichtig für:
- Nachweis von Geschäftsausgaben für die Körperschaftsteuer / Selbstveranlagung
- Nachweis, dass Ihr Pauschalsteuersatz korrekt auf Ihre Geschäftskategorie angewendet wurde
- Den ermäßigten Geschäftssatz (16,5 %) – wenn Sie weniger als 2 % Ihres Umsatzes oder weniger als 1.000 £ pro Jahr für Waren ausgeben, kann ein höherer Pauschalsteuersatz für Sie gelten
Der Extraktionsprozess ändert sich nicht: Sie benötigen weiterhin Lieferantenname, Datum, Beschreibung und Gesamtbetrag in einer Tabelle. Sie lassen nur die umsatzsteuerspezifischen Spalten (Steuersatz, Nettobetrag, Umsatzsteuerbetrag) weg, da Sie keine Vorsteuer positionell geltend machen. Die Extraktion ist einfacher, aber die Aufbewahrungspflicht bleibt bestehen.
FAQ
Kann ich einen Kassenbon von Screwfix oder Tesco Business für meine Umsatzsteuererklärung verwenden?
Das hängt davon ab, was darauf gedruckt ist. Wenn der Beleg die Umsatzsteuer-Identifikationsnummer des Lieferanten, ein Datum, Artikelbeschreibungen und den Gesamtbetrag inklusive Umsatzsteuer enthält – und der Gesamtbetrag 250 £ oder weniger beträgt – kann er als vereinfachte Umsatzsteuerrechnung gemäß HMRC-Mitteilung 700/21 gelten. Über 250 £ oder wenn die Umsatzsteuer-ID fehlt, müssen Sie eine vollständige Umsatzsteuerrechnung vom Lieferanten anfordern. Screwfix Trade und Tesco Business können beide ordnungsgemäße Umsatzsteuerrechnungen ausstellen: Screwfix über das Kundenportal für Geschäftskunden, Tesco Business auf Anfrage am Kundenservice-Schalter oder über die Geschäftskunden-Hotline.
Was passiert, wenn das HMRC feststellt, dass ich Vorsteuer auf einem Kassenbon ohne Umsatzsteuer-ID geltend gemacht habe?
Das HMRC erkennt die Vorsteuer nicht an – das bedeutet, Sie müssen die geltend gemachte Umsatzsteuer zuzüglich Verzugszinsen ab dem ursprünglichen Fälligkeitsdatum zurückzahlen. Bei fahrlässigen Fehlern (im Gegensatz zu vorsätzlicher Steuerhinterziehung) liegen die Strafen zwischen 0 % und 30 % der zu wenig gezahlten Steuer, abhängig von den Umständen und davon, ob Sie das HMRC informiert haben, bevor es den Fehler entdeckte. Ist das Muster systemisch – mehrere Quartale, mehrere Belege – weitet der Prüfer die Prüfung aus, und die Gesamtschuld summiert sich. Das häufigste Ergebnis ist ein Nachforderungsbescheid mit Zahlungsfrist von 30 Tagen, wobei die Zinsen ab dem jeweiligen ursprünglichen Meldezeitraum berechnet werden.
Wie kann ich prüfen, ob die Umsatzsteuer-ID eines Lieferanten echt ist?
Nutzen Sie den Dienst Check a UK VAT number des HMRC. Geben Sie die 9-stellige Nummer (ohne das GB-Präfix) ein; Sie erhalten den registrierten Firmennamen und die Adresse. Stimmt der Name nicht mit dem auf dem Beleg überein, hat der Lieferant möglicherweise eine falsche oder ungültige Nummer angegeben. Für EU-Lieferanten verwenden Sie das VIES-Umsatzsteuer-Identifikationsprüfung der Europäischen Kommission.
Muss ich die Originalbelege aufbewahren, oder reichen digitale Kopien?
Das HMRC akzeptiert digitale Kopien – gescannte Bilder oder Fotos – sofern sie alle Informationen des Originals enthalten und lesbar sind. Notice 700/21, Absatz 6 besagt, dass ein gescanntes Bild, das „alle für Umsatzsteuerzwecke erforderlichen Details enthält, das Unternehmen das Original nicht aufbewahren muss“. Ein klares Handyfoto eines Belegs erfüllt dies. Sie müssen alle Aufzeichnungen mindestens 6 Jahre lang aufbewahren.
Was ist, wenn mein Unternehmen teilweise befreit ist – kann ich trotzdem alles stapelweise extrahieren?
Ja. Wenn Ihr Unternehmen sowohl steuerpflichtige als auch steuerfreie Umsätze tätigt, können Sie nicht 100 % Ihrer Vorsteuer zurückfordern – der erstattungsfähige Anteil wird durch eine Teilbefreiungsmethode berechnet. Der Extraktionsworkflow bleibt derselbe: Extrahieren Sie alle Belegdaten in eine Tabelle, die Ihnen einen bereinigten Datensatz für Ihre Teilbefreiungsberechnung liefert. Die strukturierte Tabelle mit den Umsatzsteuerbeträgen macht die Aufteilungsberechnung schneller und prüfbarer als die Arbeit mit Papierbelegen.
Was tun, wenn ein Beleg Artikel mit unterschiedlichen Mehrwertsteuersätzen enthält (z. B. Standard + ermäßigt + 0 %)?
Dies ist im Gastgewerbe und Einzelhandel üblich. Eine Hotelrechnung kann z. B. Übernachtungen zu 20 % (Standard), ein Frühstück zu 0 % (steuerfreies Kaltmahl zum Mitnehmen) und eine Zeitung zu 0 % enthalten. Eine ordnungsgemäße Mehrwertsteuerrechnung muss die Summen für jeden Steuersatz getrennt ausweisen. Fügen Sie bei der Erfassung eine Spalte für jeden anwendbaren Steuersatz ein – oder verwenden Sie eine einzelne Spalte mit dem Steuersatz und lassen Sie die KI den jeweils zutreffenden Satz für jede Position ermitteln. Bei Belegen mit gemischten Steuersätzen sollte die Mehrwertsteuer-Berechnung (1/6 des Bruttobetrags bei 20 %, 1/21 bei 5 %) pro Steuersatz und nicht auf den Gesamtbetrag angewendet werden.