Datos de recibos de IVA del Reino Unido: cómo extraer los campos
que HMRC realmente verifica
Un recibo de caja estándar de un proveedor — incluso uno que muestre un total y un precio con IVA incluido — no es válido como evidencia para reclamar el IVA soportado. HMRC exige una factura de IVA con campos específicos: número de registro de IVA del proveedor, tipo de IVA, importe del IVA y el nombre completo y la dirección del proveedor, entre otros. Si reclama el impuesto soportado basándose en un recibo no válido y HMRC lo detecta durante una verificación de cumplimiento, pierde la deducción, paga el impuesto no declarado y se enfrenta a cargos por intereses. Esta guía explica exactamente qué busca HMRC y cómo extraer esos datos de cualquier formato de recibo — papel, PDF o foto de teléfono — a una hoja de cálculo.
Conclusiones clave
- Cada trimestre, las empresas del Reino Unido reclaman IVA soportado sobre recibos de caja que carecen del número de registro de IVA del proveedor — y la Notice 700/21 de HMRC establece, por escrito, que estos no son evidencia válida para reclamar el IVA.
- Verificar si cada uno de los 50 recibos tiene un número de IVA visible y un importe de IVA matemáticamente conciliable lleva más de dos horas — y el proceso no falla con los recibos claramente incorrectos, sino con los casos límite que consumen tres minutos cada uno examinando texto en pie de página de 7pt.
- Escriba una vez los nueve nombres de columnas conformes con HMRC, suba los recibos de un trimestre de una sola vez, y la hoja de cálculo que reciba marcará cada número de IVA faltante como una celda vacía — convirtiendo una auditoría de dos horas en un escaneo visual de dos segundos.
La trampa del recibo de caja: por qué la mayoría de los recibos de negocios del Reino Unido no están listos para el IVA
Entre en Screwfix o Toolstation como profesional, pague con su tarjeta de empresa y guarde el recibo. Entre en Tesco Business para comprar suministros, misma rutina. Al final del trimestre, entrega un montón de estos a su contable — o introduce los totales usted mismo en Xero. La pregunta que nadie hace hasta que es demasiado tarde: ¿es cada uno de estos realmente una factura de IVA?
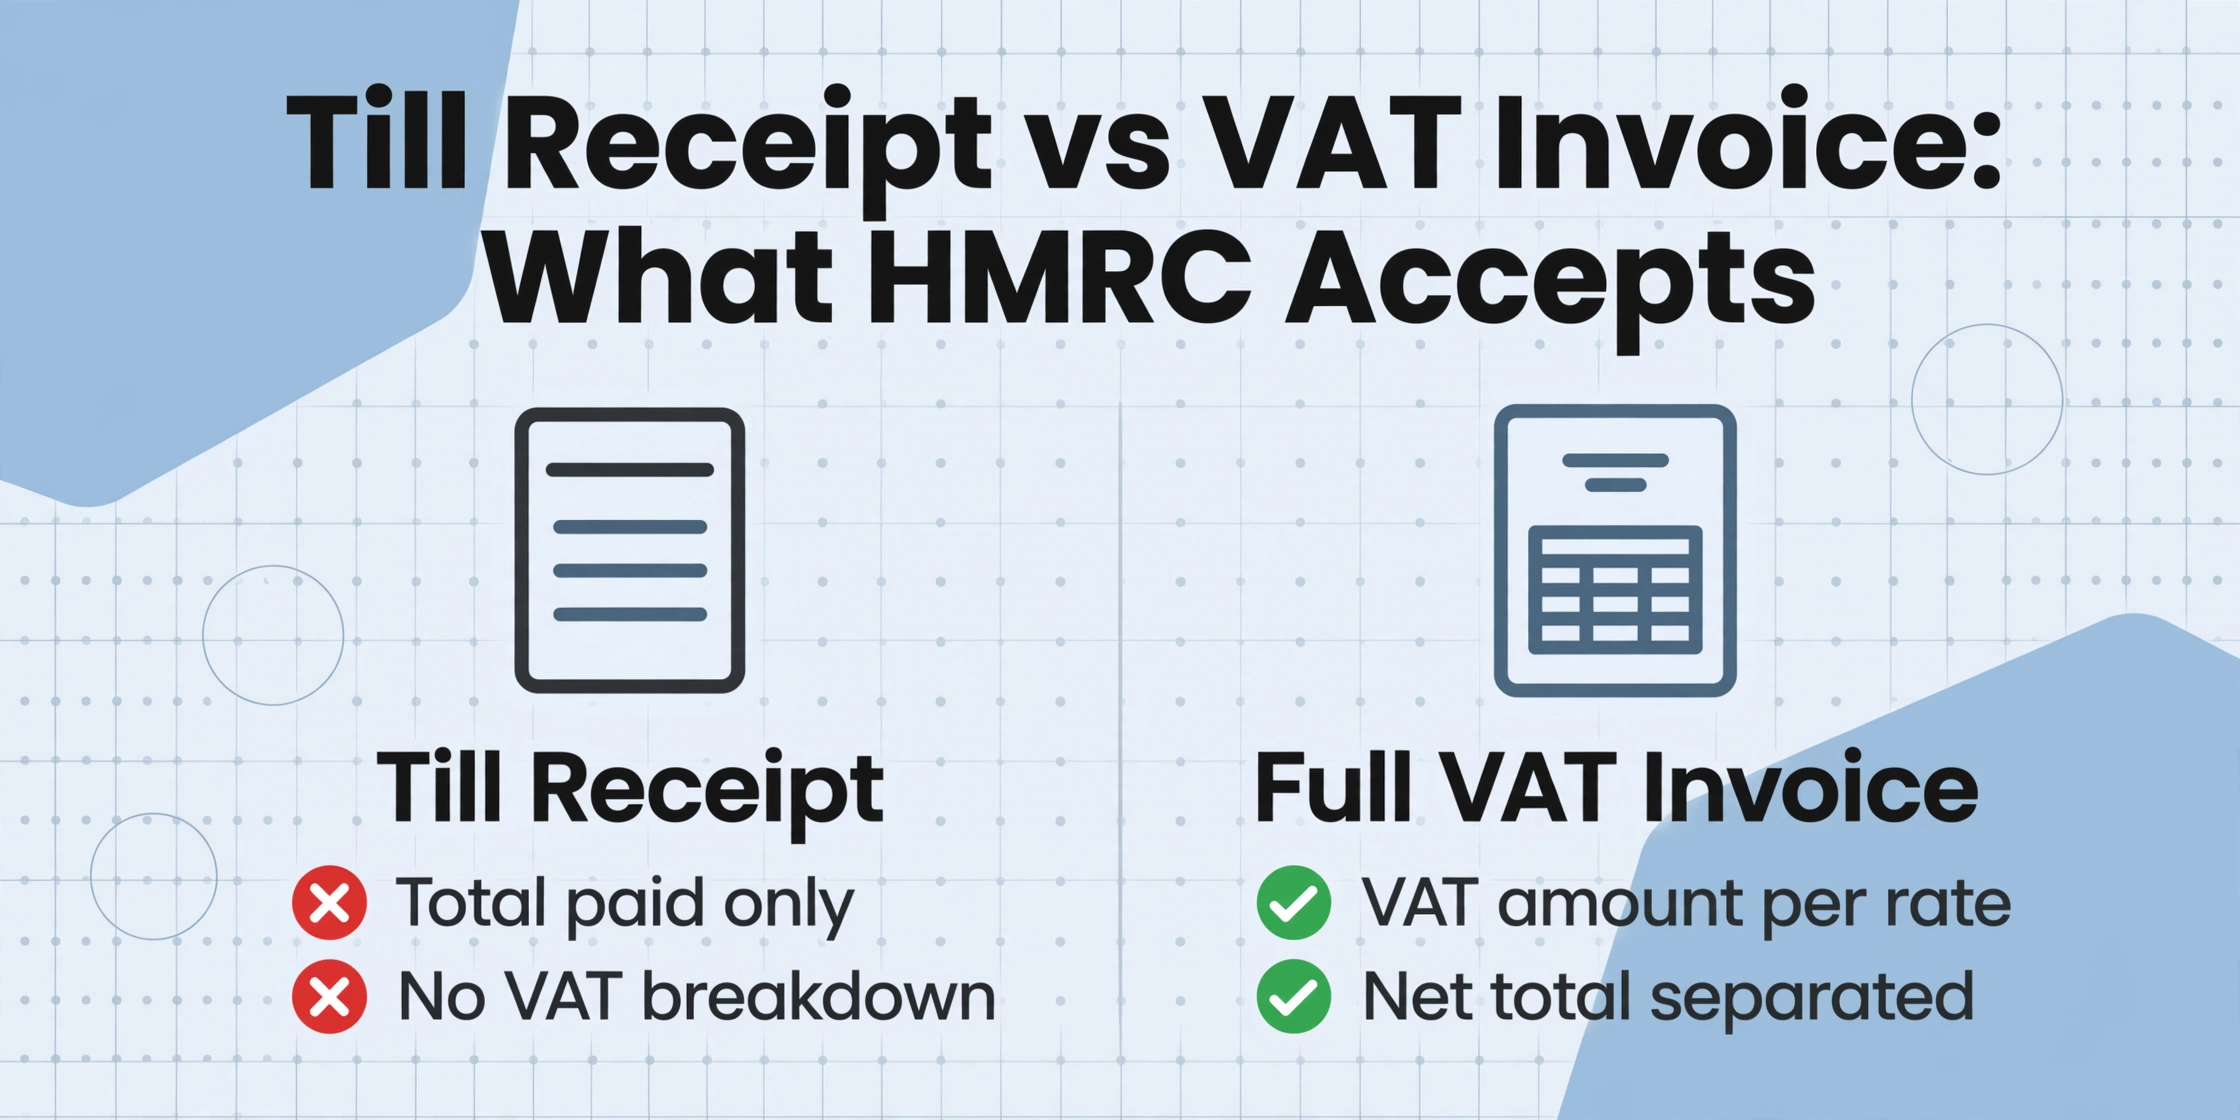
Para la mayoría de los pequeños empresarios del Reino Unido, la respuesta es "no, más a menudo de lo que cree". Un recibo de caja — la tira de papel térmico que se imprime en el punto de venta — normalmente muestra el total pagado y puede indicar "IVA incluido" o mostrar un número de registro de IVA. Lo que casi nunca muestra es un desglose del importe del IVA por tipo, separado del total neto. Sin ese desglose, HMRC no lo considera una factura de IVA válida a efectos del IVA soportado. Esto no es una zona gris. La Nota 700/21 del IVA, sección 4.1 enumera los campos exactos que un documento debe contener para servir como prueba para la deducción del IVA.
La gente lo descubre a las malas. Un inspector de cumplimiento de HMRC visita, pide ver los recibos detrás de sus últimas cuatro declaraciones trimestrales y empieza a descartar partidas. Cada una elimina el IVA soportado que reclamó, añade el importe no pagado de nuevo a su factura y añade intereses desde la fecha de vencimiento original. Una sola declaración trimestral con £3,000 de IVA soportado reclamado sobre recibos insuficientes puede convertirse en una deuda de £3,600+ de la noche a la mañana — y eso sin considerar las sanciones por errores por descuido.
La distinción que importa: Un recibo de caja demuestra que pagó. Una factura de IVA demuestra que puede deducir. HMRC quiere la segunda. Si solo tiene la primera, su reclamación de IVA soportado está en riesgo.
Qué exige HMRC en una factura de IVA válida
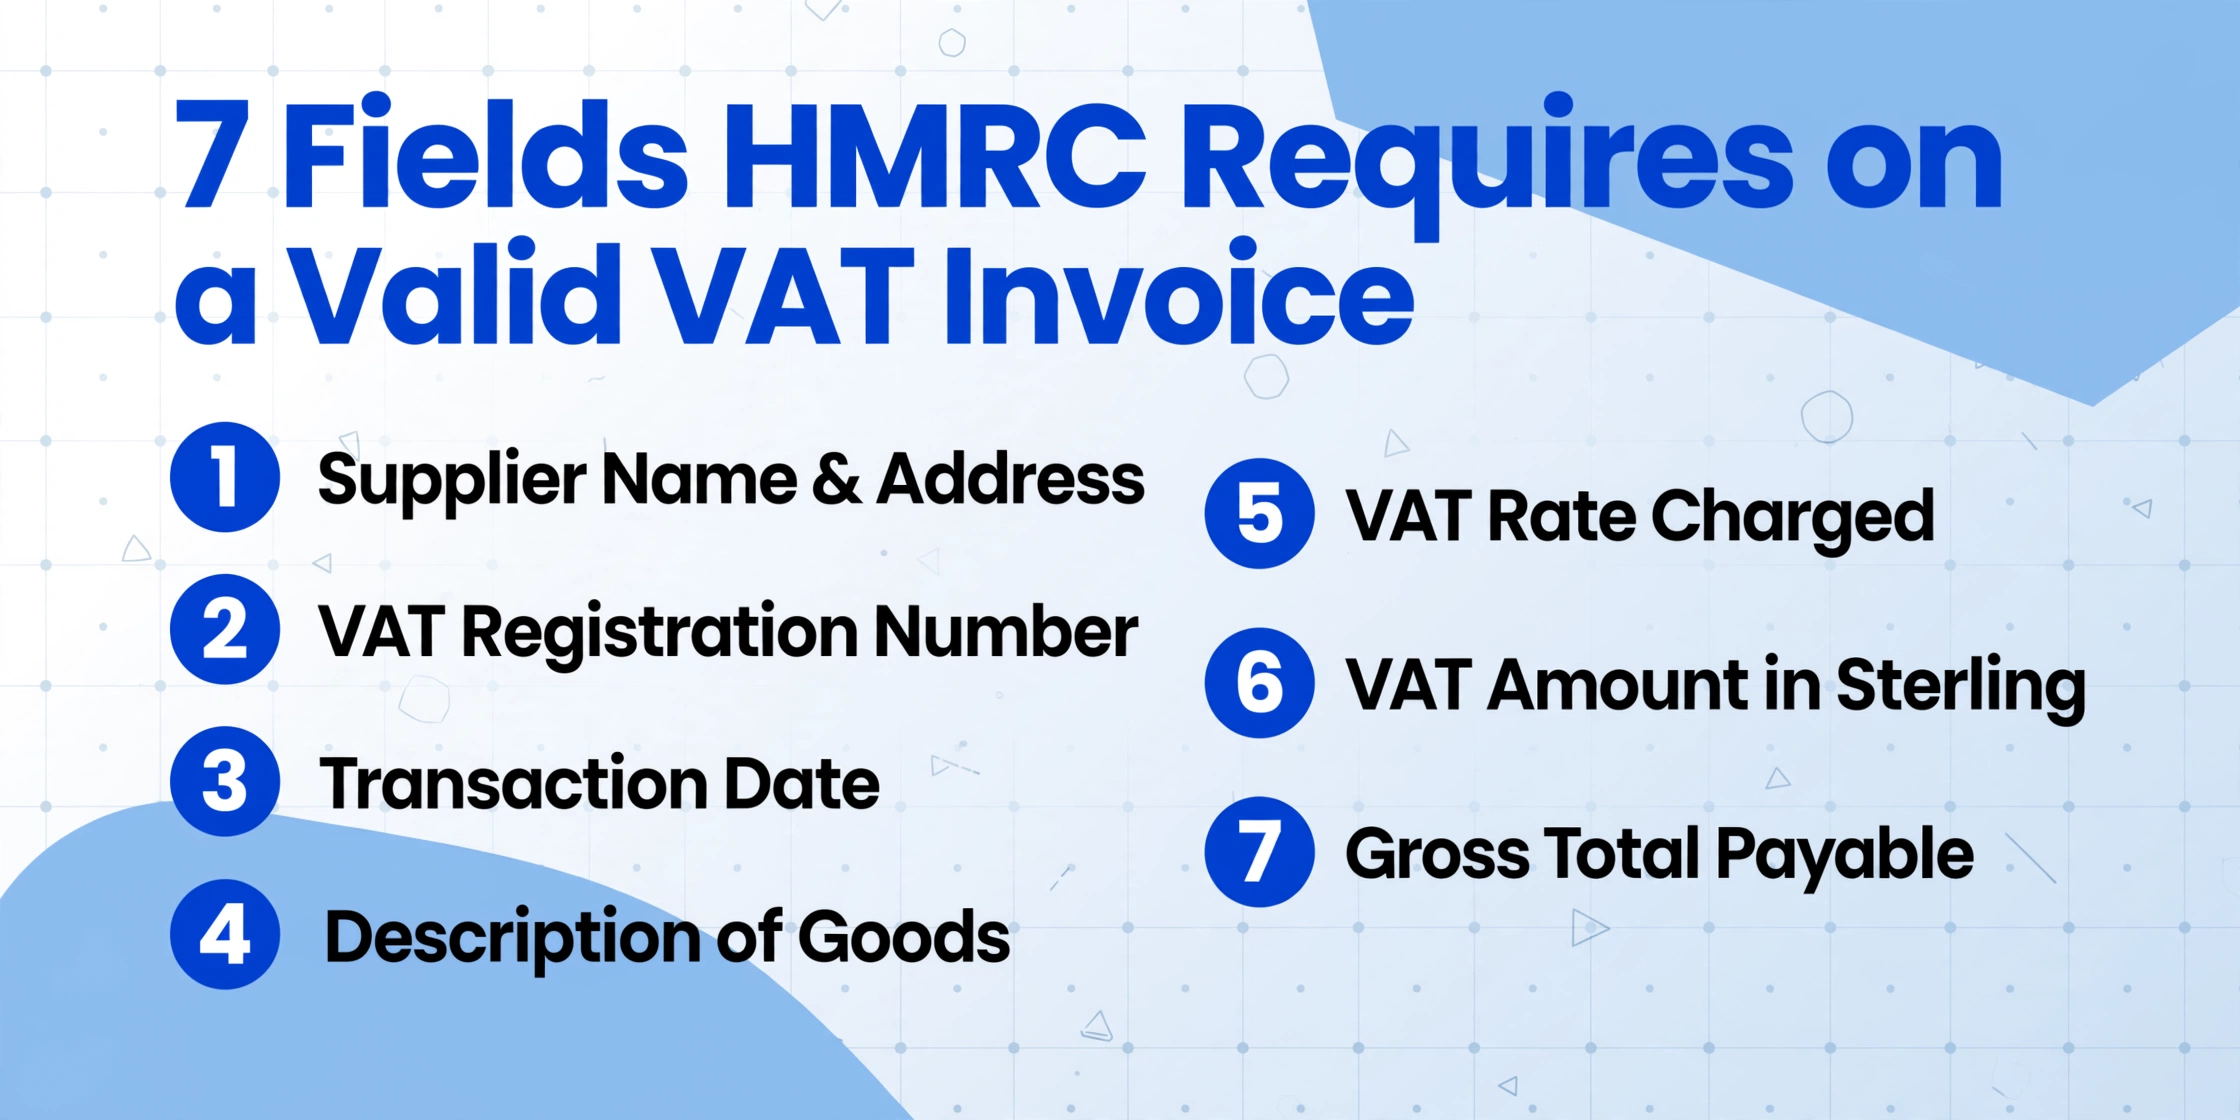
Según la Nota 700/21 de HMRC sobre IVA, párrafo 4.1, una factura de IVA completa emitida por un proveedor registrado a efectos de IVA debe mostrar todos los siguientes datos:
| # | Campo obligatorio | Ejemplo |
|---|---|---|
| 1 | Número de factura secuencial | INV-2026-00421 |
| 2 | Momento del suministro (fecha de devengo) | 15/06/2026 |
| 3 | Fecha de emisión (si difiere de la fecha de devengo) | — |
| 4 | Nombre, dirección y número de registro de IVA del proveedor | GB 123 4567 89 |
| 5 | Nombre y dirección del cliente | Your Ltd, 14 High St, Leeds LS1 4AB |
| 6 | Descripción de los bienes o servicios | 12× M10 stainless bolts |
| 7 | Cantidad o alcance de los servicios | 12 |
| 8 | Tipo de IVA aplicado por artículo | 20% |
| 9 | Importe a pagar, sin IVA | £15.00 |
| 10 | Total bruto a pagar, sin IVA | £15.00 |
| 11 | Tipo de cualquier descuento por pronto pago | — |
| 12 | Importe total del IVA repercutible, en libras esterlinas | £3.00 |
| 13 | Precio unitario | £1.25 cada uno |
A efectos prácticos — extraer datos para verificar un recibo y justificar su deducción de IVA soportado — los campos que realmente necesita capturar de cada recibo se reducen a siete columnas prácticas. Los campos 1 a 3 y 10 a 11 pertenecen al lado del proveedor en el registro contable; puede omitirlos con seguridad durante la extracción. Lo que no puede omitir son los datos de identificación del proveedor (nombre, dirección, número de IVA), la fecha de la transacción, qué se compró y el cálculo del IVA (tipo, importe del IVA, total bruto). Si falta alguno de estos datos, el recibo no podrá justificar su deducción de IVA soportado.
El Umbral de Factura Simplificada de £250
Existe una excepción importante. Según el Notice 700/21, párrafo 4.4, las ventas al por menor de £250 o menos, incluido el VAT, pueden documentarse con una factura simplificada de VAT. Esta solo debe mostrar el nombre del proveedor, su dirección y su número de registro de VAT; la fecha de la operación; una descripción de los bienes; y — para cada tipo de VAT — el importe total a pagar incluido el VAT y el tipo de VAT aplicado. No es necesario desglosar el importe del VAT por separado. Un recibo de caja de Screwfix Trade que muestre el número de VAT del proveedor, una fecha y las descripciones de los artículos puede calificar como factura simplificada de VAT si el total es inferior a £250.
Por encima de £250, necesita la lista completa. Y el número de registro de VAT del proveedor es el campo que HMRC nunca pasará por alto: sin él, el documento no establece ningún vínculo con una persona sujeta a impuestos registrada y su reclamación de VAT soportado se derrumba sin importar qué más esté impreso en la página.
Dónde Falla la Verificación Manual
Verificar cinco recibos a mano es tedioso. Con veinte recibos, empieza a omitir campos — "el número de VAT probablemente esté ahí en alguna parte". Con cincuenta recibos por trimestre, que es un volumen modesto para una sociedad limitada registrada a efectos de VAT con costes de materiales y gastos de subcontratistas, la verificación manual simplemente no se realiza. Los recibos van a una carpeta, los totales van al software de contabilidad y el VAT se reclama asumiendo que todo cuadra.
Esto no es pereza. Es un problema de capacidad. Comprobar si cada uno de los 50 recibos tiene un número de registro de VAT visible requiere escanear cada documento en busca de un código de 9 dígitos con prefijo GB — a menudo impreso en un tipo de letra de 7 puntos en el pie de página de una factura, o ausente por completo de un ticket de caja. Comprobar si el importe del VAT cuadra matemáticamente con el total (la fracción de VAT = 1/6 para el tipo estándar del 20%) es otra pasada. Hacer ambas cosas, de forma constante, para 50 documentos por trimestre está más allá de lo que un humano puede sostener de forma fiable.
Lo que rompe el proceso no son los recibos difíciles — aquellos en los que todo está claramente mal. Son los casos límite: un recibo de un proveedor que sí está registrado a efectos de VAT pero olvidó incluir su número, una confirmación de pedido de Amazon Business que parece una factura de VAT pero tiene los detalles del VAT en la página 2 del PDF, un folio de hotel donde el VAT está desglosado pero enterrado en una impresión de varias páginas. Cada recibo límite se traga 2–3 minutos de entrecerrar los ojos y contrastar referencias. Multiplíquelo por 30 y habrá perdido una hora y media. Multiplíquelo por los trimestres de un año y habrá perdido la mayor parte de un día laborable — y eso si lo detecta todo.
Extracción de datos de recibos de IVA del Reino Unido a Excel: paso a paso
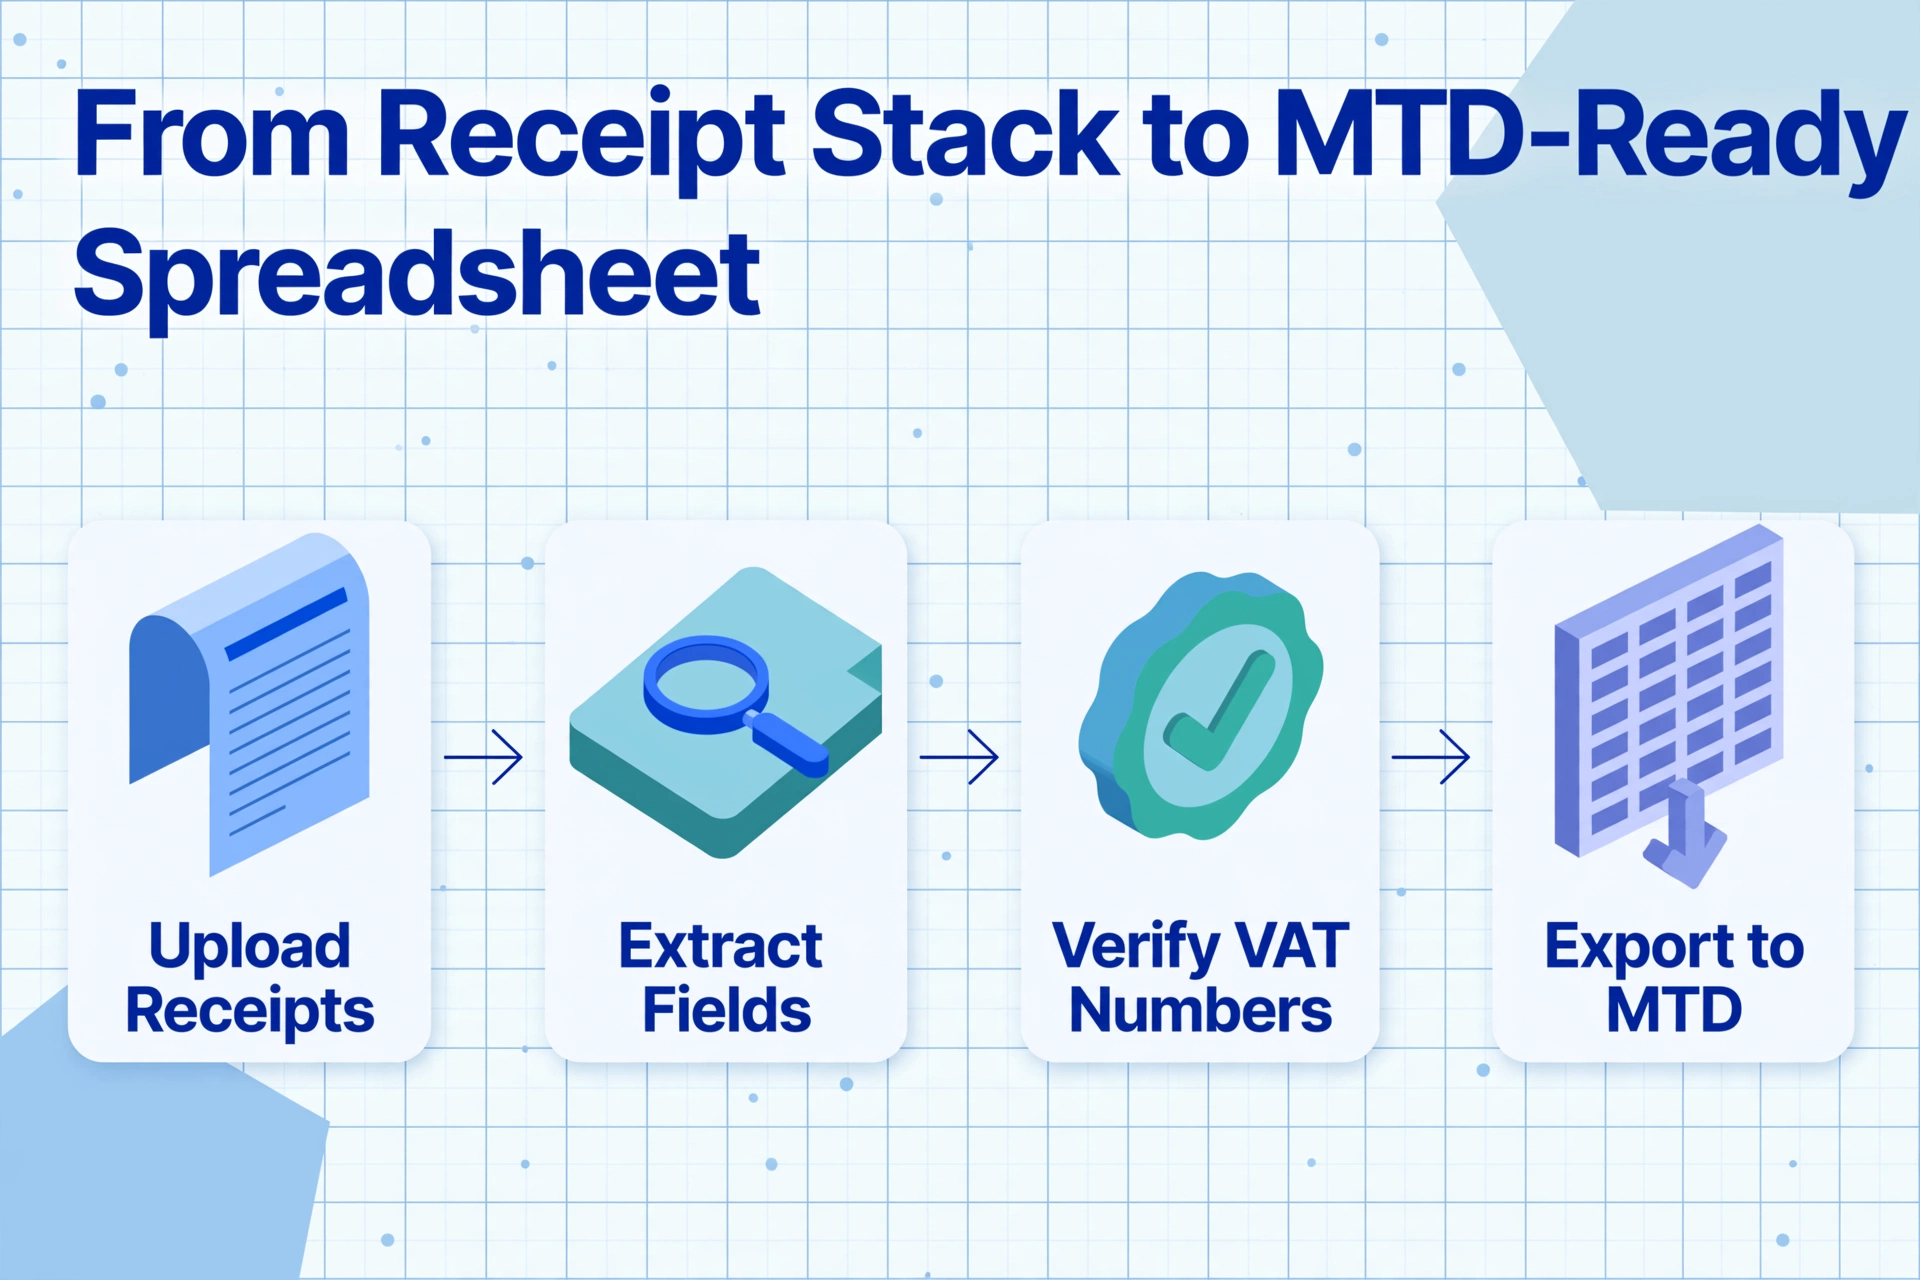
La alternativa a la verificación manual es la Extracción de Columnas Personalizadas: en lugar de leer cada recibo y escribir sus datos en una hoja de cálculo, usted define los nombres de las columnas que desea —coincidiendo exactamente con los campos requeridos por HMRC— y la IA lee cada recibo, localiza cada valor comprendiendo su significado (no por su posición en la página) y completa una única hoja de cálculo con una fila por recibo. Usted escribe los encabezados de columna una vez. La herramienta rellena las filas.
Esto es fundamentalmente diferente de las herramientas OCR basadas en plantillas que requieren dibujar rectángulos alrededor de los campos en un documento de muestra. Esas herramientas funcionan bajo la suposición de que cada recibo de un proveedor determinado tiene el mismo diseño. Los recibos reales del Reino Unido no lo tienen: una factura de mostrador de Screwfix no se parece en nada a un albarán de entrega de Travis Perkins, que a su vez no se parece en nada a un PDF enviado por correo electrónico por un electricista autónomo. La Extracción de Columnas Personalizadas funciona con todos ellos porque lee el significado, no la posición.
Los archivos se procesan de forma segura y no se almacenan. Pruébelo con un recibo de IVA del Reino Unido para ver la extracción en acción.
Paso 1: Defina los nombres de columna conformes a HMRC
En Extracción de Columnas Personalizadas, usted escribe los nombres de los campos que desea extraer, y esos nombres exactos se convierten en los encabezados de columna de su hoja de cálculo. Para la verificación de recibos del IVA del Reino Unido, estas son las columnas que debe especificar:
| Nombre de Columna | Qué Captura | Referencia HMRC |
|---|---|---|
Nombre del Proveedor | Nombre legal del proveedor registrado a efectos del IVA | Notice 700/21 para 4.1, item 4 |
Número de Registro de IVA del Proveedor | GB + número de 9 dígitos (ej. GB 123 4567 89) | Notice 700/21 para 4.1, item 4 |
Dirección del Proveedor | Dirección comercial registrada del proveedor | Notice 700/21 para 4.1, item 4 |
Fecha del Recibo | Fecha del hecho imponible / de suministro | Notice 700/21 para 4.1, item 2 |
Descripción de los Bienes o Servicios | Lo que se compró | Notice 700/21 para 4.1, item 6 |
Tipo de IVA (%) | 20, 5 o 0 — estándar, reducido o cero | Notice 700/21 para 4.1, item 8 |
Importe Neto (Excluido IVA) | Importe antes del IVA | Notice 700/21 para 4.1, item 9 |
Importe del IVA | IVA repercutido, en libras esterlinas | Notice 700/21 para 4.1, item 12 |
Total Incluido IVA | Importe bruto pagado (neto + IVA) | Derivado: neto + IVA = bruto |
Estas nueve columnas se corresponden directamente con lo que HMRC espera ver cuando examina una factura de IVA. Los nombres de columna se explican por sí mismos: si HMRC solicita alguna vez la justificación de su IVA soportado, la propia hoja de cálculo muestra exactamente qué datos se capturaron de cada recibo y por qué.
Paso 2: Subir y procesar por lotes
Sube todos tus recibos de una sola vez: fotos desde el móvil, PDFs del correo, escaneos del escritorio. La herramienta acepta JPG, PNG, WebP y PDF. Para el procesamiento por lotes de recibos, puedes subir un trimestre entero de una sola vez: 20, 30 o 50 recibos. El procesamiento por lotes te devuelve una única hoja de cálculo, no cincuenta archivos separados que tengas que fusionar manualmente. Esta es la diferencia entre la extracción como tarea y la extracción como flujo de trabajo.
Cada recibo se procesa de forma independiente, y las columnas que definiste en el Paso 1 se aplican de manera uniforme a todo el lote. La IA lee el recibo del IVA —ya sea una factura formal A4 de un proveedor de materiales de construcción o un ticket de caja arrugado de un mostrador comercial— y rellena las celdas correspondientes. Un recibo que realmente carezca de número de registro de IVA generará una celda vacía en esa columna, haciendo visible de inmediato qué recibos requieren seguimiento con el proveedor.
Paso 3: Exportar y verificar
El resultado es una hoja de cálculo de Excel (XLSX) o CSV con una fila por recibo y tus nueve columnas como encabezados. En este punto tienes un único documento donde los datos de IVA de cada recibo están ordenados uno al lado del otro. Revisar la columna Número de registro de IVA del proveedor lleva segundos: cualquier celda vacía es una señal de alerta. La columna Importe del IVA te permite hacer un cálculo mental rápido — para una compra con tipo estándar, el IVA debería ser aproximadamente 1/6 del total bruto. Las discrepancias saltan a la vista.
Para profundizar en qué hace que un recibo sea escaneable y cómo obtener los mejores resultados de extracción, consulta nuestra guía completa de extracción de recibos.
Verificar automáticamente los números de registro de IVA
Una vez que hayas extraído los números de IVA de los proveedores en una columna, puedes cotejarlos con la base de datos en línea de HMRC. Todo número de registro de IVA del Reino Unido sigue el formato GB + 9 dígitos. HMRC ofrece un verificador público de números de IVA, pero introducir 30 números uno por uno es otra forma de tedio.
Un enfoque más eficiente: usar Columnas Inferidas, un modo de extracción en el que la IA no solo transcribe lo que está en la página, sino que aplica lógica a su propio resultado. Define una columna como:
Verificación número IVA (opciones: Válido / Ausente / Formato no válido)La IA comprueba si cada recibo tiene un número de registro de IVA presente y si sigue el formato GB + 9 dígitos. Un resultado "Ausente" señala los recibos que carecen por completo de número de IVA. Un resultado "Formato no válido" señala los recibos donde hay algo impreso pero no coincide con la estructura esperada. Ambos te indican a qué proveedores contactar — antes de que HMRC te contacte a ti.
Del mismo modo, puedes configurar una columna inferida para marcar la distinción entre ticket de caja y factura de IVA:
Tipo de recibo (opciones: Factura de IVA completa / Factura de IVA simplificada / Ticket de caja — sin desglose de IVA)La IA lee el documento y lo clasifica. Un ticket de caja de un proveedor que también te entregó una factura de IVA adecuada cuando se la pediste está bien; solo necesitas saber qué documento de tu pila es el válido. La columna de clasificación te lo indica de un vistazo.
Cómo introducir los datos en tu software de MTD
El MTD para el IVA es obligatorio para todas las empresas registradas a efectos del IVA desde abril de 2022. Ya no puedes introducir manualmente las cifras de la declaración del IVA en el portal online de HMRC; los datos deben fluir a través de un software funcional compatible que los envíe mediante la plataforma API de HMRC. Para la mayoría de las pequeñas empresas del Reino Unido, este software es uno de estos cuatro:
Xero UK
Popular entre las sociedades limitadas. Acepta importación CSV para facturas de gastos y compras. Con puente MTD mediante la propia API de Xero.
QuickBooks UK
Fuerte base de autónomos. Importación CSV de gastos. Compatible con MTD desde 2019.
Sage UK
Sage Business Cloud Accounting (compatible con MTD). Sage 50cloud para usuarios de escritorio. Importación CSV admitida.
FreeAgent
Gratuito con cuentas empresariales de NatWest/RBS/Mettle. Alta adopción entre contratistas y autónomos. Compatible con MTD. Importación CSV mediante feed bancario o carga manual.
Los cuatro aceptan importaciones CSV. Tras extraer los datos de tus recibos a una hoja de cálculo, los exportas como CSV e importas el archivo en tu software de contabilidad como facturas de compra o transacciones de gastos. Cada fila se convierte en un gasto registrado con el importe del IVA ya rellenado, sin necesidad de volver a teclear. El MTD exige que las transferencias de datos entre componentes de software utilicen enlaces digitales (sin copiar y pegar). La importación CSV mediante la función de carga integrada de tu software de contabilidad cumple este requisito, ya que los datos se transfieren como un archivo entre sistemas sin reintroducción manual.
Para los usuarios que trabajan en Google Sheets en lugar de un software de contabilidad dedicado, el complemento de Google Sheets escribe los datos extraídos directamente en la hoja activa, y luego puedes usar la importación CSV de tu software de contabilidad para puentear los datos hacia la presentación del MTD. La regla clave del MTD es que una vez que los datos están en un sistema digital, deben permanecer digitales. La cadena de extracción + hoja de cálculo + importación CSV cumple con ese requisito.
Qué cambia el Régimen de IVA de Tipo Fijo sobre los recibos
Si tu negocio utiliza el Régimen de IVA de Tipo Fijo (disponible para negocios con facturación de IVA ≤150.000 £ sin IVA), las reglas sobre los recibos cambian. Bajo este régimen, pagas a HMRC un porcentaje fijo de tu facturación con IVA incluido y te quedas con la diferencia, pero no puedes recuperar el IVA soportado en compras, excepto en activos de capital individuales de más de 2.000 £.
Esto cambia lo que necesitas de tus recibos. Aún debes conservarlos — HMRC exige 6 años de registros comerciales independientemente de tu régimen de IVA — pero ya no justificas deducciones individuales de IVA. En su lugar, los recibos sirven para:
- Justificar gastos comerciales para el Impuesto de Sociedades / Autoliquidación
- Demostrar que tu porcentaje fijo se aplicó correctamente a tu categoría de negocio
- El tipo reducido para negocios de bajo coste (16,5 %) — si gastas menos del 2 % de tu facturación o menos de 1.000 £ al año en bienes, podrías estar obligado a un tipo fijo más alto
El flujo de extracción no cambia: sigues necesitando nombre del proveedor, fecha, descripción y total en una hoja de cálculo. Solo omites las columnas específicas de IVA (tipo, importe neto, importe de IVA) porque no estás recuperando el IVA soportado línea por línea. La extracción es más sencilla, pero el requisito de conservación de registros se mantiene.
Preguntas frecuentes
¿Puedo usar un recibo de caja de Screwfix o Tesco Business para mi declaración de IVA?
Depende de lo que esté impreso. Si el recibo muestra el número de registro de IVA del proveedor, una fecha, descripciones de artículos y el total con IVA incluido — y el total es de 250 £ o menos — puede calificar como factura simplificada de IVA según el Aviso 700/21 de HMRC. Por encima de 250 £, o si falta el número de IVA, debes solicitar una factura completa de IVA al proveedor. Tanto Screwfix Trade como Tesco Business pueden proporcionar facturas de IVA adecuadas: Screwfix a través de su portal de cuentas comerciales, Tesco Business mediante solicitud en el mostrador de atención al cliente o a través de su línea de ayuda empresarial.
¿Qué ocurre si HMRC descubre que reclamé el IVA soportado de un ticket sin número de IVA?
HMRC rechazará el IVA soportado, lo que significa que deberás devolver el IVA reclamado más los intereses desde la fecha en que el impuesto era originalmente exigible. Para errores por descuido (no evasión deliberada), las sanciones oscilan entre el 0 % y el 30 % del impuesto no pagado, según las circunstancias y si notificaste a HMRC antes de que descubrieran el error. Si el patrón es sistémico (varios trimestres, varios recibos), el inspector ampliará la revisión y la deuda total se acumula. El resultado más común es una carta de liquidación exigiendo el pago en 30 días, con intereses calculados desde cada período de declaración original.
¿Cómo puedo comprobar si el número de IVA de un proveedor es auténtico?
Usa el servicio Comprobar un número de IVA del Reino Unido de HMRC. Introduce el número de 9 dígitos (sin el prefijo GB) y devuelve el nombre y la dirección de la empresa registrada. Si el nombre no coincide con el del recibo, el proveedor podría haber proporcionado un número incorrecto o no válido. Para proveedores de la UE, usa el sistema de validación VIES de la Comisión Europea.
¿Necesito conservar los recibos originales en papel o bastan las copias digitales?
HMRC acepta copias digitales (imágenes escaneadas o fotografías) siempre que contengan toda la información del original y sean legibles. El aviso 700/21, párrafo 6, indica que si una imagen escaneada «contiene todos los detalles necesarios a efectos del IVA, la empresa no necesita conservar la factura original». Una foto clara del recibo con el móvil cumple este requisito. Debes conservar todos los registros durante al menos 6 años.
¿Y si mi negocio está parcialmente exento? ¿Puedo seguir extrayendo todo por lotes?
Sí. Si tu negocio realiza entregas tanto gravadas como exentas, no puedes recuperar el 100 % del IVA soportado; la proporción recuperable se calcula mediante un método de exención parcial. El flujo de extracción sigue siendo válido: extrae todos los datos de los recibos a una hoja de cálculo, lo que te proporciona un conjunto de datos limpio para tu cálculo de exención parcial. Tener los importes del IVA en una tabla estructurada agiliza el cálculo de prorrateo y facilita la auditoría frente a trabajar con papel.
¿Qué pasa si un recibo tiene artículos con diferentes tipos de IVA (p. ej., general + reducido + exento)?
Esto es común en hostelería y comercio minorista. Un folio de hotel puede incluir alojamiento al 20% (general), un desayuno al 0% (comida fría para llevar exenta) y un periódico al 0%. Una factura de IVA correcta debe mostrar el total de cada tipo por separado. Al extraer, incluya una columna para cada tipo aplicable, o use una columna única con el tipo y deje que la IA asigne el que corresponda a cada línea. En recibos con tipos mixtos, la verificación de la fracción del IVA (1/6 del bruto para el 20%, 1/21 para el 5%) debe hacerse por tipo, no sobre el total.