Données de reçu TVA au Royaume-Uni : comment extraire les champs
que HMRC vérifie réellement
Un reçu de caisse standard d'un fournisseur — même s'il affiche un total et un prix TVA incluse — ne constitue pas une preuve valable pour récupérer la TVA d'amont. HMRC exige une facture TVA avec des champs précis : numéro d'enregistrement TVA du fournisseur, taux de TVA, montant de TVA, ainsi que le nom complet et l'adresse du fournisseur, entre autres. Si vous réclamez une déduction de TVA sur la base d'un reçu invalide et que HMRC le remarque lors d'un contrôle de conformité, vous perdez la déduction, payez la TVA impayée et devez faire face à des intérêts. Ce guide détaille exactement ce que HMRC recherche et comment extraire ces données de tout format de reçu — papier, PDF ou photo de téléphone — dans un tableur.
Points clés à retenir
- Chaque trimestre, les entreprises britanniques réclament la TVA d'amont sur des reçus de caisse sans numéro d'enregistrement TVA du fournisseur — et la Notice 700/21 de HMRC indique, par écrit, que ces reçus ne constituent pas une preuve valable pour récupérer la TVA.
- Vérifier si chacun des 50 reçus comporte un numéro de TVA visible et un montant de TVA mathématiquement cohérent prend plus de deux heures — et le processus ne bute pas sur les reçus manifestement incorrects, mais sur ceux à la limite qui absorbent chacun trois minutes à scruter un texte en pied de page de 7 pt.
- Saisissez une fois vos neuf noms de colonnes conformes à HMRC, téléversez un trimestre de reçus d'un coup, et le tableur obtenu signale chaque numéro de TVA manquant comme une cellule vide — transformant un audit de deux heures en un balayage visuel de deux secondes.
Le piège du ticket de caisse : pourquoi la plupart des reçus britanniques ne sont pas conformes à la TVA
Entrez chez Screwfix ou Toolstation en tant qu'artisan, payez avec votre carte professionnelle, glissez le reçu dans votre poche. Entrez chez Tesco Business pour des fournitures, même routine. À la fin du trimestre, vous remettez une pile de ces reçus à votre comptable — ou vous saisissez vous-même les totaux dans Xero. La question que personne ne pose avant qu'il ne soit trop tard : chacun de ces reçus est-il réellement une facture TVA ?
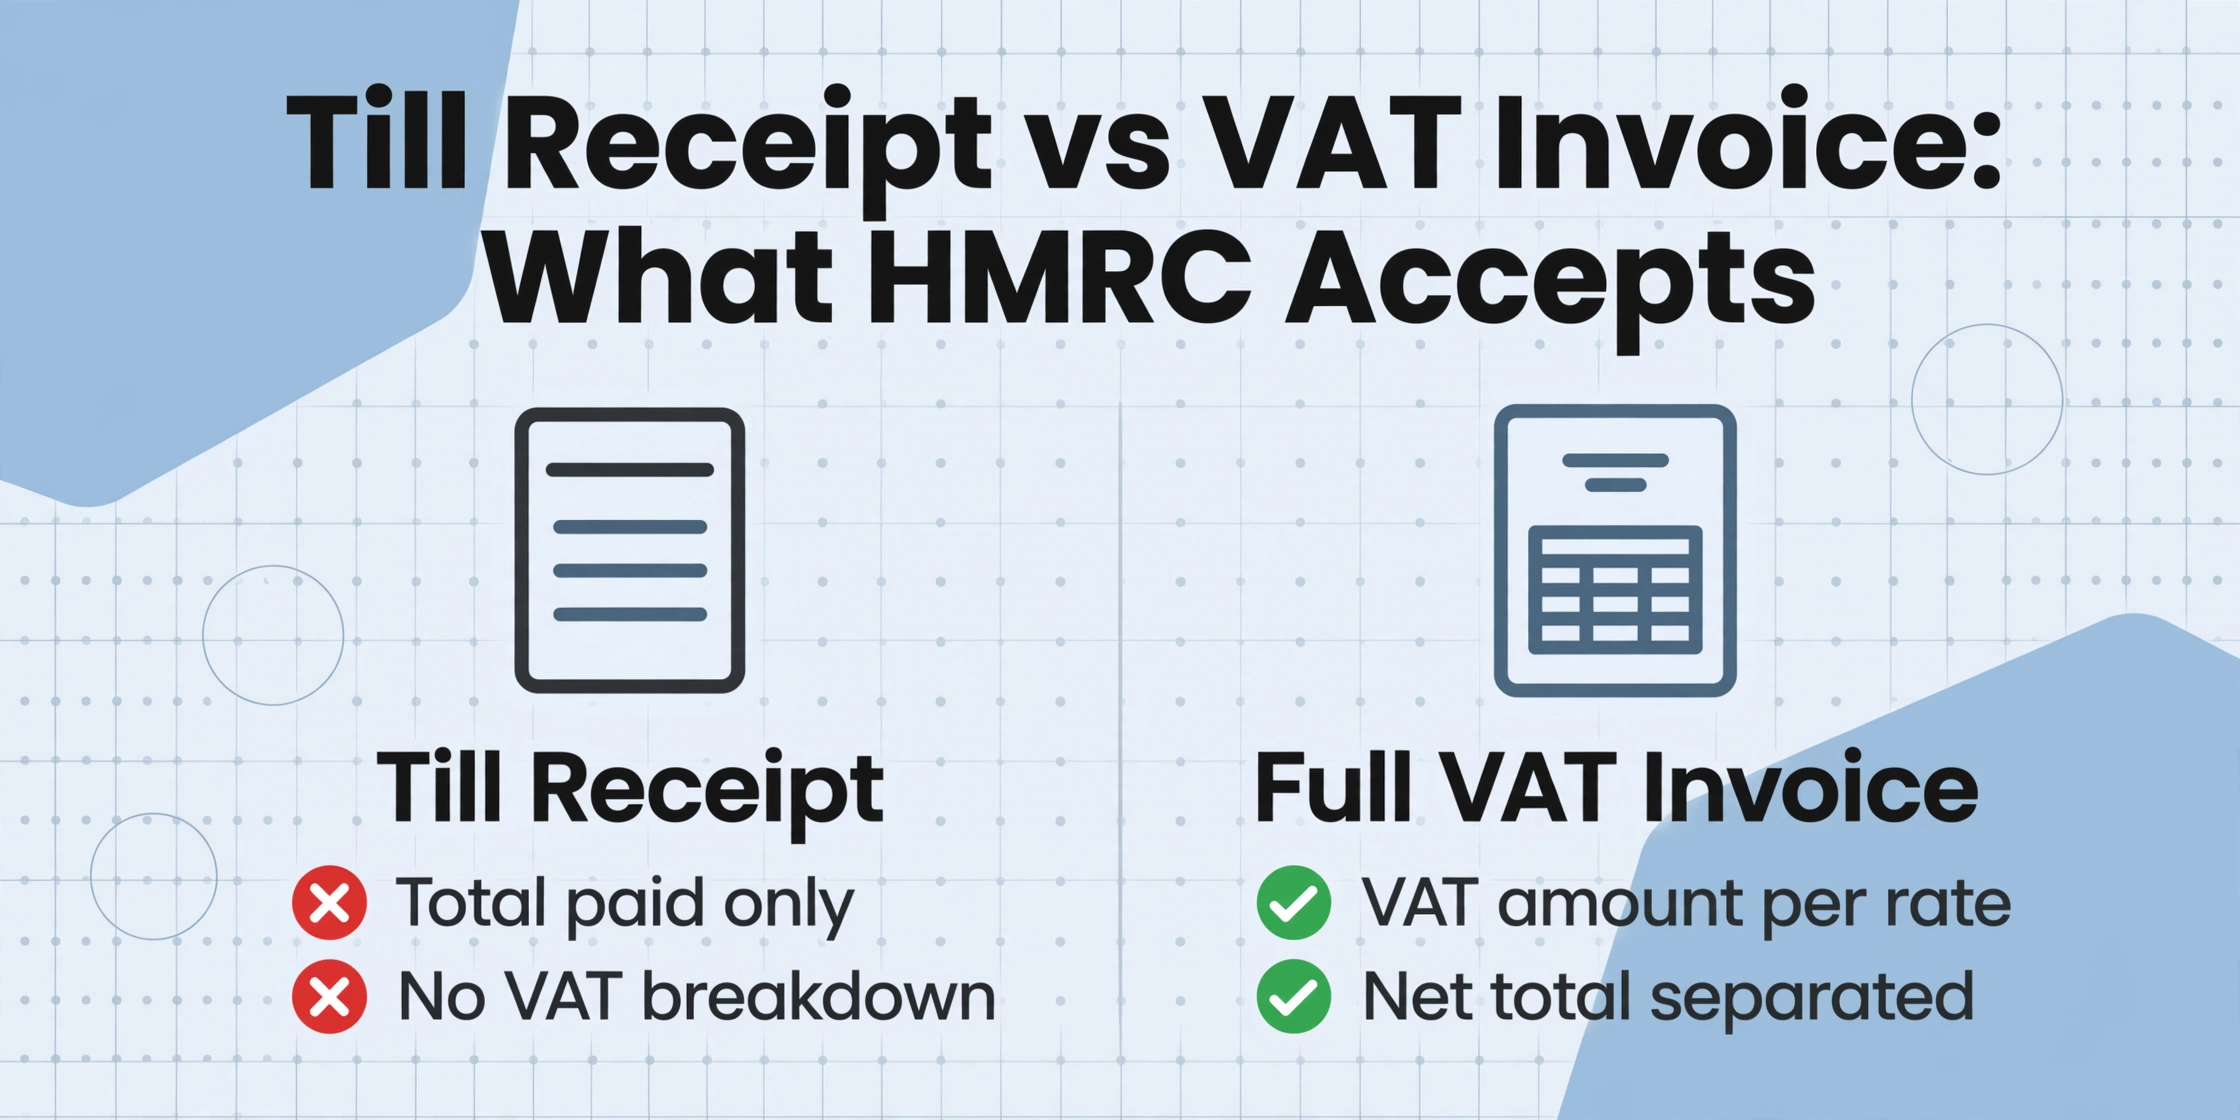
Pour la plupart des propriétaires de petites entreprises au Royaume-Uni, la réponse est « non, plus souvent qu'on ne le pense ». Un ticket de caisse — la bande de papier thermique imprimée en caisse — indique généralement le total payé et peut mentionner « TVA incluse » ou afficher un numéro d'immatriculation à la TVA. Ce qu'il n'indique presque jamais, c'est une ventilation du montant de TVA par taux, séparée du total hors taxes. Sans cette ventilation, HMRC ne le considère pas comme une facture TVA valide aux fins de la TVA déductible. Ce n'est pas une zone grise. La notice VAT 700/21, section 4.1 énumère les champs exacts qu'un document doit contenir pour servir de preuve en vue d'une récupération de TVA.
Les gens le découvrent à leurs dépens. Un agent de conformité de HMRC se présente, demande à voir les reçus derrière vos quatre dernières déclarations trimestrielles, et commence à invalider des écritures. Chacune supprime la TVA déductible que vous avez réclamée, ajoute le montant impayé à votre facture, et y ajoute des intérêts à compter de la date d'échéance initiale. Une seule déclaration trimestrielle avec 3 000 £ de TVA déductible réclamée sur des reçus insuffisants peut devenir une obligation de 3 600 £+ du jour au lendemain — et ce, avant même de considérer les pénalités pour erreurs par négligence.
La distinction qui compte : Un ticket de caisse prouve que vous avez payé. Une facture TVA prouve que vous pouvez récupérer la TVA. HMRC veut la seconde. Si vous n'avez que la première, votre demande de TVA déductible est en danger.
Ce que HMRC exige sur une facture TVA valide
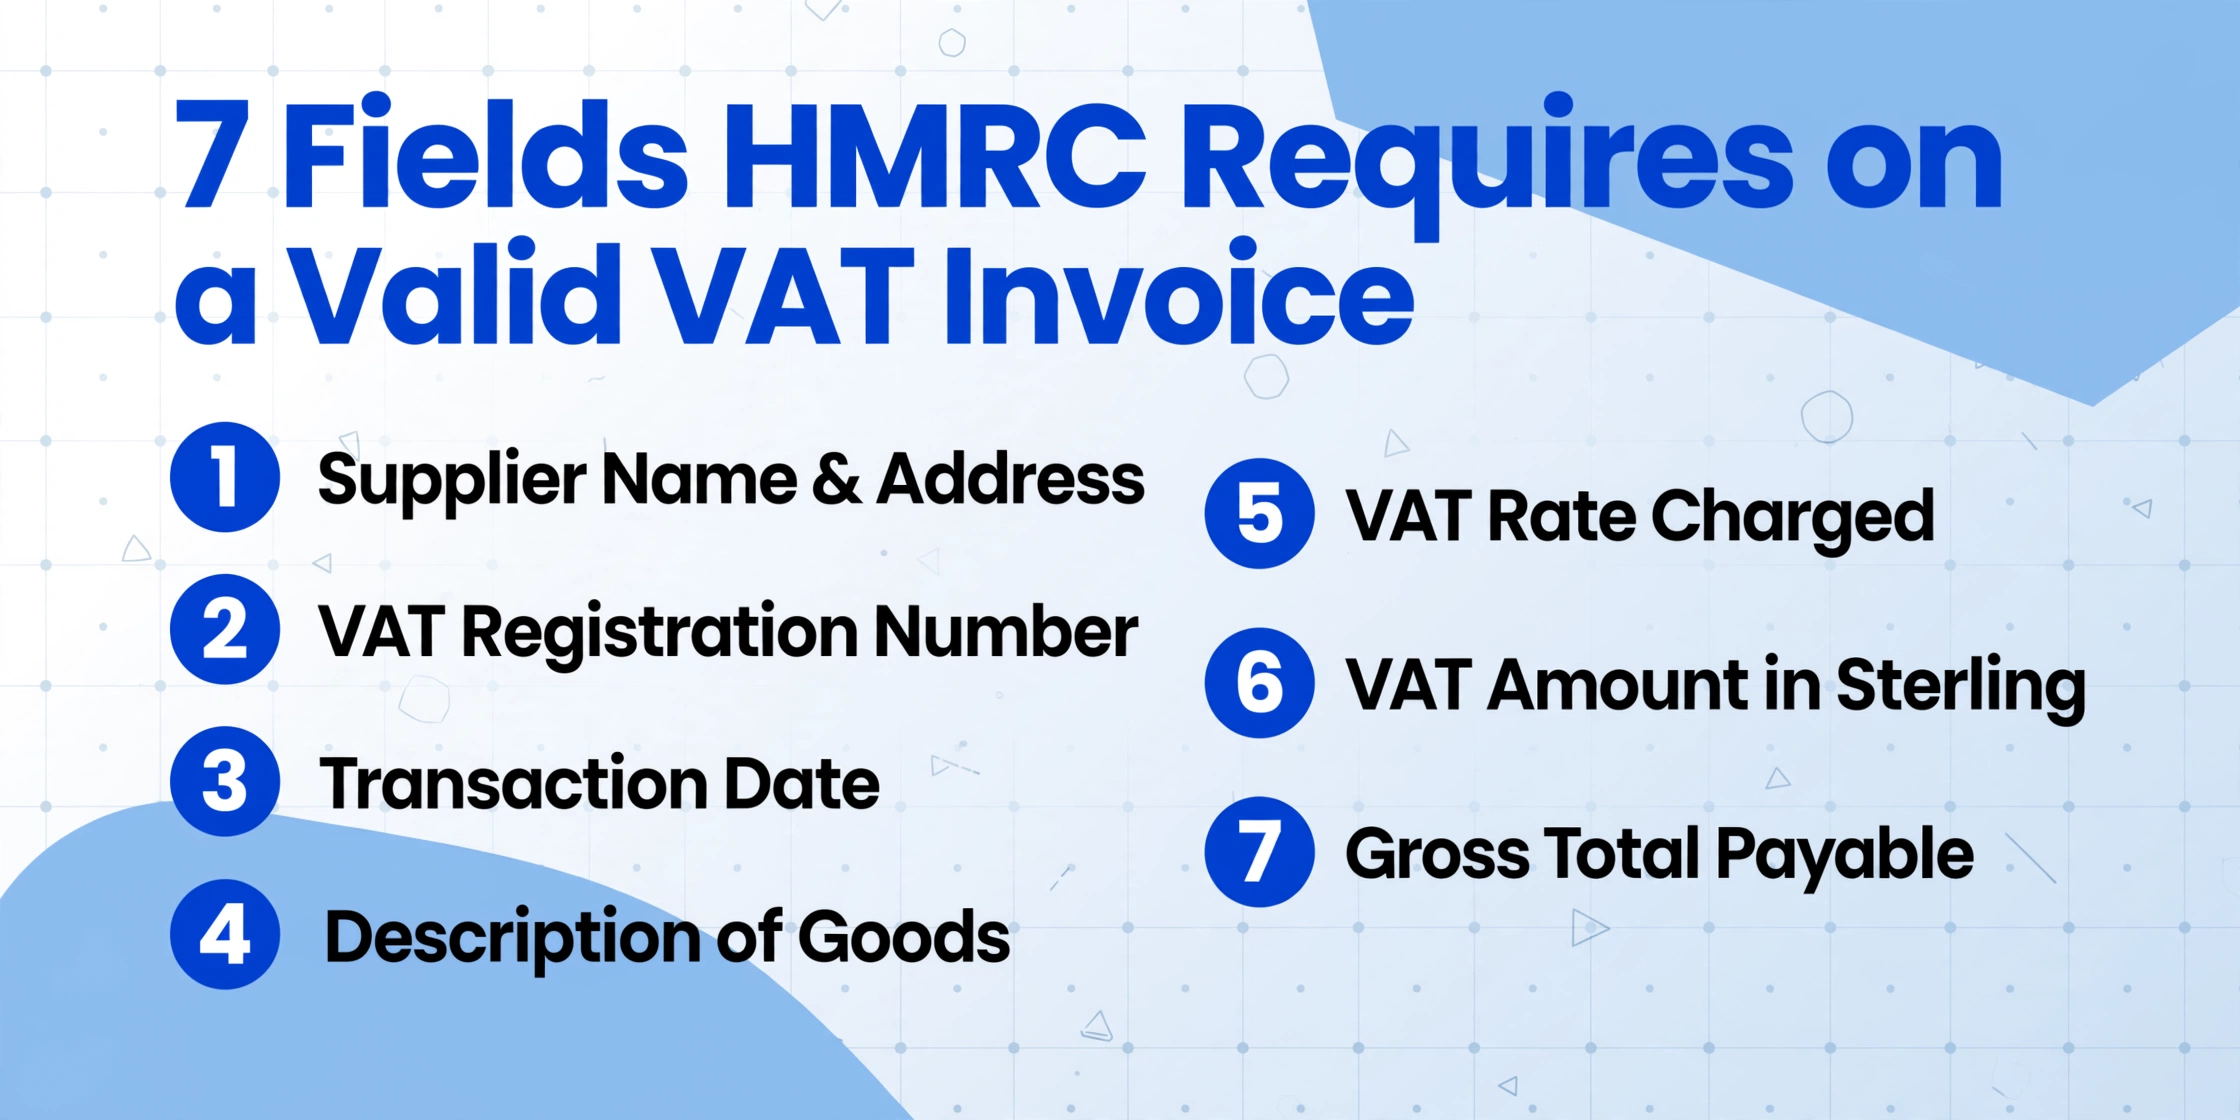
Selon la notice HMRC VAT 700/21, paragraphe 4.1, une facture TVA complète émise par un fournisseur assujetti à la TVA doit comporter chacun des éléments suivants :
| # | Champ requis | À quoi il ressemble |
|---|---|---|
| 1 | Numéro de facture séquentiel | INV-2026-00421 |
| 2 | Date de livraison (fait générateur) | 15/06/2026 |
| 3 | Date d'émission (si différente du fait générateur) | — |
| 4 | Nom, adresse et numéro d'enregistrement TVA du fournisseur | GB 123 4567 89 |
| 5 | Nom et adresse du client | Your Ltd, 14 High St, Leeds LS1 4AB |
| 6 | Description des biens/services | 12× M10 stainless bolts |
| 7 | Quantité ou étendue des services | 12 |
| 8 | Taux de TVA appliqué par article | 20% |
| 9 | Montant à payer, hors TVA | £15.00 |
| 10 | Total brut à payer, hors TVA | £15.00 |
| 11 | Taux de toute remise pour paiement comptant | — |
| 12 | Montant total de TVA exigible, en sterling | £3.00 |
| 13 | Prix unitaire | £1.25 each |
Pour notre objectif — extraire des données afin de vérifier un reçu pour votre propre demande de crédit de TVA sur les achats — les champs que vous devez réellement capturer sur chaque reçu se résument à sept colonnes pratiques. Les champs 1 à 3 et 10 à 11 relèvent du côté fournisseur du grand livre ; vous pouvez les ignorer en toute sécurité lors de l'extraction. Ce que vous ne pouvez pas ignorer, ce sont les champs d'identification du fournisseur (nom, adresse, numéro de TVA), la date de transaction, ce qui a été acheté, et le calcul de la TVA (taux, montant de TVA, total brut). Si l'un de ces éléments manque, le reçu ne peut pas justifier votre demande de crédit de TVA sur les achats.
Le seuil de facture simplifiée de 250 £
Il existe une exception importante. Conformément à la Notice 700/21, paragraphe 4.4, les ventes au détail de 250 £ ou moins TTC peuvent être documentées par une facture VAT simplifiée. Celle-ci ne doit mentionner que le nom, l'adresse et le numéro d'immatriculation VAT du fournisseur, la date de la fourniture, une description des biens et — pour chaque taux de VAT — le montant total payable TTC et le taux de VAT appliqué. Aucun montant de VAT distinct ne doit être détaillé. Un ticket de caisse de Screwfix Trade indiquant le numéro VAT du fournisseur, une date et des descriptions d'articles peut être considéré comme une facture VAT simplifiée si le total est inférieur à 250 £.
Au-delà de 250 £, la liste complète est requise. Et le numéro d'immatriculation VAT du fournisseur est le champ que HMRC ne négligera jamais — sans lui, le document n'établit aucun lien avec une personne imposable enregistrée et votre demande de récupération de VAT s'effondre, quel que soit le reste du contenu de la page.
Là où la vérification manuelle échoue
Vérifier cinq reçus à la main est fastidieux. À vingt reçus, vous commencez à sauter des champs — « le numéro VAT est probablement là quelque part ». À cinquante reçus par trimestre, ce qui représente un volume modeste pour une société à responsabilité limitée assujettie à la VAT avec des coûts de matériaux et des dépenses de sous-traitance, la vérification manuelle n'est tout simplement pas réalisée. Les reçus vont dans un dossier, les totaux dans le logiciel comptable, et la VAT est réclamée en supposant que tout est en ordre.
Ce n'est pas de la paresse. C'est un problème de capacité. Vérifier si chacun des 50 reçus comporte un numéro d'immatriculation VAT visible nécessite d'examiner chaque document à la recherche d'un code à 9 chiffres préfixé par GB — souvent imprimé en corps 7 dans le pied de page d'une facture, ou totalement absent d'un ticket de caisse. Vérifier si le montant de VAT correspond mathématiquement au total (fraction VAT = 1/6 pour le taux standard de 20 %) est une autre étape. Faire les deux, de manière constante, pour 50 documents par trimestre dépasse ce qu'un être humain peut maintenir de manière fiable.
Ce qui fait échouer le processus, ce ne sont pas les reçus évidents — ceux où tout est clairement faux. Ce sont les cas limites : un reçu d'un fournisseur qui est assujetti à la VAT mais a oublié d'indiquer son numéro, une confirmation de commande Amazon Business qui ressemble à une facture VAT mais dont les détails VAT figurent en page 2 du PDF, un relevé d'hôtel où la VAT est détaillée mais noyée dans un document multipage. Chaque reçu limite vous fait perdre 2 à 3 minutes de lecture attentive et de recoupement. Multipliez par 30 et vous avez perdu une heure et demie. Multipliez par une année de trimestres et vous avez perdu la majeure partie d'une journée de travail — et encore, à condition de tout repérer.
Extraction des données de reçus TVA britanniques vers Excel : étape par étape
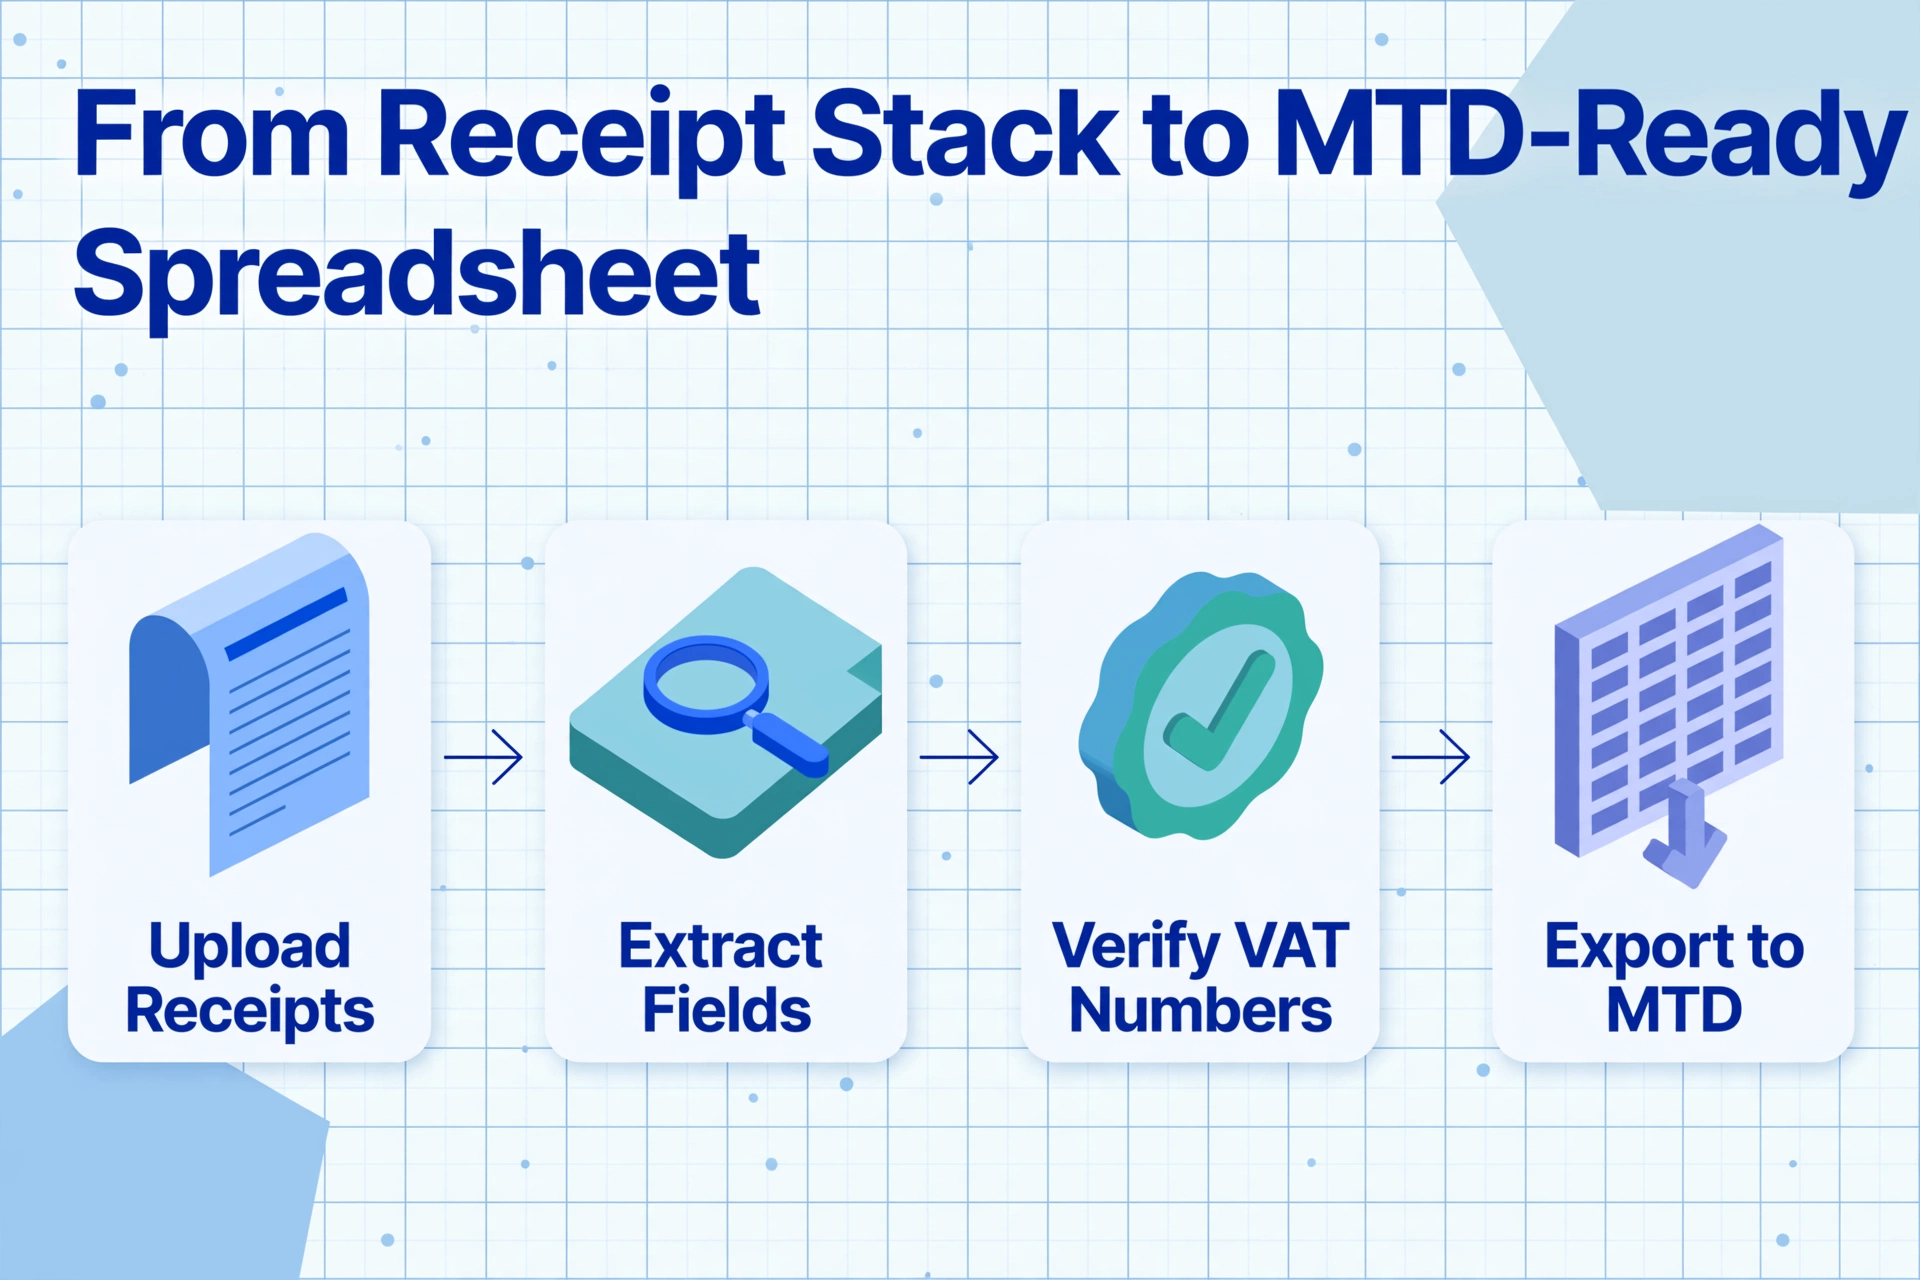
L'alternative à la vérification manuelle est l'Extraction de colonnes personnalisées : au lieu de lire chaque reçu et de saisir ses données dans un tableur, vous définissez les noms de colonnes souhaités — correspondant exactement aux champs exigés par HMRC — et l'IA lit chaque reçu, localise chaque valeur en comprenant sa signification (et non sa position sur la page), puis remplit un tableur unique avec une ligne par reçu. Vous saisissez les en-têtes de colonnes une seule fois. L'outil remplit les lignes.
Cette approche diffère fondamentalement des outils OCR basés sur des modèles qui exigent de dessiner des rectangles autour des champs sur un document d'exemple. Ces outils partent du principe que tous les reçus d'un même fournisseur sont présentés de la même manière. Or, les reçus britanniques réels ne le sont pas — une facture de comptoir Screwfix ne ressemble en rien à un bon de livraison Travis Perkins, qui ne ressemble en rien à un PDF envoyé par e-mail par un électricien indépendant. L'Extraction de colonnes personnalisées fonctionne avec tous ces documents, car elle lit le sens, et non la position.
Les fichiers sont traités en toute sécurité et ne sont pas stockés. Essayez avec un reçu de TVA britannique pour voir l'extraction en action.
Étape 1 : Définissez vos noms de colonnes conformes à HMRC
Dans l'extraction de colonnes personnalisées, vous saisissez les noms des champs à extraire — et ces noms exacts deviennent les en-têtes de colonnes de votre feuille de calcul. Pour la vérification des reçus de TVA au Royaume-Uni, voici les colonnes à spécifier :
| Nom de colonne | Ce qu'elle capture | Référence HMRC |
|---|---|---|
Nom du fournisseur | Nom légal du fournisseur assujetti à la TVA | Notice 700/21 para 4.1, point 4 |
Numéro d'immatriculation TVA du fournisseur | GB + numéro à 9 chiffres (ex. GB 123 4567 89) | Notice 700/21 para 4.1, point 4 |
Adresse du fournisseur | Adresse professionnelle enregistrée du fournisseur | Notice 700/21 para 4.1, point 4 |
Date du reçu | Fait générateur / date de la prestation | Notice 700/21 para 4.1, point 2 |
Description des biens ou services | Ce qui a été acheté | Notice 700/21 para 4.1, point 6 |
Taux de TVA (%) | 20, 5 ou 0 — normal, réduit ou zéro | Notice 700/21 para 4.1, point 8 |
Montant net (hors TVA) | Montant avant TVA | Notice 700/21 para 4.1, point 9 |
Montant de la TVA | TVA facturée, en livres sterling | Notice 700/21 para 4.1, point 12 |
Total TTC | Montant brut payé (net + TVA) | Dérivé : net + TVA = brut |
Ces neuf colonnes correspondent directement à ce que HMRC s'attend à voir lorsqu'il examine une facture de TVA. Les noms de colonnes sont auto-explicatifs : si HMRC demande un jour la justification de votre TVA déductible, la feuille de calcul elle-même montre exactement quelles données ont été extraites de chaque reçu et pourquoi.
Étape 2 : Importer et traiter par lots
Importez tous vos reçus en une seule fois — photos depuis votre téléphone, PDF par e-mail, scans depuis votre ordinateur. L'outil accepte les formats JPG, PNG, WebP et PDF. Pour le traitement par lots de reçus, vous pouvez importer un trimestre entier d'un coup : 20, 30 ou 50 reçus. Le traitement par lots vous donne un seul tableau récapitulatif, et non cinquante fichiers séparés à fusionner manuellement. C'est la différence entre l'extraction comme tâche et l'extraction comme flux de travail.
Chaque reçu est traité indépendamment, et les colonnes définies à l'étape 1 sont appliquées de manière cohérente à l'ensemble du lot. L'IA lit le reçu de TVA — qu'il s'agisse d'une facture A4 formelle d'un fournisseur de matériaux ou d'un ticket de caisse froissé d'un comptoir professionnel — et remplit les cellules correspondantes. Un reçu qui ne comporte pas de numéro de TVA produira une cellule vide dans cette colonne, rendant immédiatement visibles les reçus nécessitant un suivi auprès du fournisseur.
Étape 3 : Exporter et vérifier
Le résultat est un fichier Excel (XLSX) ou CSV avec une ligne par reçu et vos neuf colonnes comme en-têtes. Vous obtenez alors un document unique où les informations de TVA de chaque reçu sont présentées côte à côte. Parcourir la colonne Numéro de TVA du fournisseur ne prend que quelques secondes : toute cellule vide est un signal d'alarme. La colonne Montant de la TVA permet une vérification mentale rapide — pour un achat au taux standard, la TVA doit représenter environ 1/6 du total brut. Les écarts sautent aux yeux.
Pour en savoir plus sur ce qui rend un reçu scannable et comment obtenir les meilleurs résultats d'extraction, consultez notre guide complet d'extraction de reçus.
Vérifier automatiquement les numéros de TVA
Une fois les numéros de TVA des fournisseurs extraits dans une colonne, vous pouvez les recouper avec la base de données en ligne du HMRC. Chaque numéro de TVA britannique suit le format GB + 9 chiffres. Le HMRC propose un vérificateur public de numéros de TVA — mais saisir 30 numéros un par un est une corvée en soi.
Une approche plus efficace : utilisez les Colonnes déduites — un mode d'extraction où l'IA ne se contente pas de transcrire ce qui figure sur la page, mais applique une logique à ses propres résultats. Définissez une colonne comme :
Vérification numéro TVA (options : Valide / Manquant / Format invalide)L'IA vérifie si chaque reçu comporte un numéro de TVA et s'il suit le format GB + 9 chiffres. Un résultat « Manquant » signale les reçus sans numéro de TVA. Un résultat « Format invalide » signale les reçus où quelque chose est imprimé mais ne correspond pas à la structure attendue. Les deux vous indiquent quels fournisseurs contacter — avant que le HMRC ne vous contacte.
De même, vous pouvez configurer une colonne déduite pour distinguer le ticket de caisse de la facture de TVA :
Type de reçu (options : Facture TVA complète / Facture TVA simplifiée / Ticket de caisse — sans détail de TVA)L'IA lit le document et le classe. Un ticket de caisse d'un fournisseur qui vous a également fourni une facture de TVA sur demande est acceptable — vous devez simplement savoir quel document dans votre pile est le bon. La colonne de classification vous le dit en un coup d'œil.
Importer les données dans votre logiciel MTD
La MTD pour la TVA est obligatoire pour toutes les entreprises assujetties à la TVA depuis avril 2022. Il n'est plus possible de saisir manuellement les chiffres de la déclaration de TVA dans le portail en ligne du HMRC : les données doivent transiter par un logiciel compatible fonctionnel qui soumet via la plateforme API du HMRC. Pour la plupart des petites entreprises britanniques, ce logiciel est l'un des quatre suivants :
Xero UK
Populaire auprès des SARL. Accepte l'import CSV pour les factures fournisseurs. Pont MTD via la soumission API propre à Xero.
QuickBooks UK
Forte base d'auto-entrepreneurs. Import CSV pour les dépenses. Compatible MTD depuis 2019.
Sage UK
Sage Business Cloud Accounting (compatible MTD). Sage 50cloud pour les utilisateurs de bureau. Import CSV pris en charge.
FreeAgent
Gratuit avec les comptes professionnels NatWest/RBS/Mettle. Forte adoption par les indépendants et freelances. Compatible MTD. Import CSV via flux bancaire ou téléchargement manuel.
Tous les quatre acceptent les imports CSV. Après avoir extrait vos données de reçus dans un tableur, exportez en CSV et importez le fichier dans votre logiciel comptable en tant que factures d'achat ou transactions de dépenses. Chaque ligne devient une dépense enregistrée avec le montant de TVA pré-rempli — sans ressaisie. La MTD exige que les transferts de données entre composants logiciels utilisent des liens numériques (pas de copier-coller). L'import CSV via la fonction de téléchargement intégrée de votre logiciel comptable satisfait à cette exigence car les données circulent sous forme de fichier entre les systèmes sans ressaisie manuelle.
Pour les utilisateurs qui travaillent dans Google Sheets plutôt que dans un logiciel comptable dédié, le module complémentaire Google Sheets écrit les données extraites directement dans la feuille de calcul active — vous pouvez ensuite utiliser l'import CSV de votre logiciel comptable pour transférer les données vers la soumission MTD. La règle clé de la MTD est qu'une fois les données dans un système numérique, elles doivent rester numériques. Extraction + tableur + import CSV satisfait à cette chaîne.
Ce que le régime forfaitaire de TVA change pour les reçus
Si votre entreprise utilise le régime forfaitaire de TVA (accessible aux entreprises dont le chiffre d'affaires TVA ≤ 150 000 £ HT), les règles relatives aux reçus changent. Avec ce régime, vous versez à la HMRC un pourcentage fixe de votre chiffre d'affaires TTC et conservez la différence — mais vous ne pouvez pas récupérer la TVA sur vos achats, sauf pour les biens d'investissement individuels de plus de 2 000 £.
Cela modifie ce que vous attendez de vos reçus. Vous devez toujours les conserver — la HMRC exige 6 ans de documents comptables quel que soit votre régime de TVA — mais vous ne justifiez plus de demandes de déduction de TVA individuelles. Les reçus servent désormais à :
- Justifier les dépenses professionnelles pour l'impôt sur les sociétés / la déclaration de revenus
- Démontrer que votre pourcentage forfaitaire a été correctement appliqué à votre catégorie d'activité
- Le taux réduit pour les entreprises à faible coût (16,5 %) — si vous dépensez moins de 2 % de votre chiffre d'affaires ou moins de 1 000 £ par an en biens, vous pourriez être soumis à un taux forfaitaire plus élevé
Le processus d'extraction ne change pas : vous avez toujours besoin du nom du fournisseur, de la date, de la description et du total dans un tableur. Vous ignorez simplement les colonnes spécifiques à la TVA (taux, montant net, montant de TVA) car vous ne récupérez pas la TVA ligne par ligne. L'extraction est plus simple, mais l'obligation de conservation des documents demeure.
FAQ
Puis-je utiliser un ticket de caisse de Screwfix ou Tesco Business pour ma déclaration de TVA ?
Cela dépend de ce qui y est imprimé. Si le ticket indique le numéro de TVA du fournisseur, une date, une description des articles et le total TTC — et que le total est de 250 £ ou moins — il peut être considéré comme une facture simplifiée conforme à la notice HMRC 700/21. Au-delà de 250 £, ou si le numéro de TVA est absent, vous devez demander une facture complète au fournisseur. Screwfix Trade et Tesco Business peuvent tous deux fournir des factures de TVA appropriées : Screwfix via son portail compte professionnel, Tesco Business sur demande au service client ou via sa ligne d'assistance professionnelle.
Que se passe-t-il si HMRC découvre que j'ai réclamé la TVA sur un ticket de caisse sans numéro de TVA ?
HMRC refusera la déduction de la TVA — vous devrez rembourser la TVA réclamée, plus les intérêts à compter de la date d'exigibilité initiale. Pour les erreurs par négligence (par opposition à la fraude délibérée), les pénalités vont de 0 % à 30 % de la TVA impayée selon les circonstances et selon que vous avez informé HMRC avant qu'ils ne découvrent l'erreur. Si le schéma est systémique — plusieurs trimestres, plusieurs reçus — le contrôleur élargira la vérification et la dette totale s'accumulera. L'issue la plus fréquente est une lettre de notification exigeant le paiement sous 30 jours, avec des intérêts calculés à partir de chaque période de déclaration d'origine.
Comment vérifier si le numéro de TVA d'un fournisseur est authentique ?
Utilisez le service Vérifier un numéro de TVA britannique de HMRC. Saisissez le numéro à 9 chiffres (sans le préfixe GB) et il renvoie le nom et l'adresse de l'entreprise enregistrée. Si le nom ne correspond pas à celui figurant sur le reçu, le fournisseur a peut-être fourni un numéro incorrect ou invalide. Pour les fournisseurs de l'UE, utilisez le système VIES de validation des numéros de TVA de la Commission européenne.
Dois-je conserver les reçus papier originaux, ou les copies numériques suffisent-elles ?
HMRC accepte les copies numériques — images scannées ou photographies — à condition qu'elles contiennent toutes les informations de l'original et soient lisibles. La notice 700/21, paragraphe 6, précise que si une image scannée « contient tous les détails requis à des fins de TVA, l'entreprise n'a pas besoin de conserver la facture originale ». Une photo claire d'un reçu prise avec un téléphone satisfait à cette exigence. Vous devez conserver tous les documents pendant au moins 6 ans.
Que faire si mon entreprise est partiellement exonérée — puis-je quand même tout extraire en lot ?
Oui. Si votre entreprise réalise à la fois des opérations taxables et exonérées, vous ne pouvez pas récupérer 100 % de votre TVA déductible — la proportion récupérable est calculée selon une méthode d'exonération partielle. Le processus d'extraction reste applicable : extrayez toutes les données des reçus dans un tableur, ce qui vous donne un ensemble de données propre pour votre calcul d'exonération partielle. Le fait de disposer des montants de TVA dans un tableau structuré rend le calcul de la répartition plus rapide et plus facilement vérifiable que de travailler à partir de documents papier.
Que faire si un ticket comporte des articles à différents taux de TVA (ex. normal + réduit + zéro) ?
C'est fréquent dans l'hôtellerie et le commerce de détail. Une note d'hôtel peut inclure un hébergement à 20 % (taux normal), un petit-déjeuner à 0 % (aliment froid à emporter exonéré) et un journal à 0 %. Une facture TVA conforme doit indiquer le total pour chaque taux séparément. Lors de l'extraction, incluez une colonne pour chaque taux applicable — ou utilisez une colonne unique avec le taux et laissez l'IA attribuer le taux correspondant à chaque ligne. Pour les tickets à taux mixtes, le calcul de la fraction de TVA (1/6 du brut pour 20 %, 1/21 pour 5 %) doit être effectué par taux, et non sur le total.