C79証明書の読み方
と行ごとの照合方法
C79証明書は、1つのEORI番号に対して1か月に申告された輸入VATを記録します。フォワーダーの請求書は、フォワーダーが請求を選んだ内容を記録します。この2つの書類は異なる事象から作られるため、予測可能な形で食い違い、その食い違いのほとんどは誤りではありません。本ガイドでは、各書類が何を証明するのか、どの費用がC79に載りどの費用が決して載らないのか、よくある差異の原因、そしてHMRCの調査に耐えうる台帳の作り方を示します。
主なポイント
- C79とフォワーダー請求書の合計が一致していても、誤りが2つ相殺し合っているだけで、それぞれが別のリスクとして残るため、依然として誤っている可能性があります。
- フォワーダー請求書のB00行のみがC79と一致し得ます。A00は関税であり、関税が仕入税額控除になることはないためです。
- 6か月とはHMRCが証明書をオンラインで保持する期間であり、還付請求期間ではありません。還付請求期間は申告書の納付期限から4年間に及ぶことがあります。
C79証明書が証明するのは輸入VATであり、フォワーダーの請求額ではない
C79証明書は、あなたのEORI番号に対して申告された輸入VATについてのHMRCの月次記録であり、VAT申告書のボックス4の輸入VAT部分を裏付ける証拠です。フォワーダーがあなたに請求した内容を示す明細ではなく、フォワーダーの請求書番号も記載されていません。
この証明書は、輸入VATが繰り延べられずに国境で支払われた場合に発行され、通常は関税繰延口座を通じて支払われます。HMRCは通常、翌月の10営業日までにオンラインで公開し、前月の会計日を対象とします。オンラインでの閲覧は6か月間で、その後はアーカイブされるため、作業用の写しはダウンロードして保管する必要があります。
C79の明細は簡素です。申告参照番号と会計日を示し、VAT額を記載するだけです。仕入先名、発注書、商品の説明、フォワーダーの請求書番号は記載されていません。そのため、仕入先を認識して証明書と請求書を突き合わせる方法は機能せず、買掛金台帳から始める照合は通常、証明書が誤っているという結論に至ります。
2つ目の境界は関税です。C79は輸入VATの証明書です。関税はコストであり、仕入税額控除ではなく、ボックス4には決して入りません。関税繰延明細は、関税とVATを含め口座を通じて繰り延べられたすべてを対象とするため、口座から資金が出たことは証明しますが、HMRCが輸入VATとして認める部分を分離するものではありません。その分離がC79の役割です。
3つ目の境界は、VATの帰属先です。HMRCの立場は、輸入時点で商品を所有している者だけが輸入VATを回収できるというものであり、所有者のEORIが申告書のボックス8に記載されるべきです。VATを支払うこと、運送料を手配すること、または記録上の輸入者として行動することは、それを回収する権利を生みません。そのため、フォワーダーがあなたに代わって支払った輸入VATについて、VAT請求書をあなたに渡すことはできません。フォワーダーがあなたの代理人として行動している場合、その金額について課税供給を行っているのではなく、正しい事業体名義の証明書が請求の通常の証拠となります。
C79は輸入VATのみの証拠です。関税、運送料、通関手数料はコストであり、同じ請求書に記載されているからといって仕入税額控除になるものではありません。
請求書の合計金額はVATの数値ではない
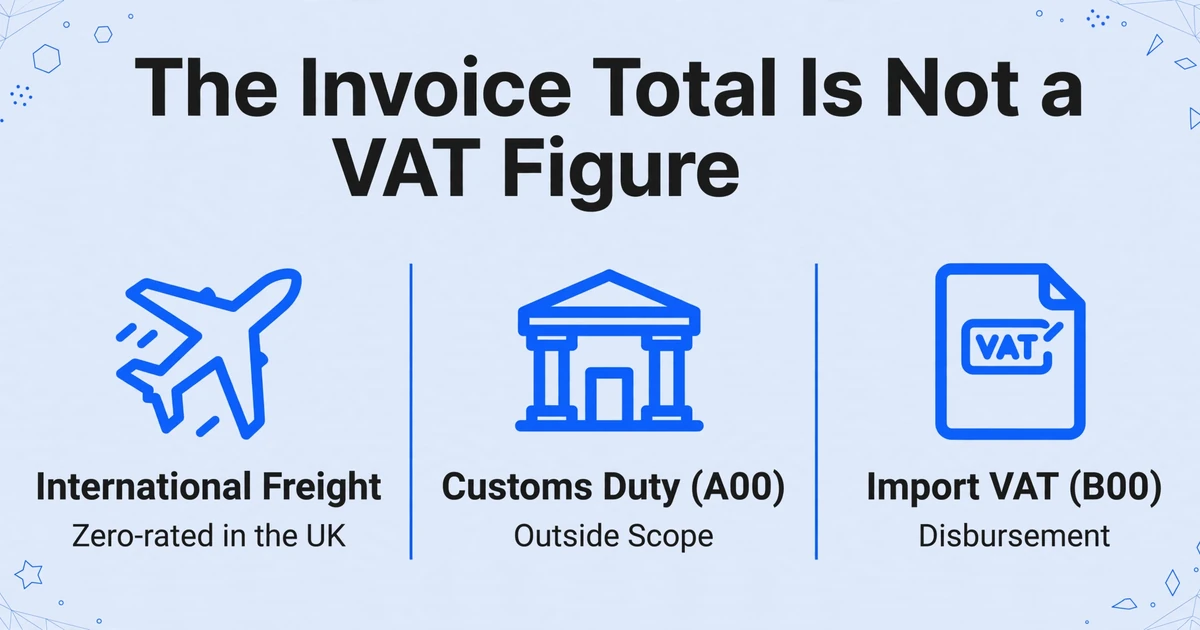
フォワーダーの請求書には、3種類の異なるVAT処理を伴う費用が混在しているため、その合計は商業上の合計であり、VATの数値ではありません。これをC79の合計と突き合わせるのは、数値を比較する以前にカテゴリーの誤りです。
税関申告では、各費用に税種コードが付されます。B00は輸入VAT、A00は関税です。税種ごとに明細化しているフォワーダーは、可能な限り最も整理された台帳を渡してくれています。B00の行だけがC79と一致し得る行であり、A00の行はコストです。すべてを「通関費用」や「輸入手数料」にまとめてしまうフォワーダーは、確認する前に分割が必要な行を渡していることになります。
| フォワーダー請求書上の費用 | その内容 | VAT処理 | VATの根拠 |
|---|---|---|---|
| 国際運送料および最初の英国到着地までの輸送 | 貨物を英国へ移動させるもの | 英国内で供給される範囲でゼロ税率 | フォワーダー請求書 |
| 指定到着地以降の英国国内輸送 | 輸入区間後の国内移動 | 標準税率 | フォワーダー請求書 |
| 関税(A00) | サービスではなく貨物に対する税 | 立替金として適用範囲外であり、実費 | 税関申告 |
| 輸入VAT(B00) | 輸入に対して課されるVAT | フォワーダーによる供給ではなく立替金 | C79または輸入VAT繰延明細 |
| 通関手数料または代理手数料 | 多くの場合、申告手続きを行うサービス | 供給の内容による。フォワーダー向けの特別ルールはない | フォワーダー請求書 |
| 繰延手数料または事務手数料 | 支払いまたは取扱いに関連するサービス | 標準税率 | フォワーダー請求書 |
ゼロ税率の適用範囲は見た目より狭いです。輸入に関連する輸送がゼロ税率となるのは、英国内で供給される範囲に限られ、貨物が指定到着地に達した後の輸送は標準税率です。フォワーダーは、同じ請求書上で輸入区間をゼロ税率とし、その後の英国国内移動を標準税率とすることがあります。その場合、請求書の合計には0%と20%のVATが混在しており、それはC79とは何の関係もありません。
輸入VAT額が物品価格の20%になることはほとんどありません。VAT対象価額は、課税価格に、英国の最初の到着地までの手数料、梱包費、運送料、保険料などの付随費用を加え、さらに 関税 と物品税を加えたものです。関税は課税として適用範囲外であっても、VATの課税標準に含まれます。したがって「物品価格×20%」という簡易チェックは、関税がかかるすべての貨物でC79と一致せず、その不一致は誤りの証拠にはなりません。
唯一正当化できる比較は、請求書を費用種別に分割したうえで、B00とC79を1行ずつ突き合わせることです。請求書の残りの部分は原価計算です。
フォワーダーの請求書合計は商業上の合計です。そのうち輸入VATを表す行はB00の再請求のみであり、請求書はその行の証拠にはなりません。
実際に見つかる5つの差異
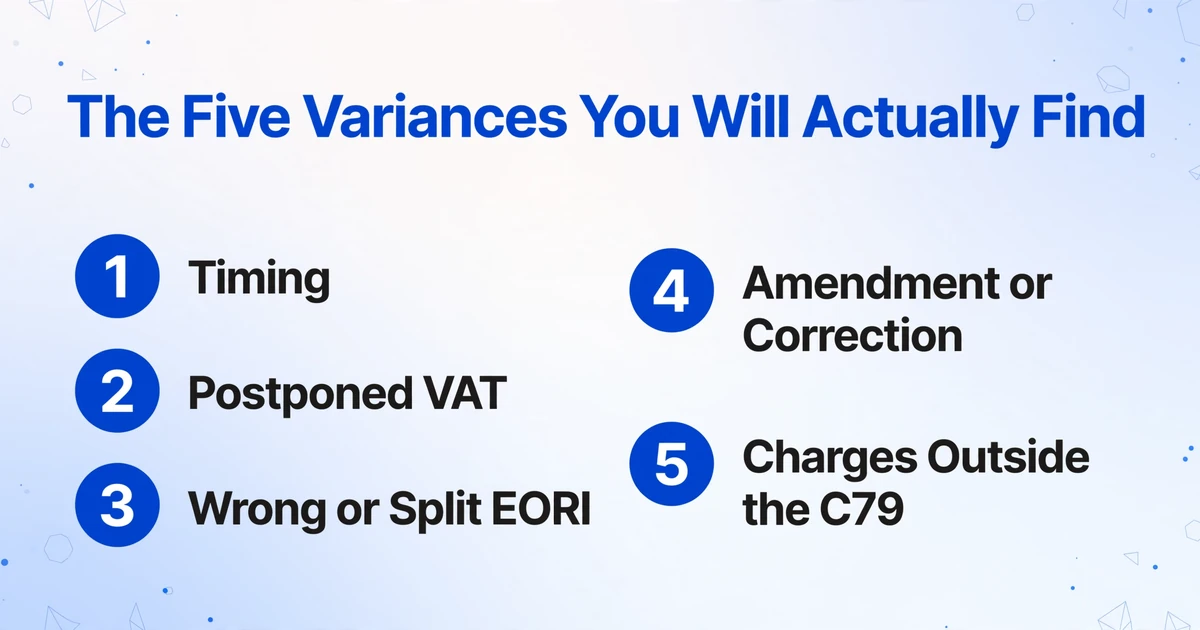
ほぼすべての不一致は次の5つのいずれかです。タイミングの差異、繰延申告、EORIの問題、修正された申告、C79にそもそも記載されなかった費用。それぞれ対処法が異なり、通常フォワーダーに申告の修正を求める必要があるのはEORIの問題だけです。
| 差異 | 見え方 | 対処法 |
|---|---|---|
| タイミング | 請求書は今月の台帳にあるが、C79の行は来月の証明書にある | 請求書日付ではなく会計日と申告参照番号で照合する。双方に期間列を設ける |
| 輸入VAT繰延 | フォワーダーの請求書には輸入VATが表示されているが、C79にはその申告の行がない | 輸入VAT繰延明細を確認する。C79の母集団とPVAの母集団を別々に照合する。両方で控除を主張しない |
| EORIの誤りまたは分割 | 請求書の行に対応するC79の行が2か月間ない、または1回の出荷で2組の申告が生じた | 申告者(通常は通関業者またはフォワーダー)に使用されたEORIを確認し、申告を修正する。請求書合計ではなく申告単位で照合する |
| 修正または訂正 | 一致していた金額が後の月に変わる、またはマイナスの行が現れる | 修正された申告を追う。マイナス金額は還付または訂正であり、データエラーではない |
| C79に含まれない費用 | 請求書が証明書より、関税、手数料、以降の運送料の分だけ高い | B00のみを比較する。残りは原価として扱う |
最も多くエラーとして記録されるのはタイミングです。 C79証明書は、請求書の日付でも倉庫に商品が到着した日付でもなく、申告書の会計日に従います。関税繰延による申告では、会計日は通常、通関日です。1月29日に通関し、2月4日に請求されたコンテナは、1月の証明書に記載される一方、請求書は2月の台帳に残ります。何も問題はなく、無理に請求書を1月に計上すると、後に反転する差異が生じます。
輸入VAT繰延制度を利用すると、C79証明書は経路から完全に外れます。申告は毎月の輸入VAT繰延明細に記載され、VATは同じ申告書のボックス1で申告し、ボックス4で仕入税額控除として回収します。輸入者は一部の申告でPVAを選び、別の申告では関税繰延を選ぶことができ、フォワーダーはそのように申告するため、四半期に両方の母集団が生じます。PVAを登録した輸入者でも、国境で輸入VATを請求する宅配業者が依然としてあるため、この分離は現実のものです。失敗のパターンは二重計上です。請求書の行は「輸入VAT」と記載されているために仕入税額控除として計上され、毎月の明細も公式記録であるために控除されます。申告はどちらか一方の母集団にのみ属します。
請求書の行に対応する証明書の行がない場合、まず確認すべきは通常EORI番号の問題です。HMRCがC79証明書を発行するのは、VAT登録済みの認定輸入者のEORI番号がヘッダーレベルで申告されている場合のみです。フォワーダーが自身のEORI番号、失効した法人番号、または関連会社の番号で申告すると、VATは誤った証明書に記載されます。1つの出荷が2つのEORI番号による2つの申告に分割される場合も同様で、フォワーダーは1枚の請求書を送付しますが、HMRCは2つの母集団を生成するため、請求書の合計はどちらの証明書の合計とも一致しません。
合計は一致しても行が一致していなければ、照合済みとは言えません。2つの誤りが相殺されることがあり、それぞれが別個のリスクです。
2つの台帳を作成し、申告参照番号で結合する
台帳には2つの母集団と1つの結合キーが必要です。母集団はC79証明書とフォワーダーの請求明細行です。結合キーは申告参照番号です。これは税関申告書、適切に明細化されたフォワーダー請求書、およびHMRCの記録に共通して記載される唯一の値だからです。
申告参照番号はフォワーダーの請求書番号ではありません。C79証明書には申告参照番号と会計日が記載されています。輸入VAT繰延明細にはさらに踏み込み、輸入日、申告番号、申告者の参照番号、申告者のEORI番号、およびVAT額が印字されています。HMRCは申告者の参照番号を、依頼者とその仲介者が認識できるものと説明しており、フォワーダーが独自のジョブ番号を印字する場合の実用的な橋渡しとなります。どちらも印字されていない場合は、金額で照合するのではなく、申告書類の提出を求めてください。1か月に2件の貨物が同一のVAT額となることがあります。
C79バッチは証明書1件につき1行です。列は証明書期間、EORI番号、VAT登録番号、申告VAT合計、証明書印字合計、証明書差異です。申告VAT合計は証明書上の申告行を合計する計算列であり、差異は両者が一致すればOKを返し、一致しなければその差額を返します。このチェックにより、証明書が照合に入る前に読み取りミスを検出できます。
請求書バッチは請求書1件につき1行で、各費用タイプに列を設けます。請求書番号、請求書日付、申告参照番号、輸入VAT(B00)、関税(A00)、運送料純額、運送料VAT、通関手数料純額、通関手数料VAT、繰延手数料、請求書合計です。同じ費用タイプが複数回登場する場合、その列はそれらの行を合計します。2つの計算列がドキュメント内で計算を行います。すべての行を合計する費用合計と、合計が請求書の印字合計と一致すればOKを返し、そうでなければ差額を返すチェックです。3つ目のチェックは、手数料行に課されたVATをその純額で割り、0%または20%以外のものをフラグします。ここで誤分類された通関手数料が明らかになります。
ここで製品設定が重要になります。カスタム列抽出とは、例えば「輸入VAT(B00)」や「申告参照番号」など、必要な列名を入力すると、AIがページ上の位置ではなく意味を理解して値を探し出す機能です。申告参照番号をフッターに印字するフォワーダーも、請求書番号の横に印字するフォワーダーも、同じ列に解決されます。バッチ処理とは、四半期分の証明書を1回のアップロードで、請求書を別のアップロードで投入し、それぞれがドキュメント1件につき1行の1つのテーブルとして出力されることを意味します。計算列は上記の行レベルおよびセクションレベルのチェックです。
照合シートは3つ目の要素であり、意図的にスプレッドシートのステップとしています。期間差異は、証明書期間とEORI番号ごとのB00再請求額のSUMIFSを証明書合計から差し引いたものです。ツールは両側を計算できますが、どちらが正しいかを判断することはできません。その判断は申告書、申告、および商業契約に依存するからです。申告レベルの行は例外のみに追加され、これにより作業調書が短く保たれ、例外が可視化されます。
レビューモードとBboxがあるからこそ、台帳は検証可能になります。セルにカーソルを合わせるかクリックすると、C79証明書または請求書上の元の領域がハイライトされます。ドキュメント上の領域をクリックすると、対応するセルが選択されます。フィールドが編集されている場合、ワンクリックでAIの元の値が表示され、復元できます。輸入VATのワークペーパーにとって、これは「スプレッドシートには£4,218と書いてある」と「証明書のこの行に£4,218と書いてある」の違いです。オンデマンドで実行することも、処理後に自動実行するように設定することもできます。
- C79証明書を証明書台帳に抽出し、申告参照番号の合計を印刷された合計と照合します。
- 請求書を手数料台帳に抽出し、手数料の合計を請求書の合計と照合します。
- 両方を照合シートに読み込み、期間とEORI番号でSUMIFSを実行し、Bboxを使って例外リストを処理します。
月末ルーティンと2つの期限
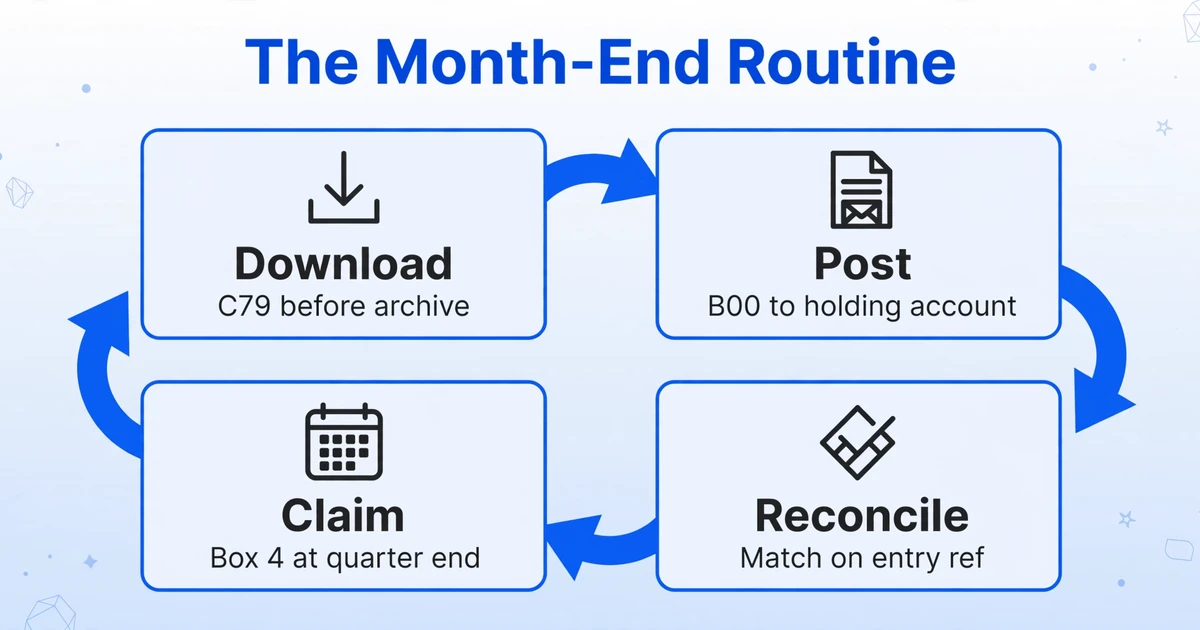
HMRCが証明書をオンラインで利用可能に保つ期間は6か月です。請求漏れがあった申告書を修正できる期間は4年です。この2つの数字は常に混同され、その混同がパニックと恒久的な損失の両方を引き起こします。
ルーティンは四半期ごとではなく毎月です。翌月の前半に、6か月のアーカイブが問題になる前にC79証明書または月次明細をダウンロードします。フォワーダーの請求書は届いた時点で計上し、B00の再請求を仕入税額控除ではなく輸入VATの一時計上勘定にコーディングします。証明書が届いたら、期間を照合し、一致する申告についてのみ一時計上勘定を消し込みます。不一致リストを保持し、請求書ではなく申告書類について申告者に確認を求めます。四半期末には、C79証明書とPVAの母集団を別々に合計し、それぞれをボックス4と一致させます。
請求は、輸入VATを計上した期間の申告書に含めるべきものです。もし漏れていた場合、それはエラー修正となります。VAT Notice 700/45では、過少請求の仕入税額控除について、申告書の納付期限から4年を期限と定めており、同じ通知で、後の申告書で修正するための閾値も定められています。純エラー額が£10,000以下、または£50,000以下かつボックス6の1%未満です。これを超える場合、修正は次の申告書ではなく、別途通知としてHMRCに提出します。
年に一度、12か月のバックストップを実行します。直近12か月分のC79証明書と月次明細の輸入VATを合計し、同じ期間に請求した仕入税額控除の輸入VAT部分と比較します。証明書と明細の方が高い場合、VATは支払われたが還付請求されなかったことになります。低い場合、証明書や明細の裏付けなしに仕入税額控除が請求されており、これは二重請求のパターンで、2つの中でより緊急性が高いものです。この比較は粗いものですが、午後半日で両方向のエラーを見つけられます。
VAT申告書には独自の計算チェックがあります。輸入VATの作業用紙をスプレッドシートで作成する場合は、申告前に申告書のボックス計算を相互チェックしてください。特にボックス4はC79証明書の合計と、ボックス7は商品価格と照合します。同じ規律はボックス4の残りを支える国内VAT請求書にも当てはまりますが、そこでは証拠要件が輸入ルートとは異なります。
C79証明書を待つために台帳を開いたままにしないでください。請求書を計上し、VATを保留し、C79証明書と一致した時点で計上を解除します。
抽出でできること・できないこと
抽出が提供するのは構造化された証拠です。適格性の判断、申告書の提出、CDSからのC79証明書取得は行いません。
できることは限定的かつ有用です。C79証明書とフォワーダー請求書を読み取り、スキャンPDFやスマートフォン写真も含めて、指定した列を返します。四半期分をそれぞれ1バッチで処理するため、毎月同じ列定義から各台帳が作成されます。各ドキュメント内のセクション合計と条件付きチェックを計算します。任意のセルをクリックすると元の領域に戻れます。出力はXLSX、CSV、JSONです。
できないことも同じくらい重要です。税関申告サービスにサインインしてC79証明書をダウンロードしたり、輸入VAT繰延明細を取得したりはしません。VAT申告書の提出やエラー訂正の申請も行いません。商品が自社の所有かどうか、輸入が事業目的かどうか、部分免税が仕入税額控除を制限するかどうか、フォワーダーのEORI番号が正しかったかどうかは判断しません。差異を裁定することはできず、フォワーダーが明細化していない「通関手数料」の1行を関税とVATに分割することもできません。請求書に申告参照番号が記載されていなければ、ツールがそれを捏造することはできません。
この境界線が要点です。構造化された台帳は証拠です。還付の判断ではありません。申告書に署名する人は、申告内容を読み、EORI番号を確認し、どのドキュメントを訂正すべきかを判断しなければなりません。ツールはそのレビューを、監査のたびではなく毎月行えるほど迅速にします。
同じフィールドレベルの規律は、証拠ファイルの残りにも当てはまります。ボックス4を支える国内VAT請求書には、C79証明書とは異なるフィールドが必要です。レジレシートはVAT請求書ではなく、HMRCが英国VAT請求書で確認するフィールドは別のリストです。輸入ルートが特殊なのは、証拠がサプライヤーに紐づく請求書ではなく、EORI番号に紐づくC79証明書である点だけです。列優先のアプローチは、請求書データ抽出の完全ガイドで説明されているものと同じです。
ツールは証拠を構造化します。何が還付可能かの判断は、申告書に署名する人に残ります。
FAQ
C79証明書なしで輸入VATを還付できますか?
ルートによります。VATが繰り延べられた場合、毎月の輸入VAT繰延明細が証拠となり、C79証明書ではありません。IOSSを通じて輸入した場合、C79証明書は発行されず、通常の事業者ルールによる還付はできません。輸入の証拠として申告書の写しを保管してください。C79証明書が存在すべきなのに見当たらない場合、HMRCは代替証拠を受け入れることがあります。まず申告書の写しを保管し、申告者に申告の追跡を依頼してください。
6か月の期限が還付の締め切りですか?
いいえ。6か月とは、HMRCが証明書をオンラインで利用可能にしておく期間です。還付請求は通常、輸入VATを計上した期間のVAT申告書に含めます。請求漏れは、その申告書の納期限から4年以内であれば、誤り訂正の閾値の範囲内で修正できます。
フォワーダーが輸入VATを請求したのに、C79証明書の明細がありません。何を確認すべきですか?
まず申告書のEORI番号、次にその申告が輸入VAT繰延制度で処理されたかどうか、そして会計日を確認してください。EORI番号がフォワーダー自身のもの、または旧番号であった場合、VATは別の証明書に記載されており、申告書の修正が必要です。申告が繰り延べられた場合、明細は毎月の明細書に記載されています。単なるタイミングの問題であれば、次回の証明書に記載されます。待っている間に請求書の明細で還付請求しないでください。
関税も還付できますか?
いいえ。関税は費用であり、VATではありません。ボックス4には入らず、控除できる仕入税額控除もありません。関税は輸入VATの課税価格に含まれるため、C79証明書の金額が物品価格の20%より高くなります。
1回の輸送で2つのEORI番号が使用されました。合計が一致しないのはなぜですか?
2つのEORI番号は、HMRC側で2つの申告と2組の明細を意味します。フォワーダーの1枚の請求書は商業的な輸送全体をカバーしますが、証明書はEORI番号ごとに分割されます。申告レベルで照合し、請求書の合計は2つの証明書の合計と一致することを想定してください。どちらか一方だけとは一致しません。
C79証明書にマイナスの金額が表示された場合はどうなりますか?
マイナスの金額は、輸入VATの還付または以前の申告の訂正です。データエラーではありません。修正された申告と照合し、元の期間に戻そうとせず、表示された月にそのまま計上します。
C79証明書と関税繰延明細の違いは何ですか?
関税繰延明細は、関税繰延口座を通じて繰り延べられたすべて(関税およびVATを含む)の口座明細です。C79証明書は、申告に基づいて作成されるVATのみの証明書です。明細は資金が移動したことを証明し、C79証明書は仕入税額控除の請求の証拠となります。
証明書は管理であり、計算ではない
C79証明書はフォワーダーが請求した内容を教えてくれず、フォワーダーの請求書はHMRCが記録した内容を教えてくれません。照合は、証明書を管理合計、請求書を商業的な内訳、申告参照番号を両者をつなぐ橋渡しとして扱うことで機能します。これを一度構築すれば、次の四半期は再構築ではなく、フィルターと短い例外リストで済みます。