Como Ler um Certificado C79
e Conciliá-lo Linha por Linha
Um certificado C79 registra o IVA de importação declarado para um número EORI em um mês. A fatura de um agente de carga registra o que o agente de carga escolheu cobrar de você. Os dois documentos são construídos a partir de eventos diferentes, então eles divergem de formas previsíveis, e a maioria dessas divergências não são erros. Este guia mostra o que cada documento comprova, quais cobranças pertencem ao C79 e quais nunca pertencerão, de onde vêm as divergências comuns, e como montar um livro razão que resista a uma inspeção da HMRC.
Principais Conclusões
- Um C79 e uma fatura de agente de carga que concordam no total ainda podem estar errados, porque dois erros se anulam e cada um permanece uma exposição separada.
- Apenas a linha B00 em uma fatura de agente de carga pode corresponder a um C79, já que A00 é direitos aduaneiros e direitos aduaneiros nunca se tornam IVA creditado.
- Seis meses é por quanto tempo a HMRC mantém o certificado online, não a sua janela de recuperação, que pode se estender por quatro anos a partir da data de vencimento da declaração.
Um C79 comprova o IVA de importação, não os encargos do agente de carga
Um certificado C79 é o registro mensal da HMRC do IVA de importação declarado com o seu número EORI, e é a evidência que sustenta o elemento de IVA de importação do campo 4 de uma declaração de IVA. Não é um demonstrativo do que o seu agente de carga cobrou, e não contém o número da fatura do agente de carga.
O certificado é emitido quando o IVA de importação é pago na fronteira em vez de postergado, mais comumente por meio de uma conta de diferimento de direitos. A HMRC normalmente o publica online até o 10º dia útil do mês seguinte, cobrindo as datas de contabilização do mês anterior. O acesso online dura seis meses, depois o certificado é arquivado, então a cópia de trabalho precisa ser baixada e guardada.
Uma linha do C79 é escassa. Ela identifica a declaração e a data de contabilização e fornece um valor de IVA. Não há nome de fornecedor, nem pedido de compra, nem descrição de mercadorias e nem número de fatura do agente de carga nela. É por isso que conciliar certificados com faturas reconhecendo o fornecedor não funciona, e por que uma conciliação que parte do seu livro razão de compras geralmente termina com a conclusão de que o certificado está errado.
A segunda fronteira são os direitos aduaneiros. Um C79 é um certificado de IVA de importação. Os direitos aduaneiros são um custo, não IVA creditado, e nunca entram no campo 4. Um extrato de diferimento de direitos cobre tudo o que foi diferido pela conta, incluindo direitos e IVA, então ele comprova que o dinheiro saiu da conta, mas não separa a parte que a HMRC aceitará como IVA de importação. Essa separação é a função do C79.
A terceira fronteira é quem é o dono do IVA. A posição da HMRC é que apenas o proprietário das mercadorias no momento da importação pode recuperar o IVA de importação, e o EORI do proprietário deve ser o que consta no campo 8 da declaração. Pagar o IVA, contratar o frete ou atuar como importador de registro não cria o direito de recuperá-lo. É por isso que um agente de carga não pode lhe repassar uma fatura de IVA pelo IVA de importação que pagou em seu nome. Quando o agente de carga atua como seu representante, ele não está fazendo uma prestação tributável desse valor, e o certificado em nome da entidade correta é a evidência normal para o pedido.
O C79 é evidência apenas do IVA de importação. Direitos aduaneiros, frete e taxas de desembaraço são custos, e nenhum deles se torna IVA creditado por aparecer na mesma fatura.
O Total da Fatura Não É um Valor de IVA
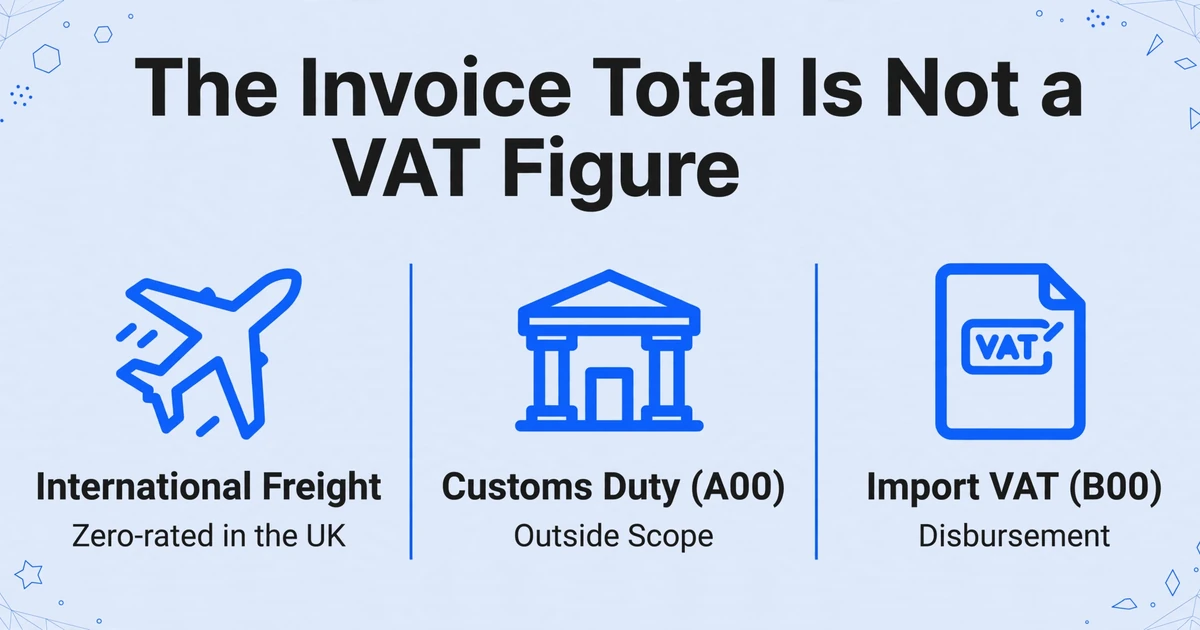
Uma fatura de agente de carga mistura cobranças que carregam três tratamentos de IVA diferentes, então seu total é um total comercial, não um valor de IVA. Compará-lo com o total do C79 é um erro de categoria antes mesmo de qualquer número ser comparado.
A declaração aduaneira rotula cada cobrança com um código de tipo de tributo. B00 é IVA de importação e A00 é direitos aduaneiros. Um agente de carga que detalha por tipo de tributo está lhe entregando o livro razão mais limpo possível: a linha B00 é a única linha que pode corresponder ao C79, e a linha A00 é um custo. Um agente de carga que agrupa tudo em "cobranças aduaneiras" ou "taxas de importação" está lhe entregando uma linha que precisa ser dividida antes de poder ser verificada.
| Cobrança na fatura do agente de carga | O que é | Tratamento de IVA | Evidência para o IVA |
|---|---|---|---|
| Frete internacional e transporte até o primeiro destino no Reino Unido | Movimentação das mercadorias para o Reino Unido | Alíquota zero na medida em que é fornecido no Reino Unido | Fatura do agente de carga |
| Transporte no Reino Unido após o destino declarado | Uma movimentação doméstica após o trecho de importação | Alíquota padrão | Fatura do agente de carga |
| Direitos aduaneiros (A00) | Um tributo sobre as mercadorias, não um serviço | Fora do escopo como desembolso, e um custo real | Declaração aduaneira |
| IVA de importação (B00) | IVA cobrado na importação | Um desembolso, não um fornecimento pelo agente de carga | C79 ou demonstrativo mensal de IVA de importação postergado |
| Taxa de desembaraço ou de agenciamento | Um serviço, muitas vezes de organização da declaração | Depende do fornecimento; não há regras especiais para agentes de carga | Fatura do agente de carga |
| Taxa de diferimento ou administrativa | Um serviço relacionado ao pagamento ou ao manuseio | Alíquota padrão | Fatura do agente de carga |
A alíquota zero é mais restrita do que parece. Transporte relacionado a uma importação tem alíquota zero apenas na medida em que é fornecido no Reino Unido, e o transporte após as mercadorias alcançarem seu destino declarado tem alíquota padrão. Um agente de carga pode aplicar alíquota zero ao trecho de importação e alíquota padrão a uma movimentação posterior no Reino Unido na mesma fatura. O total da fatura então contém uma mistura de IVA de 0% e 20% que não tem nada a ver com o C79.
O valor do IVA de importação raramente é 20% do valor da mercadoria. O valor para IVA é o valor aduaneiro mais despesas acessórias como comissão, embalagem, transporte e seguro até o primeiro destino no Reino Unido, mais direitos aduaneiros e imposto especial de consumo. O tributo entra na base do IVA mesmo estando fora do escopo como cobrança. Uma verificação rápida de "valor da mercadoria vezes 20%" vai, portanto, divergir do C79 em toda remessa que carregue tributo, e a divergência não é prova de erro.
A única comparação defensável é B00 contra C79, linha por linha, depois que a fatura foi dividida em seus tipos de cobrança. O restante da fatura é contabilidade de custos.
O total de uma fatura de agente de carga é um total comercial. A única linha nela que representa IVA de importação é a recarga B00, e a fatura não é a evidência dessa linha.
As Cinco Divergências Que Você Realmente Vai Encontrar
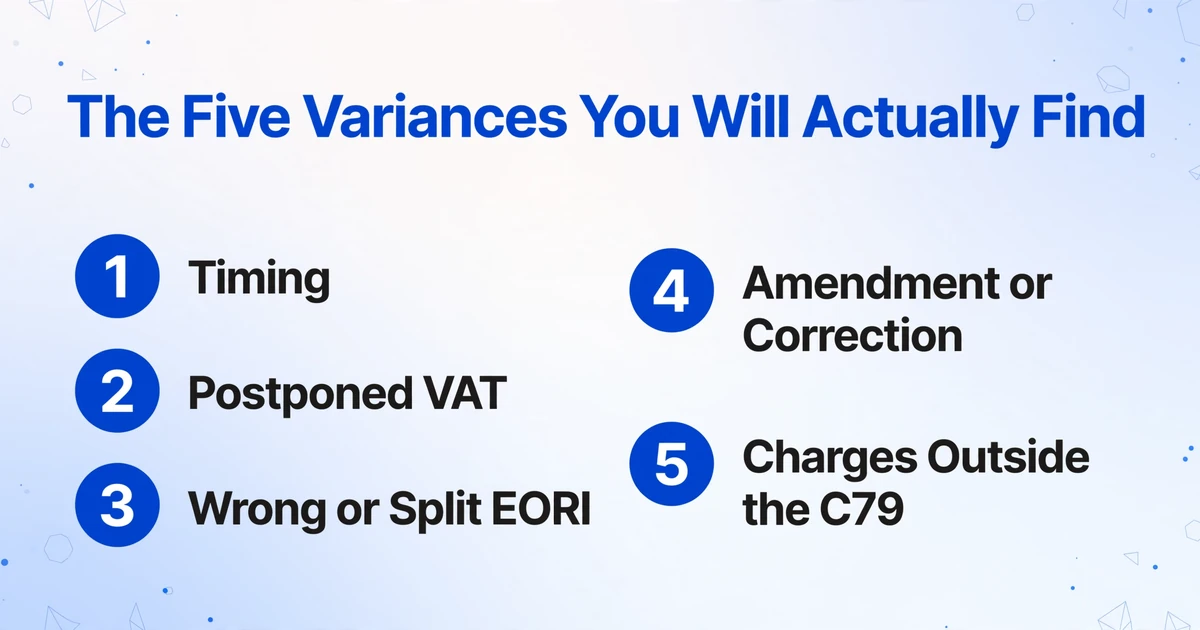
Quase toda divergência é uma de cinco coisas: uma diferença de prazo, uma declaração postergada, um problema de EORI, uma declaração alterada ou uma cobrança que nunca esteve no C79. Cada uma tem uma correção diferente, e só o problema de EORI normalmente exige que o agente de carga altere uma declaração.
| Divergência | Como você a identifica | A correção |
|---|---|---|
| Prazo | A fatura está no livro razão deste mês, a linha do C79 está no certificado do mês seguinte | Faça a conciliação pela data de contabilização e pela referência de declaração, não pela data da fatura; mantenha uma coluna de período nos dois lados |
| IVA Postergado | Uma fatura de agente de carga mostra IVA de importação, mas o C79 não tem linha para essa declaração | Verifique o demonstrativo mensal de IVA de importação postergado; concilie a população do C79 e a população do PVA separadamente; nunca reclame os dois |
| EORI Errado ou Dividido | Uma linha de fatura não tem linha no C79 por dois meses, ou um embarque gerou dois conjuntos de declarações | Pergunte ao declarante (normalmente o despachante aduaneiro ou agente de carga) qual EORI foi usado e altere a declaração; concilie no nível da declaração, não pelo total da fatura |
| Alteração ou Correção | Um valor conciliado muda em um mês posterior, ou aparece uma linha negativa | Siga a declaração alterada; um valor negativo é um reembolso ou correção, não um erro de dados |
| Cobranças Fora do C79 | A fatura é maior que o certificado por causa de tributos, taxas ou frete subsequente | Compare apenas o B00; trate o restante como custo |
A questão de datas é o que mais aparece registrado como erro. O C79 segue a data de contabilização da declaração, não a data da fatura e nem a data em que a mercadoria chegou ao seu armazém. Em uma entrada com diferimento, a data de contabilização normalmente é a data do desembaraço. Um contêiner desembaraçado em 29 de janeiro e faturado em 4 de fevereiro aparece no certificado de janeiro, enquanto a fatura fica no livro razão de fevereiro. Não há nada errado, e forçar a fatura para janeiro cria uma divergência que se reverte sozinha.
A contabilização do IVA postergado remove o C79 da rota por completo. A entrada aparece no demonstrativo mensal de IVA de importação postergado, e o IVA é declarado no campo 1 e recuperado no campo 4 na mesma declaração. O importador pode escolher PVA em algumas entradas e diferimento em outras, e o agente de carga declara dessa forma, e é assim que um trimestre acaba com as duas populações. Importadores que se registraram para PVA ainda relatam transportadoras cobrando IVA de importação na fronteira, então a divisão é real. O modo de falha é uma dupla apropriação: a linha da fatura é lançada como IVA creditado porque diz "import VAT", e o demonstrativo mensal também é apropriado porque é o registro oficial. A entrada pertence a apenas uma população.
O problema do número EORI geralmente é a primeira coisa a verificar quando uma linha da fatura não tem linha de certificado. A HMRC só emite um C79 quando o número EORI de um importador registrado para IVA reconhecido é declarado no nível do cabeçalho. Um agente de carga que declara sob seu próprio número EORI, um número de entidade substituído ou uma empresa coligada coloca o IVA no certificado errado. O mesmo acontece quando um embarque é dividido entre duas declarações sob dois números EORI: o agente de carga envia uma fatura, mas a HMRC produz duas populações, e o total da fatura não será igual ao total de nenhum dos certificados.
Um total que confere enquanto as linhas não conferem não está conciliado. Dois erros podem se anular, e cada um é uma exposição separada.
Monte Dois Livros Razão e Faça a Junção pela Referência de Declaração
O livro razão precisa de duas populações e uma chave de junção. As populações são os certificados C79 e as linhas de cobrança do agente de carga. A chave de junção é a referência de declaração, porque é o único valor que aparece na declaração aduaneira, em uma fatura de agente de carga devidamente detalhada e no registro da HMRC.
A referência de declaração não é o número da fatura do agente de carga. O C79 traz a referência de declaração e a data de contabilização. O demonstrativo mensal de IVA de importação postergado vai além e imprime a data de importação, o número da declaração, o número de referência do declarante, o número EORI do declarante e o valor do IVA. A HMRC descreve a referência do declarante como reconhecível por você e por seu intermediário, o que a torna a ponte prática quando um agente de carga imprime seu próprio número de trabalho. Quando nenhum dos dois é impresso, peça os documentos da declaração em vez de fazer a correspondência pelo valor; duas remessas em um mês podem ter o mesmo IVA.
O lote do C79 é uma linha por certificado. As colunas são período do certificado, EORI, número de registro de IVA, total de IVA da declaração, total impresso do certificado e divergência do certificado. O total de IVA da declaração é uma coluna calculada que soma as linhas da declaração no certificado; a divergência retorna OK quando os dois coincidem e a diferença quando não coincidem. Essa verificação detecta uma declaração lida incorretamente antes que o certificado entre na conciliação.
O lote da fatura é uma linha por fatura, com uma coluna para cada tipo de cobrança: número da fatura, data da fatura, referência de declaração, IVA de importação (B00), direitos aduaneiros (A00), frete líquido, IVA do frete, taxa de desembaraço líquida, IVA da taxa de desembaraço, taxa de diferimento e total da fatura. Quando um tipo de cobrança aparece mais de uma vez, a coluna soma essas linhas. Duas colunas calculadas fazem a aritmética dentro do documento: um total de cobranças que soma todas as linhas, e uma verificação que retorna OK quando a soma coincide com o total impresso da fatura, caso contrário, a diferença. Uma terceira verificação divide o IVA cobrado nas linhas de taxa pelo valor líquido delas e sinaliza qualquer coisa que não seja 0% ou 20%, que é onde uma taxa de desembaraço classificada incorretamente aparece.
É aqui que as configurações do produto importam. Extração de Colunas Personalizadas significa que você digita os nomes das colunas que deseja, como "IVA de importação (B00)" ou "Referência de declaração", e a IA encontra o valor entendendo o que ele significa, não pela sua posição na página. Um agente de carga que imprime a referência de declaração no rodapé e outro que a imprime ao lado do número da fatura resultam na mesma coluna. O processamento em lote significa que os certificados do trimestre entram como um único upload e as faturas como outro, cada um saindo como uma tabela com uma linha por documento. As colunas calculadas são as verificações em nível de linha e de seção descritas acima.
A planilha de conciliação é a terceira peça, e é deliberadamente uma etapa de planilha. A divergência do período é um SUMIFS das recobranças B00 por período do certificado e EORI, subtraído do total do certificado. A ferramenta pode calcular os dois lados; ela não pode decidir qual lado está certo, porque essa decisão depende da declaração, do despacho e do acordo comercial. Linhas em nível de declaração são adicionadas apenas para exceções, o que mantém o papel de trabalho curto e torna as exceções visíveis.
Review Mode e Bbox são o que tornam o livro razão verificável. Passe o mouse ou clique em uma célula e a região original no C79 ou na fatura é destacada; clique em uma região no documento e a célula correspondente é selecionada. Se um campo foi editado, um clique mostra o valor original da IA e o restaura. Para um demonstrativo de IVA de importação, essa é a diferença entre "a planilha diz £4.218" e "aqui está a linha no certificado que diz £4.218". Pode ser acionado sob demanda ou configurado para rodar após o processamento.
- Extraia os C79s para o livro razão de certificados e confira a soma das declarações com o total impresso.
- Extraia as faturas para o livro razão de encargos e confira a soma dos encargos com o total da fatura.
- Carregue ambos na planilha de conciliação, execute o SUMIFS por período e EORI, e trabalhe a lista de exceções com o Bbox.
A Rotina de Fechamento Mensal e os Dois Prazos
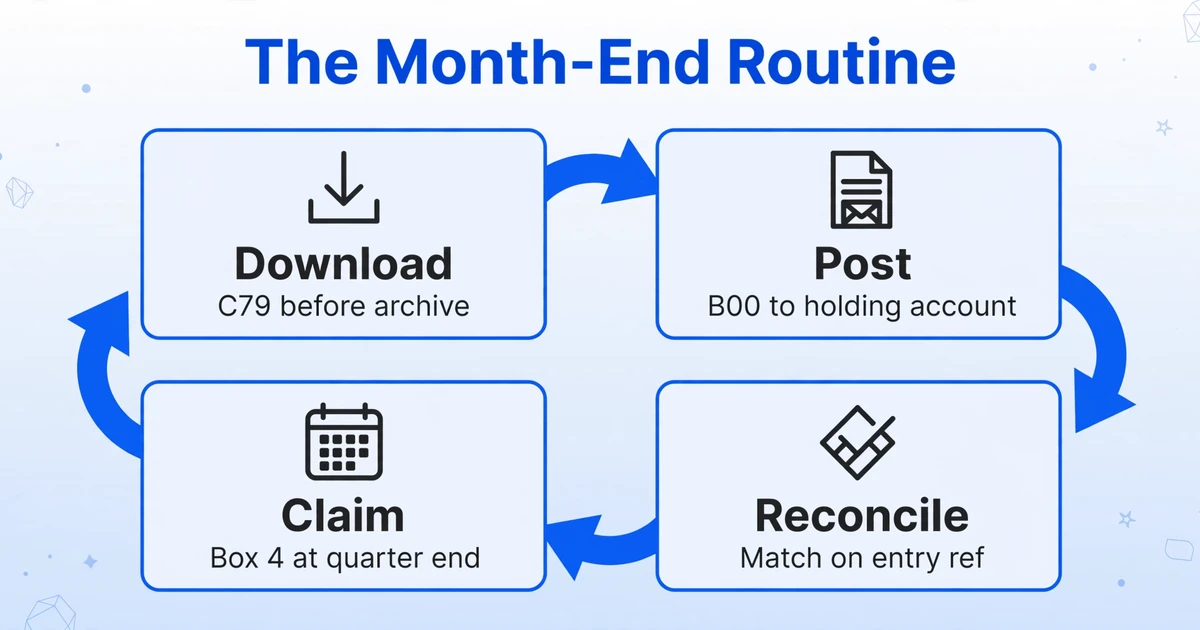
Seis meses é por quanto tempo a HMRC mantém o certificado disponível online. Quatro anos é quanto tempo você tem para corrigir uma declaração que perdeu a reivindicação. Esses dois números são confundidos constantemente, e a confusão causa tanto pânico quanto perdas permanentes.
A rotina é mensal, não trimestral. Baixe o C79 ou o demonstrativo mensal na primeira metade do mês seguinte, antes que o arquivamento de seis meses importe. Lance as faturas do agente de carga conforme chegarem, codificando o repasse B00 para uma conta transitória de IVA de importação em vez de IVA creditado. Quando o certificado chegar, concilie o período e zere a conta transitória apenas para as declarações que correspondem. Mantenha a lista de não correspondidas e cobre do declarante os documentos de declaração, não a fatura. No fim do trimestre, totalize as populações de C79 e PVA separadamente e concilie cada uma com o campo 4.
A reivindicação pertence à declaração do período em que o IVA de importação foi contabilizado. Se foi perdida, torna-se uma correção de erro. VAT Notice 700/45 estabelece o limite de quatro anos a partir da data de vencimento da declaração para IVA creditado não reivindicado, e a mesma norma define o limite para correção em uma declaração posterior: um erro líquido de £10.000 ou menos, ou £50.000 ou menos e abaixo de 1% do campo 6. Acima disso, a correção vai para a HMRC como uma notificação separada em vez de na próxima declaração.
Execute uma verificação retroativa de doze meses uma vez por ano. Totalize o IVA de importação dos últimos doze meses de C79s e demonstrativos mensais e compare com o elemento de IVA de importação do IVA creditado reivindicado para os mesmos períodos. Se os certificados e demonstrativos forem maiores, o IVA foi pago e nunca recuperado. Se forem menores, o IVA creditado foi reivindicado sem um certificado ou demonstrativo por trás, que é o padrão de dupla reivindicação e o mais urgente dos dois. A comparação é grosseira, mas encontra ambas as direções de erro em uma tarde.
A declaração de IVA tem suas próprias verificações aritméticas. Se você montar o papel de trabalho do IVA de importação em uma planilha, confira a aritmética dos campos na declaração antes de enviar, especialmente o campo 4 contra o total do certificado e o campo 7 contra os valores das mercadorias. A mesma disciplina se aplica às faturas de IVA domésticas por trás do restante do campo 4, onde as regras de comprovação são diferentes das da via de importação.
Não deixe o livro razão em aberto esperando um certificado. Lance a fatura, retenha o IVA e libere-o quando o certificado conferir.
O Que a Extração Pode e Não Pode Fazer
A extração fornece a comprovação estruturada. Ela não decide a elegibilidade, não envia a declaração nem busca certificados no CDS.
O que ela faz é restrito e útil. Ela lê o C79 e a fatura do agente de carga, incluindo PDFs digitalizados e fotos de celular, e retorna as colunas que você nomeou. Ela processa um trimestre de cada em um único lote, então cada livro razão é montado a partir das mesmas definições de coluna todos os meses. Ela calcula os totais de seção e as verificações condicionais dentro de cada documento. Ela permite clicar em qualquer célula e voltar à região de origem. A saída é XLSX, CSV ou JSON.
O que ela não faz é igualmente importante. Ela não faz login no Customs Declaration Service, não baixa certificados nem recupera demonstrativos postergados. Ela não envia uma declaração de IVA nem apresenta uma correção de erro. Ela não decide se sua empresa é proprietária das mercadorias, se a importação teve finalidade comercial, se a isenção parcial limita o crédito ou se o número EORI do agente de carga era o correto. Ela não julga uma divergência e não consegue dividir uma única linha de "custos aduaneiros" em direitos aduaneiros e IVA se o agente de carga não a detalhou. Se a fatura não imprimir a referência de declaração, a ferramenta não pode inventá-la.
Essa fronteira é o ponto central. Um livro razão estruturado é comprovação. Não é uma decisão de recuperação de crédito. Quem assina a declaração ainda precisa ler a declaração aduaneira, confirmar o número EORI e decidir qual documento precisa ser corrigido. A ferramenta torna essa revisão rápida o suficiente para ser feita todo mês em vez de a cada auditoria.
A mesma disciplina em nível de campo se aplica ao restante do arquivo de comprovação. As faturas de IVA domésticas por trás do campo 4 precisam de campos diferentes dos de um C79. Um cupom fiscal não é uma fatura de IVA, e os campos que a HMRC verifica em uma fatura de IVA do Reino Unido são uma lista separada. A via de importação é incomum apenas porque a comprovação é um certificado vinculado a um número EORI, e não uma fatura vinculada a um fornecedor. A abordagem de colunas em primeiro lugar é a mesma descrita no guia completo de extração de dados de faturas.
A ferramenta estrutura a comprovação. O julgamento sobre o que é recuperável permanece com quem assina a declaração.
Perguntas frequentes
Posso recuperar o IVA de importação sem um certificado C79?
Depende do trajeto. Se o IVA foi postergado, o demonstrativo mensal de IVA de importação postergado é a evidência, não um certificado C79. Se a importação foi feita via IOSS, nenhum certificado C79 é emitido e o IVA não pode ser recuperado pelas regras comerciais normais; guarde uma cópia da declaração como evidência da importação. Se um certificado C79 deveria existir mas está faltando, a HMRC pode aceitar evidência alternativa, e uma cópia da declaração é a primeira coisa a guardar enquanto você pede ao declarante para rastrear a declaração.
O prazo de seis meses é o limite para recuperar?
Não. Seis meses é por quanto tempo a HMRC mantém o certificado disponível online. O pedido normalmente pertence à declaração do período em que o IVA de importação foi contabilizado, e um pedido perdido pode ser corrigido dentro de quatro anos da data de vencimento dessa declaração, sujeito ao limite de correção de erros.
O agente de carga cobrou IVA de importação, mas nenhuma linha do certificado C79 apareceu. O que devo verificar?
Verifique o número EORI na declaração primeiro, depois se a declaração foi feita por contabilização do IVA postergado, e então a data de contabilização. Se o número EORI era o do próprio agente de carga ou um número substituído, o IVA está em outro certificado e a declaração precisa ser corrigida. Se a declaração foi postergada, a linha está no demonstrativo mensal. Se for apenas uma questão de prazo, ela aparecerá no próximo certificado. Não lance a linha da fatura enquanto espera.
Posso recuperar também os direitos aduaneiros?
Não. Os direitos aduaneiros são um custo, não IVA. Não entram no campo 4 e não há IVA creditado a recuperar sobre eles. Os direitos ainda fazem parte do valor para o IVA de importação, e é por isso que o valor do certificado C79 é maior que 20% do valor das mercadorias.
Dois números EORI foram usados em um único embarque. Por que os totais não batem?
Dois números EORI significam duas declarações e dois conjuntos de lançamentos do lado da HMRC. A fatura única do agente de carga cobre a movimentação comercial, mas os certificados a dividem por número EORI. Faça a conciliação no nível da declaração e espere que o total da fatura seja igual à soma de dois conjuntos de certificados, não de um deles isoladamente.
E se o C79 mostrar um valor negativo?
Um valor negativo é um reembolso de IVA de importação ou uma correção de uma declaração anterior. Não é um erro de dados. Vincule-o à declaração retificada e mantenha-o no mês em que aparece, em vez de forçá-lo de volta ao período original.
Qual é a diferença entre um C79 e um extrato de diferimento de direitos?
O extrato de diferimento é um extrato de conta de tudo o que foi diferido pela conta, incluindo direitos aduaneiros e IVA. O C79 é o certificado apenas de IVA gerado a partir das declarações. O extrato comprova que o dinheiro foi movimentado; o C79 é a evidência para o pedido de IVA creditado.
O Certificado É o Controle, Não o Cálculo
Um C79 não informa o que seu agente de carga cobrou, e uma fatura de agente de carga não informa o que a HMRC registrou. A conciliação funciona quando você trata o certificado como o total de controle, a fatura como o detalhamento comercial e a referência de declaração como a ponte entre eles. Monte isso uma vez, e o próximo trimestre será um filtro e uma pequena lista de exceções, não uma reconstrução.