Cómo leer un certificado C79
y conciliarlo línea por línea
Un certificado C79 registra el IVA a la importación declarado con un número EORI en un mes. La factura de un transitario registra lo que el transitario decidió repercutirle. Ambos documentos se construyen a partir de eventos distintos, por lo que discrepan de formas predecibles, y la mayoría de esas discrepancias no son errores. Esta guía muestra qué prueba cada documento, qué cargos pertenecen al C79 y cuáles nunca lo harán, de dónde vienen las diferencias habituales y cómo construir un libro mayor que resista una inspección de HMRC.
Puntos clave
- Un C79 y una factura de transitario que coinciden en el total aún pueden estar mal, porque dos errores se anulan y cada uno sigue siendo una exposición separada.
- Solo la línea B00 de una factura de transitario puede coincidir con un C79, ya que A00 son derechos de aduana y los derechos nunca se convierten en IVA soportado.
- Seis meses es el tiempo que HMRC mantiene el certificado en línea, no su plazo de reclamación, que puede extenderse cuatro años desde la fecha de vencimiento de la declaración.
Un certificado C79 prueba el IVA a la importación, no los gastos del transitario
Un certificado C79 es el registro mensual de HMRC del IVA a la importación declarado con su número EORI, y es la prueba que respalda el elemento de IVA a la importación de la casilla 4 de una declaración de IVA. No es un extracto de lo que le cobró su transitario y no incluye el número de factura del transitario.
El certificado se emite cuando el IVA a la importación se paga en la frontera en lugar de aplazarse, normalmente a través de una cuenta de aplazamiento de derechos. HMRC suele publicarlo en línea antes del décimo día hábil del mes siguiente, y cubre las fechas contables del mes anterior. El acceso en línea dura seis meses, después el certificado se archiva, por lo que la copia de trabajo debe descargarse y conservarse.
Una línea de un C79 es escasa. Identifica la referencia de declaración y la fecha contable y da un importe de IVA. No incluye nombre del proveedor, ni orden de compra, ni descripción de las mercancías, ni número de factura del transitario. Por eso no funciona emparejar certificados con facturas reconociendo al proveedor, y por eso una conciliación que parte de su libro mayor de compras suele terminar con la conclusión de que el certificado es erróneo.
El segundo límite son los derechos de aduana. Un C79 es un certificado de IVA a la importación. Los derechos de aduana son un coste, no IVA soportado, y nunca van en la casilla 4. Un extracto de aplazamiento de derechos cubre todo lo aplazado a través de la cuenta, incluidos derechos y IVA, por lo que prueba que el dinero salió de la cuenta, pero no separa la parte que HMRC aceptará como IVA a la importación. Esa separación es tarea del C79.
El tercer límite es quién es el propietario del IVA. La postura de HMRC es que solo el propietario de las mercancías en el momento de la importación puede recuperar el IVA a la importación, y el EORI del propietario debe ser el que figure en la casilla 8 de la declaración. Pagar el IVA, organizar el flete o actuar como importador de registro no genera el derecho a recuperarlo. Por eso un transitario no puede entregarle una factura de IVA por el IVA a la importación que pagó en su nombre. Cuando el transitario actúa como su agente, no realiza una entrega sujeta de ese importe, y el certificado a nombre de la entidad correcta es la prueba habitual para la reclamación.
El C79 es prueba únicamente del IVA a la importación. Los derechos de aduana, el flete y los gastos de despacho son costes, y ninguno de ellos se convierte en IVA soportado por aparecer en la misma factura.
El total de la factura no es una cifra de IVA
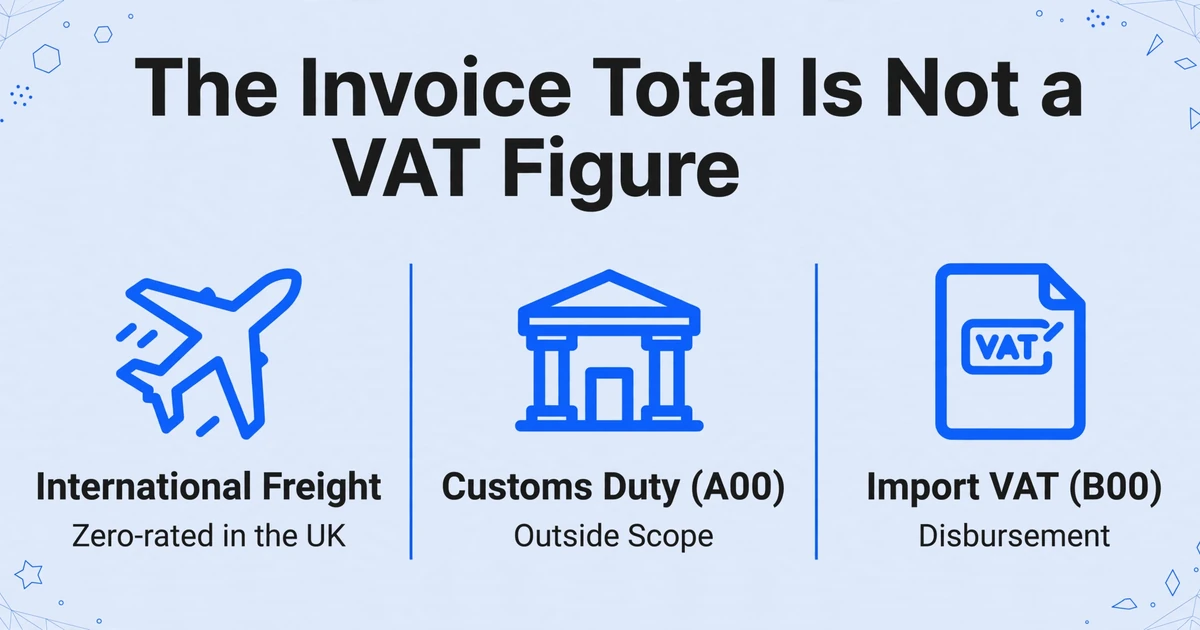
Una factura de transitario mezcla cargos con tres tratamientos de IVA distintos, por lo que su total es un total comercial, no una cifra de IVA. Compararlo con el total del certificado C79 es un error de categoría antes de comparar ninguna cifra.
La declaración de aduanas etiqueta cada cargo con un código de tipo impositivo. B00 es IVA a la importación y A00 son derechos de aduana. Un transitario que detalla por tipo impositivo le entrega el libro mayor más limpio posible: la línea B00 es la única que puede coincidir con el certificado C79, y la línea A00 es un coste. Un transitario que agrupa todo en «gastos de aduana» o «tasas de importación» le entrega una línea que debe desglosarse antes de poder verificarla.
| Cargo en la factura del transitario | Qué es | Tratamiento del IVA | Justificante del IVA |
|---|---|---|---|
| Flete internacional y transporte hasta el primer destino en el Reino Unido | Traslado de la mercancía al Reino Unido | Tipo cero en la medida en que se suministre en el Reino Unido | Factura del transitario |
| Transporte en el Reino Unido tras el destino indicado | Un movimiento nacional después del trayecto de importación | Tipo general | Factura del transitario |
| Derechos de aduana (A00) | Un impuesto sobre la mercancía, no un servicio | Fuera del ámbito como suplido, y un coste real | Declaración de aduanas |
| IVA a la importación (B00) | IVA aplicado a la importación | Un suplido, no un suministro del transitario | Certificado C79 o declaración mensual de IVA a la importación aplazado |
| Gastos de despacho o comisión de agencia | Un servicio, a menudo la tramitación de la declaración | Depende del suministro; no hay reglas especiales para transitarios | Factura del transitario |
| Gastos de aplazamiento o administración | Un servicio relacionado con el pago o la gestión | Tipo general | Factura del transitario |
El tipo cero es más limitado de lo que parece. El transporte vinculado a una importación solo tributa a tipo cero en la medida en que se suministre en el Reino Unido, y el transporte posterior a la llegada de la mercancía a su destino indicado tributa al tipo general. Un transitario puede aplicar tipo cero al trayecto de importación y tipo general a un movimiento posterior en el Reino Unido en la misma factura. El total de la factura contiene entonces una mezcla de IVA del 0 % y del 20 % que no tiene nada que ver con el certificado C79.
El importe del IVA a la importación rara vez es el 20% del valor de la mercancía. El valor a efectos del IVA es el valor en aduana más los gastos accesorios como comisión, embalaje, transporte y seguro hasta el primer destino en el Reino Unido, más los derechos de aduana y los impuestos especiales. Los derechos forman parte de la base del IVA aunque estén fuera del ámbito como cargo. Por tanto, una comprobación rápida de "valor de la mercancía por 20%" no coincidirá con el certificado C79 en cada envío que soporte derechos, y esa discrepancia no es prueba de un error.
La única comparación defendible es B00 contra el C79, línea por línea, después de haber dividido la factura en sus tipos de cargo. El resto de la factura es contabilidad de costes.
El total de una factura de transitario es un total comercial. La única línea que representa el IVA a la importación es el recargo B00, y la factura no es la prueba de esa línea.
Las cinco diferencias que encontrará en la práctica
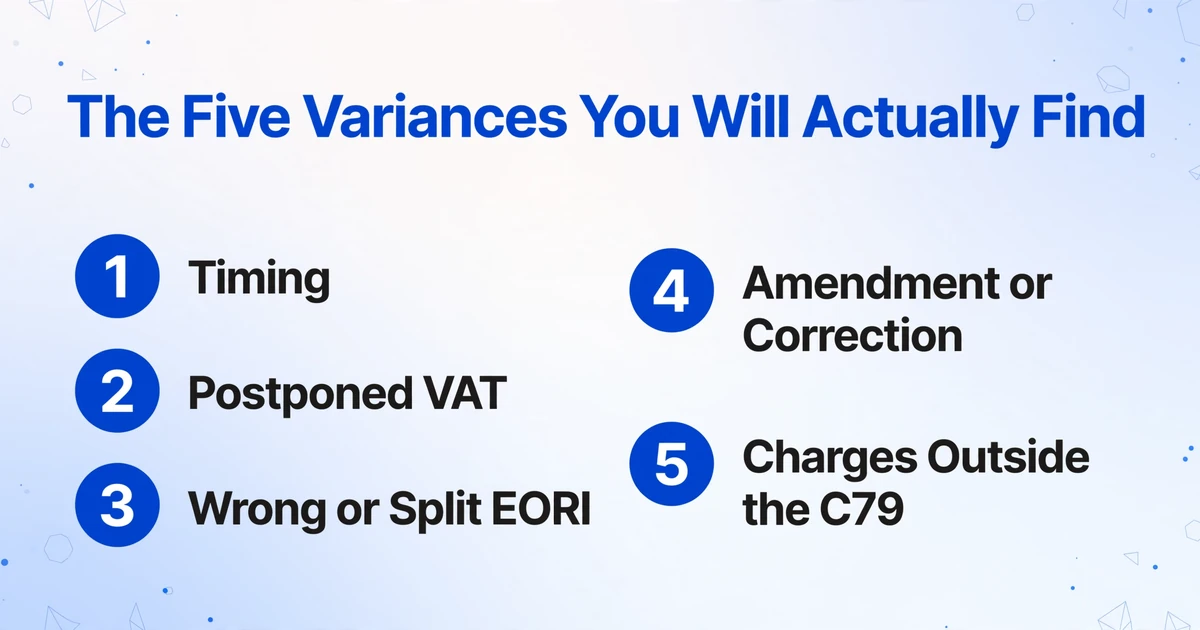
Casi todas las discrepancias son una de estas cinco cosas: una diferencia de fechas, una declaración aplazada, un problema con el número EORI, una declaración modificada o un cargo que nunca figuró en el C79. Cada una tiene una solución distinta, y solo el problema del EORI suele requerir que el transitario modifique una declaración.
| Diferencia | Cómo la detecta | La solución |
|---|---|---|
| Timing | La factura está en el libro mayor de este mes, la línea del C79 aparece en el certificado del mes siguiente | Concilie por la fecha contable y la referencia de declaración, no por la fecha de la factura; mantenga una columna de periodo en ambos lados |
| Postponed VAT | Una factura de transitario muestra IVA a la importación, pero el C79 no tiene línea para esa declaración | Consulte la declaración mensual de IVA a la importación aplazado; concilie por separado la población del C79 y la de PVA; nunca reclame ambas |
| Wrong or Split EORI | Una línea de factura no tiene línea correspondiente en el C79 durante dos meses, o un envío generó dos conjuntos de declaraciones | Pregunte al declarante (normalmente el agente de aduanas o el transitario) qué número EORI se utilizó y modifique la declaración; concilie a nivel de declaración, no por el total de la factura |
| Amendment or Correction | Un importe conciliado cambia en un mes posterior, o aparece una línea negativa | Siga la declaración modificada; un importe negativo es una devolución o corrección, no un error de datos |
| Charges Outside the C79 | La factura supera al certificado por derechos, gastos o flete posterior | Compare solo B00; trate el resto como coste |
El desfase temporal es lo que más a menudo se registra como error. El certificado C79 sigue la fecha contable de la declaración, no la fecha de la factura ni la fecha en que las mercancías llegaron a su almacén. En una declaración con aplazamiento, la fecha contable es normalmente la fecha de despacho. Un contenedor despachado el 29 de enero y facturado el 4 de febrero aparece en el certificado de enero, mientras que la factura queda en el libro mayor de febrero. No hay nada mal, y forzar la factura en enero crea una diferencia que se revierte por sí sola.
La contabilización del IVA aplazado elimina el certificado C79 de la ruta por completo. La declaración aparece en la declaración mensual de IVA a la importación aplazado, y el IVA se declara en la casilla 1 y se recupera en la casilla 4 en la misma declaración. El importador puede elegir PVA en unas declaraciones y aplazamiento en otras, y el transitario lo declara así, que es como un trimestre acaba con ambas poblaciones. Los importadores que se registraron para PVA siguen informando de mensajerías que cobran IVA a la importación en la frontera, así que la división es real. El modo de fallo es una doble reclamación: la línea de la factura se contabiliza como IVA soportado porque dice "IVA a la importación", y la declaración mensual también se reclama porque es el registro oficial. La declaración pertenece a una sola población.
El problema del número EORI suele ser lo primero que hay que comprobar cuando una línea de factura no tiene línea de certificado. HMRC solo emite un certificado C79 cuando se declara a nivel de cabecera el número EORI de un importador reconocido y registrado a efectos del IVA. Un transitario que declara con su propio número EORI, un número de entidad sustituido o una empresa filial pone el IVA en el certificado equivocado. Lo mismo ocurre cuando un envío se divide en dos declaraciones con dos números EORI: el transitario envía una factura, pero HMRC genera dos poblaciones, y el total de la factura no coincidirá con el total de ninguno de los dos certificados.
Un total que coincide mientras las líneas no lo hacen no está conciliado. Dos errores pueden anularse, y cada uno es una exposición separada.
Cree dos libros mayores y únalos por la referencia de declaración
El libro mayor necesita dos poblaciones y una clave de unión. Las poblaciones son los certificados C79 y las líneas de cargos del transitario. La clave de unión es la referencia de declaración, porque es el único valor que aparece en la declaración de aduanas, en una factura del transitario correctamente detallada y en el registro de HMRC.
La referencia de declaración no es el número de factura del transitario. El certificado C79 incluye la referencia de declaración y la fecha contable. La declaración mensual de IVA a la importación aplazado va más allá e imprime la fecha de importación, el número de declaración, el número de referencia del declarante, el número EORI del declarante y el importe del IVA. HMRC describe la referencia del declarante como reconocible para usted y su intermediario, lo que la convierte en el puente práctico cuando un transitario imprime su propio número de trabajo. Cuando no se imprime ninguna de las dos, solicite los documentos de declaración en lugar de conciliar por importe; dos envíos en un mismo mes pueden llevar el mismo IVA.
El lote del C79 es una fila por certificado. Las columnas son el periodo del certificado, el número EORI, el número de registro de IVA, el total de IVA de las declaraciones, el total impreso del certificado y la diferencia del certificado. El total de IVA de las declaraciones es una columna calculada que suma las líneas de declaración del certificado; la diferencia devuelve OK cuando ambas coinciden y la diferencia cuando no. Esa comprobación detecta una declaración mal leída antes de que el certificado entre en la conciliación.
El lote de facturas es una fila por factura, con una columna para cada tipo de cargo: número de factura, fecha de factura, referencia de declaración, IVA a la importación (B00), derechos de aduana (A00), flete neto, IVA del flete, gastos de despacho netos, IVA de los gastos de despacho, tasa de aplazamiento y total de la factura. Cuando un tipo de cargo aparece más de una vez, la columna suma esas líneas. Dos columnas calculadas hacen la aritmética dentro del documento: un total de cargos que suma todas las líneas, y una comprobación que devuelve OK cuando la suma coincide con el total impreso de la factura, y en caso contrario la diferencia. Una tercera comprobación divide el IVA aplicado a las líneas de gastos entre su importe neto y marca cualquier cosa que no sea 0% o 20%, que es donde aparece un gasto de despacho mal clasificado.
Aquí es donde importan los ajustes del producto. Custom Column Extraction significa que usted escribe los nombres de columna que desea, como "IVA a la importación (B00)" o "Referencia de declaración", y la IA encuentra el valor entendiendo qué significa, no por su posición en la página. Un transitario que imprime la referencia de declaración en el pie de página y otro que la imprime junto al número de factura se resuelven ambos en la misma columna. El procesamiento por lotes significa que los certificados del trimestre se suben como una carga y las facturas como otra, y cada una sale como una tabla con una fila por documento. Las columnas calculadas son las comprobaciones a nivel de fila y de sección descritas anteriormente.
La hoja de conciliación es la tercera pieza, y es deliberadamente un paso de hoja de cálculo. La diferencia del periodo es un SUMIFS de los recargos B00 por periodo del certificado y número EORI, restado del total del certificado. La herramienta puede calcular los dos lados; no puede decidir cuál es el correcto, porque esa decisión depende de la declaración, la declaración aduanera y el acuerdo comercial. Las filas a nivel de declaración se añaden solo para las excepciones, lo que mantiene el papel de trabajo breve y hace visibles las excepciones.
Review Mode y Bbox son lo que hace que el libro mayor sea verificable. Pase el cursor o haga clic en una celda y se resaltará la región original en el certificado C79 o en la factura; haga clic en una región del documento y se seleccionará la celda correspondiente. Si un campo se editó, un clic muestra el valor original de la IA y lo restaura. Para una hoja de trabajo de IVA a la importación, esta es la diferencia entre "la hoja de cálculo dice £4.218" y "aquí está la línea del certificado que dice £4.218". Puede activarse a demanda o configurarse para ejecutarse tras el procesamiento.
- Extraiga los certificados C79 al libro mayor de certificados y verifique la suma de las referencias de declaración contra el total impreso.
- Extraiga las facturas al libro mayor de cargos y verifique la suma de los cargos contra el total de la factura.
- Cargue ambos en la hoja de conciliación, ejecute SUMIFS por periodo y número EORI, y trabaje la lista de excepciones con Bbox.
La rutina de fin de mes y los dos plazos
Seis meses es el tiempo que HMRC mantiene el certificado disponible en línea. Cuatro años es el plazo que tiene para corregir una declaración que omitió la reclamación. Esos dos números se confunden constantemente, y la confusión causa tanto pánico como pérdidas permanentes.
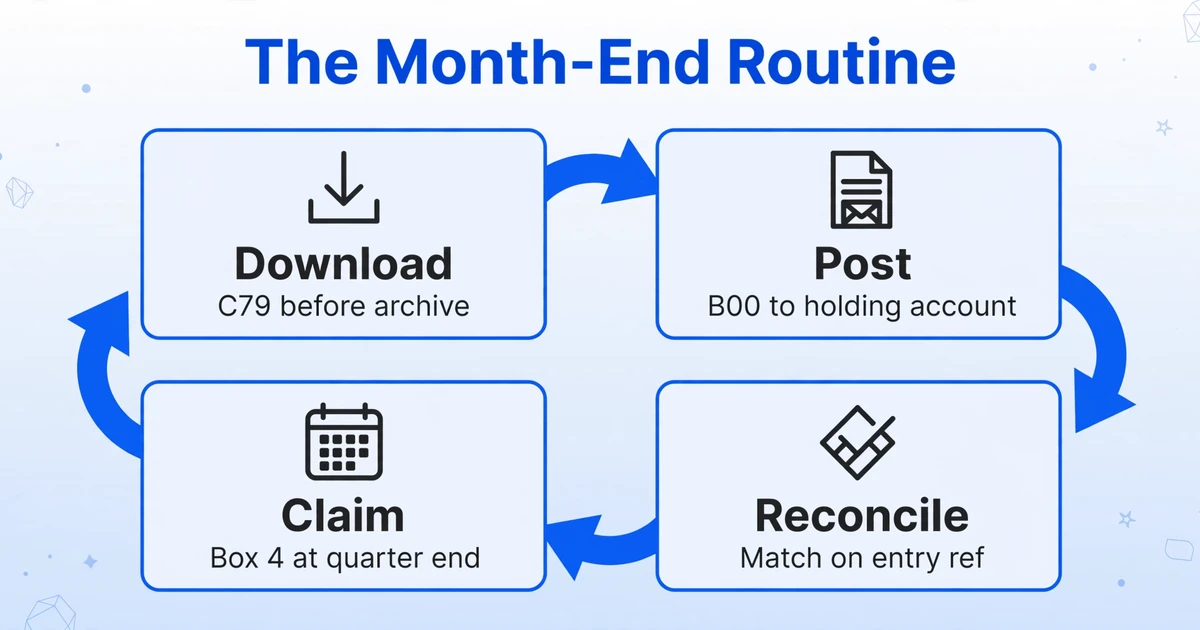
La rutina es mensual, no trimestral. Descargue el certificado C79 o la declaración mensual en la primera mitad del mes siguiente, antes de que el archivo de seis meses sea relevante. Registre las facturas del transitario a medida que lleguen, codificando el recargo B00 a una cuenta transitoria de IVA a la importación en lugar de al IVA soportado. Cuando llegue el certificado, concilie el periodo y salde la cuenta transitoria solo por las referencias de declaración que coincidan. Conserve la lista de no coincidentes y reclame al declarante los documentos de declaración, no la factura. Al final del trimestre, sume por separado las poblaciones de C79 y PVA y cuadre cada una con la casilla 4.
La reclamación corresponde a la declaración del periodo en que se contabilizó el IVA a la importación. Si se omitió, se convierte en una corrección de errores. VAT Notice 700/45 fija el límite en cuatro años desde la fecha de vencimiento de la declaración para el IVA soportado no reclamado, y el mismo aviso establece el umbral para corregir en una declaración posterior: un error neto de £10.000 o menos, o de £50.000 o menos y menos del 1% de la casilla 6. Por encima de eso, la corrección se envía a HMRC como notificación separada en lugar de en la siguiente declaración.
Ejecute una comprobación de doce meses una vez al año. Sume el IVA a la importación de los últimos doce meses de certificados C79 y declaraciones mensuales y compárelo con el componente de IVA a la importación del IVA soportado reclamado para los mismos periodos. Si los certificados y las declaraciones son superiores, se pagó IVA y nunca se recuperó. Si son inferiores, se ha reclamado IVA soportado sin un certificado o declaración que lo respalde, que es el patrón de doble reclamación y el más urgente de los dos. La comparación es tosca, pero encuentra ambos tipos de error en una tarde.
La declaración de IVA tiene sus propias comprobaciones aritméticas. Si elabora el papel de trabajo del IVA a la importación en una hoja de cálculo, verifique la aritmética de las casillas en la declaración antes de presentarla, especialmente la casilla 4 contra el total del certificado y la casilla 7 contra los valores de las mercancías. La misma disciplina se aplica a las facturas de IVA nacionales que respaldan el resto de la casilla 4, donde las reglas de prueba son distintas de las de la vía de importación.
No mantenga abierto el libro mayor esperando un certificado. Registre la factura, retenga el IVA y libérelo cuando el certificado coincida.
Qué puede y qué no puede hacer la extracción
La extracción le proporciona la prueba estructurada. No decide la elegibilidad, no presenta la declaración ni obtiene certificados de CDS.
Lo que hace es concreto y útil. Lee el C79 y la factura del transitario, incluidos PDF escaneados y fotos de móvil, y devuelve las columnas que usted indique. Procesa un trimestre de cada uno en un solo lote, de modo que cada libro mayor se construye con las mismas definiciones de columnas cada mes. Calcula los totales de sección y las comprobaciones condicionales dentro de cada documento. Permite hacer clic en cualquier celda para volver a la región de origen. La salida es XLSX, CSV o JSON.
Lo que no hace es igual de importante. No inicia sesión en el Customs Declaration Service, no descarga certificados ni recupera declaraciones aplazadas. No presenta una declaración de IVA ni envía una corrección de errores. No decide si su empresa es propietaria de las mercancías, si la importación tuvo una finalidad empresarial, si la exención parcial limita la deducción o si el número EORI del transitario era el correcto. No resuelve una diferencia y no puede dividir una única línea de "gastos de aduana" en derechos e IVA si el transitario no la desglosó. Si la factura no imprime la referencia de declaración, la herramienta no puede inventarla.
Ese límite es lo esencial. Un libro mayor estructurado es una prueba. No es una decisión de recuperación. Quien firma la declaración sigue teniendo que leer la declaración, confirmar el número EORI y decidir qué documento debe corregirse. La herramienta hace que esa revisión sea lo bastante rápida para hacerla cada mes en lugar de en cada auditoría.
La misma disciplina a nivel de campo se aplica al resto del expediente de pruebas. Las facturas de IVA nacionales que respaldan la casilla 4 necesitan campos distintos de los de un C79. Un tique de caja no es una factura de IVA, y los campos que HMRC comprueba en una factura de IVA del Reino Unido son una lista aparte. La vía de importación es inusual solo en que la prueba es un certificado vinculado a un número EORI en lugar de una factura vinculada a un proveedor. El enfoque de columnas primero es el mismo que se describe en la guía completa de extracción de datos de facturas.
La herramienta estructura la prueba. El juicio sobre qué es recuperable sigue correspondiendo a quien firma la declaración.
Preguntas frecuentes
¿Puedo recuperar el IVA a la importación sin un certificado C79?
Depende de la vía. Si el IVA se aplazó, la declaración mensual de IVA a la importación aplazado es la prueba, no un certificado C79. Si la importación se realizó a través de IOSS, no se emite ningún C79 y el IVA no puede recuperarse mediante las reglas empresariales habituales; conserve una copia de la declaración como prueba de la importación. Si debería existir un C79 pero falta, HMRC puede aceptar pruebas alternativas, y una copia de la declaración es lo primero que debe guardar mientras pide al declarante que localice la referencia de declaración.
¿El plazo de seis meses es la fecha límite para recuperar?
No. Seis meses es el tiempo que HMRC mantiene el certificado disponible en línea. La solicitud normalmente corresponde a la declaración del periodo en que se contabilizó el IVA a la importación, y una solicitud omitida puede corregirse dentro de los cuatro años siguientes a la fecha de vencimiento de esa declaración, sujeto al umbral de corrección de errores.
El transitario cobró IVA a la importación pero no apareció ninguna línea en el C79. ¿Qué debo comprobar?
Compruebe primero el número EORI en la declaración, después si la referencia de declaración se tramitó mediante contabilización del IVA aplazado y, por último, la fecha contable. Si el EORI era el del propio transitario o un número sustituido, el IVA está en otro certificado y hay que modificar la declaración. Si la referencia de declaración se aplazó, la línea está en la declaración mensual. Si solo es una cuestión de plazos, aparecerá en el siguiente certificado. No reclame la línea de la factura mientras espera.
¿Puedo recuperar también los derechos de aduana?
No. Los derechos de aduana son un coste, no IVA. No van en la casilla 4 y no hay IVA soportado que recuperar por ellos. Los derechos siguen formando parte del valor en aduana para el IVA a la importación, por lo que el importe del C79 es superior al 20% del valor de la mercancía.
Se usaron dos números EORI en un mismo envío. ¿Por qué no coinciden los totales?
Dos números EORI significan dos declaraciones y dos conjuntos de referencias de declaración en el lado de HMRC. La factura única del transitario cubre el movimiento comercial, pero los certificados la dividen por EORI. Haga la conciliación a nivel de referencia de declaración y espere que el total de la factura sea igual a la suma de dos conjuntos de certificados, no a uno solo de ellos.
¿Qué ocurre si el C79 muestra un importe negativo?
Un importe negativo es una devolución del IVA a la importación o una corrección de una declaración anterior. No es un error de datos. Vincúlelo a la declaración rectificada y manténgalo en el mes en que aparece en lugar de forzarlo de nuevo en el periodo original.
¿Cuál es la diferencia entre un certificado C79 y un extracto de aplazamiento de derechos?
El extracto de aplazamiento es un extracto de cuenta de todo lo aplazado a través de la cuenta, incluidos los derechos de aduana y el IVA. El C79 es el certificado exclusivo de IVA elaborado a partir de las declaraciones. El extracto demuestra que el dinero se movió; el C79 es la prueba para la reclamación del IVA soportado.
El certificado es el control, no el cálculo
Un C79 no le dice lo que le cobró su transitario, y una factura del transitario no le dice lo que registró HMRC. La conciliación funciona cuando usted trata el certificado como el total de control, la factura como el desglose comercial y la referencia de declaración como el puente entre ambos. Constrúyalo una vez, y el próximo trimestre será un filtro y una breve lista de excepciones, no una reconstrucción.