Quels champs ACORD 80 bloquent
avant même que la tarification ne les voie
Deux ACORD 80 remplis la même semaine peuvent placer la même maison dans deux classes de construction différentes, et les deux agents peuvent lire le formulaire correctement. Le formulaire propose Frame, Masonry ou Masonry Veneer. Le système de tarification attend un code de classe, et aucune de ces trois options n'en est un. L'écart entre ce que dit la page et ce dont le système destinataire a besoin, c'est là qu'une soumission habitation cesse d'avancer toute seule.
Points clés
- Une façade en brique sur une ossature bois est ISO Class 1, et la case Masonry Veneer du formulaire décrit le parement, pas la structure.
- Une classe de protection vide signifie que personne n'a vérifié l'adresse, et la remplir avec 10 invente une maison non assurable.
- Trois blocs déterminent si la soumission avance, et chaque échec en leur sein est un champ qui semble terminé sur la page mais ne l'est pas pour le système qui le reçoit.
Le traitement straight-through signifie que la demande est lue, vérifiée et orientée vers la tarification sans qu'une personne ne saisisse deux fois un champ. Sur ce formulaire, la plupart des plusieurs centaines de cases sont administratives. Les champs ACORD 80 qui déterminent le résultat se trouvent à trois endroits : le bloc construction, le bloc protection et le bloc Loss History. Chacun échoue pour une raison différente, et aucun n'annonce l'échec.
Les personnes qui le ressentent ne sont pas celles qui remplissent le formulaire devant le demandeur. Ce sont le CSR qui le ressaisit dans un portail Carrier, le responsable des opérations qui compte les retours, et l'Underwriter qui décide si une Protection Class vide signifie quelque chose. Le personnel des agences décrit le compromis dans ses propres mots : « Si vous n'êtes pas extrêmement vigilant en saisissant les détails, vous serez rejeté ou mal tarifé et le Carrier blâmera l'agent », écrit l'un, et un autre note que l'AMS « ne dispose pas de la plupart du profil de risque / des données de souscription au départ lorsque je rédige une nouvelle affaire » (r/InsuranceAgent).
L'édition dans le pied de page détermine comment toutes les autres pages doivent être lues
C'est la ligne d'édition dans le pied de page, et non le numéro de page, qui rend un ACORD 80 lisible, car la même section se trouve à un endroit différent selon les éditions et les versions d'État. L'édition 2026/03 a remplacé le formulaire de base 2016/11 : sept pages au lieu de six, « Agency » renommé « Producer », une signature de co-demandeur ajoutée, et les déclarations de fraude par État restructurées (notification des formulaires ACORD, mai 2026). Un fichier de 2024 est un document différent de celui imprimé ce mois-ci, pas seulement un pied de page différent.
Les versions d'État ajoutent plus qu'un nouvel en-tête de page. La version californienne, ACORD 80 CA (2026/01), a ajouté une section California Wildfire Mitigation à la page 5 avec cinq questions au niveau communautaire couvrant l'inscription Fire Risk Reduction Community en vertu du Public Resources Code 4290.1, le statut Firewise USA, les matériaux non combustibles dans un rayon de cinq pieds, le retrait des structures combustibles dans un rayon de 30 pieds, et l'espace défendable en vertu du PRC 4291. Le formulaire est passé de cinq à six pages pour l'accueillir (notification des formulaires ACORD, décembre 2025). Le Mississippi et l'Arkansas ont reçu de nouvelles versions en février 2026 spécifiquement pour capturer la certification IBHS FORTIFIED et les données d'atténuation du vent afin que les assureurs puissent appliquer les remises de prime statutaires (notification des formulaires ACORD, janvier 2026). Aucun de ces champs n'existe du tout sur le formulaire de base 2016/11.
Il existe une seconde source de dérive d'édition au sein de l'agence. Les notes de version d'AMS360 listent les formulaires ACORD 80 qu'il fournit : la base 2016/11, plus ACORD 80FL (2022/05), 80WA (2021/06), 80NY (2022/02) et 80NV (2022/01) (notes de version Vertafore AMS360 23R1). Une agence peut donc générer un 2016/11 parfaitement valide alors que le portail Carrier demande le 2026/03, et aucun des deux côtés ne fait quoi que ce soit de mal. Le décalage est détecté par la validation du téléversement ou par une personne, et les deux coûtent une journée.
La règle pratique consiste à identifier l'édition et la version de l'État avant de lire le moindre champ, puis à ancrer la lecture sur les titres de section plutôt que sur les positions de page. Une section incendie de végétation qui figure en page 5 d'un fichier et n'existe pas dans un autre n'est pas un cas limite en Californie. C'est le document.
Quinze sections, et la soumission ne dépend que d'une partie de chacune
Le formulaire est composé d'environ quinze sections étiquetées, et une soumission dépend des quelques champs de chacune sur lesquels un système de routage, de tarification, d'éligibilité ou de facturation agit. Lire toutes les cases n'est pas la même chose que lire le formulaire. Le tableau ci-dessous regroupe les sections selon ce qu'il advient des données une fois la demande sortie de l'agent.
| Section | Contenu | Utilisé par |
|---|---|---|
| Producer et Carrier | Nom et code du Producer, Carrier, code NAIC, numéro de police, dates d'effet et d'expiration | Routage et préparation des devis |
| Statut de la transaction | Nouvelle affaire, renouvellement ou modification de police ; date de la dernière inspection du bien par l'agent | S'il s'agit d'une nouvelle affaire ou d'une modification, et la fraîcheur de l'inspection |
| Demandeur et codemandeur | Noms légaux, dates de naissance, SSN, situation matrimoniale, adresses, employeur, profession | Identité, éligibilité, commande de crédit et de sinistres |
| Coverages et Deductibles | Limites et primes de Coverage A à F, options de Replacement Cost, numéro de formulaire HO, Deductibles de base, vent, grêle, vol et ouragan | Tarification et couverture |
| Formulaires et avenants | Numéro de formulaire, nom et date d'édition | Construction de la police |
| Plan de paiement | Type et mode de facturation, payeur, société de financement des primes | Configuration de la facturation |
| Tarification et Underwriting | Construction Type, année de construction, type de résidence et d'usage, surface habitable, Replacement Cost, valeur marchande, toiture, chauffage, câblage, plomberie, dispositifs de protection, distance à la borne d'incendie et à la caserne, Protection Class, territoire, piscine, cuve de carburant | Les données de tarification |
| Tableau des emplacements | Rue, ville, comté, État, ZIP+4 pour chaque emplacement | Territoire |
| Couverture antérieure et Loss History | Carrier antérieur, numéro de police et expiration ; chaque sinistre avec date, type, description, montant payé, statut de litige et initiales du demandeur | Éligibilité et tarification |
| Informations générales | Couverture refusée, annulée ou non renouvelée depuis trois ans ; saisie ou jugement depuis cinq ans ; condamnation pour fraude ou incendie criminel depuis cinq ans, dix ans dans le Rhode Island ; activité professionnelle dans les lieux, animaux, trampoline, peinture au plomb, infractions au code | Déclencheurs de renvoi |
| Intérêt additionnel | Créancier hypothécaire, détenteur de privilège ou bénéficiaire d'indemnité, numéro de prêt, indicateurs de certificat et de facturation | Clause hypothécaire et facturation |
| Remarques et pièces jointes | Estimation du Replacement Cost, photographies, suppléments de l'État, remarques ACORD 101 | Exhaustivité |
| Binder, avis de confidentialité et signature | Dates et heure du Binder ou « coverage is not bound », initiales de l'avis de confidentialité, signatures du demandeur et du Producer, numéro national de Producer | Si la couverture existe et si le formulaire est valide |
Deux de ces lignes déterminent si le reste de la fiche est exploitable. Le bloc de tarification contient les valeurs qui chiffrent le risque, et il est rédigé dans le vocabulaire du formulaire plutôt que dans celui du Carrier. Le bloc Loss History est celui qui peut être numériquement correct et néanmoins faux, car ce qui compte est une page qui n'est peut-être jamais arrivée.
Construction Type se résume à trois cases à cocher et un pourcentage, et Masonry Veneer reste Frame
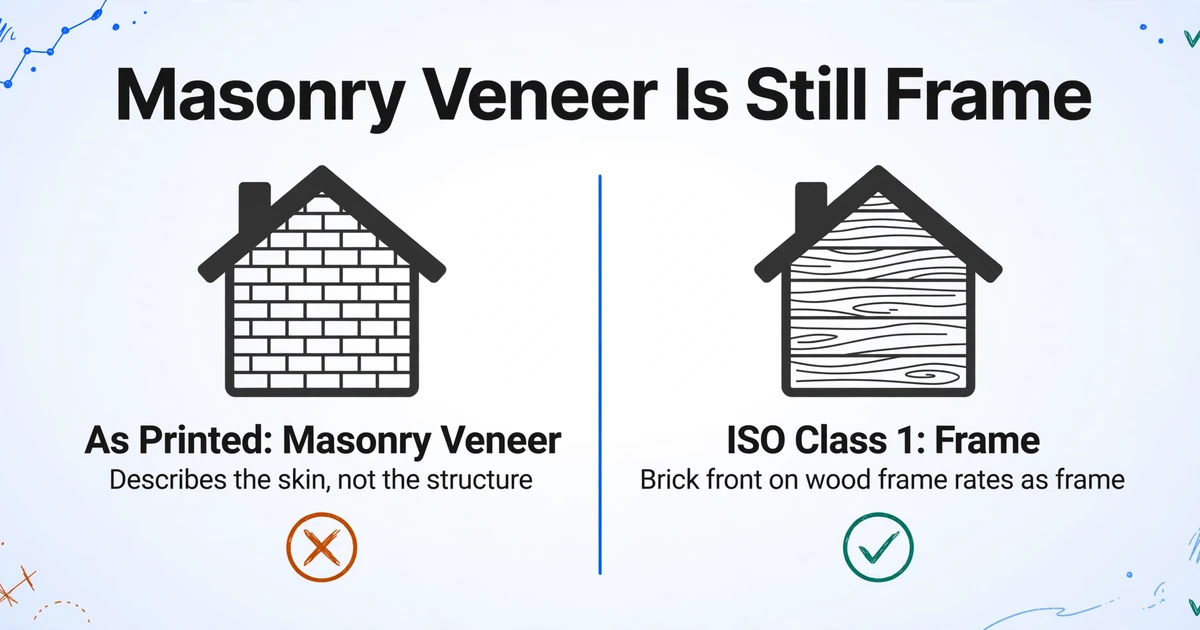
Le bloc construction demande Frame, Masonry ou Masonry Veneer ainsi qu'un pourcentage, et aucune de ces trois réponses ne correspond à une classe de construction ISO. Le pourcentage est là parce que les maisons sont mixtes : une extension à ossature sur une maison en maçonnerie, une façade en maçonnerie sur une structure à ossature. Le bloc décrit des matériaux. Il ne renvoie pas de code de tarification.
Le code de tarification utilisé par la plupart des Carrier provient des catégories de construction ISO, qui vont de Class 1 Frame à Class 6 Fire Resistive. Class 1 est définie comme des murs extérieurs en bois, placage de brique, placage de pierre, bois à armature métallique ou stuc sur bois (IRMI, ISO building construction categories). Un colonial à façade de brique avec une ossature bois est Class 1. La case Masonry Veneer distincte du formulaire décrit le parement, pas la structure, c'est pourquoi une maison peut être cochée « Masonry Veneer » et être tout de même tarifée comme Frame.
Les Carrier ne tarifent pas tous selon les classes ISO non plus. Beaucoup associent la classe ISO à leurs propres symboles de construction, et cette correspondance appartient au Carrier. L'agence se retrouve donc avec une réponse qui doit passer par une table qu'elle ne maîtrise pas. Si votre extraction réduit tout cela à une seule colonne « Construction Type », la correspondance est détruite au moment précis où elle est la plus nécessaire. La demande fait aussi partie du dossier de police, de sorte que la description de la construction peut être vérifiée par rapport à la structure après un sinistre.
Une maison avec une façade de brique et une ossature bois est ISO Class 1. Une lecture qui renvoie Masonry parce que la page mentionne de la brique a fait glisser le risque dans une classe moins chère, et l'erreur survit à tous les totaux de la feuille.
La Protection Class est attribuée à l'adresse, la case est donc souvent vide
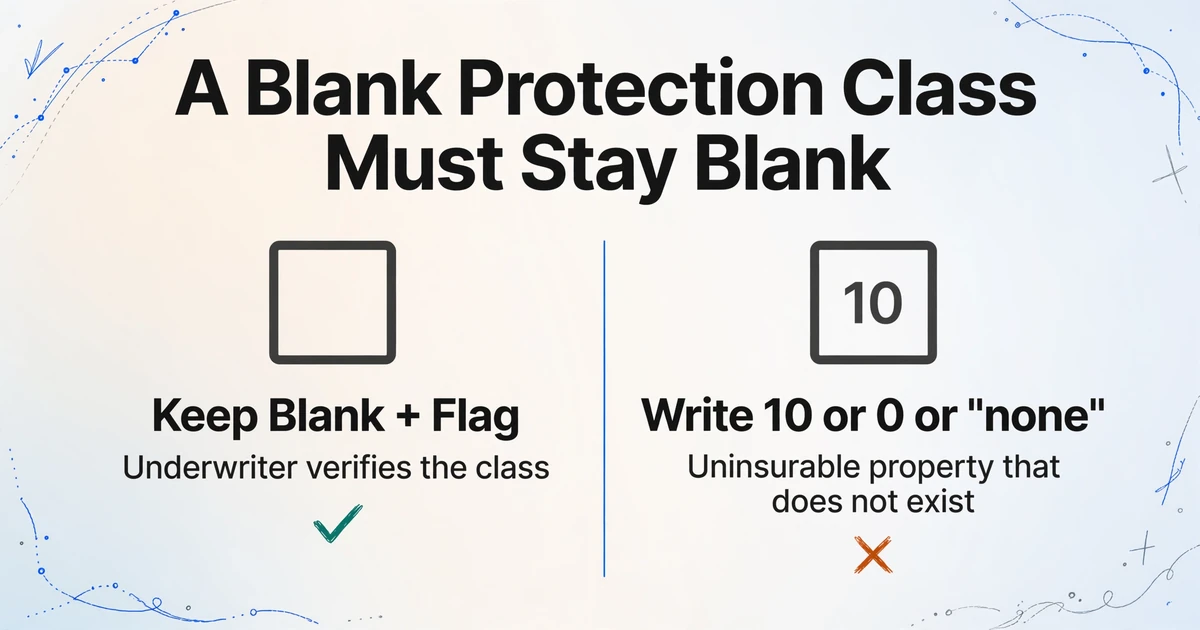
La case Protection Class est le champ le plus souvent laissé vide, car le numéro est attribué à l'emplacement plutôt que déduit par la personne qui remplit le formulaire. La Protection Class va de 1 à 10, où 1 correspond à la meilleure protection et 10 à l'absence de protection incendie créditable. Ce n'est pas un jugement que l'agent porte à la table de la cuisine.
Sur le formulaire, elle figure dans le bloc de tarification à côté du territoire, du nom et du code du district incendie, du nombre de divisions et d'unités incendie, et de la distance à la borne d'incendie et à la caserne en miles et en feet. La classe elle-même provient du bureau de tarification pour cette adresse. Un agent qui ne la recherche pas la laisse vide, la copie depuis une police plus ancienne de la même rue, ou la reprend depuis la page de déclarations d'un Carrier précédent. Les trois cas se produisent, et la page est identique dans chacun d'eux.
La gestion des champs vides est le point où un tableur propre devient erroné. Une Protection Class vide doit rester vide et être signalée. Si la colonne écrit 10, ou 0, ou « none », l'Underwriter lit une propriété non assurable qui n'existe pas, et la demande part en file d'exceptions pour la mauvaise raison. Le même bloc de tarification contient la distance à l'eau de marée en miles et en feet, qui détermine l'éligibilité côtière et les Deductible pour tempêtes nommées, et elle est tout aussi facile à omettre.
Les distances à la borne et à la caserne sont les éléments qu'un bureau utilise pour vérifier une classe à laquelle il ne fait pas confiance. Extrayez-les avec la classe, et la vérification peut être faite depuis le tableur. Extrayez uniquement la classe, et quelqu'un doit encore ouvrir le PDF.
Loss History comporte une période de rétrospection vierge et une seconde page

La question sur l'historique des sinistres demande les sinistres « during the last ___ years », et le nombre n'est pas imprimé sur le formulaire. Le blanc est complété par la version de l'État ou par le Carrier, la fenêtre n'est donc pas toujours de trois ans, contrairement à ce qu'imprimaient les éditions plus anciennes. Une hypothèse fixe de trois ans lit la mauvaise période sur tout formulaire où le blanc indique autre chose, et rien sur la page ne vous signalera l'erreur.
Le tableau sous la question contient un nombre fixe de lignes de sinistres : numéro de catégorie, date, type, description, montant payé, contestation éventuelle et par qui. Lorsque les sinistres dépassent ces lignes, le reste arrive sous forme d'une feuille de remarques supplémentaires ACORD 101, d'un relevé de sinistres du Carrier ou d'un second scan. La section remarques et pièces jointes du formulaire le montre : ACORD 101 pour plus d'espace, ACORD 45 pour plus d'intérêts additionnels.
Les initiales du demandeur figurent à côté du oui ou du non. Un blanc ne signifie pas « aucun ». Une réponse non paraphée est une demande incomplète, et la traiter comme un demandeur sans sinistre est l'erreur de lecture la plus coûteuse sur ce document, car tous les chiffres de la feuille resteront cohérents.
La fenêtre de comparaison aggrave la situation. La base de données C.L.U.E. rapporte jusqu'à sept ans de sinistres d'assurance habitation (Consumer Financial Protection Bureau), la vision de l'Underwriter est donc plus longue que celle du formulaire. Un sinistre jamais déclaré ressort comme une divergence entre la demande et l'historique des sinistres, et la formulation même du formulaire, « whether or not paid by insurance », écarte la défense selon laquelle il n'a rien coûté au Carrier. Pour savoir comment cette comparaison est menée du côté des sinistres, consultez le guide d'extraction des sinistres d'assurance.
Une page de continuation omise produit une feuille propre, un nombre de sinistres de zéro et aucune erreur nulle part dans le processus. Rien en aval ne sait qu'une page a existé.
Une demande ne correspond pas à une ligne
Une résidence secondaire, un logement loué ou une propriété saisonnière transforme une demande en deux emplacements ou plus, et le tableau des garanties comme le bloc de tarification sont organisés par numéro LOC. Le tableau des emplacements liste chaque adresse. Les garanties A à F sont saisies par emplacement. Le bloc de tarification se répète par emplacement. Une soumission aplatie en une seule ligne doit être scindée à nouveau par la personne qui la reçoit.
Les Deductible forment un ensemble plutôt qu'une valeur. Base, vent et grêle, vol, et tempête nommée ou ouragan portent chacun leur propre montant, et la franchise ouragan comporte un pourcentage et un maximum en plus d'un montant en dollars. Une seule colonne « Deductible » conserve le montant de base et perd le pourcentage qui modifie la prime côtière, qui est généralement le chiffre sur lequel repose la cotation.
Les intérêts supplémentaires se multiplient de la même manière. Un créancier hypothécaire et un second détenteur de privilège peuvent tous deux figurer sur un même emplacement, et tout ce qui dépasse les lignes imprimées va sur un tableau d'intérêts supplémentaires ACORD 45. Le fait que le créancier hypothécaire paie la prime est une donnée de facturation, pas un nom à classer.
Déterminez le Row Grain avant de nommer la moindre colonne. Le grain demande donne une ligne par soumission et est plus facile à lire. Le Location Grain donne une ligne par habitation avec les champs demandeur et police répétés, et il occasionne généralement moins de reprise, car le système de tarification du Carrier fonctionne déjà ainsi.
L'écriture manuscrite et les cases à cocher sont là où le formulaire cesse d'être structuré
Les lectures les plus risquées sur un ACORD 80 ne sont pas les champs de texte longs, mais les états des cases à cocher et les initiales, car une seule coche modifie une donnée de tarification. Un nom de rue erroné est visible pour la personne qui vérifie la ligne. Un « oui » manqué pour un trampoline ou une activité professionnelle dans les locaux ne l'est pas.
Les fichiers arrivent sous forme de PDF remplissables avec texte intégré, de copies imprimées et numérisées, de photos prises au téléphone et de fax. Les remplissables sont le cas facile. Les autres nécessitent de lire le formulaire comme une image, et les points difficiles sont toujours les mêmes : le choix triple de Construction Type, les cases incluses et exclues, le type de Deductible, les numéros de sécurité sociale et les dates de naissance écrits dans une case par caractère, les initiales du demandeur à côté du Loss History et de l'avis de confidentialité, et l'explication manuscrite qui suit chaque « oui » dans la section informations générales.
Le Model Tier compte ici d'une manière qu'il n'a pas sur une facture imprimée. Standard traite les formulaires imprimés propres. L'écriture manuscrite dense, les copies faxées et les mises en page complexes sont ce pour quoi les niveaux supérieurs existent, et la facturation par Batch est fixée au niveau en vigueur au moment de la soumission du Batch.
Le Review Mode avec cadres de délimitation est l'autre moitié de la réponse. Le survol ou le clic sur une cellule met en évidence la région de la page d'origine d'où provient la valeur, et le clic sur une région renvoie à la cellule. Utilisé sur les vingt champs qui décident de la soumission, il remplace la comparaison ligne par ligne avec le scan. Utilisé sur la totalité des quelques centaines, ce n'est qu'une façon plus lente de lire le formulaire.
Construisez l'ensemble de colonnes par section et conservez deux colonnes partout où un champ doit être traduit
Les noms de colonnes constituent toute la conception, car l'extraction recherche le sens d'un nom de colonne plutôt qu'une position fixe sur la page. C'est ce que signifie concrètement l'Extraction de colonnes personnalisées : vous saisissez les noms de champs souhaités, tels que « Coverage A Dwelling Limit » ou « Protection Class », et le modèle trouve la valeur correspondante où qu'elle se trouve sur cette édition ou version d'État. Il n'y a aucune carte de zones à redessiner lorsque la mise en page change, c'est pourquoi un formulaire 2026/03 et un formulaire 2016/11 peuvent être lus par le même ensemble de colonnes.
| Bloc | Colonnes à nommer | Pourquoi elle mérite une colonne |
|---|---|---|
| Application | Producer, Carrier, Named Insured, Effective Date, Transaction Type | Trie le lot par agence et sépare les affaires nouvelles des modifications |
| Location | Location Number, Property Address, Year Built, Total Living Area | Préserve le Row Grain et fournit au service de tarification les données du territoire |
| Construction | Construction as Printed, Construction Percentage, ISO Class | Conserve la réponse du formulaire et la traduction, permettant de corriger l'une ou l'autre |
| Protection | Protection Class, Hydrant Distance, Fire Station Distance, Distance to Tidal Water | Permet à un relecteur de vérifier une classe au lieu de ressaisir le bloc |
| Coverage | Coverage A Limit, Replacement Cost, Hurricane Deductible Percent, Base Deductible | Rend visible l'écart entre la limite et le Replacement Cost ainsi que le Deductible côtier |
| Losses | Loss Count, Loss 1 Date, Loss 1 Amount Paid, Loss 1 Description, Loss History Initialled | Une ligne par sinistre, plus un compteur qui rend évidente une page manquante |
| Interest | Mortgagee Name, Loan Number, Payor | Alimente la clause hypothécaire et la configuration de la facturation |
Le traitement par lots transforme la conception en file de travail opérationnelle. Importez un mois de formulaires en une seule fois et les résultats fusionnent en un seul tableau, une ligne par emplacement, avec le Producer et le Carrier reportés sur chaque ligne. Triée par Producer, la feuille répond à une question qu'aucun formulaire isolé ne peut résoudre : quelle agence continue de laisser la Protection Class vide, et laquelle continue d'envoyer des formulaires 2016/11.
Deux paramètres font le reste de l'assemblage. Une colonne calculée peut soustraire le montant du Replacement Cost de la limite Coverage A du même formulaire et renvoyer l'écart, ou renvoyer « OK » lorsqu'ils concordent, ce qui transforme une comparaison manuelle en filtre. La fusion multipage peut replier une feuille de continuation numérisée séparément dans la même ligne lorsque les pages partagent une référence telle qu'un numéro de police ou un nom de demandeur. Si la deuxième page ne répète pas cette référence, elle ne fusionnera pas, le Loss Count doit donc toujours être vérifié par rapport à ce qui a été reçu.
Il lit la demande et s'arrête avant la tarification, la validation et l'écriture en retour
L'extraction place la demande dans un tableau avec les champs que vous avez demandés, et toute appréciation du risque reste du ressort d'une personne ou du système du Carrier. Cette limite mérite d'être énoncée clairement, car avec un document aussi important, le risque est de faire trop confiance plutôt que pas assez.
- Aucune tarification et aucune prime. La feuille contient les données d'entrée, pas le prix.
- Aucune décision d'éligibilité ou de souscription. Il n'acceptera, ne refusera ni ne transmettra un risque.
- Aucune validation ACORD. Il ne vous signalera pas qu'un champ obligatoire pour cette édition ou cet État est manquant, sauf si vous créez une colonne qui expose cette absence.
- Aucun contrôle d'édition. Il ne peut pas vous dire que le formulaire n'est pas la bonne version pour le Carrier ; c'est le rôle de l'administrateur AMS.
- Aucune intégration AMS. La sortie est Excel, CSV ou JSON, ou l'API v1 si vous souhaitez pousser les données dans votre propre système.
- Aucune connaissance d'une page qui n'est jamais arrivée. Une feuille de continuation manquante est invisible, sauf si l'ensemble de colonnes rend cet écart détectable.
Une remarque de traitement qui compte plus ici que sur la plupart des formulaires : la page 1 contient des numéros de sécurité sociale et des dates de naissance. Décidez si ces colonnes sont nécessaires avant le premier Batch, car un tableur qui ne les contient pas ne peut pas les divulguer. Si le Carrier a besoin des identifiants, conservez-les dans une feuille séparée avec son propre accès.
Questions fréquentes
À quoi sert un ACORD 80 ? C'est la Homeowner Application, le formulaire standard qu'un agent remplit avec un demandeur pour obtenir un devis ou une police d'assurance habitation. Il enregistre le demandeur, le bien ainsi que sa construction et sa protection, les garanties demandées, les assurances et sinistres antérieurs, et le créancier hypothécaire. C'est une demande, pas une police, et la couverture ne prend effet que lorsque la section Binder est remplie.
Pourquoi existe-t-il autant de versions du même formulaire ? ACORD publie un formulaire de base valable à l'échelle nationale et des versions par État lorsque les règles d'un État exigent des champs ou des mentions différents. La Californie a ajouté une section sur la mitigation des feux de forêt, le Mississippi et l'Arkansas ont ajouté des données FORTIFIED et de mitigation des vents, et d'autres États comportent leurs propres mentions et périodes de rétrospection.
Quelle édition dois-je extraire, 2016/11 ou 2026/03 ? Celle que le Carrier accepte, et de plus en plus il s'agit de 2026/03. Lisez le pied de page du fichier plutôt que de supposer, car l'AMS d'une agence peut encore générer du 2016/11 alors que le portail attend le formulaire actuel. Extrayez l'édition dans sa propre colonne pour que l'écart soit visible.
Une IA peut-elle lire un ACORD 80 manuscrit ou scanné ? Oui, avec des réserves. Les formulaires imprimés et remplissables constituent le cas fiable. Les réponses manuscrites, les copies faxées et les photographies nécessitent un niveau de traitement plus puissant, et les champs les plus susceptibles d'être mal lus sont les cases à cocher et les initiales plutôt que le texte saisi.
Combien de lignes un ACORD 80 doit-il produire ? Une par emplacement, pas une par formulaire. Une résidence secondaire ou un logement loué ajoute un emplacement avec ses propres limites de garantie, données de tarification et Deductible. Si vous construisez au niveau de la demande, prévoyez la séparation en aval.
Cela remplace-t-il la validation ACORD ou mon AMS ? Non. Il lit les champs que vous demandez et les renvoie sous forme de tableau. Il ne vérifie pas le formulaire par rapport aux règles de champs d'ACORD, ne tarifie pas le risque, ne décide pas de l'éligibilité et n'écrit pas dans un système de gestion d'agence.
Chaque échec décrit dans cet article correspond à un champ qui semble rempli sur la page, mais qui ne l'est pas pour le système qui le reçoit. Construction Type semble renseigné jusqu'à ce que vous demandiez à quel jeu de codes il appartient. Protection Class semble renseigné jusqu'à ce que vous remarquiez que la case est vide. Loss History semble renseigné jusqu'à ce que vous comptiez les pages. Une fois ces trois champs nommés, le formulaire cesse d'être un document à ressaisir et devient un ensemble de colonnes à vérifier.
Le reste de la famille ACORD présente la même structure et d'autres points de défaillance. Les soumissions commerciales établies sur ACORD 125 et 126 comportent les sections de biens et de responsabilité qui les accompagnent, les justificatifs destinés à un prêteur passent par ACORD 27, et les certificats suivent leurs propres règles dans le guide ACORD 25. Si vous choisissez encore un outil plutôt qu'un ensemble de colonnes, la comparaison des logiciels de traitement de documents d'assurance précise où les catégories diffèrent.
Le moyen le plus rapide de voir lesquels de ces champs manquent dans vos propres soumissions est de traiter un lot et de trier par cellules vides. Importez un ensemble de demandes ACORD 80 pour propriétaires, nommez les colonnes par section et observez ce qui revient vide.