Comment extraire les données d'assurance de biens ACORD 27
pour la conformité des prêteurs
Les études sectorielles constatent systématiquement que les entreprises qui gèrent manuellement les certificats d'assurance des fournisseurs et des locataires consacrent 15 à 20 heures par semaine à cette tâche — soit environ 36 400 $ par an en coûts de main-d'œuvre à un taux horaire de 35 $, sans compter le coût bien plus élevé d'une lacune de couverture non détectée. Ce chiffre est généralement cité dans le contexte des COI de responsabilité civile. Mais pour chaque portefeuille de prêts commerciaux, chaque société de placement immobilier et chaque propriétaire multi-biens, une pile parallèle de documents se trouve dans un dossier intitulé « assurance de biens » — les formulaires ACORD 27 Evidence of Property Insurance — générant la même charge de saisie manuelle de données avec un ensemble différent de risques de conformité associés.
Points clés à retenir
- Un seul certificat ACORD 27 présentant une lacune de couverture manquée expose la totalité du solde du prêt — et non une seule réclamation. Et la plupart des prêteurs en suivent des centaines à la main.
- Les réviseurs manuels ne vérifient presque jamais le pourcentage de coassurance ou la méthode d'évaluation — les deux champs les plus susceptibles de masquer une violation de conformité. Après 7 minutes de saisie par certificat, il ne reste plus aucun temps pour la révision.
- 85 certificats représentaient 10 heures de saisie de données. L'extraction transforme cela en 15 minutes de traitement — et laisse 9 heures et 45 minutes pour la révision de conformité qui prévient réellement un défaut de covenant.
L'ACORD 27 — officiellement intitulé « Evidence of Property Insurance » dans la bibliothèque de formulaires ACORD gérée par l'Association for Cooperative Operations Research and Development — est le document standard d'une page du secteur de l'assurance permettant de vérifier qu'une propriété commerciale ou résidentielle bénéficie d'une couverture active. Il se distingue de l'ACORD 25, certificat de responsabilité civile, tant par sa fonction que par sa logique de conformité : le 25 prouve qu'un entrepreneur ou un fournisseur peut payer s'il blesse quelqu'un ou endommage quelque chose ; le 27 prouve que le bâtiment, le contenu et l'équipement d'un emprunteur sont financièrement protégés contre l'incendie, le vol et autres périls. Les deux formulaires comportent 89 champs à remplir — mais les champs importants pour la conformité sont des ensembles complètement différents, et les lire depuis un PDF puis les saisir ligne par ligne dans une feuille de calcul prend les mêmes 5 à 10 minutes par certificat, quel que soit le formulaire que vous tenez.
Le Selling Guide B7-3-07 de Fannie Mae exige explicitement que les prêteurs conservent une preuve d'assurance de biens pour chaque prêt qu'ils achètent, le certificat étant signé par l'assureur et contenant toutes les informations nécessaires pour vérifier la conformité. Les autres investisseurs du marché secondaire et les fiduciaires de titres adossés à des créances hypothécaires commerciales imposent des normes documentaires similaires. La conformité, dans ce contexte, ne signifie pas « nous avons stocké le PDF ». Elle signifie que les montants de couverture, les franchises, la méthode d'évaluation, le pourcentage de coassurance et les informations relatives à la clause du créancier hypothécaire peuvent être extraits, comparés au contrat de prêt et signalés si quelque chose est insuffisant — idéalement sans payer des frais de 8 à 15 $ par certificat à une plateforme d'entreprise de suivi des COI pour une saisie de données que l'IA peut effectuer en quelques secondes.
Cet article explique comment extraire les données de l'ACORD 27 dans une feuille de calcul de conformité structurée à l'aide de l'extraction sémantique par IA — une approche qui lit un formulaire en comprenant la signification de chaque champ plutôt que sa position sur la page. Pour une introduction plus large à l'extraction de données COI sur tous les types de formulaires, consultez notre guide complet de l'extraction de données COI. Cet article se concentre spécifiquement sur le volet assurance de biens du flux de travail.
Ce qui distingue l'ACORD 27 des formulaires COI que vous traitez déjà
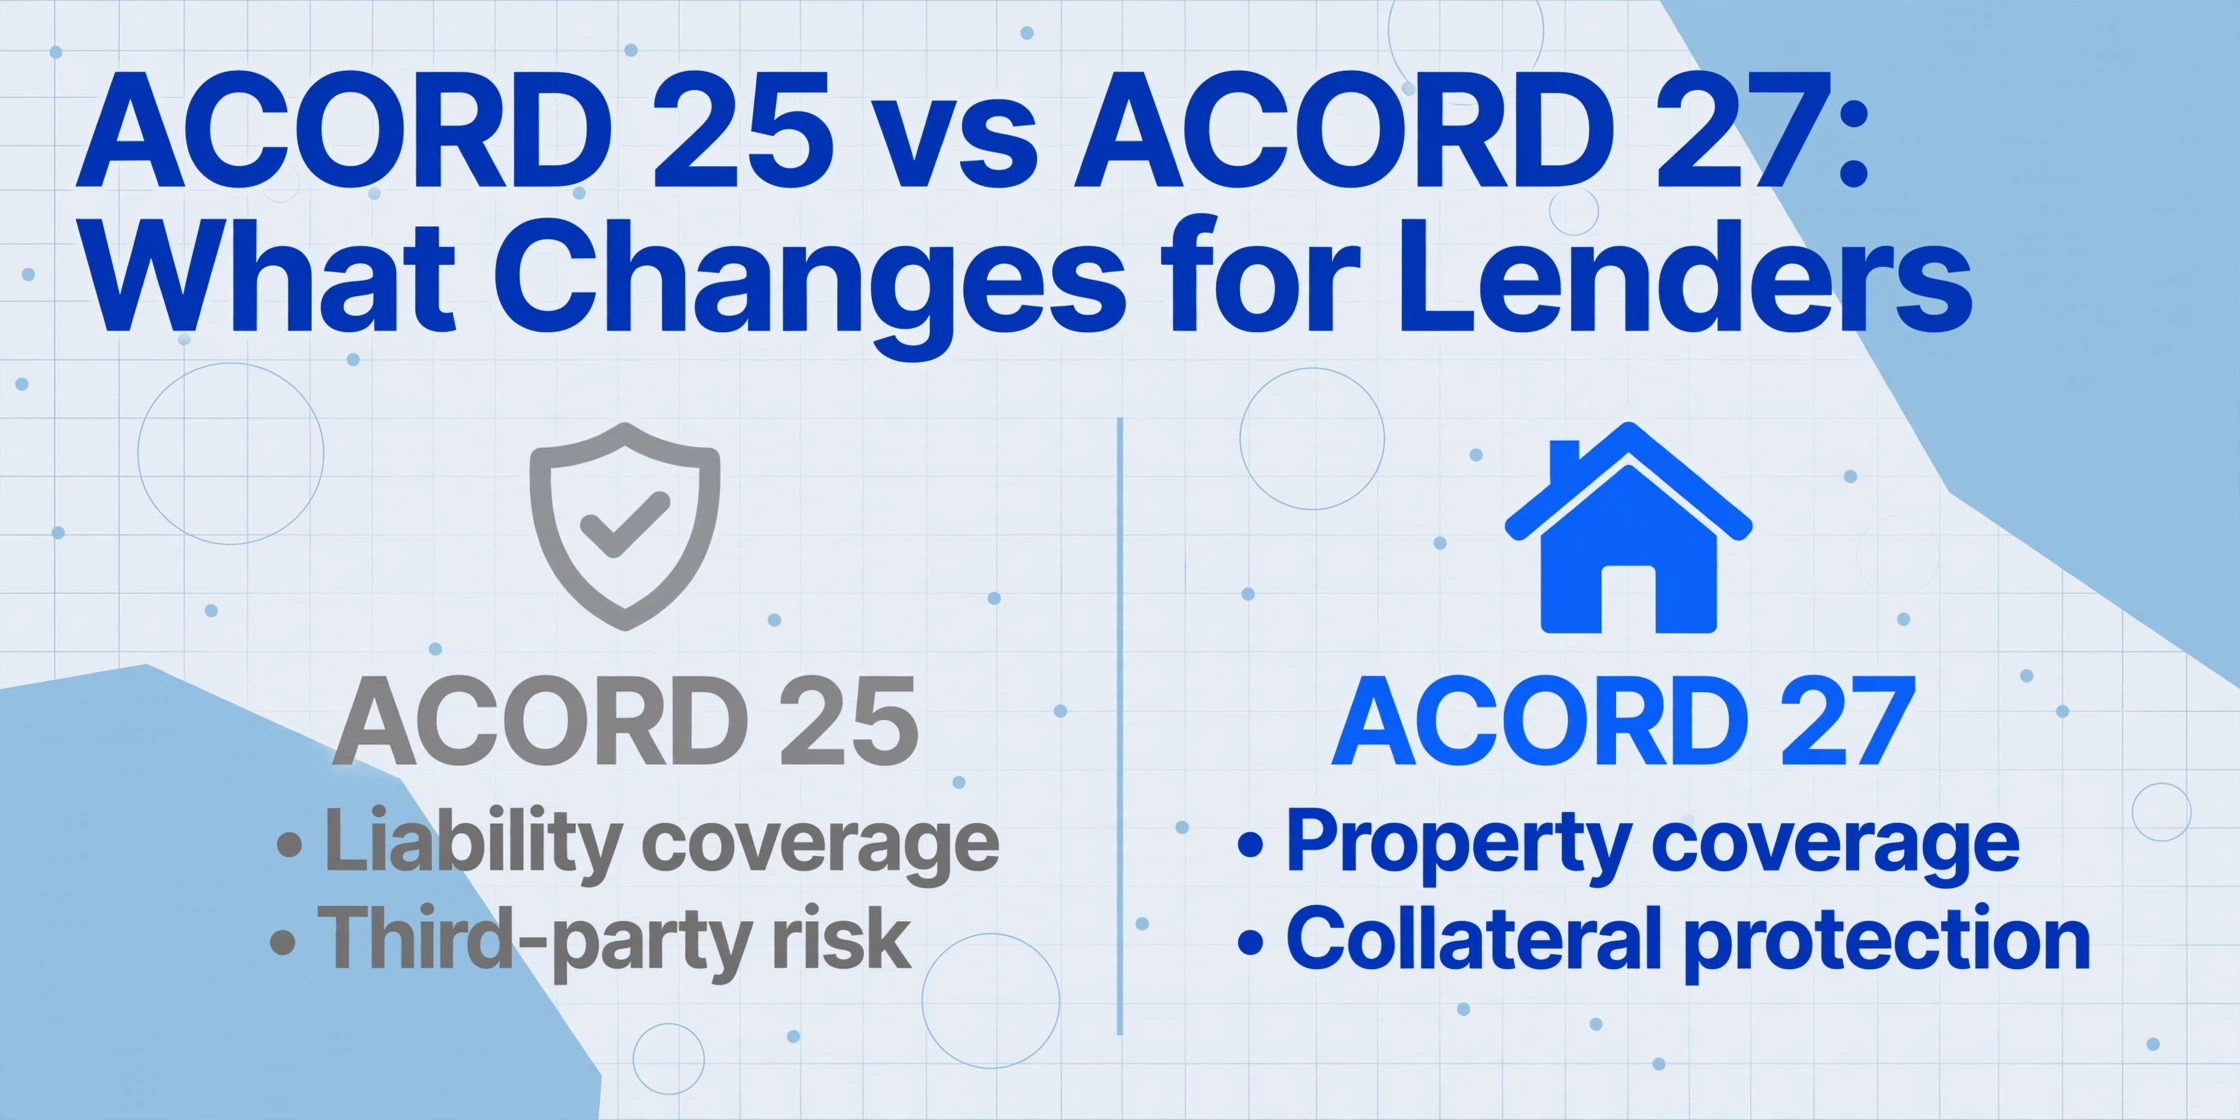
L'ACORD 25 et l'ACORD 27 partagent un langage de mise en page — ils proviennent du même organisme de formulaires, chacun tient sur une seule page, chacun regroupe les données dans des champs étiquetés et des cases à cocher. Mais le problème de conformité qu'ils résolvent est structurellement différent.
Le certificat d'assurance responsabilité civile ACORD 25 répond à une question : « Cet entrepreneur peut-il payer les dommages qu'il cause ? » Son examen de conformité porte sur les limites de couverture, le statut d'assuré supplémentaire, la renonciation au recours subrogatoire et l'expiration de la police — le tout lié au risque tiers. Notre guide complet sur l'ACORD 25 et notre tutoriel d'extraction ACORD 25 couvrent ce flux de travail en détail.
L'ACORD 27, preuve d'assurance des biens, répond à une question différente : « La garantie est-elle assurée ? » Pour un prêteur détenant une hypothèque sur un immeuble commercial de 4,2 millions de dollars, les champs critiques ne sont pas les limites de responsabilité — ce sont la limite de couverture du bâtiment, le montant de la franchise, le pourcentage de coassurance, la méthode d'évaluation (Coût de remplacement vs Valeur actuelle en espèces), l'inclusion ou non de la couverture ordonnance ou loi, et la désignation correcte du prêteur comme créancier hypothécaire ou bénéficiaire du paiement de perte du prêteur. Une franchise de 5 000 $ est négligeable. Une franchise de 50 000 $ sur une propriété de 4,2 millions de dollars signifie que l'emprunteur assume 50 000 $ d'exposition non assurée — et si le contrat de prêt plafonne la franchise à 25 000 $, cet écart constitue un défaut de covenant, pas simplement un oubli administratif.
La bibliothèque de formulaires ACORD comprend également l'ACORD 28 — preuve d'assurance des biens commerciaux — qui étend le 27 avec un langage de protection du prêteur plus détaillé et constitue le format privilégié pour les transactions immobilières commerciales de plus grande envergure. Mais l'ACORD 27 reste le formulaire de preuve des biens le plus couramment émis pour les propriétés commerciales de petite et moyenne taille et les propriétés locatives résidentielles, et le flux d'extraction est le même, quelle que soit la variante qui arrive dans votre boîte de réception.
Cette distinction importe parce que la conversation sur le suivi des COI dans le secteur revient presque toujours par défaut à la responsabilité civile. La preuve d'assurance des biens suit une voie parallèle avec des conséquences parallèles — un prêteur détenant une hypothèque avec une lacune non détectée dans la couverture des biens porte une exposition mesurée sur le solde intégral du prêt en cours, pas seulement sur une seule réclamation.
Les champs qui comptent réellement pour la conformité des prêteurs
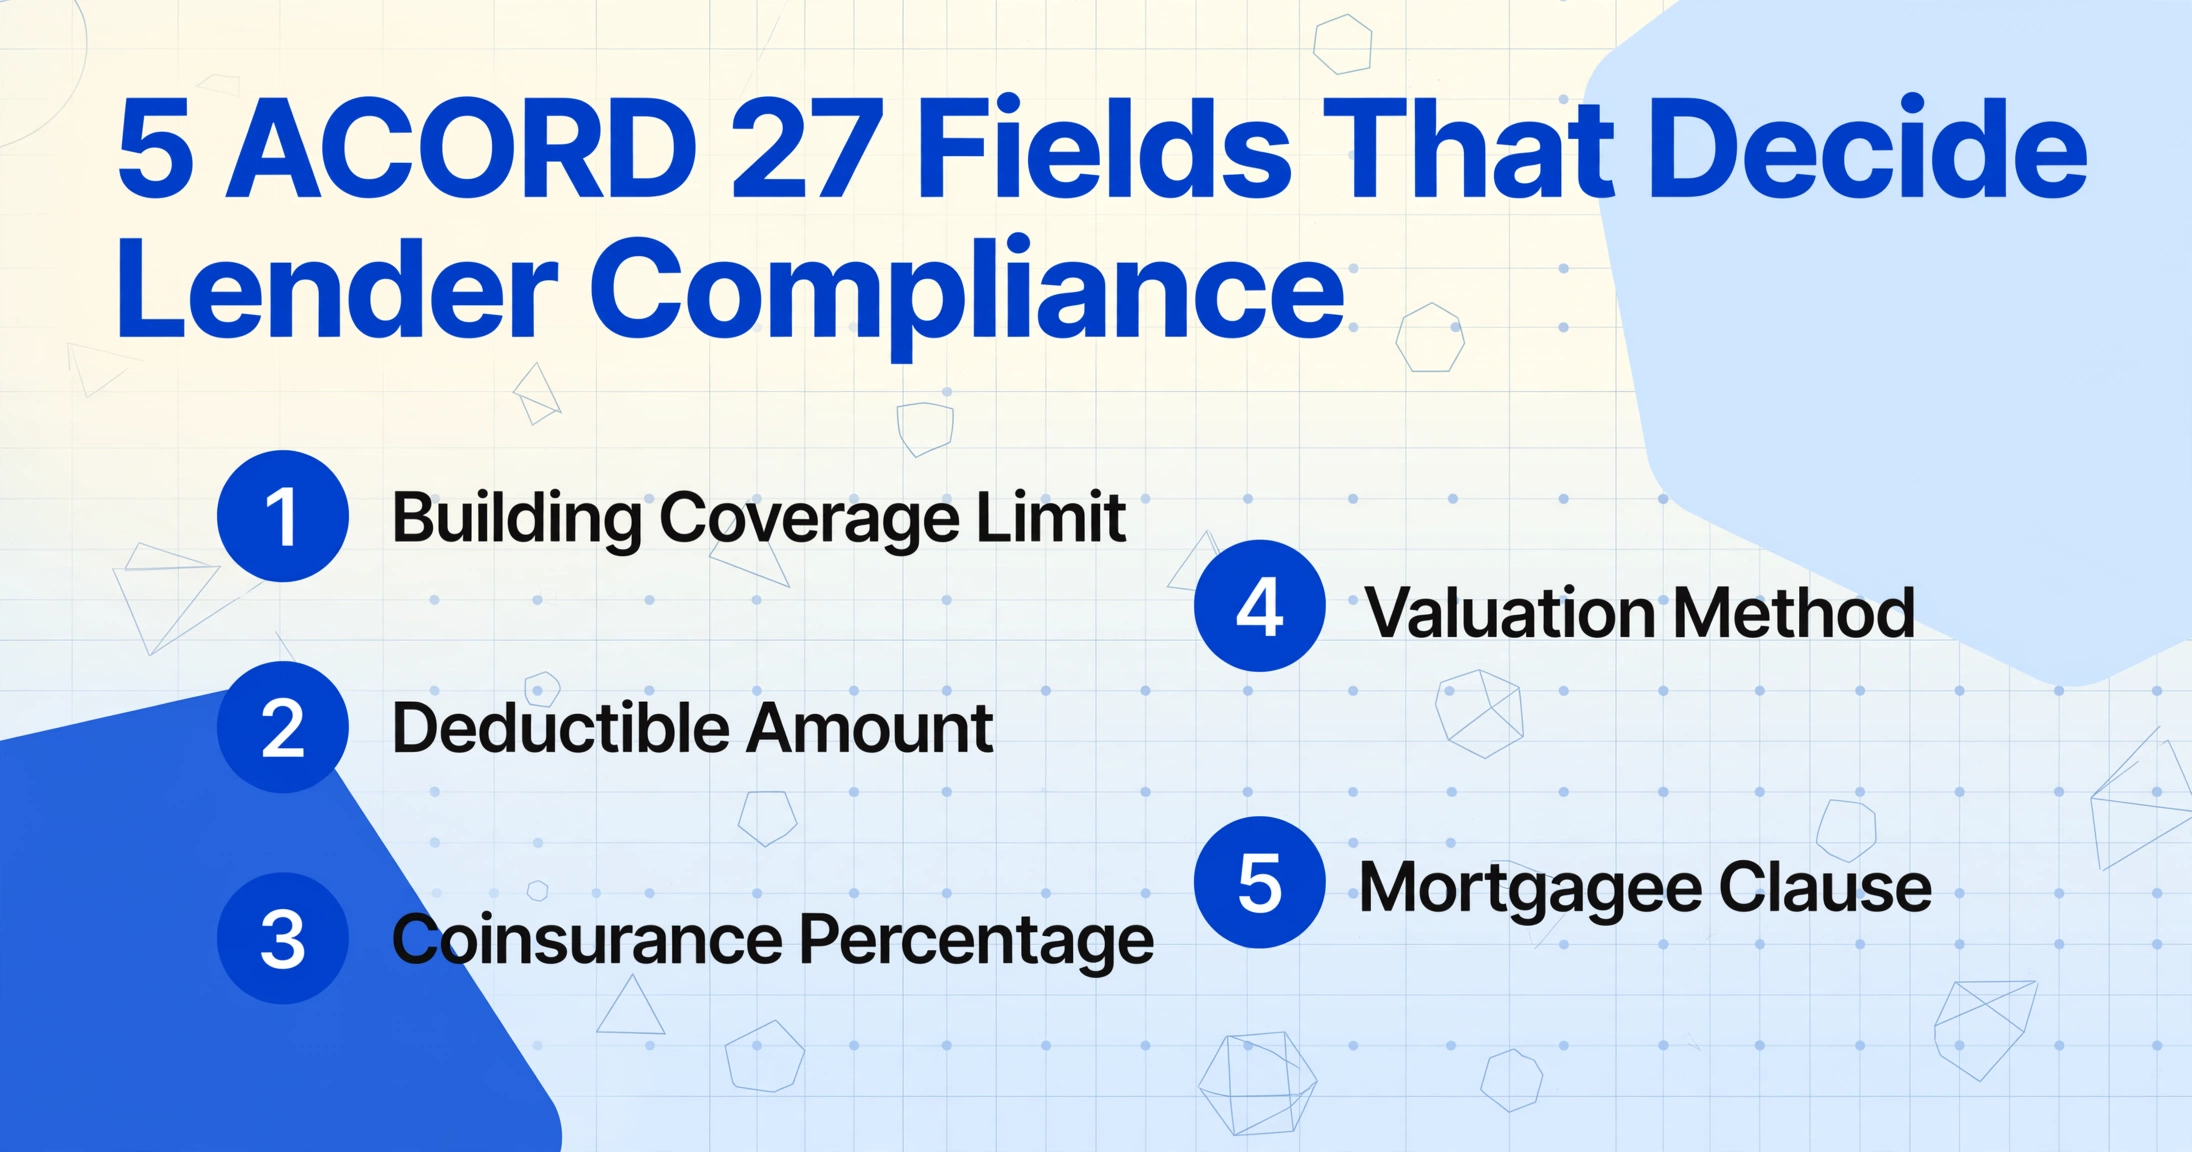
Le formulaire ACORD 27 contient 89 champs à remplir. Pour la conformité, environ 15 à 20 de ces champs ont un poids réel — les autres sont des identifiants administratifs qui servent à la tenue des dossiers mais n'affectent pas la conformité de la couverture avec le contrat de prêt. Savoir quels champs extraire et pourquoi chacun compte fait la différence entre un tableur qui appuie les décisions de conformité et un qui ne fait qu'organiser des données.
Identifiants de la police : Le nom de l'assureur, le numéro de police, la date d'entrée en vigueur et la date d'expiration constituent la base. Une police expirée n'est pas une couverture — c'est un document expiré. Chaque tableur de conformité doit signaler les polices à moins de 30 jours de l'expiration, et aucun système de suivi ne peut le faire si les dates restent enfermées dans des PDF non lus.
Emplacement et description du bien : La norme Fannie Mae B7-3-07 exige que le certificat confirme le bien spécifique couvert. L'adresse sur le formulaire ACORD 27 doit correspondre à l'adresse du bien hypothéqué. Un certificat qui indique le siège social de l'assuré au lieu du bien donné en garantie ne satisfait pas à cette exigence.
Type de couverture et risques assurés : Le formulaire précise si la couverture est souscrite en formule de base (Basic), élargie (Broad) ou spéciale (Special). La formule « Special » (parfois appelée « tous risques ») offre la protection la plus étendue — elle couvre toute cause de perte non expressément exclue. La formule « Broad » ajoute des risques nommés au-delà de la formule de base. Les contrats de prêt commercial exigent fréquemment une couverture en formule Special. Si un certificat indique une couverture en formule Basic pour un prêt qui exige la formule Special, l'écart constitue une violation de l'engagement.
Montant de l'assurance et franchise : La limite de couverture du bâtiment doit atteindre ou dépasser le minimum exigé par le contrat de prêt — généralement le moindre entre le solde impayé du prêt et le coût total de remplacement. La franchise doit se situer dans la fourchette autorisée par le contrat. Ce sont des comparaisons numériques simples, mais elles exigent une extraction fiable pour être automatisées.
Pourcentage de coassurance : C'est l'un des champs les plus négligés du formulaire ACORD 27 et l'un des plus lourds de conséquences. Une police d'assurance commerciale standard comprend une clause de coassurance de 80 % — l'assuré doit maintenir une couverture égale à au moins 80 % du coût de remplacement du bien pour recevoir le paiement intégral en cas de perte partielle. Si la police comporte une exigence de coassurance de 90 % ou 100 %, l'assuré doit détenir une couverture proportionnellement plus élevée. Un bien assuré à 3 millions de dollars avec une clause de coassurance de 90 % et un coût de remplacement de 4 millions de dollars est sous-assuré de 600 000 $ et s'expose à une pénalité proportionnelle sur toute réclamation. Le pourcentage de coassurance indiqué sur le certificat doit être extrait et comparé à l'exigence du contrat de prêt.
Méthode d'évaluation : Le coût de remplacement (RC) — le coût de reconstruction avec des matériaux de même nature et qualité, sans déduction de la dépréciation — est la norme qu'exigent la plupart des prêteurs commerciaux. La valeur actuelle en espèces (ACV) — coût de remplacement moins la dépréciation — expose le prêteur à un écart de dépréciation qui peut atteindre 20 % à 50 % sur les structures plus anciennes. Un certificat indiquant l'ACV alors que le contrat de prêt exige le RC constitue une insuffisance de couverture, et sa détection exige l'extraction d'un champ que la plupart des réviseurs manuels ne vérifient jamais.
Garantie Ordonnance ou Loi : Si un bâtiment est partiellement endommagé, les codes du bâtiment locaux peuvent exiger la mise aux normes en vigueur de la partie non endommagée — à un coût que la police de base ne couvre pas. La garantie Ordonnance ou Loi comble cette lacune. De nombreux contrats de prêt hypothécaire commerciaux l'exigent, et l'absence de cette avenant crée un déficit de couverture qu'un simple contrôle des limites de couverture ne détectera pas.
Créancier hypothécaire / Bénéficiaire du paiement de perte du prêteur / Assuré supplémentaire : La section des intérêts supplémentaires nomme la partie ayant un intérêt financier dans la propriété et précise le type de relation. Un prêteur désigné comme « Créancier hypothécaire » ou « Bénéficiaire du paiement de perte du prêteur » bénéficie de protections plus solides que celui désigné uniquement comme « Titulaire du certificat ». L'analyse juridique de SW&M note que les tribunaux ont décrit les certificats d'assurance comme étant effectivement « sans valeur » pour le titulaire du certificat — la véritable protection provient de la clause de créancier hypothécaire de la police sous-jacente, qui garantit que le prêteur reçoit le paiement même si l'assureur dispose d'une défense contre la réclamation de l'emprunteur. Le certificat prouve l'existence de la clause ; il ne s'y substitue pas. L'extraction de la désignation d'intérêt supplémentaire permet à un réviseur de conformité de vérifier rapidement si le prêteur est nommé à la bonne capacité.
Numéro de prêt : Sur un portefeuille de 200 propriétés, le rapprochement de chaque certificat avec le bon dossier de prêt nécessite le numéro de prêt. Ce champ est petit mais essentiel sur le plan opérationnel — une feuille de calcul avec 200 lignes de données extraites est inutile si vous ne pouvez pas faire correspondre chaque ligne à son prêt.
Configuration de vos colonnes d'extraction
Une fois les champs clés identifiés, l'étape suivante consiste à définir les colonnes de sortie que votre outil d'extraction remplira. C'est là que l'Extraction de colonnes personnalisées — saisir les noms de champs souhaités et laisser l'IA localiser chaque valeur en comprenant sa signification, plutôt qu'en faisant correspondre un modèle à une position fixe — devient déterminante.
Les outils OCR traditionnels basés sur des modèles exigent de dessiner des rectangles autour de chaque champ sur un formulaire de référence, puis d'espérer que chaque certificat ultérieur utilise un positionnement identique. Différentes agences d'assurance formatent leurs sorties ACORD 27 différemment — l'une peut placer le pourcentage de coassurance dans la grille de couverture, une autre dans la section des remarques, une troisième sur une page d'annexe séparée. L'extraction basée sur la position échoue dès que la mise en page change. L'extraction sémantique — la lecture par signification du champ — gère les variations de mise en page sans configuration par agence.
Voici un ensemble pratique de colonnes pour un outil de suivi de conformité des prêteurs, avec des explications pour les champs qui bénéficient d'une spécificité d'extraction :
| Nom de la colonne | Ce qu'il faut saisir pour l'extraction | Pourquoi c'est important |
|---|---|---|
| Assuré désigné | Named Insured | Identifie l'emprunteur/l'entité titulaire de la police |
| Assureur | Insurance Carrier / Company Name | Pour la vérification de la notation de l'assureur et la recherche AM Best |
| Numéro de police | Policy Number | Identifiant unique pour la vérification de la couverture |
| Date d'entrée en vigueur de la police | Policy Effective Date | Début de la période de couverture |
| Date d'expiration de la police | Policy Expiration Date | Fin de la couverture — doit être ≥ à la date du jour |
| Adresse du bien | Property Location / Insured Property Address | Doit correspondre à l'adresse du bien en garantie |
| Description du bâtiment | Building Description / Occupancy | Vérifie que la couverture s'applique au bon type de structure |
| Type de couverture / Risques assurés | Coverage Type / Causes of Loss (Basic, Broad, or Special) | Special = la plus étendue ; Basic = risques nommés uniquement |
| Limite de couverture du bâtiment | Amount of Insurance — Building | Doit être ≥ au minimum exigé par le contrat de prêt |
| Limite des biens personnels de l'entreprise | Amount of Insurance — Business Personal Property / Contents | Couvre l'équipement, les stocks, les améliorations locatives |
| Franchise | Deductible Amount | Doit être ≤ au maximum autorisé par le contrat de prêt |
| Pourcentage de coassurance | Coinsurance Percentage | 80 % / 90 % / 100 % — détermine le seuil de pénalité en cas de sous-assurance |
| Méthode d'évaluation | Valuation (Replacement Cost, Actual Cash Value, or Agreed Value) | RC = reconstruction complète ; ACV = valeur dépréciée — la plupart des prêteurs exigent la RC |
| Couverture ordonnance ou loi | Ordinance or Law Coverage (Included / Not Included) | Couvre les mises aux normes obligatoires après une perte partielle |
| Créancier hypothécaire / Nom de l'intérêt supplémentaire | Mortgagee / Certificate Holder / Additional Interest Name | Doit nommer la bonne institution de prêt |
| Type d'intérêt supplémentaire | Interest Type (Mortgagee / Lender's Loss Payable / Loss Payee / Additional Insured) | Créancier hypothécaire = protection la plus forte pour le prêteur |
| Numéro de prêt | Loan Number / Account Number | Relie le certificat au dossier de prêt |
| Nom du producteur / de l'agence | Producer / Insurance Agency Name | Contact pour les corrections ou les demandes de vérification |
Pour les champs comme la méthode d'évaluation et le pourcentage de coassurance qui peuvent apparaître sous forme de cases à cocher, d'abréviations ou de texte narratif intégré plutôt que de champs étiquetés distincts, l'ajout d'indications dans le nom de la colonne — comme illustré ci-dessus — aide l'IA à identifier l'information quelle que soit la façon dont l'agence l'a formatée. Le moteur d'extraction lit l'intégralité du formulaire, pas seulement les étiquettes des champs.
Si votre contrat de prêt exige également une couverture d'interruption d'activité ou une couverture marine intérieure (flotteur d'équipement), ajoutez les colonnes correspondantes. L'ensemble des colonnes vous appartient — un avantage par rapport aux schémas de plateforme rigides qui imposent à chaque certificat une grille prédéfinie.
D'une pile de PDF à un tableur de conformité unique
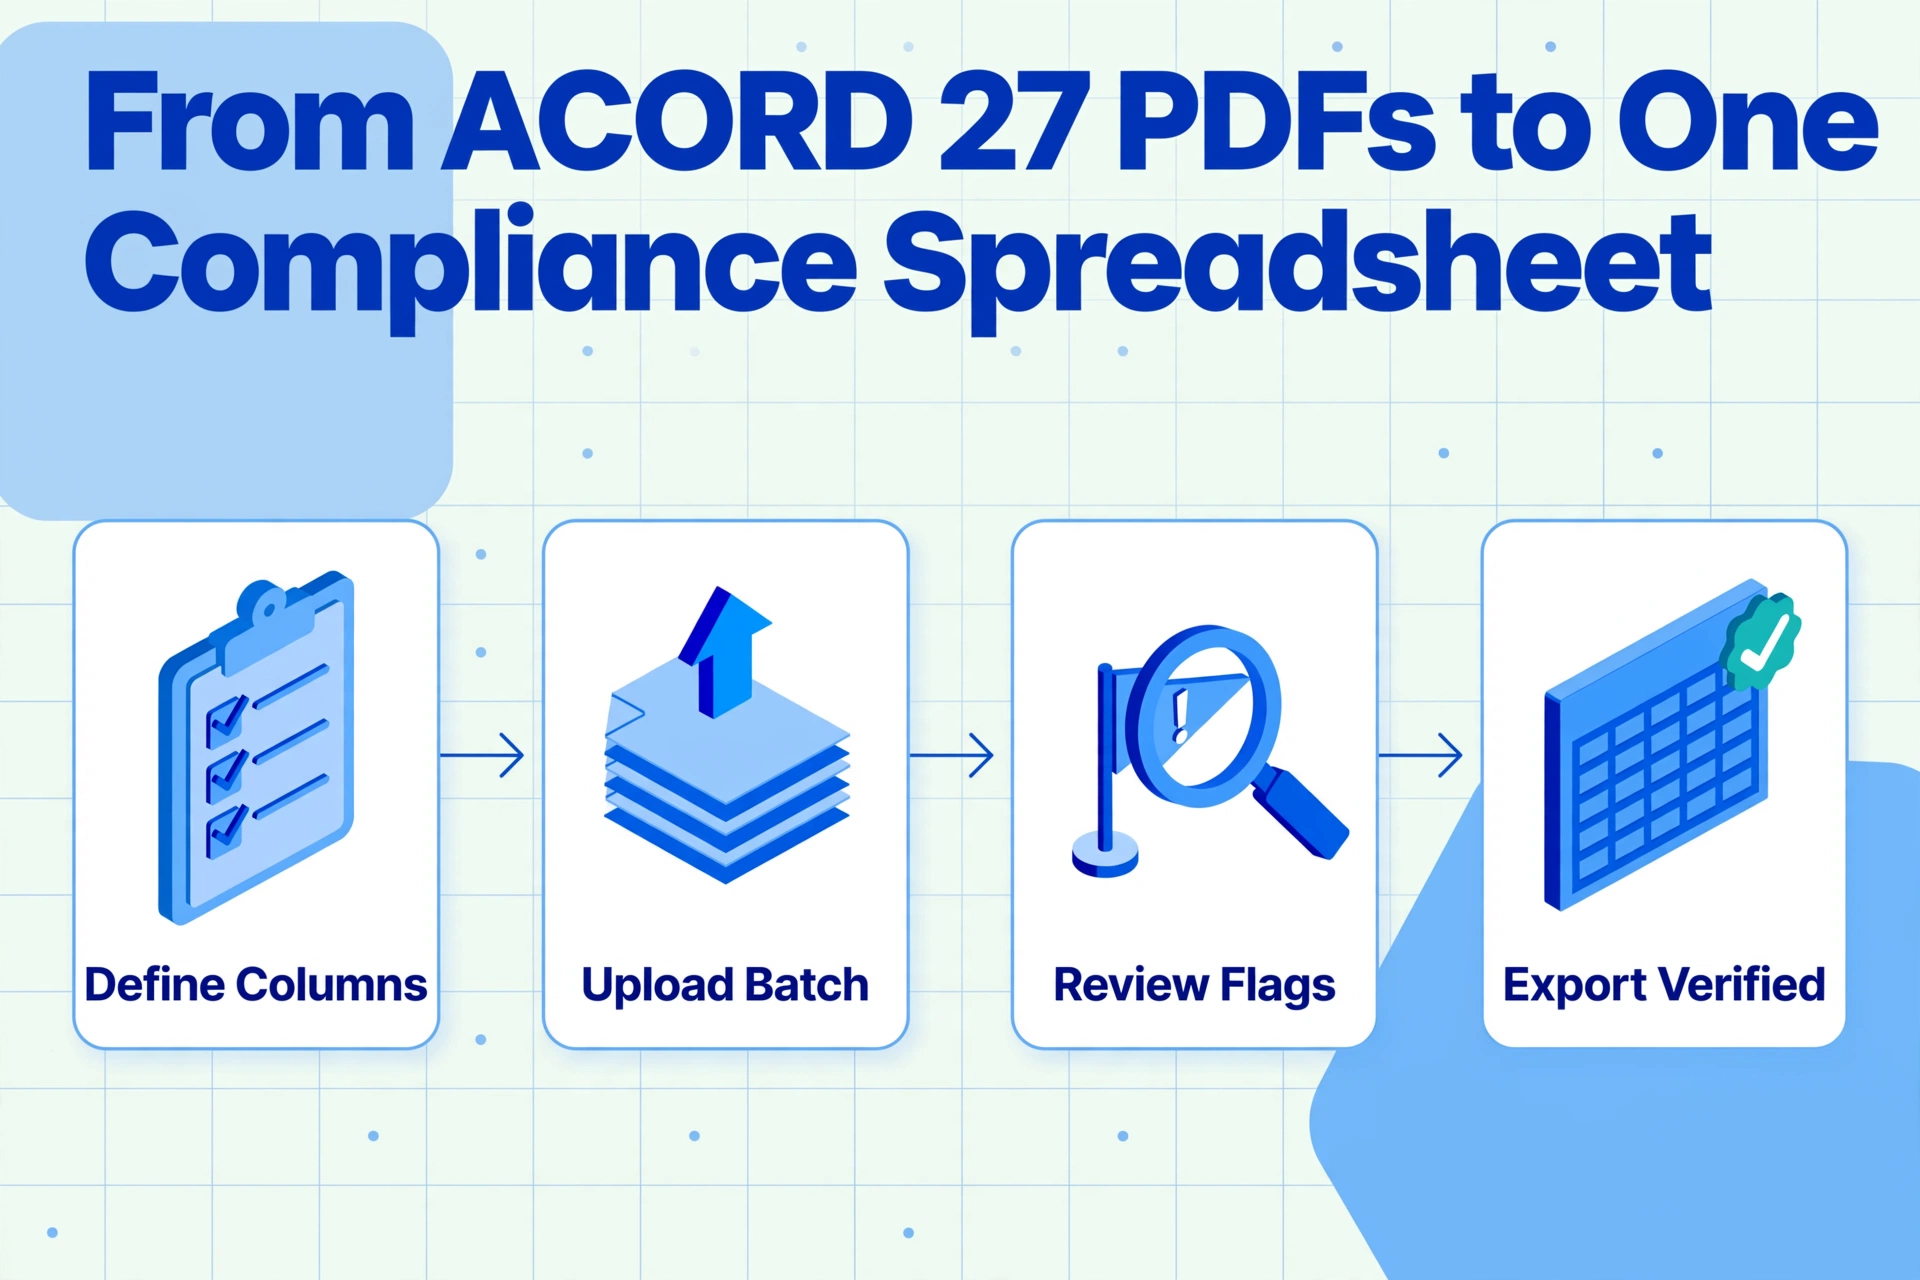
Le flux d'extraction est simple, mais c'est la dimension du traitement par lots qui démultiplie les gains de temps. Un portefeuille hypothécaire commercial de 85 prêts générant des renouvellements annuels ACORD 27 produit environ 7 certificats par mois — plus les certificats initiaux pour les nouvelles originations. Les traiter individuellement, certificat par certificat, laisse toujours quelqu'un rivé au bouton de téléversement.
Traitement par lots — téléverser tous les certificats en une fois et les traiter en groupe — élimine la charge par certificat qui domine les flux manuels et mono-fichiers. Au lieu de 85 cycles distincts de téléversement-téléchargement-enregistrement, vous déposez le dossier complet et recevez un tableur unique avec une ligne par certificat, les colonnes étant remplies à partir des noms de champs que vous avez définis.
Pour un portefeuille de 85 certificats, l'arithmétique du travail change considérablement. À 7 minutes par certificat pour la saisie manuelle, cela représente environ 10 heures de saisie de données réparties sur l'année. À 10 secondes par certificat pour l'extraction par IA — le temps de traitement typique pour un formulaire d'une page — la même charge de travail se compresse en environ 15 minutes, et le résultat arrive sous forme de tableur pré-formaté plutôt que d'exiger que quelqu'un tape le premier en-tête de colonne.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Une remarque d'implémentation : l'ACORD 27 arrive souvent sous forme de PDF aplati — l'agent l'imprime depuis son système de gestion d'agence et l'envoie par e-mail. L'IA lit le texte imprimé de la page rendue, et non les champs de formulaire internes du PDF, de sorte que l'aplatissement n'affecte pas la précision de l'extraction. Le même document qu'une personne lirait visuellement pour saisir les données dans un tableur fonctionne à l'identique pour l'extraction par IA.
Pourquoi la conformité des prêteurs va au-delà de la saisie de données
Extraire les données du PDF et les intégrer dans un tableur résout le problème de débit. Cela ne résout toutefois pas le risque de conformité plus profond : un certificat d'assurance n'est pas un contrat entre le titulaire du certificat et l'assureur. Le formulaire ACORD 27 lui-même, dans son langage standard, indique qu'il est émis « à titre d'information uniquement » et « ne confère aucun droit au titulaire du certificat ».
Les données du certificat sont un instantané — exactes au moment où l'agent les a émises. La police peut être résiliée, non renouvelée ou modifiée le lendemain, et personne n'est tenu d'en informer le titulaire du certificat, sauf si la clause du créancier hypothécaire de la police sous-jacente l'exige spécifiquement. Même dans ce cas, les délais de préavis varient — 10 jours pour le non-paiement de la prime, 30 jours pour d'autres motifs de résiliation — et un certificat valide au moment du dépôt peut être nul au moment où un sinistre survient.
Cela signifie que le flux de travail de conformité ne s'arrête pas à l'extraction. Le tableur que vous produisez est un document de travail qui nécessite une maintenance continue :
- Suivi des expirations. Chaque ligne avec une police expirant dans les 30 jours nécessite un certificat de renouvellement. L'extraction automatisée rend la visualisation des polices expirantes instantanée — filtrez par la colonne de date d'expiration — mais quelqu'un doit toujours demander le renouvellement.
- Comparaison des seuils de couverture. Les limites de couverture extraites, les montants de franchise et les pourcentages de coassurance doivent être comparés aux exigences de l'accord de prêt. Une règle de mise en forme conditionnelle dans Excel qui colore une cellule en rouge lorsque la limite du bâtiment tombe sous $X ou que la franchise dépasse $Y transforme un tableau de données en tableau de bord de conformité.
- Audit de la méthode d'évaluation. Triez par la colonne de méthode d'évaluation. Toute ligne indiquant Valeur actuelle en espèces alors que l'accord de prêt exige Coût de remplacement constitue une insuffisance de couverture nécessitant une escalade — pas une erreur de saisie.
- Vérification du créancier hypothécaire. Confirmez que le nom du prêteur apparaît correctement dans la section des intérêts supplémentaires et que la désignation est Créancier hypothécaire ou Bénéficiaire du paiement de perte du prêteur, et non simplement Titulaire du certificat. Une désignation de titulaire de certificat n'accorde aucun droit sur la police.
- Recoupement avec les COI de responsabilité civile. Les propriétés impliquant des locataires ou des entrepreneurs nécessitent généralement à la fois des certificats de responsabilité civile ACORD 25 et des preuves de biens ACORD 27. Un emprunteur qui soumet l'un mais pas l'autre a un dossier de conformité incomplet. Notre hub d'extraction COI couvre le volet responsabilité civile de ce processus à double voie.
Le changement opérationnel que permet l'extraction est le suivant : au lieu de consacrer la fenêtre d'examen de conformité à la saisie de données — localiser les numéros de police dans un formulaire dense et les taper dans des cellules — l'examinateur la consacre aux décisions de conformité réelles que la saisie de données était censée soutenir. Un portefeuille de 85 certificats qui nécessitait auparavant 10 heures de saisie ne consomme plus que 15 minutes de traitement, laissant 9 heures et 45 minutes pour vérifier que les données extraites répondent aux exigences de l'accord de prêt. C'est la différence entre un portefeuille documenté et un portefeuille géré.
Questions fréquemment posées
L'IA peut-elle extraire des données d'un ACORD 27 scanné ou manuscrit ?
Oui. L'extraction par IA moderne lit le texte à partir des images de pages rendues — que la source soit un PDF numérique, un scan à plat ou une photo de téléphone d'un certificat imprimé. Les annotations manuscrites dans les marges ou les cases à cocher marquées au stylo sont également lisibles, bien que la précision de l'écriture manuscrite soit légèrement inférieure à celle du texte imprimé. Pour les documents où un emprunteur a écrit à la main un numéro de prêt ou des informations supplémentaires dans le champ des remarques, l'IA tentera l'extraction et signalera les résultats à faible confiance pour un examen manuel.
Quelle est la différence entre un ACORD 27 et un ACORD 28 ?
L'ACORD 27 est le formulaire standard de preuve d'assurance de biens, adapté aux propriétés résidentielles et aux petites et moyennes propriétés commerciales. L'ACORD 28 est le formulaire de preuve d'assurance de biens commerciaux, qui comprend un langage de protection du prêteur supplémentaire, des calendriers de couverture plus détaillés, et est le format préféré pour les transactions immobilières commerciales de plus grande envergure. Les deux formulaires contiennent des champs de données comparables, et le flux de travail d'extraction décrit ici s'applique aux deux.
Le formulaire ACORD 27 offre-t-il lui-même une protection juridique au prêteur ?
Non. L'ACORD 27, comme tous les certificats d'assurance, est délivré « à titre d'information uniquement » et ne modifie pas la police sous-jacente ni ne crée de relation contractuelle entre l'assureur et le titulaire du certificat. La protection réelle d'un prêteur provient de la clause de créancier hypothécaire dans la police d'assurance de biens, qui doit être approuvée sur la police par l'assureur. Le certificat est une preuve que la police existe — pas un substitut à la police elle-même. C'est pourquoi la vérification de la désignation du créancier hypothécaire et du numéro de prêt sur le certificat, ainsi que le recoupement avec le dossier de prêt, reste une étape d'examen humain même après l'extraction des données.
Combien de certificats puis-je traiter à la fois ?
Les limites de traitement par lots dépendent de la capacité de l'outil d'extraction et de votre plan de compte. La plupart des outils prenant en charge le traitement par lots peuvent gérer 20 à 50 certificats par lot. Pour les portefeuilles dépassant ce volume, la division en plusieurs lots est simple — définissez les colonnes une fois, puis exécutez des lots successifs avec la même configuration de colonnes.
L'OCR basé sur la position fonctionne-t-il pour les formulaires ACORD 27 ?
Il fonctionne — jusqu'à ce qu'il ne fonctionne plus. L'ACORD 27 est un formulaire standardisé, mais différents systèmes de gestion d'agence le rendent avec des positions de champs, des marges et des comportements de retour à la ligne différents. Un modèle configuré pour la sortie d'une agence sera désaligné sur celle d'une autre. L'OCR basé sur la position échoue également sur les documents scannés où une légère inclinaison ou rotation déplace toutes les coordonnées des champs. L'extraction sémantique par IA évite cette fragilité en lisant le contenu du formulaire plutôt qu'en s'appuyant sur des cartes de coordonnées, ce qui lui permet de gérer les variations de mise en page sans maintenance de modèle par agence.
L'extraction transforme le flux de travail de conformité ACORD 27 d'une tâche de transcription en une tâche de révision — et c'est lors de la révision que la gestion des risques d'un prêteur se produit réellement. La feuille de calcul est le point de départ, pas la ligne d'arrivée.