Como Extrair Dados de Seguro de Propriedade do ACORD 27
para Conformidade do Credor
Pesquisas do setor mostram consistentemente que empresas que gerenciam certificados de seguro de fornecedores e inquilinos manualmente gastam de 15 a 20 horas por semana nessa tarefa — cerca de $36,400 por ano em custo de mão de obra a uma taxa horária de $35, antes de considerar o custo muito maior de uma lacuna de cobertura não detectada. Esse número costuma ser citado no contexto de COIs de responsabilidade civil. Mas para cada carteira de hipoteca comercial, fundo de investimento imobiliário e locador com múltiplas propriedades, uma pilha paralela de documentos fica em uma pasta marcada como "seguro de propriedade" — formulários ACORD 27 Evidence of Property Insurance — gerando a mesma carga de entrada manual de dados com um conjunto diferente de riscos de conformidade associados.
Principais Conclusões
- Um único certificado ACORD 27 com uma lacuna de cobertura não detectada expõe o saldo total do empréstimo — não apenas uma reclamação. E a maioria dos credores acompanha centenas deles manualmente.
- Revisores manuais quase nunca verificam a porcentagem de co-seguro ou o método de avaliação — os dois campos com maior probabilidade de esconder uma violação de conformidade. Após 7 minutos digitando por certificado, não sobra tempo algum para revisão.
- 85 certificados costumavam representar 10 horas de entrada de dados. A extração transforma isso em 15 minutos de processamento — e deixa 9 horas e 45 minutos para a revisão de conformidade que realmente evita um descumprimento de cláusula contratual.
O ACORD 27 — formalmente intitulado "Evidence of Property Insurance" na biblioteca de formulários ACORD mantida pela Association for Cooperative Operations Research and Development — é o documento padrão de uma página do setor de seguros para verificar que um imóvel comercial ou residencial possui cobertura ativa. Ele é distinto do ACORD 25 Certificate of Liability Insurance tanto em função quanto em lógica de conformidade: o 25 prova que um empreiteiro ou fornecedor pode pagar se ferir alguém ou danificar algo; o 27 prova que o prédio, o conteúdo e os equipamentos de um mutuário estão financeiramente protegidos contra incêndio, roubo e outros riscos. Ambos os formulários têm 89 campos preenchíveis — mas os campos que importam para a conformidade são conjuntos completamente diferentes, e ler esses campos de um PDF e digitá-los em uma linha de planilha por linha consome os mesmos 5 a 10 minutos por certificado, independentemente do formulário que você tem em mãos.
O Selling Guide B7-3-07 da Fannie Mae exige explicitamente que os credores retenham evidência de seguro de propriedade para cada empréstimo que compram, com o certificado assinado pela seguradora e contendo todas as informações necessárias para verificar a conformidade. Outros investidores do mercado secundário e administradores de títulos lastreados em hipotecas comerciais impõem padrões de documentação semelhantes. Conformidade, nesse contexto, não significa "armazenamos o PDF". Significa que os valores de cobertura, franquias, método de avaliação, percentual de co-seguro e informações da cláusula de credor hipotecário podem ser expostos, comparados com o contrato de empréstimo e sinalizados se algo estiver em falta — idealmente sem pagar uma taxa de $8 a $15 por certificado a uma plataforma empresarial de rastreamento de COI por entrada de dados que a IA pode fazer em segundos.
Este artigo aborda a extração de dados do ACORD 27 em uma planilha de conformidade estruturada usando Extração semântica por IA — uma abordagem que lê um formulário entendendo o que cada campo significa, em vez de onde ele está na página. Para uma introdução mais ampla à extração de COI em todos os tipos de formulário, consulte nosso guia completo de extração de dados de COI. Este artigo foca especificamente no lado do seguro de propriedade do fluxo de trabalho.
O que torna o ACORD 27 diferente dos formulários de COI que você já processa
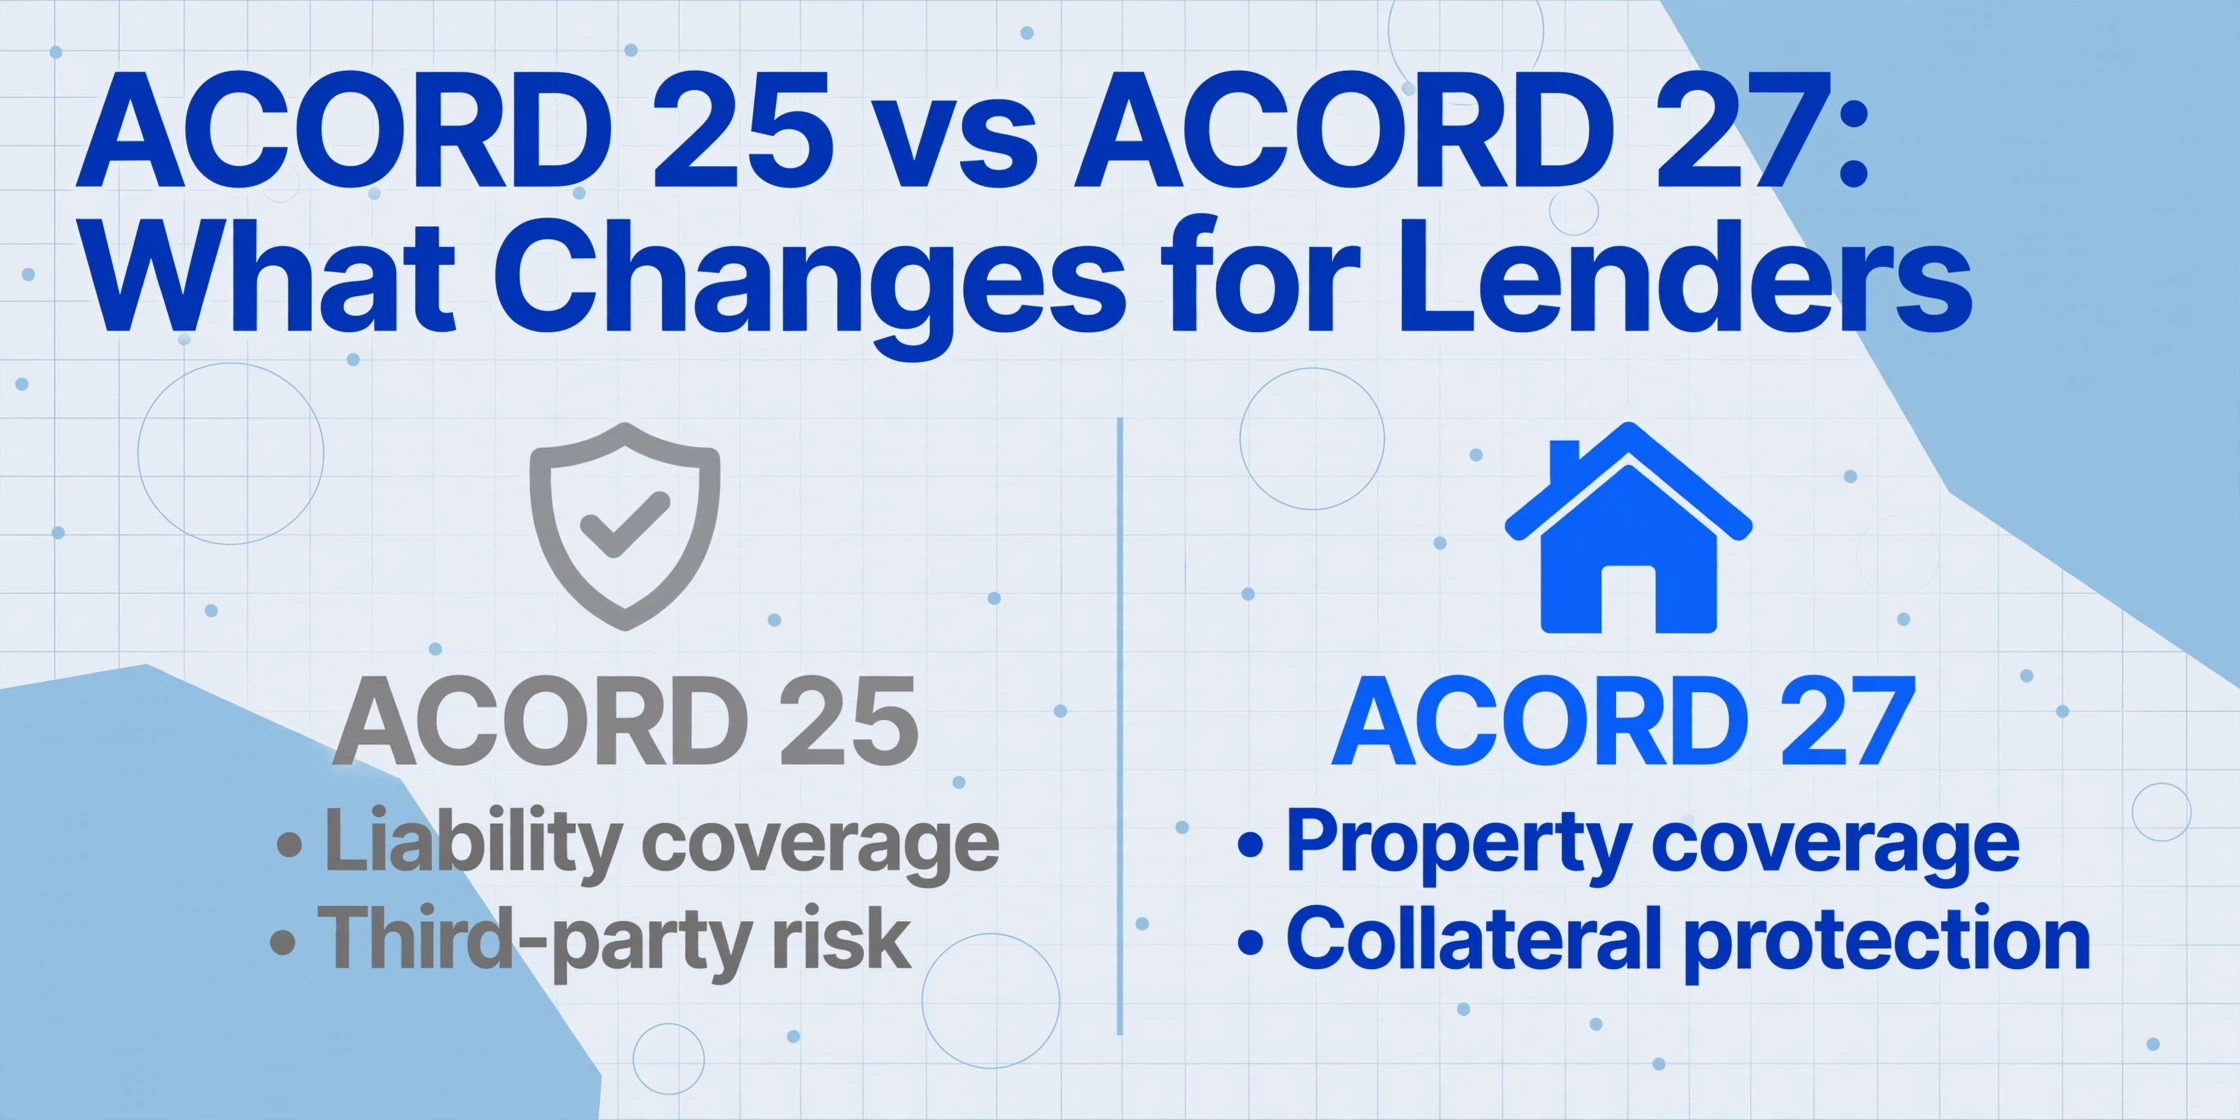
O ACORD 25 e o ACORD 27 compartilham uma linguagem de layout — vêm da mesma organização de formulários, cada um ocupa uma única página, cada um organiza os dados em campos rotulados e caixas de seleção. Mas o problema de conformidade que eles resolvem é estruturalmente diferente.
O ACORD 25 Certificate of Liability Insurance responde a uma pergunta: "Este prestador de serviços pode pagar pelos danos que causar?" Sua revisão de conformidade gira em torno de limites de cobertura, condição de segurado adicional, renúncia de sub-rogação e vencimento da apólice — tudo vinculado ao risco de terceiros. Nosso guia completo do ACORD 25 e o tutorial de extração do ACORD 25 cobrem esse fluxo de trabalho em detalhes.
O ACORD 27 Evidence of Property Insurance responde a uma pergunta diferente: "A garantia está segurada?" Para um credor que detém uma hipoteca sobre um imóvel comercial de $4.2 milhões, os campos críticos não são os limites de responsabilidade civil — são o limite de cobertura do imóvel, o valor da franquia, o percentual de co-seguro, o método de avaliação (Custo de reposição vs. Valor real em dinheiro), se a cobertura de ordenanças ou leis está incluída e se o credor está corretamente nomeado como credor hipotecário ou beneficiário de pagamento por perda do credor. Uma franquia de $5,000 é insignificante. Uma franquia de $50,000 em um imóvel de $4.2 milhões significa que o mutuário carrega $50,000 de exposição não segurada — e se o contrato de empréstimo limita a franquia a $25,000, essa diferença é um descumprimento de cláusula contratual, não apenas um descuido de papelada.
A biblioteca de formulários ACORD também inclui o ACORD 28 — Evidence of Commercial Property Insurance — que amplia o 27 com uma linguagem mais detalhada de proteção ao credor e é o formato preferido para transações maiores de imóveis comerciais. Mas o ACORD 27 continua sendo o formulário de comprovação de propriedade mais comumente emitido para imóveis comerciais de pequeno e médio porte e imóveis residenciais de investimento, e o fluxo de trabalho de extração é o mesmo, independentemente de qual variante chega à sua caixa de entrada.
A distinção importa porque a conversa do setor sobre rastreamento de COI quase sempre recai sobre responsabilidade civil. A comprovação de seguro de propriedade segue uma trilha paralela com consequências paralelas — um credor que detém uma hipoteca com uma lacuna de cobertura de propriedade não detectada carrega uma exposição medida pelo saldo total do empréstimo em aberto, não apenas por uma única reclamação.
Os campos que realmente importam para a conformidade do credor
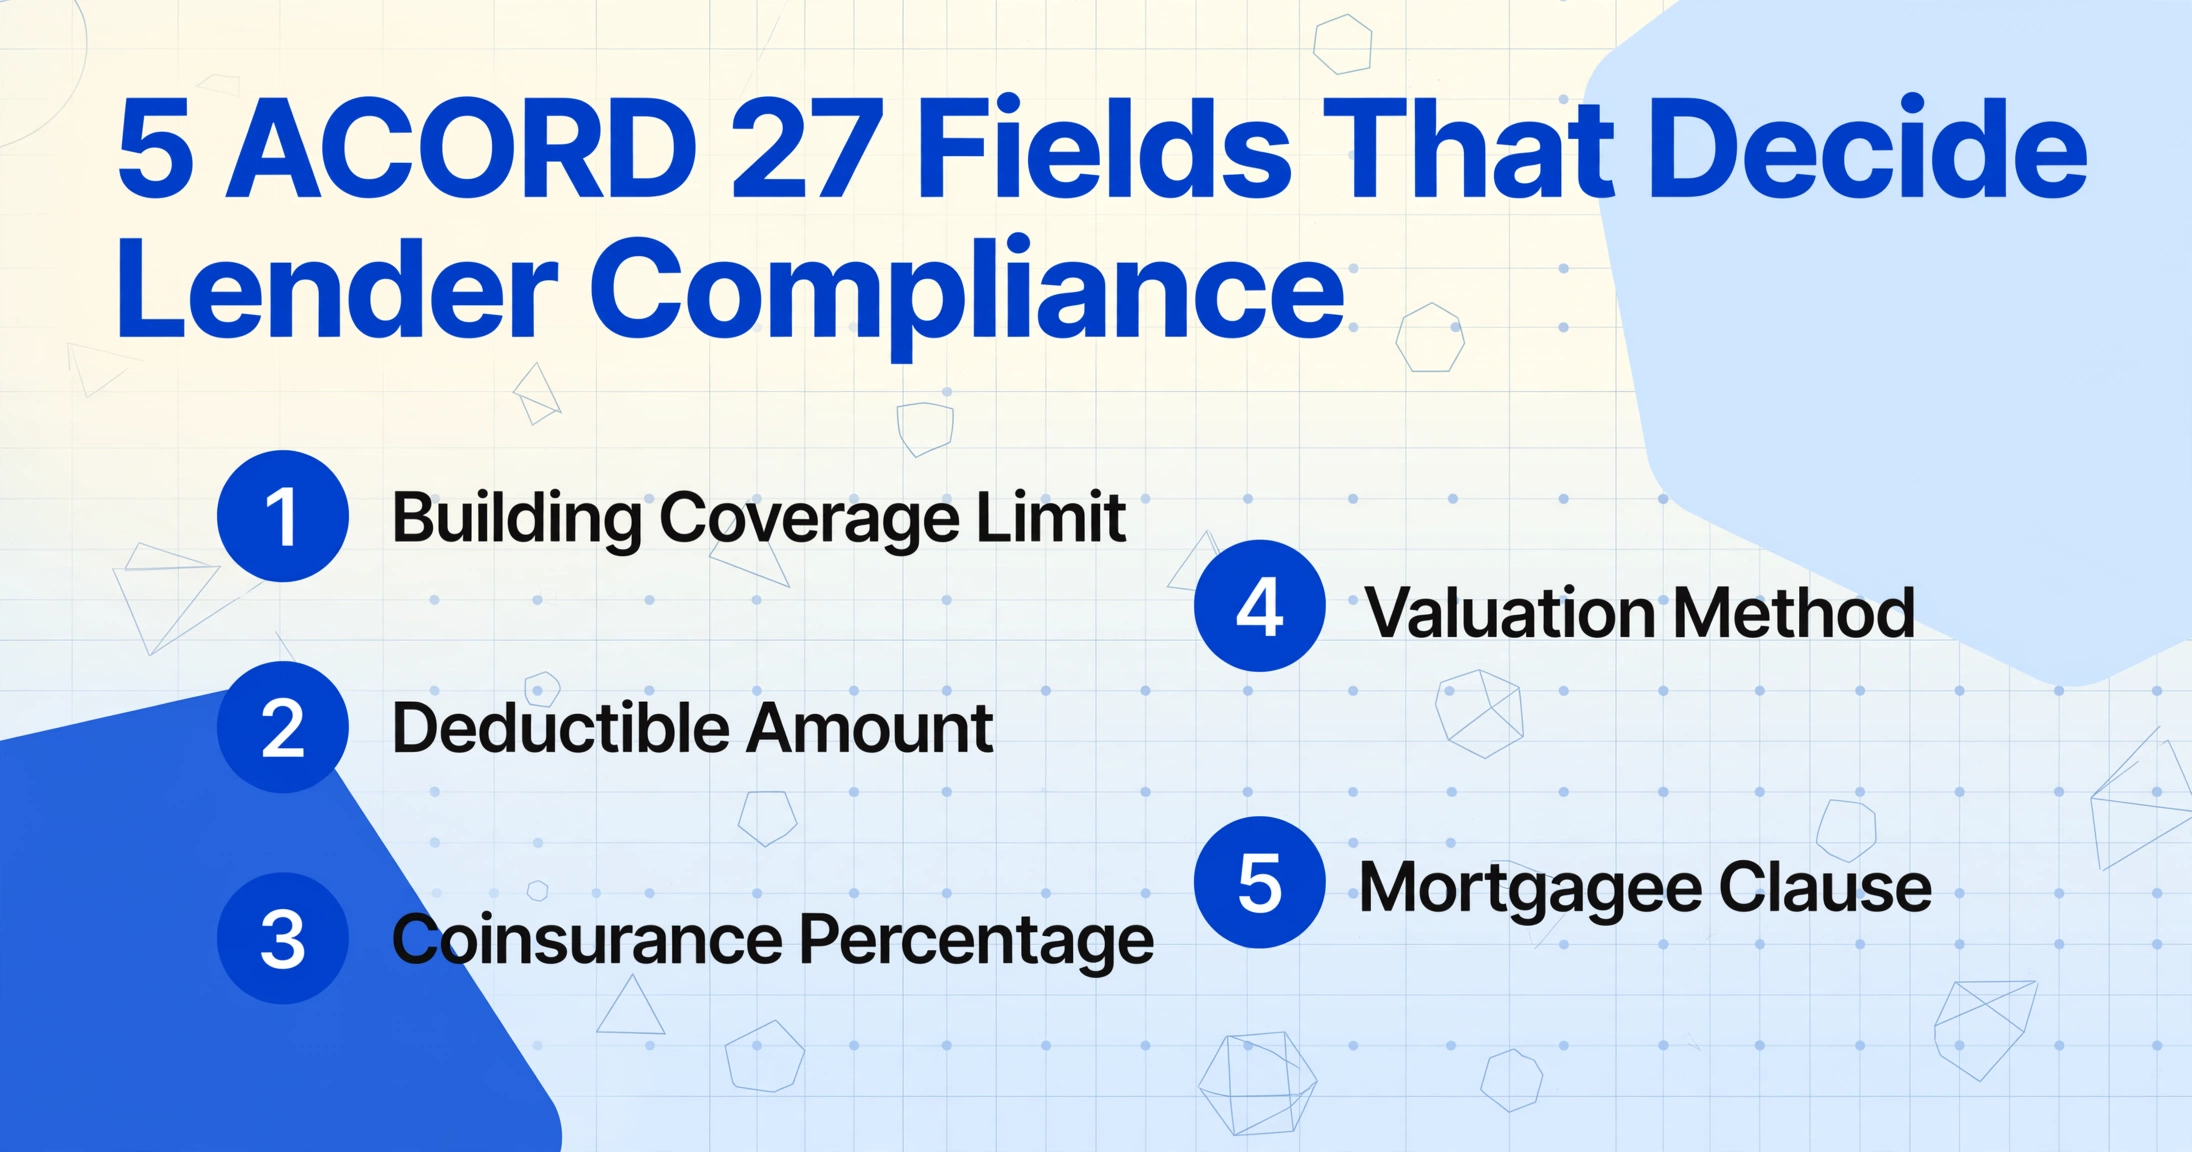
O ACORD 27 contém 89 campos preenchíveis. Para fins de conformidade, aproximadamente 15 a 20 desses campos têm peso real — o restante são identificadores administrativos que importam para o registro, mas não afetam se a cobertura atende ao contrato de empréstimo. Saber quais campos extrair, e por que cada um importa, é a diferença entre uma planilha que apoia decisões de conformidade e uma que apenas organiza dados.
Identificadores da apólice: O nome da seguradora, o número da apólice, a data de vigência e a data de vencimento formam a base. Uma apólice vencida não é cobertura — é um documento vencido. Toda planilha de conformidade deve sinalizar apólices a até 30 dias do vencimento, e nenhum sistema de rastreamento consegue fazer isso se as datas ainda estiverem dentro de PDFs não lidos.
Localização e descrição do imóvel: A Fannie Mae B7-3-07 exige que o certificado confirme o imóvel específico coberto. O endereço no ACORD 27 deve corresponder ao endereço do imóvel hipotecado. Um certificado que lista a sede corporativa do segurado em vez do imóvel real dado em garantia não atende ao requisito.
Tipo de cobertura e riscos cobertos: O formulário especifica se a cobertura é emitida na forma Basic, Broad ou Special. "Special" (às vezes rotulada como "all-risk") oferece a proteção mais ampla — cobre qualquer causa de perda não especificamente excluída. "Broad" adiciona riscos nomeados além do conjunto Basic. Contratos de hipoteca comercial frequentemente exigem cobertura na forma Special. Se um certificado mostra cobertura na forma Basic em um empréstimo que exige Special, a lacuna é uma violação de cláusula.
Valor do seguro e franquia: O limite de cobertura do imóvel deve atender ou superar o mínimo do contrato de empréstimo — tipicamente o menor entre o saldo devedor do empréstimo ou o custo de reposição total. A franquia deve estar dentro da faixa permitida pelo contrato. São comparações numéricas diretas, mas exigem extração confiável para automatizar.
Percentual de co-seguro: Este é um dos campos mais negligenciados do ACORD 27 e um dos mais consequentes. Uma apólice padrão de imóvel comercial inclui uma cláusula de co-seguro de 80% — o segurado deve manter cobertura igual a pelo menos 80% do custo de reposição do imóvel para receber o pagamento integral em perdas parciais. Se a apólice tiver uma exigência de co-seguro de 90% ou 100%, o segurado deve manter cobertura correspondentemente maior. Um imóvel segurado por $3 milhões com uma cláusula de co-seguro de 90% e um custo de reposição de $4 milhões está subsegurado em $600.000 e enfrenta uma penalidade proporcional em qualquer sinistro. O percentual de co-seguro no certificado deve ser extraído e comparado com a exigência do contrato de empréstimo.
Método de valoração: Custo de reposição (RC) — o custo de reconstruir com materiais de tipo e qualidade semelhantes, sem deduzir depreciação — é o padrão que a maioria dos credores comerciais exige. Valor real em dinheiro (ACV) — custo de reposição menos depreciação — deixa o credor exposto a uma lacuna de depreciação que pode chegar a 20% a 50% em estruturas mais antigas. Um certificado que lista ACV onde o contrato de empréstimo exige RC é uma deficiência de cobertura, e detectá-la exige extrair um campo que a maioria dos revisores manuais nunca verifica.
Cobertura de Ordenanças ou Leis: Se um edifício for parcialmente danificado, os códigos de construção locais podem exigir a adequação da parte não danificada ao código atual — a um custo que a apólice de propriedade básica não cobre. A cobertura de Ordenanças ou Leis preenche essa lacuna. Muitos contratos de hipoteca comercial a exigem, e a ausência desse endosso cria uma lacuna de cobertura que uma verificação padrão do limite de cobertura não detecta.
Credor hipotecário / Beneficiário de pagamento por perda do credor / Segurado adicional: A seção de interesses adicionais nomeia a parte com interesse financeiro no imóvel e especifica o tipo de relação. Um credor listado como "Credor hipotecário" ou "Beneficiário de pagamento por perda do credor" tem proteções mais fortes do que um listado apenas como "Titular do certificado". Análise jurídica da SW&M observa que os tribunais descreveram os certificados de seguro como efetivamente "inúteis" para o titular do certificado — a proteção real vem da cláusula de credor hipotecário da apólice subjacente, que garante que o credor receba o pagamento mesmo que a seguradora tenha uma defesa contra a reclamação do mutuário. O certificado prova que a cláusula existe; não a substitui. Extrair a designação de interesse adicional permite que um revisor de conformidade verifique rapidamente se o credor está nomeado na capacidade correta.
Número do empréstimo: Em uma carteira de 200 imóveis, associar cada certificado ao arquivo de empréstimo correto exige o número do empréstimo. Esse campo é pequeno, mas operacionalmente crítico — uma planilha com 200 linhas de dados extraídos é inútil se você não conseguir mapear cada linha de volta ao seu empréstimo.
Configurando suas colunas de extração
Com os campos principais identificados, o próximo passo é definir as colunas de saída que sua ferramenta de extração preencherá. É aqui que a Extração de colunas personalizadas — digitar os nomes dos campos que você deseja e deixar a IA localizar cada valor entendendo o que ele significa, em vez de corresponder um modelo a uma posição fixa — se torna decisiva.
Ferramentas tradicionais de OCR baseadas em modelo exigem que você desenhe retângulos ao redor de cada campo em um formulário de referência e depois torça para que todos os certificados subsequentes usem posicionamento idêntico. Diferentes agências de seguros formatam seus resultados do ACORD 27 de maneiras distintas — uma pode colocar a porcentagem de co-seguro na grade de cobertura, outra na seção de observações, uma terceira em uma página de cronograma separada. A extração baseada em posição quebra no momento em que o layout muda. A extração semântica — lendo pelo significado do campo — lida com a variação de layout sem configuração por agência.
Aqui está um conjunto prático de colunas para um rastreador de conformidade de credores, com explicações para os campos que se beneficiam de especificidade na extração:
| Nome da coluna | O que digitar para extração | Por que é importante |
|---|---|---|
| Named Insured | Named Insured | Identifica o mutuário/entidade titular da apólice |
| Insurance Carrier | Insurance Carrier / Company Name | Para verificação da classificação da seguradora e consulta ao AM Best |
| Policy Number | Policy Number | Identificador exclusivo para verificação da cobertura |
| Policy Effective Date | Policy Effective Date | Início do período de cobertura |
| Policy Expiration Date | Policy Expiration Date | Fim da cobertura — deve ser ≥ à data de hoje |
| Property Address | Property Location / Insured Property Address | Deve corresponder ao endereço do imóvel dado em garantia |
| Building Description | Building Description / Occupancy | Verifica se a cobertura se aplica ao tipo correto de estrutura |
| Coverage Type / Perils Insured | Coverage Type / Causes of Loss (Basic, Broad, or Special) | Special = mais ampla; Basic = apenas riscos nomeados |
| Building Coverage Limit | Amount of Insurance — Building | Deve ser ≥ ao mínimo do contrato de empréstimo |
| Business Personal Property Limit | Amount of Insurance — Business Personal Property / Contents | Cobre equipamentos, estoque e benfeitorias do locatário |
| Deductible | Deductible Amount | Deve ser ≤ ao máximo permitido no contrato de empréstimo |
| Coinsurance Percentage | Coinsurance Percentage | 80% / 90% / 100% — determina o limite de penalidade por subseguro |
| Valuation Method | Valuation (Replacement Cost, Actual Cash Value, or Agreed Value) | RC = reconstrução total; ACV = depreciado — a maioria dos credores exige RC |
| Ordinance or Law Coverage | Ordinance or Law Coverage (Included / Not Included) | Cobre atualizações exigidas por código após perda parcial |
| Mortgagee / Additional Interest Name | Mortgagee / Certificate Holder / Additional Interest Name | Deve nomear a instituição credora correta |
| Additional Interest Type | Interest Type (Mortgagee / Lender's Loss Payable / Loss Payee / Additional Insured) | Credor hipotecário = proteção mais forte para o credor |
| Loan Number | Loan Number / Account Number | Vincula o certificado ao arquivo do empréstimo |
| Producer / Agency Name | Producer / Insurance Agency Name | Contato para correções ou solicitações de verificação |
Para campos como método de valoração e percentual de co-seguro que podem aparecer como caixas de seleção, abreviações ou texto narrativo incorporado em vez de campos rotulados distintos, incluir dicas esclarecedoras no nome da coluna — como mostrado acima — ajuda a IA a identificar a informação independentemente de como a agência a formatou. O mecanismo de extração lê o formulário inteiro, não apenas os rótulos dos campos.
Se o seu contrato de empréstimo também exigir cobertura de interrupção de negócios ou cobertura inland marine (equipment floater), adicione as colunas correspondentes. O conjunto de colunas é seu para definir — uma vantagem sobre esquemas rígidos de plataformas que forçam cada certificado em uma grade predefinida.
De uma pilha de PDFs a uma única planilha de conformidade
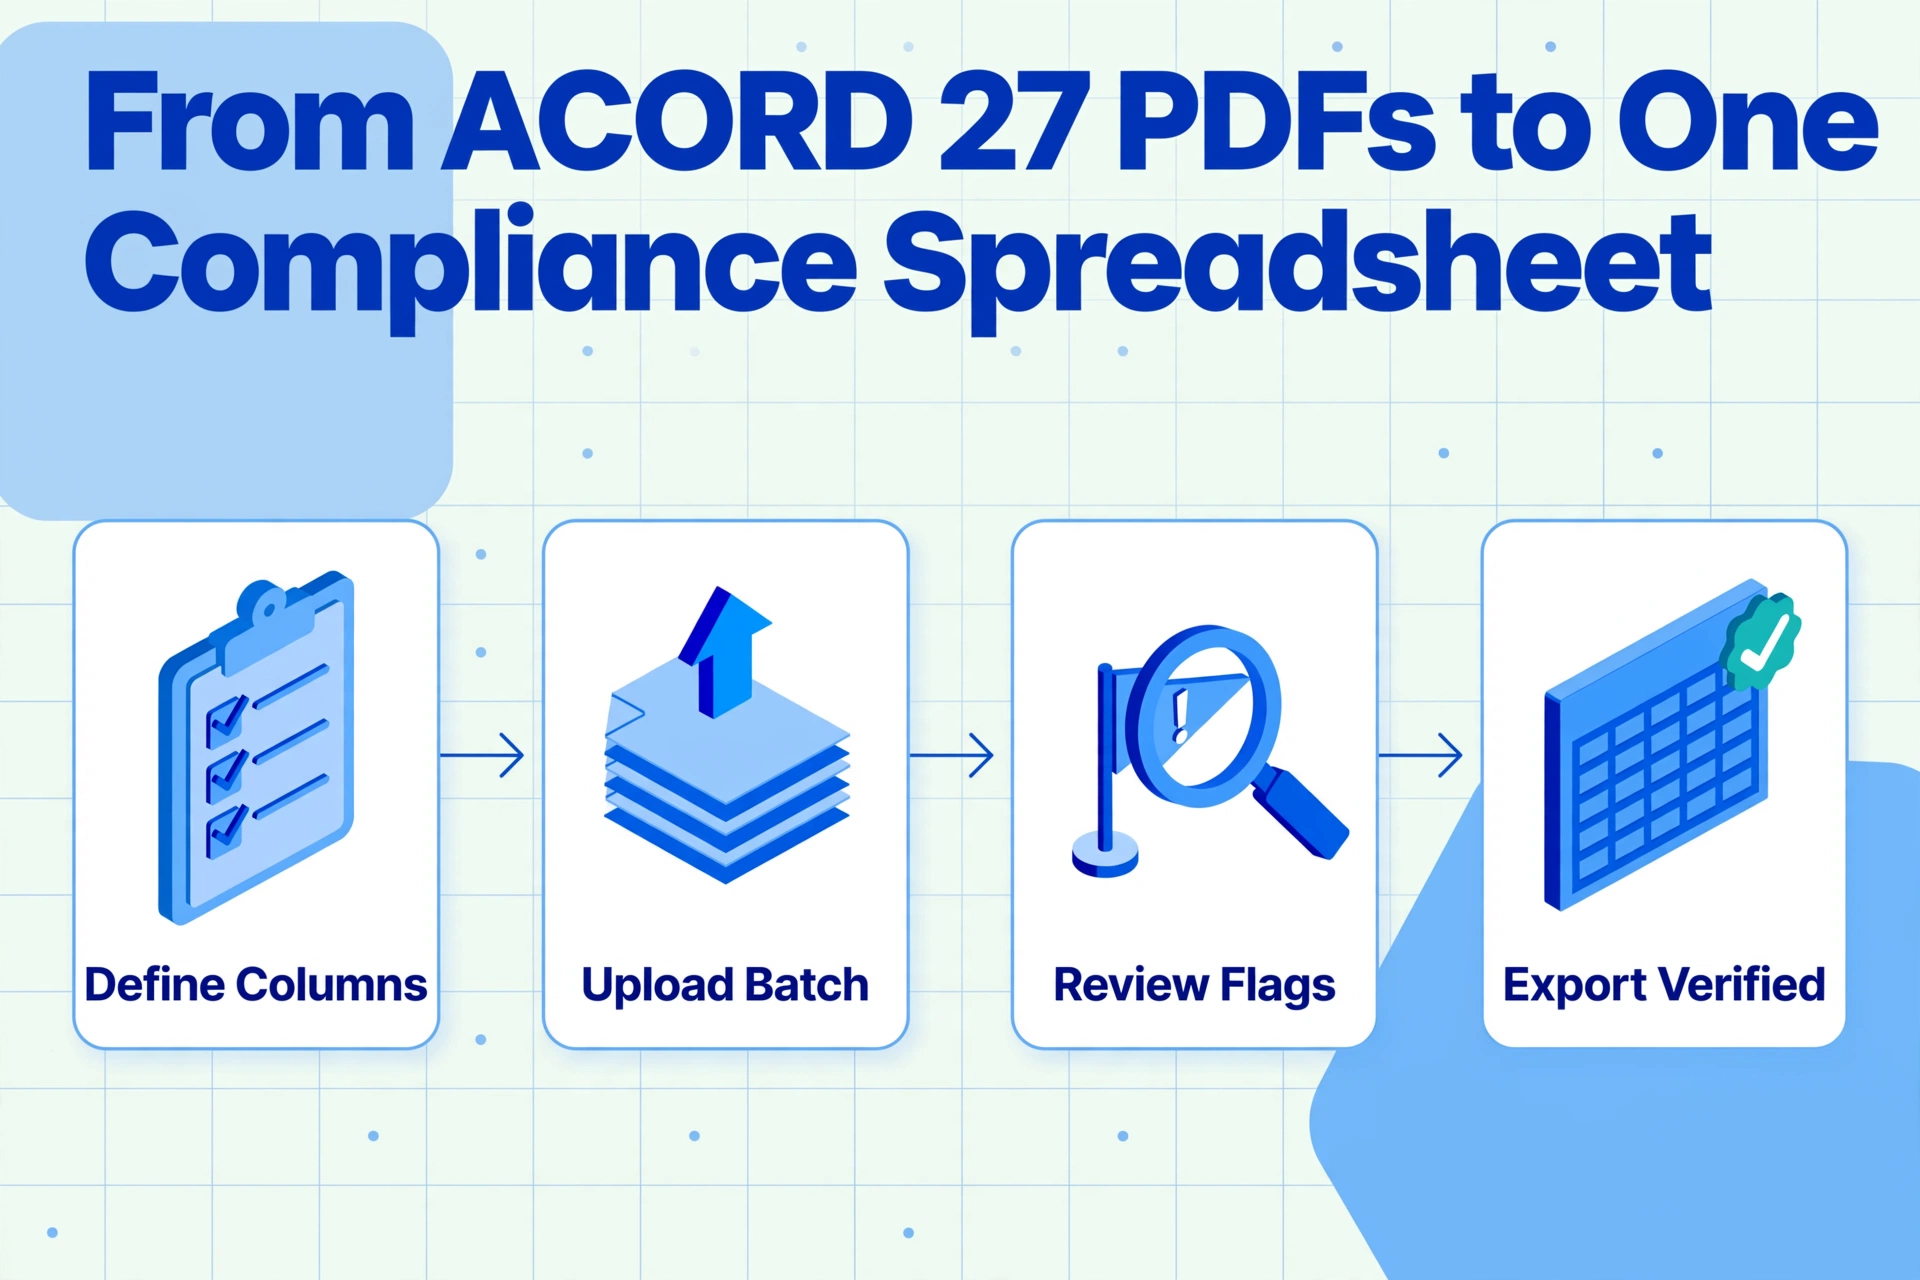
O fluxo de extração é simples, mas é na dimensão do lote que a economia de tempo se acumula. Uma carteira de crédito imobiliário comercial com 85 empréstimos que geram renovações anuais de ACORD 27 produz cerca de 7 certificados por mês — além dos certificados iniciais para novas originações. Processar esses certificados individualmente, um a um, ainda deixa alguém preso ao botão de upload.
O processamento em lote — enviar todos os certificados de uma vez e processá-los como um grupo — elimina a sobrecarga por certificado que domina os fluxos manuais e de arquivo único. Em vez de 85 ciclos separados de upload-download-salvar, você solta a pasta inteira e recebe uma única planilha com uma linha por certificado, com as colunas preenchidas a partir dos nomes de campo que você definiu.
Para uma carteira de 85 certificados, a aritmética de mão de obra muda de forma significativa. A 7 minutos por certificado para entrada manual, isso representa cerca de 10 horas de digitação de dados ao longo do ano. A 10 segundos por certificado para extração por IA — o tempo típico de processamento de um formulário de uma página — a mesma carga de trabalho se comprime em aproximadamente 15 minutos, e a saída chega como uma planilha pré-formatada, em vez de exigir que alguém digite o primeiro cabeçalho de coluna.
Os arquivos são processados com segurança e não são armazenados.
Uma observação sobre a implementação: o ACORD 27 geralmente chega como um PDF achatado — o agente o imprime do sistema de gestão da agência e o envia por e-mail. A IA lê o texto impresso da página renderizada, não dos campos de formulário internos do PDF, então o achatamento não afeta a precisão da extração. O mesmo documento que uma pessoa leria visualmente para digitar em uma planilha funciona de forma idêntica para a extração por IA.
Por que a conformidade do credor vai além da entrada de dados
Extrair os dados do PDF e colocá-los em uma planilha resolve o problema de volume. No entanto, não resolve o risco de conformidade mais profundo: um certificado de seguro não é um contrato entre o titular do certificado e a seguradora. O próprio formulário ACORD 27, em sua linguagem padrão, declara que é emitido "apenas a título informativo" e "não confere direitos ao titular do certificado".
Os dados no certificado são um retrato — precisos no momento em que o agente o emitiu. A apólice pode ser cancelada, não renovada ou modificada no dia seguinte, e ninguém é obrigado a notificar o titular do certificado, a menos que a cláusula do credor hipotecário na apólice subjacente exija especificamente isso. Mesmo assim, os prazos de aviso variam — 10 dias para não pagamento do prêmio, 30 dias para outros motivos de cancelamento — e um certificado que era válido quando arquivado pode ser nulo no momento em que ocorre uma reclamação.
Isso significa que o fluxo de trabalho de conformidade não termina na extração. A planilha que você produz é um documento de trabalho que exige manutenção contínua:
- Rastreamento de vencimento. Toda linha com uma apólice vencendo em até 30 dias exige um certificado de renovação. A extração automatizada torna instantâneo ver as apólices vencendo — filtre pela coluna de data de vencimento — mas ainda é preciso solicitar a renovação.
- Comparação de limites de cobertura. Os limites de cobertura extraídos, valores de franquia e percentuais de co-seguro devem ser comparados com os requisitos do contrato de empréstimo. Uma regra de formatação condicional no Excel que deixa a célula vermelha quando o limite do imóvel fica abaixo de $X ou a franquia excede $Y transforma uma tabela de dados em um painel de conformidade.
- Auditoria do método de avaliação. Ordene pela coluna de método de avaliação. Qualquer linha mostrando Valor real em dinheiro onde o contrato de empréstimo exige Custo de reposição é uma deficiência de cobertura que precisa de escalonamento — não um erro de digitação.
- Verificação do credor hipotecário. Confirme que o nome do credor aparece corretamente na seção de juros adicionais e que a designação é Credor hipotecário ou Beneficiário de pagamento por perda do credor, não apenas Titular do certificado. A designação de titular do certificado não concede nenhum direito sobre a apólice.
- Referência cruzada com COIs de responsabilidade civil. Imóveis que envolvem inquilinos ou empreiteiros normalmente exigem tanto certificados de responsabilidade civil ACORD 25 quanto comprovantes de propriedade ACORD 27. Um mutuário que envia um mas não o outro tem um arquivo de conformidade incompleto. Nosso hub de extração de COI cobre o lado da responsabilidade civil desse processo de via dupla.
A mudança operacional que a extração possibilita é esta: em vez de gastar a janela de revisão de conformidade com digitação de dados — localizando números de apólice em um formulário denso e digitando-os nas células — o revisor a gasta nas decisões reais de conformidade que a digitação deveria apoiar. Um portfólio de 85 certificados que antes consumia 10 horas de digitação agora consome 15 minutos de processamento, deixando 9 horas e 45 minutos para verificar se os dados extraídos atendem aos requisitos do contrato de empréstimo. Essa é a diferença entre um portfólio documentado e um portfólio gerenciado.
Perguntas frequentes
A IA consegue extrair dados de um ACORD 27 digitalizado ou manuscrito?
Sim. A extração moderna por IA lê texto a partir de imagens renderizadas da página — seja a origem um PDF digital, uma digitalização de mesa ou uma foto de celular de um certificado impresso. Anotações manuscritas nas margens ou caixas marcadas à caneta também são legíveis, embora a precisão da escrita à mão seja um pouco menor que a do texto impresso. Em documentos em que o mutuário escreveu à mão um número de empréstimo ou informações adicionais no campo de observações, a IA tentará a extração e sinalizará resultados de baixa confiança para revisão manual.
Qual é a diferença entre um ACORD 27 e um ACORD 28?
O ACORD 27 é o formulário padrão de Comprovação de Seguro de Propriedade, adequado para imóveis residenciais e comerciais de pequeno a médio porte. O ACORD 28 é o formulário de Comprovação de Seguro de Propriedade Comercial, que inclui linguagem adicional de proteção ao credor, cronogramas de cobertura mais detalhados e é o formato preferido para transações de imóveis comerciais de maior porte. Ambos os formulários contêm campos de dados comparáveis, e o fluxo de extração descrito aqui se aplica a ambos.
O próprio formulário ACORD 27 oferece proteção jurídica ao credor?
Não. O ACORD 27, como todos os certificados de seguro, é emitido como "mera informação" e não modifica a apólice subjacente nem cria uma relação contratual entre a seguradora e o titular do certificado. A proteção real do credor vem da cláusula de credor hipotecário na apólice de seguro de propriedade, que deve ser endossada na apólice pela seguradora. O certificado é a comprovação de que a apólice existe — não um substituto da própria apólice. É por isso que verificar a designação do credor hipotecário e o número do empréstimo no certificado, e fazer referência cruzada com o arquivo do empréstimo, continua sendo uma etapa de revisão humana mesmo após a extração dos dados.
Quantos certificados posso processar de uma vez?
Os limites de processamento em lote dependem da capacidade da ferramenta de extração e do plano da sua conta. A maioria das ferramentas que oferecem suporte ao processamento em lote consegue lidar com 20 a 50 certificados por lote. Para carteiras que excedem esse volume, dividir em vários lotes é simples — defina as colunas uma vez e depois execute lotes sucessivos com a mesma configuração de colunas.
A OCR baseada em posição funciona para formulários ACORD 27?
Funciona — até não funcionar. O ACORD 27 é um formulário padronizado, mas diferentes sistemas de gestão de agências o renderizam com posições de campo, margens e comportamentos de quebra de texto diferentes. Um modelo configurado para a saída de uma agência ficará desalinhado na de outra. A OCR baseada em posição também falha em documentos digitalizados onde uma leve inclinação ou rotação desloca todas as coordenadas dos campos. A Extração semântica por IA evita essa fragilidade ao ler o conteúdo do formulário em vez de depender de mapas de coordenadas, lidando assim com a variação de layout sem manutenção de modelo por agência.
A extração transforma o fluxo de conformidade do ACORD 27 de uma tarefa de transcrição em uma tarefa de revisão — e é na revisão que a gestão de risco de um credor realmente acontece. A planilha é o ponto de partida, não a linha de chegada.