So extrahieren Sie ACORD 27-Sachversicherungsdaten
für die Compliance von Kreditgebern
Branchenumfragen zeigen durchgängig, dass Unternehmen, die Lieferanten- und Mieter-Versicherungszertifikate manuell verwalten, 15 bis 20 Stunden pro Woche für diese Aufgabe aufwenden – bei einem Stundensatz von 35 $ entspricht das jährlich etwa 36.400 $ an Arbeitskosten, noch bevor die weitaus größeren Kosten einer unentdeckten Deckungslücke berücksichtigt werden. Diese Zahl wird üblicherweise im Zusammenhang mit Haftpflicht-COIs genannt. Doch für jedes gewerbliche Hypothekenportfolio, jeden Real-Estate-Investment-Trust und jeden Mehrfamilienhaus-Vermieter liegt ein paralleler Stapel von Dokumenten in einem Ordner mit der Bezeichnung „Sachversicherung“ – ACORD 27-Nachweise über Sachversicherung –, die denselben manuellen Dateneingabeaufwand mit einer anderen Reihe von Compliance-Risiken erzeugen.
Wichtigste Erkenntnisse
- Ein einziges ACORD 27-Zertifikat mit einer übersehenen Deckungslücke gefährdet den gesamten Kreditbetrag – nicht nur einen einzelnen Anspruch. Und die meisten Kreditgeber verfolgen Hunderte davon manuell.
- Manuelle Prüfer kontrollieren fast nie den Mitversicherungsprozentsatz oder die Bewertungsmethode – die beiden Felder, die am wahrscheinlichsten einen Compliance-Verstoß verbergen. Nach 7 Minuten Tipparbeit pro Zertifikat bleibt keine Zeit mehr für die Prüfung.
- 85 Zertifikate bedeuteten früher 10 Stunden Dateneingabe. Durch Extraktion werden daraus 15 Minuten Verarbeitung – und es bleiben 9 Stunden und 45 Minuten für die Compliance-Prüfung, die tatsächlich einen Kreditvertragsverstoß verhindert.
Das ACORD 27 — offiziell als „Evidence of Property Insurance" in der ACORD-Formularbibliothek der Association for Cooperative Operations Research and Development geführt — ist das branchenübliche einseitige Dokument der Versicherungsbranche, um zu bestätigen, dass eine gewerbliche oder private Immobilie über aktiven Versicherungsschutz verfügt. Es unterscheidet sich vom ACORD 25 Certificate of Liability Insurance sowohl in der Funktion als auch in der Compliance-Logik: Das 25er-Formular belegt, dass ein Auftragnehmer oder Lieferant zahlen kann, wenn er jemanden verletzt oder etwas beschädigt; das 27er-Formular belegt, dass Gebäude, Inventar und Ausstattung eines Kreditnehmers finanziell gegen Feuer, Diebstahl und andere Gefahren abgesichert sind. Beide Formulare enthalten 89 ausfüllbare Felder — aber die für die Compliance relevanten Felder sind völlig unterschiedliche Sets, und das Auslesen aus einer PDF-Datei sowie das manuelle Eintippen in eine Tabellenkalkulation Zeile für Zeile kostet pro Zertifikat dieselben 5 bis 10 Minuten, unabhängig davon, welches Formular Sie in der Hand halten.
Fannie Maes Selling Guide B7-3-07 verlangt von Kreditgebern ausdrücklich, für jeden erworbenen Kredit einen Nachweis der Gebäudeversicherung aufzubewahren, wobei das Zertifikat vom Versicherer unterzeichnet sein und alle zur Überprüfung der Compliance erforderlichen Informationen enthalten muss. Andere Sekundärmarkt-Investoren und Treuhänder von gewerblichen hypothekenbesicherten Wertpapieren stellen ähnliche Dokumentationsanforderungen. Compliance bedeutet in diesem Zusammenhang nicht „wir haben die PDF gespeichert". Es bedeutet, dass die Deckungssummen, Selbstbehalte, Bewertungsmethode, Mitversicherungsprozentsatz und Informationen zur Hypothekengläubiger-Klausel sichtbar gemacht, mit dem Kreditvertrag abgeglichen und bei Abweichungen gekennzeichnet werden können — idealerweise ohne eine Gebühr von 8 bis 15 $ pro Zertifikat an eine Unternehmensplattform für COI-Tracking zu zahlen, nur für die Dateneingabe, die die KI in Sekunden erledigen kann.
Dieser Artikel erläutert die Extraktion von ACORD-27-Daten in eine strukturierte Compliance-Tabelle mithilfe von semantischer KI-Extraktion — einem Ansatz, der ein Formular liest, indem er versteht, was jedes Feld bedeutet, statt wo es auf der Seite steht. Eine breitere Einführung in die COI-Extraktion über alle Formulartypen hinweg finden Sie in unserem vollständigen Leitfaden zur COI-Datenextraktion. Dieser Artikel konzentriert sich speziell auf die Gebäudeversicherungsseite des Workflows.
Was den ACORD 27 von den COI-Formularen unterscheidet, die Sie bereits bearbeiten
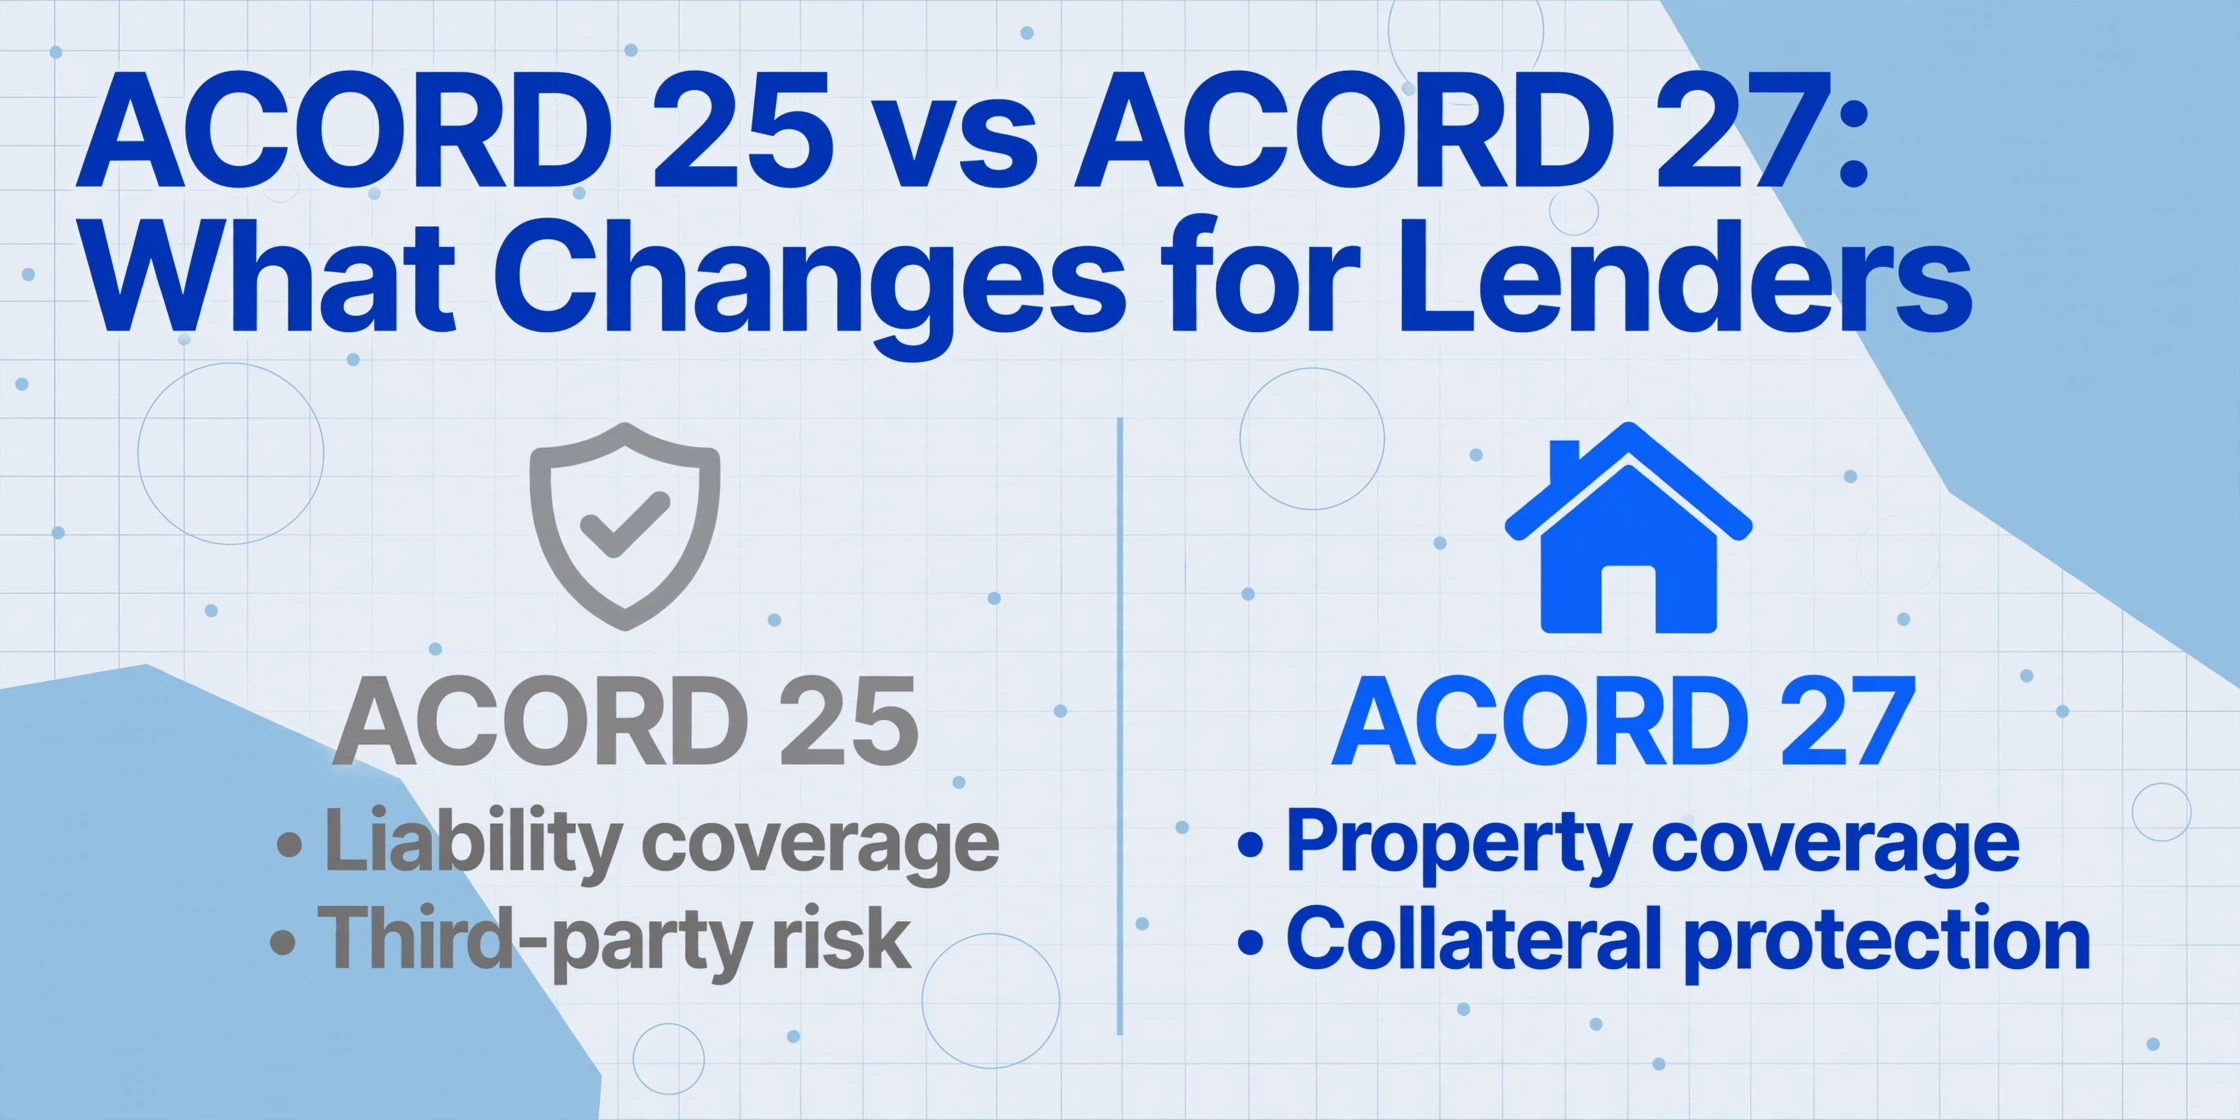
Der ACORD 25 und der ACORD 27 teilen sich eine gemeinsame Formularsprache – sie stammen von derselben Formularorganisation, umfassen jeweils eine Seite und packen Daten in beschriftete Felder und Kontrollkästchen. Doch das Compliance-Problem, das sie lösen, ist strukturell unterschiedlich.
Das ACORD 25 Certificate of Liability Insurance beantwortet eine Frage: „Kann dieser Auftragnehmer Schäden bezahlen, die er verursacht?" Die Compliance-Prüfung dreht sich um Deckungssummen, Status als zusätzlich Versicherter, Verzicht auf Regressansprüche und Ablauf der Police – alles gebunden an das Drittparteienrisiko. Unser vollständiger ACORD-25-Leitfaden und unser ACORD-25-Extraktions-Tutorial behandeln diesen Arbeitsablauf im Detail.
Das ACORD 27 Evidence of Property Insurance beantwortet eine andere Frage: „Ist die Sicherheit versichert?" Für einen Kreditgeber, der eine Hypothek auf ein gewerbliches Gebäude im Wert von 4,2 Millionen US-Dollar hält, sind die kritischen Felder nicht die Haftpflichtgrenzen – sondern die Gebäudeversicherungssumme, der Selbstbehalt, der Mitversicherungsprozentsatz, die Bewertungsmethode (Wiederbeschaffungswert vs. Tatsächlicher Cash-Value), ob eine Verordnungs- oder Gesetzesdeckung enthalten ist und ob der Kreditgeber korrekt als Hypothekengläubiger oder Gläubiger-Verlustzahlungsempfänger benannt ist. Ein Selbstbehalt von 5.000 US-Dollar ist vernachlässigbar. Ein Selbstbehalt von 50.000 US-Dollar bei einer Immobilie im Wert von 4,2 Millionen US-Dollar bedeutet, dass der Kreditnehmer ein unversichertes Risiko von 50.000 US-Dollar trägt – und wenn die Kreditvereinbarung den Selbstbehalt auf 25.000 US-Dollar begrenzt, ist diese Lücke ein Vertragsverstoß, nicht nur ein Versehen in der Papierarbeit.
Die ACORD-Formularbibliothek umfasst auch den ACORD 28 – Evidence of Commercial Property Insurance – der den 27 um detailliertere Kreditgeberschutzformulierungen erweitert und das bevorzugte Format für größere gewerbliche Immobilientransaktionen ist. Doch der ACORD 27 bleibt das am häufigsten ausgestellte Sachversicherungsnachweisformular für kleine bis mittlere gewerbliche und private Anlageimmobilien, und der Extraktionsablauf ist derselbe, unabhängig davon, welche Variante in Ihrem Posteingang landet.
Der Unterschied ist wichtig, weil sich die branchenübliche COI-Tracking-Diskussion fast immer auf Haftpflicht konzentriert. Sachversicherungsnachweise laufen auf einer parallelen Spur mit parallelen Konsequenzen – ein Kreditgeber mit einer Hypothek und einer unentdeckten Sachversicherungslücke trägt ein Risiko in Höhe des gesamten ausstehenden Kreditsaldos, nicht nur eines einzelnen Schadensfalls.
Die Felder, die für die Compliance von Kreditgebern wirklich zählen
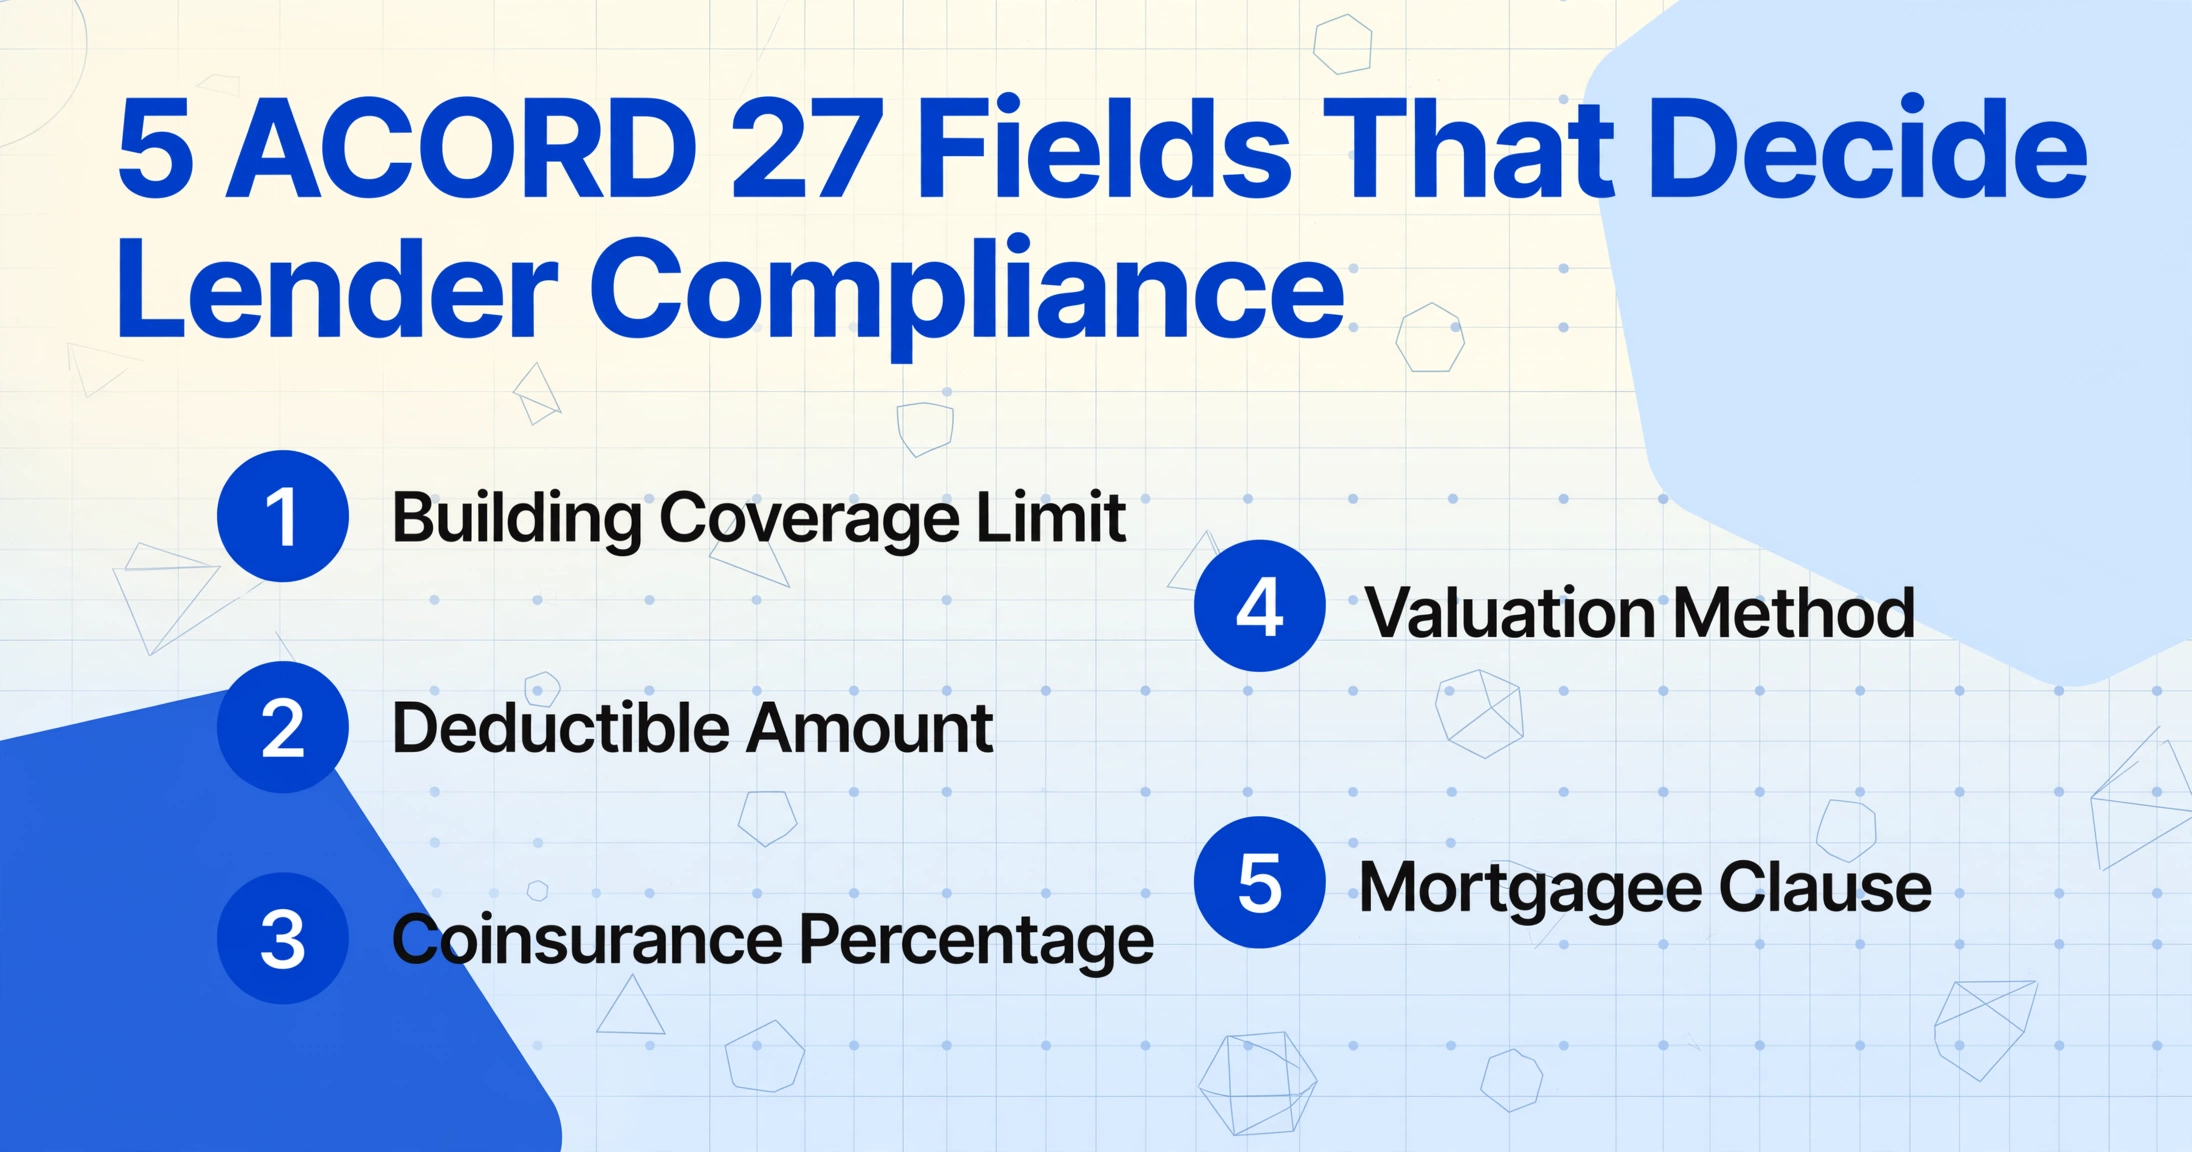
Das ACORD 27 enthält 89 ausfüllbare Felder. Für Compliance-Zwecke sind etwa 15 bis 20 dieser Felder von Bedeutung – der Rest sind administrative Kennungen, die für die Buchführung wichtig sind, aber nicht beeinflussen, ob der Versicherungsschutz den Kreditvertrag erfüllt. Zu wissen, welche Felder extrahiert werden müssen und warum jedes einzelne wichtig ist, macht den Unterschied zwischen einer Tabelle, die Compliance-Entscheidungen unterstützt, und einer, die nur Daten organisiert.
Police-Kennungen: Der Name des Versicherers, die Policennummer, das Beginn- und das Ablaufdatum bilden die Grundlage. Eine abgelaufene Police ist kein Versicherungsschutz – sie ist ein abgelaufenes Dokument. Jede Compliance-Tabelle muss Policen innerhalb von 30 Tagen vor Ablauf kennzeichnen, und kein Tracking-System kann das leisten, wenn die Daten noch in unlesbaren PDFs stecken.
Objektadresse und -beschreibung: Fannie Mae B7-3-07 verlangt, dass das Zertifikat das konkrete versicherte Objekt bestätigt. Die Adresse auf dem ACORD 27 muss mit der Adresse der beliehenen Immobilie übereinstimmen. Ein Zertifikat, das die Firmenzentrale des Versicherungsnehmers statt der tatsächlichen Sicherheit auflistet, erfüllt die Anforderung nicht.
Deckungsart und versicherte Gefahren: Das Formular legt fest, ob der Versicherungsschutz als Basic-, Broad- oder Special-Form ausgestellt ist. „Special" (manchmal als „Allgefahren" bezeichnet) bietet den umfassendsten Schutz – es deckt jede Schadenursache ab, die nicht ausdrücklich ausgeschlossen ist. „Broad" ergänzt benannte Gefahren über den Basic-Umfang hinaus. Gewerbliche Kreditverträge verlangen häufig eine Special-Form-Deckung. Zeigt ein Zertifikat eine Basic-Form-Deckung bei einem Darlehen, das Special verlangt, ist die Lücke ein Vertragsverstoß.
Versicherungssumme und Selbstbehalt: Die Gebäudeversicherungssumme muss das Mindestmaß des Kreditvertrags erreichen oder überschreiten – in der Regel der niedrigere Betrag aus ausstehendem Darlehenssaldo oder vollem Wiederbeschaffungswert. Der Selbstbehalt muss innerhalb des im Vertrag zulässigen Rahmens liegen. Dies sind einfache numerische Vergleiche, aber sie erfordern eine zuverlässige Extraktion, um sie zu automatisieren.
Mitversicherungsprozentsatz: Dies ist eines der am meisten übersehenen Felder auf dem ACORD 27 und eines der folgenreichsten. Eine Standard-Gewerbeimmobilienpolice enthält eine 80-%-Mitversicherungsklausel – der Versicherungsnehmer muss eine Deckung von mindestens 80 % des Wiederbeschaffungswerts der Immobilie aufrechterhalten, um bei Teilschäden die volle Zahlung zu erhalten. Wenn die Police eine Mitversicherungsanforderung von 90 % oder 100 % enthält, muss der Versicherungsnehmer entsprechend höhere Deckung vorhalten. Eine Immobilie, die mit 3 Millionen $ versichert ist, mit einer 90-%-Mitversicherungsklausel und einem Wiederbeschaffungswert von 4 Millionen $, ist um 600.000 $ unterversichert und sieht sich bei jedem Schadenfall einer anteiligen Kürzung gegenüber. Der Mitversicherungsprozentsatz auf dem Zertifikat muss extrahiert und mit der Anforderung des Kreditvertrags verglichen werden.
Bewertungsmethode: Wiederbeschaffungswert (RC) – die Kosten für den Wiederaufbau mit Materialien gleicher Art und Qualität, ohne Abzug der Abschreibung – ist der Standard, den die meisten gewerblichen Kreditgeber verlangen. Tatsächlicher Cash-Value (ACV) – Wiederbeschaffungswert abzüglich Abschreibung – setzt den Kreditgeber einer Abschreibungslücke aus, die bei älteren Gebäuden 20 % bis 50 % betragen kann. Ein Zertifikat, das ACV auflistet, wo der Kreditvertrag RC verlangt, ist eine Deckungslücke, und deren Erkennung erfordert die Extraktion eines Feldes, das die meisten manuellen Prüfer nie kontrollieren.
Ordinance or Law-Deckung: Wenn ein Gebäude teilweise beschädigt ist, können örtliche Bauvorschriften verlangen, dass der unbeschädigte Teil auf den aktuellen Stand gebracht wird – zu Kosten, die die Basis-Police nicht abdeckt. Die Ordinance or Law-Deckung schließt diese Lücke. Viele gewerbliche Hypothekenverträge verlangen sie, und das Fehlen dieses Zusatzes schafft eine Deckungslücke, die eine standardmäßige Prüfung der Deckungssummen nicht erkennt.
Hypothekenglaubiger / Gläubiger-Verlustzahlungsempfänger / Zusätzlicher Versicherter: Der Abschnitt „Zusätzliche Interessen“ benennt die Partei mit finanziellem Interesse an der Immobilie und legt die Art der Beziehung fest. Ein Kreditgeber, der als „Hypothekenglaubiger“ oder „Gläubiger-Verlustzahlungsempfänger“ aufgeführt ist, hat stärkere Schutzrechte als einer, der nur als „Zertifikatsinhaber“ genannt wird. Rechtliche Analyse von SW&M weist darauf hin, dass Gerichte Versicherungszertifikate für den Zertifikatsinhaber als praktisch „wertlos“ beschrieben haben – der eigentliche Schutz ergibt sich aus der Hypothekenglaubiger-Klausel der zugrunde liegenden Police, die dem Kreditgeber Zahlung garantiert, selbst wenn der Versicherer Einwände gegen den Anspruch des Kreditnehmers hat. Das Zertifikat belegt, dass die Klausel existiert; es ersetzt sie nicht. Die Extraktion der zusätzlichen Interessenbezeichnung ermöglicht es einem Compliance-Prüfer, schnell festzustellen, ob der Kreditgeber in der richtigen Funktion benannt ist.
Darlehensnummer: Bei einem Portfolio von 200 Immobilien erfordert die Zuordnung jedes Zertifikats zur richtigen Darlehensakte die Darlehensnummer. Dieses Feld ist klein, aber betrieblich entscheidend – eine Tabelle mit 200 Zeilen extrahierter Daten ist nutzlos, wenn Sie jede Zeile nicht ihrem Darlehen zuordnen können.
Einrichten Ihrer Extraktionsspalten
Nachdem die wichtigsten Felder identifiziert sind, besteht der nächste Schritt darin, die Ausgabespalten zu definieren, die Ihr Extraktionstool befüllen soll. Hier wird die Benutzerdefinierte Spaltenextraktion entscheidend – indem Sie die gewünschten Feldnamen eingeben und die KI jeden Wert dadurch findet, dass sie dessen Bedeutung versteht, statt eine Vorlage an eine feste Position anzupassen.
Traditionelle template-basierte OCR-Tools erfordern, dass Sie Rechtecke um jedes Feld auf einem Referenzformular ziehen und dann hoffen, dass jedes nachfolgende Zertifikat identische Positionierung verwendet. Verschiedene Versicherungsagenturen formatieren ihre ACORD 27-Ausgaben unterschiedlich – eine platziert den Mitversicherungsprozentsatz im Deckungsraster, eine andere im Bemerkungsbereich, eine dritte auf einer separaten Anlage. Positionsbasierte Extraktion scheitert, sobald sich das Layout ändert. Semantische Extraktion – das Lesen nach Feldbedeutung – bewältigt Layoutvariationen ohne agenturspezifische Konfiguration.
Hier ist ein praktischer Spaltensatz für ein Compliance-Tracking-System für Kreditgeber, mit Erläuterungen zu den Feldern, die von einer spezifischen Extraktion profitieren:
| Spaltenname | Was für die Extraktion eingeben | Warum das wichtig ist |
|---|---|---|
| Versicherungsnehmer | Named Insured | Identifiziert den Kreditnehmer/die Entität, die die Police hält |
| Versicherungsträger | Insurance Carrier / Company Name | Zur Überprüfung der Trägerbewertung und AM-Best-Recherche |
| Policennummer | Policy Number | Eindeutige Kennung zur Deckungsüberprüfung |
| Beginn des Versicherungszeitraums | Policy Effective Date | Beginn des Deckungszeitraums |
| Ablaufdatum der Police | Policy Expiration Date | Ende der Deckung – muss ≥ heutiges Datum sein |
| Objektadresse | Property Location / Insured Property Address | Muss mit der Adresse der Sicherheit übereinstimmen |
| Gebäudebeschreibung | Building Description / Occupancy | Stellt sicher, dass die Deckung für den richtigen Gebäudetyp gilt |
| Deckungsart / versicherte Gefahren | Coverage Type / Causes of Loss (Basic, Broad, or Special) | Special = umfassendste; Basic = nur benannte Gefahren |
| Gebäudeversicherungssumme | Amount of Insurance — Building | Muss ≥ Mindestanforderung des Darlehensvertrags sein |
| Geschäftsinventar-Limit | Amount of Insurance — Business Personal Property / Contents | Deckt Ausrüstung, Inventar und Mieterausbauten |
| Selbstbehalt | Deductible Amount | Muss ≤ maximal zulässigem Betrag des Darlehensvertrags sein |
| Mitversicherungsprozentsatz | Coinsurance Percentage | 80 % / 90 % / 100 % – bestimmt die Schwelle für die Unterversicherungsstrafe |
| Bewertungsmethode | Valuation (Replacement Cost, Actual Cash Value, or Agreed Value) | RC = vollständiger Wiederaufbau; ACV = abgeschrieben – die meisten Kreditgeber verlangen RC |
| Ordnungs- oder Gesetzesdeckung | Ordinance or Law Coverage (Included / Not Included) | Deckt gesetzlich vorgeschriebene Modernisierungen nach Teilschäden |
| Hypothekengläubiger / zusätzlicher Interessent | Mortgagee / Certificate Holder / Additional Interest Name | Muss das richtige Kreditinstitut benennen |
| Art des zusätzlichen Interesses | Interest Type (Mortgagee / Lender's Loss Payable / Loss Payee / Additional Insured) | Hypothekengläubiger = stärkster Kreditgeberschutz |
| Darlehensnummer | Loan Number / Account Number | Verknüpft das Zertifikat mit der Darlehensakte |
| Vermittler / Agenturname | Producer / Insurance Agency Name | Kontakt für Korrekturen oder Überprüfungsanfragen |
Bei Feldern wie Bewertungsmethode und Mitversicherungsprozentsatz, die möglicherweise als Kontrollkästchen, Abkürzungen oder eingebetteter Fließtext statt als separate beschriftete Felder erscheinen, hilft das Aufnehmen von erläuternden Hinweisen in den Spaltennamen – wie oben gezeigt – der KI, die Informationen unabhängig von der Formatierung der Agentur zu identifizieren. Die Extraktions-Engine liest das gesamte Formular, nicht nur die Formularfeldbeschriftungen.
Falls Ihr Darlehensvertrag auch eine Betriebsunterbrechungsversicherung oder Transportversicherung (Ausrüstungs-Floater) verlangt, fügen Sie entsprechende Spalten hinzu. Den Spaltensatz bestimmen Sie selbst – ein Vorteil gegenüber starren Plattformschemas, die jedes Zertifikat in ein vorgegebenes Raster zwingen.
Von einem Stapel PDFs zu einer Compliance-Tabelle
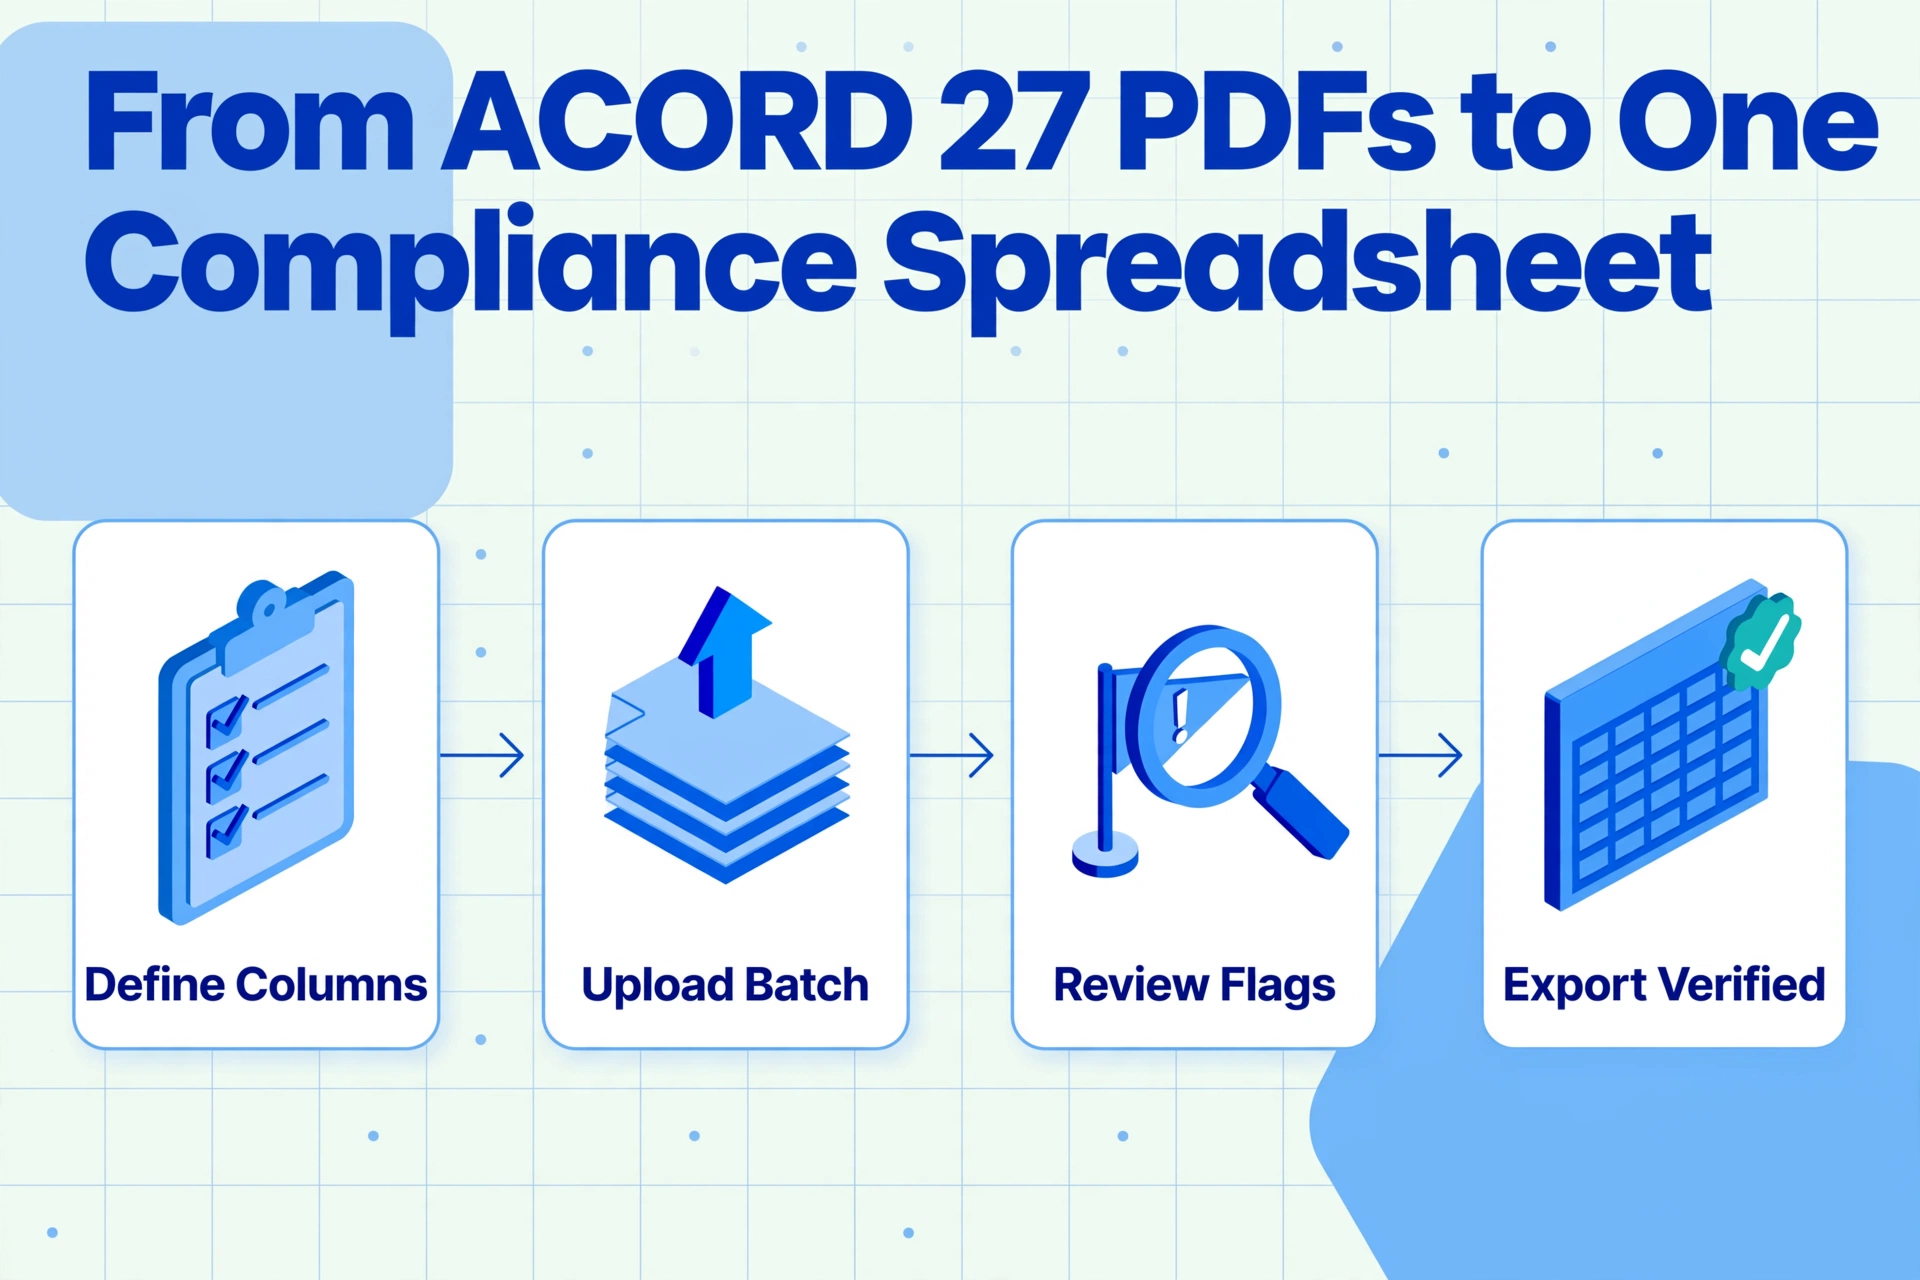
Der Extraktions-Workflow ist unkompliziert, aber die Stapelverarbeitung ist der Bereich, in dem sich die Zeitersparnis summiert. Ein gewerbliches Hypothekenportfolio mit 85 Darlehen, das jährliche ACORD 27-Verlängerungen generiert, produziert etwa 7 Zertifikate pro Monat – plus Erstzertifikate für neue Abschlüsse. Wenn man diese einzeln verarbeitet, Zertifikat für Zertifikat, bleibt jemand weiterhin an den Upload-Button gebunden.
Stapelverarbeitung – das gleichzeitige Hochladen aller Zertifikate und deren Verarbeitung als Gruppe – reduziert den Overhead pro Zertifikat, der manuelle und Einzeldatei-Workflows dominiert. Statt 85 separater Upload-Download-Speichern-Zyklen laden Sie den gesamten Ordner hoch und erhalten eine einzige Tabelle mit einer Zeile pro Zertifikat, wobei die Spalten mit den von Ihnen definierten Feldnamen befüllt werden.
Für ein Portfolio mit 85 Zertifikaten verschiebt sich die Arbeitsrechnung erheblich. Bei 7 Minuten pro Zertifikat für die manuelle Eingabe sind das etwa 10 Stunden Dateneingabe über das Jahr verteilt. Bei 10 Sekunden pro Zertifikat für die KI-Extraktion – die typische Verarbeitungszeit für ein einseitiges Formular – komprimiert sich dieselbe Arbeitslast auf etwa 15 Minuten, und die Ausgabe kommt als vorformatierte Tabelle an, statt dass jemand den ersten Spaltenkopf tippen muss.
Dateien werden sicher verarbeitet und nicht gespeichert.
Ein Hinweis zur Umsetzung: Das ACORD 27 kommt oft als flaches PDF an – der Agent druckt es aus seinem Agenturverwaltungssystem und sendet es per E-Mail. Die KI liest den gedruckten Text von der gerenderten Seite, nicht aus den internen Formularfeldern des PDFs, sodass das Flattening die Extraktionsgenauigkeit nicht beeinträchtigt. Dasselbe Dokument, das eine Person visuell lesen würde, um Daten in eine Tabelle einzutippen, funktioniert für die KI-Extraktion identisch.
Warum die Compliance für Hypothekengläubiger über die Dateneingabe hinausgeht
Die Daten aus dem PDF in eine Tabelle zu übertragen löst das Durchsatzproblem. Es löst jedoch nicht das tiefere Compliance-Risiko: Eine Versicherungsbescheinigung ist kein Vertrag zwischen dem Zertifikatsinhaber und dem Versicherer. Das ACORD 27-Formular selbst besagt in seiner Standardformulierung, dass es „nur zur Information“ ausgestellt wird und „dem Zertifikatsinhaber keine Rechte verleiht“.
Die Daten auf der Bescheinigung sind eine Momentaufnahme – korrekt in dem Moment, in dem der Agent sie ausgestellt hat. Die Police kann am nächsten Tag gekündigt, nicht verlängert oder geändert werden, und niemand ist verpflichtet, den Zertifikatsinhaber zu benachrichtigen, es sei denn, die Hypothekengläubiger-Klausel in der zugrunde liegenden Police verlangt dies ausdrücklich. Selbst dann variieren die Fristen – 10 Tage bei Nichtzahlung der Prämie, 30 Tage bei anderen Kündigungsgründen – und eine Bescheinigung, die bei Einreichung gültig war, kann zum Zeitpunkt eines Schadensfalls bereits ungültig sein.
Das bedeutet, dass der Compliance-Workflow nicht mit der Extraktion endet. Die von Ihnen erstellte Tabelle ist ein Arbeitsdokument, das kontinuierliche Pflege erfordert:
- Fälligkeitsverfolgung. Jede Zeile mit einer Police, die innerhalb von 30 Tagen abläuft, erfordert ein Verlängerungszertifikat. Automatisierte Extraktion macht das Erkennen ablaufender Policen sofort möglich – filtern Sie nach der Spalte „Ablaufdatum“ – aber jemand muss die Verlängerung trotzdem anfordern.
- Vergleich der Deckungsschwellen. Extrahierte Deckungsgrenzen, Selbstbehalte und Mitversicherungsprozentsätze sollten mit den Anforderungen der Darlehensvereinbarung verglichen werden. Eine bedingte Formatierungsregel in Excel, die eine Zelle rot färbt, wenn die Gebäudeversicherungssumme unter $X fällt oder der Selbstbehalt $Y übersteigt, verwandelt eine Datentabelle in ein Compliance-Dashboard.
- Prüfung der Bewertungsmethode. Sortieren Sie nach der Spalte „Bewertungsmethode“. Jede Zeile, die „Tatsächlicher Cash-Value“ anzeigt, wo die Darlehensvereinbarung „Wiederbeschaffungswert“ verlangt, ist eine Deckungslücke, die eskaliert werden muss – kein Dateneingabefehler.
- Überprüfung des Hypothekengläubigers. Bestätigen Sie, dass der Name des Kreditgebers korrekt im Abschnitt „Zusätzliche Interessen“ erscheint und die Bezeichnung „Hypothekengläubiger“ oder „Gläubiger-Verlustzahlungsempfänger“ lautet, nicht nur „Zertifikatsinhaber“. Eine Zertifikatsinhaber-Bezeichnung gewährt keine Ansprüche aus der Police.
- Querverweis mit Haftpflicht-COIs. Immobilien mit Mietern oder Auftragnehmern erfordern in der Regel sowohl ACORD 25-Haftpflichtzertifikate als auch ACORD 27-Sachversicherungsnachweise. Ein Kreditnehmer, der nur eines davon einreicht, hat eine unvollständige Compliance-Akte. Unser COI-Extraktions-Hub deckt die Haftpflichtseite dieses zweigleisigen Prozesses ab.
Die betriebliche Veränderung, die die Extraktion ermöglicht, ist folgende: Anstatt das Compliance-Prüffenster mit Dateneingabe zu verbringen – Polizennummern in einem dichten Formular zu suchen und in Zellen zu tippen – verbringt der Prüfer es mit den eigentlichen Compliance-Entscheidungen, die die Dateneingabe unterstützen sollte. Ein Portfolio von 85 Zertifikaten, das früher 10 Stunden Tipparbeit erforderte, benötigt jetzt 15 Minuten Verarbeitung, sodass 9 Stunden und 45 Minuten für die Überprüfung bleiben, dass die extrahierten Daten den Anforderungen der Darlehensvereinbarung entsprechen. Das ist der Unterschied zwischen einem dokumentierten und einem verwalteten Portfolio.
Häufig gestellte Fragen
Kann KI Daten aus einem gescannten oder handschriftlichen ACORD 27 extrahieren?
Ja. Moderne KI-Extraktion liest Text aus gerenderten Seitenbildern – unabhängig davon, ob die Quelle ein digitales PDF, ein Flachbettscan oder ein Handyfoto eines gedruckten Zertifikats ist. Handschriftliche Anmerkungen an den Rändern oder mit Stift markierte Kontrollkästchen sind ebenfalls lesbar, wobei die Genauigkeit bei Handschrift etwas geringer ist als bei gedrucktem Text. Bei Dokumenten, in denen ein Kreditnehmer eine Darlehensnummer oder zusätzliche Informationen handschriftlich im Bemerkungsfeld eingetragen hat, versucht die KI die Extraktion und kennzeichnet Ergebnisse mit geringer Konfidenz zur manuellen Überprüfung.
Was ist der Unterschied zwischen einem ACORD 27 und einem ACORD 28?
Der ACORD 27 ist das Standardformular für den Eigentumsversicherungsnachweis, geeignet für Wohn- und kleine bis mittlere Gewerbeimmobilien. Der ACORD 28 ist das Formular für den Nachweis der gewerblichen Sachversicherung, das zusätzliche Schutzformulierungen für Kreditgeber, detailliertere Deckungsübersichten enthält und das bevorzugte Format für größere gewerbliche Immobilientransaktionen ist. Beide Formulare enthalten vergleichbare Datenfelder, und der hier beschriebene Extraktionsablauf gilt für beide.
Bietet das ACORD-27-Formular selbst rechtlichen Schutz für den Kreditgeber?
Nein. Der ACORD 27 wird, wie alle Versicherungszertifikate, „nur zur Information“ ausgestellt und ändert weder die zugrunde liegende Police noch begründet er ein Vertragsverhältnis zwischen dem Versicherer und dem Zertifikatsinhaber. Der tatsächliche Schutz eines Kreditgebers ergibt sich aus der Hypothekengläubigerklausel in der Sachversicherungspolice, die vom Versicherer auf die Police übertragen werden muss. Das Zertifikat ist ein Nachweis, dass die Police existiert – kein Ersatz für die Police selbst. Deshalb bleibt die Überprüfung der Hypothekengläubigerbezeichnung und der Darlehensnummer auf dem Zertifikat sowie der Abgleich mit der Darlehensakte auch nach der Datenextraktion ein manueller Prüfschritt.
Wie viele Zertifikate kann ich gleichzeitig verarbeiten?
Die Grenzen der Stapelverarbeitung hängen von der Kapazität des Extraktionstools und Ihrem Kontoplan ab. Die meisten Tools, die Stapelverarbeitung unterstützen, können 20 bis 50 Zertifikate pro Stapel verarbeiten. Bei Portfolios, die diesen Umfang überschreiten, ist die Aufteilung in mehrere Stapel unkompliziert – definieren Sie die Spalten einmal und führen Sie dann aufeinanderfolgende Stapel mit derselben Spaltenkonfiguration aus.
Funktioniert positionsbasierte OCR bei ACORD-27-Formularen?
Sie funktioniert – bis sie es nicht mehr tut. Das ACORD-27-Formular ist standardisiert, aber verschiedene Agenturverwaltungssysteme rendern es mit unterschiedlichen Feldpositionen, Rändern und Textumbruchverhalten. Eine Vorlage, die für die Ausgabe einer Agentur konfiguriert wurde, wird bei einer anderen falsch ausgerichtet. Positionsbasierte OCR versagt auch bei gescannten Dokumenten, bei denen leichte Schräglage oder Drehung alle Feldkoordinaten verschiebt. Semantische KI-Extraktion vermeidet diese Fragilität, indem sie den Inhalt des Formulars liest statt sich auf Koordinatenkarten zu verlassen – so bewältigt sie Layout-Variationen ohne vorlagenspezifische Wartung pro Agentur.
Die Extraktion verwandelt den ACORD-27-Compliance-Workflow von einer Transkriptionsaufgabe in eine Prüfungsaufgabe – und genau in dieser Prüfung findet das eigentliche Risikomanagement des Kreditgebers statt. Die Tabelle ist der Ausgangspunkt, nicht die Ziellinie.