Cómo extraer datos de seguros de propiedad ACORD 27
para el cumplimiento normativo del prestamista
Las encuestas del sector constatan sistemáticamente que las empresas que gestionan certificados de seguro de proveedores e inquilinos manualmente dedican de 15 a 20 horas semanales a esta tarea — aproximadamente $36,400 anuales en coste laboral a una tarifa de $35 por hora, sin contar el coste mucho mayor de una brecha de cobertura no detectada. Esa cifra suele citarse en el contexto de los COI de responsabilidad civil. Pero para cada cartera de hipotecas comerciales, fondo de inversión inmobiliaria y propietario multiinmueble, una pila paralela de documentos reposa en una carpeta marcada como "seguro de propiedad" — formularios ACORD 27 de Evidencia de Seguro de Propiedad — generando la misma carga de entrada manual de datos con un conjunto distinto de riesgos de cumplimiento asociados.
Conclusiones clave
- Un solo certificado ACORD 27 con una brecha de cobertura no detectada expone el saldo total del préstamo — no una sola reclamación. Y la mayoría de los prestamistas gestionan cientos de ellos manualmente.
- Los revisores manuales casi nunca verifican el porcentaje de coaseguro ni el método de valoración — los dos campos con más probabilidades de ocultar un incumplimiento normativo. Tras 7 minutos de tecleo por certificado, no queda tiempo para la revisión.
- 85 certificados solían suponer 10 horas de entrada de datos. La extracción convierte eso en 15 minutos de procesamiento — y deja 9 horas y 45 minutos para la revisión de cumplimiento que realmente previene un incumplimiento del convenio.
El ACORD 27 — cuyo título formal es "Evidence of Property Insurance" en la biblioteca de formularios ACORD mantenida por la Association for Cooperative Operations Research and Development — es el documento estándar de una página de la industria de seguros para verificar que una propiedad comercial o residencial cuenta con cobertura activa. Se distingue del ACORD 25 Certificate of Liability Insurance tanto en función como en lógica de cumplimiento: el 25 demuestra que un contratista o proveedor puede pagar si lesiona a alguien o daña algo; el 27 demuestra que el edificio, el contenido y el equipo del prestatario están protegidos financieramente contra incendio, robo y otros riesgos. Ambos formularios contienen 89 campos rellenables — pero los campos que importan para el cumplimiento son conjuntos completamente diferentes, y leerlos desde un PDF y escribirlos en una hoja de cálculo fila por fila consume los mismos 5 a 10 minutos por certificado, sin importar qué formulario tenga en sus manos.
La Guía de Venta B7-3-07 de Fannie Mae exige explícitamente que los prestamistas conserven evidencia de seguro de propiedad para cada préstamo que compren, con el certificado firmado por la aseguradora y que contenga toda la información necesaria para verificar el cumplimiento. Otros inversionistas del mercado secundario y fideicomisarios de valores respaldados por hipotecas comerciales imponen estándares documentales similares. El cumplimiento, en este contexto, no significa "guardamos el PDF". Significa que los montos de cobertura, deducibles, método de valuación, porcentaje de coaseguro e información de la cláusula del acreedor hipotecario pueden mostrarse, compararse con el contrato de préstamo y marcarse si algo queda corto — idealmente sin pagar una tarifa de $8 a $15 por certificado a una plataforma empresarial de seguimiento de COI por la entrada de datos que la IA puede hacer en segundos.
Este artículo explica cómo extraer datos del ACORD 27 a una hoja de cálculo de cumplimiento estructurada mediante extracción semántica con IA — un enfoque que lee un formulario comprendiendo qué significa cada campo en lugar de dónde se ubica en la página. Para una introducción más amplia a la extracción de COI en todos los tipos de formularios, consulte nuestra guía completa de extracción de datos COI. Este artículo se centra específicamente en el lado del seguro de propiedad del flujo de trabajo.
Qué hace que el ACORD 27 sea diferente de los formularios COI que ya maneja
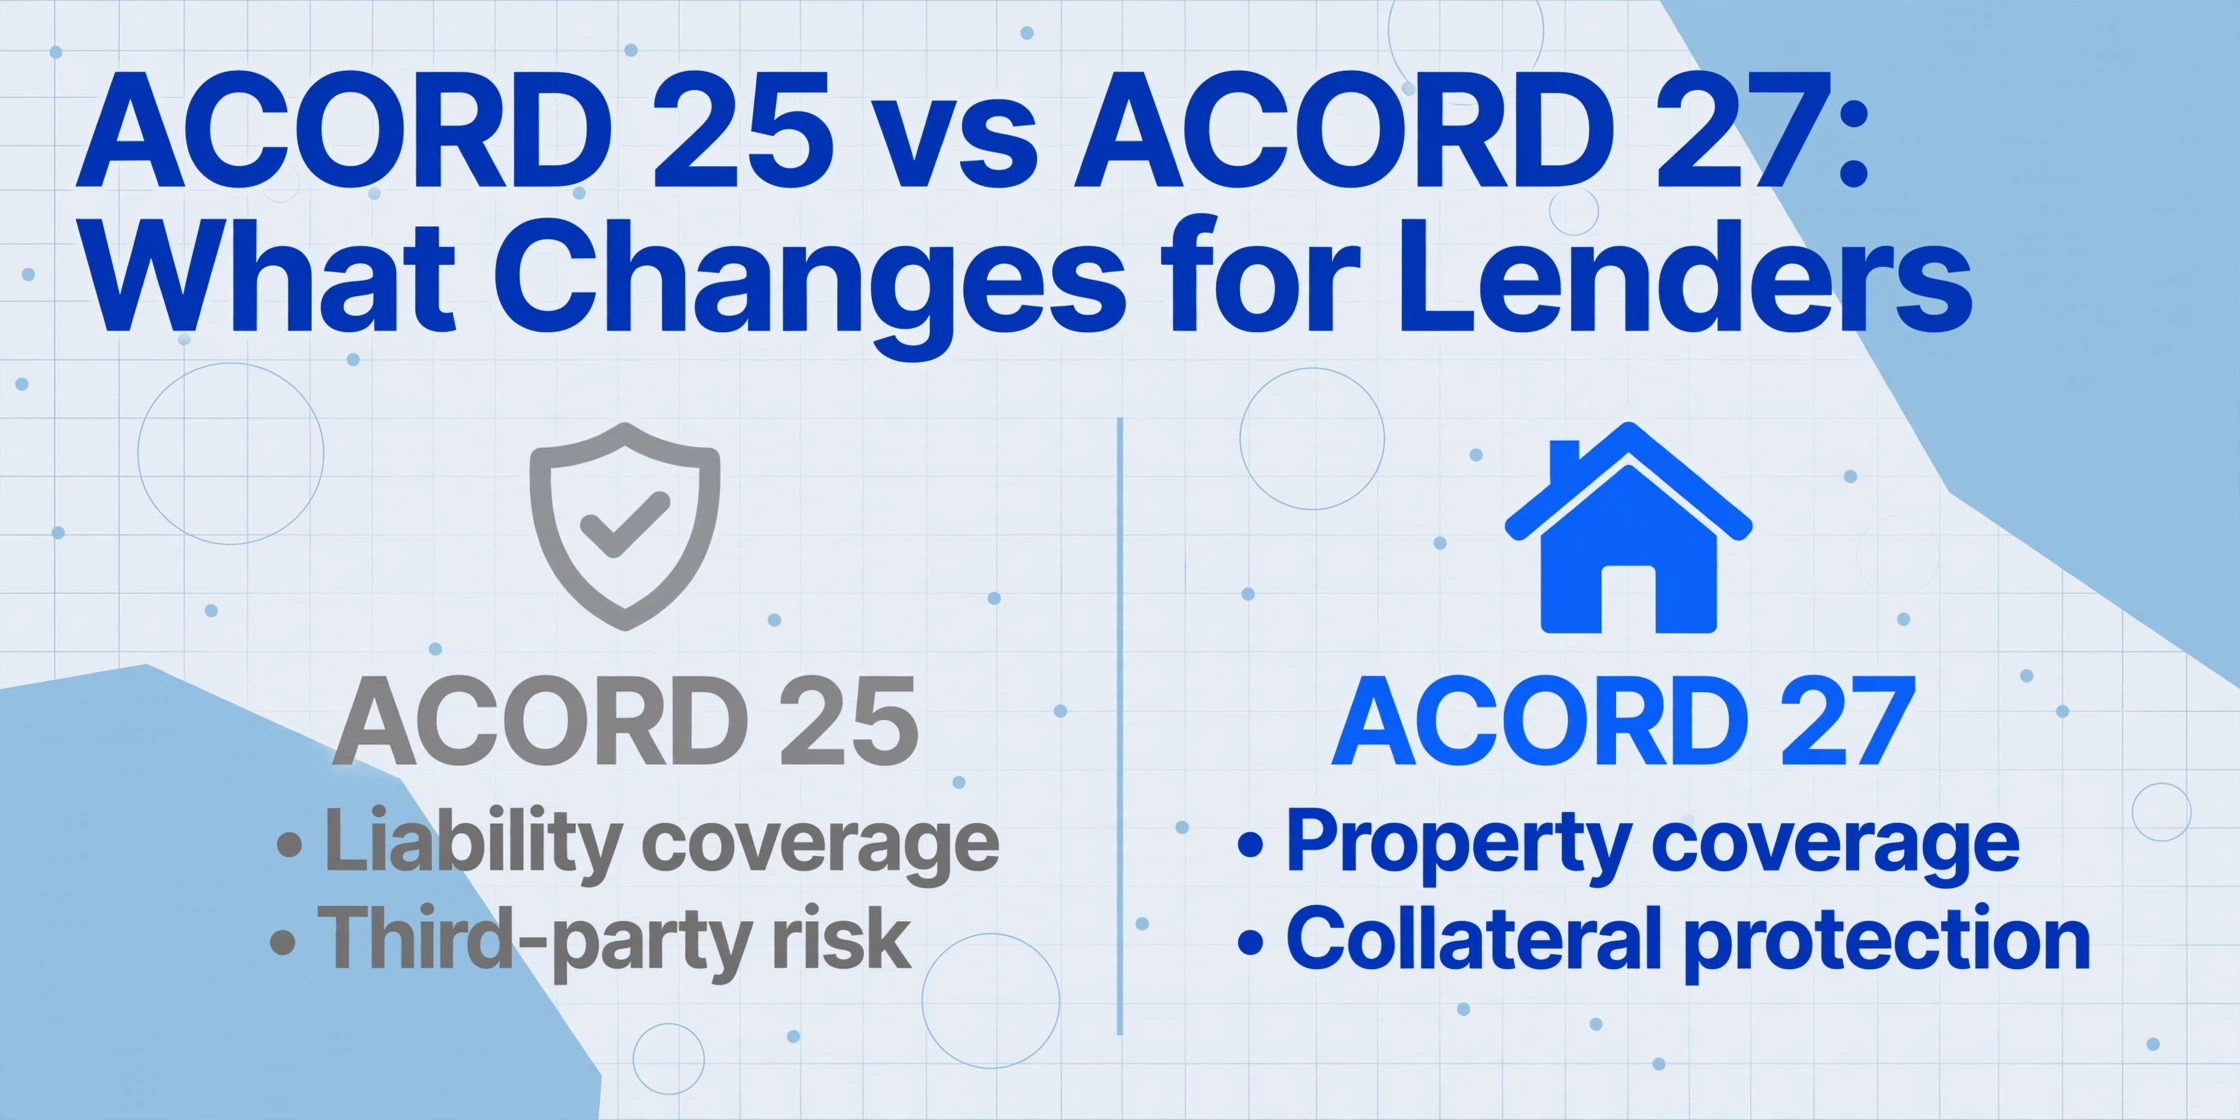
El ACORD 25 y el ACORD 27 comparten un lenguaje de formato: provienen de la misma organización de formularios, cada uno ocupa una sola página y cada uno organiza los datos en campos etiquetados y casillas de verificación. Pero el problema de cumplimiento que resuelven es estructuralmente diferente.
El Certificado de Seguro de Responsabilidad Civil ACORD 25 responde una pregunta: «¿Puede este contratista pagar por los daños que cause?». Su revisión de cumplimiento se centra en los límites de cobertura, el estado de asegurado adicional, la renuncia a la subrogación y la expiración de la póliza, todo vinculado al riesgo frente a terceros. Nuestra guía completa del ACORD 25 y nuestro tutorial de extracción del ACORD 25 cubren ese flujo de trabajo en detalle.
La Evidencia de Seguro de Propiedad ACORD 27 responde una pregunta diferente: «¿Está asegurada la garantía?». Para un prestamista que tiene una hipoteca sobre un edificio comercial de $4.2 millones, los campos críticos no son los límites de responsabilidad, sino el límite de cobertura del edificio, el monto del deducible, el porcentaje de coaseguro, el método de valoración (Costo de reposición frente a Valor en efectivo real), si se incluye cobertura por ordenanza o ley, y si el prestamista figura correctamente como acreedor hipotecario o beneficiario de pago por pérdida del prestamista. Un deducible de $5,000 es insignificante. Un deducible de $50,000 en una propiedad de $4.2 millones significa que el prestatario asume $50,000 de exposición no asegurada, y si el contrato de préstamo limita el deducible a $25,000, esa brecha constituye un incumplimiento de convenio, no solo un descuido administrativo.
La biblioteca de formularios ACORD también incluye el ACORD 28 — Evidencia de Seguro de Propiedad Comercial —, que amplía el 27 con un lenguaje de protección al prestamista más detallado y es el formato preferido para transacciones inmobiliarias comerciales de mayor envergadura. Sin embargo, el ACORD 27 sigue siendo el formulario de evidencia de propiedad más emitido para propiedades de inversión residenciales y comerciales pequeñas y medianas, y el flujo de trabajo de extracción es el mismo independientemente de la variante que llegue a su bandeja de entrada.
La distinción importa porque la conversación sobre el seguimiento de COI en la industria casi siempre se centra en la responsabilidad civil. La evidencia de seguro de propiedad opera en una vía paralela con consecuencias paralelas: un prestamista que tiene una hipoteca con una brecha de cobertura de propiedad no detectada asume una exposición equivalente al saldo total del préstamo pendiente, no solo a una reclamación individual.
Los campos que realmente importan para el cumplimiento del prestamista
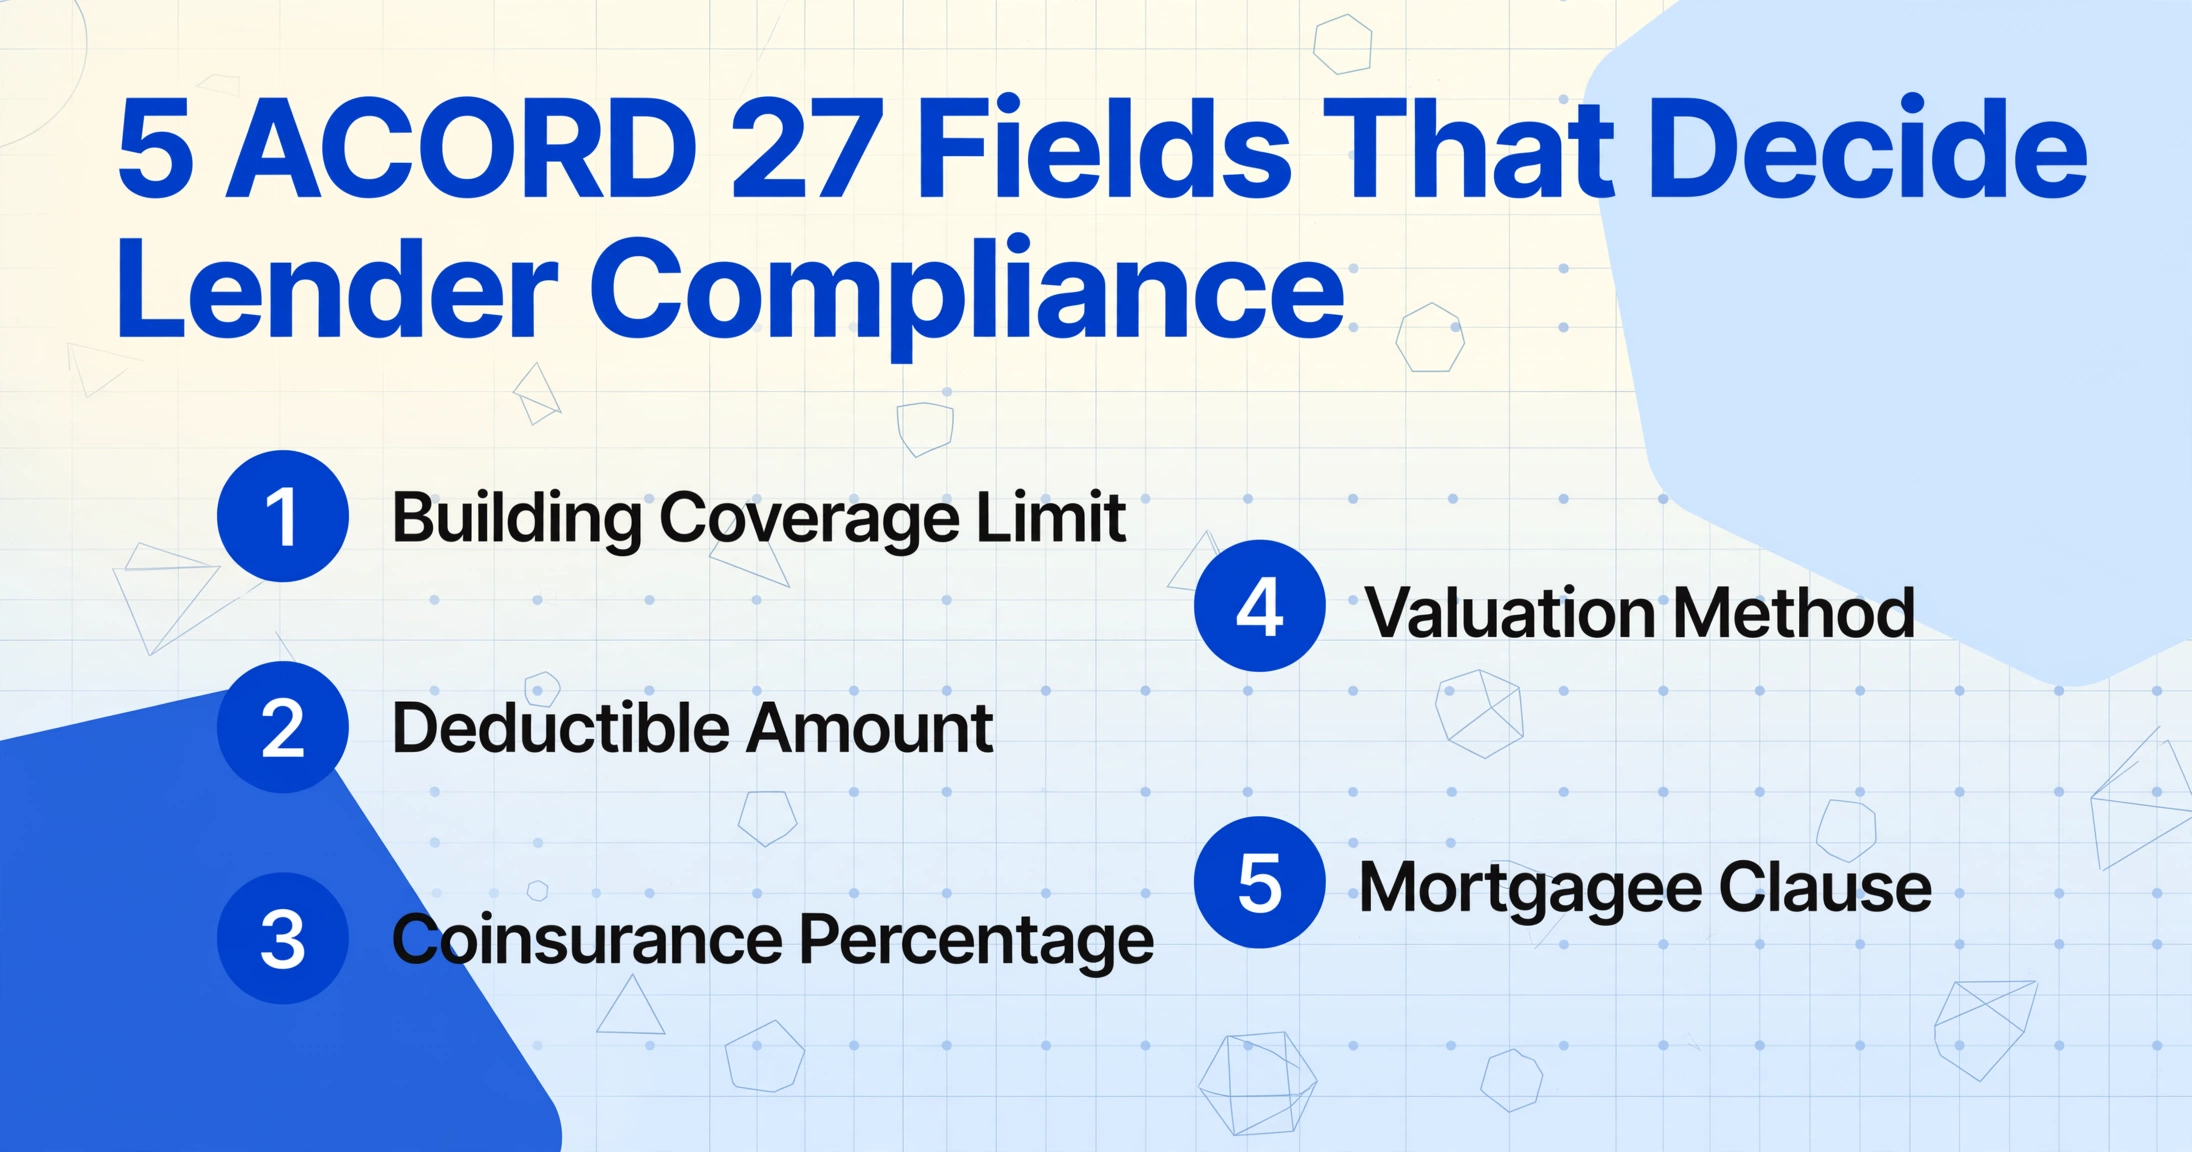
El ACORD 27 contiene 89 campos rellenables. Para fines de cumplimiento, aproximadamente 15 a 20 de esos campos tienen peso real; el resto son identificadores administrativos que importan para el mantenimiento de registros, pero no afectan si la cobertura cumple con el contrato de préstamo. Saber qué campos extraer y por qué cada uno importa es la diferencia entre una hoja de cálculo que respalda decisiones de cumplimiento y una que solo organiza datos.
Identificadores de la póliza: El nombre de la aseguradora, el número de póliza, la fecha de vigencia y la fecha de vencimiento forman la base. Una póliza vencida no es cobertura; es un documento vencido. Toda hoja de cálculo de cumplimiento debe marcar las pólizas dentro de los 30 días posteriores al vencimiento, y ningún sistema de seguimiento puede hacerlo si las fechas siguen dentro de PDFs no leídos.
Ubicación y descripción de la propiedad: Fannie Mae B7-3-07 exige que el certificado confirme la propiedad específica cubierta. La dirección en el ACORD 27 debe coincidir con la dirección de la propiedad hipotecada. Un certificado que lista la sede corporativa del asegurado en lugar de la propiedad colateral real no cumple con el requisito.
Tipo de cobertura y peligros asegurados: El formulario especifica si la cobertura se emite bajo forma Básica, Amplia o Especial. La forma "Especial" (a veces etiquetada como "todo riesgo") brinda la protección más amplia: cubre cualquier causa de pérdida no excluida específicamente. La forma "Amplia" añade peligros nombrados más allá del conjunto Básico. Los contratos de préstamos comerciales frecuentemente exigen cobertura de forma Especial. Si un certificado muestra cobertura de forma Básica en un préstamo que exige Especial, la brecha es un incumplimiento del convenio.
Monto del seguro y deducible: El límite de cobertura del edificio debe cumplir o superar el mínimo del contrato de préstamo, típicamente el menor entre el saldo pendiente del préstamo o el costo de reposición total. El deducible debe estar dentro del rango permitido por el contrato. Estas son comparaciones numéricas directas, pero requieren extracción confiable para automatizarse.
Porcentaje de coaseguro: Este es uno de los campos más pasados por alto en el ACORD 27 y uno de los más consecuentes. Una póliza comercial estándar incluye una cláusula de coaseguro del 80%: el asegurado debe mantener cobertura de al menos el 80% del costo de reposición de la propiedad para recibir el pago completo en pérdidas parciales. Si la póliza conlleva un requisito de coaseguro del 90% o 100%, el asegurado debe mantener una cobertura correspondientemente mayor. Una propiedad asegurada en $3 millones con una cláusula de coaseguro del 90% y un costo de reposición de $4 millones está subasegurada por $600,000 y enfrenta una penalización proporcional en cualquier reclamo. El porcentaje de coaseguro en el certificado debe extraerse y compararse con el requisito del contrato de préstamo.
Método de valoración: El Costo de reposición (RC, por sus siglas en inglés) — el costo de reconstruir con materiales de tipo y calidad similares, sin deducir depreciación — es el estándar que la mayoría de los prestamistas comerciales exigen. El Valor en efectivo real (ACV, por sus siglas en inglés) — costo de reposición menos depreciación — deja al prestamista expuesto a una brecha de depreciación que puede oscilar entre el 20% y el 50% en estructuras más antiguas. Un certificado que lista ACV cuando el contrato de préstamo exige RC es una deficiencia de cobertura, y detectarla requiere extraer un campo que la mayoría de los revisores manuales nunca verifican.
Cobertura de Ordenanza o Ley: Si un edificio sufre daños parciales, los códigos de construcción locales pueden exigir que la parte no dañada se actualice al código vigente, a un costo que la póliza de propiedad base no cubre. La cobertura de Ordenanza o Ley cubre esa brecha. Muchos acuerdos de hipoteca comercial la exigen, y la ausencia de esta cláusula crea una deficiencia de cobertura que una verificación estándar de límites de cobertura no detectará.
Acreedor hipotecario / Beneficiario de pago por pérdida del prestamista / Asegurado adicional: La sección de interés adicional nombra a la parte con interés financiero en la propiedad y especifica el tipo de relación. Un prestamista designado como «Acreedor hipotecario» o «Beneficiario de pago por pérdida del prestamista» tiene protecciones más sólidas que uno designado únicamente como «Titular del certificado». El análisis legal de SW&M señala que los tribunales han descrito los certificados de seguro como efectivamente «inútiles» para el titular del certificado: la protección real proviene de la cláusula de acreedor hipotecario de la póliza subyacente, que garantiza que el prestamista reciba el pago incluso si la aseguradora tiene una defensa contra la reclamación del asegurado. El certificado prueba que la cláusula existe; no la sustituye. Extraer la designación de interés adicional permite que un revisor de cumplimiento verifique rápidamente si el prestamista está designado en la capacidad correcta.
Número de préstamo: En una cartera de 200 propiedades, vincular cada certificado al expediente de préstamo correcto requiere el número de préstamo. Este campo es pequeño pero operativamente crítico: una hoja de cálculo con 200 filas de datos extraídos es inútil si no puede asignar cada fila a su préstamo.
Configuración de sus columnas de extracción
Con los campos clave identificados, el siguiente paso es definir las columnas de salida que su herramienta de extracción completará. Aquí es donde la Extracción de Columnas Personalizadas — escribir los nombres de los campos que desea y dejar que la IA localice cada valor comprendiendo su significado, en lugar de comparar una plantilla con una posición fija — se vuelve decisiva.
Las herramientas tradicionales de OCR basadas en plantillas requieren dibujar rectángulos alrededor de cada campo en un formulario de referencia y luego esperar que cada certificado posterior use un posicionamiento idéntico. Diferentes agencias de seguros formatean sus salidas ACORD 27 de manera distinta: una puede colocar el porcentaje de coaseguro en la cuadrícula de cobertura, otra en la sección de observaciones, una tercera en una página de programa separada. La extracción basada en posición falla en cuanto cambia el diseño. La extracción semántica — leer por significado del campo — maneja la variación de diseño sin configuración por agencia.
Aquí tiene un conjunto práctico de columnas para un rastreador de cumplimiento de prestamistas, con explicaciones para los campos que se benefician de la especificidad de extracción:
| Nombre de la columna | Qué escribir para la extracción | Por qué es importante |
|---|---|---|
| Named Insured | Named Insured | Identifica al prestatario/entidad titular de la póliza |
| Insurance Carrier | Insurance Carrier / Company Name | Para verificación de calificación de la aseguradora y consulta en AM Best |
| Policy Number | Policy Number | Identificador único para verificación de cobertura |
| Policy Effective Date | Policy Effective Date | Inicio del período de cobertura |
| Policy Expiration Date | Policy Expiration Date | Fin de la cobertura: debe ser ≥ la fecha actual |
| Property Address | Property Location / Insured Property Address | Debe coincidir con la dirección de la propiedad en garantía |
| Building Description | Building Description / Occupancy | Verifica que la cobertura aplique al tipo de estructura correcto |
| Coverage Type / Perils Insured | Coverage Type / Causes of Loss (Basic, Broad, or Special) | Special = la más amplia; Basic = solo riesgos nombrados |
| Building Coverage Limit | Amount of Insurance — Building | Debe ser ≥ el mínimo del contrato de préstamo |
| Business Personal Property Limit | Amount of Insurance — Business Personal Property / Contents | Cubre equipo, inventario y mejoras del inquilino |
| Deductible | Deductible Amount | Debe ser ≤ el máximo permitido por el contrato de préstamo |
| Coinsurance Percentage | Coinsurance Percentage | 80 % / 90 % / 100 %: determina el umbral de penalización por infraseguro |
| Valuation Method | Valuation (Replacement Cost, Actual Cash Value, or Agreed Value) | RC = reconstrucción total; ACV = valor depreciado; la mayoría de los prestamistas exigen RC |
| Ordinance or Law Coverage | Ordinance or Law Coverage (Included / Not Included) | Cubre mejoras exigidas por código tras una pérdida parcial |
| Mortgagee / Additional Interest Name | Mortgagee / Certificate Holder / Additional Interest Name | Debe nombrar a la institución crediticia correcta |
| Additional Interest Type | Interest Type (Mortgagee / Lender's Loss Payable / Loss Payee / Additional Insured) | Mortgagee = la protección más sólida para el prestamista |
| Loan Number | Loan Number / Account Number | Vincula el certificado al expediente del préstamo |
| Producer / Agency Name | Producer / Insurance Agency Name | Contacto para correcciones o solicitudes de verificación |
Para campos como el método de valoración y el porcentaje de coaseguro que pueden aparecer como casillas de verificación, abreviaturas o texto narrativo integrado en lugar de campos etiquetados independientes, incluir pistas aclaratorias en el nombre de la columna —como se muestra arriba— ayuda a la IA a identificar la información sin importar cómo la agencia la haya formateado. El motor de extracción lee el formulario completo, no solo las etiquetas de los campos.
Si su contrato de préstamo también exige cobertura de interrupción de negocio o cobertura marítima terrestre (flotador de equipo), agregue las columnas correspondientes. El conjunto de columnas es suyo para definir: una ventaja frente a los esquemas rígidos de plataforma que fuerzan cada certificado a una cuadrícula predefinida.
De una pila de PDF a una hoja de cálculo de cumplimiento
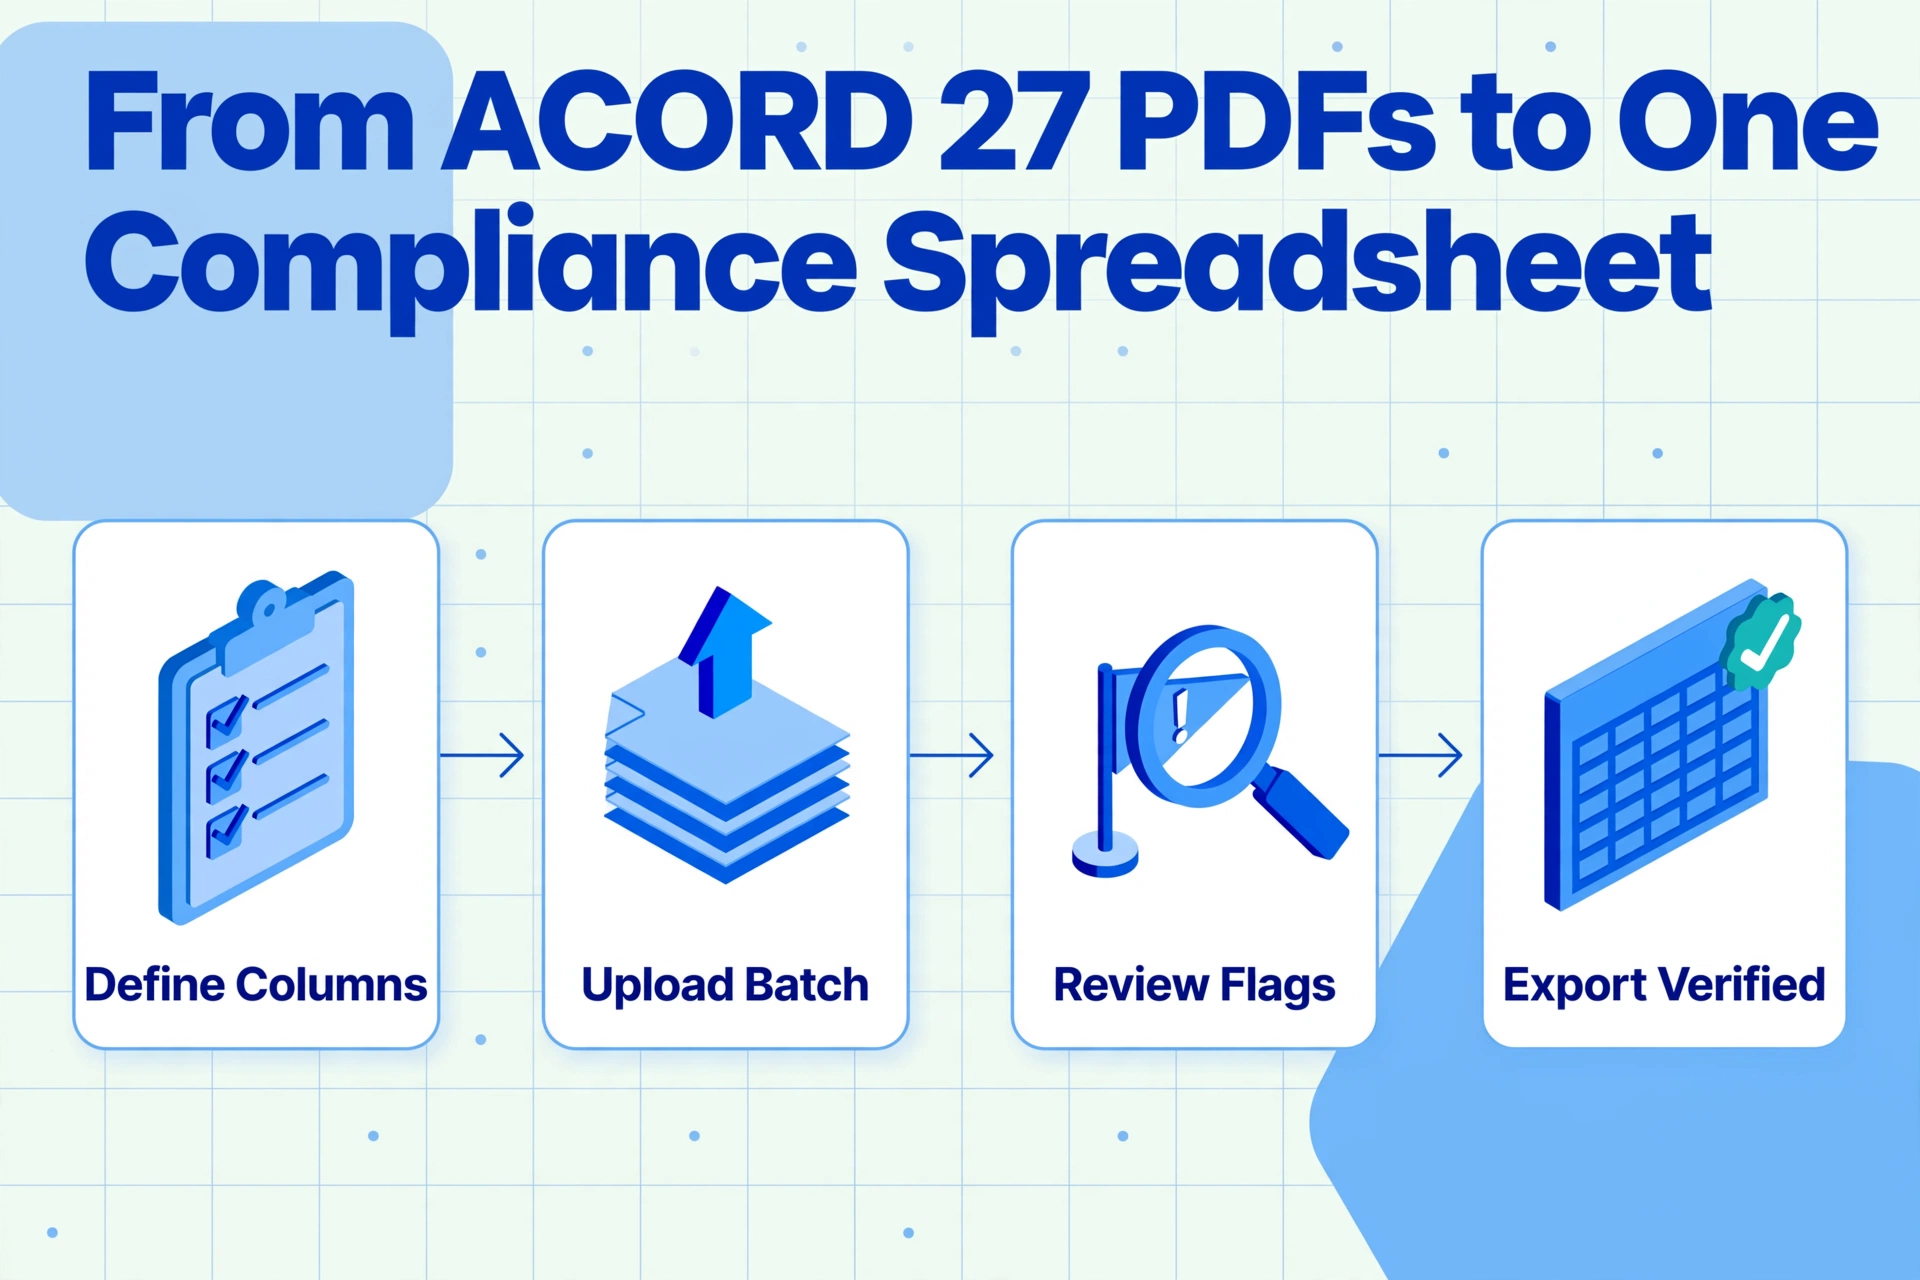
El flujo de trabajo de extracción es sencillo, pero la dimensión del lote es donde se acumulan los ahorros de tiempo. Una cartera de hipotecas comerciales de 85 préstamos que genera renovaciones anuales de ACORD 27 produce aproximadamente 7 certificados al mes, más los certificados iniciales de nuevas originaciones. Procesarlos individualmente, certificado por certificado, sigue dejando a alguien atado al botón de carga.
Procesamiento por lotes — cargar todos los certificados a la vez y procesarlos como grupo — elimina la sobrecarga por certificado que domina los flujos de trabajo manuales y de archivo único. En lugar de 85 ciclos separados de cargar-descargar-guardar, suelta la carpeta completa y recibes una sola hoja de cálculo con una fila por certificado, con columnas pobladas según los nombres de campo que definiste.
Para una cartera de 85 certificados, la aritmética laboral cambia significativamente. A 7 minutos por certificado para entrada manual, eso son aproximadamente 10 horas de ingreso de datos repartidas a lo largo del año. A 10 segundos por certificado con extracción por IA — el tiempo típico de procesamiento para un formulario de una página — la misma carga de trabajo se comprime a aproximadamente 15 minutos, y el resultado llega como una hoja de cálculo preformateada en lugar de requerir que alguien escriba el primer encabezado de columna.
Los archivos se procesan de forma segura y no se almacenan.
Una nota de implementación: el ACORD 27 suele llegar como un PDF aplanado — el agente lo imprime desde su sistema de gestión de agencia y lo envía por correo electrónico. La IA lee el texto impreso de la página renderizada, no de los campos de formulario internos del PDF, por lo que el aplanado no afecta la precisión de la extracción. El mismo documento que una persona leería visualmente para escribir en una hoja de cálculo funciona de manera idéntica para la extracción con IA.
Por qué el cumplimiento del prestamista va más allá de la entrada de datos
Extraer los datos del PDF y llevarlos a una hoja de cálculo resuelve el problema de rendimiento. Sin embargo, no resuelve el riesgo de cumplimiento más profundo: un certificado de seguro no es un contrato entre el titular del certificado y la aseguradora. El propio formulario ACORD 27, en su lenguaje estándar, indica que se emite "solo como información" y "no confiere derechos al titular del certificado".
Los datos del certificado son una instantánea — precisos en el momento en que el agente los emitió. La póliza puede cancelarse, no renovarse o modificarse al día siguiente, y nadie está obligado a notificar al titular del certificado a menos que la cláusula del acreedor hipotecario en la póliza subyacente lo exija específicamente. Incluso entonces, los períodos de aviso varían — 10 días por falta de pago de la prima, 30 días por otras razones de cancelación — y un certificado que era válido al presentarse puede quedar sin efecto cuando ocurre un reclamo.
Esto significa que el flujo de trabajo de cumplimiento no termina con la extracción. La hoja de cálculo que produce es un documento de trabajo que requiere mantenimiento continuo:
- Seguimiento de vencimientos. Cada fila con una póliza que vence dentro de 30 días requiere un certificado de renovación. La extracción automatizada hace que ver las pólizas por vencer sea instantáneo — filtre por la columna de fecha de vencimiento — pero alguien aún debe solicitar la renovación.
- Comparación de umbrales de cobertura. Los límites de cobertura extraídos, los montos de deducibles y los porcentajes de coaseguro deben compararse con los requisitos del contrato de préstamo. Una regla de formato condicional en Excel que vuelve roja una celda cuando el límite del edificio cae por debajo de $X o el deducible supera $Y convierte una tabla de datos en un panel de cumplimiento.
- Auditoría del método de valoración. Ordene por la columna de método de valoración. Cualquier fila que muestre Valor en efectivo real donde el contrato de préstamo requiere Costo de reposición es una deficiencia de cobertura que necesita escalamiento — no un error de entrada de datos.
- Verificación del acreedor hipotecario. Confirme que el nombre del prestamista aparezca correctamente en la sección de interés adicional y que la designación sea Acreedor hipotecario o Beneficiario de pago por pérdida del prestamista, no meramente Titular del certificado. Una designación de titular del certificado no otorga derechos sobre la póliza.
- Referencia cruzada con COI de responsabilidad. Las propiedades que involucran inquilinos o contratistas generalmente requieren tanto certificados de responsabilidad ACORD 25 como evidencia de propiedad ACORD 27. Un prestatario que presenta uno pero no el otro tiene un archivo de cumplimiento incompleto. Nuestro centro de extracción de COI cubre el lado de responsabilidad de este proceso de doble vía.
El cambio operativo que permite la extracción es este: en lugar de dedicar la ventana de revisión de cumplimiento a la entrada de datos — localizar números de póliza en un formulario denso y escribirlos en celdas — el revisor la dedica a las decisiones reales de cumplimiento que la entrada de datos debía respaldar. Una cartera de 85 certificados que solía consumir 10 horas de escritura ahora consume 15 minutos de procesamiento, dejando 9 horas y 45 minutos para verificar que los datos extraídos cumplen con los requisitos del contrato de préstamo. Esa es la diferencia entre una cartera documentada y una gestionada.
Preguntas Frecuentes
¿Puede la IA extraer datos de un ACORD 27 escaneado o manuscrito?
Sí. La extracción moderna con IA lee el texto de las imágenes de las páginas renderizadas, ya sea que la fuente sea un PDF digital, un escaneo de escáner plano o una foto tomada con el teléfono de un certificado impreso. Las anotaciones manuscritas en los márgenes o las casillas marcadas con bolígrafo también son legibles, aunque la precisión de la escritura a mano es ligeramente menor que la del texto impreso. Para documentos donde un prestatario ha escrito a mano un número de préstamo o información adicional en el campo de observaciones, la IA intentará la extracción y marcará los resultados de baja confianza para revisión manual.
¿Cuál es la diferencia entre un ACORD 27 y un ACORD 28?
El ACORD 27 es el formulario estándar de Evidencia de Seguro de Propiedad, adecuado para propiedades residenciales y comerciales pequeñas o medianas. El ACORD 28 es el formulario de Evidencia de Seguro de Propiedad Comercial, que incluye lenguaje adicional de protección al prestamista, calendarios de cobertura más detallados y es el formato preferido para transacciones de bienes raíces comerciales de mayor envergadura. Ambos formularios contienen campos de datos comparables, y el flujo de trabajo de extracción descrito aquí aplica a ambos.
¿El formulario ACORD 27 en sí mismo brinda protección legal al prestamista?
No. El ACORD 27, como todos los certificados de seguro, se emite "solo como información" y no modifica la póliza subyacente ni crea una relación contractual entre la aseguradora y el titular del certificado. La protección real del prestamista proviene de la cláusula del acreedor hipotecario en la póliza de seguro de propiedad, que debe ser endosada a la póliza por la aseguradora. El certificado es evidencia de que la póliza existe, no un sustituto de la póliza en sí. Por eso, verificar la designación del acreedor hipotecario y el número de préstamo en el certificado, y cotejarlos contra el expediente del préstamo, sigue siendo un paso de revisión humana incluso después de la extracción de datos.
¿Cuántos certificados puedo procesar a la vez?
Los límites de procesamiento por lotes dependen de la capacidad de la herramienta de extracción y de su plan de cuenta. La mayoría de las herramientas que admiten procesamiento por lotes pueden manejar de 20 a 50 certificados por lote. Para carteras que superen ese volumen, dividir en varios lotes es sencillo: defina las columnas una vez y luego ejecute lotes sucesivos con la misma configuración de columnas.
¿Funciona el OCR basado en posición para los formularios ACORD 27?
Funciona, hasta que deja de funcionar. El ACORD 27 es un formulario estandarizado, pero diferentes sistemas de gestión de agencias lo presentan con distintas posiciones de campos, márgenes y comportamientos de ajuste de texto. Una plantilla configurada para la salida de una agencia se desalineará con la de otra. El OCR basado en posición también falla en documentos escaneados donde una ligera inclinación o rotación desplaza todas las coordenadas de los campos. La extracción semántica con IA evita esta fragilidad al leer el contenido del formulario en lugar de depender de mapas de coordenadas, por lo que maneja la variación de diseño sin necesidad de mantenimiento de plantillas por agencia.
La extracción convierte el flujo de trabajo de cumplimiento del ACORD 27 de una tarea de transcripción a una tarea de revisión, y la revisión es donde realmente ocurre la gestión de riesgos del prestamista. La hoja de cálculo es el punto de partida, no la línea de meta.