Quais campos do ACORD 80 quebram
antes mesmo de a classificação vê-los
Dois ACORD 80 preenchidos na mesma semana podem colocar a mesma casa em duas classes de construção diferentes, e ambos os corretores podem estar lendo o formulário corretamente. O formulário oferece Frame, Masonry ou Masonry Veneer. O sistema de classificação quer um código de classe, e nenhum desses três rótulos é um. A lacuna entre o que a página diz e o que o sistema receptor precisa é onde uma proposta de homeowners para de avançar sozinha.
Principais conclusões
- Uma fachada de tijolo sobre estrutura de madeira é ISO Class 1, e a caixa Masonry Veneer do formulário descreve o revestimento, não a estrutura.
- Um protection class em branco significa que ninguém consultou o endereço, e preenchê-lo com 10 inventa uma casa não segurável.
- Três blocos decidem se a proposta avança, e cada falha dentro deles é um campo que parece pronto na página e não está pronto para o sistema que o recebe.
Straight-Through Processing significa que a proposta é lida, verificada e encaminhada para precificação sem que uma pessoa digite um campo duas vezes. Neste formulário, a maioria das centenas de campos é administrativa. Os campos do ACORD 80 que decidem o resultado ficam em três lugares: o bloco de construção, o bloco de proteção e o bloco de Loss History. Cada um falha por um motivo diferente, e nenhum deles anuncia a falha.
Quem sente isso não são as pessoas que preenchem o formulário na frente do proponente. São o CSR que o redigita em um portal de Carrier, o líder de operações que conta as devoluções e o Underwriter que decide se um Protection Class em branco significa alguma coisa. A equipe da agência descreve o trade-off com suas próprias palavras: "Se você não for extremamente cuidadoso ao inserir os detalhes, vai ser rejeitado ou cotado errado, e o Carrier vai culpar o agente", escreve um, e outro observa que o AMS "não tem a maior parte do perfil de risco / dados de subscrição inicialmente quando estou fechando negócios novos" (r/InsuranceAgent).
A Edição no Rodapé Decide Como Todas as Outras Páginas Devem Ser Lidas
A linha da edição no rodapé, não o número da página, é o que torna um ACORD 80 legível, porque a mesma seção fica em um lugar diferente em edições e versões estaduais diferentes. A edição 2026/03 substituiu o formulário base 2016/11: sete páginas em vez de seis, "Agency" renomeado para "Producer", uma assinatura de coproponente adicionada e as declarações estaduais de fraude reestruturadas (ACORD forms notification, May 2026). Um arquivo de 2024 é um documento diferente de um impresso neste mês, não apenas um rodapé diferente.
As versões estaduais acrescentam mais do que um novo cabeçalho de página. A versão da Califórnia, ACORD 80 CA (2026/01), adicionou uma seção California Wildfire Mitigation na página 5 com cinco perguntas em nível comunitário cobrindo a listagem de Fire Risk Reduction Community sob o Public Resources Code 4290.1, o status Firewise USA, materiais não combustíveis em um raio de cinco pés, remoção de estruturas combustíveis em um raio de 30 pés e espaço defensável sob o PRC 4291. O formulário passou de cinco para seis páginas para acomodar isso (ACORD forms notification, December 2025). Mississippi e Arkansas receberam novas versões em fevereiro de 2026 especificamente para capturar a certificação IBHS FORTIFIED e dados de mitigação de ventos, para que as seguradoras possam aplicar descontos estatutários de prêmio (ACORD forms notification, January 2026). Nenhum desses campos existe no formulário base 2016/11.
Há uma segunda fonte de variação de edição dentro da agência. As notas de versão do AMS360 listam os formulários ACORD 80 que ele fornece: o base 2016/11, mais ACORD 80FL (2022/05), 80WA (2021/06), 80NY (2022/02) e 80NV (2022/01) (Vertafore AMS360 23R1 release notes). Uma agência pode, portanto, gerar um 2016/11 perfeitamente válido enquanto o portal do Carrier pede o 2026/03, e nenhum dos lados está fazendo nada errado. A incompatibilidade é detectada pela validação de upload ou por uma pessoa, e ambas custam um dia.
A regra prática é identificar a edição e a versão estadual antes de ler qualquer campo, e então ancorar a leitura nos títulos das seções, e não nas posições das páginas. Uma seção de incêndio florestal que aparece na página 5 de um arquivo e não existe em outro não é um caso isolado na Califórnia. É o documento.
Quinze Seções, e a Submissão Depende Apenas de Parte de Cada Uma
O formulário é composto por cerca de quinze seções rotuladas, e uma submissão depende dos poucos campos de cada uma sobre os quais um sistema de roteamento, classificação, elegibilidade ou faturamento atua. Ler todas as caixas não é o mesmo que ler o formulário. A tabela abaixo agrupa as seções pelo que acontece com os dados depois que a proposta sai do agente.
| Seção | O que contém | O que a lê |
|---|---|---|
| Producer e Carrier | Nome e código do Producer, Carrier, código NAIC, número da apólice, datas de vigência e vencimento | Roteamento e configuração da cotação |
| Status da transação | Nova, renovação ou alteração de apólice; data da última inspeção do imóvel pelo agente | Se é um negócio novo ou uma alteração, e quão recente é a inspeção |
| Segurado e cossegurado | Nomes legais, datas de nascimento, SSN, estado civil, endereços, empregador, ocupação | Identidade, elegibilidade, crédito e solicitação de sinistros |
| Coberturas e Deductibles | Limites e prêmios de Coverage A a F, opções de Replacement Cost, número do formulário HO, Deductibles base, de vento, granizo, roubo e furacão | Tarifação e cobertura |
| Formulários e endossos | Número do formulário, nome e data da edição | Montagem da apólice |
| Plano de pagamento | Tipo e método de cobrança, pagador, empresa de financiamento de prêmio | Configuração da cobrança |
| Tarifação e subscrição | Construction Type, ano de construção, tipo de residência e de uso, área habitável, Replacement Cost, valor de mercado, telhado, aquecimento, fiação, encanamento, dispositivos de proteção, distância do hidrante e do posto, Protection Class, território, piscina, tanque de combustível | Os dados de entrada da tarifação |
| Cronograma de locais | Rua, cidade, condado, estado, ZIP+4 de cada local | Território |
| Cobertura anterior e Loss History | Carrier anterior, número e vencimento da apólice; cada sinistro com data, tipo, descrição, valor pago, status de disputa e as iniciais do segurado | Elegibilidade e precificação |
| Informações gerais | Cobertura recusada, cancelada ou não renovada em três anos; execução hipotecária ou sentença em cinco; condenação por fraude ou incêndio criminoso em cinco, dez em Rhode Island; negócio no imóvel, animais, trampolim, tinta com chumbo, violações de código | Gatilhos de encaminhamento |
| Interesse adicional | Credor hipotecário, detentor de ônus ou beneficiário de sinistro, número do empréstimo, sinalizadores de certificado e cobrança | Cláusula hipotecária e cobrança |
| Observações e anexos | Estimativa de Replacement Cost, fotografias, suplementos estaduais, observações do ACORD 101 | Completude |
| Binder, aviso de privacidade e assinatura | Datas e horário do Binder ou "cobertura não vinculada", iniciais do aviso de privacidade, assinaturas do segurado e do Producer, número nacional do Producer | Se a cobertura existe e se o formulário é válido |
Duas dessas linhas decidem se o restante da planilha é utilizável. O bloco de tarifação contém os valores que precificam o risco, e está escrito no vocabulário do formulário, não no do Carrier. O bloco de Loss History é aquele que pode estar numericamente correto e ainda assim errado, porque o que importa é uma página que pode não ter chegado.
Construction Type são três caixas de seleção e uma porcentagem, e Masonry Veneer ainda é Frame
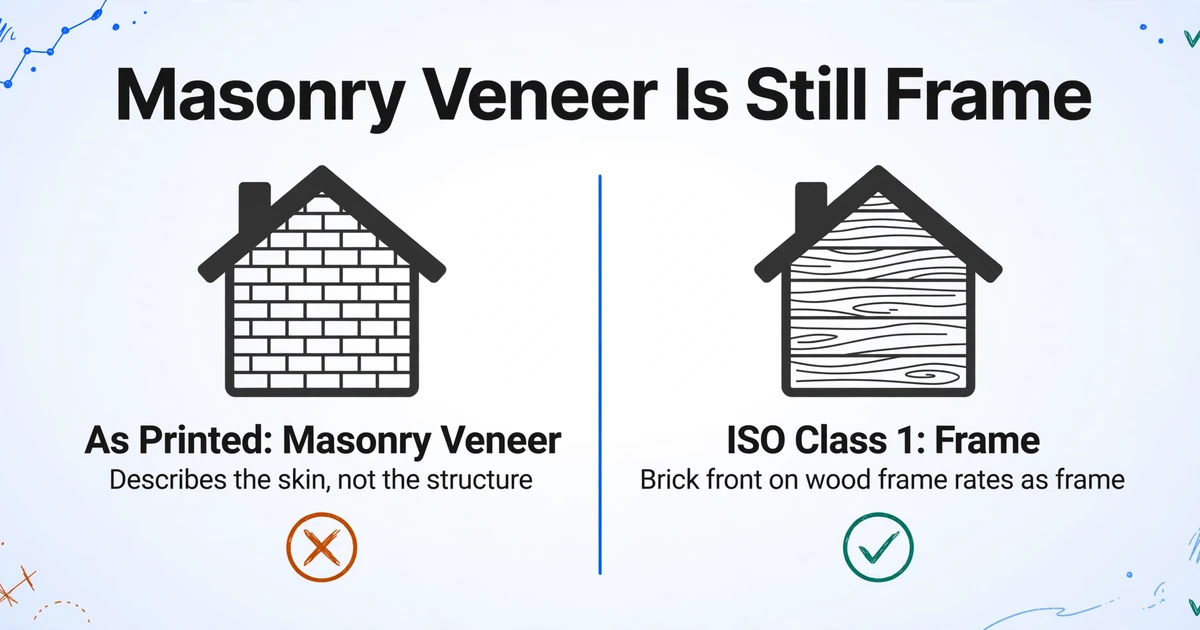
O bloco de construção pede Frame, Masonry ou Masonry Veneer e uma porcentagem, e nenhuma dessas três respostas é uma classe de construção ISO. A porcentagem está lá porque as casas são mistas: uma ampliação em frame sobre uma casa de alvenaria, uma fachada de alvenaria sobre uma estrutura em frame. O bloco descreve materiais. Ele não retorna um código de classificação.
O código de classificação que a maioria das seguradoras usa vem das categorias de construção ISO, que vão da Class 1 Frame à Class 6 Fire Resistive. A Class 1 é definida como paredes externas de madeira, brick veneer, stone veneer, wood ironclad ou stucco sobre madeira (IRMI, ISO building construction categories). Uma colonial com frente de tijolo e estrutura de madeira é Class 1. A caixa separada Masonry Veneer do formulário descreve o revestimento, não a estrutura, e é por isso que uma casa pode estar marcada como "Masonry Veneer" e ainda ser classificada como frame.
As seguradoras também não classificam todas com base nas classes ISO. Muitas mapeiam a classe ISO para seus próprios símbolos de construção, e o mapeamento pertence à seguradora. Isso deixa a agência com uma resposta que precisa passar por uma tabela que ela não controla. Se sua extração reduz tudo isso a uma única coluna "Construction Type", o mapeamento é destruído justamente no ponto em que é mais necessário. A aplicação também passa a fazer parte do registro da apólice, então a descrição da construção pode ser conferida com a estrutura após um sinistro.
Uma casa com frente de tijolo e estrutura de madeira é ISO Class 1. Uma leitura que retorna Masonry porque a página menciona tijolo moveu o risco para uma classe mais barata, e o erro sobrevive a todos os totais da planilha.
A Protection Class é atribuída ao endereço, então o campo geralmente fica em branco
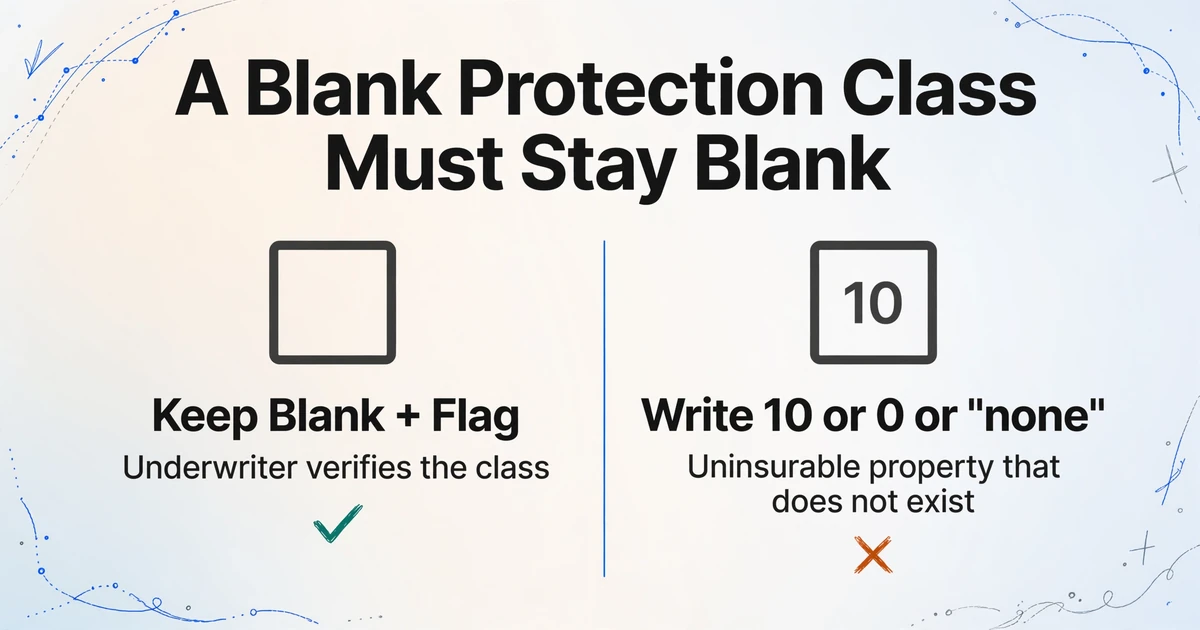
O campo de protection class é o mais frequentemente deixado vazio, porque o número é atribuído ao local e não derivado pela pessoa que preenche o formulário. A protection class vai de 1 a 10, em que 1 é a mais bem protegida e 10 significa nenhuma proteção contra incêndio creditável. Não é um julgamento que o agente faz na mesa da cozinha.
No formulário, ele fica no bloco de classificação ao lado de territory, nome e código do distrito de incêndio, o número de divisões e unidades de incêndio, e a distância até o hidrante e o posto de bombeiros em milhas e pés. A classe em si vem do bureau de classificação para aquele endereço. Um agente que não a consulta deixa em branco, copia de uma apólice mais antiga na mesma rua ou a transporta da página de declarações de uma seguradora anterior. As três coisas acontecem, e a página fica igual em cada caso.
O tratamento de campos em branco é onde uma planilha limpa se torna uma planilha errada. Uma protection class em branco deve permanecer em branco e ser sinalizada. Se a coluna escrever 10, ou 0, ou "none", o underwriter lê uma propriedade não segurável que não existe, e a solicitação vai para a fila de exceções pelo motivo errado. O mesmo bloco de classificação traz a distância até águas de maré em milhas e pés, que determina a elegibilidade costeira e os deductibles de tempestade nomeada, e é igualmente fácil de omitir.
As distâncias até o hidrante e o posto são a evidência que uma mesa usa para verificar uma classe em que não confia. Extraia-as junto com a classe, e a verificação pode ser feita a partir da planilha. Extraia apenas a classe, e alguém ainda terá que abrir o PDF.
Loss History tem um período de consulta em branco e uma segunda página

A pergunta sobre histórico de sinistros pede sinistros "durante os últimos ___ anos", e o número não está impresso no formulário. O espaço em branco é preenchido pela versão estadual ou pela Carrier, então a janela nem sempre é de três anos, que é o que as edições mais antigas imprimiam. Uma suposição fixa de três anos lê o período errado em qualquer formulário em que o espaço em branco diga outra coisa, e nada na página vai indicar que estava errado.
A tabela abaixo da pergunta contém um número fixo de linhas de sinistros: número da categoria, data, tipo, descrição, valor pago, se foi contestado e por quem. Quando os sinistros excedem essas linhas, o restante chega como uma folha de observações adicionais ACORD 101, um loss run da Carrier ou uma segunda digitalização. A seção de observações e anexos do formulário é onde isso aparece: ACORD 101 para mais espaço, ACORD 45 para mais interesses adicionais.
As iniciais do solicitante ficam ao lado do sim ou não. Um espaço em branco não é "nenhum". Uma resposta não rubricada é uma aplicação incompleta, e tratá-la como um solicitante sem sinistros é o erro de leitura mais caro neste documento, porque todos os números da folha ainda vão fechar.
A janela de comparação piora a situação. O banco de dados C.L.U.E. reporta até sete anos de sinistros de seguro residencial (Consumer Financial Protection Bureau), então a visão do Underwriter é mais longa que a do formulário. Um sinistro que nunca foi listado surge como uma discrepância entre a aplicação e o histórico de sinistros, e o próprio texto do formulário, "se pago ou não pelo seguro", elimina a defesa de que não custou nada à Carrier. Para saber como essa comparação é feita no lado dos sinistros, consulte o guia de extração de sinistros de seguro.
Uma página de continuação descartada produz uma folha limpa, uma contagem de sinistros de zero e nenhum erro em qualquer lugar do processo. Nada a jusante sabe que uma página existiu.
Uma Solicitação Não É Uma Linha
Uma segunda casa, uma moradia alugada ou uma propriedade sazonal transformam uma solicitação em duas ou mais localizações, e tanto a tabela de cobertura quanto o bloco de classificação são organizados por número de LOC. O cronograma de localizações lista cada endereço. A Coverage A até F é inserida por localização. O bloco de classificação se repete por localização. Uma submissão achatada em uma única linha precisa ser dividida novamente por quem a recebe.
Os Deductibles são um conjunto, não um valor. Base, vento e granizo, roubo, e tempestade nomeada ou furacão carregam cada um seu próprio valor, e o deductible de furacão carrega uma porcentagem e um máximo, além de um valor em dólares. Uma única coluna "Deductible" mantém o valor base e perde a porcentagem que altera o prêmio costeiro, que geralmente é o número que define a cotação.
Os interesses adicionais se multiplicam da mesma forma. Um credor hipotecário e um segundo detentor de ônus podem ambos constar em uma localização, e qualquer coisa além das linhas impressas vai em um cronograma de interesses adicionais ACORD 45. Se o credor hipotecário paga o prêmio é um fato de cobrança, não um nome a ser arquivado.
Decida o Row Grain antes de nomear uma única coluna. O grão de solicitação dá uma linha por submissão e é mais fácil de ler. O Location Grain dá uma linha por casa com os campos do solicitante e da apólice repetidos, e geralmente é o retrabalho menor porque o sistema de classificação da Carrier já funciona assim.
Caligrafia e Caixas de Seleção São Onde o Formulário Deixa de Ser Estruturado
As leituras mais arriscadas em um ACORD 80 não são os campos de texto longo, mas os estados das caixas de seleção e as iniciais, porque uma marcação altera uma entrada de classificação. Um nome de rua errado é visível para quem revisa a linha. Um "sim" perdido em um trampolim ou em um negócio no local não é.
Os arquivos chegam como PDFs preenchíveis com texto incorporado, cópias impressas e digitalizadas, fotos de celular e faxes. Os preenchíveis são o caso fácil. O restante precisa do formulário lido como imagem, e as partes difíceis são sempre as mesmas: a tripla escolha de construção, caixas incluídas e excluídas, o tipo de deductible, números de Seguro Social e datas de nascimento escritos em uma caixa por caractere, as iniciais do solicitante ao lado do Loss History e do aviso de privacidade, e a explicação manuscrita que segue cada "sim" na seção de informações gerais.
O Model Tier importa aqui de uma forma que não importa em uma fatura impressa. O padrão lida com formulários impressos limpos. Caligrafia densa, cópias enviadas por fax e layouts complexos são para o que os níveis superiores existem, e a cobrança por Batch é fixada no nível em vigor quando o Batch é enviado.
O Review Mode com caixas delimitadoras é a outra metade da resposta. Passar o mouse ou clicar em uma célula destaca a região na página original de onde o valor veio, e clicar em uma região volta para a célula. Usado nos vinte campos que decidem a submissão, ele substitui a comparação linha por linha com a digitalização. Usado em todas as várias centenas, é apenas uma forma mais lenta de ler o formulário.
Monte o Conjunto de Colunas por Seção e Mantenha Duas Colunas Sempre que um Campo Precisar de Tradução
Os nomes das colunas são todo o projeto, porque a extração busca o significado de um nome de coluna em vez de uma posição fixa na página. É isso que Extração de Colunas Personalizadas significa na prática: você digita os nomes dos campos que deseja, como "Coverage A Dwelling Limit" ou "Protection Class", e o modelo encontra o valor correspondente onde quer que ele esteja naquela edição ou versão estadual. Não há mapa de zonas para redesenhar quando o layout muda, e é por isso que um formulário 2026/03 e um formulário 2016/11 podem ser lidos pelo mesmo conjunto de colunas.
| Bloco | Colunas que vale a pena nomear | Por que merece uma coluna |
|---|---|---|
| Application | Producer, Carrier, Named Insured, Effective Date, Transaction Type | Ordena o lote por agência e separa novos negócios de alterações |
| Location | Location Number, Property Address, Year Built, Total Living Area | Mantém o Row Grain e fornece à mesa de classificação os dados de território |
| Construction | Construction as Printed, Construction Percentage, ISO Class | Preserva a resposta da página e a tradução, para que qualquer uma possa ser corrigida |
| Protection | Protection Class, Hydrant Distance, Fire Station Distance, Distance to Tidal Water | Permite que um revisor verifique uma classe em vez de redigitar o bloco |
| Coverage | Coverage A Limit, Replacement Cost, Hurricane Deductible Percent, Base Deductible | Torna visível a diferença entre limite e Replacement Cost e o Deductible costeiro |
| Losses | Loss Count, Loss 1 Date, Loss 1 Amount Paid, Loss 1 Description, Loss History Initialled | Uma linha por sinistro, além de uma contagem que torna óbvia uma página ausente |
| Interest | Mortgagee Name, Loan Number, Payor | Alimenta a cláusula de hipoteca e a configuração de cobrança |
O processamento em lote é o que transforma o projeto em uma fila funcional. Envie um mês de formulários de uma só vez e os resultados se fundem em uma única tabela, uma linha por local, com o Producer e o Carrier repetidos em cada linha. Ordenada por Producer, a planilha responde a uma pergunta que nenhum formulário isolado consegue: qual agência continua deixando Protection Class em branco e qual continua enviando formulários 2016/11.
Duas configurações fazem o resto da montagem. Uma coluna calculada pode subtrair o valor de Replacement Cost do limite de Coverage A no mesmo formulário e retornar a diferença, ou retornar "OK" quando eles coincidem, o que transforma uma comparação manual em um filtro. A mesclagem de várias páginas pode dobrar uma folha de continuação digitalizada separadamente de volta na mesma linha quando as páginas compartilham uma referência, como um número de apólice ou nome do solicitante. Se a segunda página não repetir essa referência, ela não será mesclada, então a contagem de sinistros ainda precisa ser conferida com o que chegou.
Ele Lê a Aplicação e Para Antes de Rating, Validação e Write-Back
A extração coloca a aplicação em uma tabela com os campos que você pediu, e todo julgamento sobre o risco permanece com uma pessoa ou com o sistema da seguradora. Vale declarar o limite claramente, porque o modo de falha com um documento tão consequente é a confiança excessiva, não a falta de confiança.
- Sem rating e sem prêmio. A planilha carrega os insumos, não o preço.
- Sem decisão de elegibilidade ou subscrição. Ele não aceitará, recusará ou encaminhará um risco.
- Sem validação ACORD. Ele não informará que um campo obrigatório para esta edição ou estado está faltando, a menos que você crie uma coluna que exponha a ausência.
- Sem verificação de edição. Ele não consegue informar que o formulário é a versão errada para a seguradora; essa é a função do administrador do AMS.
- Sem integração com AMS. A saída é Excel, CSV ou JSON, ou a API v1 se você quiser enviar os dados para o seu próprio sistema.
- Sem conhecimento de uma página que nunca chegou. Uma folha de continuação ausente é invisível, a menos que o conjunto de colunas torne a lacuna contável.
Uma observação de manuseio que importa mais aqui do que na maioria dos formulários: a página 1 carrega números de Seguro Social e datas de nascimento. Decida se essas colunas são necessárias antes do primeiro lote, porque uma planilha que não as contém não pode vazá-las. Se a seguradora precisar dos identificadores, mantenha-os em uma planilha separada com seu próprio acesso.
Perguntas Frequentes
Para que serve um ACORD 80? É a Homeowner Application, o formulário padrão que um agente preenche com um proponente para solicitar uma cotação ou apólice de homeowners. Ele registra o proponente, o imóvel e como ele é construído e protegido, a cobertura solicitada, seguro e sinistros anteriores, e o credor hipotecário. É uma aplicação, não uma apólice, e a cobertura só se vincula quando a seção de binder é preenchida.
Por que existem tantas versões do mesmo formulário? A ACORD publica um formulário base nacional e versões estaduais onde as regras de um estado exigem campos ou avisos diferentes. A Califórnia adicionou uma seção de mitigação de incêndios florestais, Mississippi e Arkansas adicionaram dados de FORTIFIED e mitigação de ventos, e outros estados trazem seus próprios avisos e períodos de retrospectiva.
Qual edição devo extrair, 2016/11 ou 2026/03? Qualquer edição que a seguradora aceite, e cada vez mais essa é a 2026/03. Leia o rodapé do arquivo em vez de presumir, porque o AMS de uma agência pode ainda gerar a 2016/11 enquanto o portal espera o formulário atual. Extraia a edição em sua própria coluna para que a incompatibilidade fique visível.
Uma IA consegue ler um ACORD 80 manuscrito ou digitalizado? Sim, com ressalvas. Formulários impressos e preenchíveis são o caso confiável. Respostas manuscritas, cópias enviadas por fax e fotografias precisam de um nível de processamento mais forte, e os campos com maior probabilidade de leitura incorreta são as caixas de seleção e as iniciais, não o texto digitado.
Quantas linhas um ACORD 80 deve produzir? Uma por local, não uma por formulário. Uma segunda casa ou uma moradia alugada adiciona um local com seus próprios limites de cobertura, dados de rating e dedutíveis. Se você construir na granularidade da aplicação, planeje a divisão posteriormente.
Isso substitui a validação ACORD ou meu AMS? Não. Ele lê os campos que você pedir e os retorna como uma tabela. Ele não verifica o formulário em relação às regras de campo da ACORD, não faz o rating do risco, não decide elegibilidade nem grava em um sistema de gestão de agências.
Cada falha neste artigo é um campo que parece preenchido na página e não está preenchido para o sistema que o recebe. Construction Type parece respondido até você perguntar a qual conjunto de códigos ele pertence. Protection Class parece respondida até você notar que a caixa está em branco. Loss History parece respondido até você contar as páginas. Depois que esses três são nomeados, o formulário deixa de ser um documento para redigitar e se torna um conjunto de colunas para verificar.
O restante da família ACORD tem o mesmo formato e pontos de falha diferentes. Submissões comerciais baseadas no ACORD 125 e 126 carregam as seções de propriedade e responsabilidade que os acompanham, a evidência para um credor passa pelo ACORD 27, e os certificados seguem suas próprias regras no guia do ACORD 25. Se você ainda está escolhendo uma ferramenta em vez de um conjunto de colunas, a comparação de software de processamento de documentos de seguro aborda onde as categorias diferem.
A maneira mais rápida de ver quais desses campos estão faltando nas suas próprias submissões é processar um lote e classificar pelos espaços em branco. Faça upload de um conjunto de aplicações de homeowner ACORD 80, nomeie as colunas por seção e veja o que volta vazio.