Rating이 보기도 전에 중단되는
ACORD 80 필드
같은 주에 작성된 두 개의 ACORD 80이 같은 집을 서로 다른 Construction Class에 배치할 수 있으며, 두 에이전트 모두 양식을 올바르게 읽고 있을 수 있습니다. 양식은 Frame, Masonry 또는 Masonry Veneer를 제공합니다. Rating 시스템은 Class Code를 원하지만, 이 세 가지 레이블 중 어느 것도 Class Code가 아닙니다. 페이지에 적힌 내용과 수신 시스템이 필요로 하는 것 사이의 간극이 바로 주택 신청서가 자동으로 진행되지 못하는 지점입니다.
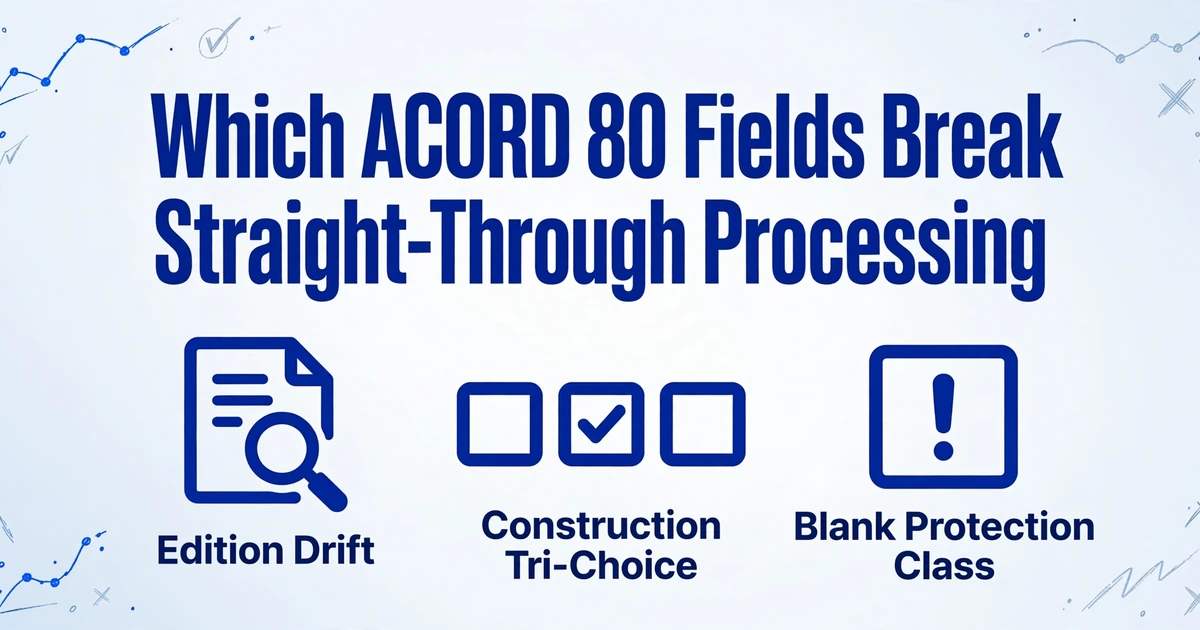
핵심 요약
- 목재 프레임 위의 벽돌 전면은 ISO Class 1이며, 양식의 Masonry Veneer 체크박스는 구조가 아닌 외장을 설명합니다.
- Protection Class가 비어 있다는 것은 아무도 주소를 조회하지 않았다는 뜻이며, 이를 10으로 채우면 보험 불가능한 집을 만들어내는 것입니다.
- 세 개의 블록이 신청서의 진행 여부를 결정하며, 그 안의 모든 실패는 페이지에서는 완성된 것처럼 보이지만 수신 시스템에는 완성되지 않은 필드입니다.
Straight-Through Processing은 신청서를 읽고, 확인하고, 사람이 필드를 두 번 입력하지 않고도 요율 산정으로 라우팅하는 것을 의미합니다. 이 양식에서 수백 개 상자 중 대부분은 행정적인 항목입니다. 결과를 좌우하는 ACORD 80 필드는 세 곳에 있습니다: Construction Type 블록, Protection Class 블록, Loss History 블록입니다. 각각은 서로 다른 이유로 실패하며, 어느 것도 실패를 알려주지 않습니다.
이 문제를 체감하는 사람은 신청자 앞에서 양식을 작성하는 사람이 아닙니다. Carrier 포털에 다시 입력하는 CSR, 반송 건수를 세는 운영 책임자, 빈 Protection Class가 의미가 있는지 판단하는 Underwriter입니다. Agency 직원들은 이 trade-off를 자신의 말로 설명합니다: "세부 사항을 미친 듯이 주의 깊게 입력하지 않으면 거절되거나 잘못된 견적이 나오고 Carrier가 Agent를 탓할 것"이라고 한 사람은 쓰고, 다른 사람은 AMS가 '내가 신규 비즈니스를 작성할 때 처음에는 대부분의 위험 프로필/인수 데이터를 가지고 있지 않다'고 지적합니다 (r/InsuranceAgent).
푸터의 Edition이 다른 모든 페이지를 읽는 방식을 결정합니다
ACORD 80을 읽을 수 있게 하는 것은 페이지 번호가 아니라 푸터의 Edition 줄입니다. 같은 섹션이 Edition과 주(州) 버전에 따라 다른 위치에 있기 때문입니다. 2026/03 Edition은 2016/11 기본 양식을 대체했습니다: 6페이지가 아닌 7페이지, "Agency"가 "Producer"로 변경, 공동 신청자 서명 추가, 주(州) 사기 진술서 재구성 (ACORD forms notification, May 2026). 2024년 파일은 이번 달에 출력한 것과 다른 문서이며, 단지 푸터만 다른 것이 아닙니다.
주(州) 버전은 새 페이지 헤더 이상을 추가합니다. California 버전인 ACORD 80 CA (2026/01)는 5페이지에 California Wildfire Mitigation 섹션을 추가했으며, Public Resources Code 4290.1에 따른 Fire Risk Reduction Community 등재, Firewise USA 상태, 5피트 이내 불연성 자재, 30피트 이내 가연성 구조물 제거, PRC 4291에 따른 방어 공간을 다루는 다섯 가지 커뮤니티 수준 질문이 포함됩니다. 양식은 이를 수용하기 위해 5페이지에서 6페이지로 늘어났습니다 (ACORD forms notification, December 2025). Mississippi와 Arkansas는 2026년 2월에 IBHS FORTIFIED 인증과 풍력 완화 데이터를 포착하여 보험사가 법정 보험료 할인을 적용할 수 있도록 특별히 새 버전을 받았습니다 (ACORD forms notification, January 2026). 이러한 필드는 2016/11 기본 양식에는 전혀 존재하지 않습니다.
Agency 내부에 Edition 차이가 발생하는 두 번째 원인이 있습니다. AMS360의 릴리스 노트에는 제공되는 ACORD 80 양식이 나열되어 있습니다: 2016/11 기본, 그리고 ACORD 80FL (2022/05), 80WA (2021/06), 80NY (2022/02), 80NV (2022/01) (Vertafore AMS360 23R1 release notes). 따라서 Agency는 완벽하게 유효한 2016/11을 생성할 수 있지만 Carrier 포털은 2026/03을 요구할 수 있으며, 어느 쪽도 잘못한 것이 없습니다. 이 불일치는 업로드 검증이나 사람에 의해 발견되며, 둘 다 하루를 소비합니다.
실무적인 규칙은 단 하나의 필드를 읽기 전에 에디션과 주(州) 버전을 먼저 확인하고, 페이지 위치가 아니라 섹션 제목을 기준으로 읽는 것입니다. 한 파일의 5페이지에 나타나고 다른 파일에는 존재하지 않는 산불 섹션은 캘리포니아에서 예외적인 경우가 아닙니다. 그것이 바로 문서입니다.
15개 섹션, 그리고 제출은 각 섹션의 일부에만 의존합니다
이 양식은 약 15개의 라벨이 붙은 섹션으로 구성되며, 제출은 라우팅, 등급 산정, 자격 심사 또는 청구 시스템이 처리하는 각 섹션의 몇몇 필드에 의존합니다. 모든 박스를 읽는 것은 양식을 읽는 것과 다릅니다. 아래 표는 신청서가 에이전트를 떠난 후 데이터에 어떤 일이 일어나는지를 기준으로 섹션을 분류한 것입니다.
| 섹션 | 포함 내용 | 이를 읽는 항목 |
|---|---|---|
| Producer 및 Carrier | Producer 이름 및 코드, Carrier, NAIC 코드, 증권 번호, 발효일 및 만료일 | 라우팅 및 견적 설정 |
| 거래 상태 | 신규, 갱신 또는 증권 변경, 대리인이 해당 부동산을 마지막으로 점검한 날짜 | 신규 업무인지 변경인지 여부, 점검의 최신성 |
| 신청인 및 공동 신청인 | 법적 이름, 생년월일, SSN, 혼인 상태, 주소, 고용주, 직업 | 신원, 자격, 신용 및 클레임 조회 |
| 보장 및 Deductible | Coverage A~F 한도 및 보험료, Replacement Cost 옵션, HO 양식 번호, 기본, 바람, 우박, 도난 및 허리케인 Deductible | 요율 산정 및 보장 |
| 양식 및 특약 | 양식 번호, 이름 및 판본 날짜 | 증권 구성 |
| 납입 계획 | 청구 유형 및 방법, 납입자, 보험료 금융 회사 | 청구 설정 |
| 요율 산정 및 인수 심사 | Construction Type, 건축 연도, 거주 및 사용 유형, 거주 면적, Replacement Cost, 시장 가치, 지붕, 난방, 배선, 배관, 보호 장치, 소화전 및 소방서 거리, Protection Class, 지역, 수영장, 연료 탱크 | 요율 산정 입력값 |
| 위치 목록 | 각 위치의 도로명, 도시, 카운티, 주, ZIP+4 | 지역 |
| 이전 보장 및 Loss History | 이전 Carrier, 증권 번호 및 만료일, 각 손실의 날짜, 유형, 설명, 지급액, 분쟁 상태 및 신청인의 이니셜 | 자격 및 가격 산정 |
| 일반 정보 | 3년 이내 보장 거절, 취소 또는 갱신 거부, 5년 이내 압류 또는 판결, 5년 이내 사기 또는 방화 유죄 판결(로드아일랜드는 10년), 사업장 내 사업, 동물, 트램폴린, 납 페인트, 규정 위반 | 회부 트리거 |
| 추가 이해관계 | 저당권자, 유치권자 또는 손실 수령인, 대출 번호, 증명서 및 청구 플래그 | 저당 조항 및 청구 |
| 비고 및 첨부 | Replacement Cost 추정치, 사진, 주별 보충서, ACORD 101 비고 | 완전성 |
| Binder, 개인정보 고지 및 서명 | Binder 날짜 및 시간 또는 "보장이 체결되지 않음", 개인정보 고지 이니셜, 신청인 및 Producer 서명, 전국 Producer 번호 | 보장 존재 여부 및 양식 유효성 |
이 중 두 행이 나머지 시트의 사용 가능 여부를 결정합니다. 요율 산정 블록은 위험의 가격을 정하는 값을 담고 있으며, Carrier의 용어가 아닌 양식의 용어로 작성됩니다. Loss History 블록은 수치상 정확해도 여전히 틀릴 수 있는데, 중요한 것은 도착하지 않았을 수도 있는 페이지이기 때문입니다.
Construction Type은 세 개의 체크박스와 백분율이며, Masonry Veneer는 여전히 Frame입니다
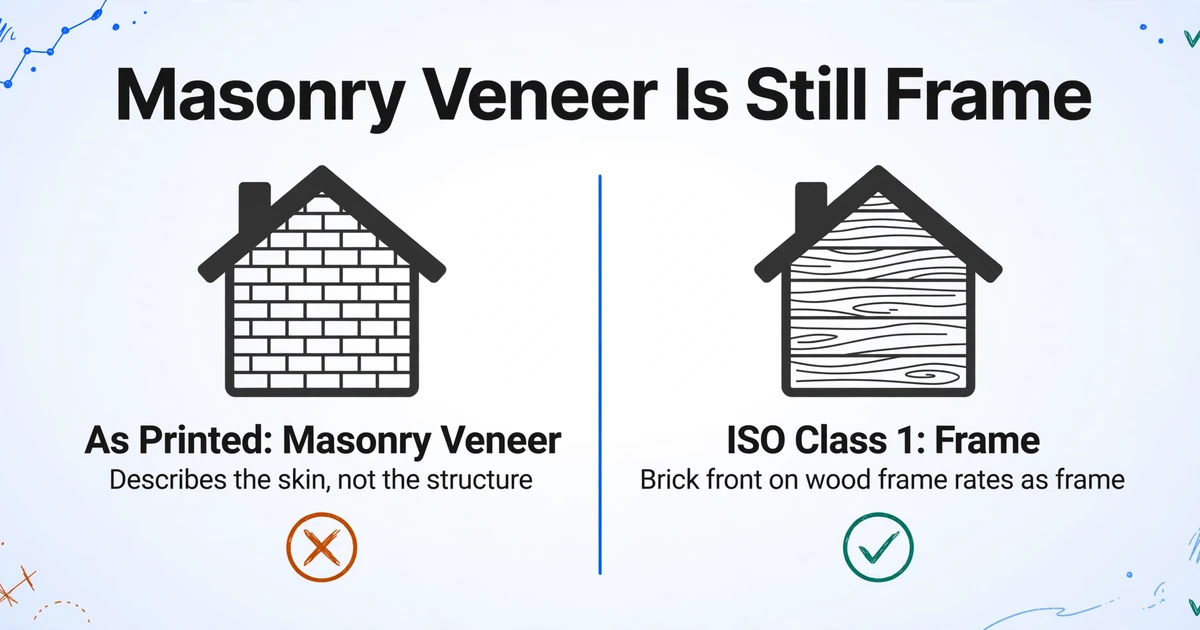
Construction 블록은 Frame, Masonry 또는 Masonry Veneer와 백분율을 요구하며, 이 세 가지 답변 중 어느 것도 ISO Construction Class가 아닙니다. 백분율이 있는 이유는 주택이 혼합 구조이기 때문입니다. Masonry 주택에 증축한 Frame, Frame 구조에 Masonry 전면부 등이 있습니다. 이 블록은 자재를 설명합니다. 등급 코드를 반환하지는 않습니다.
대부분의 Carrier가 사용하는 등급 코드는 ISO Construction 카테고리에서 나오며, Class 1 Frame부터 Class 6 Fire Resistive까지입니다. Class 1은 목재, 벽돌 베니어, 석재 베니어, 목재 아이언클래드 또는 목재 위 스터코의 외벽으로 정의됩니다(IRMI, ISO building construction categories). 목재 Frame에 벽돌 전면부가 있는 콜로니얼은 Class 1입니다. 양식의 별도 Masonry Veneer 박스는 구조가 아닌 외장을 설명하므로, 주택이 "Masonry Veneer"로 체크되어도 여전히 Frame으로 등급이 매겨질 수 있습니다.
Carrier가 모두 ISO Class로 등급을 매기지는 않습니다. 많은 곳에서 ISO Class를 자체 Construction 기호에 매핑하며, 그 매핑은 Carrier의 것입니다. 따라서 Agency는 자신이 소유하지 않은 테이블을 거쳐야 하는 답변을 떠안게 됩니다. 추출 과정에서 이 모든 것을 단일 "Construction Type" 열로 합치면, 가장 필요한 지점에서 매핑이 파괴됩니다. 신청서는 또한 보험 증권 기록의 일부가 되므로, 손실 후 구조와 Construction 설명을 대조할 수 있습니다.
벽돌 전면부와 목재 Frame이 있는 주택은 ISO Class 1입니다. 페이지에 벽돌이 언급되었다는 이유로 Masonry를 반환하는 판독은 리스크를 더 저렴한 등급으로 옮기며, 그 오류는 시트의 모든 합계에서 살아남습니다.
Protection Class는 주소에 부여되므로 해당 칸은 비어 있는 경우가 많습니다
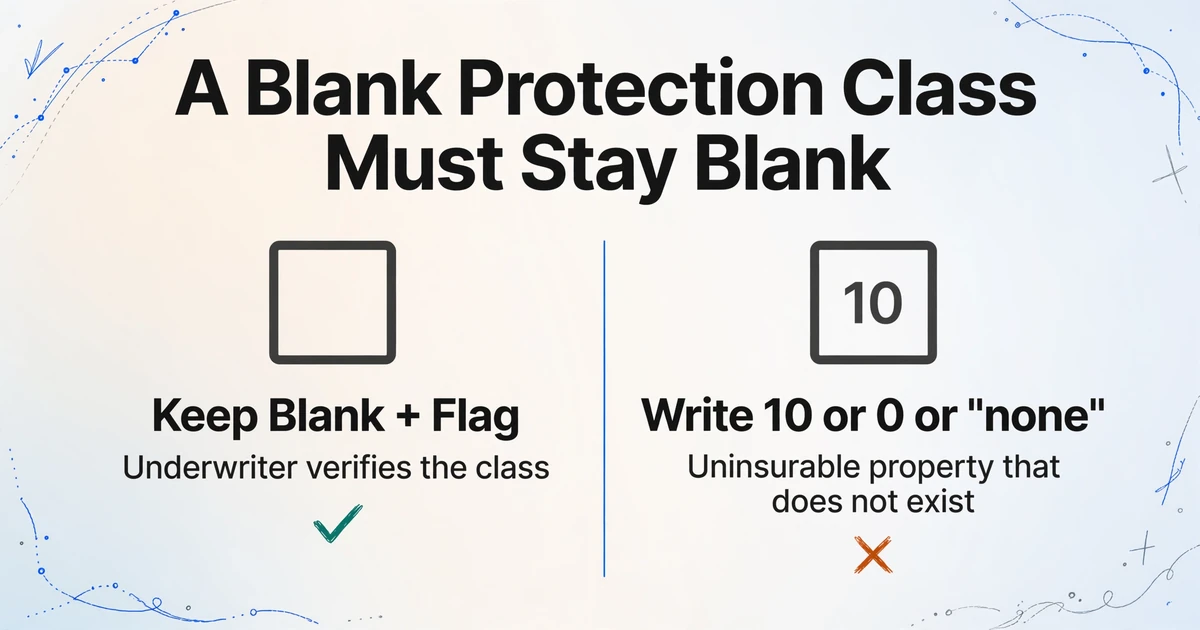
Protection Class 칸은 가장 자주 비워 두는 필드입니다. 이 번호는 양식을 작성하는 사람이 도출하는 것이 아니라 해당 위치에 부여되기 때문입니다. Protection Class는 1부터 10까지이며, 1이 가장 잘 보호된 등급이고 10은 인정할 만한 소방 보호가 없음을 의미합니다. 이는 에이전트가 식탁에서 판단하는 값이 아닙니다.
양식에서는 이 칸이 territory, fire district name and code, 소방 구역 및 단위 수, 그리고 소화전과 소방서까지의 거리(마일 및 피트) 옆의 rating block에 위치합니다. 등급 자체는 해당 주소에 대해 rating bureau에서 부여합니다. 이를 조회하지 않는 에이전트는 칸을 비워 두거나, 같은 거리의 오래된 정책에서 복사하거나, 이전 Carrier의 declarations page에서 그대로 가져옵니다. 세 가지 모두 발생하며, 각 경우 페이지는 똑같아 보입니다.
빈 칸 처리는 깨끗한 스프레드시트가 잘못된 것으로 바뀌는 지점입니다. 비어 있는 Protection Class는 비워 둔 채 플래그를 달아야 합니다. 열에 10, 0 또는 "none"을 기입하면 Underwriter는 존재하지 않는 보험 불가 부동산으로 읽게 되고, 신청서는 잘못된 이유로 예외 대기열로 넘어갑니다. 같은 rating block에는 해안 자격과 명명된 폭풍 Deductible을 좌우하는 조수 물까지의 거리(마일 및 피트)도 포함되며, 이 역시 놓치기 쉽습니다.
소화전과 소방서까지의 거리는 데스크에서 신뢰하지 않는 등급을 검증할 때 사용하는 근거입니다. 등급과 함께 추출하면 시트에서 바로 확인할 수 있습니다. 등급만 추출하면 누군가는 여전히 PDF를 열어야 합니다.
Loss History에는 비어 있는 소급 기간과 두 번째 페이지가 있습니다

Loss History 질문은 "지난 ___년 동안"의 손실을 묻지만, 그 숫자는 양식에 인쇄되어 있지 않습니다. 빈칸은 주(州) 버전이나 Carrier가 채우므로, 기간이 항상 3년인 것은 아닙니다. 이는 구판에서 인쇄했던 값입니다. 고정된 3년 가정은 빈칸이 다른 값을 말하는 모든 양식에서 잘못된 기간을 읽게 하며, 페이지 어디에도 그것이 틀렸다고 알려주지 않습니다.
질문 아래의 표에는 정해진 수의 손실 행이 있습니다: 범주 번호, 날짜, 유형, 설명, 지급액, 분쟁 여부 및 분쟁 제기자. 손실이 그 행 수를 초과하면 나머지는 ACORD 101 추가 비고 시트, Carrier loss run 또는 두 번째 스캔으로 도착합니다. 양식의 비고 및 첨부 섹션에서 이것이 드러납니다: 더 많은 공간이 필요하면 ACORD 101, 추가 이익이 더 필요하면 ACORD 45입니다.
신청인의 이니셜은 예 또는 아니오 옆에 있습니다. 빈칸은 "없음"이 아닙니다. 서명되지 않은 답변은 불완전한 신청서이며, 이를 무손실 신청자로 취급하는 것은 이 문서에서 가장 비용이 큰 판독 오류입니다. 왜냐하면 시트의 모든 숫자는 여전히 맞아떨어지기 때문입니다.
비교 기간은 상황을 더 악화시킵니다. C.L.U.E. 데이터베이스는 최대 7년의 주택 보험 청구를 보고하므로(Consumer Financial Protection Bureau), Underwriter의 시야는 양식보다 깁니다. 한 번도 기재되지 않은 손실은 신청서와 청구 이력 간의 불일치로 드러나며, 양식 자체의 문구인 "보험으로 지급되었든 아니든"은 Carrier에게 비용이 들지 않았다는 변명을 제거합니다. 청구 측에서 이 비교가 어떻게 수행되는지는 보험 청구 추출 가이드를 참조하십시오.
누락된 연속 페이지는 깨끗한 시트, 손실 건수 0, 그리고 프로세스 어디에도 오류가 없는 결과를 낳습니다. 다운스트림의 어떤 것도 페이지가 존재했다는 것을 알지 못합니다.
신청서 하나가 행 하나가 아닙니다
세컨드 하우스, 임대 주택 또는 계절 주택은 신청서 하나를 두 개 이상의 LOC로 만들며, 보장 표와 요율 산정 블록 모두 LOC 번호로 구성됩니다. LOC 일람에는 모든 주소가 나열됩니다. Coverage A부터 F까지는 LOC별로 입력됩니다. 요율 산정 블록은 LOC마다 반복됩니다. 하나의 행으로 평탄화된 제출 건은 이를 받는 사람이 다시 분할해야 합니다.
Deductible은 하나의 값이 아니라 집합입니다. 기본, 바람 및 우박, 도난, 명명된 폭풍 또는 허리케인은 각각 고유한 금액을 가지며, 허리케인 Deductible은 달러 금액뿐만 아니라 백분율과 최대 한도도 함께 가집니다. 단일 "Deductible" 열은 기본 금액만 유지하고 해안 지역 보험료를 바꾸는 백분율을 잃게 되는데, 보통 견적을 좌우하는 숫자가 바로 그 백분율입니다.
추가 이해관계자도 같은 방식으로 늘어납니다. 근저당권자와 두 번째 담보권자가 하나의 LOC에 함께 있을 수 있으며, 인쇄된 행을 넘어서는 모든 내용은 ACORD 45 추가 이해관계자 일람에 기재됩니다. 근저당권자가 보험료를 지불하는지 여부는 청구 사실이지, 보관해 둘 이름이 아닙니다.
열 이름을 하나 정하기 전에 행 단위를 먼저 결정하십시오. 신청서 단위는 제출 건당 하나의 행을 제공하며 읽기 더 쉽습니다. LOC 단위는 주택당 하나의 행을 제공하고 신청인 및 보험 증권 필드가 반복되며, 보험사의 요율 산정 시스템이 이미 그렇게 작동하기 때문에 보통 재작업이 더 적습니다.
손글씨와 체크박스에서 양식은 구조를 잃습니다
ACORD 80에서 가장 위험한 판독은 긴 텍스트 필드가 아니라 체크박스 상태와 이니셜입니다. 체크 하나가 요율 산정 입력값을 바꾸기 때문입니다. 잘못된 도로명은 행을 검토하는 사람이 알아볼 수 있습니다. 트램폴린이나 사업장 내 영업에 대한 "예"를 놓치는 것은 알아볼 수 없습니다.
파일은 텍스트가 포함된 작성 가능한 PDF, 인쇄 후 스캔한 사본, 휴대폰 사진, 팩스 등으로 들어옵니다. 작성 가능한 파일은 쉬운 경우입니다. 나머지는 양식을 이미지로 판독해야 하며, 어려운 부분은 매번 동일합니다. Construction Type 삼지선다, 포함 및 제외 박스, Deductible 유형, 한 글자당 한 칸에 기재된 SSN과 생년월일, Loss History와 개인정보 고지 옆의 신청인 이니셜, 그리고 일반 정보 섹션의 모든 "예" 뒤에 따라오는 손글씨 설명입니다.
Model Tier는 인쇄된 청구서에서는 중요하지 않은 방식으로 여기서 중요합니다. Standard는 깨끗한 인쇄 양식을 처리합니다. 빽빽한 손글씨, 팩스 사본, 복잡한 레이아웃은 상위 티어가 존재하는 이유이며, 배치당 청구는 배치가 제출될 때 적용되는 티어로 고정됩니다.
바운딩 박스가 있는 Review Mode가 답의 나머지 절반입니다. 셀 위에 마우스를 올리거나 클릭하면 값이 나온 원본 페이지의 영역이 강조되고, 영역을 클릭하면 해당 셀로 돌아갑니다. 제출 건을 좌우하는 스무 개 필드에 사용하면 스캔과의 줄 단위 비교를 대체합니다. 수백 개 전부에 사용하면 양식을 더 느리게 읽는 방법일 뿐입니다.
섹션별로 열 세트를 구성하고, 필드를 변환해야 하는 곳마다 두 개의 열을 유지하세요
열 이름이 곧 전체 설계입니다. 추출은 페이지의 고정된 위치가 아니라 열 이름의 의미를 찾기 때문입니다. 이것이 바로 맞춤 열 추출의 실제 의미입니다. "Coverage A Dwelling Limit" 또는 "Protection Class"처럼 원하는 필드 이름을 입력하면, 모델이 해당 에디션이나 주(州) 버전에서 일치하는 값을 어디에 있든 찾아냅니다. 레이아웃이 바뀌어도 다시 그릴 구역 지도가 없기 때문에, 2026/03 양식과 2016/11 양식을 동일한 열 세트로 읽을 수 있습니다.
| 블록 | 이름을 붙일 만한 열 | 열로 둘 가치가 있는 이유 |
|---|---|---|
| Application | Producer, Carrier, Named Insured, Effective Date, Transaction Type | 배치를 대리점별로 정렬하고 신규 업무와 변경을 구분합니다 |
| Location | Location Number, Property Address, Year Built, Total Living Area | 행 단위를 유지하고 요율 담당자에게 지역 입력값을 제공합니다 |
| Construction | Construction as Printed, Construction Percentage, ISO Class | 페이지의 답변과 변환값을 모두 보존하여 어느 쪽이든 수정할 수 있습니다 |
| Protection | Protection Class, Hydrant Distance, Fire Station Distance, Distance to Tidal Water | 검토자가 블록을 다시 입력하지 않고 등급을 확인할 수 있습니다 |
| Coverage | Coverage A Limit, Replacement Cost, Hurricane Deductible Percent, Base Deductible | 보험 한도와 Replacement Cost의 차이, 해안 지역 Deductible을 드러냅니다 |
| Losses | Loss Count, Loss 1 Date, Loss 1 Amount Paid, Loss 1 Description, Loss History Initialled | 손실당 한 행, 그리고 누락된 페이지를 드러내는 개수 |
| Interest | Mortgagee Name, Loan Number, Payor | 저당 조항과 청구 설정에 제공됩니다 |
배치 처리는 이 설계를 실제 작업 대기열로 바꿔줍니다. 한 달치 신청서를 한 번에 업로드하면 결과가 하나의 테이블로 병합되고, 위치당 한 행으로, Producer와 Carrier가 모든 행에 따라 내려갑니다. Producer별로 정렬하면 이 시트는 단일 신청서로는 답할 수 없는 질문에 답합니다. 어느 대리점이 계속 Protection Class를 비워 두는지, 어느 대리점이 계속 2016/11 양식을 보내는지 말입니다.
나머지 조립은 두 가지 설정이 담당합니다. 계산 열은 같은 양식의 Coverage A 한도에서 Replacement Cost 수치를 빼서 차액을 반환하거나, 두 값이 일치하면 "OK"를 반환하여 수동 비교를 필터로 바꿔줍니다. 다중 페이지 병합은 증권 번호나 신청인 이름 같은 참조를 페이지들이 공유할 때 별도로 스캔된 연속 시트를 같은 행으로 다시 접어 넣을 수 있습니다. 두 번째 페이지가 그 참조를 반복하지 않으면 병합되지 않으므로, 손실 개수는 도착한 내용과 여전히 대조해야 합니다.
신청서를 읽고 평가, 검증, 역기록 전에 멈춥니다
추출은 신청서를 요청한 필드가 포함된 테이블로 만들 뿐이며, 위험에 대한 모든 판단은 사람이나 Carrier의 시스템에 남습니다. 이처럼 중대한 문서에서 실패 모드는 과소 신뢰가 아니라 과잉 신뢰이므로, 경계를 분명히 밝힐 필요가 있습니다.
- 평가와 보험료 없음. 시트에는 입력값만 담기고 가격은 담기지 않습니다.
- 자격 심사나 인수 결정 없음. 위험을 수락, 거절, 회부하지 않습니다.
- ACORD 검증 없음. 열을 만들어 누락을 드러내지 않는 한, 이 에디션 또는 주에서 요구하는 필드가 빠졌다고 알려주지 않습니다.
- 에디션 확인 없음. 양식이 Carrier에 맞지 않는 버전인지 알 수 없으며, 이는 AMS 관리자의 업무입니다.
- AMS 연동 없음. 출력은 Excel, CSV, JSON 또는 자체 시스템으로 데이터를 보내려는 경우 v1 API입니다.
- 도착하지 않은 페이지는 알 수 없음. 열 구성으로 누락을 셀 수 있게 하지 않으면 빠진 연속 시트는 보이지 않습니다.
대부분의 양식보다 여기서 더 중요한 취급 주의사항이 하나 있습니다. 1페이지에는 SSN과 생년월일이 들어 있습니다. 첫 Batch 전에 해당 열이 필요한지 결정하십시오. 포함하지 않은 스프레드시트는 유출될 수 없기 때문입니다. Carrier가 식별자를 필요로 한다면 별도 접근 권한을 가진 별도 시트에 보관하십시오.
자주 묻는 질문
ACORD 80은 무엇에 사용하나요? Homeowner Application으로, 신청자와 함께 주택 보험 견적이나 증권을 요청할 때 작성하는 표준 양식입니다. 신청자, 부동산과 그 구조 및 보호 방식, 요청한 보장, 이전 보험과 손실 이력, 저당권자를 기록합니다. 이는 신청서이지 증권이 아니며, Binder 섹션이 완성되어야만 보장이 발효됩니다.
같은 양식에 버전이 이렇게 많은 이유는 무엇인가요? ACORD는 전국 공통 기본 양식과, 주 규정이 다른 필드나 고지를 요구하는 경우 주별 버전을 발행합니다. 캘리포니아는 산불 완화 섹션을 추가했고, 미시시피와 아칸소는 FORTIFIED 및 풍력 완화 데이터를 추가했으며, 다른 주들은 각자의 고지와 소급 기간을 둡니다.
어떤 에디션을 추출해야 하나요, 2016/11인가요 2026/03인가요? Carrier가 수용하는 에디션이며, 점점 더 2026/03인 경우가 많습니다. 추정하지 말고 파일의 바닥글을 확인하십시오. 대행사의 AMS가 여전히 2016/11을 생성하는데 포털은 최신 양식을 기대할 수 있기 때문입니다. 에디션을 별도 열로 추출하여 불일치가 보이게 하십시오.
AI가 손글씨나 스캔한 ACORD 80을 읽을 수 있나요? 예, 단 조건이 있습니다. 인쇄된 양식과 작성 가능한 양식이 신뢰할 수 있는 경우입니다. 손글씨 답변, 팩스 사본, 사진은 더 강력한 처리 티어가 필요하며, 오독 가능성이 가장 높은 필드는 입력된 텍스트가 아니라 체크박스와 이니셜입니다.
ACORD 80 하나에서 몇 개의 행이 나와야 하나요? 양식당 하나가 아니라 Location당 하나입니다. 별장이나 임대 주택은 자체 보장 한도, 평가 데이터, Deductible을 가진 Location을 추가합니다. 신청서 단위로 구축한다면 다운스트림에서 분할을 계획하십시오.
이것이 ACORD 검증이나 제 AMS를 대체하나요? 아닙니다. 요청한 필드를 읽어 테이블로 반환할 뿐입니다. ACORD의 필드 규칙에 따라 양식을 확인하거나, 위험을 평가하거나, 자격을 결정하거나, 대행사 관리 시스템에 기록하지 않습니다.
이 글에서 다루는 모든 실패는 페이지에서는 완성된 것처럼 보이지만 이를 받는 시스템에서는 완성되지 않은 필드입니다. Construction Type은 어느 코드 체계에 속하는지 묻는 순간 답이 아니게 됩니다. Protection Class는 해당 칸이 비어 있다는 걸 알아차리는 순간 답이 아니게 됩니다. Loss History는 페이지 수를 세어 보는 순간 답이 아니게 됩니다. 이 세 가지를 특정하고 나면, 양식은 다시 입력할 문서가 아니라 점검할 열의 집합이 됩니다.
나머지 ACORD 제품군도 형태는 같고 실패 지점만 다릅니다. ACORD 125와 126으로 작성하는 상업용 제출서에는 그에 딸린 재산 및 배상 책임 섹션이 포함되고, 대출기관용 증빙은 ACORD 27을 거치며, 증명서는 ACORD 25 가이드에서 자체 규칙을 따릅니다. 열 집합이 아니라 아직 도구를 고르는 단계라면, 보험 문서 처리 소프트웨어 비교에서 카테고리별 차이를 다룹니다.
자신의 제출서에서 이 필드 중 무엇이 빠졌는지 가장 빠르게 확인하는 방법은 배치를 한 번 돌리고 빈칸 기준으로 정렬하는 것입니다. ACORD 80 주택 소유자 신청서 한 세트를 업로드하고 섹션별로 열 이름을 지정한 뒤, 무엇이 비어서 돌아오는지 확인해 보세요.