Welche ACORD 80-Felder ausfallen,
bevor die Tarifierung sie überhaupt sieht
Zwei ACORD 80, die in derselben Woche ausgefüllt werden, können dasselbe Haus in zwei verschiedene Construction Classes einordnen, und beide Agenten können das Formular korrekt lesen. Das Formular bietet Frame, Masonry oder Masonry Veneer. Das Tarifierungssystem will einen Class Code, und keines dieser drei Labels ist einer. Die Lücke zwischen dem, was auf der Seite steht, und dem, was das empfangende System braucht, ist der Punkt, an dem eine Homeowners-Einreichung aufhört, sich von selbst weiterzubewegen.
Die wichtigsten Erkenntnisse
- Eine Ziegelfassade auf einem Holzrahmen ist ISO Class 1, und das Kästchen Masonry Veneer im Formular beschreibt die Außenhaut, nicht die Struktur.
- Eine leere Protection Class bedeutet, dass niemand die Adresse nachgeschlagen hat, und sie mit 10 zu füllen erfindet ein nicht versicherbares Haus.
- Drei Blöcke entscheiden, ob die Einreichung weiterläuft, und jeder Fehler darin ist ein Feld, das auf der Seite fertig aussieht und für das empfangende System nicht fertig ist.
Straight-Through Processing bedeutet, dass der Antrag gelesen, geprüft und ohne manuelle Nacherfassung in die Tarifierung geleitet wird. Auf diesem Formular sind die meisten der mehreren hundert Felder administrativ. Die ACORD 80-Felder, die das Ergebnis bestimmen, sitzen an drei Stellen: im Construction Type-Block, im Protection Class-Block und im Loss History-Block. Jeder scheitert aus einem anderen Grund, und keiner meldet den Fehler.
Zu spüren bekommen es nicht diejenigen, die das Formular vor dem Antragsteller ausfüllen. Es sind die CSR, die es in ein Carrier-Portal neu eingibt, die Operations-Leitung, die Rückläufer zählt, und der Underwriter, der entscheidet, ob eine leere Protection Class etwas bedeutet. Agenturmitarbeiter beschreiben den Kompromiss mit eigenen Worten: „If you're not insanely careful entering details you'll get rejected or quoted wrong and the carrier will blame the agent", schreibt einer, und ein anderer merkt an, dass das AMS „doesn't have most of the risk profile / underwriting data initially when I am writing new business" (r/InsuranceAgent).
Die Edition in der Fußzeile entscheidet, wie jede andere Seite gelesen werden muss
Die Editionszeile in der Fußzeile, nicht die Seitenzahl, macht ein ACORD 80 lesbar, denn derselbe Abschnitt sitzt in verschiedenen Editionen und Landesversionen an unterschiedlichen Stellen. Die Edition 2026/03 ersetzte das Basisformular 2016/11: sieben Seiten statt sechs, „Agency" umbenannt in „Producer", eine Mitantragsteller-Unterschrift ergänzt und die staatlichen Betrugshinweise neu strukturiert (ACORD forms notification, May 2026). Eine Datei von 2024 ist ein anderes Dokument als eine in diesem Monat gedruckte, nicht nur eine andere Fußzeile.
Landesversionen fügen mehr hinzu als nur einen neuen Seitenkopf. Die kalifornische Version, ACORD 80 CA (2026/01), ergänzte auf Seite 5 einen Abschnitt California Wildfire Mitigation mit fünf Fragen auf Gemeindeebene zu Fire Risk Reduction Community-Listung nach Public Resources Code 4290.1, Firewise USA-Status, nicht brennbaren Materialien im Umkreis von fünf Fuß, Entfernung brennbarer Strukturen im Umkreis von 30 Fuß und defensible space nach PRC 4291. Das Formular wuchs von fünf auf sechs Seiten, um das aufzunehmen (ACORD forms notification, December 2025). Mississippi und Arkansas erhielten im Februar 2026 neue Versionen, speziell um IBHS FORTIFIED-Zertifizierung und Windschadensminderungsdaten zu erfassen, damit Versicherer gesetzliche Beitragsrabatte gewähren können (ACORD forms notification, January 2026). Keines dieser Felder existiert im Basisformular 2016/11 überhaupt.
Es gibt eine zweite Quelle für Editionsdrift innerhalb der Agentur. Die Release Notes von AMS360 listen die ACORD 80-Formulare auf, die ausgeliefert werden: das Basisformular 2016/11 sowie ACORD 80FL (2022/05), 80WA (2021/06), 80NY (2022/02) und 80NV (2022/01) (Vertafore AMS360 23R1 release notes). Eine Agentur kann daher ein völlig gültiges 2016/11 erzeugen, während das Carrier-Portal 2026/03 verlangt, und keine Seite macht etwas falsch. Die Abweichung wird durch die Upload-Validierung oder durch eine Person erkannt, und beides kostet einen Tag.
Die praktische Regel lautet: Bestimmen Sie die Edition und die Staatsversion, bevor Sie ein einziges Feld lesen, und verankern Sie das Lesen dann an Abschnittsüberschriften statt an Seitenpositionen. Ein Wildfire-Abschnitt, der in einer Datei auf Seite 5 erscheint und in einer anderen nicht existiert, ist in Kalifornien kein Sonderfall. Er ist das Dokument.
Fünfzehn Abschnitte, und die Submission hängt nur von einem Teil jedes einzelnen ab
Das Formular besteht aus etwa fünfzehn beschrifteten Abschnitten, und eine Submission hängt von den wenigen Feldern in jedem ab, auf die ein Routing-, Rating-, Eligibility- oder Billing-System reagiert. Jedes Kästchen zu lesen ist nicht dasselbe wie das Formular zu lesen. Die folgende Tabelle gruppiert die Abschnitte danach, was mit den Daten geschieht, nachdem der Antrag den Agenten verlassen hat.
| Abschnitt | Was er enthält | Was ihn auswertet |
|---|---|---|
| Producer und Carrier | Name und Code des Producer, Carrier, NAIC-Code, Policennummer, Beginn- und Ablaufdatum | Routing und Angebotserstellung |
| Status der Transaktion | Neu, Verlängerung oder Policenänderung; Datum der letzten Objektbesichtigung durch den Vermittler | Ob es sich um Neugeschäft oder eine Änderung handelt und wie aktuell die Besichtigung ist |
| Antragsteller und Mitantragsteller | Gesetzliche Namen, Geburtsdaten, SSN, Familienstand, Adressen, Arbeitgeber, Beruf | Identität, Anspruchsberechtigung, Bonitäts- und Schadenabfragen |
| Deckungen und Deductibles | Deckungssummen und Prämien Coverage A bis F, Replacement-Cost-Optionen, HO-Formularnummer, Basis-, Wind-, Hagel-, Diebstahl- und Hurrikan-Deductibles | Tarifierung und Deckung |
| Formulare und Endorsements | Formularnummer, Name und Ausgabedatum | Policenaufbau |
| Zahlungsplan | Abrechnungsart und -methode, Zahlungspflichtiger, Prämienfinanzierungsgesellschaft | Abrechnungseinrichtung |
| Tarifierung und Underwriting | Construction Type, Baujahr, Wohn- und Nutzungsart, Wohnfläche, Replacement Cost, Marktwert, Dach, Heizung, Verkabelung, Sanitärinstallation, Schutzvorrichtungen, Abstand zu Hydrant und Feuerwache, Protection Class, Territorium, Pool, Brennstofftank | Die Tarifierungsgrundlagen |
| Standortverzeichnis | Straße, Stadt, County, Bundesstaat, ZIP+4 für jeden Standort | Territorium |
| Vorherige Deckung und Loss History | Vorheriger Carrier, Policennummer und Ablaufdatum; jeder Schaden mit Datum, Art, Beschreibung, gezahltem Betrag, Streitstatus und Initialen des Antragstellers | Anspruchsberechtigung und Preisgestaltung |
| Allgemeine Informationen | Deckung in drei Jahren abgelehnt, gekündigt oder nicht verlängert; Zwangsvollstreckung oder Urteil in fünf Jahren; Verurteilung wegen Betrugs oder Brandstiftung in fünf, in Rhode Island in zehn Jahren; Gewerbe in den Räumlichkeiten, Tiere, Trampolin, Bleifarbe, Codeverstöße | Auslöser für Weiterleitung |
| Zusätzliches Interesse | Hypothekenglaubiger, Pfandgläubiger oder Verlustbegünstigter, Darlehensnummer, Zertifikat- und Abrechnungskennzeichen | Hypothekenklausel und Abrechnung |
| Bemerkungen und Anlagen | Replacement-Cost-Schätzung, Fotos, staatliche Ergänzungen, Bemerkungen zu ACORD 101 | Vollständigkeit |
| Binder, Datenschutzhinweis und Unterschrift | Binder-Daten und -Uhrzeit oder „Deckung ist nicht gebunden", Initialen zum Datenschutzhinweis, Unterschriften von Antragsteller und Producer, nationale Producer-Nummer | Ob Deckung besteht und ob das Formular gültig ist |
Zwei dieser Zeilen entscheiden darüber, ob der Rest des Formulars nutzbar ist. Der Tarifierungsblock enthält die Werte, mit denen das Risiko bepreist wird, und er ist in der Sprache des Formulars statt der des Carrier verfasst. Der Loss-History-Block ist derjenige, der numerisch korrekt und trotzdem falsch sein kann, denn entscheidend ist eine Seite, die möglicherweise nie angekommen ist.
Construction Type besteht aus drei Kontrollkästchen und einem Prozentsatz, und Masonry Veneer ist trotzdem Frame
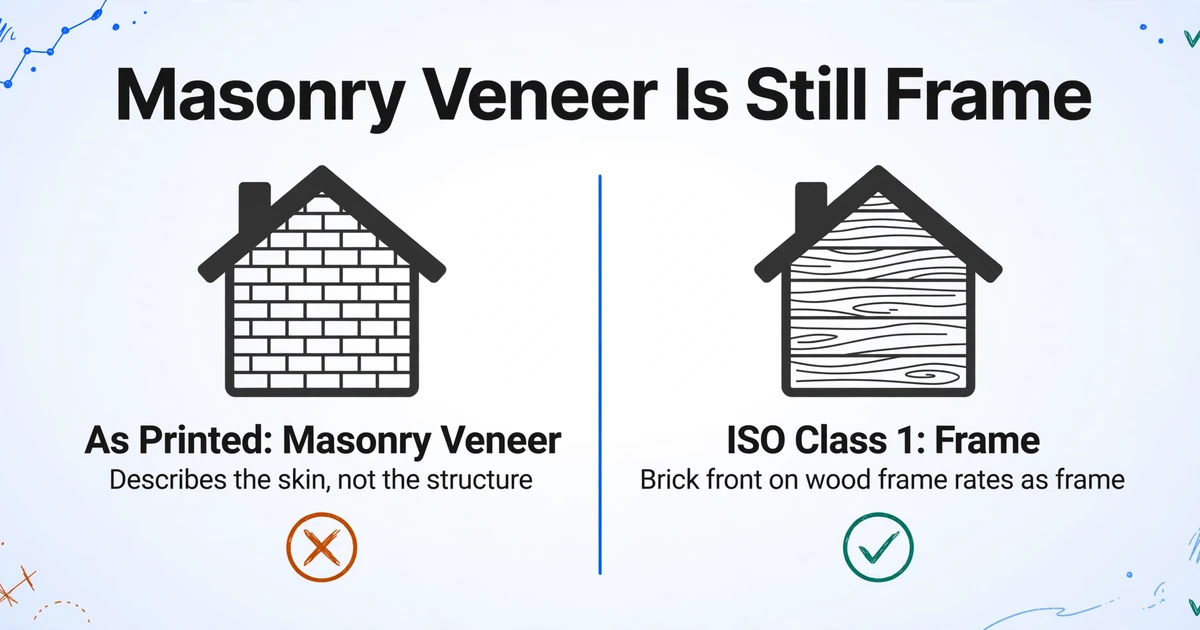
Der Konstruktionsblock fragt nach Frame, Masonry oder Masonry Veneer und einem Prozentsatz, und keine dieser drei Antworten ist eine ISO-Konstruktionsklasse. Der Prozentsatz steht dort, weil Häuser gemischt sind: ein Frame-Anbau an einem Masonry-Haus, eine Masonry-Front an einer Frame-Struktur. Der Block beschreibt Materialien. Er liefert keinen Rating-Code.
Der Rating-Code, den die meisten Carrier verwenden, stammt aus den ISO-Konstruktionskategorien, die von Class 1 Frame bis Class 6 Fire Resistive reichen. Class 1 ist definiert als Außenwände aus Holz, Brick Veneer, Stone Veneer, Wood Ironclad oder Stucco auf Holz (IRMI, ISO building construction categories). Ein Colonial mit Ziegelfront und Holzrahmen ist Class 1. Das separate Masonry Veneer-Kästchen des Formulars beschreibt die Außenhaut, nicht die Struktur, weshalb ein Haus als „Masonry Veneer" angekreuzt sein und trotzdem als Frame eingestuft werden kann.
Carrier stufen auch nicht alle nach ISO-Klassen ein. Viele ordnen die ISO-Klasse ihren eigenen Konstruktionssymbolen zu, und diese Zuordnung gehört dem Carrier. Damit bleibt der Agentur eine Antwort, die durch eine Tabelle laufen muss, die sie nicht besitzt. Wenn Ihre Extraktion all das in einer einzigen Spalte „Construction Type" zusammenfasst, wird die Zuordnung genau dort zerstört, wo sie am dringendsten gebraucht wird. Der Antrag wird zudem Teil der Policenakte, sodass die Konstruktionsbeschreibung nach einem Schaden mit der Struktur abgeglichen werden kann.
Ein Haus mit Ziegelfront und Holzrahmen ist ISO Class 1. Eine Auslesung, die Masonry zurückgibt, weil auf der Seite Ziegel erwähnt werden, hat das Risiko in eine günstigere Klasse verschoben, und der Fehler überlebt jede Summe auf dem Blatt.
Protection Class wird der Adresse zugewiesen, daher ist das Feld oft leer
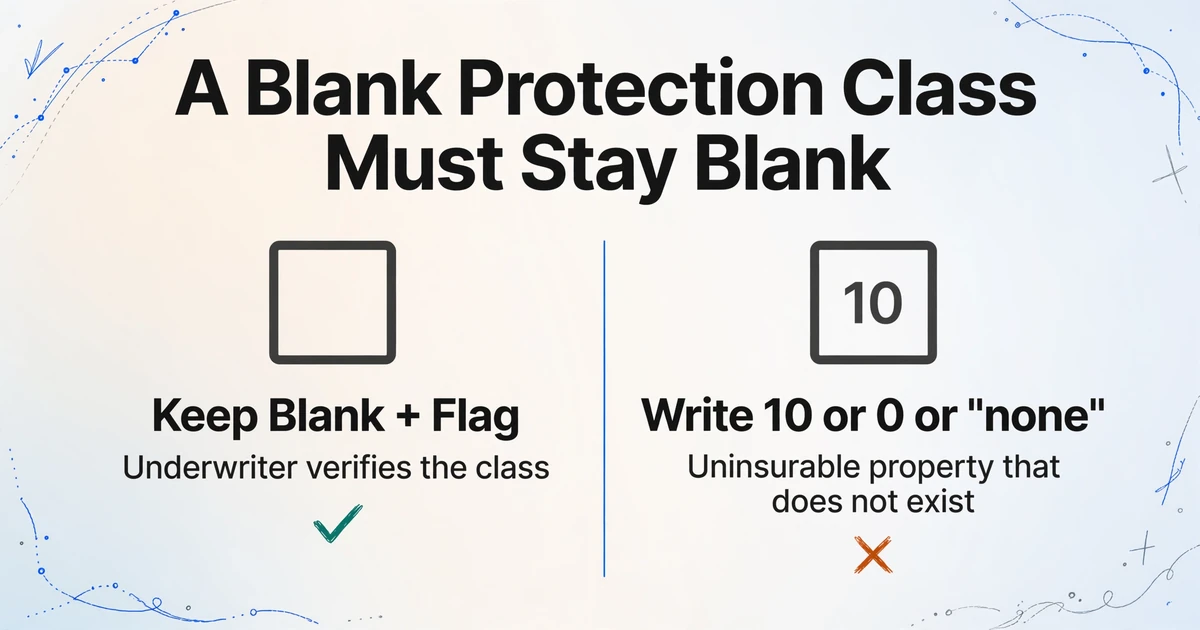
Das Feld für die Protection Class bleibt am häufigsten leer, weil die Nummer dem Standort zugewiesen wird und nicht von der Person, die das Formular ausfüllt, abgeleitet wird. Die Protection Class reicht von 1 bis 10, wobei 1 der bestgeschützte Wert ist und 10 bedeutet, dass kein anrechenbarer Brandschutz besteht. Sie ist keine Einschätzung, die der Agent am Küchentisch vornimmt.
Im Formular steht sie im Rating-Block neben Territory, Name und Code des Fire District, der Anzahl der Fire Divisions und Units sowie der Entfernung zum Hydranten und zur Feuerwache in Meilen und Fuß. Die Klasse selbst stammt vom Rating Bureau für diese Adresse. Ein Agent, der sie nicht nachschlägt, lässt sie leer, kopiert sie aus einer älteren Police in derselben Straße oder übernimmt sie von der Declarations Page eines früheren Carriers. Alle drei Fälle kommen vor, und die Seite sieht in jedem Fall gleich aus.
Der Umgang mit leeren Feldern entscheidet, ob aus einer sauberen Tabelle eine falsche wird. Eine leere Protection Class muss leer bleiben und markiert werden. Wenn die Spalte 10 oder 0 oder „none“ schreibt, liest der Underwriter eine nicht versicherbare Immobilie, die es nicht gibt, und der Antrag landet aus dem falschen Grund in der Ausnahmewarteschlange. Derselbe Rating-Block enthält die Entfernung zum Gezeitenwasser in Meilen und Fuß, die die Küstenzulässigkeit und die Deductibles für benannte Stürme steuert, und sie geht genauso leicht verloren.
Die Entfernungen zu Hydrant und Feuerwache sind der Nachweis, mit dem ein Innendienst eine Klasse prüft, der es nicht traut. Extrahieren Sie sie zusammen mit der Klasse, und die Prüfung lässt sich aus der Tabelle heraus durchführen. Extrahieren Sie nur die Klasse, muss immer noch jemand das PDF öffnen.
Loss History hat einen leeren Look-Back-Zeitraum und eine zweite Seite

Die Frage zur Loss History verlangt Verluste „during the last ___ years“, und die Zahl ist nicht auf dem Formular aufgedruckt. Die Lücke wird von der Staatsversion oder dem Carrier ausgefüllt, sodass der Zeitraum nicht immer drei Jahre beträgt, wie es die älteren Ausgaben aufdruckten. Eine feste Annahme von drei Jahren liest den falschen Zeitraum auf jedem Formular, auf dem die Lücke etwas anderes sagt, und nichts auf der Seite wird Ihnen sagen, dass es falsch war.
Die Tabelle unter der Frage enthält eine feste Anzahl von Verlustzeilen: Kategorienummer, Datum, Typ, Beschreibung, gezahlter Betrag, ob bestritten wurde und von wem. Wenn die Verluste diese Zeilen überschreiten, kommt der Rest als ACORD 101 additional remarks sheet, als Carrier Loss Run oder als zweiter Scan. Der Abschnitt für Anmerkungen und Anhänge des Formulars zeigt das: ACORD 101 für mehr Platz, ACORD 45 für weitere additional interests.
Die Initialen des Antragstellers stehen neben dem Ja oder Nein. Ein Leerfeld bedeutet nicht „keine“. Eine nicht mit Initialen versehene Antwort ist eine unvollständige Anwendung, und sie als Antragsteller ohne Verluste zu behandeln, ist der teuerste Lesefehler auf diesem Dokument, weil jede Zahl auf dem Blatt trotzdem aufgehen wird.
Das Vergleichsfenster macht es schlimmer. Die C.L.U.E.-Datenbank meldet bis zu sieben Jahre Wohngebäudeversicherungsansprüche (Consumer Financial Protection Bureau), sodass die Sicht des Underwriters länger ist als die des Formulars. Ein Verlust, der nie aufgeführt wurde, taucht als Abweichung zwischen der Anwendung und der Schadenhistorie auf, und die Formulierung des Formulars selbst, „whether or not paid by insurance“, nimmt die Verteidigung, dass er den Carrier nichts gekostet hat. Wie dieser Vergleich auf der Schadenseite durchgeführt wird, erfahren Sie im Leitfaden zur Extraktion von Versicherungsansprüchen.
Eine verlorene Fortsetzungsseite erzeugt ein sauberes Blatt, eine Verlustanzahl von null und keinen Fehler irgendwo im Prozess. Nichts nachgelagert weiß, dass eine Seite existierte.
Ein Antrag ist nicht eine Zeile
Ein Zweitwohnsitz, eine vermietete Wohnung oder ein Ferienobjekt machen aus einem Antrag zwei oder mehr Standorte, und sowohl die Deckungstabelle als auch der Rating-Block sind nach LOC-Nummer gegliedert. Das Standortverzeichnis listet jede Adresse auf. Coverage A bis F wird pro Standort eingetragen. Der Rating-Block wiederholt sich pro Standort. Eine auf eine Zeile reduzierte Submission muss von der empfangenden Stelle wieder aufgeteilt werden.
Deductibles sind eine Gruppe von Werten, nicht ein einzelner Wert. Basis, Wind und Hagel, Diebstahl sowie benannter Sturm oder Hurrikan haben jeweils einen eigenen Betrag, und der Hurrikan-Deductible enthält neben einem Dollarbetrag auch einen Prozentsatz und einen Höchstbetrag. Eine einzelne Spalte „Deductible" behält den Basisbetrag und verliert den Prozentsatz, der die Küstenprämie verändert – und genau dieser Wert entscheidet meist über das Angebot.
Zusätzliche Interessen vervielfachen sich auf dieselbe Weise. Ein Hypothekengläubiger und ein zweiter Pfandgläubiger können beide an einem Standort stehen, und alles, was über die vorgedruckten Zeilen hinausgeht, kommt auf einen ACORD 45 additional interest schedule. Ob der Hypothekengläubiger die Prämie zahlt, ist eine Abrechnungstatsache und kein Name zum Ablegen.
Legen Sie die Row Grain fest, bevor Sie eine einzige Spalte benennen. Application Grain ergibt eine Zeile pro Submission und ist leichter zu lesen. Location Grain ergibt eine Zeile pro Objekt mit wiederholten Antragsteller- und Policenfeldern und verursacht meist weniger Nacharbeit, weil das Rating-System des Carriers bereits so arbeitet.
Handschrift und Kontrollkästchen sind die Stelle, an der das Formular aufhört, strukturiert zu sein
Die riskantesten Auslesungen auf einem ACORD 80 sind nicht die langen Textfelder, sondern die Kontrollkästchen-Zustände und die Initialen, denn ein einziges Häkchen verändert eine Rating-Eingabe. Ein falscher Straßenname fällt der Person auf, die die Zeile prüft. Ein übersehenes „Ja" bei einem Trampolin oder einem Gewerbe auf dem Grundstück nicht.
Dateien kommen als ausfüllbare PDFs mit eingebettetem Text, als gedruckte und gescannte Kopien, als Handyfotos und als Faxe an. Die ausfüllbaren sind der einfache Fall. Der Rest muss als Bild gelesen werden, und die schwierigen Stellen sind jedes Mal dieselben: die Dreifachauswahl bei Construction Type, ein- und ausgeschlossene Kästchen, der Deductible-Typ, Social Security numbers und Geburtsdaten, die pro Zeichen in ein Kästchen geschrieben werden, die Initialen des Antragstellers neben Loss History und Datenschutzhinweis sowie die handschriftliche Erläuterung, die auf jedes „Ja" im Abschnitt allgemeine Informationen folgt.
Model Tier ist hier anders wichtig als auf einer gedruckten Rechnung. Standard bewältigt saubere gedruckte Formulare. Dichte Handschrift, gefaxte Kopien und komplexe Layouts sind der Grund für die höheren Stufen, und die Abrechnung pro Batch richtet sich fest nach der Stufe, die beim Einreichen des Batch gilt.
Review Mode mit Begrenzungsrahmen ist die andere Hälfte der Antwort. Beim Überfahren oder Anklicken einer Zelle wird der Bereich auf der Originalseite hervorgehoben, aus dem der Wert stammt, und beim Anklicken eines Bereichs springt die Ansicht zurück zur Zelle. Auf die zwanzig Felder angewendet, die über die Submission entscheiden, ersetzt das den zeilenweisen Vergleich mit dem Scan. Auf alle mehrere hundert Felder angewendet, ist es nur eine langsamere Art, das Formular zu lesen.
Erstellen Sie das Spaltenset nach Abschnitt und behalten Sie zwei Spalten bei, wo immer ein Feld übersetzt werden muss
Die Spaltennamen sind das gesamte Design, denn die Extraktion sucht nach der Bedeutung eines Spaltennamens und nicht nach einer festen Position auf der Seite. Genau das bedeutet Benutzerdefinierte Spaltenextraktion in der Praxis: Sie geben die gewünschten Feldnamen ein, etwa „Coverage A Dwelling Limit" oder „Protection Class", und das Modell findet den passenden Wert, wo immer er in dieser Ausgabe- oder Bundesstaatsversion steht. Es gibt keine Zonenkarte, die bei einer Layoutänderung neu gezeichnet werden muss – deshalb können ein Formular von 2026/03 und eines von 2016/11 mit demselben Spaltenset gelesen werden.
| Block | Spalten, die sich lohnen | Warum sie eine Spalte verdienen |
|---|---|---|
| Antrag | Producer, Carrier, Named Insured, Effective Date, Transaction Type | Sortiert den Batch nach Agentur und trennt Neugeschäft von Änderungen |
| Standort | Location Number, Property Address, Year Built, Total Living Area | Erhält die Row Grain und liefert dem Rating-Team die Gebietseingaben |
| Bauart | Construction as Printed, Construction Percentage, ISO Class | Bewahrt die Antwort der Seite und die Übersetzung auf, sodass beides korrigiert werden kann |
| Schutz | Protection Class, Hydrant Distance, Fire Station Distance, Distance to Tidal Water | Ermöglicht einem Prüfer, eine Klasse zu verifizieren, statt den Block neu einzugeben |
| Deckung | Coverage A Limit, Replacement Cost, Hurricane Deductible Percent, Base Deductible | Macht die Lücke zwischen Limit und Replacement Cost sowie den Küsten-Deductible sichtbar |
| Schäden | Loss Count, Loss 1 Date, Loss 1 Amount Paid, Loss 1 Description, Loss History Initialled | Eine Zeile pro Schaden, plus eine Zählung, die eine fehlende Seite offensichtlich macht |
| Interesse | Mortgagee Name, Loan Number, Payor | Speist die Hypothekenklausel und die Abrechnungseinrichtung |
Batch-First-Verarbeitung ist das, was das Design in eine funktionierende Warteschlange verwandelt. Laden Sie einen Monat voller Anträge auf einmal hoch, und die Ergebnisse werden zu einer einzigen Tabelle zusammengeführt – eine Zeile pro Standort, wobei Producer und Carrier in jede Zeile übernommen werden. Nach Producer sortiert, beantwortet die Tabelle eine Frage, die kein einzelner Antrag beantworten kann: Welche Agentur lässt die Protection Class immer wieder leer, und welche schickt immer wieder Formulare von 2016/11.
Zwei Einstellungen erledigen den Rest der Zusammenstellung. Eine berechnete Spalte kann den Replacement-Cost-Wert vom Coverage A Limit desselben Formulars abziehen und die Differenz zurückgeben oder „OK" zurückgeben, wenn sie übereinstimmen, was einen manuellen Vergleich in einen Filter verwandelt. Mehrseiten-Zusammenführung kann ein separat gescanntes Fortsetzungsblatt wieder in dieselbe Zeile einfügen, wenn die Seiten eine Referenz wie eine Policennummer oder einen Antragstellernamen teilen. Wenn die zweite Seite diese Referenz nicht wiederholt, wird sie nicht zusammengeführt, sodass die Loss Count trotzdem gegen das Eingegangene geprüft werden muss.
Es liest den Antrag und stoppt vor Rating, Validierung und Rückschreiben
Die Extraktion bringt den Antrag in eine Tabelle mit den von Ihnen angeforderten Feldern, und jede Beurteilung des Risikos bleibt bei einer Person oder dem System des Carriers. Die Grenze sollte klar benannt werden, denn das Fehlermuster bei einem so folgenreichen Dokument ist Übervertrauen, nicht Untervertrauen.
- Kein Rating und keine Prämie. Die Tabelle enthält die Eingaben, nicht den Preis.
- Keine Eligibility- oder Underwriting-Entscheidung. Es akzeptiert, lehnt ab oder verweist kein Risiko.
- Keine ACORD-Validierung. Es teilt Ihnen nicht mit, dass ein Pflichtfeld für diese Edition oder diesen Staat fehlt, es sei denn, Sie bauen eine Spalte, die das Fehlen sichtbar macht.
- Keine Editionsprüfung. Es kann Ihnen nicht sagen, dass das Formular die falsche Version für den Carrier ist; das ist Aufgabe des AMS-Admins.
- Keine AMS-Integration. Die Ausgabe ist Excel, CSV oder JSON, oder die v1 API, wenn Sie die Daten in Ihr eigenes System pushen möchten.
- Kein Wissen über eine Seite, die nie ankam. Ein fehlendes Fortsetzungsblatt ist unsichtbar, es sei denn, das Spaltenset macht die Lücke zählbar.
Ein Hinweis zur Handhabung, der hier mehr zählt als bei den meisten Formularen: Seite 1 enthält Social Security numbers und Geburtsdaten. Entscheiden Sie vor dem ersten Batch, ob diese Spalten benötigt werden, denn eine Tabelle, die sie nicht enthält, kann sie nicht leaken. Wenn der Carrier die Identifikatoren braucht, halten Sie sie in einem separaten Sheet mit eigenem Zugriff.
Häufig gestellte Fragen
Wofür wird ein ACORD 80 verwendet? Es ist der Homeowner Application, das Standardformular, das ein Agent mit einem Antragsteller ausfüllt, um ein Homeowners-Angebot oder eine Police anzufordern. Es erfasst den Antragsteller, die Immobilie und wie sie gebaut und geschützt ist, die beantragte Deckung, Vorversicherung und Schäden sowie den Mortgagee. Es ist ein Antrag, keine Police, und die Deckung bindet erst, wenn der Binder-Abschnitt ausgefüllt ist.
Warum gibt es so viele Versionen desselben Formulars? ACORD veröffentlicht ein landesweites Basisformular und Staatsversionen, wo die Regeln eines Staates andere Felder oder Hinweise erfordern. Kalifornien hat einen Abschnitt zur Wildfire-Mitigation hinzugefügt, Mississippi und Arkansas haben FORTIFIED- und Wind-Mitigation-Daten hinzugefügt, und andere Staaten führen eigene Hinweise und Look-back-Zeiträume.
Welche Edition sollte ich extrahieren, 2016/11 oder 2026/03? Diejenige, die der Carrier akzeptiert, und zunehmend ist das 2026/03. Lesen Sie die Fußzeile der Datei, statt anzunehmen, denn das AMS einer Agentur generiert möglicherweise noch 2016/11, während das Portal das aktuelle Formular erwartet. Extrahieren Sie die Edition in eine eigene Spalte, damit die Abweichung sichtbar ist.
Kann eine KI ein handgeschriebenes oder gescanntes ACORD 80 lesen? Ja, mit Einschränkungen. Gedruckte und ausfüllbare Formulare sind der zuverlässige Fall. Handschriftliche Antworten, gefaxte Kopien und Fotos benötigen eine stärkere Verarbeitungsstufe, und die Felder, die am ehesten falsch gelesen werden, sind die Checkboxen und Initialen, nicht der getippte Text.
Wie viele Zeilen sollte ein ACORD 80 erzeugen? Eine pro Standort, nicht eine pro Formular. Ein Zweitwohnsitz oder eine vermietete Wohnung fügt einen Standort mit eigenen Deckungslimits, Rating-Daten und Deductibles hinzu. Wenn Sie auf Antragsebene bauen, planen Sie die Aufteilung downstream ein.
Ersetzt dies die ACORD-Validierung oder mein AMS? Nein. Es liest die von Ihnen angeforderten Felder und gibt sie als Tabelle zurück. Es prüft das Formular nicht gegen die Feldregeln von ACORD, bewertet das Risiko nicht, entscheidet nicht über die Eligibility und schreibt nicht in ein Agenturverwaltungssystem.
Jeder Fehler in diesem Artikel ist ein Feld, das auf der Seite ausgefüllt aussieht, aber für das empfangende System nicht ausgefüllt ist. Construction Type sieht beantwortet aus, bis Sie fragen, zu welchem Codeset er gehört. Protection Class sieht beantwortet aus, bis Sie bemerken, dass das Feld leer ist. Loss History sieht beantwortet aus, bis Sie die Seiten zählen. Sobald diese drei benannt sind, ist das Formular kein Dokument mehr, das abgetippt werden muss, sondern eine Reihe von Spalten, die geprüft werden müssen.
Der Rest der ACORD-Familie hat dieselbe Form und andere Fehlerpunkte. Gewerbliche Einreichungen auf Basis von ACORD 125 und 126 enthalten die zugehörigen Sach- und Haftpflichtabschnitte, Nachweise für einen Kreditgeber laufen über ACORD 27, und Zertifikate folgen ihren eigenen Regeln im ACORD 25-Leitfaden. Wenn Sie noch ein Tool statt eines Spaltensatzes auswählen, deckt der Vergleich von Software zur Verarbeitung von Versicherungsdokumenten ab, wo sich die Kategorien unterscheiden.
Der schnellste Weg zu sehen, welche dieser Felder in Ihren eigenen Einreichungen fehlen, ist, einen Batch durchlaufen zu lassen und nach den Leerstellen zu sortieren. Laden Sie eine Reihe von ACORD 80-Hausbesitzeranträgen hoch, benennen Sie die Spalten nach Abschnitt und schauen Sie, was leer zurückkommt.