Beste Software für Versicherungsdokumente
2026: 8 im Vergleich
81,3 Milliarden US-Dollar. So viel verbuchte die US-amerikanische Sach- und Haftpflichtversicherung 2023 als Schadenregulierungskosten – der Posten, der die Menschen und Systeme bezahlt, die Schadensdokumente lesen, weiterleiten und neu erfassen, laut NAIC-Jahresbericht der Branche. Gemessen an den 546,2 Milliarden US-Dollar eingetretenen Nettoschäden in diesem Jahr decken etwa 15 Cent jedes Schadensdollars den Papierkram rund um den Schaden ab – nicht den Schaden selbst.
Dieser Papierkram-Berg kollidiert nun mit einer schrumpfenden Belegschaft. Das Bureau of Labor Statistics prognostiziert, dass die Zahl der Stellen für Schadensregulierer, Gutachter, Prüfer und Ermittler von 2025 bis 2035 um 6 Prozent sinken wird, während jährlich dennoch rund 21.600 Stellen frei werden – meist um ausscheidende Mitarbeiter zu ersetzen. Das BLS nennt den Grund klar: Software kann inzwischen Schadensfotos auswerten und Schadensschätzungen berechnen. Die Dokumentenarbeit verschwindet nicht; die Menschen, die sie früher von Hand erledigt haben, tun das nicht mehr.
Underwriting-, Schadenbearbeitungs- und Compliance-Teams im ganzen Land stellen sich in diesem Jahr dieselbe Frage: Welche Software für Versicherungsdokumente passt tatsächlich zu unserer Arbeitsweise? Die ehrliche Antwort ist nicht ein einziger Gewinner. Es ist eine Landkarte aus vier Werkzeugkategorien, die verschiedene Ebenen desselben Problems lösen – und die meisten Übersichten verwischen diese Unterschiede. Dieser Leitfaden ordnet die acht Tools, denen Sie in der Praxis tatsächlich begegnen, in diese Kategorien ein, nennt ehrliche Preise und sagt Ihnen, welches Tool Ihr Team in die engere Wahl nehmen sollte. Für einen Bewertungsrahmen für Ihre eigene Evaluierung passt unsere Einschätzung, was ein Versicherungs-Extraktionstool abdecken muss zum Vergleich unten.
Die wichtigsten Erkenntnisse
- Acht Tools dominieren jede Übersicht zur Verarbeitung von Versicherungsdokumenten 2026, aber sie gehören zu vier Kategorien, die vier verschiedene Ebenen desselben Problems lösen.
- Spitzenwert bei der Genauigkeit auf einem sauberen ACORD 25 sagt wenig aus, denn der Wert, der zählt, ist, was beim nächsten Loss Run des Carriers oder bei der gescannten Einreichung passiert, die freitags um 17 Uhr eintrifft.
- Fragen Sie, welche Kategorie zu den Dokumenten passt, die Ihr Team letzte Woche bearbeitet hat, bevor Sie sich eine einzige Demo ansehen – denn eine falsche Kategorie kostet ein Jahr, und kein Feature-Vergleich wird Sie davor warnen.
Warum die Verarbeitung von Versicherungsdokumenten 2026 eine Kategoriefrage ist
Die Kostenzahlen oben stammen aus den eigenen Büchern der Branche, aber die täglichen Probleme zeigen sich darin, wie Agentur- und MGA-Mitarbeiter die Arbeit beschreiben. Ein Fünf-Personen-Büro in r/InsuranceAgent brachte es direkt auf den Punkt: Sie geben dieselben Kundendaten bei jedem Gewerbeangebot immer noch in vier Carrier-Portale ein, und die Automatisierungs-Demos, die sie sahen, waren „KI auf demselben kaputten Prozess“. Ein schadenbearbeitungsnahes Team in r/automation maß 90 Minuten pro Morgen allein für das Übertragen der Notizen des Vortags in ihr Agenturverwaltungssystem – inklusive falscher Postleitzahlen und falsch geschriebener Namen.
Die Dokumente selbst sind der Grund, warum das manuell bleibt. ACORD-Formulare sind standardisiert, aber jeder Carrier passt sie an; Loss Runs und Deklarationsseiten haben überhaupt kein gemeinsames Layout. Ein Tool, das ein Layout zuverlässig extrahiert, kann beim nächsten still versagen.
Die eigentliche Entscheidung ist also nicht „sollen wir automatisieren“, sondern „welche Tool-Kategorie passt zu den Dokumenten, die dieses Team bearbeitet, in der Menge, die es tatsächlich sieht“. Die vier Kategorien unten geben Ihnen diesen Filter, bevor Sie sich auch nur eine Demo ansehen.
Die vier Tool-Kategorien, die die meisten Übersichten vermischen
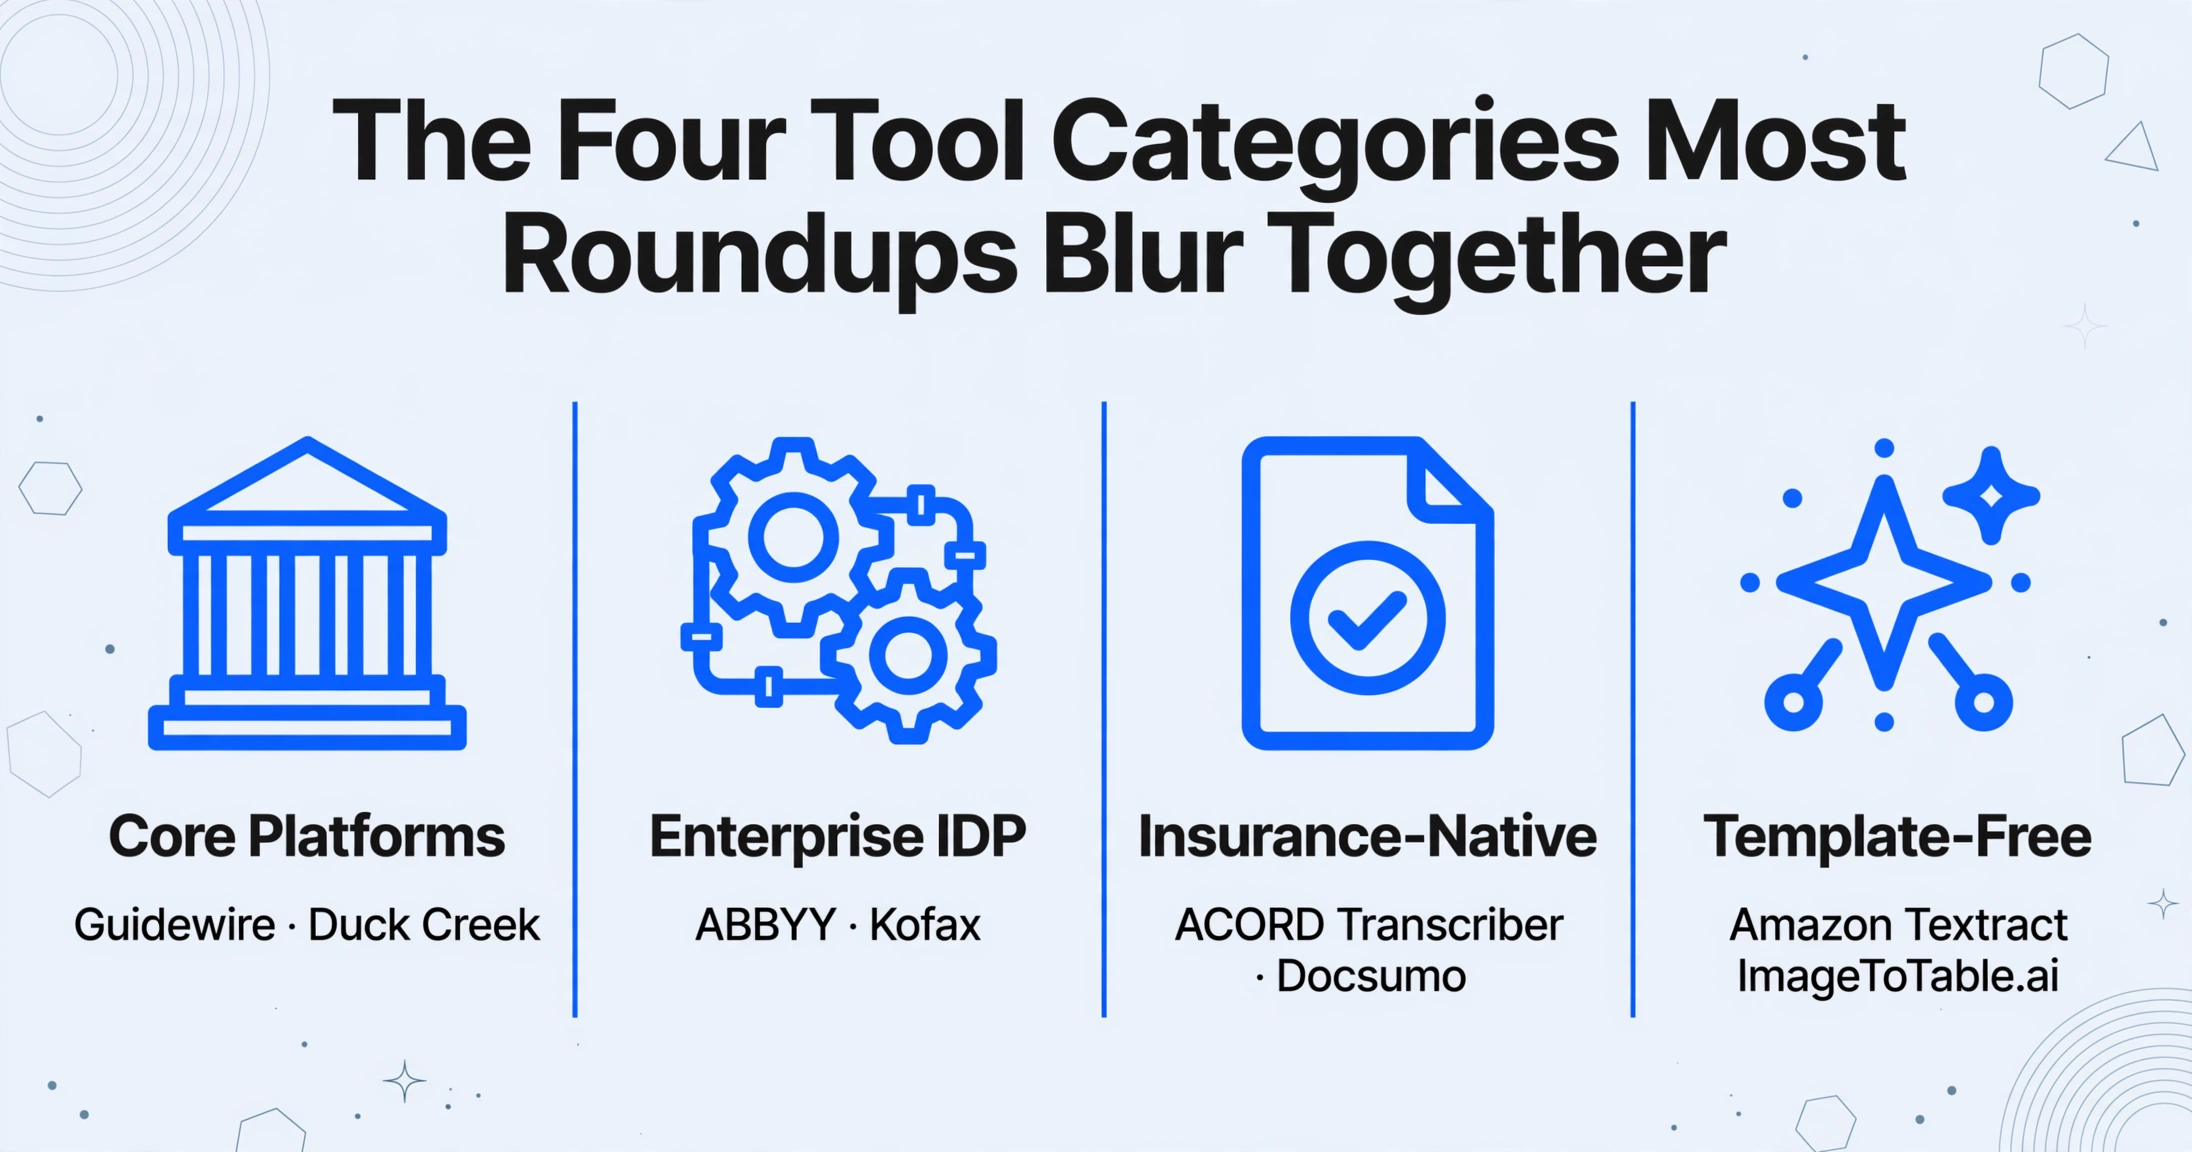
Wenn Sie 2026 die Top-Ergebnisse für „beste Software zur Verarbeitung von Versicherungsdokumenten“ lesen, finden Sie Guidewire und Duck Creek neben Extraktionsplattformen, als wären sie dieselbe Art von Produkt. Das sind sie nicht, und der Unterschied entscheidet, ob Sie ein Jahr mit dem falschen Kauf verschwenden.
Core-Plattformen für Verträge und Schäden. Guidewire (PolicyCenter, ClaimCenter) und Duck Creek verwalten den Vertragslebenszyklus, die Abrechnung und die Schadenbearbeitung für Carrier. Sie verwalten strukturierte Datensätze, sobald die Daten im System sind. Sie sind nicht dafür ausgelegt, heterogene eingehende Dokumente zu lesen, und ihre Enterprise-Lizenzen sind nicht veröffentlicht. Sie kaufen sie, weil Sie Schaden- oder Vertragsverwaltung brauchen, nicht weil Sie Dokumente in Tabellen umwandeln müssen.
Enterprise-IDP (Intelligente Dokumentenverarbeitung). ABBYY Vantage und Kofax (jetzt Tungsten Automation) TotalAgility kombinieren OCR, Formularklassifizierung, Extraktion, Validierung und Workflow-Routing. Sie sind die vollständigsten, die teuersten und am langsamsten zu implementieren – typischerweise mit einem IT-Team und Wochen bis Monaten Konfiguration. Sie passen zu großen Carriern mit dedizierten Dokumentabteilungen.
Versicherungsspezifische Extraktionsspezialisten. ACORD Transcriber, vom eigenen Lösungsarm von ACORD, und Docsumo bauen vortrainierte Modelle um Versicherungsformularfamilien wie ACORD 25 und 125. Sie erreichen schneller genaue Extraktion bei bekannten Formularen als Allzweckplattformen, auf Kosten davon, weiterhin modell-pro-Dokumenttyp zu sein: Neue Layouts benötigen Samples oder Nachschulung.
Vorlagenfreie semantische Extraktion. Amazon Textract und ImageToTable.ai extrahieren, indem sie verstehen, was ein Feld bedeutet, statt wo es auf einer Seite steht, sodass keine Vorlage oder kein Trainingssatz pro Layout benötigt wird. Textract ist eine Entwickler-API, die Sie in Ihre eigene Pipeline einbauen. ImageToTable.ai ist das No-Code-Ende derselben Idee: Sie geben die gewünschten Spaltennamen ein und die KI findet diese Werte in jeder Datei. Dies ist die Kategorie, in der unser eigenes Produkt angesiedelt ist, und wir weisen offen darauf hin, statt so zu tun, als wären wir ein neutraler Bewerter.
Agenturen fügen dieser Landkarte eine weitere Ebene hinzu: die Agenturverwaltungssysteme, in denen sie arbeiten, Applied Epic, Vertafore AMS360, EZLynx und ihre Pendants. Diese Systeme erstellen ACORD-Formulare aus Daten, die Sie eingeben. Sie extrahieren keine Daten aus PDFs, die von außen eintreffen. Eine separate, allgemeine Extraktionsebene ist das, was unser Roundup 2026 zu Dokumentdatenextraktionstools für die Nicht-Versicherungsseite dieser Aufgabe abdeckt.
Das Dokumentenspektrum, das die Tool-Wahl bestimmt
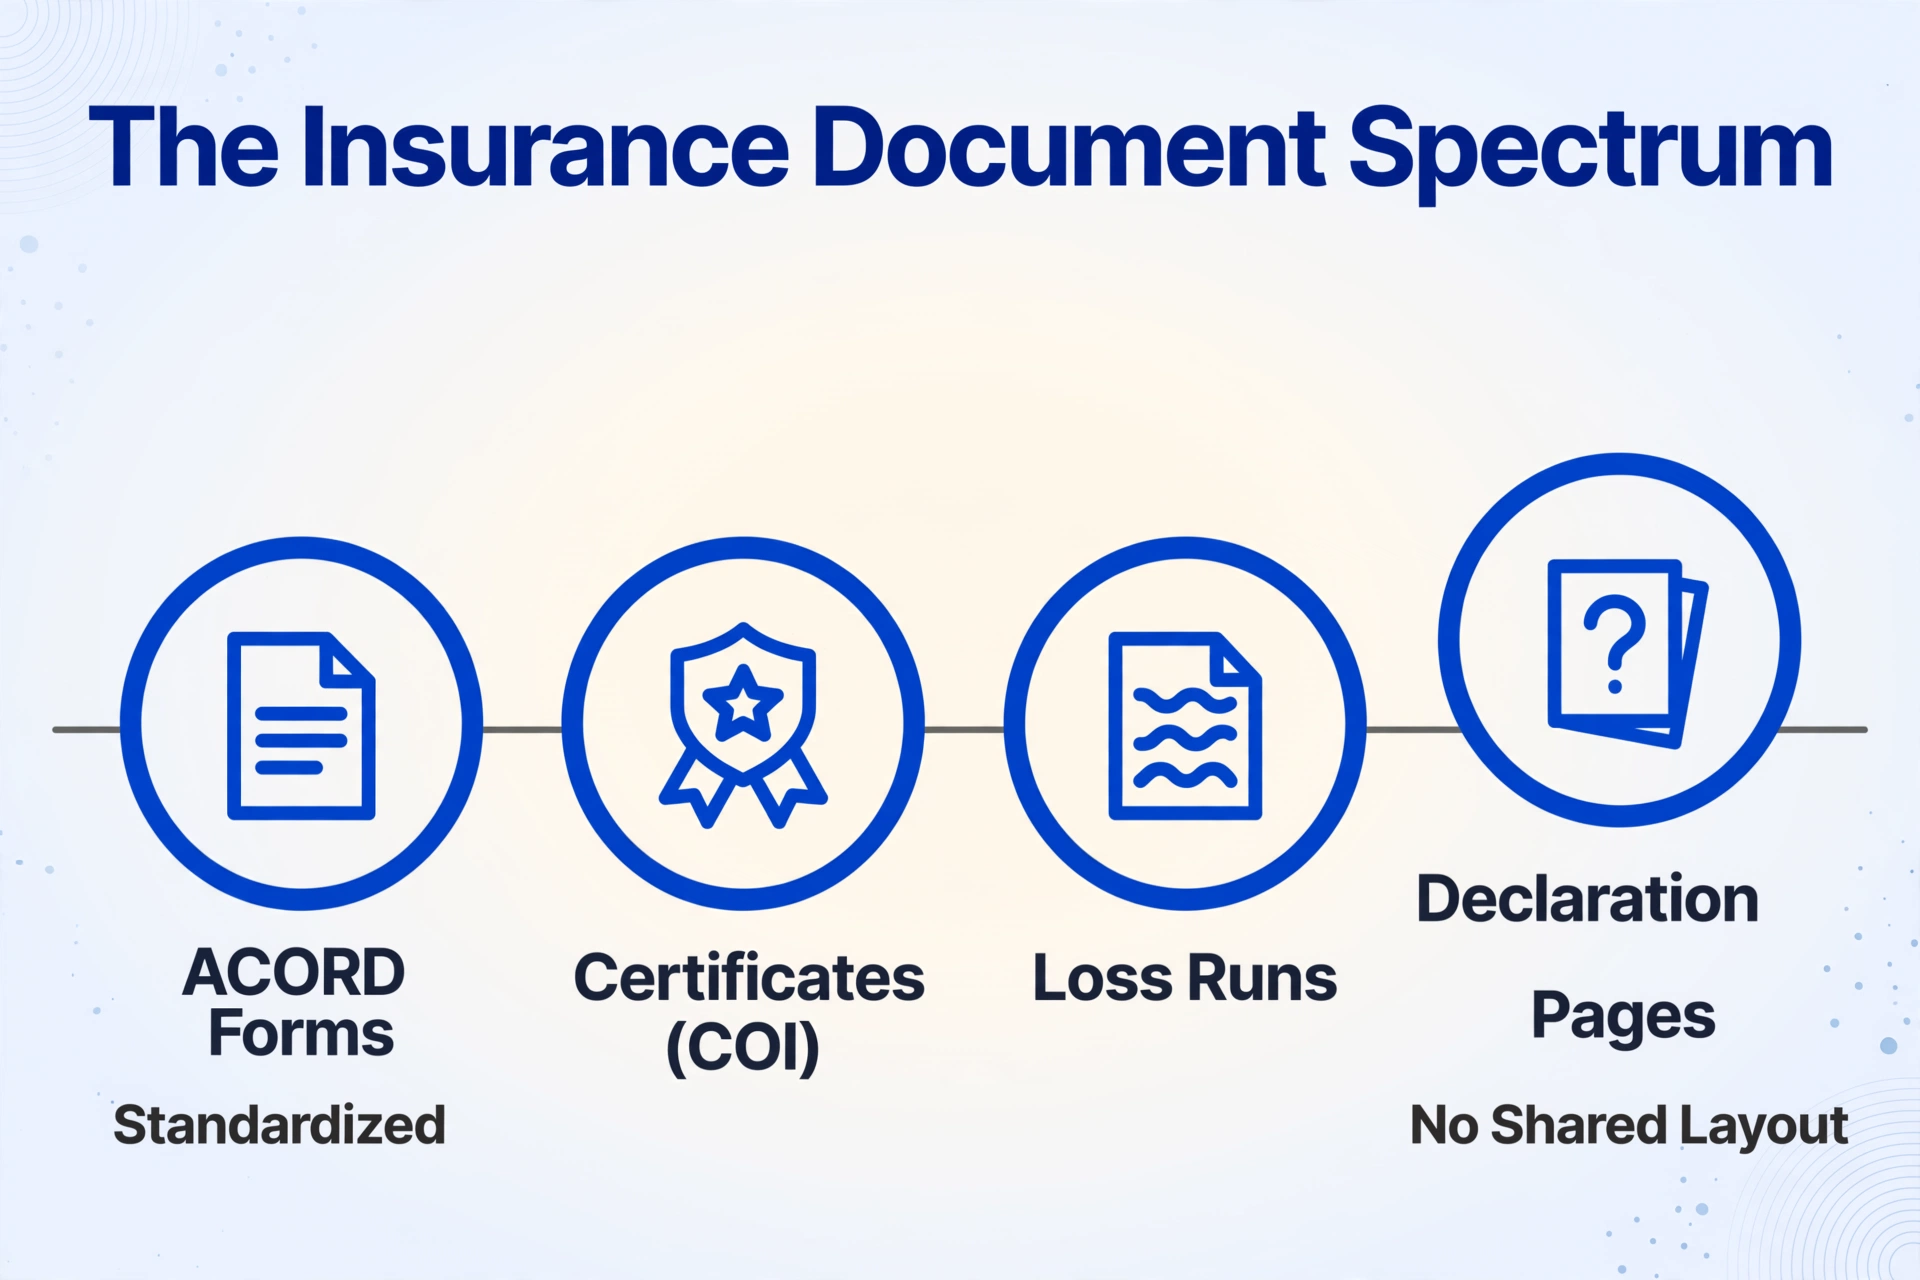
Versicherungsdokumente liegen auf einem Standardisierungsspektrum, und wo ein Dokument auf diesem Spektrum liegt, zeigt, welche Tool-Kategorie es verarbeiten kann.
ACORD-Formulare sind das standardisierte Ende. Die Association for Cooperative Operations Research and Development veröffentlicht seit ihrer ersten Ausgabe 1971 Standardformulare, und ihre Bibliothek umfasst inzwischen über 850 Formulare, die in den USA und in mehr als 100 Ländern verwendet werden, laut ACORDs eigener Formularbibliothek. Die, die Sie täglich sehen: ACORD 25 (Certificate of Liability Insurance, das COI mit Betriebshaftpflicht-, Kfz-, Umbrella- und Arbeitsunfallversicherungslimits), ACORD 27 und 28 (Nachweis der Sachversicherung, die Versionen, die Kreditgeber oft bevorzugen), ACORD 125/126 (gewerblicher Antrag und Betriebshaftpflicht), ACORD 130 (Arbeitsunfallversicherung) und ACORD 140 (Sachversicherung). Standard bedeutet in der Praxis nicht einheitlich: Carrier drucken eigene Ausgaben, Staaten fügen Versionen hinzu, und ACORD selbst reicht Formularrevisionen bei den staatlichen Versicherungsaufsichtsbehörden ein. Teams, die Zertifikate verfolgen, kennen die Lücke aus erster Hand. Ein ACORD 25 mit zusätzlich versicherter Person sagt „zusätzlich versicherte Person“ nicht an einer festen Stelle, und ein ACORD 27, der für die Kreditgeber-Compliance benötigt wird, kommt jedes Mal von einem anderen Carrier.
Zwei ACORD-Fakten prägen jede Tool-Bewertung. Erstens, ein Versicherungszertifikat ist keine Police: Es gibt die Deckungssummen zu einem bestimmten Zeitpunkt an und ändert die Vertragsbedingungen nicht. Extraktion sagt Ihnen, was das Formular aussagt; sie kann Ihnen nicht sagen, ob der Schutz tatsächlich aktiv ist. Zweitens erfordert die kommerzielle Extraktion von Daten aus ACORD-Formularen eine Lizenz. ACORD bietet ein Abonnement zur Formulardatenextraktion für Anbieter an, das jedes Tool, das diese Arbeit in großem Umfang leistet, voraussichtlich besitzt. Es lohnt sich, in jedem Vertriebsgespräch danach zu fragen.
Loss Runs und Deklarationsseiten liegen am unstrukturierten Ende des Spektrums. Ein Loss Run ist der eigene Schadenhistorie-Bericht des Versicherers: Schadennummer, Schadensdatum, Status, bezahlter Betrag, Rückstellungen und Gesamtschaden zum angegebenen Bewertungsstichtag, normalerweise über fünf Jahre Historie. Underwriter behandeln die Gesamtschadenzahl (bezahlt plus reserviert) als die Kennzahl, die das Konto bepreist, und ein Bericht mit einem Bewertungsstichtag, der älter als etwa 90 Tage ist, wird zurückgewiesen. Nichts davon ist über Versicherer hinweg standardisiert, sodass ein Loss Run von einem Versicherer kein visuelles Layout mit einem anderen teilt. Deklarationsseiten, die einseitigen Policenzusammenfassungen mit versicherter Person, Versicherungszeitraum, Deckungen und Prämien, sind ebenso carrier-spezifisch, keine zwei sind gleich. Im Schadenextraktions-Workflow und in den FNOL-Formularen, die einen Schaden eröffnen, gilt dieselbe Mischung: standardisierte Formularfelder oben, carrier-abhängiges Layout darunter.
Dieses Spektrum ist das gesamte Argument für vorlagenfreie Extraktion in der Versicherung: ACORD-Formulare weichen je nach Edition und Carrier ab, und Loss Runs und Deklarationsseiten haben nichts, gegen das man eine Vorlage erstellen könnte.
Schnellvergleich: 8 Optionen für die Verarbeitung von Versicherungsdokumenten
| Tool | Kategorie | Preismodell | Am besten geeignet für |
|---|---|---|---|
| Guidewire | Kernplattform (Policy/Claims) | Enterprise-Lizenz, nicht öffentlich | Versicherer, die Schadenbearbeitung und Vertragsverwaltung in einem verbundenen System betreiben |
| Duck Creek | Kernplattform (Policy/Billing/Claims) | Enterprise-SaaS, nicht öffentlich | Versicherer, die auf einer Cloud-nativen Kernsuite aufbauen |
| ABBYY Vantage | Enterprise-IDP | Individuelles Enterprise-Angebot | Große Versicherer mit On-Premises-Anforderungen und vorgefertigten Skills |
| Kofax (Tungsten) TotalAgility | Enterprise-IDP + Workflow | Individuelles Enterprise-Angebot | Erfassung mit hohem Volumen inklusive Routing und Genehmigungen |
| ACORD Transcriber | Versicherungsspezifisch (eigene Lösung von ACORD) | Abonnement, Anbieter kontaktieren | Unternehmen, die innerhalb von ACORD-Formularen arbeiten und diese auch befüllen müssen |
| Docsumo | Versicherungs-IDP | Kostenlose Testversion, nutzungsbasiertes Abonnement | Mittelständische Teams mit definierten Dokumenttypen und Validierungsregeln |
| Amazon Textract | Vorlagenfreie Cloud-API | Pro Seite bezahlen ($1,50 pro 1.000 Textseiten; $15 Tabellen; $50 Formulare) | Ingenieurteams, die ihre eigene AWS-Pipeline aufbauen |
| ImageToTable.ai | Vorlagenfreie semantische Extraktion (No-Code) | Kostenlos testen; ab $9/Monat | Underwriting-, Schadenbearbeitungs- und Compliance-Teams, die spaltenbasierte Extraktion ohne Vorlagen oder Training wünschen |
Die Preise entsprechen dem, was der Anbieter veröffentlicht oder öffentlich angibt, Stand September 2026. Wo eine Zahl ein individuelles Angebot und kein Listenpreis ist, sagt die Tabelle dies ausdrücklich, statt zu raten.
1. Guidewire: Am besten für Versicherer, die eine vernetzte Schaden- und Vertragsbasis aufbauen
Am besten geeignet für: Versicherer, die PolicyCenter und ClaimCenter gemeinsam betreiben und Schadenbearbeitung, Verträge, Abrechnung und Dokumentation in einem verwalteten System bündeln möchten. Nicht ideal für: Agenturen, MGAs oder mittelständische Betriebe, die ein Tool zur Dokumentextraktion suchen; auch kein Ersatz für das Einlesen heterogener eingehender Broschüren, Zertifikate und Einreichungen in strukturierte Daten.
Guidewire ist der Benchmark für Schaden- und Vertragsverwaltung in der Sach- und Haftpflichtversicherung und wird laut Produktseiten in über 30 Ländern eingesetzt. ClaimCenter deckt Erfassung, Workflow, Rückstellung und Abrechnung nativ ab. Die Dokumenterfassung unübersichtlicher externer Dokumente gehört nicht zum Kern von ClaimCenter: Versicherer mit Guidewire kombinieren es typischerweise mit einer Extraktionsebene oder einem Marktplatzpartner für den Erfassungsschritt. Die Preisgestaltung erfolgt über Enterprise-Lizenzen und ist nicht öffentlich.
2. Duck Creek: Am besten für Cloud-native Vertrags- und Schadensuiten
Am besten geeignet für: Versicherer, die Verträge, Abrechnung, Tarifierung und Schadenbearbeitung in einer einzigen, in Azure gehosteten SaaS-Suite mit konfigurierbarem Straight-Through-Processing wünschen. Nicht ideal für: dieselben Organisationen wie bei Guidewire: Dies ist eine Kernplattform-Entscheidung, die in Monaten gemessen wird, kein Kauf von Dokument-zu-Tabellen-Lösungen.
Duck Creek positioniert sein Schadenprodukt rund um automatische Zuweisung, Deckungsprüfung und FNOL-Workflows, mit über tausend vorkonfigurierten Geschäftsregeln. Die Schadenbearbeitung läuft innerhalb der Suite; eingehende Dokumente von außen benötigen weiterhin eine Erfassungs- und Extraktionsebene. Die Preisgestaltung erfolgt über Enterprise-SaaS und ist nicht öffentlich.
3. ABBYY Vantage: Am besten für große Versicherer mit On-Premises- oder Skill-basierter Verarbeitung
Am besten geeignet für: große Betriebe mit eigener IT, die OCR-plus-Semantik auf einer Plattform mit umfassender Formularverarbeitung und On-Premises-Bereitstellung wünschen. Nicht ideal für: Teams ohne IT-Kapazität. Die Vantage-Bereitstellung dauert Wochen bis Monate, und die Preisgestaltung erfolgt über individuelle Enterprise-Angebote.
ABBYY hat jahrzehntelange OCR-Entwicklung in die „Skills" von Vantage eingebracht: vortrainierte Modelle für gängige Dokumenttypen, einschließlich Versicherungsformularen, die Sie bereitstellen und kombinieren. Die Marktplätze und Konnektoren sind ausgereift, und Datenresidenz-Anforderungen sind ihr Heimatterrain. Der Kompromiss liegt im Konfigurationsaufwand pro Dokumenttyp und in einer Implementierungsinvestition, die sich erst bei wirklich hohem Volumen lohnt.
4. Kofax (Tungsten) TotalAgility: Am besten für die Erfassung großer Mengen mit Workflow-Routing
Am besten geeignet für: Versicherer, die Dokumenterfassung plus Prozessautomatisierung in einer Plattform benötigen, mit Poststellen-Erfassung, Klassifizierung, Routing und Genehmigungsübergaben. Nicht ideal für: kleinere Betriebe; es ist eine Enterprise-Plattform mit individuellem Preis und langen Projekten.
TotalAgility wird seit über einem Jahrzehnt in der Versicherungsbranche als Erfassungs- und Inhaltsautomatisierungs-Engine eingesetzt. Es zeichnet sich eher durch Klassifizierung und Routing aus als durch die neueste Sprachmodell-Extraktion, daher kombinieren Teams es mit KI-Extraktionsdiensten, wenn wirklich unstrukturierte Dokumente dominieren. Individuelle Enterprise-Preise.
5. ACORD Transcriber: Am besten, wenn Sie vollständig innerhalb von ACORD-Formularen arbeiten
Am besten geeignet für: Organisationen, die die ACORD-Formularfamilie sowohl lesen als auch ausfüllen müssen, da Transcriber Extraktion und Formularbefüllung aus derselben Bibliothek übernimmt. Nicht ideal für: Teams, deren Dokumente hauptsächlich Loss Runs, Deklarationsseiten oder carrier-spezifische Formulare sind, bei denen der Vorteil der Formularnähe weniger zählt.
ACORD Solutions, der kommerzielle Arm des Standardsetzers, beschreibt Transcriber als Extraktion strukturierter Daten aus über 800 ACORD-Formularen in mehr als 4.700 Versionen, mit Mensch-im-Loop-Prüfungen bei Extraktionen mit geringer Konfidenz und API-first-Integration. Da der Quellstandard in derselben Organisation liegt, ist die Abdeckung von Formularversionen ihr größter Vorteil. Die Preisgestaltung erfolgt per Abonnement, direkt kontaktiert.
6. Docsumo: Am besten für Mid-Market-Teams mit definierten Versicherungsdokumenttypen
Am besten geeignet für: Teams, die einen stabilen Satz von Dokumenttypen verarbeiten, wie ACORD 25/26/125/126-Formulare und Zertifikate, wo vortrainierte Modelle und Validierungsregeln die Einrichtungszeit reduzieren. Nicht ideal für: Workflows, die jede Woche auf ein neues Layout treffen; das eigene FAQ sagt, dass benutzerdefinierte Dokumenttypen auf Ihren Samples trainiert werden, ab nur 20.
Docsumo veröffentlicht einsatzbereite Modelle für gängige ACORD-Formulare und eine konfidenzbasierte Routing-Ebene, die Felder mit geringer Konfidenz an eine menschliche Überprüfungswarteschlange sendet, was für compliance-sensible Betriebe geeignet ist. Die Preise werden pro Plan und Volumen angeboten und nicht vollständig auf der Website aufgelistet. Diese Trainingsanforderung ist die ehrliche Grenze: bekannte Formulare, schnell; neue Layouts, ein Projekt zur Samplesammlung.
7. Amazon Textract: Am besten für Entwicklungsteams, die eine eigene Pipeline aufbauen
Am besten geeignet für: Entwickler, die eine nutzungsbasierte Extraktion pro Seite auf AWS mit Tabellen, Formularen, Schlüssel-Wert-Paaren und einer Queries-API wünschen und die umgebende Pipeline selbst aufbauen. Nicht ideal für: Betriebsteams ohne technische Unterstützung: Es gibt keine Produktoberfläche, und Sie müssen Klassifizierung, Speicherung, Überprüfung und Zustellung selbst zusammenstellen.
Die Preisgestaltung von Textract ist hier am transparentesten. AWS veröffentlicht Seitenpreise: etwa $1,50 pro 1.000 Seiten für Klartext, $15 pro 1.000 für Tabellen und $50 pro 1.000 für die Schlüssel-Wert-Extraktion aus Formularen in der Standard-Stufe, mit einer kostenlosen Teststufe. Es funktioniert gut mit sauberen gedruckten Formularen und – wie jedes Tool in dieser Liste – lässt die Qualität bei Scans und dichten Layouts nach, was Ihre Pipeline umgehen muss.
8. ImageToTable.ai: Am besten für spaltenbasierte Extraktion ohne Vorlagen oder Training
Hinweis: ImageToTable.ai ist das Produkt, auf dem dieser Artikel veröffentlicht wird. Betrachten Sie diesen Abschnitt daher als Herstellerbeschreibung und nicht als unabhängige Bewertung. Jede unten genannte Funktion stammt aus dem dokumentierten Funktionsumfang, und die Grenzen sind im Abschnitt „Grenzen“ angegeben.
Am besten geeignet für: Teams in Underwriting, Schadenannahme und Zertifikatsverfolgung, die die benötigten Spalten eingeben möchten und die KI die Werte auf jeder Datei finden lassen, unabhängig vom Layout. Nicht ideal für: Unternehmen, die eine On-Premises-Bereitstellung, dedizierte SOC-2-Infrastruktur oder native Konnektoren in Guidewire, Duck Creek oder Agenturverwaltungssysteme benötigen. Es extrahiert Daten; es schreibt nicht in Ihr Kernsystem.
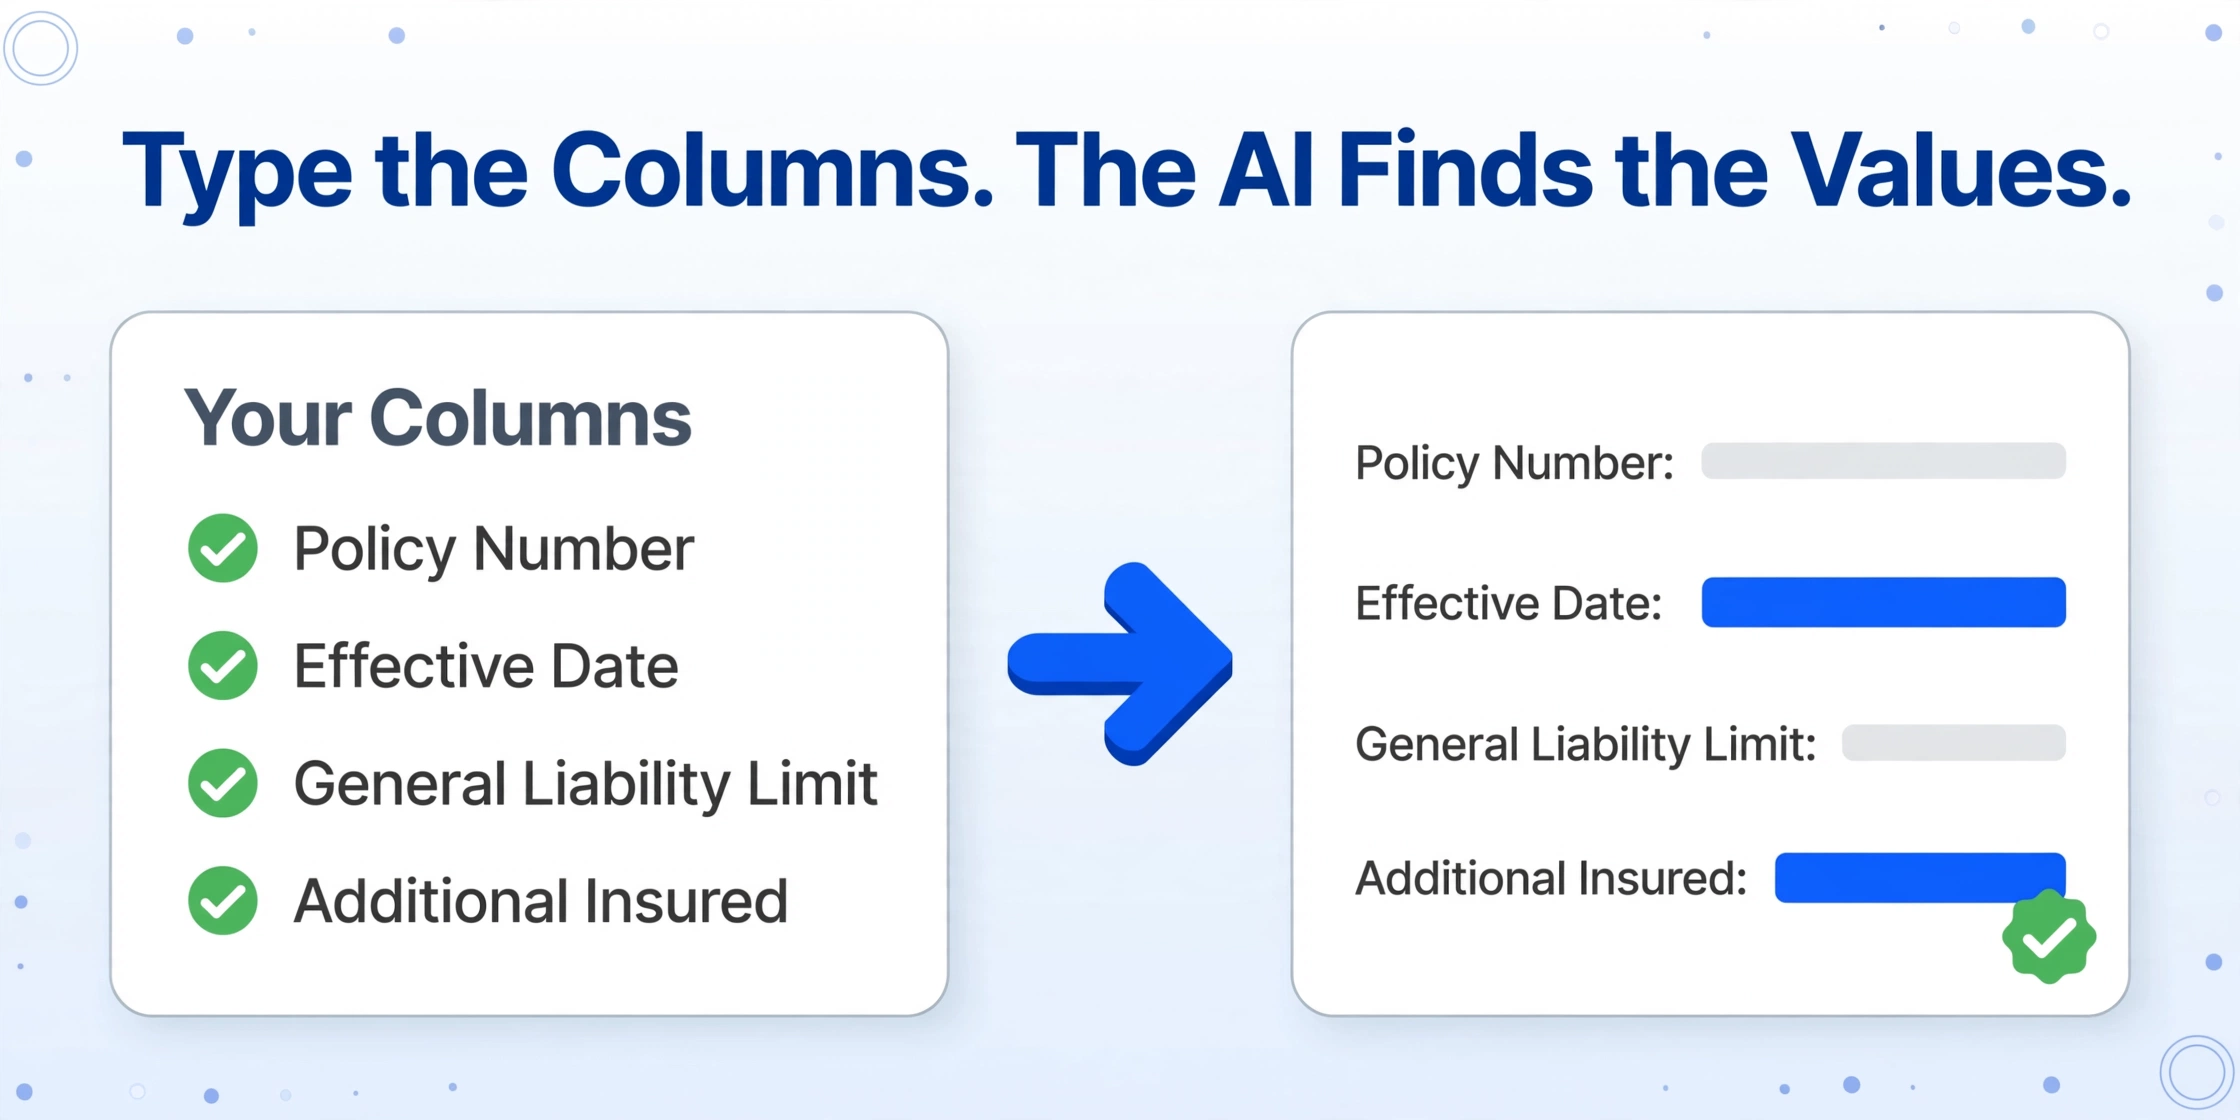
ImageToTable.ai verwendet die Benutzerdefinierte Spaltenextraktion: Sie definieren die Ausgabespalten, z. B. „Police-Nummer“, „Beginn“, „Deckungssumme Betriebshaftpflicht“, „zusätzlich versicherte Person“, „Schadensdatum“, „bezahlter Betrag“, „Rückstellungen“ oder „Bewertungsstichtag“, und ein Vision-Language-Modell findet die entsprechenden Werte auf jeder Seite anhand der Bedeutung, nicht anhand von Koordinaten. Da der Abgleich semantisch ist, funktioniert derselbe Spaltensatz, der auf einem ACORD 25 funktioniert, auch auf einem ACORD 28, einer carrier-spezifischen Deklarationsseite oder einem Loss Run eines anderen Versicherers. Keine Vorlage zu pflegen, keine Trainingsbeispiele zu beschriften. Eine vollständige Anleitung zur Mechanik der Spaltennamen bei Versicherungsdokumenten finden Sie in der Serie zu Zertifikatsdaten in Excel umwandeln und zu FNOL-Schadenformularen in Tabellen, die die Einrichtung in der Praxis zeigt.
Batch processing ist der Punkt, an dem sich die Sache wirklich auszahlt. Laden Sie einen Ordner mit Zertifikaten oder eine Saison voller Loss Runs hoch, wenden Sie einen Spaltensatz an und erhalten Sie eine einzige Excel-Arbeitsmappe mit einer Zeile pro Dokument. Berechnete Spalten führen während der Extraktion Berechnungen durch, zum Beispiel eine Spalte, die die Differenz ausgibt, wenn der bezahlte Gesamtbetrag eines Loss Runs nicht mit dem Gesamtschaden übereinstimmt, oder eine Positionssumme aus Mengen- und Preisfeldern. Der Überprüfungsmodus mit Bounding-Box-Hervorhebung ermöglicht es Ihnen, auf eine beliebige Zelle zu klicken und genau zu sehen, woher dieser Wert im Originalbild stammt – das ist der Verifizierungsschritt, den ein Compliance-Team benötigt, bevor es der Extraktion vertraut. Zum Sammeln von Dateien von vielen Anbietern oder Maklern ermöglicht ein Sammellink jedem, Dateien ohne Konto in Ihre Warteschlange hochzuladen. Der Preis beginnt bei 9 $/Monat in der Basis-Stufe, mit einer kostenlosen Stufe zum Testen mit Ihren eigenen Dokumenten.Dateien werden sicher verarbeitet und nicht gespeichert. Laden Sie ein echtes Zertifikat oder ein ACORD-Formular hoch und sehen Sie, wie die von Ihnen definierten extrahierten Spalten in einer Tabelle landen.
So wählen Sie nach Rolle: Underwriting, Schadenbearbeitung, Compliance, Agentur
Das richtige Tool ist dasjenige, das zu der Dokumentmischung passt, mit der Ihre Rolle tatsächlich arbeitet – daher unterscheidet sich der Filter je nach Team.
Underwriting und Annahme von Einreichungen (MGAs, Wholesale-Broker). Ihr täglicher Mix besteht aus ACORD-Anträgen, Loss Runs, Wertaufstellungen und Zertifikatspaketen, die per E-Mail und Portal eingehen, jeweils in einem leicht unterschiedlichen Layout. Der Engpass ist die Neuformatierung derselben Einreichungsfelder über verschiedene Carrier hinweg – ein Problem, das Wholesale-Broker offen auf r/InsuranceAgent ansprechen. Vorlagenfreie Extraktion mit Batch und einem Sammlungslink für eingehende Einreichungen passt hier zuerst. Wenn Sie außerdem ACORD-Formulare aus Ihrem System befüllen müssen, kommt der ACORD Transcriber ins Spiel.
Schadenbearbeitung (FNOL, EOBs, Polizeiberichte, Reparaturkostenvoranschläge). Volumen und Kanalvielfalt dominieren: Anhänge aus E-Mails, Portalen und Scans. Eine Extraktionsebene, die Dateien per E-Mail oder Link annimmt, im Batch läuft und Prüfern einen Bounding-Box-Verifizierungspfad bietet, erfüllt den Genauigkeitsmaßstab, ohne in jedem Workflow-Schritt eine Überprüfungsstelle zu benötigen. Unser Leitfaden zur Schadenextraktion in der Versicherung bildet diesen Workflow Ende zu Ende ab.
Compliance und Zertifikatsverfolgung (Generalunternehmer, Hausverwalter, Zertifikatsinhaber). Der Schmerz ist von Hausverwaltern in r/PropertyManagement gut dokumentiert: Das Versicherungszertifikat eines Anbieters lief drei Wochen ab, bevor jemand es bemerkte. Die Lösung ist eine Tabellenkalkulation, die Zertifikate als Ablaufdaten behandelt, mit einer Zeile pro Anbieter, die Deckungsart, Deckungssummen, Ablaufdatum und Status enthält, gespeist durch Extraktion aus jedem neuen Zertifikat. Unser Leitfaden zur Zertifikatsextraktion für Due-Diligence-Prüfungen behandelt die Sorgfaltspflicht-Seite desselben Problems.
Agenturen, die ein AMS befüllen. Wenn Sie Applied Epic, AMS360 oder EZLynx nutzen, ist die ACORD-Erzeugungsrichtung bereits durch das AMS automatisiert. Die umgekehrte Richtung – eingehende PDFs ins System zu bringen – ist der Punkt, an dem die Zertifikat-zu-Tabellenkalkulation-Extraktion vor der manuellen Eingabe greift.
Unabhängig von Ihrer Rolle: Führen Sie sechs Prüfungen durch, bevor Sie sich festlegen: welche Dokumenttypen und -mengen Ihren realen Monat beschreiben; ob das Tool die Layout-Abweichung toleriert, die Ihre Carrier tatsächlich produzieren; wo der menschliche Überprüfungsschritt liegt; wie extrahierte Daten das Tool verlassen; wie der Preis bei Ihrem realen Volumen aussieht statt in der Demo-Stufe; und ob der Anbieter eine ACORD-Extraktionslizenz besitzt, wenn Sie ACORD-Formulare in großem Umfang verarbeiten.
Die Kennzahl, die Tools in der Versicherung unterscheidet, ist nicht der Spitzenwert bei der Genauigkeit auf einem sauberen ACORD 25. Es ist, was mit der Genauigkeit beim nächsten Loss Run des Carriers passiert, bei der nächsten Ausgabe des Formulars und bei der gescannten Einreichung, die freitags um 17 Uhr eintrifft.
Was keines dieser Tools kann (auch unseres nicht)
Automatisierung hat eine ehrliche Grenze, und die Daten der Branche selbst ziehen sie. In einer NAIC-Arbeitsgruppenumfrage von 2023 unter 194 Hausratversicherern gaben 104 an, KI und maschinelles Lernen in der Schadenbearbeitung einzusetzen, aber nur zwei Unternehmen berichteten von Modellen, die einen Auszahlungsbetrag bestimmen (siehe den NAIC Home Survey Team-Bericht). Der Technologie wird vertraut, Dokumente zu lesen und zu routen, nicht zu entscheiden, was ein Schaden wert ist.
- Kein Tool in dieser Liste entscheidet Schadenfälle, bildet Rückstellungen oder entscheidet über Deckung. Das bleibt menschlich, und das Extraktionsergebnis unterstützt die Entscheidung, statt sie zu treffen.
- Keines dieser Tools ersetzt Guidewire, Duck Creek oder ein AMS. Sie sitzen vor dem System of Record. ImageToTable.ai bietet standardmäßig keinen Kernsystem-Konnektor; der CSV-, Excel- oder JSON-Export ist die Übergabe.
- Entscheidungen über Dokumente hinweg sind nicht im Rahmen. Die Schadenhistorie in einem ACORD-Antrag mit den tatsächlichen Loss Runs abzugleichen, Schaden für Schaden, ist eine Beurteilungsaufgabe. Unsere berechneten Spalten führen Arithmetik innerhalb extrahierter Zeilen aus, wie eine Differenz zwischen bezahlt und insgesamt in einem Loss Run. Sie vergleichen keine Felder über separate Dokumente hinweg und stellen keine Übereinstimmungen fest.
- Jedes Tool verschlechtert sich bei schlechten Scans und Handschrift. Das ehrliche Gespräch mit jedem Anbieter ist, welche Stufe der Dokumentqualität den Workflow stört, und unsere Modellstufen existieren genau deshalb, weil Standardverarbeitung und dichte Handschrift unterschiedliche Aufgaben sind.
FAQ
Welche ist die günstigste Software zur Verarbeitung von Versicherungsdokumenten?
Wenn Sie über technische Kapazitäten verfügen, ist Amazon Textract im großen Maßstab am günstigsten, etwa $1,50 pro 1.000 Seiten Klartext, aber Sie zahlen für die Pipeline, die Sie darum herum aufbauen. Ohne technische Kapazitäten startet ImageToTable.ai bei $9/Monat. Die Enterprise-IDP-Plattformen (ABBYY, Kofax) und Kernplattformen (Guidewire, Duck Creek) bieten individuelle Preise an, die nur bei Carrier-Volumen sinnvoll sind.
Ersetzt eine Software zur Verarbeitung von Versicherungsdokumenten Guidewire oder Duck Creek?
Nein, das Gegenteil ist der Fall. Guidewire und Duck Creek sind die Systeme of Record, die Policen und Schadenfälle verwalten, sobald die Daten strukturiert sind. Extraktionstools speisen sie. Eine Kernplattform zu kaufen, um die Dokumentenerfassung zu lösen, oder von einem Extraktionstool zu erwarten, dass es Ihren Schaden-Workflow ausführt, scheitert aus demselben Grund: Die Ebenen sind unterschiedlich.
Können diese Tools ACORD-Formulare ohne Vorlagen extrahieren?
Nur die Kategorie „ohne Vorlage“ kann das wirklich. Versicherungsspezifische und Enterprise-IDP-Tools liefern vortrainierte Modelle für gängige ACORD-Formulare, aber eine neue Carrier-Ausgabe oder staatliche Version erfordert ein Umschulen oder eine Konfiguration. Die vorlagenfreie semantische Extraktion definiert die gewünschten Felder einmal und gleicht sie anhand der Bedeutung über alle Ausgaben hinweg ab – genau dafür wurde sie entwickelt.
Wie genau ist die Extraktion bei Loss Runs und Deklarationsseiten?
Die Genauigkeit variiert mit der Scanqualität, und kein Anbieter kann ehrlich eine einzige Zahl für die gesamte Mischung versprechen. Der praktische Unterschied zwischen Tools liegt in der Konsistenz: Die semantische Extraktion bleibt über Carrier-Layouts hinweg viel stabiler als das Vorlagen-Matching, und eine Bounding-Box-Überprüfungsebene ermöglicht es Ihnen, die wichtigen Werte stichprobenartig zu prüfen, anstatt jede Seite erneut zu lesen. Testen Sie mit Ihren eigenen Dokumenten, bevor Sie einer Anbieterbehauptung vertrauen, auch unserer.
Muss ich diese Tools trainieren oder konfigurieren?
Enterprise-IDP-Plattformen erfordern Konfigurationsarbeit, und modellbasierte Tools benötigen beschriftete Beispiele für Layouts, die sie nicht gesehen haben – bei einigen Anbietern nur 20 Dokumente. Tools ohne Vorlage überspringen diesen Schritt vollständig: Sie definieren die Ausgabespalten, und die KI erledigt den Rest. Der Schulungsaufwand ist die versteckte Kostenfalle der meisten Gewinner in Versicherungs-Roundups – fragen Sie also in jeder Demo explizit danach.
Beweist die Extraktion eines Versicherungszertifikats, dass der Versicherungsschutz gültig ist?
Nein. Ein Zertifikat gibt an, welche Deckungssummen zum Ausstellungsdatum galten, und ACORD stellt klar fest, dass es keine Police ist und den Versicherungsschutz nicht ändert. Die Extraktion wandelt die Felder in Tabellenzeilen um, die Sie verfolgen können; die Bestätigung, dass der Versicherungsschutz tatsächlich besteht, bleibt Ihnen und dem ausstellenden Versicherer überlassen.
Das obige Muster weist auf einen einfacheren Weg hin, diese Entscheidung zu treffen, als jede Verkaufspräsentation. Beginnen Sie mit den Dokumenten, die Ihr Team letzte Woche bearbeitet hat, testen Sie die zwei oder drei Kandidaten, die zu Ihrer Kategorie passen, mit echten Dateien und beobachten Sie, was bei den schwierigen passiert – bei den Scans und den ungewöhnlichen Layouts –, denn das ist die Genauigkeit, die in der Produktion zählt. Auf der Seite „ohne Vorlage“ können Sie mit unserer kostenlosen Teststufe genau diese Frage anhand Ihrer eigenen Zertifikate, ACORD-Formulare oder Loss Runs testen, bevor Sie ein Gespräch mit dem Vertrieb führen.