El Mejor Software de Procesamiento de Documentos de Seguros
en 2026: 8 Comparados
$81.3 mil millones. Eso es lo que la industria de seguros de propiedad y accidentes de EE. UU. registró como gastos de ajuste de pérdidas en 2023, la partida que paga a las personas y sistemas que leen, enrutan y reingresan documentos de reclamaciones, según el informe anual de la industria de la NAIC. En comparación con los $546.2 mil millones de pérdidas netas incurridas ese año, aproximadamente 15 centavos de cada dólar de pérdida cubren el papeleo alrededor de la reclamación, no la pérdida en sí.
Esa carga de papeleo está a punto de chocar con una fuerza laboral cada vez más reducida. La Oficina de Estadísticas Laborales proyecta que los empleos de ajustadores, tasadores, examinadores e investigadores de reclamaciones disminuirán un 6 por ciento de 2025 a 2035, mientras que aún aparecen aproximadamente 21,600 vacantes al año, principalmente para reemplazar a personas que se jubilan. La BLS indica la razón claramente: el software ahora puede evaluar fotos de daños y calcular estimaciones de reclamaciones. El trabajo documental no está desapareciendo; las personas que solían hacerlo manualmente sí.
Los equipos de suscripción, reclamaciones y cumplimiento normativo en todo el país se hacen la misma pregunta este año: ¿qué software de procesamiento de documentos de seguros se adapta realmente a cómo trabajamos? La respuesta honesta no es un único ganador. Es un mapa de cuatro categorías de herramientas que resuelven diferentes capas del mismo problema, y la mayoría de los resúmenes las mezclan. Esta guía separa las ocho herramientas que realmente encontrará en esas categorías, las cotiza con sinceridad y le dice cuál debería preseleccionar su equipo. Para un marco de puntuación con el que realizar su propia evaluación, nuestro análisis de lo que una herramienta de extracción de seguros debe cubrir se complementa con la comparación a continuación.
Conclusiones Clave
- Ocho herramientas dominan cada resumen de procesamiento de documentos de seguros de 2026, pero pertenecen a cuatro categorías que resuelven cuatro capas diferentes del mismo problema.
- La precisión máxima en un ACORD 25 limpio significa poco, porque la puntuación que importa es lo que sucede con el loss run de la próxima aseguradora o el envío escaneado que llega a las 5 pm un viernes.
- Pregunte qué categoría se adapta a los documentos que su equipo tocó la semana pasada antes de ver una sola demostración, ya que un desajuste de categoría desperdicia un año y ninguna cuadrícula de funciones le advertirá.
Por qué el procesamiento de documentos de seguros es una cuestión de categoría en 2026
Las cifras de costos anteriores son los propios registros de la industria, pero el dolor cotidiano se manifiesta en cómo el personal de agencias y MGA describe el trabajo. Una oficina de cinco personas en r/InsuranceAgent lo expresó directamente: todavía reingresan los mismos datos del cliente en cuatro portales de aseguradoras cada vez que cotizan seguros comerciales, y las demostraciones de automatización que vieron eran "IA sobre el mismo proceso roto". Un equipo cercano a reclamaciones en r/automation midió 90 minutos cada mañana solo transcribiendo las notas de llamadas del día anterior en su sistema de gestión de agencia, con códigos postales incorrectos y nombres mal escritos.
Los propios documentos son la razón por la que esto sigue siendo manual. Los formularios ACORD están estandarizados, pero cada aseguradora los personaliza; los loss runs y las páginas de declaración no tienen un diseño compartido en absoluto. Una herramienta que extrae un diseño de manera confiable puede fallar silenciosamente con el siguiente.
Entonces, la decisión real no es "deberíamos automatizar", sino "qué categoría de herramienta coincide con los documentos que maneja este equipo, en el volumen que realmente ve". Las cuatro categorías a continuación le brindan ese filtro antes de ver una sola demostración.
Las cuatro categorías de herramientas que la mayoría de los resúmenes confunden
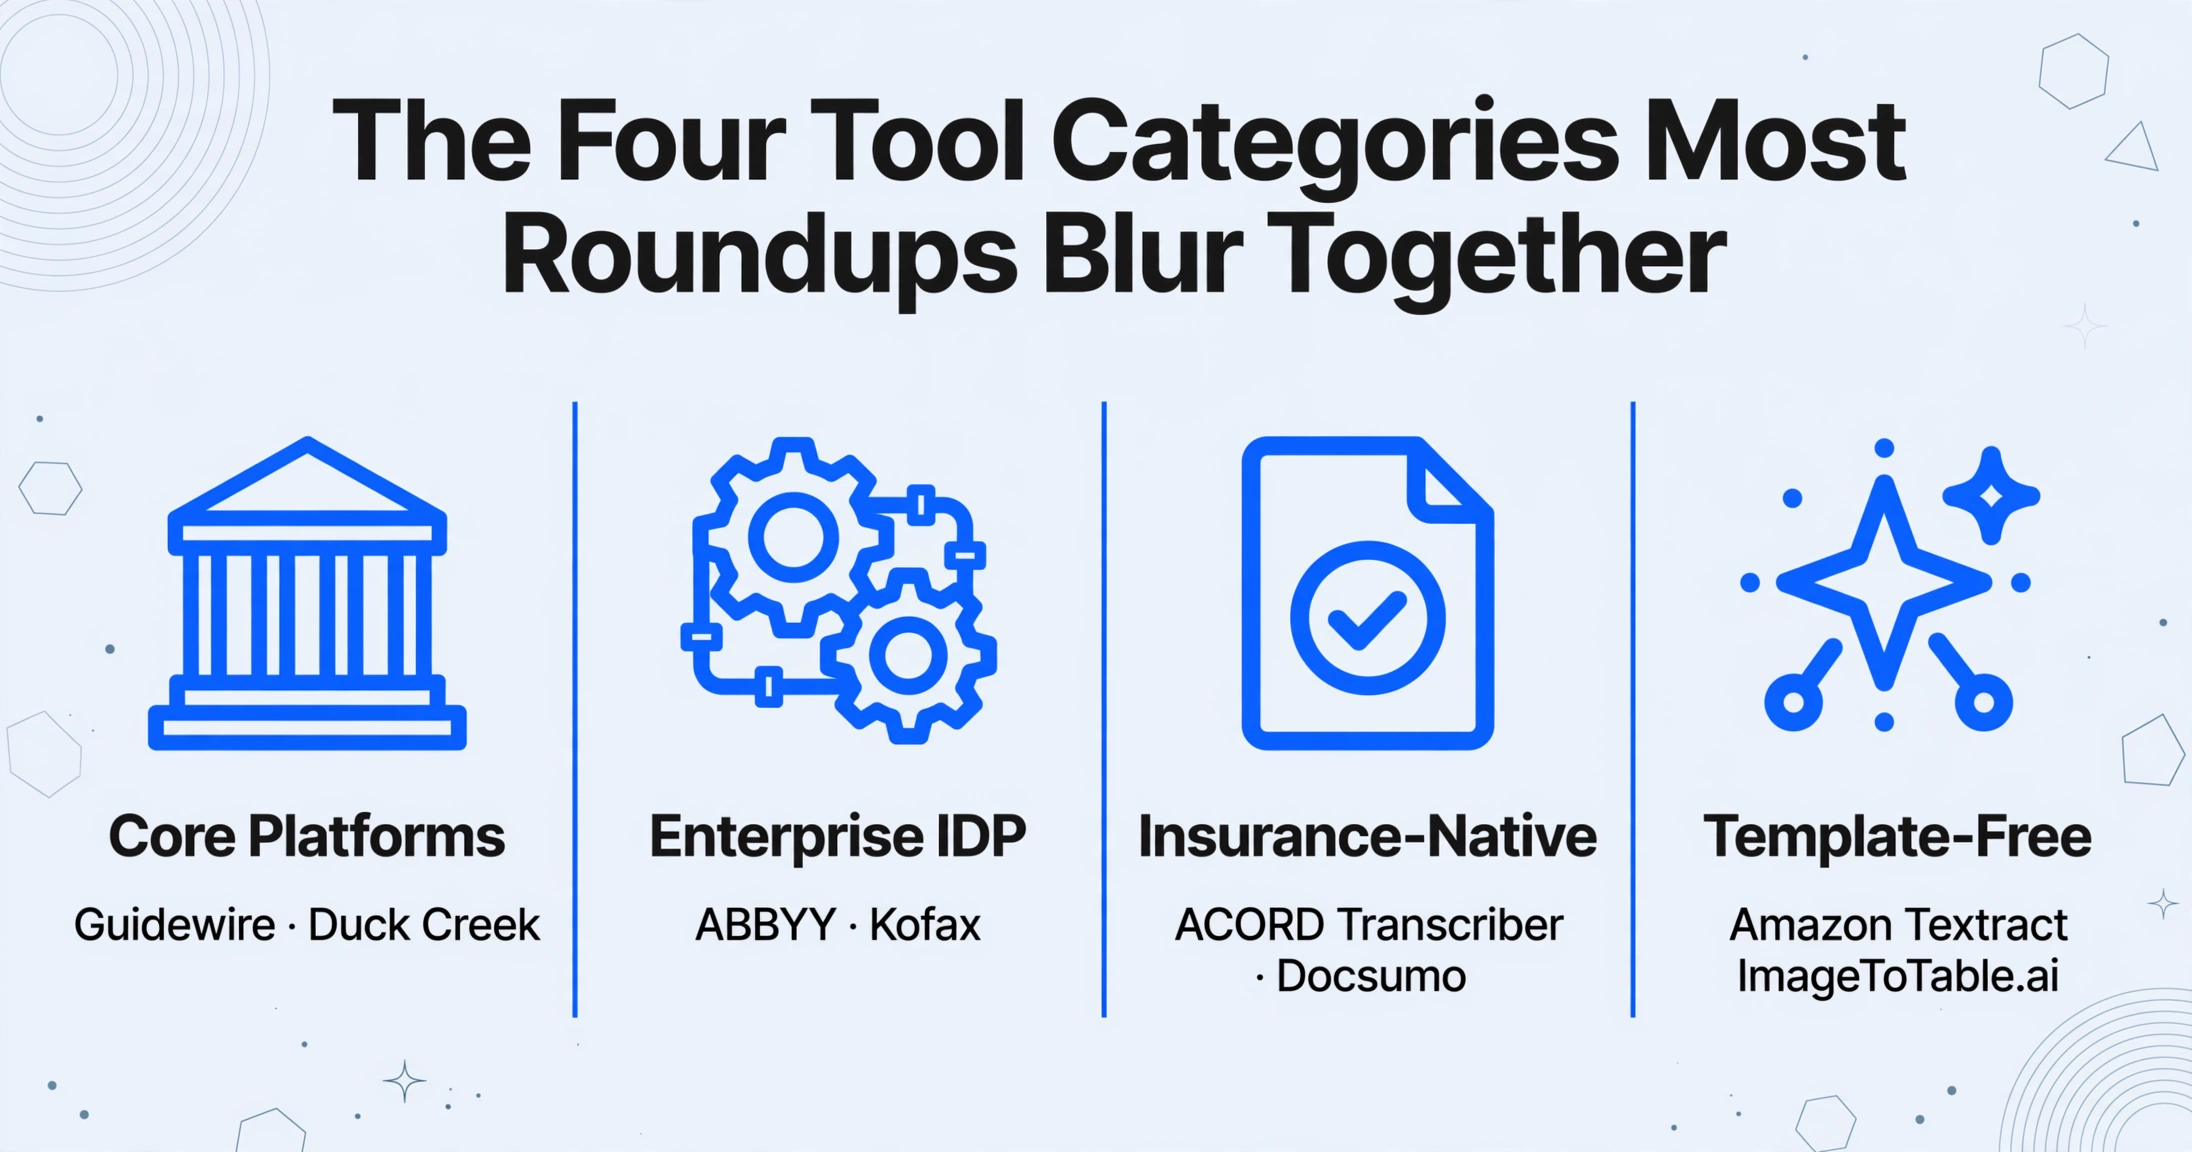
Al leer los mejores resultados para "software de procesamiento de documentos de seguros" en 2026, encontrará a Guidewire y Duck Creek junto a plataformas de extracción como si fueran el mismo tipo de producto. No lo son, y la diferencia determina si pierde un año en la compra equivocada.
Plataformas centrales de pólizas y reclamaciones. Guidewire (PolicyCenter, ClaimCenter) y Duck Creek gestionan el ciclo de vida de la póliza, la facturación y las reclamaciones para aseguradoras. Administran registros estructurados una vez que los datos están dentro del sistema. No están diseñadas para leer documentos entrantes heterogéneos y tienen licencias empresariales que no se publican. Las compra porque necesita administración de reclamaciones o pólizas, no porque necesite convertir documentos en hojas de cálculo.
Procesamiento inteligente de documentos (IDP) empresarial. ABBYY Vantage y Kofax (ahora Tungsten Automation) TotalAgility combinan OCR, clasificación de formularios, extracción, validación y enrutamiento de flujo de trabajo. Son los más completos, los más caros y los más lentos de implementar, y generalmente requieren un equipo de TI y semanas o meses de configuración. Se adaptan a grandes aseguradoras con operaciones de documentos dedicadas.
Especialistas en extracción nativos de seguros. ACORD Transcriber, de la propia división de soluciones de ACORD, y Docsumo crean modelos preentrenados en torno a familias de formularios de seguros como ACORD 25 y 125. Logran una extracción precisa en formularios conocidos más rápido que las plataformas de propósito general, a costa de seguir siendo un modelo por tipo de documento: los nuevos diseños necesitan muestras o reentrenamiento.
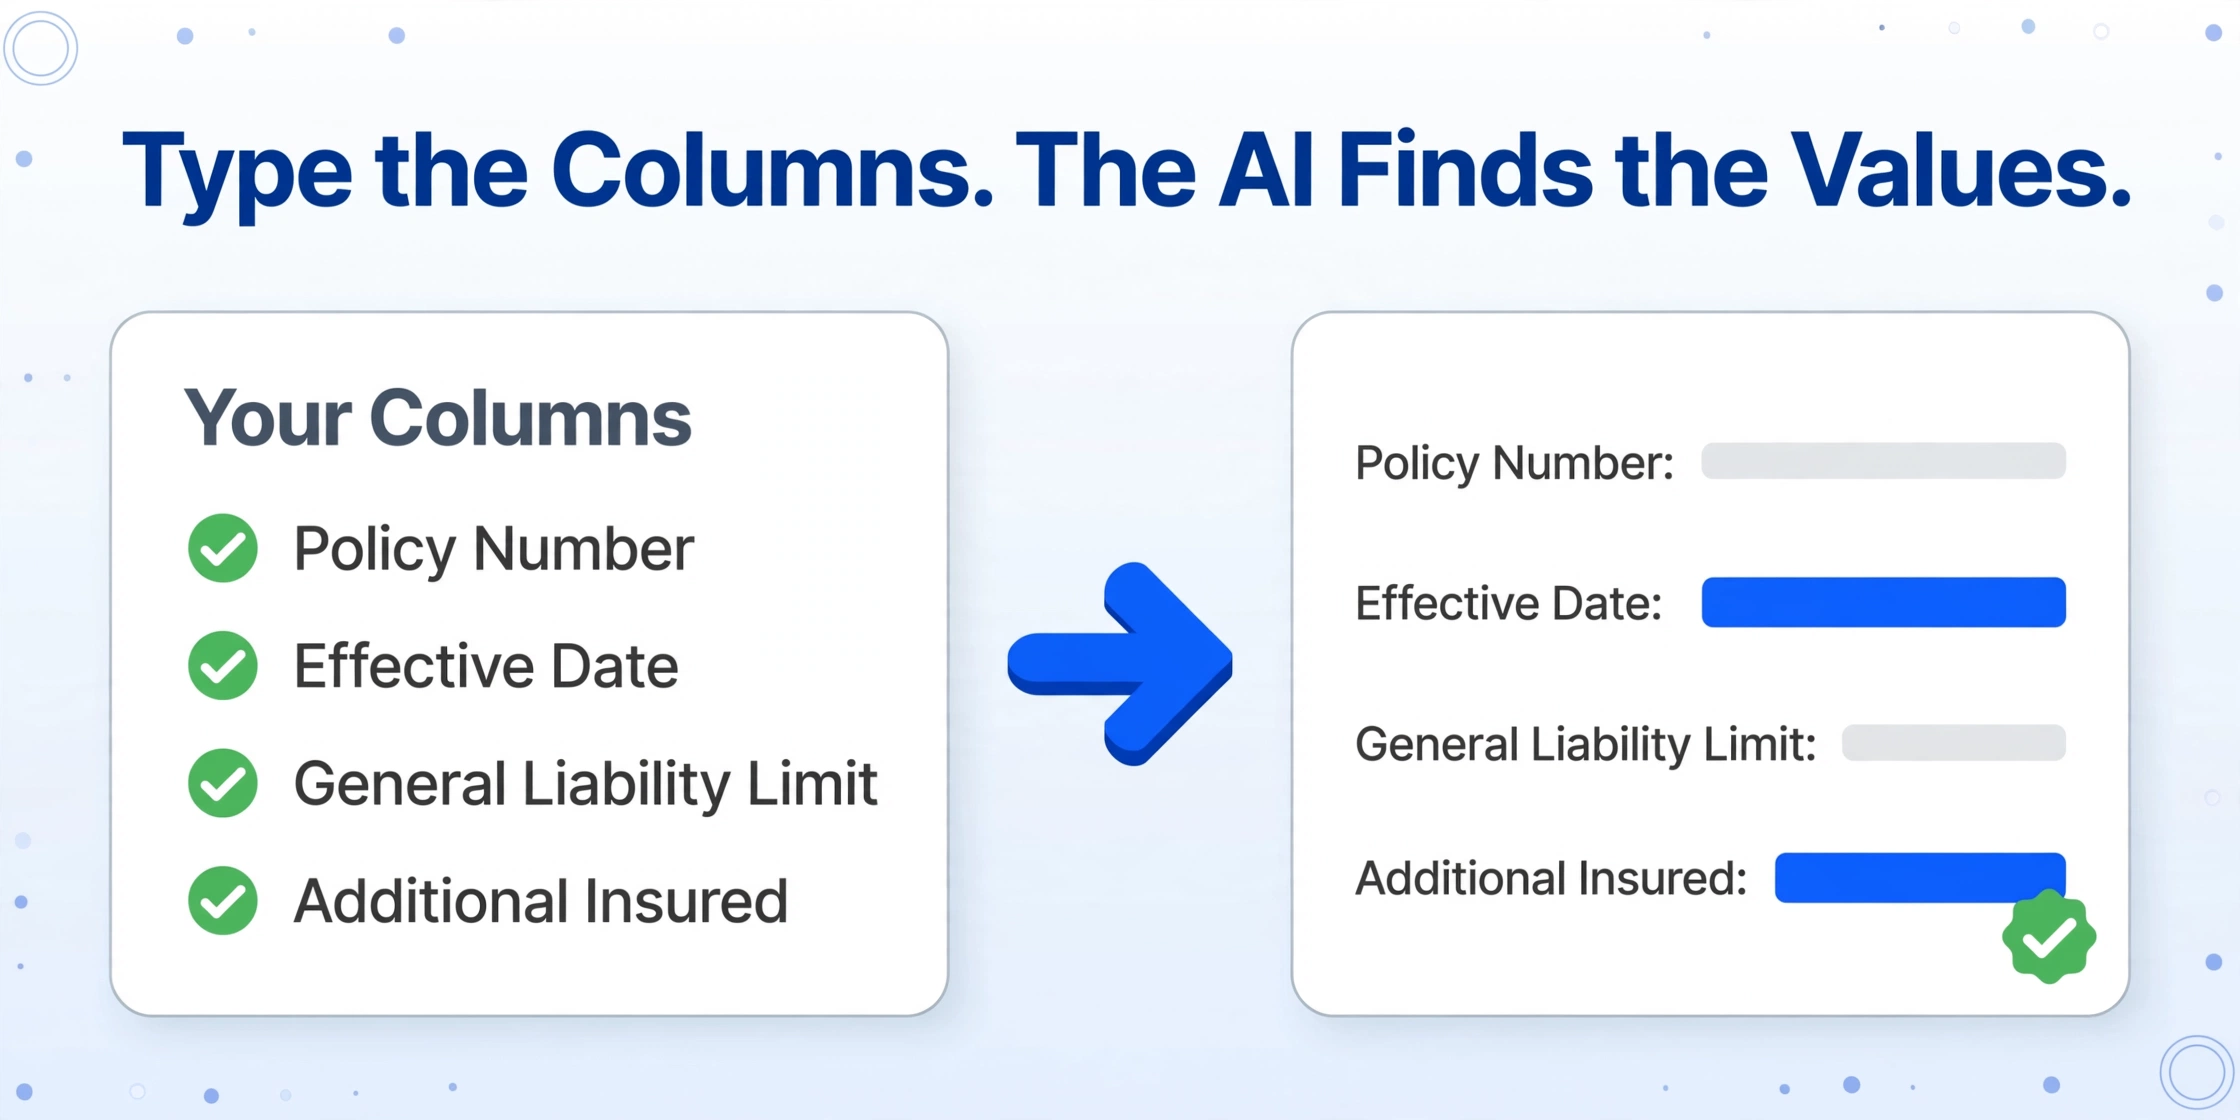
Extracción semántica sin plantilla. Amazon Textract e ImageToTable.ai extraen al comprender lo que significa un campo en lugar de dónde se encuentra en la página, por lo que no se necesita plantilla ni conjunto de entrenamiento por diseño. Textract es una API para desarrolladores que se integra en su propia canalización. ImageToTable.ai es el extremo sin código de la misma idea: usted escribe los nombres de las columnas que desea y la IA encuentra esos valores en cada archivo. Esta es la categoría en la que se encuentra nuestro propio producto, y lo señalamos abiertamente en lugar de pretender ser un revisor neutral.
Las agencias añaden una capa más a este mapa: los sistemas de gestión de agencias en los que trabajan, Applied Epic, Vertafore AMS360, EZLynx y sus similares. Esos sistemas generan formularios ACORD a partir de los datos que usted ingresa. No extraen datos de PDFs que llegan desde fuera. Una capa de extracción separada de propósito general es lo que nuestro resumen de 2026 de herramientas de extracción de datos de documentos cubre para el lado no asegurador de esa tarea.
El Espectro de Documentos que Decide la Elección de la Herramienta
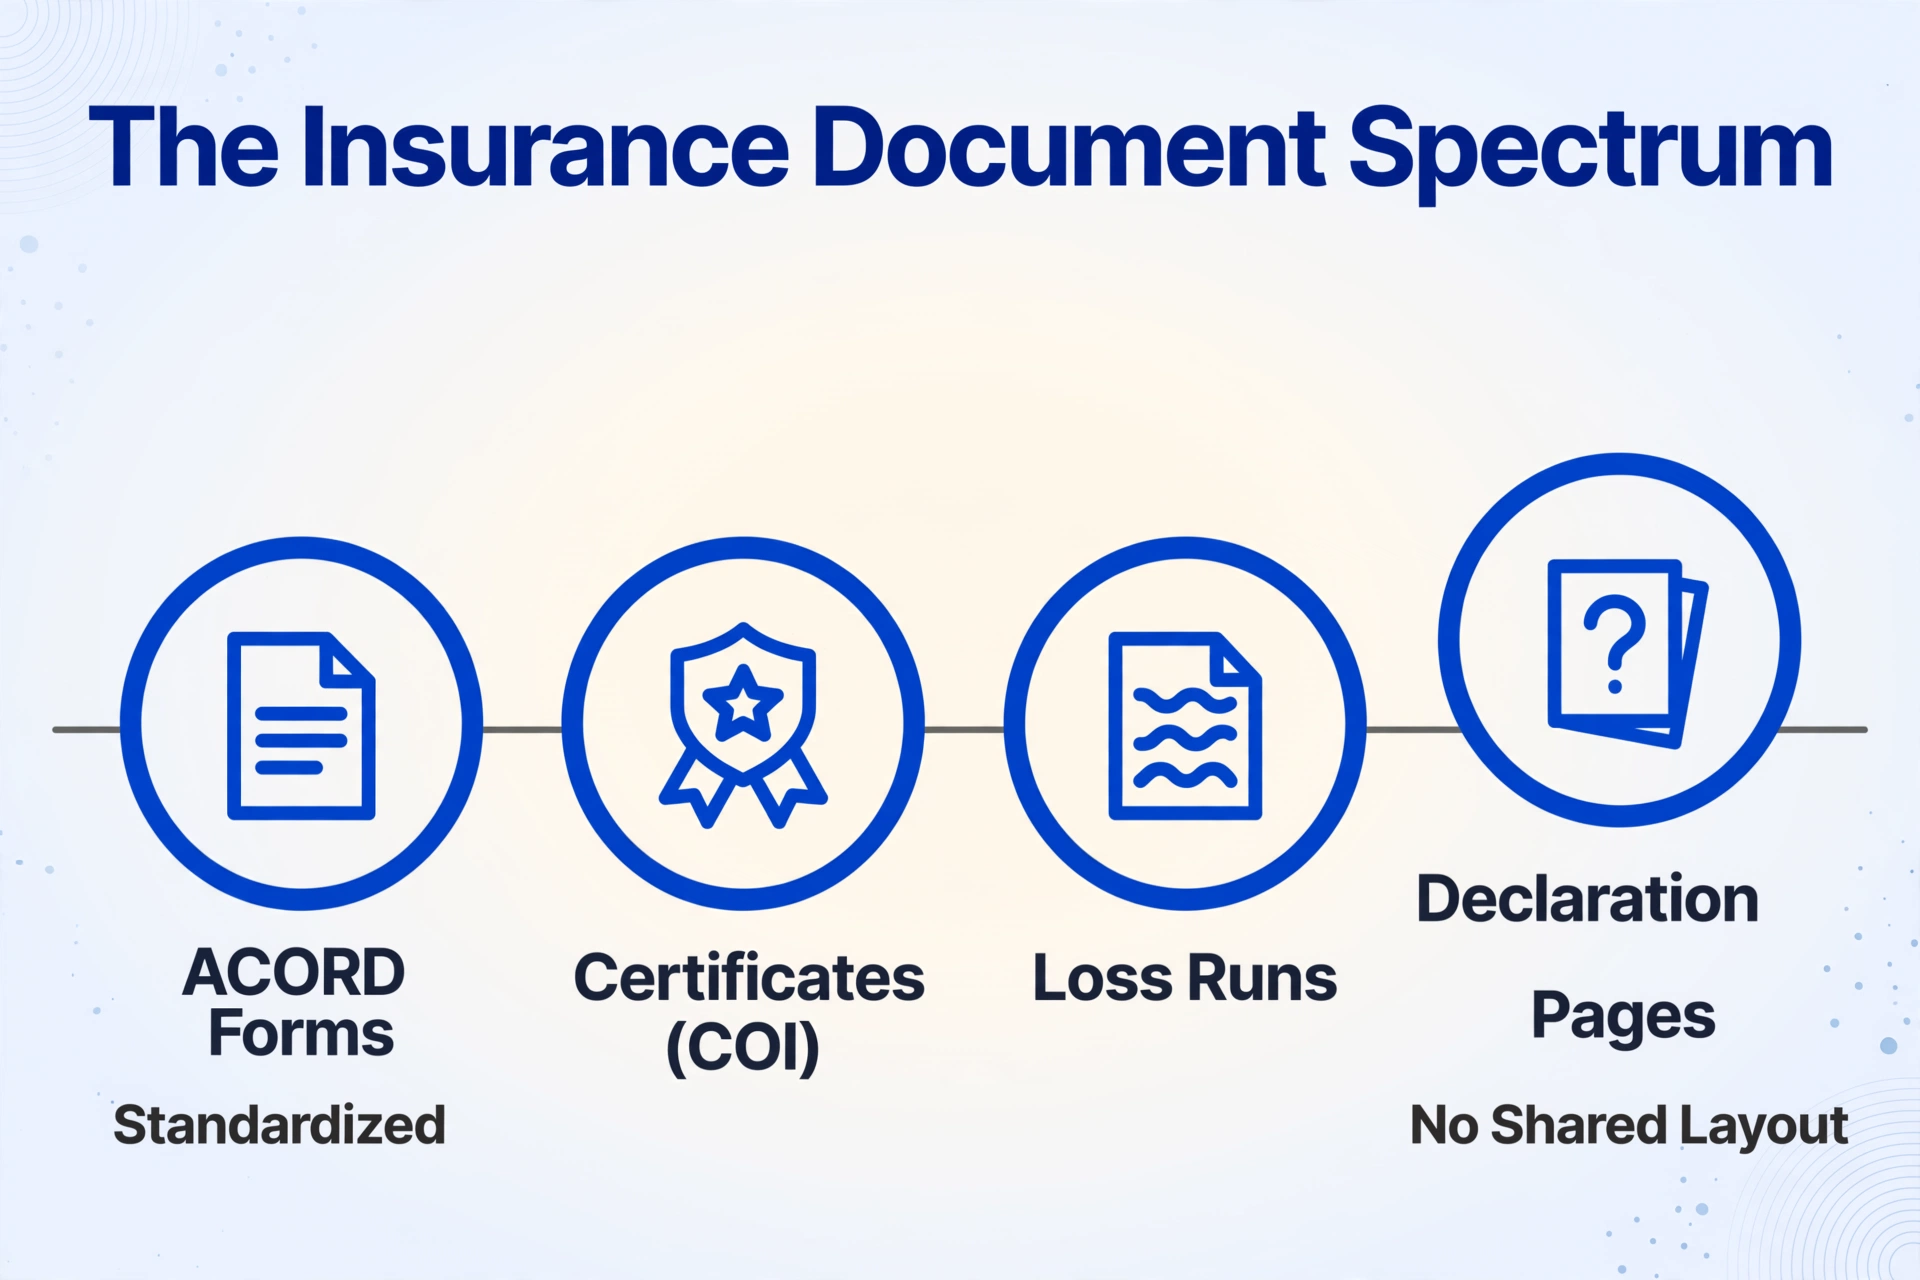
Los documentos de seguros se sitúan en un espectro de estandarización, y dónde cae un documento en ese espectro le indica qué categoría de herramienta puede manejarlo.
Los formularios ACORD son el extremo estandarizado. La Asociación para la Investigación y Desarrollo de Operaciones Cooperativas ha publicado formularios estándar desde su primera versión en 1971, y su biblioteca ahora abarca más de 850 formularios utilizados en EE. UU. y en más de 100 países, según la biblioteca de formularios de ACORD. Los que ve a diario: ACORD 25 (Certificado de Seguro de Responsabilidad Civil, el COI que muestra límites de responsabilidad civil general, automóvil, paraguas y compensación laboral), ACORD 27 y 28 (evidencia de seguro de propiedad, las versiones que los prestamistas suelen preferir), ACORD 125/126 (solicitud comercial y responsabilidad civil general), ACORD 130 (compensación laboral) y ACORD 140 (propiedad). Estándar no significa uniforme en la práctica: las aseguradoras imprimen sus propias ediciones, los estados añaden versiones, y la propia ACORD presenta revisiones de formularios ante los departamentos de seguros estatales. Los equipos que rastrean certificados conocen la brecha de primera mano. Un ACORD 25 con endoso de asegurado adicional no dice "asegurado adicional" en ningún lugar fijo, y un ACORD 27 necesario para el cumplimiento del prestamista llega de una aseguradora diferente cada vez.
Dos hechos de ACORD dan forma a toda evaluación de herramientas. Primero, un certificado de seguro no es una póliza: declara los límites de cobertura reportados en un momento dado y no altera los términos de la póliza. La extracción le dice lo que dice el formulario; no puede decirle si la cobertura está realmente vigente. Segundo, extraer datos de formularios ACORD comercialmente requiere una licencia. ACORD opera una suscripción de extracción de datos de formularios para proveedores que se espera que cualquier herramienta que haga este trabajo a escala tenga. Vale la pena preguntar en cualquier llamada de ventas.
Los loss runs y las páginas de declaración se encuentran en el extremo no estructurado. Un loss run es el informe de historial de reclamaciones de la propia aseguradora: número de reclamación, fecha de pérdida, estado, monto pagado, reservas y total incurrido a una fecha de valoración determinada, que normalmente cubre cinco años de historial. Los suscriptores tratan el número incurrido (pagado más reservado) como la cifra que determina el precio de la cuenta, y un informe con una fecha de valoración de más de aproximadamente 90 días se devuelve. Nada de esto está estandarizado entre aseguradoras, por lo que un loss run de una aseguradora no comparte ningún diseño visual con el de otra. Las páginas de declaración, los resúmenes de póliza de una página que enumeran al asegurado nombrado, el período de póliza, las coberturas y las primas, también son de marca de la aseguradora, no hay dos iguales. En el flujo de trabajo de extracción de reclamaciones y en los formularios FNOL que abren una reclamación, se aplica la misma combinación: campos de formulario estandarizados en la parte superior, diseño variable según la aseguradora debajo.
Este espectro es todo el argumento a favor de la extracción semántica sin plantilla en seguros: los formularios ACORD varían según la edición y la aseguradora, y los loss runs y las páginas de declaración no tienen nada contra lo que crear una plantilla.
Comparación rápida: 8 opciones de procesamiento de documentos para seguros
| Herramienta | Categoría | Modelo de precios | Ideal para |
|---|---|---|---|
| Guidewire | Plataforma central (pólizas/reclamaciones) | Licencia empresarial, no pública | Aseguradoras que gestionan reclamaciones y pólizas en un sistema conectado |
| Duck Creek | Plataforma central (pólizas/facturación/reclamaciones) | SaaS empresarial, no público | Aseguradoras que construyen sobre un conjunto central nativo de la nube |
| ABBYY Vantage | IDP empresarial | Cotización empresarial personalizada | Grandes aseguradoras con necesidades locales y habilidades predefinidas |
| Kofax (Tungsten) TotalAgility | IDP empresarial + flujo de trabajo | Cotización empresarial personalizada | Captura de alto volumen con enrutamiento y aprobaciones |
| ACORD Transcriber | Nativo de seguros (propio de ACORD) | Suscripción, contactar al proveedor | Empresas que trabajan dentro de formularios ACORD y también necesitan completarlos |
| Docsumo | IDP de seguros | Prueba gratuita, suscripción basada en uso | Equipos de mercado medio con tipos de documentos definidos y reglas de validación |
| Amazon Textract | API en la nube sin plantilla | Pago por página ($1.50 por 1,000 de texto; $15 tablas; $50 formularios) | Equipos de ingeniería que construyen su propio pipeline de AWS |
| ImageToTable.ai | Semántico sin plantilla (sin código) | Gratis para probar; desde $9/mes | Equipos de suscripción, reclamaciones y cumplimiento normativo que desean extracción definida por columnas sin plantillas ni entrenamiento |
Los precios son los que el proveedor publica o declara públicamente a septiembre de 2026. Cuando un número es una cotización personalizada en lugar de un precio de lista, esta tabla lo indica en lugar de adivinar.
1. Guidewire: Ideal para aseguradoras que construyen un núcleo conectado de reclamaciones y pólizas
Ideal para: aseguradoras que operan PolicyCenter y ClaimCenter juntos y quieren reclamaciones, pólizas, facturación y documentación en un solo sistema gobernado. No es ideal para: agencias, MGAs u operaciones de tamaño mediano que buscan una herramienta de extracción de documentos; tampoco sustituye la lectura de folletos, certificados y envíos heterogéneos entrantes para convertirlos en datos estructurados.
Guidewire es el referente en administración de reclamaciones y pólizas en P&C, implementado en más de 30 países según sus páginas de producto. Su ClaimCenter gestiona recepción, flujo de trabajo, reserva y liquidación de forma nativa. La captura de documentos externos desordenados no es el núcleo de ClaimCenter: las aseguradoras que usan Guidewire suelen combinarlo con una capa de extracción o un socio de marketplace para el paso de recepción. El precio es licencia empresarial, no publicado.
2. Duck Creek: Ideal para suites de pólizas y reclamaciones nativas de la nube
Ideal para: aseguradoras que quieren pólizas, facturación, tarificación y reclamaciones en una única suite SaaS alojada en Azure con procesamiento directo configurable. No es ideal para: las mismas organizaciones que Guidewire: esta es una decisión de plataforma central que se mide en meses, no una compra de documentos a hojas de cálculo.
Duck Creek posiciona su producto de reclamaciones en torno a asignación automática, verificación de cobertura y flujos de trabajo FNOL, con más de mil reglas comerciales preconfiguradas. Ejecuta reclamaciones dentro de su suite; los documentos entrantes externos aún necesitan una capa de recepción y extracción. El precio es SaaS empresarial, no publicado.
3. ABBYY Vantage: Ideal para grandes aseguradoras con procesamiento local o basado en habilidades
Ideal para: operaciones grandes con TI dedicada que quieren OCR más semántica en una plataforma con manejo profundo de formularios e implementación local. No es ideal para: equipos sin capacidad de TI. La implementación de Vantage toma de semanas a meses, y el precio es cotización empresarial personalizada.
ABBYY aportó décadas de ingeniería OCR a las "habilidades" de Vantage: modelos preentrenados para tipos de documentos comunes, incluidos formularios de seguros, que se implementan y combinan. Sus marketplaces y conectores son maduros, y los requisitos de residencia de datos son su terreno natural. La contrapartida es el esfuerzo de configuración por tipo de documento y una inversión de implementación que solo tiene sentido con volumen real.
4. Kofax (Tungsten) TotalAgility: Mejor para captura de alto volumen con enrutamiento de flujo de trabajo
Mejor para: aseguradoras que necesitan captura de documentos más automatización de procesos en una sola plataforma, con recepción tipo sala de correo, clasificación, enrutamiento y transferencias de aprobación. No ideal para: operaciones más pequeñas; es una plataforma empresarial con precios personalizados y proyectos largos.
TotalAgility se ha implementado en seguros durante más de una década como motor de captura y automatización de contenido. Destaca en clasificación y enrutamiento más que en la extracción con modelo de lenguaje más reciente, por lo que los equipos lo combinan con servicios de extracción con IA cuando predominan documentos realmente desordenados. Precios empresariales personalizados.
5. ACORD Transcriber: Mejor cuando operas enteramente dentro de formularios ACORD
Mejor para: organizaciones que deben leer y completar la familia de formularios ACORD, ya que Transcriber maneja la extracción y el llenado de formularios desde la misma biblioteca. No ideal para: equipos cuyos documentos son principalmente loss runs, páginas de declaración o formularios personalizados de aseguradoras, donde su ventaja nativa de formularios importa menos.
ACORD Solutions, el brazo comercial del organismo de estándares, describe Transcriber como una herramienta que extrae datos estructurados de más de 800 formularios ACORD en más de 4,700 versiones, con controles humanos en el circuito para extracciones de baja confianza e integración API primero. Como el estándar fuente vive en la misma organización, la cobertura de ediciones de formularios es su ventaja más profunda. Los precios son por suscripción, contactados directamente.
6. Docsumo: Mejor para equipos de mercado medio con tipos de documentos de seguros definidos
Mejor para: equipos que procesan un conjunto estable de tipos de documentos, como formularios ACORD 25/26/125/126 y certificados, donde los modelos preentrenados y las reglas de validación reducen el tiempo de configuración. No ideal para: flujos de trabajo que encuentran un diseño nuevo cada semana; su propio FAQ dice que los tipos de documentos personalizados se entrenan con tus muestras, tan pocas como 20.
Docsumo publica modelos listos para usar para formularios ACORD comunes y una capa de enrutamiento basado en confianza que envía campos de baja confianza a una cola de revisión humana, lo que se adapta a operaciones sensibles al cumplimiento. Los precios se cotizan por plan y volumen en lugar de publicarse completos en el sitio. Ese requisito de entrenamiento es el límite honesto: formularios conocidos, rápido; diseños nuevos, un proyecto de recopilación de muestras.
7. Amazon Textract: Ideal para equipos de ingeniería que crean un pipeline personalizado
Ideal para: desarrolladores que quieren extracción de pago por página en AWS con tablas, formularios, pares clave-valor y una API de consultas, y que construirán el pipeline circundante ellos mismos. No es ideal para: personal de operaciones sin soporte de ingeniería: no hay interfaz de producto, y usted mismo ensambla la clasificación, el almacenamiento, la revisión y la entrega.
El precio de Textract es el más transparente aquí. AWS publica tarifas por página: alrededor de $1.50 por 1,000 páginas para texto sin formato, $15 por 1,000 para tablas y $50 por 1,000 para extracción clave-valor de formularios en el nivel estándar, con un nivel gratuito de evaluación. Funciona bien en formularios impresos limpios y, como todas las herramientas de esta lista, se degrada en escaneos y diseños densos, que su pipeline debe enrutar.
8. ImageToTable.ai: Ideal para extracción definida por columnas sin plantillas ni entrenamiento
Divulgación: ImageToTable.ai es el producto en el que se publica este artículo, así que trate esta sección como una descripción del proveedor, no como una revisión independiente. Cada capacidad a continuación proviene del conjunto de funciones documentado, y los límites se indican en la sección de límites.
Ideal para: equipos de soporte de suscripción, recepción de reclamaciones y seguimiento de certificados que quieren escribir las columnas que necesitan y dejar que la IA encuentre esos valores en cada archivo, sea cual sea el diseño. No es ideal para: empresas que requieren implementación local, infraestructura SOC 2 dedicada o conectores nativos para Guidewire, Duck Creek o sistemas de gestión de agencias. Extrae datos; no escribe en su sistema central.
ImageToTable.ai utiliza Extracción de Columnas Personalizadas: usted define las columnas de salida, como "Número de Póliza", "Fecha de Vigencia", "Límite de Responsabilidad Civil General", "Asegurado Adicional", "Fecha de Pérdida", "Monto Pagado", "Reservas" o "Fecha de Valoración", y un modelo de lenguaje visual localiza los valores correspondientes en cada página por significado, no por coordenadas. Debido a que la coincidencia es semántica, el mismo conjunto de columnas que funciona en un ACORD 25 también funciona en un ACORD 28, una página de declaración específica de la aseguradora o un loss run de otra aseguradora. Sin plantilla que mantener, sin muestras de entrenamiento que etiquetar. Para un recorrido completo de la mecánica de nombres de columnas con documentos de seguros, la serie sobre convertir datos de certificados en Excel y sobre formularios de reclamaciones FNOL a hojas de cálculo muestra la configuración en la práctica.
El procesamiento por lotes es donde realmente demuestra su valor. Suba una carpeta de certificados o una temporada de loss runs, aplique un conjunto de columnas y reciba un solo libro de Excel con una fila por documento. Las columnas calculadas ejecutan operaciones aritméticas durante la extracción, por ejemplo, una columna que calcula la diferencia cuando el total pagado de un loss run no coincide con la cifra incurrida, o un total de línea a partir de campos de cantidad y tarifa. El modo de revisión con resaltado de cuadro delimitador le permite hacer clic en cualquier celda y ver exactamente de dónde proviene ese valor en la imagen original, que es el paso de verificación que un equipo de cumplimiento normativo necesita antes de confiar en la extracción. Para recopilar archivos de muchos proveedores o corredores, un enlace de recopilación permite que cada uno cargue en su cola sin necesidad de cuenta. El precio comienza en $9/mes en el nivel básico, con un nivel gratuito para probar con sus propios documentos.
Los archivos se procesan de forma segura y no se almacenan. Suba un certificado real o un formulario ACORD y vea las columnas extraídas que defina aparecer en una tabla.
Cómo elegir según tu rol: suscripción, reclamaciones, cumplimiento normativo, agencia
La herramienta adecuada es la que coincide con la combinación de documentos que tu rol realmente maneja, por lo que el filtro difiere según el equipo.
Suscripción y recepción de envíos (MGA, corredores mayoristas). Tu combinación diaria son solicitudes ACORD, loss runs, programas de valores y paquetes de certificados que llegan por correo electrónico y portal, cada uno con un diseño ligeramente diferente. El cuello de botella es reformatear los mismos campos de envío entre aseguradoras, una queja que los corredores mayoristas plantean abiertamente en r/InsuranceAgent. La extracción sin plantilla con procesamiento por lotes y un enlace de recopilación para envíos entrantes encaja aquí primero. Si también necesitas completar formularios ACORD desde tu sistema, ACORD Transcriber entra en escena.
Operaciones de reclamaciones (FNOL, EOB, informes policiales, presupuestos de reparación). El volumen y la variedad de canales dominan: archivos adjuntos de correo electrónico, portales y escaneos. Una capa de extracción que acepte archivos por correo o enlace, funcione en lote y ofrezca a los revisores una ruta de verificación con cuadro delimitador cumple con el nivel de precisión sin una mesa de revisión en cada paso del flujo de trabajo. Nuestra guía de extracción de reclamaciones de seguros mapea este flujo de trabajo de principio a fin.
Cumplimiento normativo y seguimiento de certificados (contratistas generales, administradores de propiedades, titulares de certificados). El dolor está bien documentado por los administradores de propiedades en r/PropertyManagement: el COI de un proveedor venció tres semanas antes de que alguien lo mirara. La solución es una hoja de cálculo que trate los certificados como vencimientos, con una fila por proveedor que contenga el tipo de cobertura, los límites, la fecha de vencimiento y un estado, alimentada por la extracción de cada nuevo certificado. Nuestra guía sobre extracción de certificados para revisiones de diligencia debida cubre el lado de la diligencia del mismo problema.
Agencias que alimentan un AMS. Si usas Applied Epic, AMS360 o EZLynx, la dirección de generación de ACORD ya está automatizada por el AMS. La dirección inversa, llevar los PDF entrantes al sistema, es donde la extracción de certificados a hoja de cálculo encaja antes de la escritura manual.
Sea cual sea tu rol, realiza seis comprobaciones antes de comprometerte: qué tipos de documentos y volúmenes describen tu mes real; si la herramienta tolera la deriva del diseño que tus aseguradoras realmente producen; dónde vive el paso de revisión humana; cómo salen los datos extraídos de la herramienta; cuál es el precio a tu volumen real en lugar del nivel de demostración; y si el proveedor tiene una licencia de extracción ACORD si procesas formularios ACORD a escala.
La métrica que separa las herramientas en seguros no es la precisión máxima en un ACORD 25 limpio. Es lo que sucede con la precisión en el loss run de la siguiente aseguradora, la siguiente edición del formulario y el envío escaneado que aparece a las 5 pm un viernes.
Lo que ninguna de estas herramientas hace (incluida la nuestra)
La automatización tiene un límite honesto, y los propios datos de la industria lo demuestran. En una encuesta de 2023 del grupo de trabajo de la NAIC a 194 aseguradoras de hogar, 104 informaron usar IA y aprendizaje automático en reclamaciones, pero solo dos empresas informaron modelos que determinan un monto del acuerdo (consulte el informe del equipo de encuesta de hogares de la NAIC). Se confía en la tecnología para leer y enrutar documentos, no para decidir cuánto vale una reclamación.
- Ninguna herramienta de esta lista adjudica reclamaciones, establece reservas ni decide sobre cobertura. Esas tareas siguen siendo humanas, y el resultado de extracción alimenta la decisión en lugar de tomarla.
- Ninguna de estas herramientas reemplaza a Guidewire, Duck Creek ni a un AMS. Se sitúan frente al sistema de registro. ImageToTable.ai no ofrece un conector del sistema central listo para usar; la exportación CSV, Excel o JSON es la transferencia.
- Los veredictos entre documentos están fuera de alcance. Conciliar el historial de pérdidas en una solicitud ACORD con los loss runs reales, reclamación por reclamación, es una tarea de juicio. Nuestras columnas calculadas realizan aritmética dentro de filas extraídas, como una diferencia entre pagado e incurrido en un solo loss run. No comparan campos entre documentos separados ni declaran coincidencias.
- Toda herramienta se degrada con escaneos deficientes y escritura a mano. La conversación honesta con cualquier proveedor es qué nivel de calidad de los documentos interrumpe el flujo de trabajo, y nuestros niveles de modelo existen precisamente porque el procesamiento estándar y la escritura a mano densa son trabajos diferentes.
Preguntas frecuentes
¿Cuál es el software de procesamiento de documentos de seguros más económico?
Si tiene capacidad de ingeniería, Amazon Textract es el más económico a escala, alrededor de $1.50 por cada 1,000 páginas de texto sin formato, pero paga por la canalización que construye a su alrededor. Sin ingeniería, ImageToTable.ai comienza en $9/mes. Las plataformas IDP empresariales (ABBYY, Kofax) y las plataformas centrales (Guidewire, Duck Creek) cotizan precios personalizados que solo tienen sentido a volúmenes de aseguradora.
¿El software de procesamiento de documentos de seguros reemplaza a Guidewire o Duck Creek?
No, todo lo contrario. Guidewire y Duck Creek son los sistemas de registro que gestionan pólizas y reclamaciones una vez que los datos están estructurados. Las herramientas de extracción los alimentan. Comprar una plataforma central para resolver la recepción de documentos, o esperar que una herramienta de extracción gestione su flujo de trabajo de reclamaciones, ambos fracasan por la misma razón: las capas son diferentes.
¿Pueden estas herramientas extraer formularios ACORD sin plantillas?
Solo la categoría sin plantilla realmente puede. Las herramientas nativas de seguros y IDP empresarial incluyen modelos preentrenados para formularios ACORD comunes, pero una nueva edición de aseguradora o versión estatal implica reentrenamiento o configuración. La extracción semántica sin plantilla define los campos que desea una vez y los empareja por significado entre ediciones, que es la razón por la que existe.
¿Qué tan precisa es la extracción en loss runs y páginas de declaración?
La precisión varía con la calidad del escaneo, y ningún proveedor puede prometer honestamente un solo número para toda la mezcla. La diferencia práctica entre herramientas es la consistencia: la extracción semántica se mantiene mucho más estable entre diseños de aseguradoras que el emparejamiento con plantillas, y una capa de revisión con cuadro delimitador le permite verificar los valores importantes en lugar de releer cada página. Pruebe con sus propios documentos antes de confiar en cualquier afirmación del proveedor, incluida la nuestra.
¿Necesito entrenar o configurar estas herramientas?
Las plataformas IDP empresariales requieren trabajo de configuración, y las herramientas basadas en modelos necesitan muestras etiquetadas para diseños que no han visto, con tan solo 20 documentos para algunos proveedores. Las herramientas sin plantilla omiten ese paso por completo: usted define las columnas de salida y la IA hace el resto. El requisito de entrenamiento es el costo oculto de la mayoría de los ganadores de resúmenes de seguros, así que pídalo explícitamente en cada demostración.
¿Extraer un certificado de seguro prueba que la cobertura es válida?
No. Un certificado informa cuáles eran los límites de la póliza en su fecha de emisión, y ACORD establece claramente que no es una póliza y no altera la cobertura. La extracción convierte los campos en filas de hoja de cálculo que puede rastrear; confirmar que la cobertura está realmente vigente sigue siendo responsabilidad suya y de la aseguradora emisora.
El patrón anterior apunta a una forma más simple de tomar esta decisión que cualquier presentación del proveedor. Comience con los documentos que su equipo tocó la semana pasada, pruebe los dos o tres candidatos que coincidan con su categoría contra archivos reales, y observe qué sucede con los difíciles, los escaneos y los diseños extraños, porque esa es la precisión que aparecerá en producción. En el lado sin plantilla, nuestro nivel gratuito le permite probar esa pregunta exacta con sus propios certificados, formularios ACORD o loss runs antes de cualquier conversación con ventas.