ACORD 25: Die Mitversicherten-Lücke
die Ihre Tabelle nicht sieht
Wenn ein Risikomanager die Spalte „Additional Insured" auf dem ACORD 25 eines Nachunternehmers prüft, bestätigt, dass das Kontrollkästchen markiert ist, und „Compliant" in die Tracking-Tabelle einträgt, hat er gerade etwas mit null rechtlicher Durchsetzbarkeit dokumentiert. Die Markierung des Kontrollkästchens auf dem ACORD 25 ist keine Deckungszusage. Sie ist eine Notiz eines Versicherungsvertreters – eines Dritten, der die Police nicht ändern kann –, dass der Vertreter glaubt, es existiere ein Nachtrag. Ob der Nachtrag tatsächlich vom Versicherer bearbeitet wurde, ist eine völlig separate Frage, und das Kontrollkästchen beantwortet sie nicht. Mehr als neun von zehn Versicherungsbestätigungen, die vom International Risk Management Institute geprüft wurden, erfüllten die Deckungsvorgaben des zugrunde liegenden Vertrags nicht. Ein gesamter Compliance-Workflow, der auf dem Scannen dieses Kontrollkästchens aufbaut, ist strukturell blind für die Lücke, die am häufigsten zu abgelehnten Ansprüchen führt.
Die wichtigsten Erkenntnisse
- Jede dritte Nachunternehmer-Versicherungsbestätigung, die in Ihrer Tracking-Tabelle als compliant für Additional Insured markiert ist, trägt Phantomdeckung – das Kontrollkästchen hält die Annahme des Vertreters fest, nicht die Zusage des Versicherers.
- Der ACORD 25 warnt, dass er „keine Rechte verleiht" und „die Deckung nicht ändert" – dennoch behandelt der gesamte Compliance-Workflow das Kontrollkästchen ADDL INSD als verifizierten Schutz.
- Extraktion und Verifizierung als getrennte Schritte machen aus einem angekreuzten Kästchen neben einer leeren Nachtrags-Spalte eine unmissverständliche rote Flagge – und der Prüfer wird zur Person, die die Lücke findet, bevor ein abgelehnter Anspruch das Unternehmen findet.
Das Kontrollkästchen, das keine Deckung ist
Der ACORD 25 — das Formular „Certificate of Liability Insurance“, das praktisch jeder Nachunternehmer im nordamerikanischen Bauwesen verwendet — enthält eine Spalte mit der Bezeichnung ADDL INSD. Sie steht unauffällig im Deckungsraster, zwischen der Spalte für die Policenform und der Spalte für den Verzicht auf Regress. Wenn der Versicherungsvertreter eines Nachunternehmers die Versicherungsbestätigung ausfüllt, setzt er in dieser Spalte für jede Deckungszeile, in der der Bestätigungsempfänger als Mitversicherter hinzugefügt wurde, ein Häkchen oder ein „X“.
Das Risikomanagement-Team erhält das PDF. Es scrollt zum Deckungsraster. Es sucht die Zeile für die General Liability. Es sieht „X“ bei ADDL INSD. Es trägt „AI: Yes“ in die Compliance-Tabelle ein. Die Versicherungsbestätigung wandert auf den Stapel der genehmigten Dokumente.
Dieser Workflow ist logisch, standardisiert und wird von Tausenden Bauunternehmen befolgt. Er ist zugleich der Mechanismus, durch den sich ungedeckte Risiken anhäufen — Versicherungsbestätigung für Versicherungsbestätigung, über jedes aktive Projekt im Portfolio eines Auftragnehmers hinweg.
Das ACORD 25-Formular selbst enthält die Erklärung, warum das gefährlich ist — direkt auf der Versicherungsbestätigung aufgedruckt, in Fettdruck, den die meisten Prüfer übergehen, weil er zur Tapete geworden ist:
ACORD 25 Haftungsausschluss (auf jeder ausgestellten Versicherungsbestätigung)
„Diese Versicherungsbestätigung wird lediglich zu Informationszwecken ausgestellt und verleiht dem Bestätigungsempfänger keine Rechte. Diese Versicherungsbestätigung ändert, erweitert oder modifiziert die durch die unten aufgeführten Policen gewährte Deckung weder positiv noch negativ.“
In klaren Worten: Die Versicherungsbestätigung ist eine Notiz eines Versicherungsvertreters, kein Vertrag eines Versicherers. Der Vertreter kann das Kontrollkästchen ADDL INSD ankreuzen. Er kann eine Nummer eines Nachtragsformulars in den Block „Description of Operations“ eintragen. Er kann eine Kopie eines CG 20 10-Formulars beifügen. Aber wenn der Versicherer den Nachtrag nie bearbeitet hat — wenn der Underwriter ihn nie genehmigt hat, wenn der Mitversicherte nie tatsächlich in die Police aufgenommen wurde —, gewährt keine dieser Angaben auf der Versicherungsbestätigung Deckung. Die Versicherungsbestätigung dient der Information. Nur der Nachtrag zur Police begründet den Anspruch auf Verteidigung und Freistellung.
Die Rechtsprechung war in diesem Punkt eindeutig. Das Gesetz von Georgia O.C.G.A. § 33-24-19.1(j) kodifizierte, was Gerichte in mehreren Bundesstaaten entschieden haben: Eine Versicherungsbestätigung ist keine Police und ändert die Deckung nicht. Wenn ein Schadensfall eintritt und der Versicherer feststellt, dass tatsächlich kein Nachtrag ausgestellt wurde — entgegen dem, was in der Versicherungsbestätigung steht —, besteht die Pflicht des Versicherers zur Verteidigung und Freistellung des Mitversicherten schlicht nicht. Der Eintrag „AI: Yes“ in der Tabelle wird zu einem Beleg dafür, was jemand gehofft hatte, dass es wahr sei.
Dies ist kein theoretischer Randfall. Bramble, eine Plattform zur Prüfung von Versicherungsbestätigungen, untersuchte einen Datensatz mit Versicherungsbestätigungen von Kondominiums-Auftragnehmern und stellte fest, dass etwa 31 % der Versicherungsbestätigungen, die den Status als Mitversicherter beanspruchten, keinen entsprechenden Nachtrag auf Policenebene hatten. Fast jede dritte Versicherungsbestätigung, auf die sich ein Immobilienverwalter oder Generalunternehmer für die Deckung verließ, enthielt einen Phantom-Schutz als Mitversicherter — sichtbar auf der Versicherungsbestätigung, nicht vorhanden in der Police.
Drei Arten, wie Mitversicherten-Nachträge auf einem ACORD 25 erscheinen — und drei Arten, wie sie scheitern
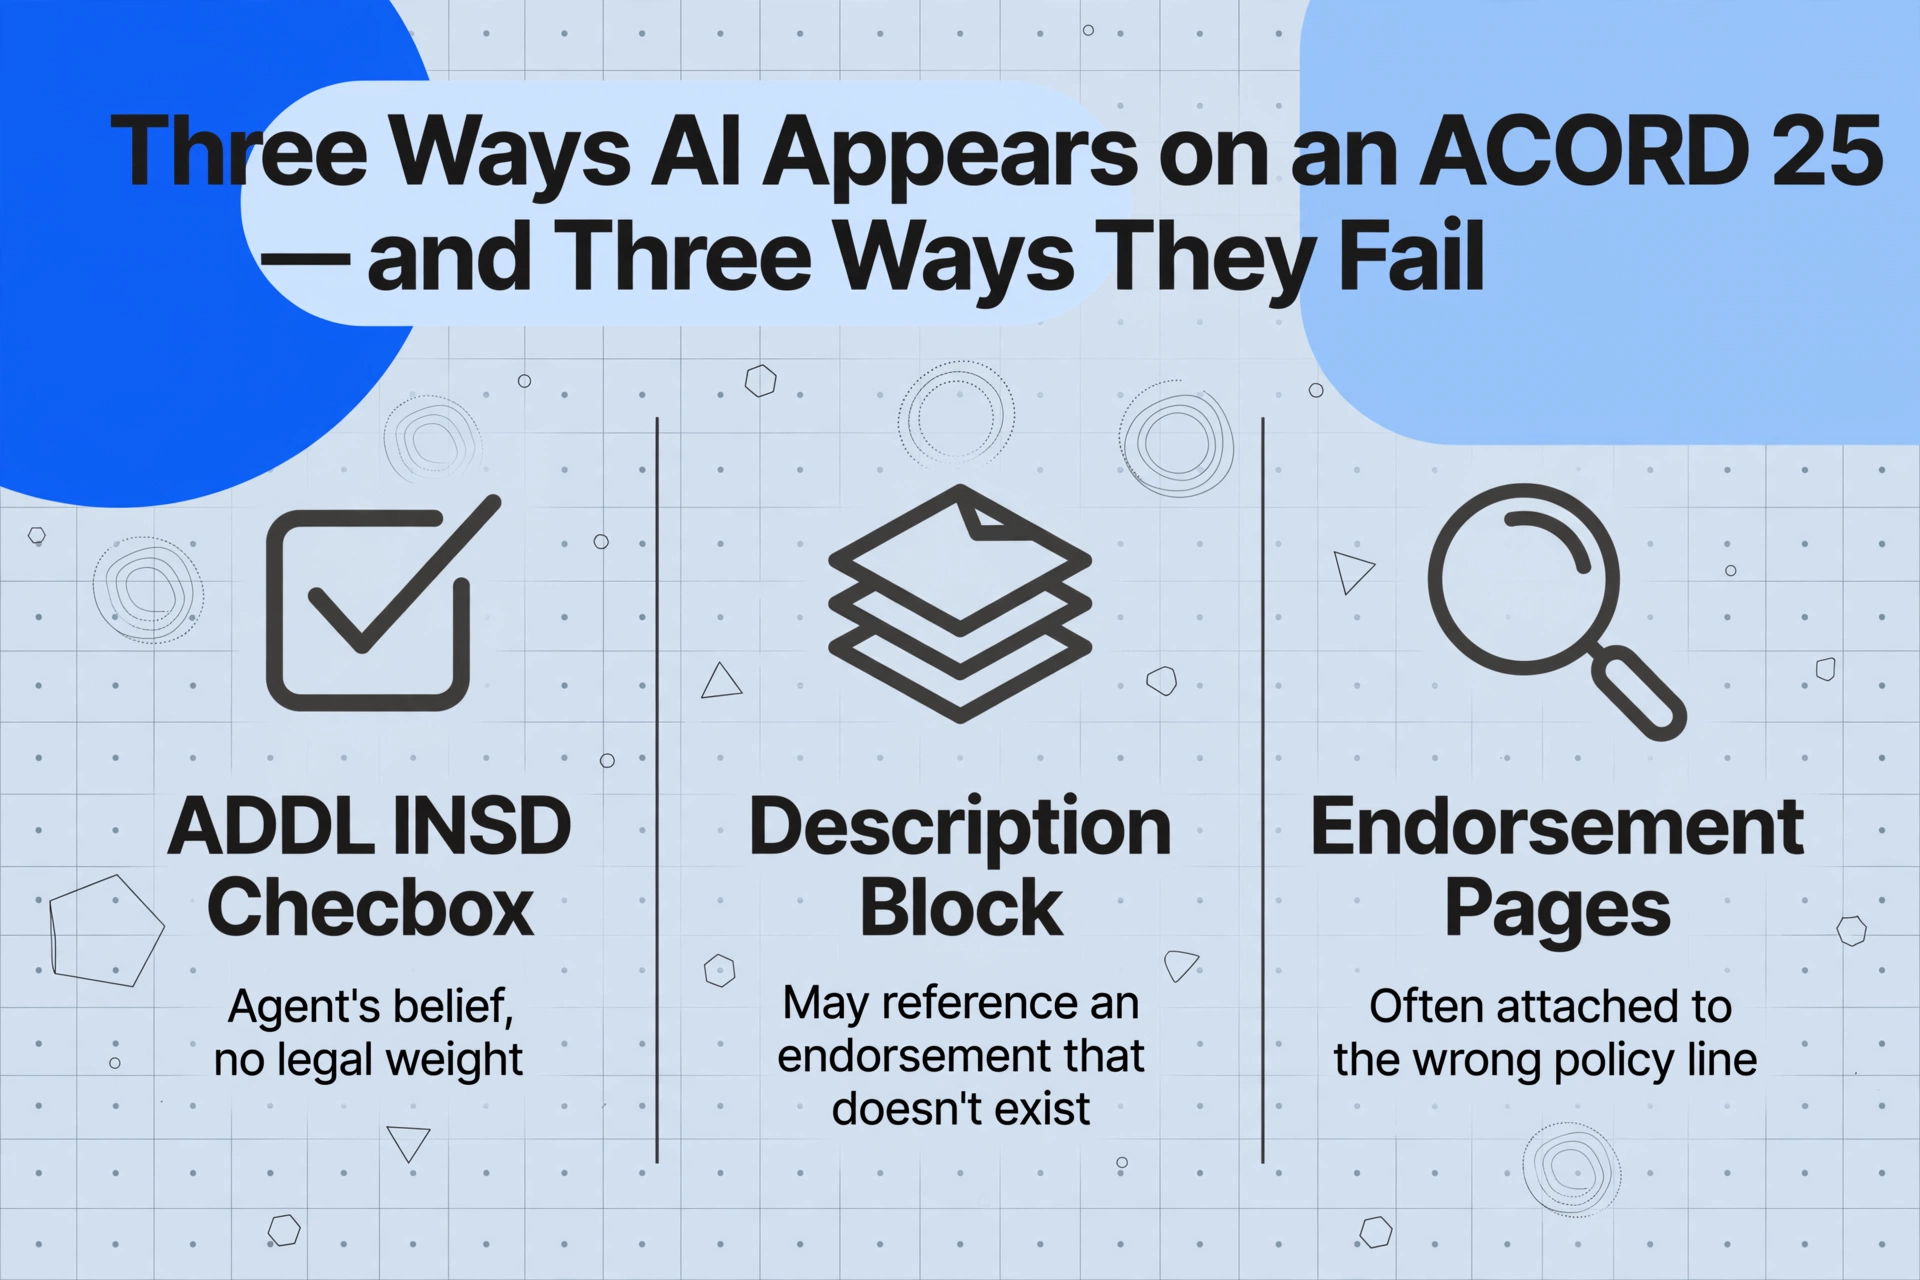
Der Mitversicherten-Nachtrag ist kein einzelnes binäres Feld. Auf dem ACORD 25-Formular kann er an drei verschiedenen Stellen erscheinen, die jeweils unterschiedlichen Regeln unterliegen und jeweils ihre eigene Fehlerart haben. Dieses Trio zu verstehen ist wesentlich, um zu begreifen, warum eine tabellenkalkulationsbasierte Prüfung strukturell nicht in der Lage ist, die Lücke zu erkennen.
Das ADDL INSD-Kontrollkästchen (am häufigsten, am wenigsten verlässlich)
Dies ist die Spalte im Deckungsraster, eine pro Policenlinie. Ein Häkchen hier ist die Erklärung des Versicherungsvertreters, dass nach seinem Kenntnisstand ein Mitversicherten-Nachtrag zur Police des Versicherungsnehmers für den Bestätigungsempfänger hinzugefügt wurde.
Fehlerart: Die Annahme des Vertreters hat kein rechtliches Gewicht. Der Vertreter ist nicht der Versicherer. Der Vertreter bearbeitet keine Nachträge — das tut die Underwriting-Abteilung des Versicherers. Ein Makler kann das Kästchen in gutem Glauben ankreuzen, basierend darauf, was der Versicherungsnehmer ihm mitgeteilt hat oder was eine pauschale Nachtragsklausel theoretisch zulässt, ohne dass der Versicherer den Nachtrag jemals ausgestellt oder die zusätzliche Prämie erhoben hat. Eine regulatorische Stellungnahme des New York State Department of Financial Services stellt ausdrücklich fest, dass ein Vertreter einer Versicherungsbestätigung keine Bedingungen hinzufügen darf, die die Bedingungen der tatsächlichen Police ändern, erweitern oder anderweitig modifizieren. Das Kontrollkästchen fällt genau in diese Kategorie: Es gibt vor, eine Änderung zu beschreiben, die möglicherweise existiert oder auch nicht.
Die von der Independent Insurance Agents & Brokers of America veröffentlichte Standardanleitung für Versicherungsagenturen bekräftigt dies: „Niemals den Mitversicherten-Status und den Verzicht auf Regress standardmäßig angeben. Selbst wenn die Police automatische Nachträge ‚wenn durch schriftlichen Vertrag gefordert' enthält, sollte die Agentur nicht standardmäßig den Mitversicherten ausweisen." Die Anleitung ist eindeutig — das Kontrollkästchen setzt die tatsächliche Bearbeitung voraus und ist keine Garantie.
Der Block „Description of Operations“ (Freitext, ungeprüft)
Unterhalb des Deckungsrasters jeder ACORD 25 befindet sich der Block DESCRIPTION OF OPERATIONS / LOCATIONS / VEHICLES / EXCLUSIONS ADDED BY ENDORSEMENT / SPECIAL PROVISIONS. Dies ist ein Freitextfeld ohne strukturiertes Schema. Ein Versicherungsvertreter kann hier praktisch alles eintragen.
In der Praxis enthält dieser Block oft die konkretesten Angaben zum Mitversichertenstatus. Ein Versicherungsvertreter könnte schreiben: „ABC Construction, Inc. is named as additional insured per CG 20 10 (07/04) and CG 20 37 (07/04).“ Oder: „Additional insured as required by written contract.“ Oder – und hier verschärft sich das Problem – er trägt die im Vertrag geforderte Nachtragsformularnummer ein, ohne zu bestätigen, dass dieser Nachtrag tatsächlich der Police beigefügt wurde.
Fehlermuster: Freitext ist im großen Maßstab nicht maschinell überprüfbar. Wenn ein Risikomanager diese Woche 80 Versicherungsbestätigungen prüft, wird der Block „Description of Operations“ zu einem dichten Textabsatz, der Zeile für Zeile gelesen werden muss. Der Unterschied zwischen „Additional insured per CG 20 10“ (Deckung besteht für laufende Arbeiten) und „Additional insured per CG 20 10 and CG 20 37“ (Deckung erstreckt sich auf abgeschlossene Arbeiten) sind ein paar Zeichen mitten in einem Satz. Der Unterschied zwischen „Additional insured as required by written contract“ (bedingt – Deckung besteht nur, wenn ein Vertrag sie fordert) und „ABC Construction is named additional insured per endorsement CG 20 10“ (spezifisch – Deckung besteht unabhängig davon) ist eine rechtliche Nuance, die in einem Wortlaut vergraben ist, der bei einem ermüdungsbedingten Überfliegen nahezu identisch aussieht.
Die beigefügten Nachtragsseiten (am wertvollsten, am seltensten geprüft)
Der einzige rechtlich durchsetzbare Nachweis des Mitversichertenstatus ist die tatsächliche Nachtragsseite – das ISO-Formular oder das Äquivalent des Versicherers, das vom Versicherer bearbeitet und der Police des Versicherungsnehmers beigefügt wurde. Auf einer ordnungsgemäß erstellten Versicherungsbestätigung erscheinen diese Nachtragsseiten als Anlagen hinter dem ACORD 25-Formular. Sie enthalten die Policennummer, die Nachtragsformularnummer (CG 20 10, CG 20 37, CG 20 33 usw.), den Namen des Mitversicherten und das Wirksamkeitsdatum.
Fehlermuster: Prüfer fordern sie selten an oder sehen sie sich selten an. Branchenüblich ist es, die ACORD 25 einzusammeln und weiterzugehen. Die Nachtragsseiten – sofern sie überhaupt beigefügt wurden – liegen am Ende des PDFs und werden selten aufgerufen. Ein Compliance-Koordinator, der zu Projektbeginn 200 Nachunternehmer verwaltet, hat etwa 3 bis 5 Minuten pro Versicherungsbestätigung. Diese Zeit wird für die Prüfung der Policendaten, der Deckungssummen und die Verifizierung des Namens des Bestätigungsempfängers verbraucht. Das Durchsuchen beigefügter Nachtragsseiten nach Formularnummern, die den Vertragsanforderungen entsprechen, passt nicht in ein 5-minütiges Prüffenster.
So entsteht eine strukturelle Compliance-Lücke: Das rechtlich bedeutsamste Element des Bestätigungspakets ist zugleich das Element, das am ehesten ignoriert wird. Eine COI-Tracking-Tabelle mit 200 Zeilen und einer Spalte „AI Verified“ kann 100 % Compliance anzeigen – ohne dass auch nur ein einziger Nachtrag auf Policenebene tatsächlich verifiziert wurde.
Der Nachtrag, den niemand prüft: Wenn die KI auf der falschen Police steht
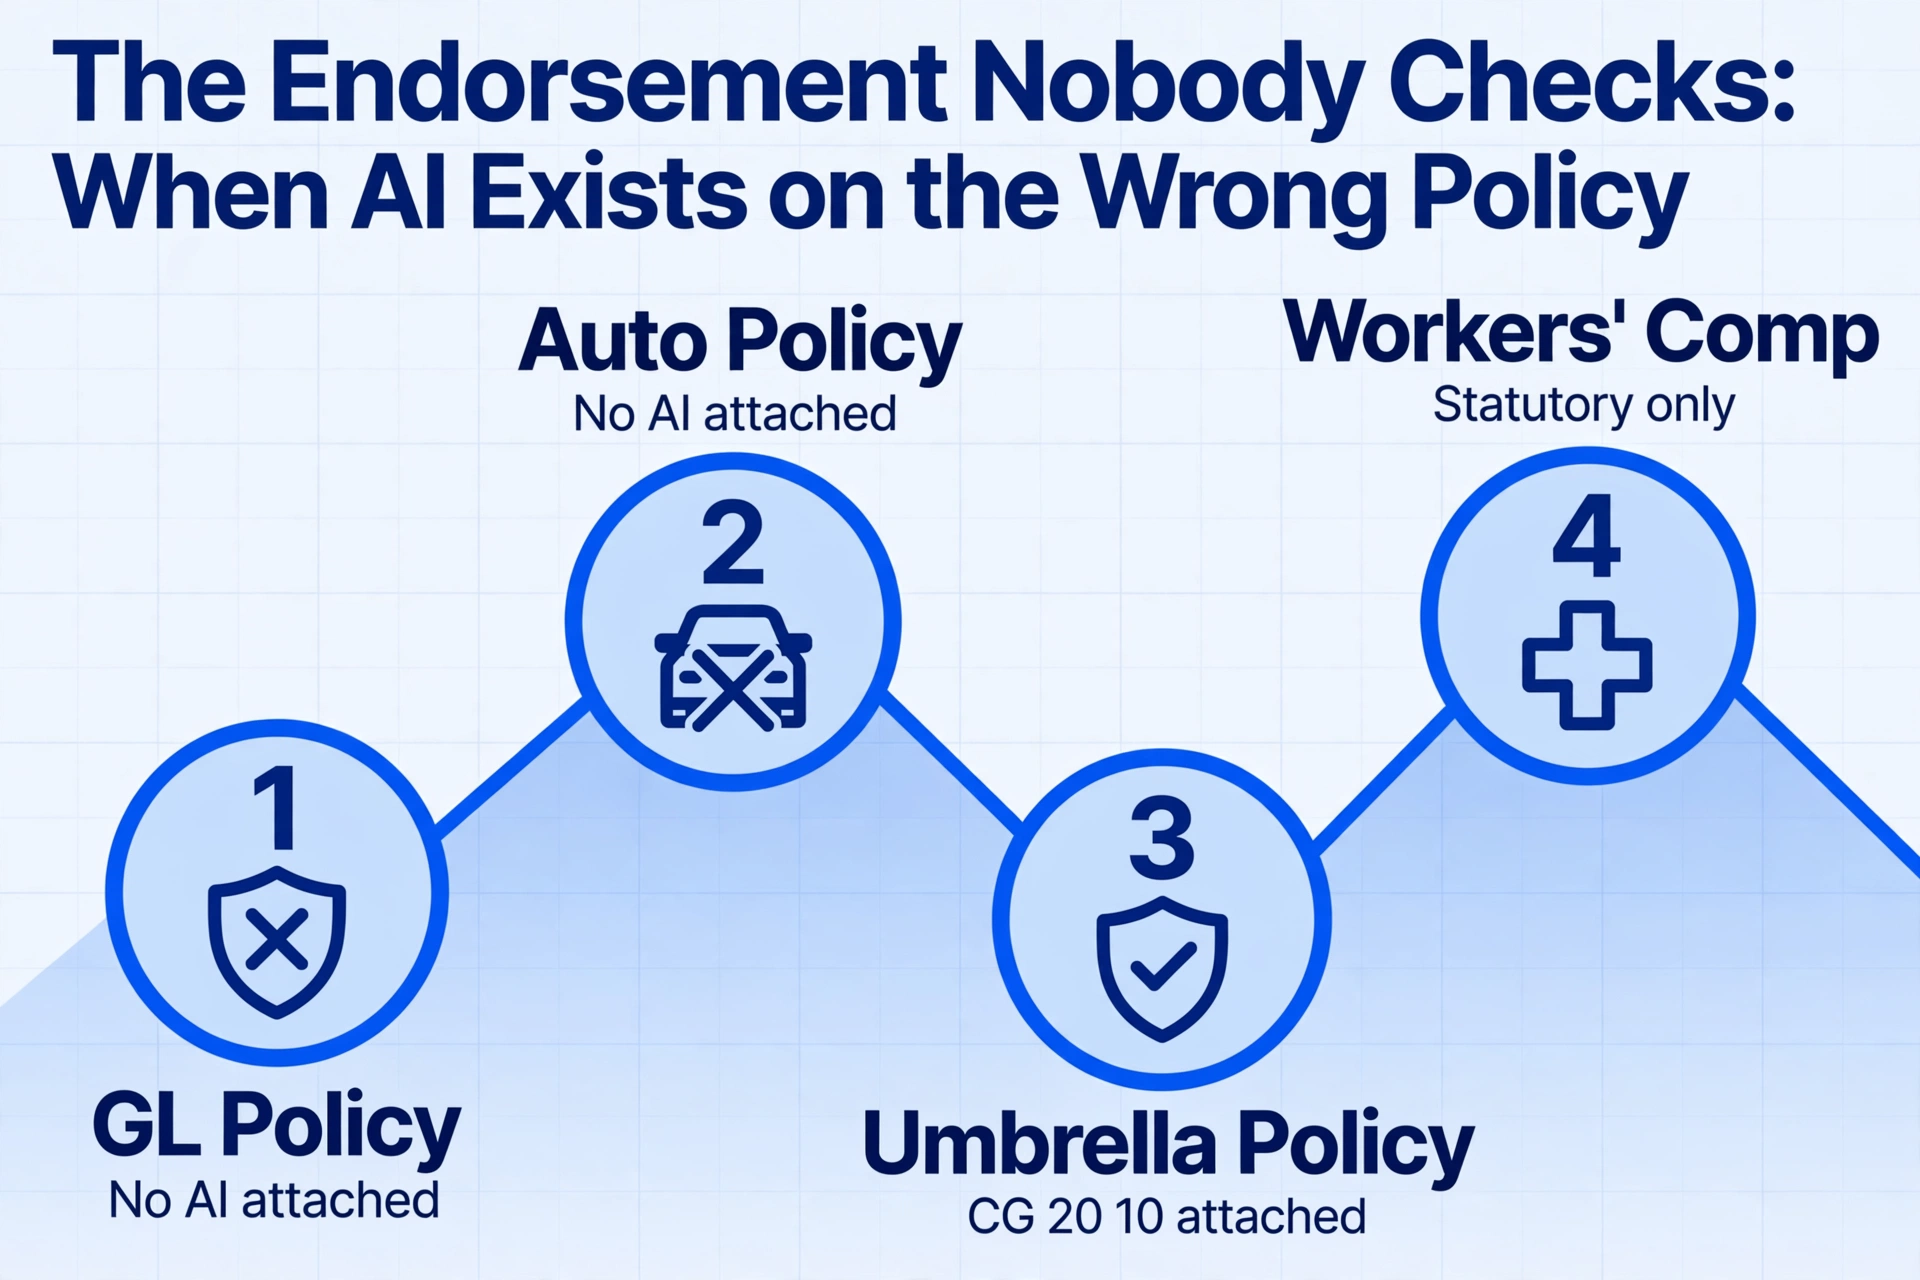
Es gibt einen subtileren Fehlermodus, den selbst ein sorgfältiger Prüfer — jemand, der tatsächlich bis zu den Nachtragsseiten scrollt — übersehen kann. Er tritt auf, wenn der Mitversicherten-Nachtrag zwar existiert, aber auf einer anderen Policenlinie als der, die der Bestätigungsempfänger annimmt.
Betrachten Sie einen typischen Versicherungsstapel eines Nachunternehmers:
| Police | Deckungssumme | Mitversicherten-Nachtrag |
|---|---|---|
| Commercial General Liability | $1M pro Schadensfall / $2M Gesamtdeckungssumme | Keiner (CG 20 10 nicht beigefügt) |
| Commercial Auto | $1M kombinierte Einzeldeckungssumme | Keiner |
| Umbrella / Excess Liability | $5M | CG 20 10 beigefügt — Mitversicherter eingetragen |
| Workers' Compensation | Statutory | N/A |
Auf den ersten Blick wirkt die Versicherungsbestätigung konform. Die Spalte ADDL INSD des ACORD 25 ist angekreuzt. Im Block „Description of Operations" steht „ABC Construction named as additional insured". Die Nachtragsseiten sind beigefügt, und auf Seite drei des PDFs erscheint ein CG 20 10-Nachtrag mit ABC Construction im Verzeichnis.
Die Lücke zeigt sich erst, wenn Sie nachverfolgen, an welche Policenlinie der Nachtrag angehängt ist. Die Umbrella-Police trägt den CG 20 10. Die General Liability-Police — die primäre Ebene, die zuerst auf Ansprüche reagiert — nicht. So entsteht eine Deckungsstruktur, in der der Mitversicherte erst geschützt ist, nachdem die primären Deckungssummen erschöpft sind. Bei einem Schadenfall aus einer Arbeitsunfallverletzung auf der Baustelle in Höhe von $75,000 greift die Umbrella-Police nie. Der Generalunternehmer ist auf der GL-Police kein Mitversicherter. Der Anspruch trifft die eigene Versicherung des Generalunternehmers.
Dies ist kein konstruiertes Szenario. Die COI-Tracking-Plattform Jones dokumentierte genau dieses Problem in ihren Compliance-Durchsetzungs-Workflows, wo verschiedene Kunden unterschiedliche Regeln dafür hatten, wo der Mitversicherten-Nachtrag erscheinen muss — einige verlangten ihn im Block „Description of Operations" plus auf der Nachtragsseite, andere verlangten ihn gleichzeitig über mehrere Deckungslinien hinweg. Die Unterschiede in den Kundenanforderungen sind selbst ein Beleg dafür, dass das Problem weit genug verbreitet ist, um eigene Prüfregeln hervorgebracht zu haben.
Das tiefer liegende strukturelle Problem: Ein ACORD 25 zeigt eine einzige Spalte ADDL INSD, doch diese Spalte sitzt in einem Raster mit fünf Zeilen (GL, Auto, Umbrella, WC, Other). Das Kontrollkästchen gilt für die Zeile, in der es steht — doch die visuelle Einfachheit des Formulars verleitet Prüfer dazu, es als eine einzige Ja/Nein-Bedingung zu behandeln. Ein Kontrollkästchen in der Umbrella-Zeile bedeutet nicht, dass die GL-Zeile den Nachtrag trägt. Doch wenn der Prüfer 50 Versicherungsbestätigungen in einer Sitzung durchsieht und die Spalte ADDL INSD durchgängig ein „X" über mehrere Zeilen hinweg zeigt, überlagert die visuelle Mustererkennung die zeilenweise Prüfung. Das Auge sieht ein Muster der Konformität. Die GL-Zeile mag dazugehören oder nicht.
500 Versicherungsbestätigungen, ein Prüfer: Warum die manuelle Prüfung diese Lücke strukturell übersieht
Ein mittelgroßes Bauunternehmen mit 20 aktiven Projekten und durchschnittlich 25 Subunternehmern pro Projekt hat zu jedem Zeitpunkt etwa 500 Versicherungsbestätigungen in seinem Tracking-System. Jede Versicherungsbestätigung muss beim Onboarding geprüft, bei der Verlängerung erneut geprüft und immer dann erneut geprüft werden, wenn ein Subunternehmer mitten im Projekt den Versicherer wechselt — ein häufiges Vorkommen, wenn Policen auslaufen und ersetzt werden.
Der Prüfaufwand ist nicht linear. Die Versicherungsbestätigungen treffen in Schüben ein — 40 Versicherungsbestätigungen in der Woche vor Baubeginn, 15 Versicherungsbestätigungen, wenn eine Subunternehmerflotte gleichzeitig verlängert, 8 Versicherungsbestätigungen, wenn eine Audit-Frist näher rückt und das Compliance-Team abgelaufene COIs entdeckt, die nie gemeldet wurden. Der Risikomanager oder Compliance-Koordinator bearbeitet die Versicherungsbestätigungen nicht in einer ruhigen, konzentrierten Umgebung. Er betreibt Triage.
Unter Triage-Bedingungen folgt der menschliche Prüfprozess einem vorhersehbaren Verschlechterungspfad:
Beginn- und Ablaufdatum der Police — die sichtbarsten Felder, zuerst geprüft, weil abgelaufene Deckung ein hartes Ausschlusskriterium ist.
Deckungssummen pro Sparte — abgeglichen mit den Mindestanforderungen des Vertrags. Eine Abweichung ist hier sofort sichtbar: $500K statt $1M ist ein Warnsignal, das auffällt.
Name des Bestätigungsempfängers — bestätigt, dass er mit dem Vertragsunternehmen übereinstimmt. Rechtschreibfehler oder Abweichungen zwischen Mutter- und Tochtergesellschaft werden gemeldet.
ADDL INSD-Kontrollkästchen — auf das Vorhandensein eines Häkchens geprüft. Das Kontrollkästchen ist ein binäres Feld: markiert oder nicht markiert. Das Gehirn verarbeitet dies in Millisekunden als Mustererkennung, nicht als analytisches Lesen.
Block „Beschreibung der Tätigkeiten" — wenn die Zeit es erlaubt, wird nach dem Vorhandensein der Formulierung „additional insured" gesucht. Der wörtliche Textvergleich mit den im Vertrag geforderten Nachtrags-Formularnummern (CG 20 10, CG 20 37) erfordert eine Konzentration, die nach 10–15 Versicherungsbestätigungen nachlässt.
Beigefügte Nachtragsseiten — werden selten erreicht. Zum Ende des PDFs scrollen, die Formularnummer des Nachtrags identifizieren, bestätigen, dass sie mit dem Vertrag übereinstimmt, bestätigen, dass sie die richtige Policensparte abdeckt. Dieser Schritt wird systematisch übersprungen, wenn das Volumen die Kapazität übersteigt.
Bis Schritt 4 hat das Gehirn von analytischer Prüfung auf Mustererkennung umgeschaltet. Das ADDL INSD-Kontrollkästchen wird zu einem visuellen Signal – einem grünen Licht, das sagt: „Dieser Abschnitt ist erledigt." Der Unterschied zwischen einem CG 20 10 in der GL-Zeile und einem CG 20 10 in der Umbrella-Zeile ist nichts, was das Auge im Mustererkennungsmodus erfasst. Es erfordert einen Schritt zurück in den analytischen Modus, das Nachverfolgen der Policenzeile über das Raster hinweg, den Abgleich mit der Nachtragsseite und die Bestätigung, dass die Formularnummer mit der Vertragsvorgabe übereinstimmt.
Das ist kein Versagen der Sorgfalt. Es ist ein Versagen des Prozessdesigns. Das menschliche visuelle System ist nicht darauf ausgelegt, hochgenaue feldgenaue Verifizierung dichter tabellarischer Dokumente über Hunderte von Wiederholungen aufrechtzuerhalten. Eine Fehlerquote von 15–20 % bei der manuellen Eingabe von Versicherungsdaten ist in der gesamten Compliance-Branche der Versicherungswirtschaft dokumentiert – nicht wegen Inkompetenz, sondern wegen der strukturellen Diskrepanz zwischen den kognitiven Anforderungen der Aufgabe und der menschlichen Fähigkeit zu anhaltender analytischer Aufmerksamkeit.
Der Reddit-Thread fängt die Realität aus der Praxis ein: „Subs schicken Versicherungsbestätigungen mit falschen Deckungssummen, fehlenden Mitversicherten-Nachträgen oder falschen Projektnamen. Nur einen Prozess zu haben, reicht nicht." Der Prozess – die Tabelle, die Checkliste, die 5-Minuten-Prüfung – ist genau das, was die Illusion von Kontrolle erzeugt und dabei die folgenreichste Lücke ungeprüft lässt.
Wie Extraktion die Verifizierungsgleichung verändert
Das strukturelle Versagen der manuellen COI-Prüfung liegt nicht darin, dass der Prüfer nachlässig ist. Es liegt darin, dass der Prüfer zwei Aufgaben gleichzeitig erledigen soll – Dateneingabe (Eintippen von Policennummern, Deckungssummen, Daten in eine Tabelle) und Compliance-Verifizierung (Beurteilung, ob das, was auf der Seite steht, die Vertragsanforderungen erfüllt) – für ein Dokumentformat, bei dem jedes Feld separate analytische Aufmerksamkeit verlangt. Das sind zwei verschiedene kognitive Vorgänge, und beide gleichzeitig auszuführen, beeinträchtigt beide.
Sie zu trennen ist die Schwelle, an der sich die Lücke zu schließen beginnt. Der Schritt der Dateneingabe – das Extrahieren dessen, was auf der Seite steht – wird von der KI-Extraktion übernommen. Der Schritt der Compliance-Verifizierung – die Entscheidung, ob das Vorhandene den Vertrag erfüllt – bleibt beim Risikomanager, nun unterstützt durch einen vollständigen, korrekten Auszug dessen, was jede Versicherungsbestätigung tatsächlich aussagt.
Wenn KI eine ACORD 25 liest, betrachtet sie nicht nur das ADDL INSD-Kontrollkästchen. Sie kann alle drei Quellen von Nachtragsinformationen gleichzeitig extrahieren: den Status des Kontrollkästchens, jede Zeile im Block „Description of Operations" (einschließlich spezifischer Formularnummern wie „CG 20 10" und „CG 20 37") und die Nachtragsformularnummern von beigefügten Seiten. Diese drei Datenpunkte landen in drei Spalten einer Tabelle – AI Checked?, Description Block Text, Endorsement Form Numbers Found – und der Risikomanager prüft sie Seite an Seite.
Eine Abweichung springt aus der Tabelle hervor: Die KI-Spalte zeigt „X", aber die Spalte mit der Nachtragsformularnummer ist leer. Der Description-Block sagt „CG 20 10", aber die beigefügte Nachtragsseite ist eine CG 20 33. Die GL-Zeile hat das Kontrollkästchen, aber der Nachtrag steht in der Umbrella-Zeile. Das sind die Compliance-Signale, die die manuelle Prüfung aufgrund ihres kognitiven Designs nicht in großem Maßstab aufdecken kann.
Der Ansatz baut auf demselben Custom Column Extraction-Workflow auf, der jedes Dokument in eine strukturierte Tabelle verwandelt. Sie definieren die gewünschten Spalten — Policy Number, Insured Name, GL Per Occurrence Limit, GL Aggregate Limit, ADDL INSD Checkbox, Description of Operations, Endorsement Form Numbers, Policy Expiration Date — und die KI liest jede ACORD 25 PDF, indem sie versteht, was diese Felder semantisch bedeuten, und nicht, indem sie sie an festen Koordinaten sucht. Formatunterschiede zwischen Versicherern — unterschiedliche Schriftgrößen, verschobene Feldpositionen, über das Formular gelegte Agenturstempel — beeinträchtigen die Extraktion nicht, weil die KI nach Bedeutung liest, nicht nach Position.
Das Ergebnis ist ein Compliance-Tracker, in dem die Daten jeder Versicherungsbestätigung in dieselbe 12-Spalten-Vorlage extrahiert werden. Die Aufgabe des Risikomanagers verschiebt sich von „PDF öffnen, Feld lesen, in die Tabelle tippen" zu „die Tabelle nach Abweichungen durchsuchen und diese markieren". Das ist eine grundlegend andere kognitive Belastung. Das Scannen einer Spalte nach einem Warnsignal-Muster ist um Größenordnungen schneller als das Extrahieren einzelner Felder aus einer PDF, und die Fehlerquote sinkt, weil der Schritt der Mustererkennung nun auf strukturierten Daten statt auf einem gescannten Formular arbeitet.
Für das Skalierungsproblem — 500 Versicherungsbestätigungen, ein Prüfer — ist dies wichtig, weil sich die Zeit pro Versicherungsbestätigung von 5 Minuten manueller Extraktion und Prüfung auf etwa 10 Sekunden KI-Extraktion plus 30 Sekunden Prüfung strukturierter Daten verschiebt. Das Aufmerksamkeitsbudget des Prüfers, das zuvor von der mechanischen Aufgabe der Feldübertragung verbraucht wurde, steht nun für die analytische Aufgabe zur Verfügung, die das Unternehmen tatsächlich schützt: zu erkennen, welche Versicherungsbestätigungen Phantom-AI-Deckung aufweisen. Details zum Workflow Spalte für Spalte finden Sie in the ACORD 25 extraction guide; die Batch-First-Verarbeitungsstrategie über Hunderte von Versicherungsbestätigungen gleichzeitig wird in the batch ACORD 25 verification walkthrough behandelt.
Häufig gestellte Fragen
Bietet das ADDL INSD-Kontrollkästchen auf einem ACORD 25 rechtlichen Schutz?
Nein. Das ACORD 25-Formular selbst besagt, dass es „keine Rechte für den Bestätigungsempfänger begründet" und „die durch die Policen gewährte Deckung weder positiv noch negativ ändert, erweitert oder abwandelt". Das Kontrollkästchen ist lediglich eine Notiz des Versicherungsvertreters. Ein Mitversicherten-Nachtrag muss vom Versicherer bearbeitet und der Police beigefügt werden, damit Deckung besteht. Ohne diesen hat das Kontrollkästchen keinerlei rechtliche Bedeutung.
Was ist der Unterschied zwischen CG 20 10 und CG 20 37 — und warum brauche ich beide?
CG 20 10 bietet Mitversichertendeckung für Haftung aus den laufenden Arbeiten des Versicherungsnehmers — während der Nachunternehmer aktiv am Projekt arbeitet. CG 20 37 bietet Mitversichertendeckung für Haftung aus abgeschlossenen Arbeiten — nachdem die Arbeit des Nachunternehmers beendet ist. Ohne CG 20 37 hat der Generalunternehmer keinen Mitversichertenschutz mehr, sobald der Nachunternehmer die Baustelle verlässt, was bedeutet, dass ein Mängelanspruch, der Monate nach Projektabschluss auftaucht, die eigene Police des Generalunternehmers trifft. Bei jedem Projekt, bei dem die Ausschlussfrist Jahre über die Baufertigstellung hinausreicht, sind beide Nachträge erforderlich.
Kann die KI-Extraktion zwischen einer Nachtragsformularnummer im Description-Block und einer auf einer angehängten Seite unterscheiden?
Ja, wenn die Extraktionsspalten darauf ausgelegt sind, den Quellkontext zu erfassen. Durch die Definition separater Spalten — eine für den Textblock „Description of Operations" und eine für Nachtragsformularnummern auf angehängten Seiten — zeigt die extrahierte Tabelle genau, woher jede Information stammt. Eine CG 20 10-Formularnummer, die im Description-Block, aber auf keiner angehängten Nachtragsseite zu finden ist, ist ein Signal dafür, dass die Notiz auf der Versicherungsbestätigung möglicherweise nicht durch einen tatsächlich bearbeiteten Nachtrag gedeckt ist.
Was ist, wenn der Nachunternehmer einen pauschalen Mitversicherten-Nachtrag hat — muss das Kontrollkästchen überprüft werden?
Pauschale Mitversicherten-Nachträge — typischerweise ausgelöst durch die Formulierung „when required by written contract" — erstrecken den Mitversichertenstatus automatisch auf jede Entität, mit der der Versicherungsnehmer einen schriftlichen Vertrag hat, der dies verlangt. Die pauschale Deckung hat jedoch weiterhin Bedingungen: Ein schriftlicher Vertrag muss bestehen, der Vertrag muss den Mitversichertenstatus verlangen, und der vertragliche Umfang muss in den Deckungsauslöser des Nachtrags fallen. Das COI-Kontrollkästchen allein bestätigt nicht, dass diese Bedingungen erfüllt sind. Der zugrunde liegende Vertrag und der tatsächliche Wortlaut des Nachtrags — nicht die Notiz auf der Versicherungsbestätigung — bestimmen, ob Deckung besteht.
Wie viele Mitversicherten-Nachträge veröffentlicht ISO, und welche sind für das Bauwesen relevant?
ISO veröffentlicht Dutzende Mitversicherten-Nachträge — CG 20 09 bis CG 20 38 und darüber hinaus — die verschiedene Beziehungen abdecken (Eigentümer, Mieter, Auftragnehmer, Verwalter, Lieferanten, Zuwendende) und verschiedene Deckungsauslöser (laufende Arbeiten, abgeschlossene Arbeiten, automatisch, wenn vertraglich gefordert). Für das Bauwesen sind die drei am häufigsten geforderten: CG 20 10 (Additional Insured — Ongoing Operations, namentlich aufgeführt), CG 20 37 (Additional Insured — Completed Operations) und CG 20 33 (Automatic Additional Insured Status When Required in Construction Agreement). Jeder hat unterschiedliche Ausgabedaten mit wesentlich unterschiedlichem Deckungswortlaut — die Ausgaben 04/13 und 12/19 von CG 20 10 sind enger gefasst als die Ausgabe 10/01, weil sie den Wortlaut „arising out of" durch „caused, in whole or in part, by" ersetzt haben — was Gerichte so ausgelegt haben, dass ein Verschulden des Versicherungsnehmers nachgewiesen werden muss. Das auf dem Nachtrag aufgedruckte Ausgabedatum ist entscheidend.
Gibt es einen Branchenstandard dafür, wie oft COI-Nachträge nicht mit der Police übereinstimmen?
Mehrere unabhängige Quellen deuten auf eine erhebliche Lücke hin. Brambles Daten aus Versicherungsbestätigungen von Kondominiums-Auftragnehmern zeigten, dass bei etwa 31 % der COIs, die den Mitversicherten-Status beanspruchten, der entsprechende Nachtrag auf Policenebene fehlte. Von COI-Prüfplattformen zitierte Branchenumfragen berichten, dass 23 % der manuell geprüften Bau-Versicherungsbestätigungen Fehler oder Deckungslücken enthalten. Der IRMI-Prüfungsbefund, dass 9 von 10 Versicherungsbestätigungen die vertraglichen Versicherungsvorgaben nicht erfüllten — obwohl er sogar noch breiter gefasst ist —, passt zur Größenordnung des Problems. Die Daten legen nahe, dass von je drei Nachunternehmern, deren COI Mitversicherten-Schutz beansprucht, etwa einer ihn tatsächlich nicht hat.
Wie geht ImageToTable.ai anders damit um als eine spezialisierte COI-Tracking-Plattform?
Spezialisierte COI-Tracking-Plattformen — Jones, myCOI, bcs, Billy, CertFocus — sind speziell für laufendes Compliance-Management konzipiert: Sie sammeln Versicherungsbestätigungen, versenden Erinnerungen an Verlängerungen, integrieren sich in Projektmanagement-Software und einige bieten manuelle Prüfleistungen an. Sie lösen das Tracking- und Workflow-Problem. ImageToTable.ai löst ein anderes Problem: den Extraktionsschritt. Es verwandelt einen Stapel ACORD 25 PDFs in eine strukturierte Tabelle, in der jedes Feld in von Ihnen definierte Spalten extrahiert wird, einschließlich der Nachtrags-Formularnummern und ihres Quellkontexts. Für Teams, die COI-Compliance über Tabellen verwalten — oder die eine COI-Plattform nutzen, aber Versicherungsbestätigungsdaten weiterhin manuell eingeben —, verbirgt sich die Nachtragslücke genau im Extraktionsschritt. Ein umfassenderer Vergleich der Kostenrisiken bei COI-Compliance findet sich in der Kostenanalyse bei COI-Nichteinhaltung; die vollständige Übersicht zur COI-Datenextraktion finden Sie in dem COI-Extraktionsleitfaden.
Die ACORD 25 Versicherungsbestätigung ist eine Zusammenfassung, kein Vertrag. Das Kontrollkästchen für Mitversicherte ist eine Notiz, keine Deckungszusage. Ein Compliance-Prozess, der das Kontrollkästchen als Endpunkt der Prüfung betrachtet, misst Zuversicht, nicht Deckung — und die Lücke zwischen beidem ist es, was Schäden bezahlt.