ACORD 25: A Lacuna de Segurado Adicional
Que Sua Planilha Não Consegue Ver
Quando um gestor de riscos verifica a columna de Segurado Adicional no ACORD 25 de um subcontratista, confirma que a caixa está marcada e registra "Conforme" na planilha de rastreamento — acaba de documentar algo com zero aplicabilidade legal. A marca de verificação no formulário ACORD 25 não é uma concessão de cobertura. É uma anotação feita por um corretor de seguros — um terceiro que não pode modificar a apólice — indicando que o corretor acredita que existe um endosso. Se o endosso foi realmente processado pela seguradora é uma questão totalmente separada, e a caixa de verificação não responde nada sobre isso. Mais de nove de cada dez certificados de seguro auditados pelo International Risk Management Institute não cumpriram as especificações de cobertura do contrato subjacente. Todo um fluxo de trabalho de conformidade construido em torno da leitura dessa caixa de verificação é estruturalmente cego à lacuna que mais frequentemente produz reclamos negados.
Principais Conclusões
- 1 de cada 3 COIs de subcontratistas marcados como conformes para segurado adicional em sua planilha de rastreamento carrega cobertura fantasma — a caixa de verificação registra a crença do agente, não a concessão da seguradora.
- O ACORD 25 adverte que 'não confere direitos' e 'não modifica a cobertura' — ainda assim, todo o fluxo de trabalho de conformidade trata a caixa ADDL INSD como proteção verificada.
- A extração e verificação como etapas separadas transformam uma caixa marcada ao lado de uma columna de endosso vazia em uma bandeira vermelha inconfundible — e o revisor se torna a pessoa que encontra a lacuna antes de que uma reclamo negado encontre a empresa.
A Caixa de Seleção Que Não É Cobertura
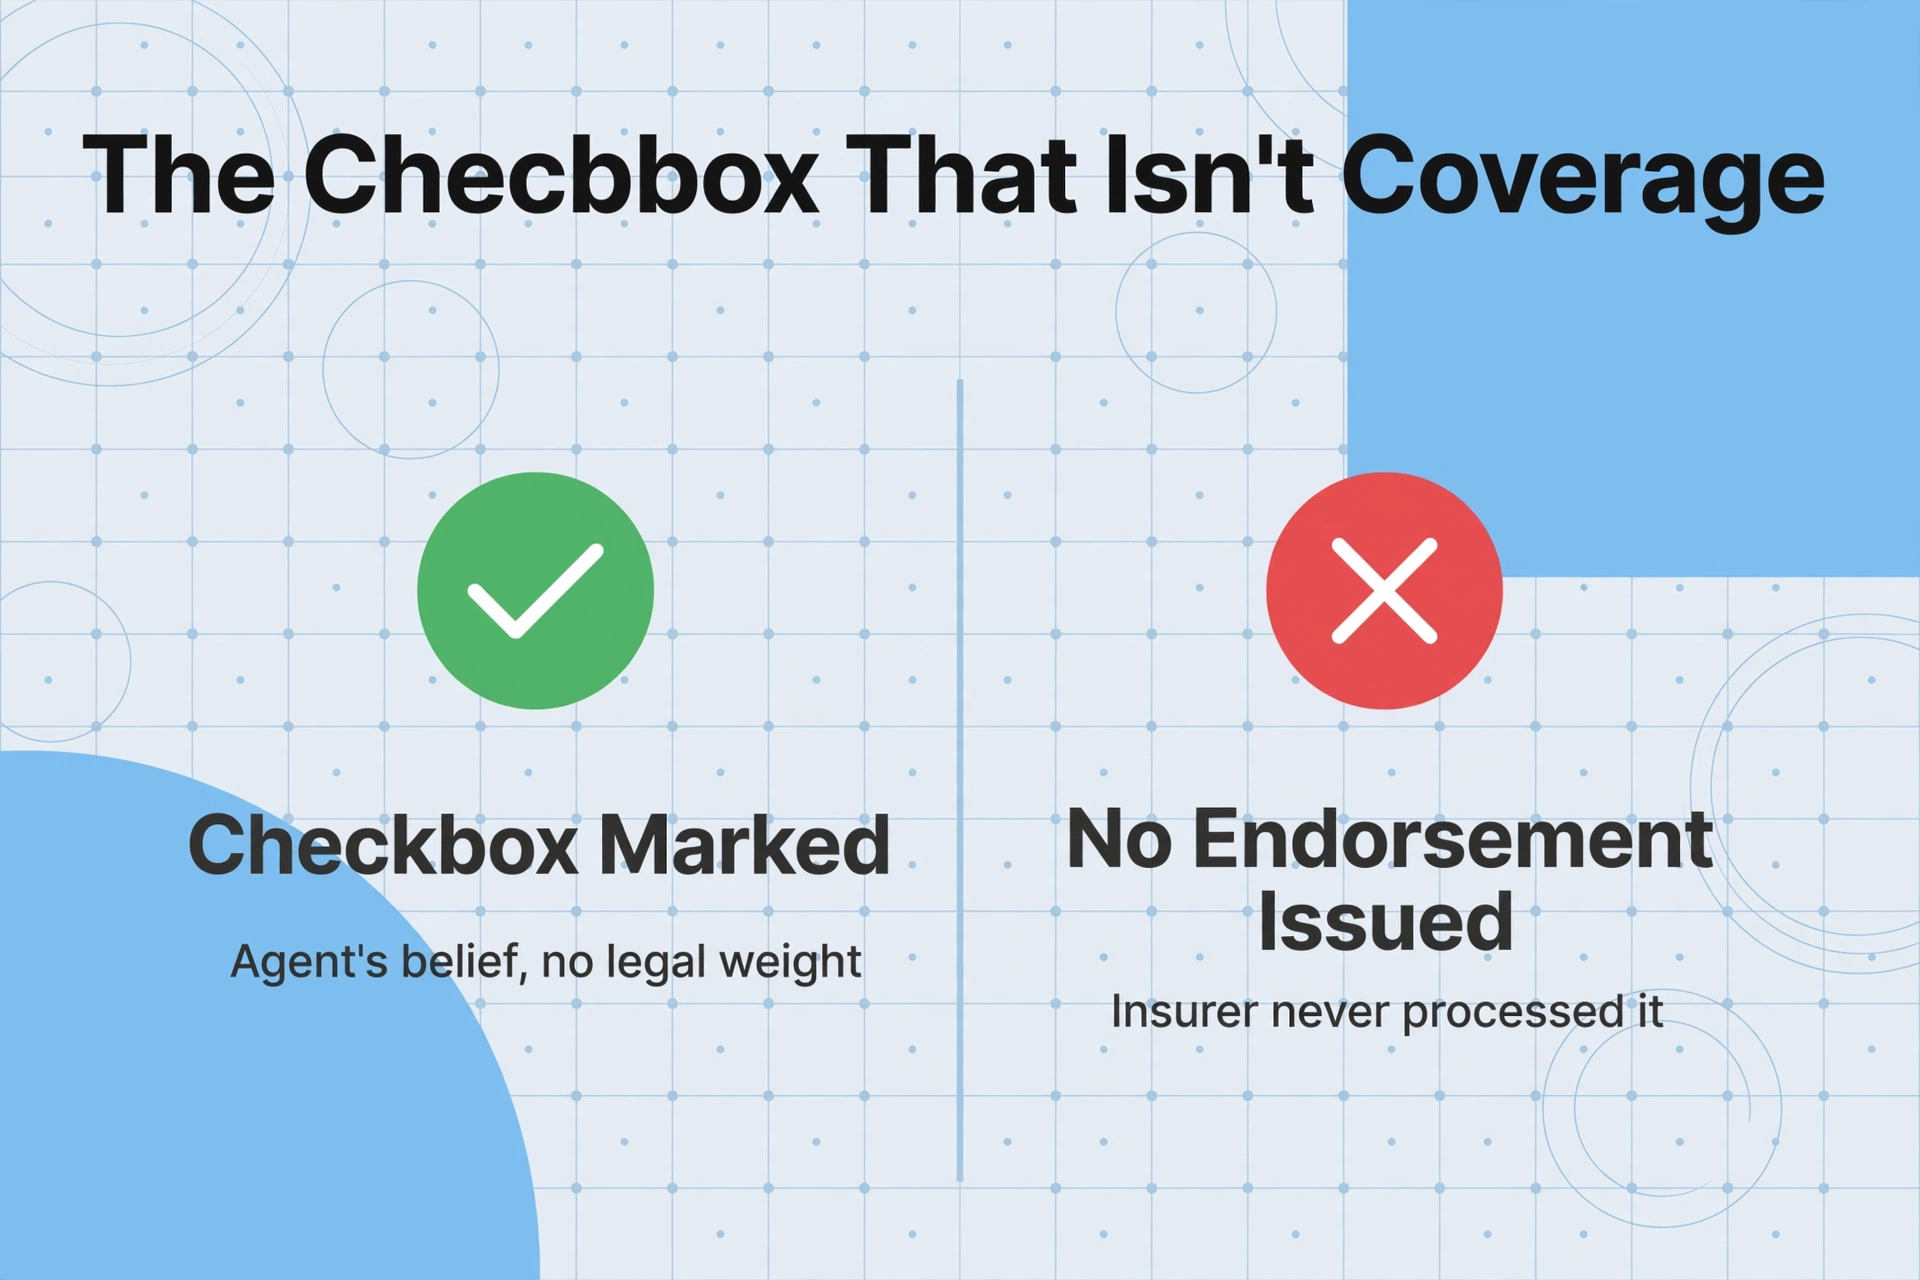
O ACORD 25 — o formulário de Certificado de Seguro de Responsabilidade Civil usado por praticamente todos os subcontratados na construção civil norte-americana — contém uma coluna chamada ADDL INSD. Ela fica discretamente na grade de coberturas, entre o tipo de formulário da apólice e a coluna de renúncia à sub-rogação. Quando o corretor de seguros do subcontratado preenche o certificado, ele coloca um visto ou um "X" nessa coluna para cada linha de cobertura em que o titular do certificado foi adicionado como segurado adicional.
A equipe de gestão de riscos recebe o PDF. Eles rolam até a grade de coberturas. Localizam a linha de Responsabilidade Civil Geral. Veem "X" em ADDL INSD. Registram "AI: Sim" na planilha de conformidade. O certificado vai para a pilha de aprovados.
Esse fluxo de trabalho é lógico, padronizado e seguido por milhares de empresas de construção. Também é o mecanismo pelo qual a exposição sem cobertura se acumula, certificado por certificado, em todos os projetos ativos do portfólio de uma empreiteira.
O próprio formulário ACORD 25 contém a explicação de por que isso é perigoso — impressa diretamente no certificado, em texto em negrito que a maioria dos revisores ignora porque virou papel de parede:
Aviso do ACORD 25 (em todo certificado emitido)
"Este certificado é emitido apenas como informação e não confere nenhum direito ao titular do certificado. Este certificado não altera, estende ou modifica, de forma afirmativa ou negativa, a cobertura oferecida pelas apólices abaixo."
Em linguagem simples: o certificado é uma nota do agente, não um contrato da seguradora. O agente pode marcar a caixa ADDL INSD. Pode digitar o número do formulário de endosso no bloco Descrição das Operações. Pode anexar uma cópia do formulário CG 20 10. Mas se a seguradora nunca processou o endosso — se o subscritor nunca o aprovou, se o segurado adicional nunca foi realmente adicionado à apólice — nenhuma dessas anotações no certificado oferece cobertura. O certificado é informativo. Somente o endosso na apólice cria o direito à defesa e à indenização.
Os precedentes legais são inequívocos nesse ponto. O estatuto da Geórgia O.C.G.A. § 33-24-19.1(j) codificou o que tribunais de vários estados decidiram: um certificado de seguro não é uma apólice e não altera a cobertura. Quando surge uma reclamação e a seguradora descobre que nenhum endosso foi realmente emitido — apesar do que o certificado diz — o dever da seguradora de defender e indenizar o segurado adicional simplesmente não existe. A entrada na planilha "AI: Sim" vira um registro do que alguém esperava que fosse verdade.
Isso não é um caso extremo teórico. A Bramble, uma plataforma de verificação de COI, examinou um conjunto de dados de certificados de empreiteiros de condomínios e descobriu que cerca de 31% dos COIs que declaravam status de segurado adicional não tinham um endosso correspondente no nível da apólice. Quase um em cada três certificados em que um administrador de propriedade ou empreiteiro geral confiava para cobertura carregava proteção fantasma de segurado adicional — visível no COI, ausente na apólice.
Três Formas de Endossos de IA Aparecerem em um ACORD 25 — e Três Formas de Falharem
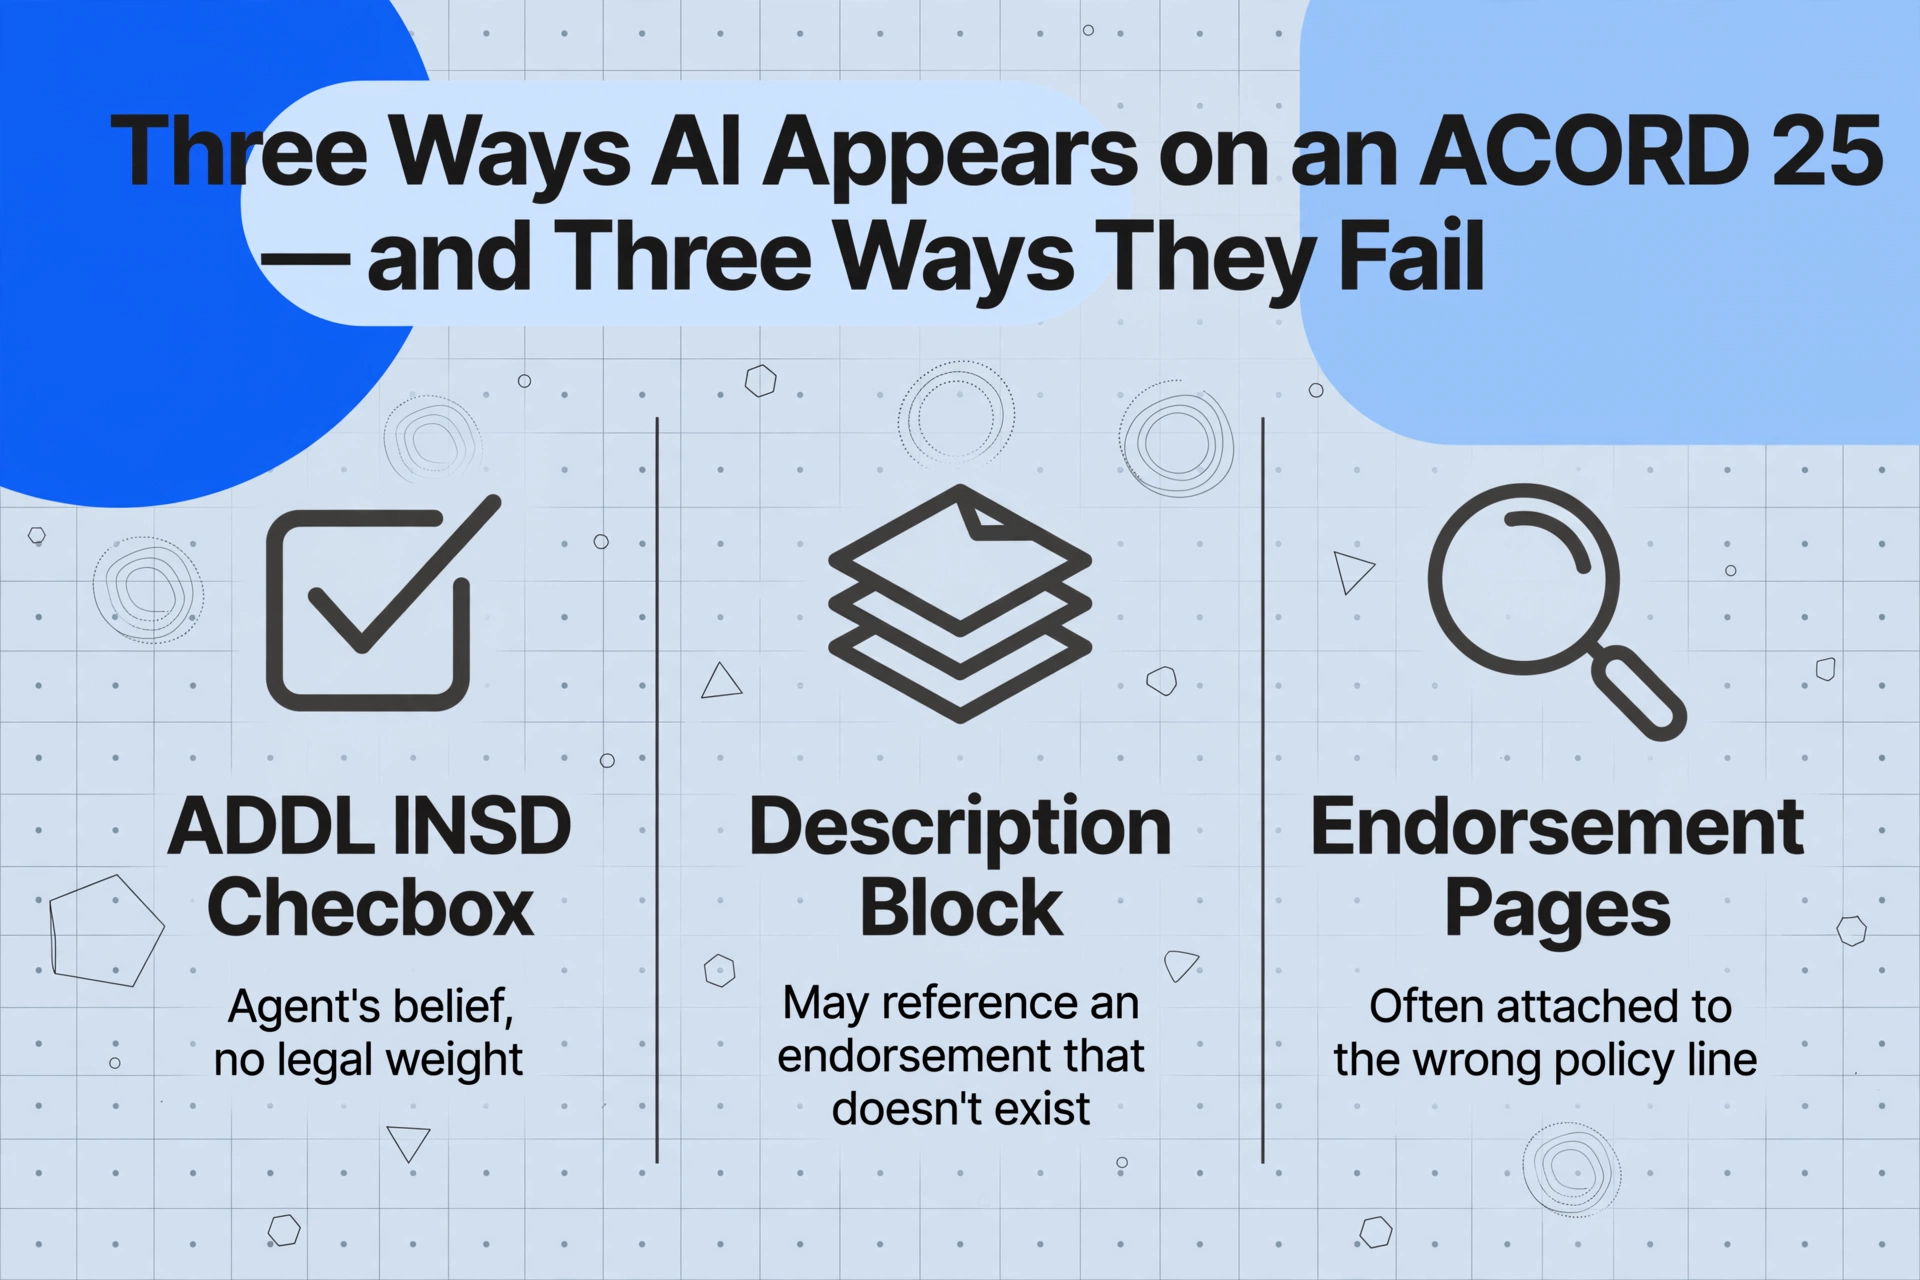
O endosso de segurado adicional não é um único campo binário. No formulário ACORD 25, ele pode aparecer em três locais distintos, cada um regido por regras diferentes, e cada um com seu próprio modo de falha. Compreender essa tríade é essencial para entender por que a revisão baseada em planilhas é estruturalmente incapaz de detectar a lacuna.
A Caixa de Seleção ADDL INSD (Mais Comum, Menos Confiável)
Esta é a coluna na grade de coberturas, uma por linha de apólice. Uma marca de verificação aqui é a representação do corretor de seguros de que, segundo seu conhecimento, um endosso de segurado adicional foi adicionado à apólice do segurado nomeado para o titular do certificado.
Modo de falha: a crença do corretor não tem peso legal. O corretor não é a seguradora. O corretor não processa endossos — o departamento de subscrição da seguradora é quem processa. Um agente pode marcar a caixa de boa-fé com base no que o segurado nomeado lhe disse ou no que uma cláusula de endosso automático teoricamente permite, sem que a seguradora tenha emitido o endosso ou cobrado o prêmio adicional. Uma opinião regulatória de Nova York do Departamento de Serviços Financeiros afirma explicitamente que um agente não pode adicionar termos a um certificado que alterem, ampliem ou modifiquem os termos da apólice real. A caixa de seleção se enquadra exatamente nessa categoria: ela pretende descrever uma modificação que pode ou não existir.
A orientação padrão para agências de seguros publicada pela Independent Insurance Agents & Brokers of America reforça isso: "Nunca inclua o status de segurado adicional e a renúncia de sub-rogação por padrão. Mesmo que a apólice contenha endossos automáticos 'quando exigido por contrato escrito', a agência não deve padronizar a exibição de segurado adicional." A orientação é clara — a caixa de seleção é condicional ao processamento real, não uma garantia.
Bloco de Descrição das Operações (Texto Livre, Não Validado)
Abaixo da grade de coberturas em todo ACORD 25, encontra-se o bloco DESCRIÇÃO DAS OPERAÇÕES / LOCAIS / VEÍCULOS / EXCLUSÕES ADICIONADAS POR ENDOSSO / DISPOSIÇÕES ESPECIAIS. Este é um campo de texto livre, sem esquema estruturado. Um corretor pode digitar praticamente qualquer coisa aqui.
Na prática, este bloco geralmente contém as informações mais específicas sobre o status de segurado adicional. Um corretor pode escrever: "ABC Construction, Inc. é nomeada como segurado adicional conforme CG 20 10 (07/04) e CG 20 37 (07/04)." Ou: "Segurado adicional conforme exigido por contrato escrito." Ou — e é aqui que o problema se agrava — eles podem digitar o número específico do formulário de endosso que o contrato exige, sem confirmar se ele foi realmente anexado à apólice.
Modo de falha: texto livre não é verificável por máquina em escala. Quando um gerente de riscos está revisando 80 certificados esta semana, o bloco de Descrição das Operações se torna um parágrafo de texto denso que precisa ser lido linha por linha. A diferença entre "Segurado adicional conforme CG 20 10" (cobertura existe para operações em andamento) e "Segurado adicional conforme CG 20 10 e CG 20 37" (cobertura se estende a operações concluídas) são alguns caracteres no meio de uma frase. A diferença entre "Segurado adicional conforme exigido por contrato escrito" (condicional — cobertura existe apenas se um contrato a exigir) e "ABC Construction é nomeada segurado adicional conforme endosso CG 20 10" (específico — cobertura existe independentemente) é uma nuance legal enterrada em verborragia que parece quase idêntica em uma varredura baseada em fadiga.
Páginas de Endosso Anexadas (Mais Valiosas, Menos Verificadas)
A única evidência legalmente executável do status de segurado adicional é a página de endosso real — o formulário ISO ou equivalente da seguradora que foi processado pela seguradora e anexado à apólice do segurado nomeado. Em um certificado devidamente preparado, essas páginas de endosso aparecem como anexos atrás do formulário ACORD 25. Elas contêm o número da apólice, o número do formulário de endosso (CG 20 10, CG 20 37, CG 20 33, etc.), o nome do segurado adicional e a data de vigência.
Modo de falha: revisores raramente as solicitam ou examinam. A norma do setor é coletar o ACORD 25 e prosseguir. As páginas de endosso — se é que foram incluídas — ficam no final do PDF, raramente roladas. Um coordenador de conformidade gerenciando 200 subcontratados no início de um projeto tem aproximadamente 3 a 5 minutos por certificado. Esse tempo é consumido verificando datas de apólice, limites de cobertura e confirmando o nome do titular do certificado. Examinar páginas de endosso anexadas em busca de números de formulário que correspondam aos requisitos do contrato não cabe em uma janela de revisão de 5 minutos.
Isso cria uma lacuna estrutural de conformidade: a peça legalmente mais significativa do pacote de certificados é também a peça com maior probabilidade de ser ignorada. Uma planilha de rastreamento de COI com 200 linhas e uma coluna rotulada "AI Verificado" pode mostrar 100% de conformidade — com zero endossos realmente verificados no nível da apólice.
O Endosso Que Ninguém Verifica: Quando a IA Existe na Apólice Errada
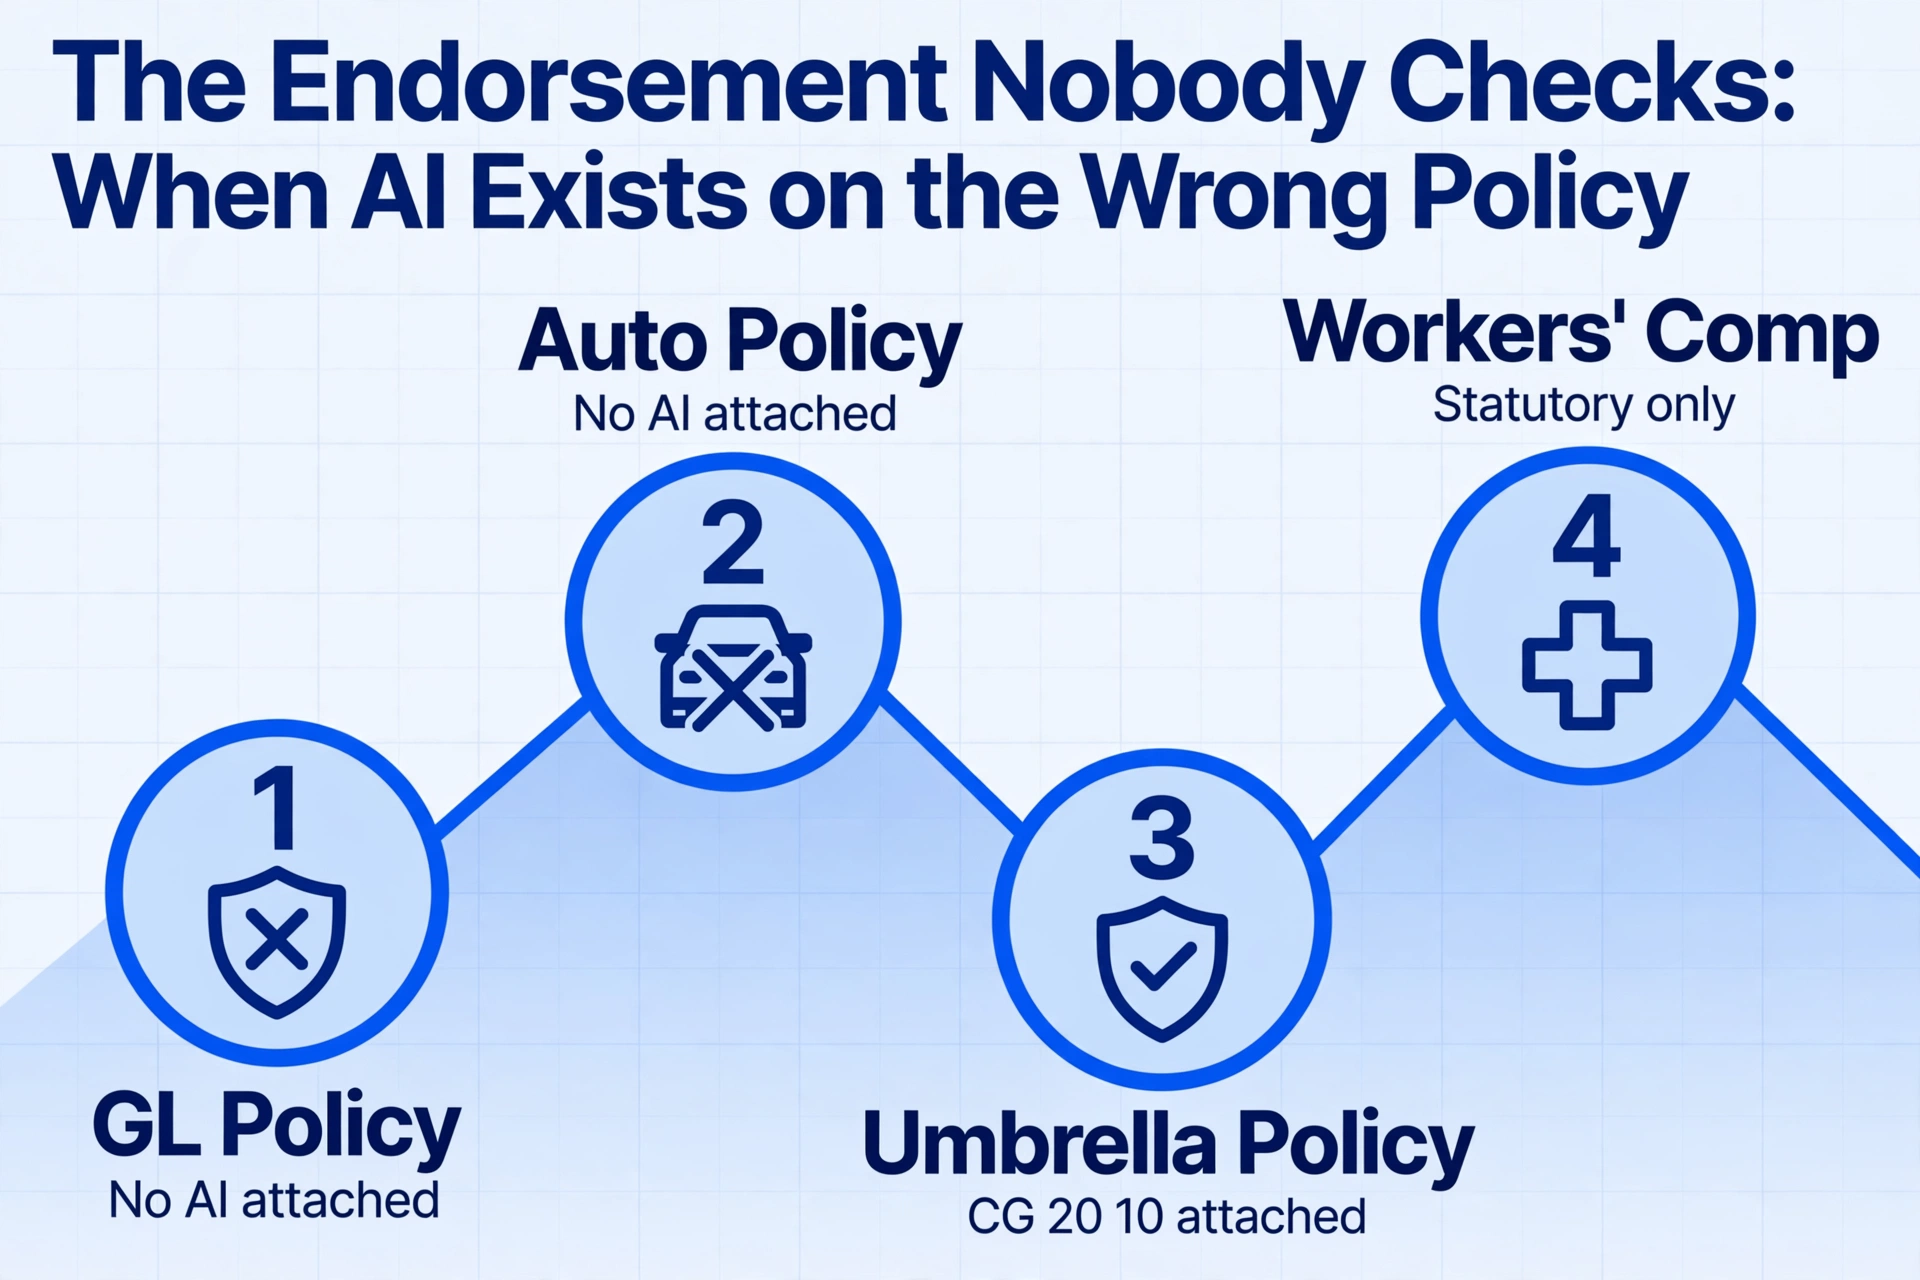
Existe um modo de falha mais sutil que até um revisor diligente — alguém que realmente rola até as páginas de endosso — pode deixar passar. Ele ocorre quando o endosso de segurado adicional existe, mas em uma linha de apólice diferente daquela que o titular do certificado presume.
Considere uma pilha de seguros comum de subcontratado:
| Apólice | Limite | Endosso de IA |
|---|---|---|
| Responsabilidade Civil Geral | $1M por ocorrência / $2M agregado | Nenhum (CG 20 10 não anexado) |
| Seguro Automóvel Comercial | $1M limite único combinado | Nenhum |
| Responsabilidade Civil Guarda-chuva/Excedente | $5M | CG 20 10 anexado — IA endossada |
| Acidentes de Trabalho | Estatutário | N/A |
À primeira vista, o COI parece estar em conformidade. A coluna ADDL INSD do ACORD 25 está marcada. O bloco Descrição das Operações diz "ABC Construction nomeada como segurada adicional." As páginas de endosso estão anexadas e, na página três do PDF, um endosso CG 20 10 aparece com a ABC Construction listada no cronograma.
A lacuna se revela apenas quando você rastreia a qual linha de apólice o endosso está anexado. A apólice Guarda-chuva carrega o CG 20 10. A apólice de Responsabilidade Civil Geral — a camada primária que responde primeiro a sinistros — não carrega. Isso cria uma estrutura de cobertura onde o segurado adicional está protegido apenas após os limites primários serem esgotados. Para um sinistro de responsabilidade civil geral de $75.000 por lesão no canteiro de obras, o Guarda-chuva nunca é acionado. O GC não é segurado adicional na apólice de GL. O sinistro atinge o seguro do próprio GC.
Este não é um cenário forjado. A plataforma de rastreamento de COI Jones documentou exatamente esse problema em seus fluxos de trabalho de aplicação de conformidade, onde clientes diferentes tinham regras diferentes sobre onde o endosso de IA deve aparecer — alguns exigindo-o no bloco Descrição das Operações mais a página de endosso, outros exigindo-o em múltiplas linhas de cobertura simultaneamente. A variação nos requisitos dos clientes é, por si só, evidência de que o problema é difundido o suficiente para ter gerado regras de verificação personalizadas.
O problema estrutural mais profundo: um ACORD 25 mostra uma coluna ADDL INSD, mas essa coluna fica em uma grade com cinco linhas (GL, Auto, Guarda-chuva, WC, Outro). A caixa de seleção se aplica à linha em que está — mas a simplicidade visual do formulário incentiva os revisores a tratá-la como uma condição única de sim/não. Uma caixa de seleção na linha Guarda-chuva não significa que a linha GL carrega o endosso. Mas quando o revisor está examinando 50 certificados de uma vez e a coluna ADDL INSD mostra consistentemente um "X" em várias linhas, o reconhecimento visual de padrões sobrepõe a verificação linha por linha. O olho vê um padrão de conformidade. A linha GL pode ou não fazer parte dele.
500 Certificados, Um Revisor: Por Que a Verificação Manual Falha Estruturalmente Nessa Lacuna
Uma empreiteira geral de médio porte que gerencia 20 projetos ativos com uma média de 25 subempreiteiros cada, carrega aproximadamente 500 certificados de seguro em seu sistema de rastreamento em qualquer momento. Cada certificado deve ser verificado na integração, re-verificado na renovação e re-verificado sempre que um subempreiteiro muda de seguradora no meio do projeto — uma ocorrencia comum à medida que as apólices expiram e são substituidas.
A carga de trabalho de verificação não é linear. Os certificados chegam em lotes — 40 certificados na semana antes do início de um projeto, 15 certificados quando a frota de um subempreiteiro renova ao mesmo tempo, 8 certificados quando um prazo de auditoria se aproxima e a equipe de conformidade descobre COIs expirados que nunca foram sinalizados. O gestor de riscos ou o coordenador de conformidade não está processando certificados em um ambiente calmo e focado. Está fazendo triagem.
Sob condições de triagem, o processo de revisão humana segue um caminho predecible de degradação:
Datas de vigência e expiração da apólice — os campos mais visibles, verificados primeiro porque a cobertura expirada é uma parada obrigatoria.
Limites de cobertura por linha — verificados contra os requisitos mínimos do contrato. Uma discrepância aqui é imediatamente visível: $500K em vez de $1M é uma bandera vermelha que se destaca.
Nome do titular do certificado — confirmado que corresponde à entidade do contrato. Erros de ortografia ou discrepâncias entre empresa matriz/subsidiária são sinalizados.
Caixa de seleção ADDL INSD — examinada para verificar a presença de uma marca de verificação. A caixa de seleção é um campo binário: marcado ou não marcado. O cérebro processa isso em milisegundos como reconhecimento de padrões, não como leitura analítica.
Bloco de Descrição das Operações — se o tempo permitir, examinado para verificar a presença da linguagem "segurado adicional". A comparação textual verbatim contra os números de formulário de endosso exigidos pelo contrato (CG 20 10, CG 20 37) requer concentração que se degrada após 10–15 certificados.
Páginas de endosso anexadas — raramente alcanzadas. Rolar até o final do PDF, identificar o número do formulário de endosso, confirmar que corresponde ao contrato, confirmar que cobre a linha de apólice correta. Esta etapa é sistemáticamente omitida quando o volume excede a capacidade.
Na etapa 4, o cérebro já mudou da verificação analítica para o reconhecimento de padrões. A caixa de seleção ADDL INSD se torna um sinal visual — uma luz verde que diz "esta seção está resolvida". A diferença entre um CG 20 10 na linha GL e um CG 20 10 na linha Umbrella não é algo que o olho capte no modo de reconhecimento de padrões. É necessário voltar ao modo analítico, rastrear a linha da apólice na grade, cruzar referências com a página de endossos e confirmar se o número do formulário corresponde à especificação do contrato.
Isso não é uma falha de diligência. É uma falha de design de processo. O sistema visual humano não foi projetado para sustentar verificação de alta precisão, campo a campo, de documentos tabulares densos ao longo de centenas de repetições. Uma taxa de erro de 15 a 20% na entrada manual de dados de seguros foi documentada em todo o setor de conformidade de seguros — não por incompetência, mas pelo descompasso estrutural entre as demandas cognitivas da tarefa e a capacidade humana de atenção analítica sustentada.
O tópico do Reddit captura a realidade da trincheira: "Subs vão enviar certificados com limites de cobertura errados, endossos de segurado adicional faltando ou nomes de projeto incorretos. Só ter um processo não é suficiente." O processo — a planilha, o checklist, a revisão de 5 minutos — é exatamente o que cria a ilusão de controle enquanto deixa a lacuna mais consequente sem exame.
Como a Extração Muda a Equação da Verificação
A falha estrutural da revisão manual de COI não é que o revisor seja descuidado. É que se pede ao revisor que execute duas tarefas simultaneamente — entrada de dados (digitar números de apólice, limites, datas em uma planilha) e verificação de conformidade (avaliar se o que está na página atende aos requisitos do contrato) — para um formato de documento onde cada campo exige atenção analítica separada. São duas operações cognitivas diferentes, e fazer ambas ao mesmo tempo degrada as duas.
Separá-las é o limite onde a lacuna começa a se fechar. A etapa de entrada de dados — extrair o que está na página — é tratada pela extração de IA. A etapa de verificação de conformidade — decidir se o que está lá atende ao contrato — permanece com o gerente de riscos, agora apoiado por uma extração completa e precisa do que cada certificado realmente diz.
Quando a IA lê um ACORD 25, ela não olha apenas para a caixa de seleção ADDL INSD. Ela pode extrair todas as três fontes de informação de endosso simultaneamente: o status da caixa de seleção, cada linha no bloco Descrição das Operações (incluindo números de formulário específicos como "CG 20 10" e "CG 20 37") e os números de formulário de endosso das páginas anexadas. Esses três pontos de dados caem em três colunas em uma planilha — Verificado pela IA?, Texto do Bloco de Descrição, Números de Formulário de Endosso Encontrados — e o gerente de riscos os revisa lado a lado.
Uma incompatibilidade salta da planilha: a coluna da IA mostra "X" mas a coluna do número do formulário de endosso está vazia. O bloco Descrição diz "CG 20 10" mas a página de endosso anexada é uma CG 20 33. A linha GL tem a caixa de seleção, mas o endosso está na linha Umbrella. Esses são os sinais de conformidade que a revisão manual, por seu design cognitivo, não consegue trazer à tona em escala.
A abordagem se baseia no mesmo fluxo de Extração Personalizada de Colunas que transforma qualquer documento em uma planilha estruturada. Você define as colunas desejadas — Número da Apólice, Nome do Segurado, Limite GL por Ocorrência, Limite Agregado GL, Caixa de Seleção ADDL INSD, Descrição das Operações, Números dos Formulários de Endosso, Data de Vencimento da Apólice — e a IA lê cada PDF ACORD 25 entendendo o significado semântico desses campos, não procurando por coordenadas fixas. Diferenças de formato entre seguradoras — tamanhos de fonte variados, posições de campos deslocadas, carimbos de agência sobrepostos ao formulário — não prejudicam a extração, pois a IA lê pelo significado, não pela posição.
O resultado é um rastreador de conformidade onde os dados de cada certificado são extraídos para o mesmo modelo de 12 colunas. O trabalho do gestor de riscos muda de "abrir PDF, ler campo, digitar na planilha" para "examinar a planilha em busca de discrepâncias e sinalizá-las". Essa é uma carga cognitiva fundamentalmente diferente. Examinar uma coluna em busca de um padrão de alerta é ordens de magnitude mais rápido do que extrair campos individuais de um PDF, e a taxa de erro cai porque a etapa de reconhecimento de padrões agora opera sobre dados estruturados, não sobre um formulário digitalizado.
Para o problema de escala — 500 certificados, um revisor — isso importa porque o tempo por certificado passa de 5 minutos de extração e revisão manuais para aproximadamente 10 segundos de extração por IA mais 30 segundos de revisão de dados estruturados. O orçamento de atenção do revisor, antes consumido pela tarefa mecânica de transcrição de campos, agora está disponível para a tarefa analítica que realmente protege a empresa: identificar quais certificados têm cobertura de IA fantasma. Detalhes sobre o fluxo de trabalho coluna por coluna estão em o guia de extração ACORD 25; a estratégia de processamento em lote em centenas de certificados de uma só vez é abordada em o passo a passo de verificação em lote ACORD 25.
Perguntas Frequentes
A marcação da caixa "ADDL INSD" em um formulário ACORD 25 oferece alguma proteção legal?
Não. O próprio formulário ACORD 25 afirma que "não confere direitos ao titular do certificado" e "não altera, estende ou modifica, positiva ou negativamente, a cobertura oferecida pelas apólices." A caixa de seleção é uma anotação do produtor de seguros. Para que a cobertura exista, uma endosso de segurado adicional deve ser processado pela seguradora e anexado à apólice. Sem isso, a caixa de seleção não tem valor legal algum.
Qual é a diferença entre CG 20 10 e CG 20 37 — e por que preciso de ambos?
O CG 20 10 fornece cobertura de segurado adicional para responsabilidade decorrente das operações em andamento do segurado nomeado — enquanto o subcontratado está trabalhando ativamente no projeto. O CG 20 37 fornece cobertura de segurado adicional para responsabilidade decorrente de operações concluídas — após o término do trabalho do subcontratado. Sem o CG 20 37, o construtor geral não tem proteção de segurado adicional assim que o subcontratado sai do local, o que significa que uma reclamação por defeito que surge meses após a conclusão do projeto recai sobre a própria apólice do construtor geral. Para qualquer projeto onde o prazo de responsabilidade se estende por anos após a conclusão da construção, ambos os endossos são necessários.
A extração por IA consegue distinguir entre um número de formulário de endosso no bloco de Descrição e um em uma página anexa?
Sim, quando as colunas de extração são projetadas para capturar o contexto da fonte. Ao definir colunas separadas — uma para o bloco de texto de Descrição das Operações e outra para números de formulários de endosso encontrados em páginas anexas — a planilha extraída mostra exatamente de onde veio cada informação. Um número de formulário CG 20 10 encontrado no bloco de Descrição, mas não em nenhuma página de endosso anexa, é um sinal de que a anotação no certificado pode não ser respaldada por um endosso realmente processado.
E se o subcontratado tiver um endosso de segurado adicional abrangente — a caixa de seleção precisa ser verificada?
Endossos de segurado adicional abrangentes — normalmente acionados pela frase "quando exigido por contrato escrito" — estendem automaticamente o status de segurado adicional a qualquer entidade com a qual o segurado nomeado tenha um contrato escrito que o exija. No entanto, a cobertura abrangente ainda tem condições: deve existir um contrato escrito, o contrato deve exigir o status de segurado adicional e o escopo contratual deve estar dentro do gatilho de cobertura do endosso. A caixa de seleção do COI por si só não confirma que essas condições foram atendidas. O contrato subjacente e o texto real do endosso — e não a anotação no certificado — determinam se a cobertura se aplica.
Quantos endossos de segurado adicional a ISO publica e quais são relevantes para a construção civil?
A ISO publica dezenas de endossos de segurado adicional — CG 20 09 a CG 20 38 e além — abrangendo diferentes relações (proprietários, locatários, empreiteiros, administradores, fornecedores, doadores) e diferentes gatilhos de cobertura (operações em andamento, operações concluídas, automático quando exigido por contrato). Para construção civil, os três mais comumente exigidos são: CG 20 10 (Segurado Adicional — Operações em Andamento, agendado), CG 20 37 (Segurado Adicional — Operações Concluídas) e CG 20 33 (Status Automático de Segurado Adicional Quando Exigido em Contrato de Construção). Cada um possui diferentes datas de edição com linguagem de cobertura materialmente diferente — as edições 04/13 e 12/19 da CG 20 10 são mais restritas que a edição 10/01, pois substituíram a expressão "decorrente de" por "causada, total ou parcialmente, por" — o que os tribunais interpretaram como exigência de comprovação da culpa do segurado nomeado. A data de edição impressa no endosso é relevante.
Existe um padrão do setor para a frequência com que os endossos do COI não correspondem à apólice?
Múltiplas fontes independentes apontam para uma lacuna significativa. Os dados da Bramble sobre certificados de empreiteiros de condomínios mostraram que aproximadamente 31% dos COIs que alegavam status de segurado adicional não possuíam o endosso correspondente na apólice. Pesquisas do setor citadas por plataformas de verificação de COI relatam que 23% dos certificados de construção revisados manualmente contêm erros ou lacunas de cobertura. A constatação da auditoria da IRMI de que 9 em cada 10 certificados não atendiam às especificações contratuais de seguro — embora de escopo ainda mais amplo — é consistente com a magnitude do problema. Os dados sugerem que, para cada três subempreiteiros cujo COI alega proteção de segurado adicional, aproximadamente um não a possui de fato.
Como o ImageToTable.ai lida com isso de forma diferente de uma plataforma dedicada de rastreamento de COI?
Plataformas dedicadas de rastreamento de COI — Jones, myCOI, bcs, Billy, CertFocus — são projetadas para gestão contínua de conformidade: elas coletam certificados, enviam lembretes de renovação, integram-se com software de gestão de projetos e algumas oferecem serviços de revisão humana. Elas resolvem o problema de rastreamento e fluxo de trabalho. O ImageToTable.ai resolve um problema diferente: a etapa de extração. Ele transforma uma pilha de PDFs ACORD 25 em uma planilha estruturada com cada campo extraído para colunas definidas por você, incluindo números de formulários de endosso e seu contexto de origem. Para equipes que gerenciam a conformidade de COI por meio de planilhas — ou que usam uma plataforma de COI, mas ainda inserem dados de certificados manualmente — a etapa de extração é onde a lacuna do endosso se esconde. Uma comparação mais ampla da exposição de custos de conformidade de COI está em a análise de custos de não conformidade de COI; a visão geral completa da extração de dados de COI está em o guia de extração de COI.
O certificado ACORD 25 é um resumo, não um contrato. A caixa de seleção de segurado adicional é uma anotação, não uma concessão de cobertura. Um processo de conformidade que trata a caixa de seleção como o ponto final da verificação está medindo confiança, não cobertura — e a lacuna entre os dois é o que paga os sinistros.